Marktüberblick
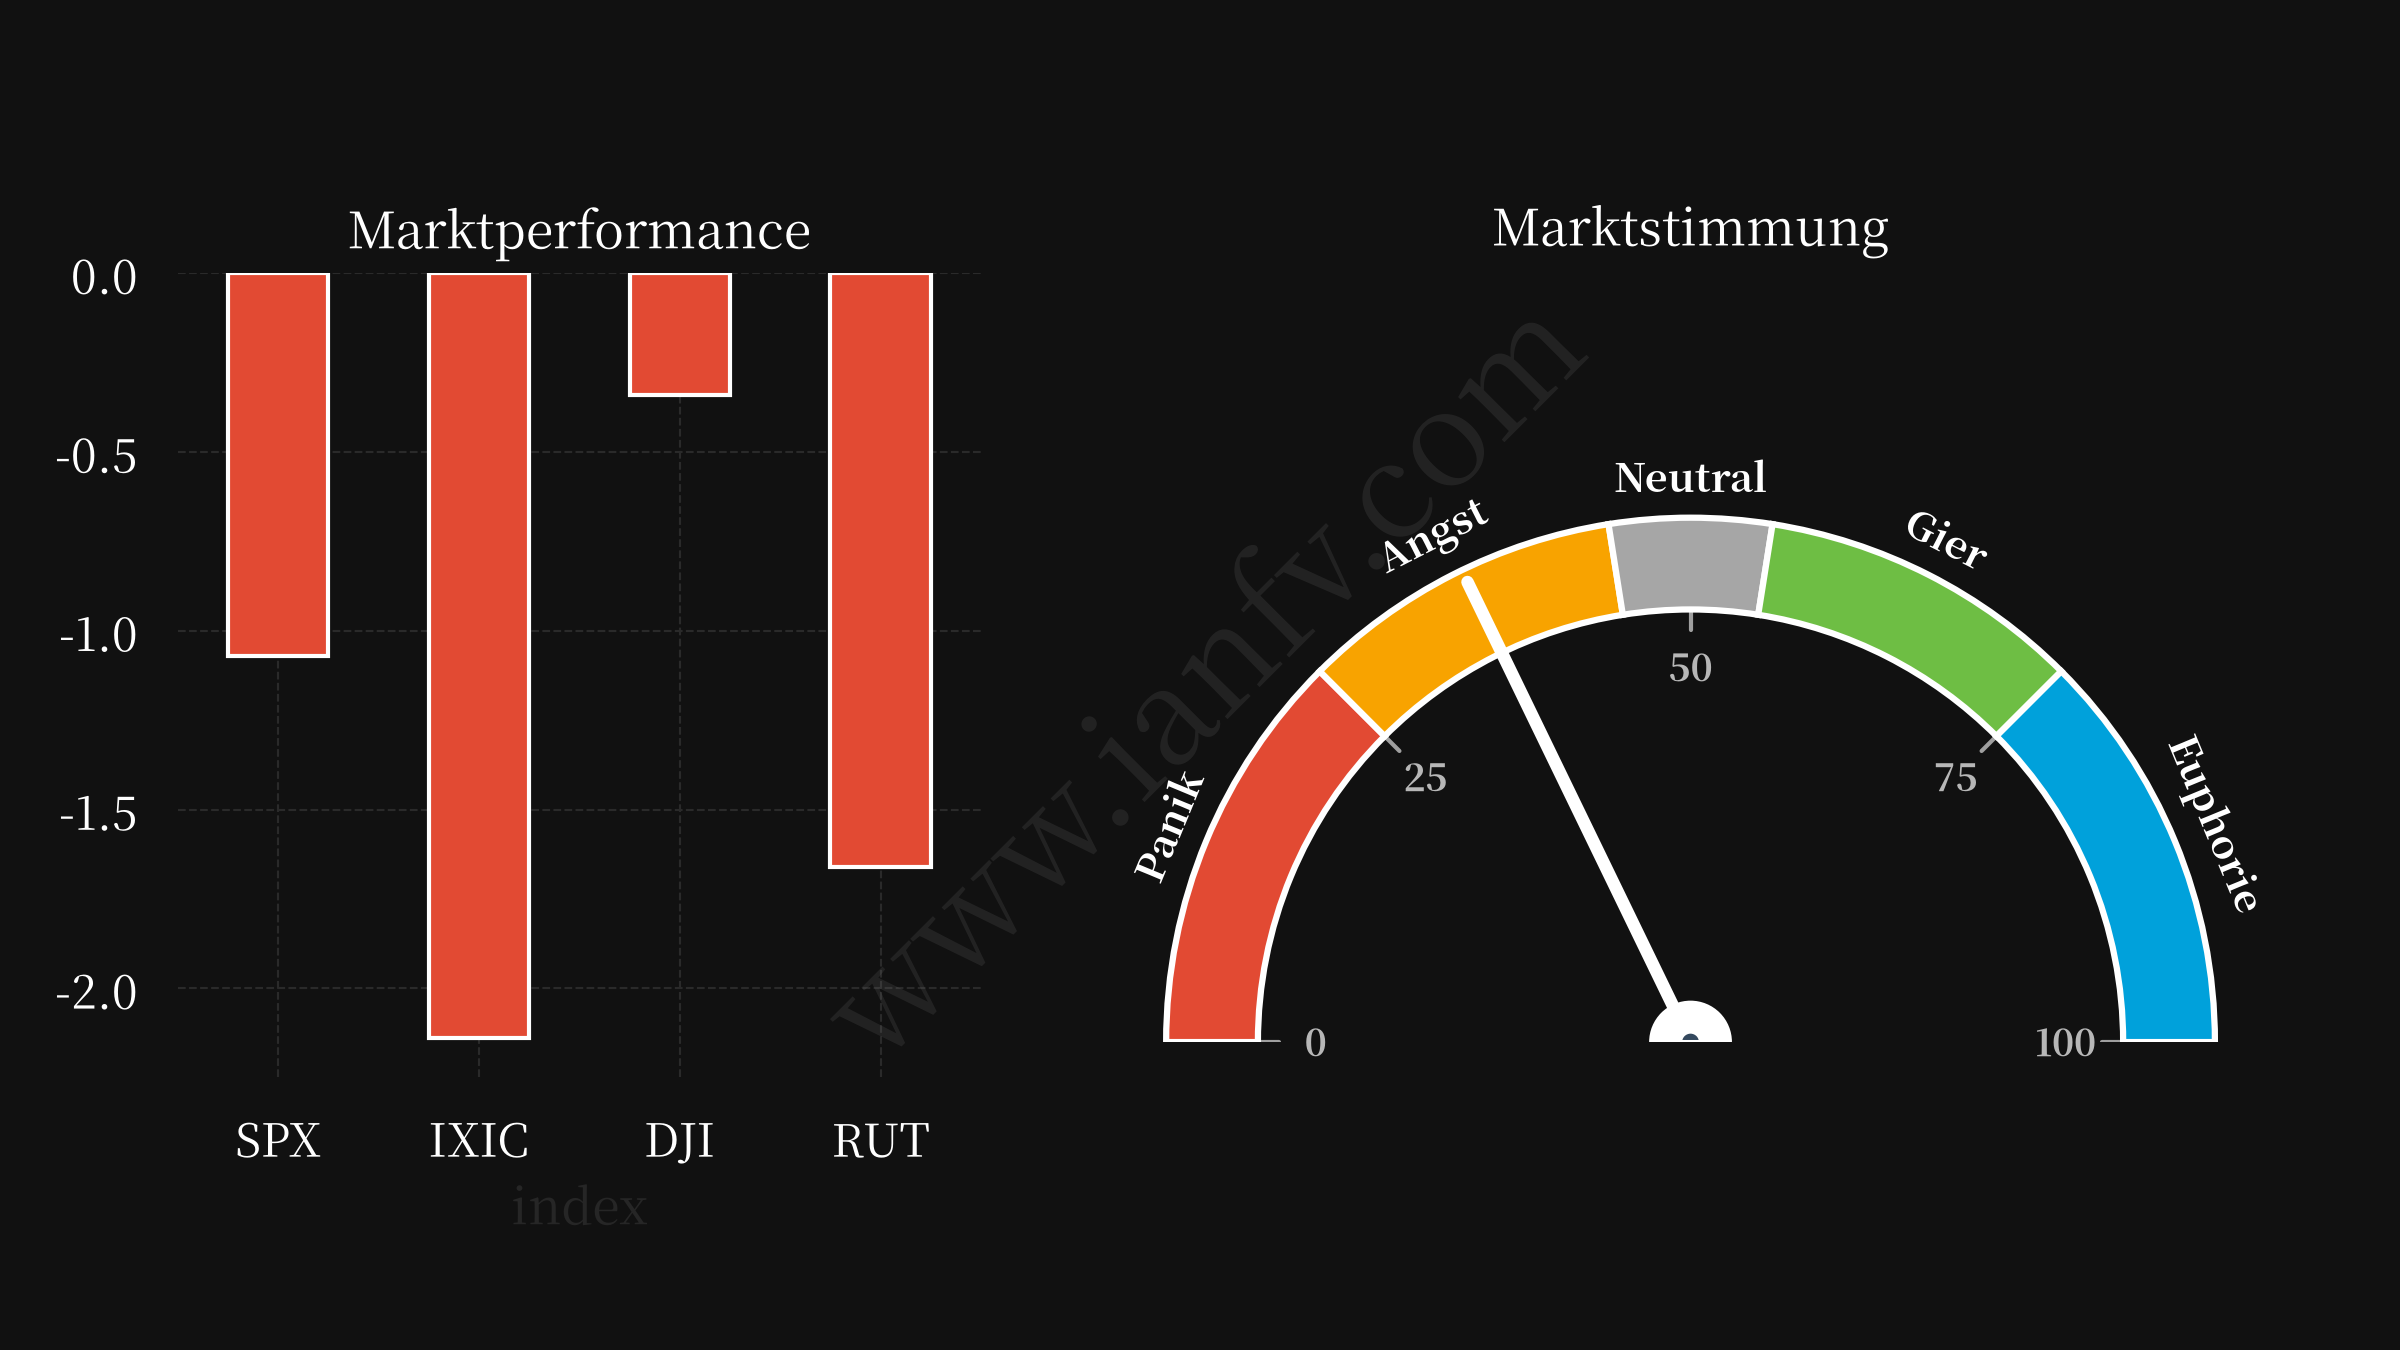
An einem von geopolitischen Spannungen und sektorspezifischer Volatilität geprägten Tag schlossen die Märkte mit einem spürbaren Gefühl von Dringlichkeit und Unsicherheit. Die Eskalation der US-iranischen Spannungen, unterstrichen durch von Iran unterstützte Huthi-Rebellen, die Saudi-Arabien ins Visier nahmen, hat die Befürchtungen eines erweiterten Konflikts im Nahen Osten neu entfacht. Diese geopolitische Instabilität hat die Ölpreise in die Höhe schnellen lassen, wobei Brent-Rohöl erstmals seit Mai die Marke von 110 US-Dollar pro Barrel überschritt und damit die bereits bestehenden inflationsbedingten Belastungen für die Weltwirtschaft weiter verschärfte.
Der Technologiesektor, insbesondere Halbleiterwerte, erlebte eine turbulente Handelssitzung, da Bedenken hinsichtlich der Nachhaltigkeit von KI-Investitionen wieder aufkamen. CoreWeave, ein hochverschuldetes Unternehmen für KI-Cloud-Computing, verzeichnete einen Kurssturz von 11,9 %, was zu einem Rückgang des Nasdaq Composite um 2,1 % beitrug. Dieser Abschwung spiegelt die verbreitete Skepsis der Anleger gegenüber den hohen Bewertungen und angespannten Finanzkennzahlen in der Tech-Branche wider – insbesondere vor dem Hintergrund leicht gestiegener Treasury-Renditen, die eine Verschiebung hin zu sichereren Anlageklassen inmitten der Unsicherheit signalisieren.
Im Energiesektor sorgte der Ölpreisanstieg für einen vorübergehenden Auftrieb, doch die grundlegenden Bedenken hinsichtlich der Inflation und ihrer Auswirkungen auf die Konsumausgaben und Unternehmensergebnisse bleiben bestehen. Die Zinsentscheidungen der US-Notenbank (Fed) werden in den kommenden Wochen genau beobachtet werden, da sie die schwierige Balance zwischen Inflationsbekämpfung und Unterstützung des Wirtschaftswachstums meistern muss.
Auch Unternehmensentwicklungen prägten die heutige Marktdynamik maßgeblich. Teslas Präsentation des flugfähigen Roadster, dessen Markteinführung für 2028 geplant ist, konnte die Anleger nicht überzeugen und führte zu einem Kursrückgang von 2,1 %. Gleichzeitig zeigt der Widerstand von Unternehmen gegen den Vorstoß der US-Börsenaufsicht SEC, Aktien zu tokenisieren, die wachsenden Spannungen zwischen traditionellen Finanzmärkten und der aufstrebenden Welt der Kryptowährungen. Unternehmen wie Broadcom und Verizon äußern Bedenken hinsichtlich der möglichen Entstehung eines „Schatten-Aktienmarkts“ und unterstreichen damit die regulatorischen Herausforderungen, die noch bevorstehen.
Während die Anleger die heutigen Entwicklungen verarbeiten, wird das Zusammenspiel makroökonomischer Faktoren und unternehmensspezifischer Ergebnisse entscheidend für die Marktstimmung sein. Das geopolitische Umfeld – insbesondere die US-iranischen Spannungen – sowie die Inflationsdrucke und die Volatilität im Technologiesektor werden zentrale Beobachtungsfelder bleiben. Mit dem laufenden Berichtssaison für das dritte Quartal stehen Unternehmen wie Meta Platforms und Tesla im Fokus und werden weitere Einblicke in die Verfassung der Weltwirtschaft sowie die Widerstandsfähigkeit der US-Unternehmen angesichts dieser Herausforderungen liefern.
Vor dem Hintergrund des morgigen Handelstags müssen Anleger ein komplexes Geflecht von Unsicherheiten navigieren und Wachstumschancen gegen die Risiken abwägen, die von geopolitischer Instabilität, Inflation und sektorspezifischen Gegenwinden ausgehen. Die kommenden Tage werden entscheidend sein, um die Richtung der Märkte zu bestimmen, während Marktteilnehmer nach Klarheit inmitten der Volatilität suchen.
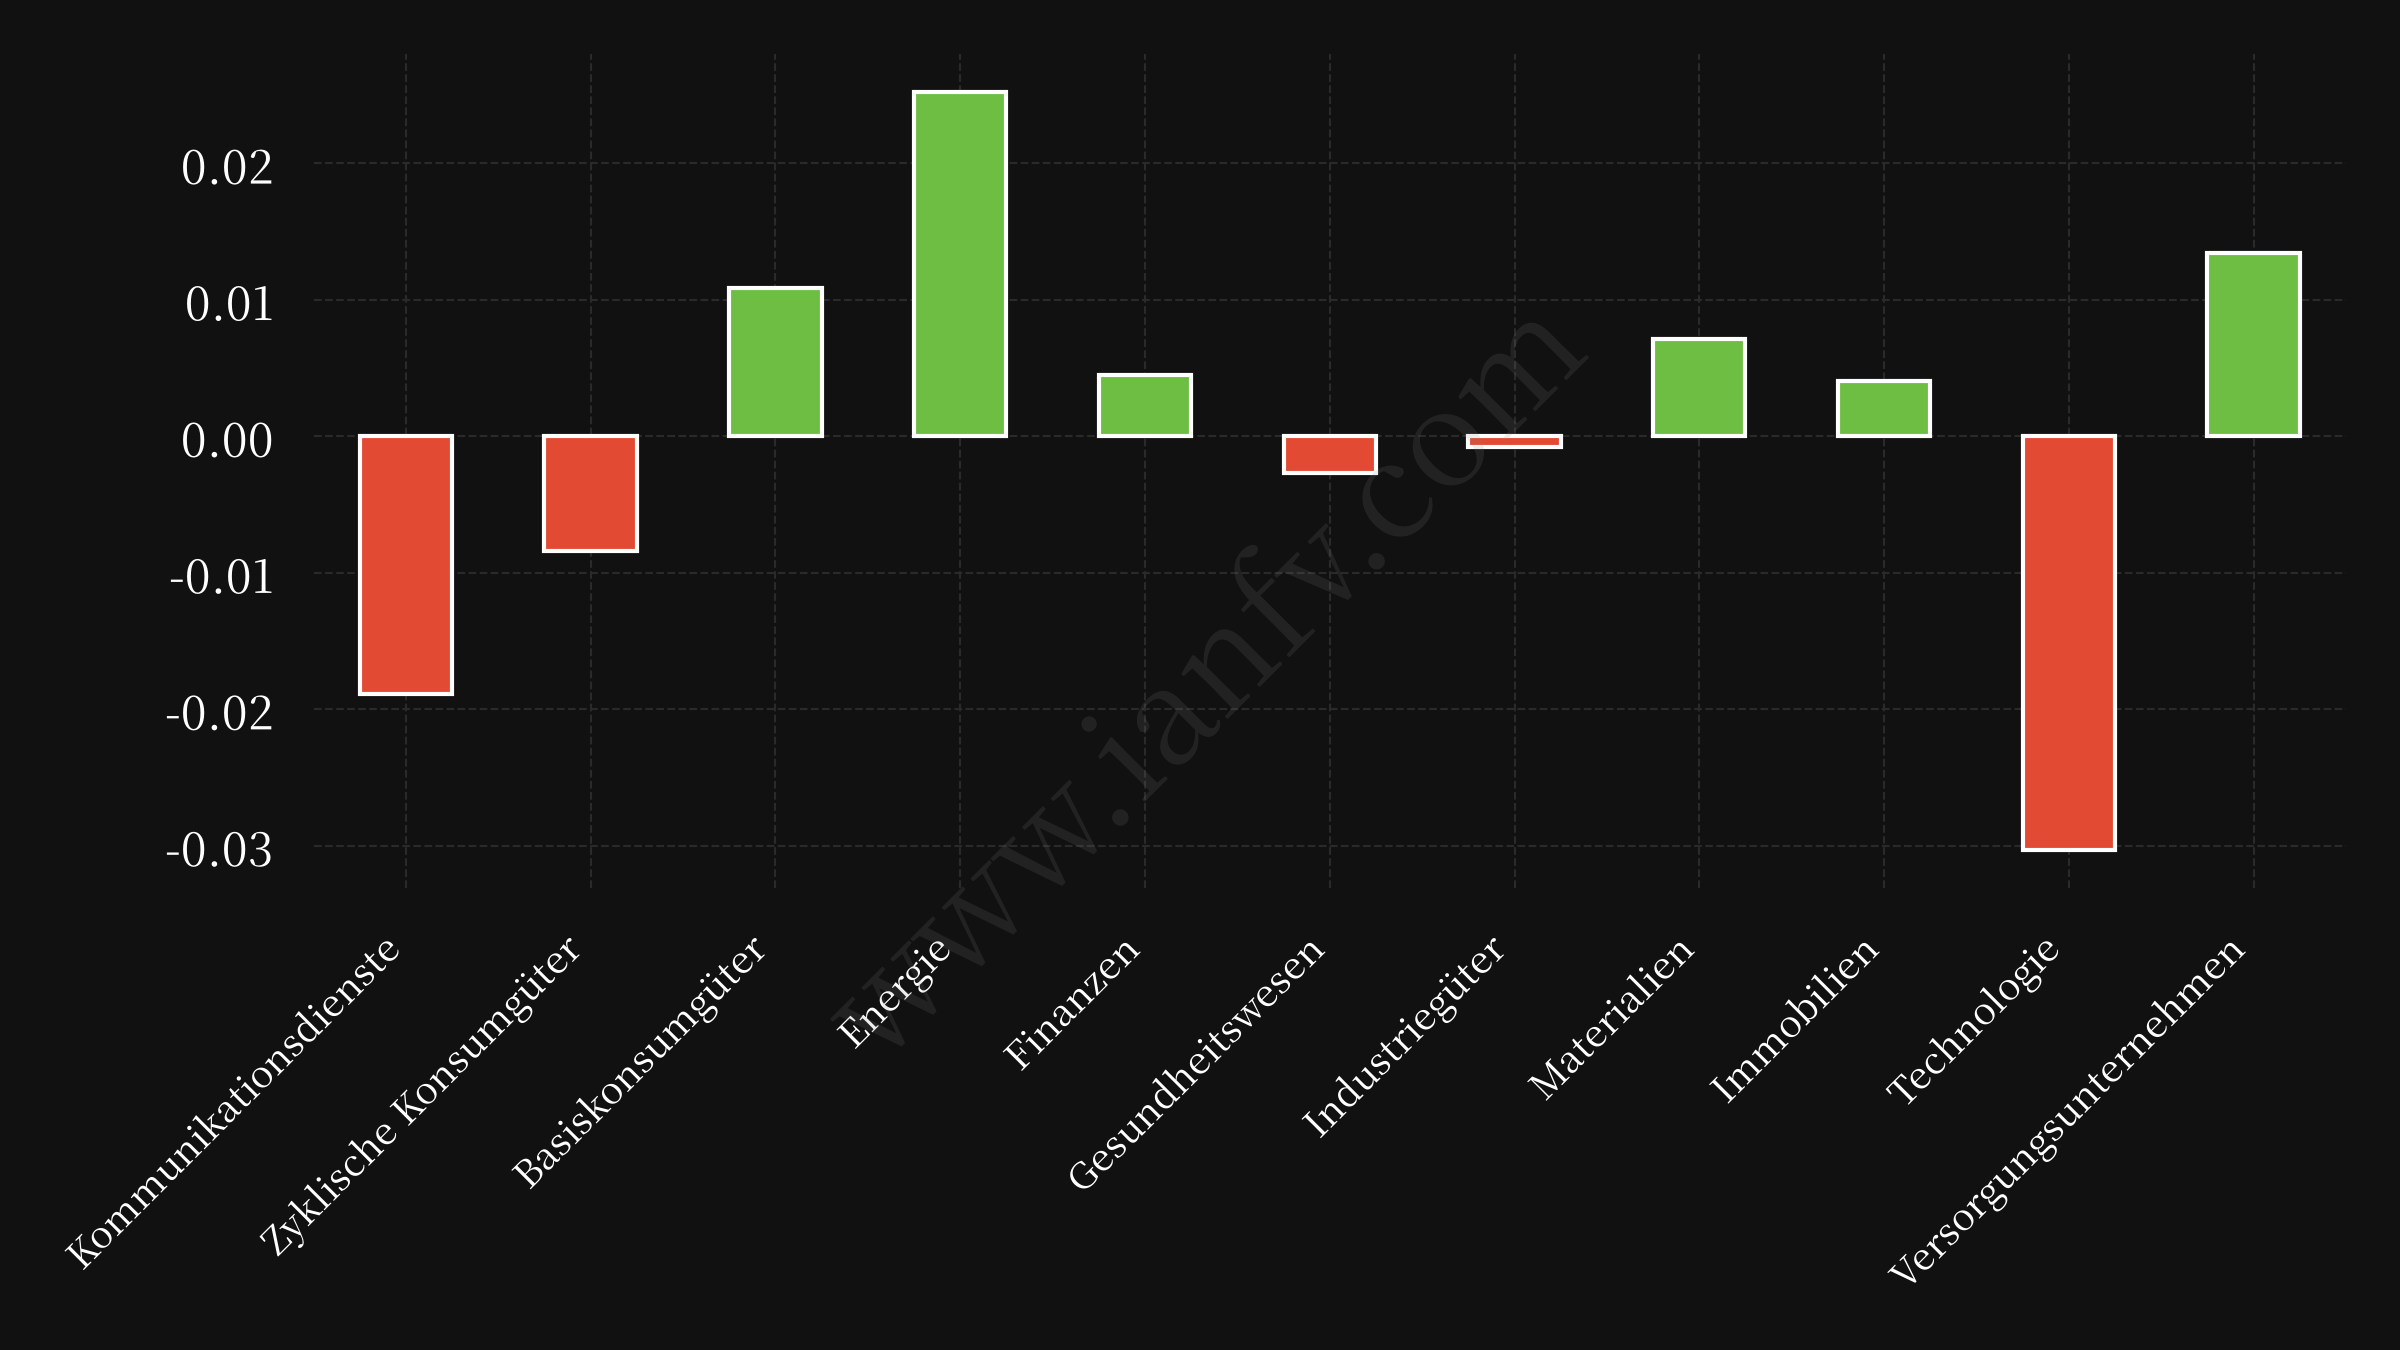
In der heutigen volatilen Nachbörsensitzung wurde der US-Aktienmarkt maßgeblich von eskalierenden geopolitischen Spannungen und sektorspezifischen Entwicklungen beeinflusst. Die Zuspitzung der US-iranischen Spannungen, geprägt durch Angriffe iranisch unterstützter Huthi-Rebellen auf Saudi-Arabien, hat die Befürchtungen eines erweiterten Konflikts im Nahen Osten neu entfacht. Diese geopolitische Instabilität trieb die Ölpreise auf neue Höhen, wobei Brent-Rohöl die Marke von 110 US-Dollar pro Barrel überschritt und dem Energie-Sektor-ETF (XLE) einen vorübergehenden Anstieg von 2,54 % bescherte. Der Anstieg der Ölpreise verschärft jedoch auch die inflatorischen Drucke, eine Sorge, die über der globalen Wirtschaft lastet.
Der Technologiesektor, insbesondere Halbleiter, erlebte eine turbulente Sitzung, da Befürchtungen hinsichtlich der Nachhaltigkeit von KI-Investitionen wieder aufkamen. Der deutliche Kursrückgang von CoreWeave trug zu einem Rückgang des technologieorientierten XLK-ETF um 3,04 % bei, was die breitere Investorenskepsis gegenüber hohen Bewertungen und angespannten Finanzkennzahlen in der Branche widerspiegelt. Dieser Abschwung wurde durch einen leichten Anstieg der Treasury-Renditen weiter verstärkt, was auf eine Verschiebung hin zu sichereren Anlagen inmitten der Unsicherheit hindeutet.
Im Gegensatz dazu verzeichnete der Konsumgütersektor (XLP) einen moderaten Anstieg von 1,08 %, was wahrscheinlich auf seinen defensiven Charakter in Zeiten von Marktunsicherheit zurückzuführen ist. Finanzwerte (XLF) und Versorger (XLU) verzeichneten leichte Zuwächse von 0,45 % bzw. 1,34 %, da Anleger nach Stabilität suchten.
Die allgemeine Marktstimmung bleibt vorsichtig, wobei die bevorstehenden Zinsentscheidungen der US-Notenbank (Fed) genau beobachtet werden. Diese Entscheidungen werden entscheidend sein, um Inflationskontrolle und Wirtschaftswachstum in Einklang zu bringen. Mit dem Fortschreiten der Berichtssaison zum dritten Quartal stehen Unternehmen wie Meta Platforms und Tesla im Fokus und werden weitere Einblicke in die globale Wirtschaftslage bieten.
In den kommenden Tagen wird das Zusammenspiel zwischen makroökonomischen Faktoren und Unternehmensentwicklungen entscheidend für die Marktstimmung sein. Anleger müssen ein komplexes Geflecht von Unsicherheiten navigieren und Wachstumspotenziale gegen Risiken abwägen, die von geopolitischer Instabilität, Inflation und sektorspezifischen Gegenwinden ausgehen. Die nächsten Tage werden entscheidend sein, um die Richtung des Marktes zu bestimmen, während Marktteilnehmer nach Klarheit inmitten der anhaltenden Volatilität suchen.
Markt-Einblicke
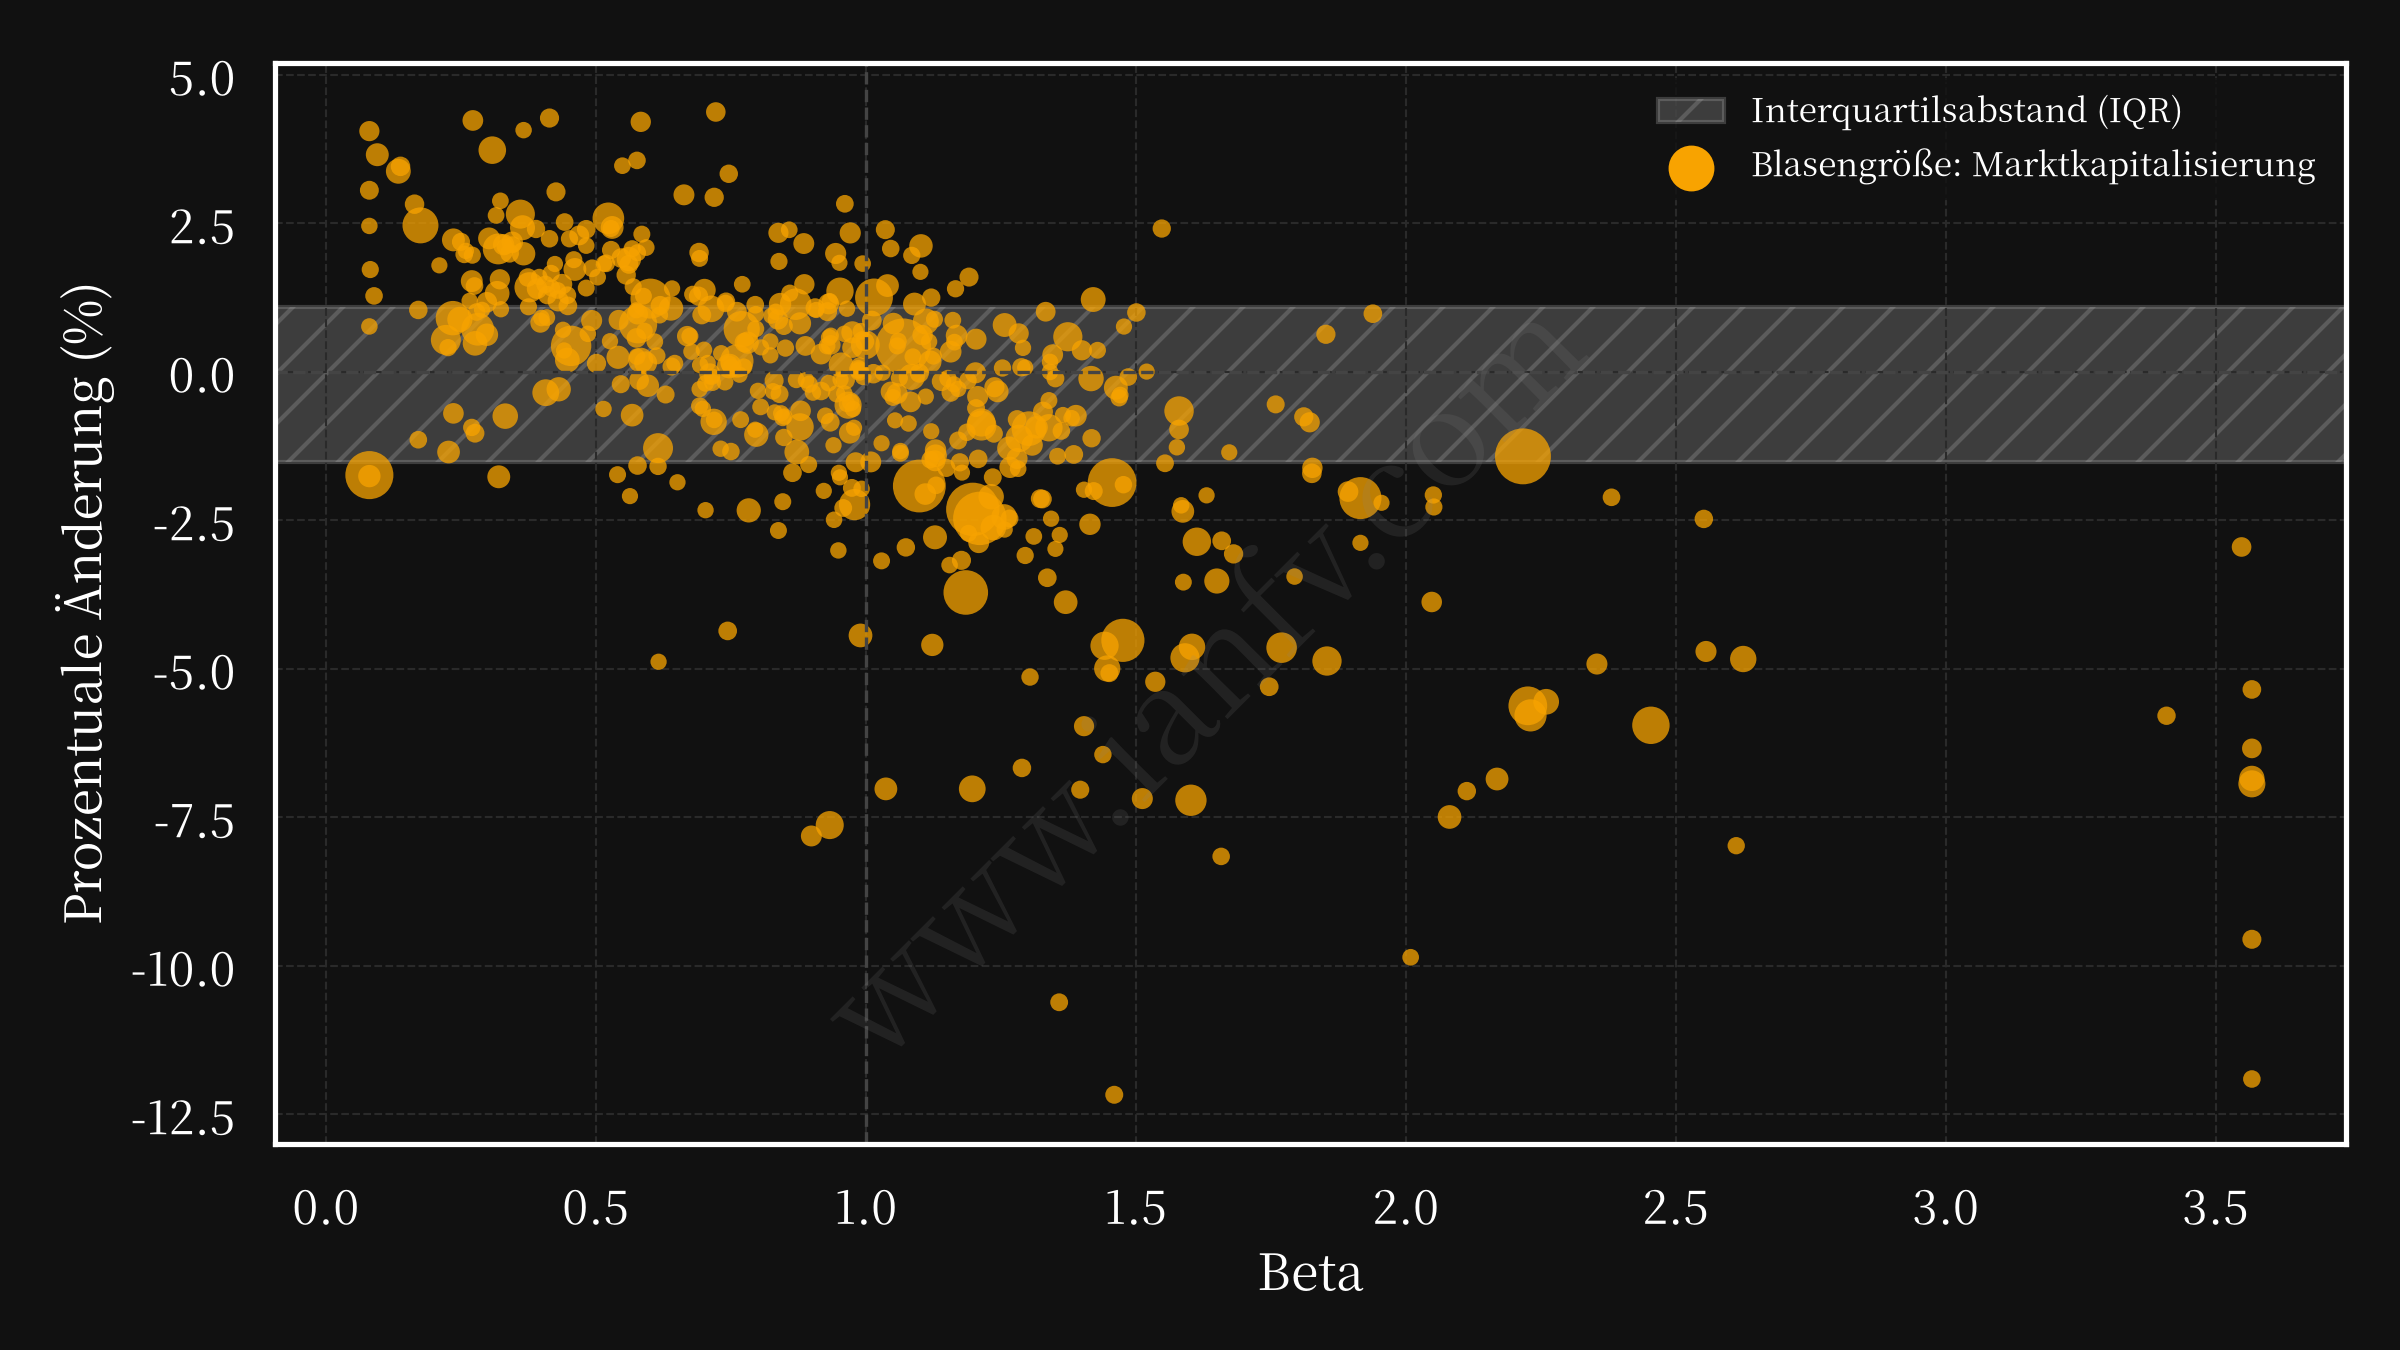
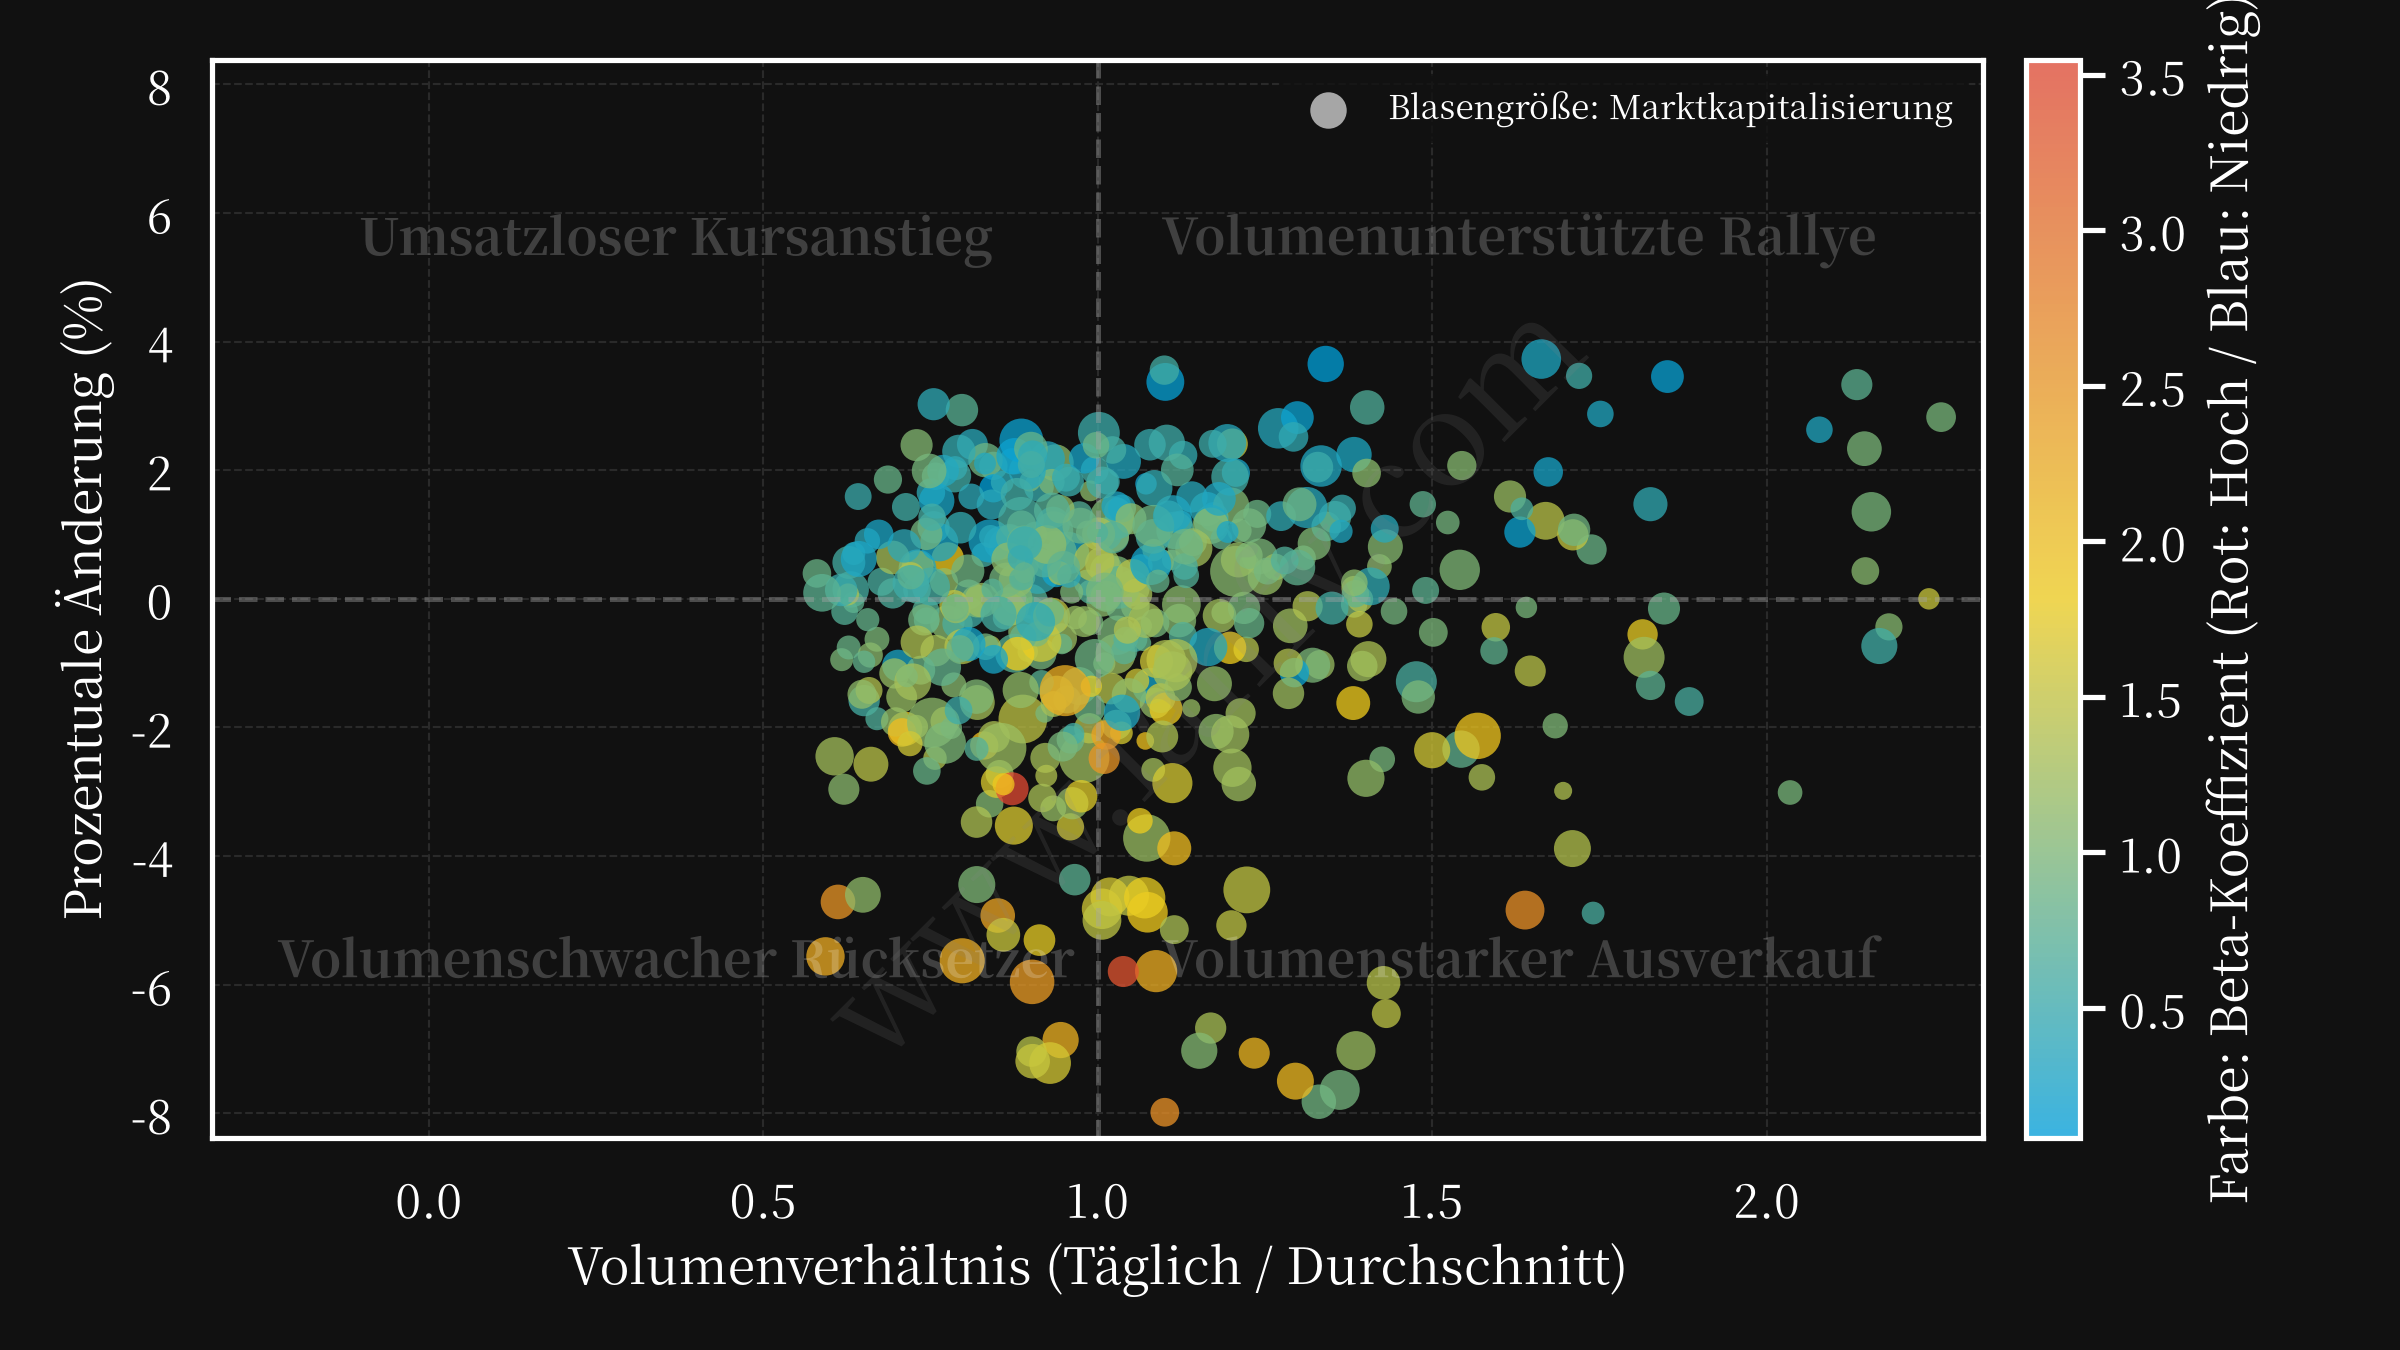
US-Aktien legten in verhaltenem Handel leicht zu, wobei der Anstieg weitgehend von Tech-Megacaps getragen wurde, während die Marktbreite nachließ. Über zwei Drittel der Gewinner verzeichneten Kursgewinne bei unterdurchschnittlichem Volumen, was darauf hindeutet, dass institutionelle Händler trotz der positiven Marktentwicklung weitgehend abseits standen. Die Volumendivergenz war deutlich: Gewinner mit unterdurchschnittlichem Volumen (23,5 % Marktbreite) zeigten positive Renditen (+1,14 %), während Verlierer mit überdurchschnittlichem Volumen (24,1 % Marktbreite) negative Renditen (-2,20 %) aufwiesen – ein Zeichen für fehlende institutionelle Beteiligung bei den Aufsteigern. Diese Divergenz unterstreicht einen fragilen Markt, der anfällig für scharfe Korrekturen sein könnte, sollten makroökonomische Schlagzeilen plötzliche Verkäufe auslösen.
Megacaps schnitten mit einer durchschnittlichen Rendite von -1,95 % und einem höheren Beta von 1,33 schlechter ab als der Gesamtmarkt, was auf eine erhöhte Volatilität im Vergleich zum Markt hindeutet. Bei geringem Handelsvolumen zeigte sich die Marktfragilität deutlich, da hochvolatile Aktien (Beta > 1,5) die negativsten Renditen (-3,19 %) verzeichneten und damit ihre Empfindlichkeit gegenüber Volumenschwankungen unter Beweis stellten. Während hochvolatile Blue Chips die Hauptlast trugen und defensive Sektoren übertrafen, konnten die meisten Einzelwerte nur moderate Gewinne verbuchen. Das Fehlen einer Volumenbestätigung macht den Markt anfällig, da die Marktbreite zwar oberflächlich für die Bullen sprach, jedoch die für eine nachhaltige Dynamik erforderliche institutionelle Unterstützung fehlte.
Nächster-Tag-Optionsdaten
QQQ
SPY
IWM