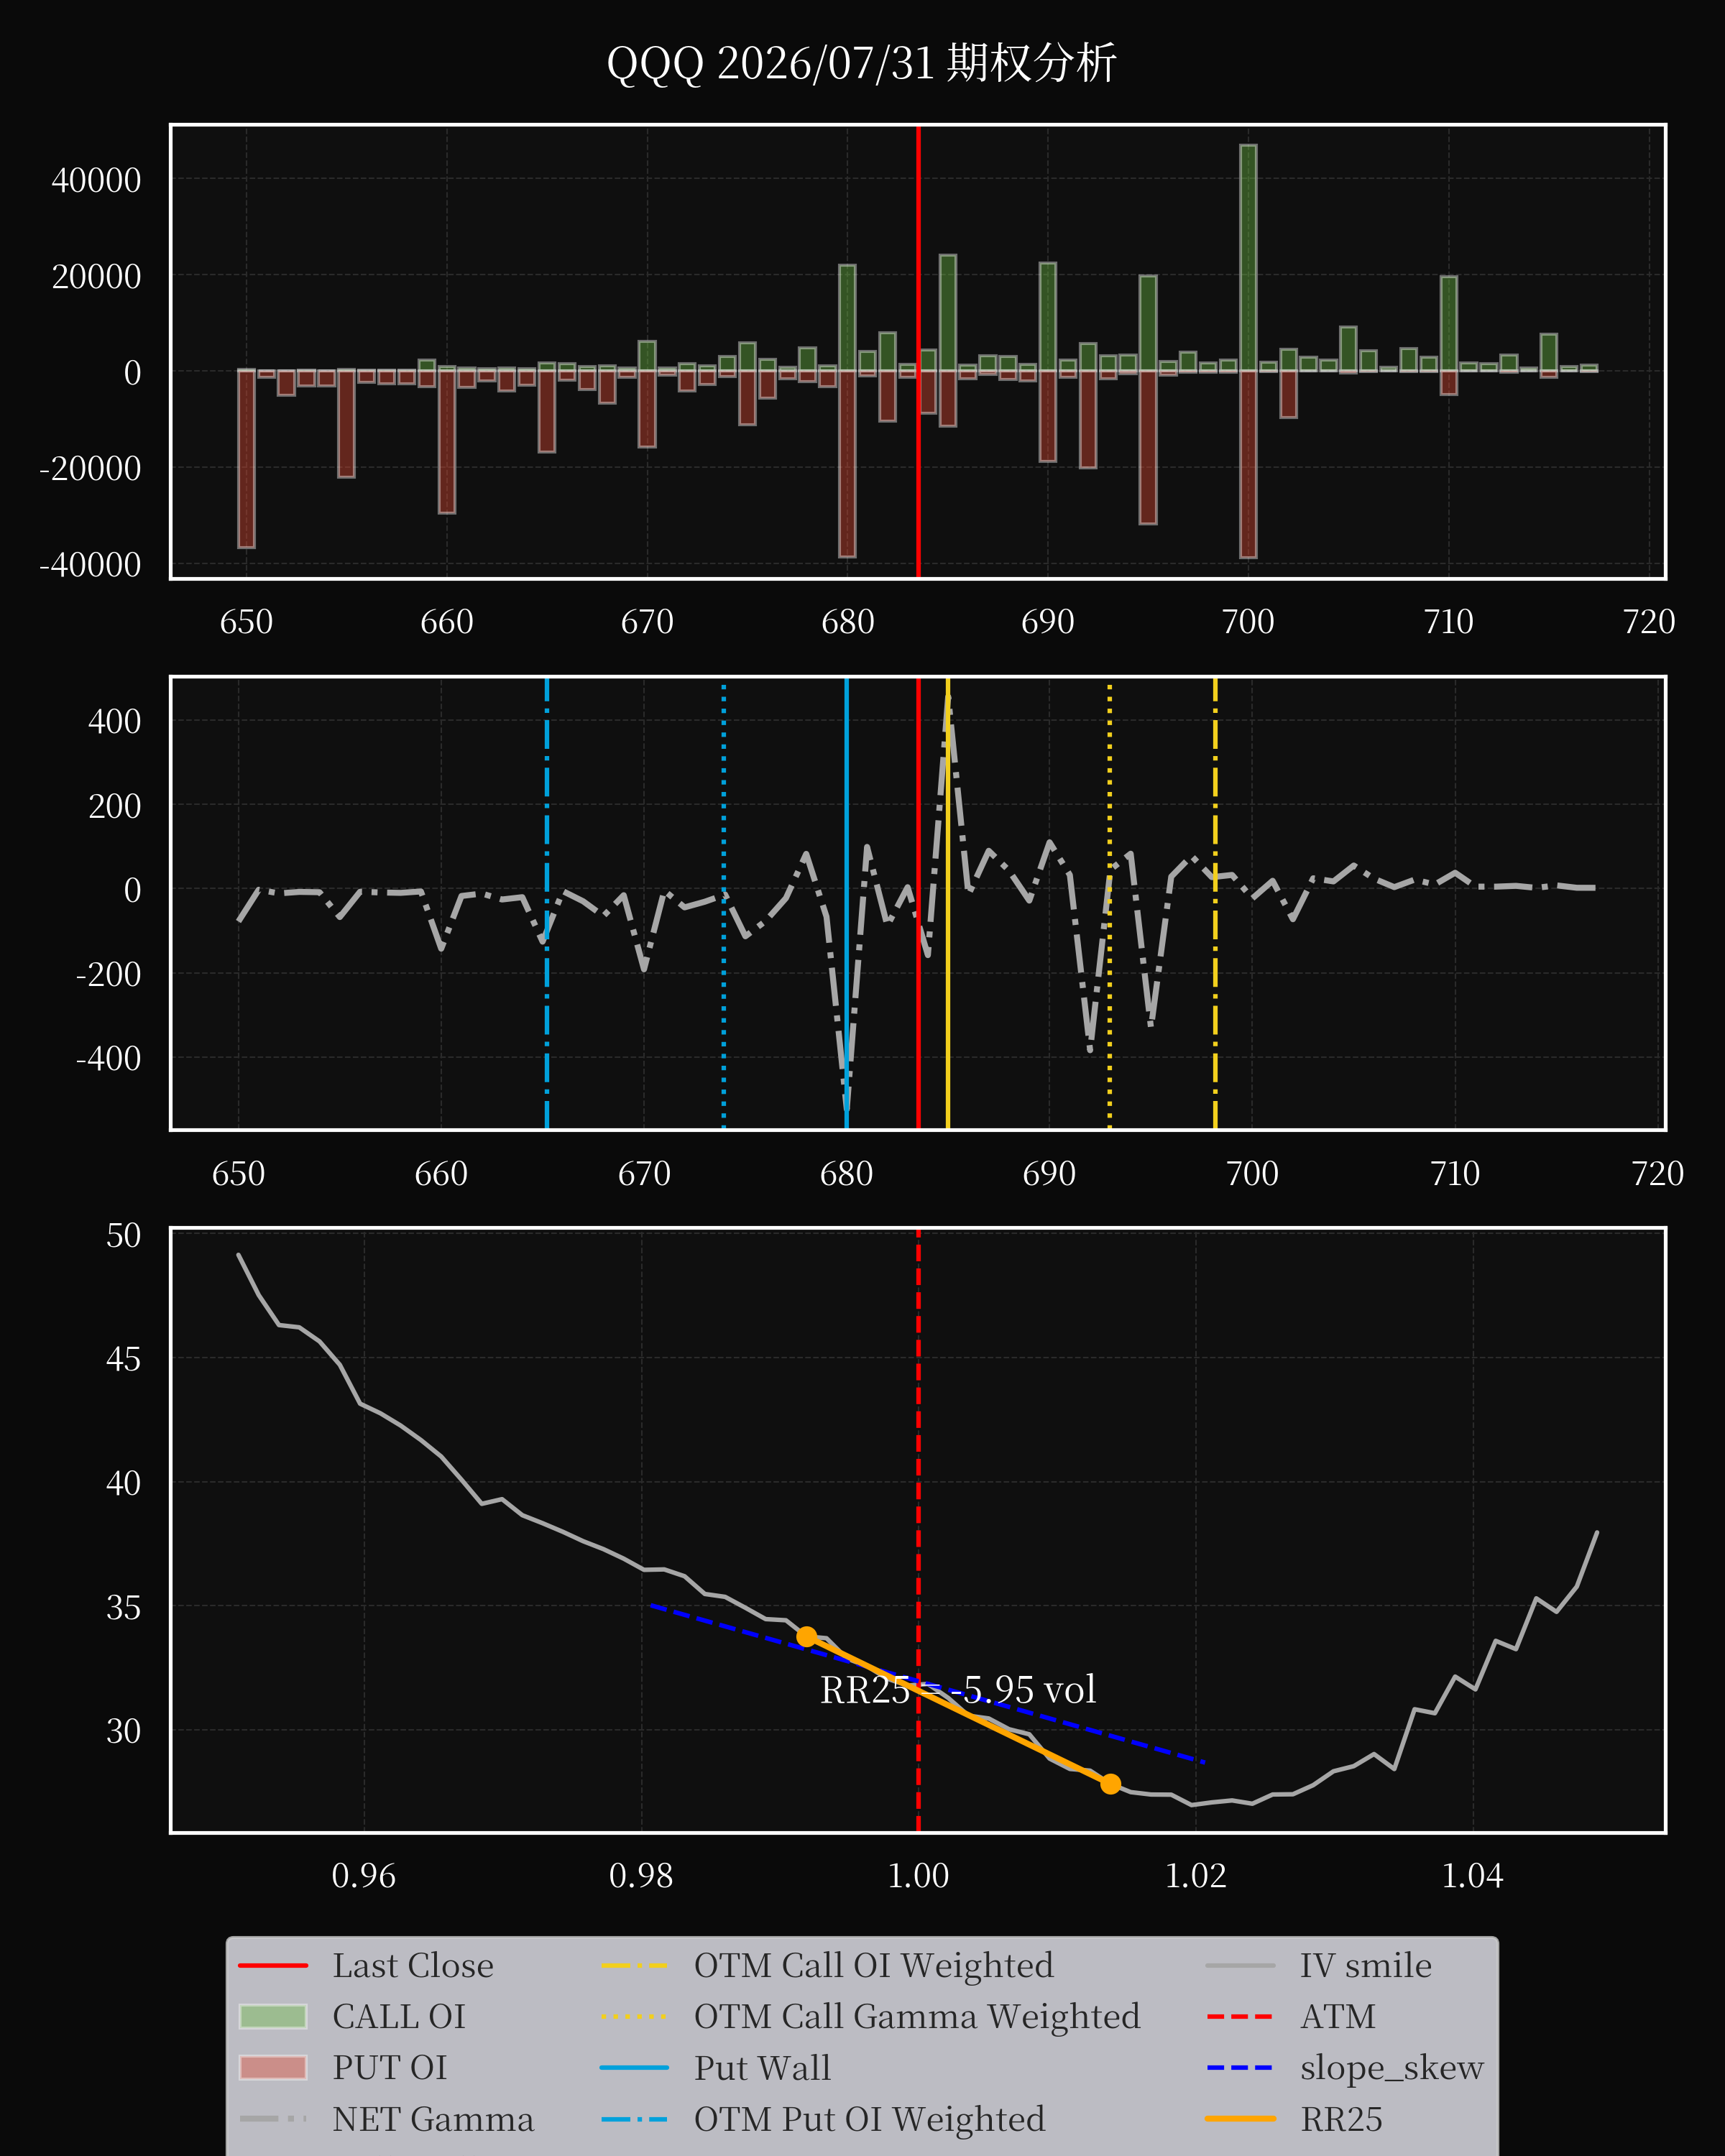
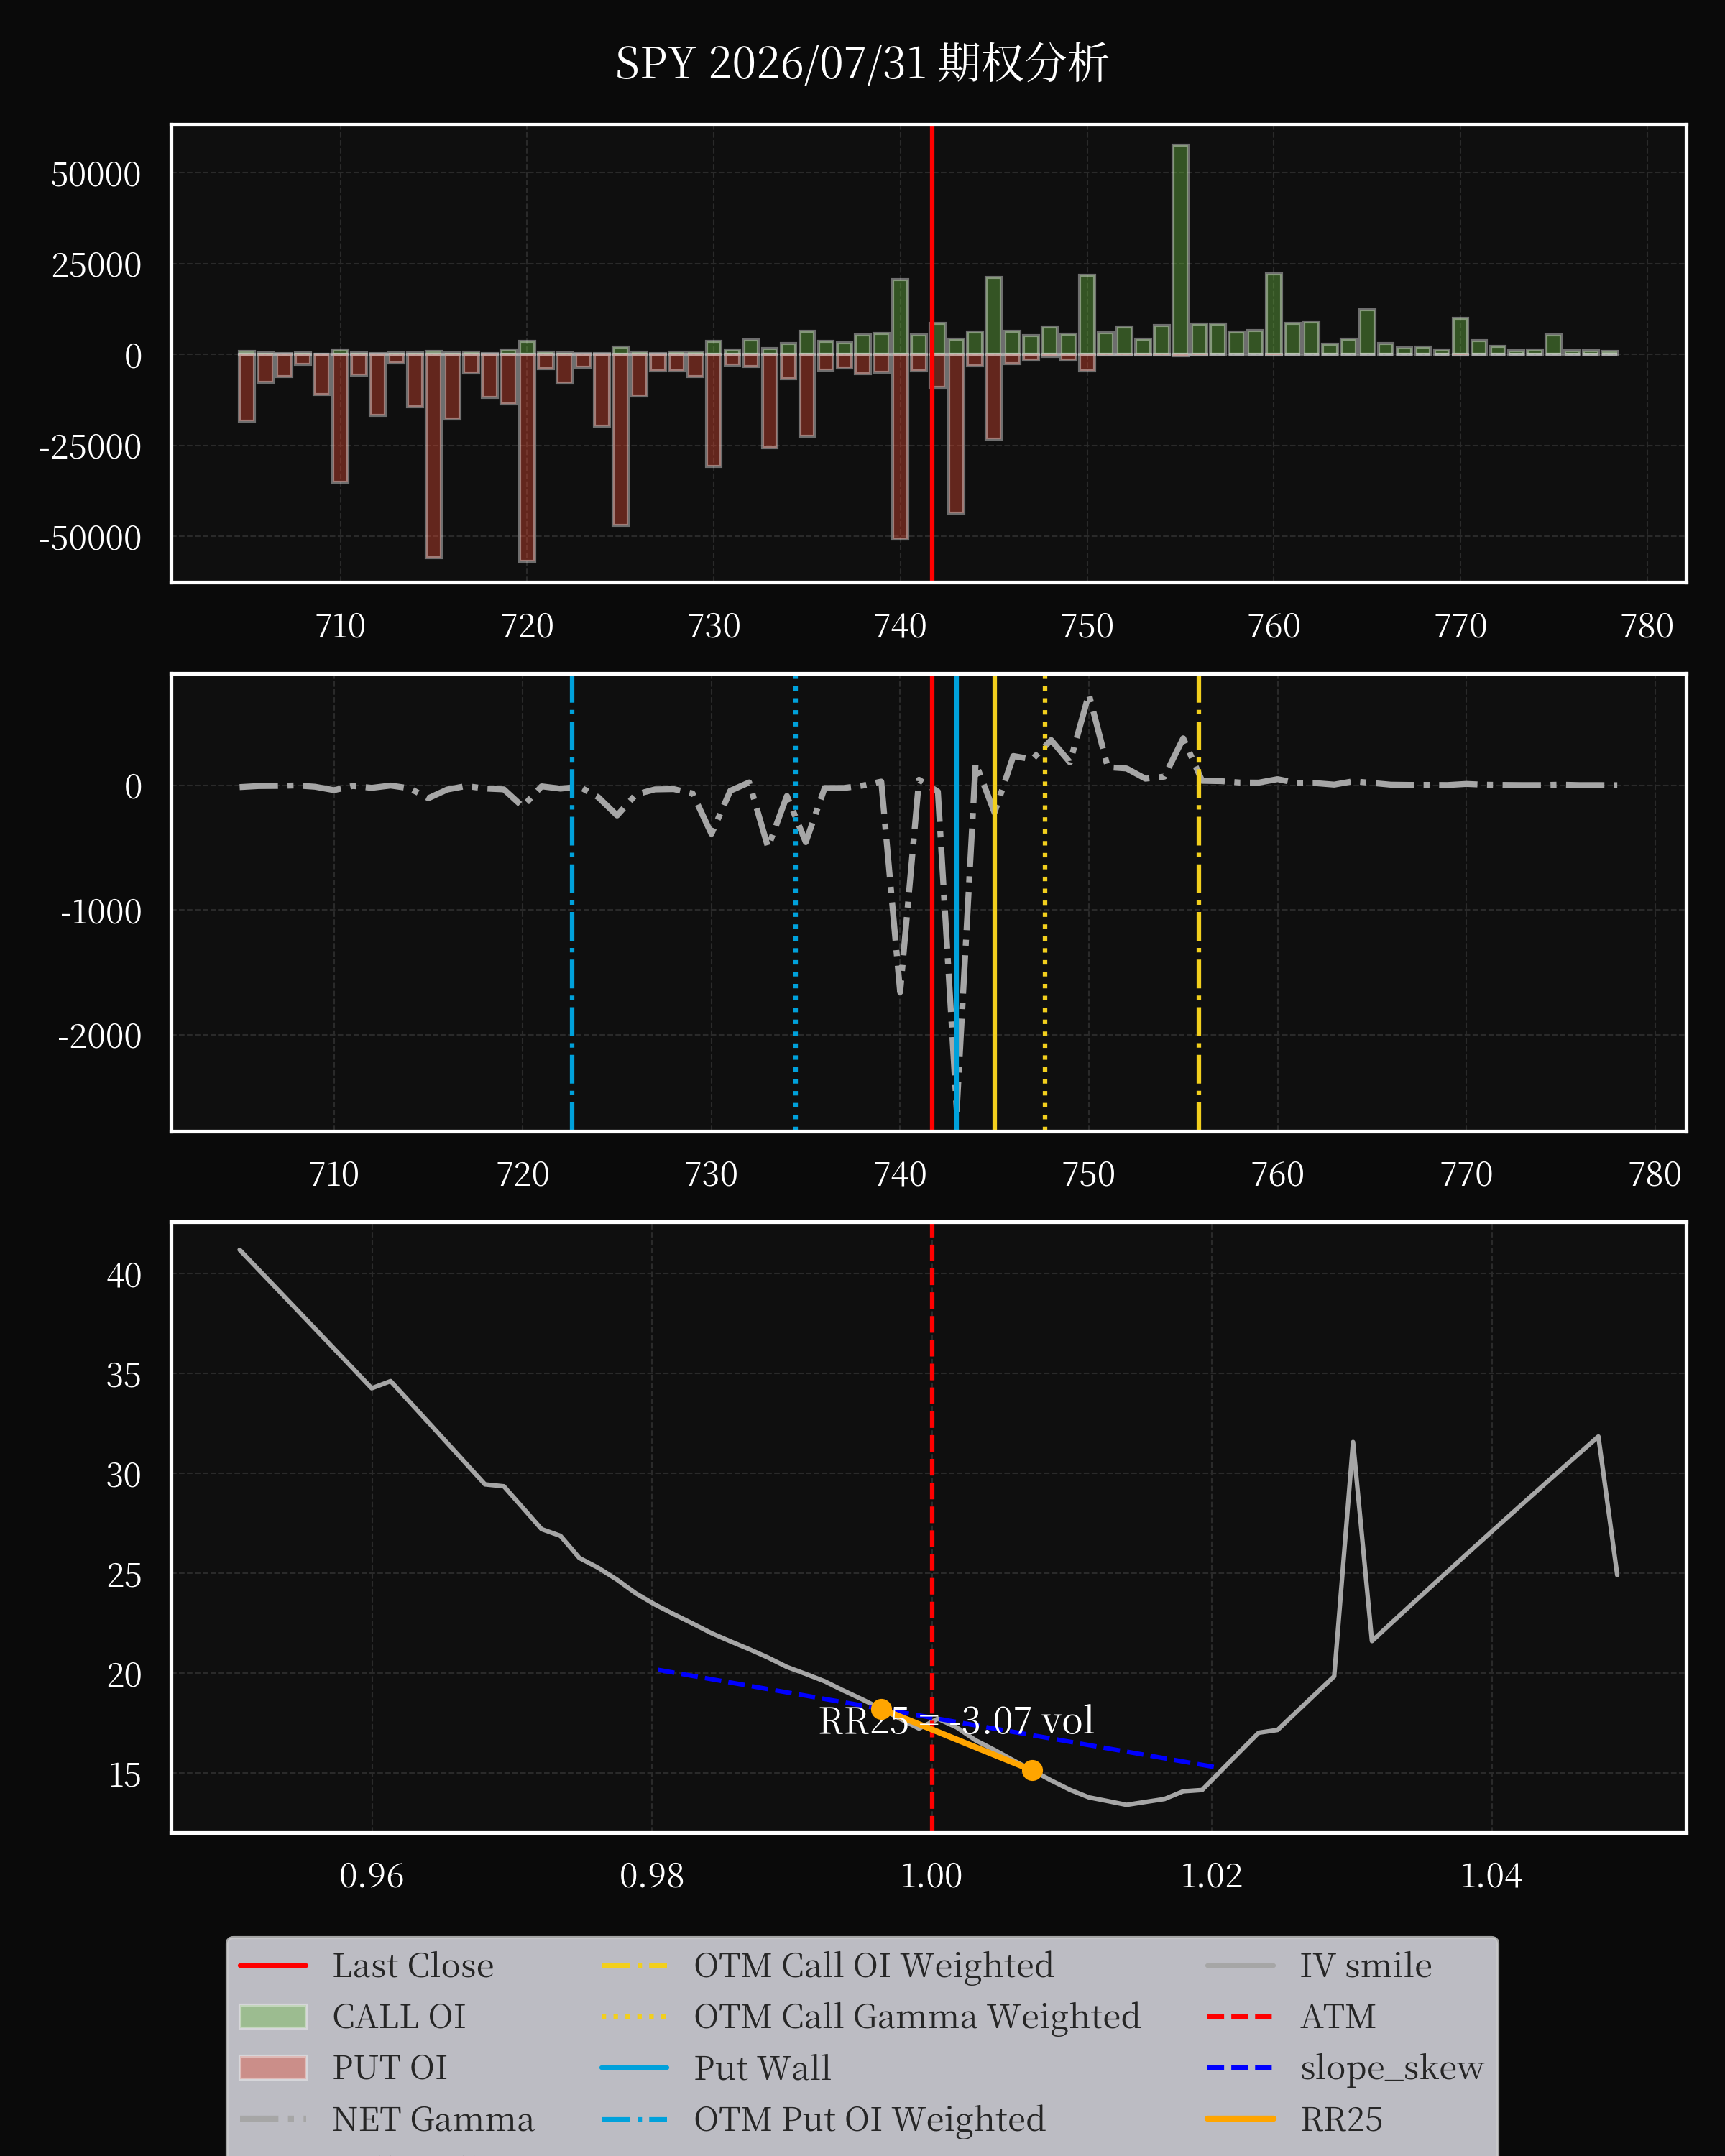
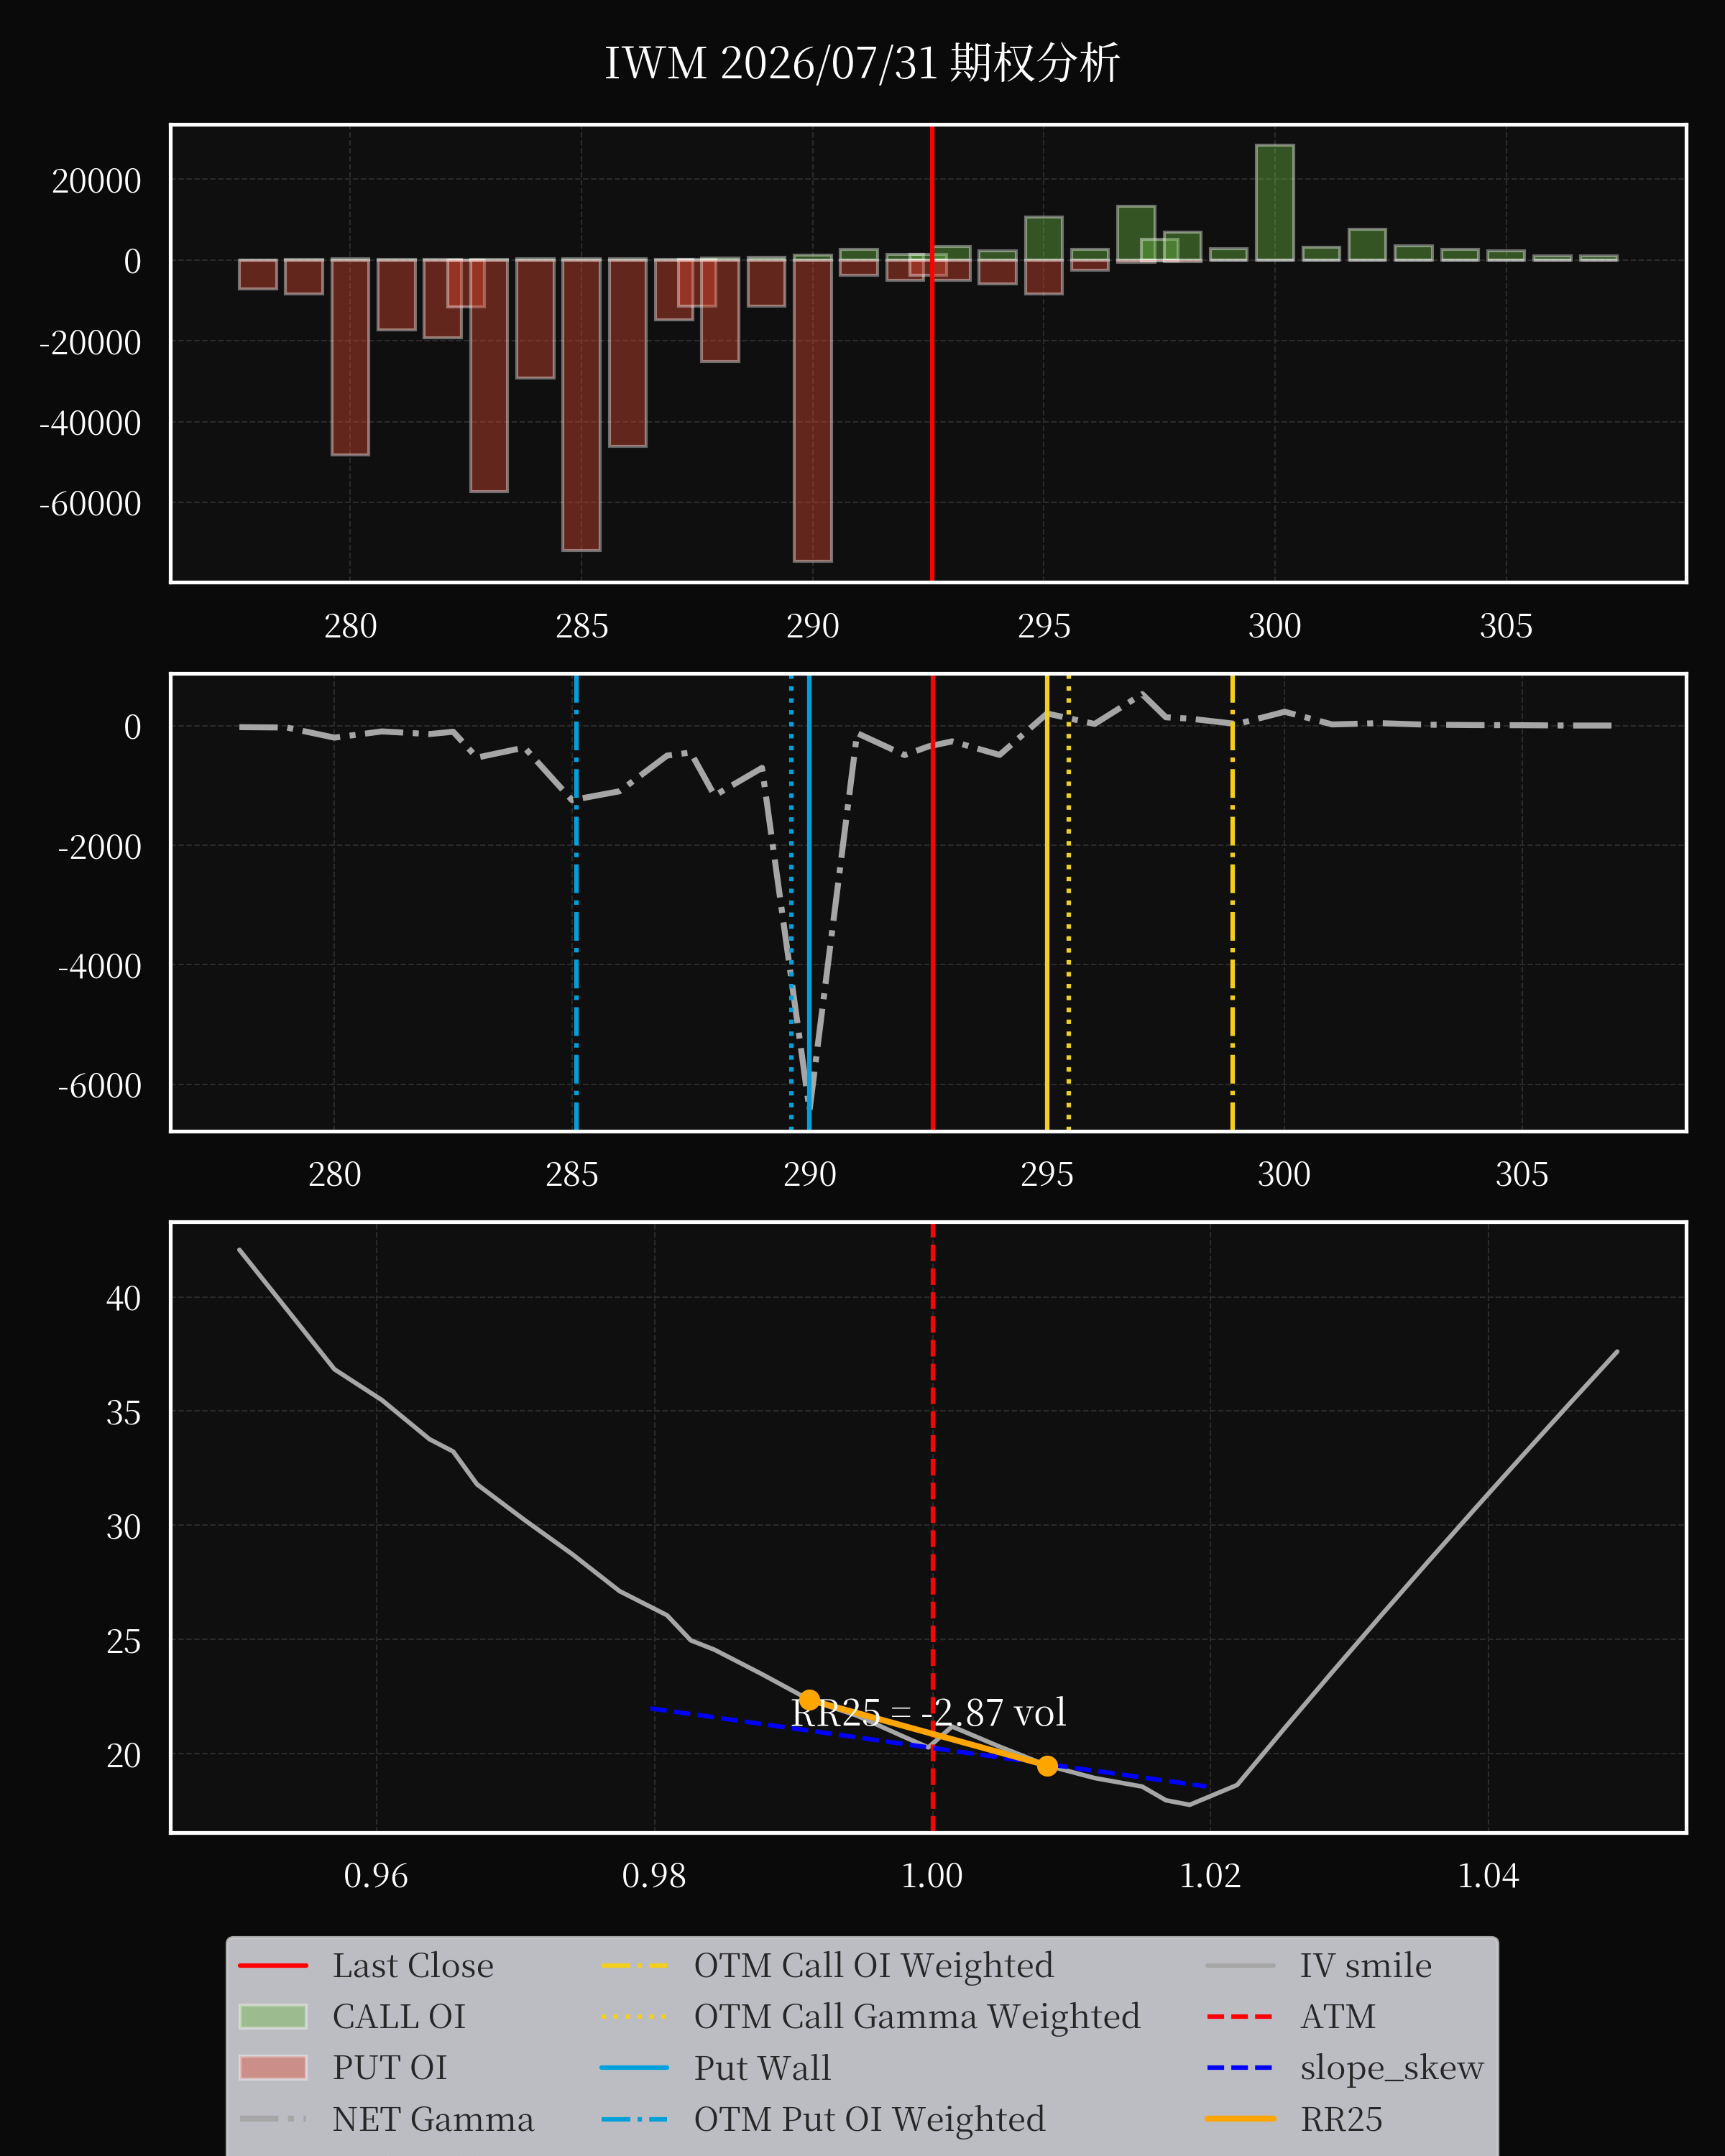
概览
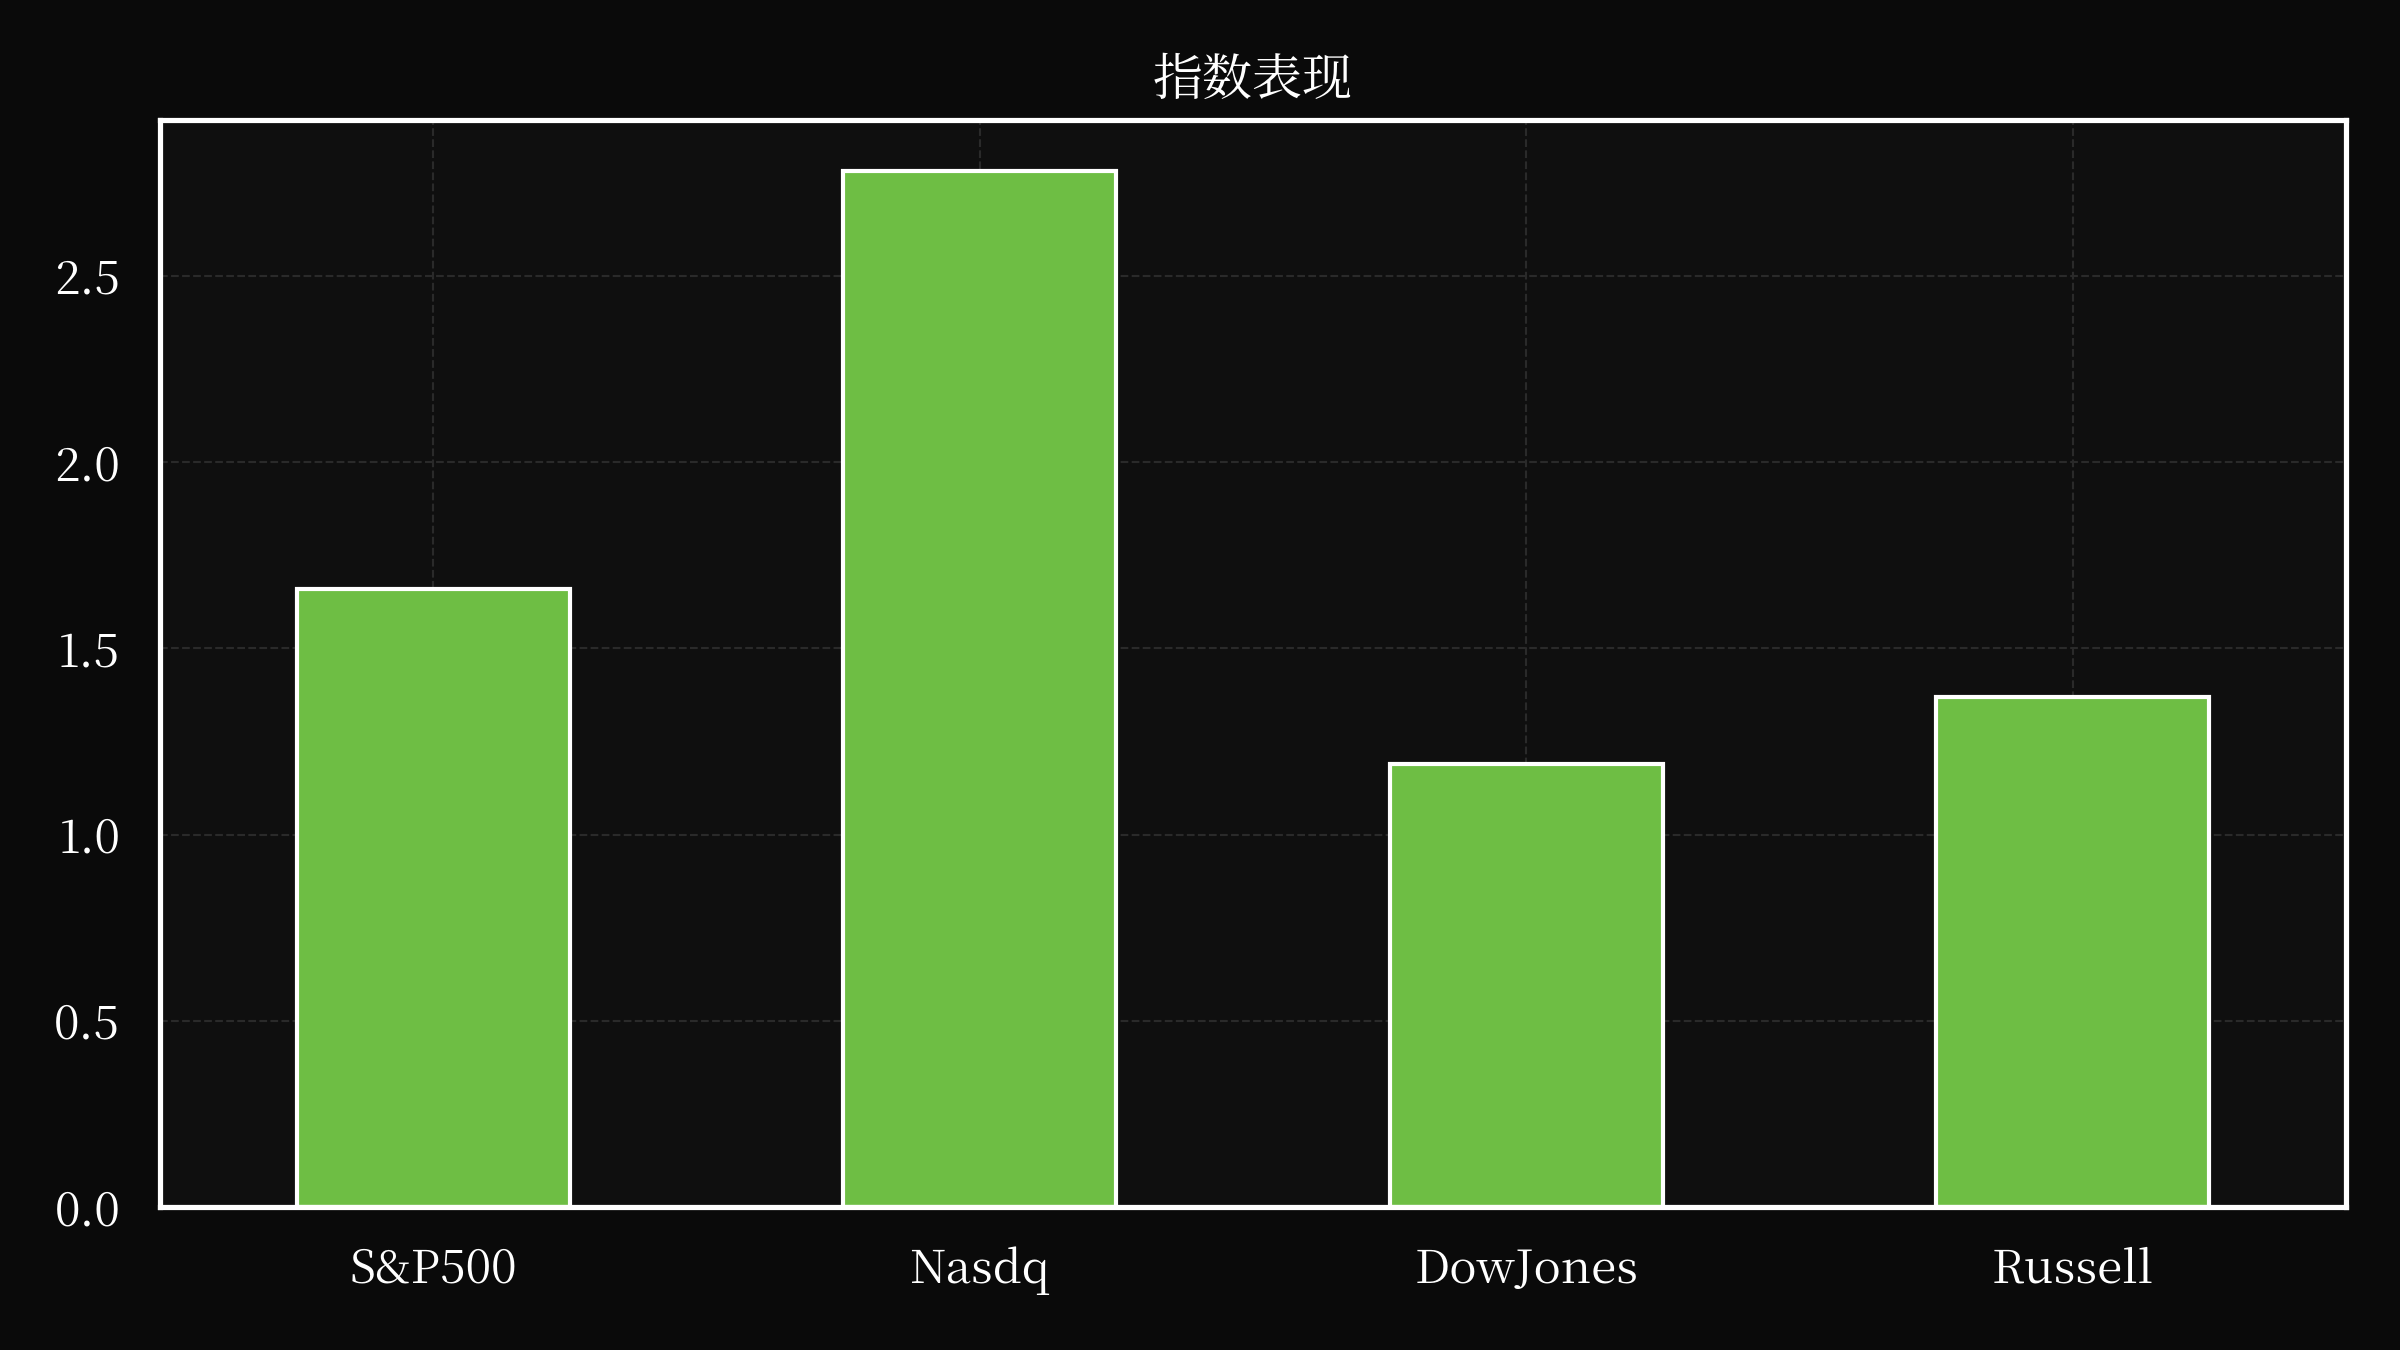
市场正经历美联储信号迥异、企业盈利波动以及地缘政治风险等多重复杂因素的交织,投资者情绪亦呈现分化。美联储主席Kevin Warsh在最新会议后的模糊表述——政策会议上虽维持利率不变,但未提供明确的未来加息指引——加剧了市场的困惑和怀疑。尽管通胀率仍顽固地高于美联储2%的目标,但缺乏对降息的明确承诺导致美国国债收益率曲线陡峭化,两年期国债收益率飙升至2007年以来的最高水平。这种政策不确定性对股市造成压力,尤其是大型科技股,投资者正在权衡“高利率长期化”环境的影响。市场对美联储言论的反应通常滞后于实际政策行动,而这一事件凸显了可信度和清晰度对驱动波动性的作用,即使基本面(如通胀)保持不变。
今日公布的企业盈利报告喜忧参半,加剧了人工智能领先企业与落后企业的市场分化。微软表现突出,季度利润增长31%,Azure云业务实现强劲增长,受益于人工智能的采用和企业需求。该公司的股价盘前上涨超过16%,反映了投资者对其人工智能战略和运营执行力的信心。与此相反,Meta Platforms的表现令人失望,营收和利润均低于预期,原因在于不断上升的法律责任和人工智能投资步伐低于预期。这家社交媒体巨头在人工智能支出方面的谨慎态度和持续的监管风险削弱了市场热情,股价下跌近8%,投资者正在重新评估其增长轨迹。这两家科技巨头的对比突显了该行业的差异化前景:那些成功将人工智能基础设施货币化并应对法律挑战的企业表现优于那些仍在努力将炒作转化为实际成果的企业。
地缘政治紧张局势持续向全球市场注入不确定性,伊朗冲突在美国对袭击美军采取空袭行动后升级。溢出风险推高了油价,布伦特原油价格短暂突破每桶90美元,并重新引发了对能源安全和供应链韧性的争论。与此同时,欧洲的监管和政治摩擦——特别是欧足联对国际足联新商业化战略的抵制威胁——紧张了体育管理机构与其成员协会之间的关系,威胁了国际赛事的财务稳定。虽然这些发展看似边缘化,但它们对大宗商品市场、保险业和更广泛的风险偏好产生影响,提醒投资者政治发展通常先于或加剧金融波动。政策、企业业绩和地缘政治冲击的相互作用定义了今天的市场格局,清晰度难以捉摸,风险溢价随着每一条新消息而波动。
### 美联储政策歧义及其市场影响
美联储最近决定维持利率不变,尽管通胀持续存在,这凸显了一个关键挑战:在不牺牲独立性的前提下,沟通一条可信的未来路径。尽管政策制定者避免了明确的降息承诺,但缺乏前瞻性指引导致收益率曲线陡峭化,两年期美国国债收益率攀升至2007年以来的最高水平。这一动态反映了市场的重新校准,投资者正在为延迟宽松政策的可能性定价,即使通胀率仍然高于目标水平。缺乏明确的“点阵图”或前瞻性指引加剧了不确定性,尤其是对于房地产和公用事业等对利率敏感的行业,这些行业对借贷成本敏感。美联储的可信度取决于其锚定预期的能力;然而,前后不一致的表述可能会侵蚀信任,使未来的政策转变更具破坏性。投资者现在权衡的不仅是数据,还有围绕数据的信息,仔细审查每一条评论以寻找委员会内部共识和潜在转变的线索。
### 盈利分化凸显人工智能投资现实
微软和Meta盈利结果的鲜明对比表明,人工智能的采用在科技行业并不均衡,这对估值和增长预期具有深远影响。微软Azure的增长和人工智能驱动的收入超出预期,验证了其对云基础设施和企业人工智能解决方案的战略押注,巩固了其在人工智能价值链中的领导地位。相反,Meta的困境——源于更高的法律成本、低于预期的AI支出和较弱的自由现金流——凸显了在没有明确货币化途径的情况下,过度承诺未经验证的AI项目所带来的风险。市场对这些结果的反应表明,更广泛的转变:投资者现在不仅需要人工智能投资,还需要切实的收益,无论是通过降低成本、创造新的收入来源还是实现竞争差异化。Meta谨慎的方法虽然审慎,但未能让市场放心,导致其股价大幅重估,尽管其规模庞大。这种分化表明,只有那些在人工智能商业化方面取得可衡量进展的公司才能维持溢价估值,而其他公司则面临着持续的压力来证明其估值。
### 地缘政治风险及其市场影响
地缘政治发展,特别是在中东和欧洲,继续影响市场情绪和风险溢价。涉及伊朗的冲突升级不仅推高了油价,也加剧了对供应中断和更广泛的地区不稳定的担忧。能源市场仍然动荡,原油价格对新闻和军事姿态反应敏锐。与此同时,欧足联对国际足联新商业化战略的抵制威胁为体育行业带来了监管和声誉风险,可能会影响赞助收入和转播协议。这些事件表明,地缘政治和监管冲击如何迅速改变风险认知,影响从大宗商品价格到保险承保和投资流动的各个方面。对于投资者而言,挑战在于区分短期噪音和长期结构性转变,因为市场通常对新闻反应过度,然后基本面重新发挥作用。政策、企业战略和全球事件的相互作用因此要求采取细致的方法,多元化和情景规划成为应对不确定性的基本工具。
观察名单
BTI
以下为关键信息的分析,旨在提高清晰度:1. 整体财务表现(2026年上半年)
* 收入: 集团收入增加,主要得益于可燃产品增长。
* 调整后的运营利润: 增加,原因如下文所述。
* 调整后的净融资成本: 降低,由于利息支出减少。
* 调整后的税费: 降低,由于税务审计和结算相关的调整。
* 调整后的稀释每股收益: 增加,与运营利润的调整因素相同。
2. 关键调整项目及其影响
* 加拿大批准计划费用: 因支付与涉及历史烟草相关诉讼的法庭上诉判决和解相关的款项而确认了一项重大费用(约合英镑.)。 该费用按加拿大所有来源的税后净收入的百分比计算,不包括新类别产品。
* ITC酒店剥离收益: 因部分出售ITC酒店业务而确认收益英镑.。
* 加拿大限制性现金利息: 确认了一项费用英镑.,与作为和解协议的一部分在加拿大持有的受限制现金产生的利息相关。
* 对联营公司和合资企业税后业绩的调整: 进行了调整,以反映加拿大和解协议的影响。
* 税收调整: 税率变化以及与税务审计相关的调整导致税费降低。
* 股份支付: 进行了调整,以反映股份支付计划对每股收益的影响。
3. 关键指标与细分
* 无烟产品销量: 无烟产品消费者数量基于销售数据和消费者跟踪研究进行估算。
* 价格/组合: 该指标反映了期间之间收入的变化,同时考虑了销量和价格变化。
* 收入构成: 收入按产品类别(蒸汽产品、加热产品、新型口含产品、新类别产品、传统口含产品、无烟产品和可燃产品)以及地理区域(美国、美洲和欧洲、亚太地区、中东和非洲)进行细分。
4. 融资与债务
* 债务组合: 集团通过组合方式管理其债务。
AQMS
Aqua Metals 报告了成功的第二季度,标志着其 Headwaters ARC 电池回收和关键矿物回收园区从技术验证阶段过渡到商业执行阶段。公司分阶段的商业化计划旨在应对不断增长的磷酸铁锂 (LFP) 电池市场,最初侧重于第一阶段——利用成熟的商业设备回收来自分类 LFP 材料的铜、铝和高品位黑物质,建立收入途径的同时降低风险。第二阶段将集成 AquaRefining™ 技术,将黑物质升级为电池级碳酸锂、磷酸铁和石墨,从而显著提高价值获取。Aqua Metals 在关键里程碑方面取得了进展,包括在 Midwest 地区获得最终的特定地点尽职调查机会,包含约 150,000 平方英尺的工业空间和 50 多英亩土地,靠近六个主要的 LFP 电池超级工厂项目。公司通过创新中心和示范工厂继续改进其技术,累计运营时间超过 5,000 小时,并验证了商业工艺流程。值得注意的是,Aqua Metals 被选中参与能源部资助的计划,该计划评估用于镍和钴回收的电化学替代方案。鉴于公司认为 LFP 电池的快速扩张正在创造一个服务不足的市场,Aqua Metals 的分阶段方法,将成熟的机械处理与其 AquaRefining™ 技术相结合,旨在提供具有成本效益且环保的解决方案。公司 2026 年剩余时间的首要任务包括确定选址、选择设备合作伙伴、敲定原材料和销售协议,并完成资本形成以支持第一阶段的执行,同时保持对资本部署的严格控制。
DXC
戴克科技 (DXC Technology) 报告2027财年第一季度营收30亿美元,同比下降5.1%,有机下降6.7%。订单额达30亿美元,同比增长5%,订单与账单比率为0.99倍,表明销售转化存在轻微不足。公司实现息税前利润率6.9%,报告经调整的息税前利润为1.5亿美元。稀释每股收益降至0.73美元,同比大幅下降41.2%,非GAAP稀释每股收益为0.40美元。尽管营收下降,戴克科技强调其“快车道”方法带来的创新重点,推动人工智能驱动的平台开发。公司经营活动产生的现金流为3.14亿美元。戴克科技宣布了7000万美元的股票回购计划。全年业绩指引预计总营收在121亿美元至123.5亿美元之间,有机下降5.0%至3.0%,预计息税前利润率为6.0%至7.0%,稀释每股收益在2.40美元至2.90美元之间。各业务部门表现各异,咨询与工程服务同比下降1.2%,全球基础设施服务下降9.4%,保险软件及服务则增长1.9%。管理层强调了非GAAP财务指标的重要性,包括对重组成本、TSI成本和收购无形资产摊销的调整,同时承认这些指标的局限性并提供了与GAAP结果的对账表。
NCSM
NCS Multistage Holdings, Inc. (NCSM) 报告2026年第二季度业绩表现分化。营收增长得益于其差异化产品与服务,尤其Repeat Precision和美国业务表现突出。营收较一季度下降16%,主要由于加拿大销售额因季节性因素及客户整合而下降42%,国际营收增长37%及美国销售额增长7% 形成部分抵消。公司毛利率小幅提升至34%,受2025年收购的ResMetrics贡献影响,但受到加拿大及国际示踪诊断项目下滑的影响。经调整后毛利润为230万美元,经调整后毛利率为36%。销售、总管理及行政费用增加70万美元,系与待完成的Weatherford组合相关的战略收购活动所致。净利润较去年同期下降30万美元。公司目前重点支持Weatherford交易并为利益相关者创造价值。NCSM预计将于2026年下半年完成合并,具体取决于惯例审批。公司流动性状况良好,ABL融资额为1450万美元,与融资租赁义务相关的负债为1130万美元。自由现金流为现金流出30万美元,主要由于库存增加以及与加拿大税务重新评估相关的保证金。NCSM继续监测关键指标,包括净营运资本,并致力于在充满活力的油气市场中执行其战略。
ALGT
易捷旅行公司已获得额外融资,以支持其飞机购买和运营。 2026年7月27日,该公司完成了与Runway Seven Lender LLC的PDP协议的修订,获得了高达2310.28亿美元的全额追索贷款承诺,用于为波音新飞机支付预付款。这些贷款以波音采购协议为担保,采用一个月的Term SOFR利率,将于2028年3月31日到期,并在飞机交付时触发还款。与此同时,易捷旅行公司于2026年7月24日签订了一项新的信贷协议,允许其借入最高1.775亿美元的资金,以空客飞机为担保,并于2027年7月开始进行季度摊销付款。该协议补充了此前已报告的1.76亿美元信贷协议,目前已全额提取,用于为近期飞机交付提供融资,并体现了该公司持续努力管理其资本结构和支持增长。
FHI
联邦赫尔墨斯公司(Federated Hermes, Inc.)公布了2026年第二季度强劲的财务业绩,报告期内管理的资产总额(AUM)创历史新高,达9116亿美元,同比增长8%。权益类资产达到1096亿美元的历史最高水平,增幅达23%。公司每股摊薄收益上升至1.38美元,高于去年同期1.16美元,主要得益于货币市场和权益类细分领域的平均资产增加以及收购FCP基金管理人合伙企业(FCP Fund Manager, L.P.)。营收增长18%,达到2.388亿美元。董事会宣布每股派息0.38美元。值得注意的是,联邦赫尔墨斯在MDT量化投资解决方案(包括定制账户和SMA)的初步销售额创历史新高。尽管由于FCP收购相关的薪酬和专业服务费导致运营支出略有增加,但由于利息和股息收入下降,非经营性收入有所减少。年初至今,营收增长16%,资产管理规模达到9116亿美元。联邦赫尔墨斯管理涵盖权益类、固定收益、另类投资和多元资产解决方案等多种策略的资产,服务于全球范围内多元化的机构和中介客户。
ATR
安普泰集团(AptarGroup, Inc.)公布了强劲的2026年第二季度业绩,实现创纪录的销售额超过10亿美元,同比增长6%,核心销售额增长1%。公司业绩得益于其三大业务板块——医药、美容和包装——的增长,其中医药板块表现领先,受到消费保健品和注射剂强劲需求的推动。美容板块销售额显著增长10%,主要得益于香水和彩妆需求的强劲表现,而包装板块则受益于饮料销售额的显著增长,特别是瓶装水。尽管受到产品结构和运营因素的影响,毛利率面临压力,但安普泰对长期前景保持乐观,这得益于其核心业务特许经营权和运营改进。首席执行官Stephan B. Tanda强调,团队的奉献精神和公司以创新为导向的产品组合是业绩的关键贡献因素。上半年销售额增长8%,达到20.1亿美元。展望未来,公司预计所有业务板块将持续增长,重点关注处方药分配系统和主要美容市场。安普泰还宣布了季度现金股息和持续的股票回购活动。公司预计第三季度将实现稳健增长,并正在为领导层交接做准备,Gael Touya将接任首席执行官职务。这些结果表明安普泰正处于积极的发展轨道,其基础是强劲的市场需求和战略投资。
CAPR
卡普里科尔治疗公司(Capricor Therapeutics, Inc.)近期就其在研疗法Deramiocel获得重要更新。美国食品药品监督管理局(FDA)细胞、组织和基因治疗咨询委员会投票认为,该疗法对治疗杜氏肌营养不良症(DMD)患者的心肌病疗效不足。该委员会以3票赞成、9票反对的结果表明,现有证据尚不足以支持Deramiocel作为该罕见且危及生命的疾病的潜在疗法。 值得注意的是,该咨询委员会的建议不具约束力,FDA将在完成对公司生物制品许可申请(BLA)的全面审查后予以考虑。 尽管遭遇此挫折,BLA的FDA预计行动日期仍为2026年8月22日。卡普里科尔公司已通过新闻稿迅速公布了该委员会的决定,该新闻稿作为本8-K文件附件99.1,体现了公司对监管流程中这一关键进展的回应。
SOUL
Soulpower Acquisition Corporation 取得重大进展,其拟议与 SWB Holdings 及 SWB LLC 的业务合并已获得法院裁决批准。维尔京群岛高等法院商业司已批准出售 Bank of Asia (BVI) Limited (目前处于清算状态) 的特定资产、权利及财产予 SWB LLC (或其关联方)。此批准符合最初于 2025 年 11 月达成的资产出售协议条款,并标志着先前公布拟议交易中的一项关键条件已获满足。Bank of Asia (BVI) Limited 的联合清算人发起了该申请,并将此次成功结果作为 Form 8-K 的附件 99.1 以新闻稿形式提交。该进展凸显了 Soulpower Acquisition Corporation 在战略计划中的进展,并巩固了预期业务合并的基础。
IAN Financial Vision 是一家 AI 原生金融研究平台,结合了独家知识图谱、定量估值模型以及大语言模型,用以生成时点(point-in-time)投资研究报告。所有报告均通过结构化研究工作流生成,并在发布前经过人工审核。。