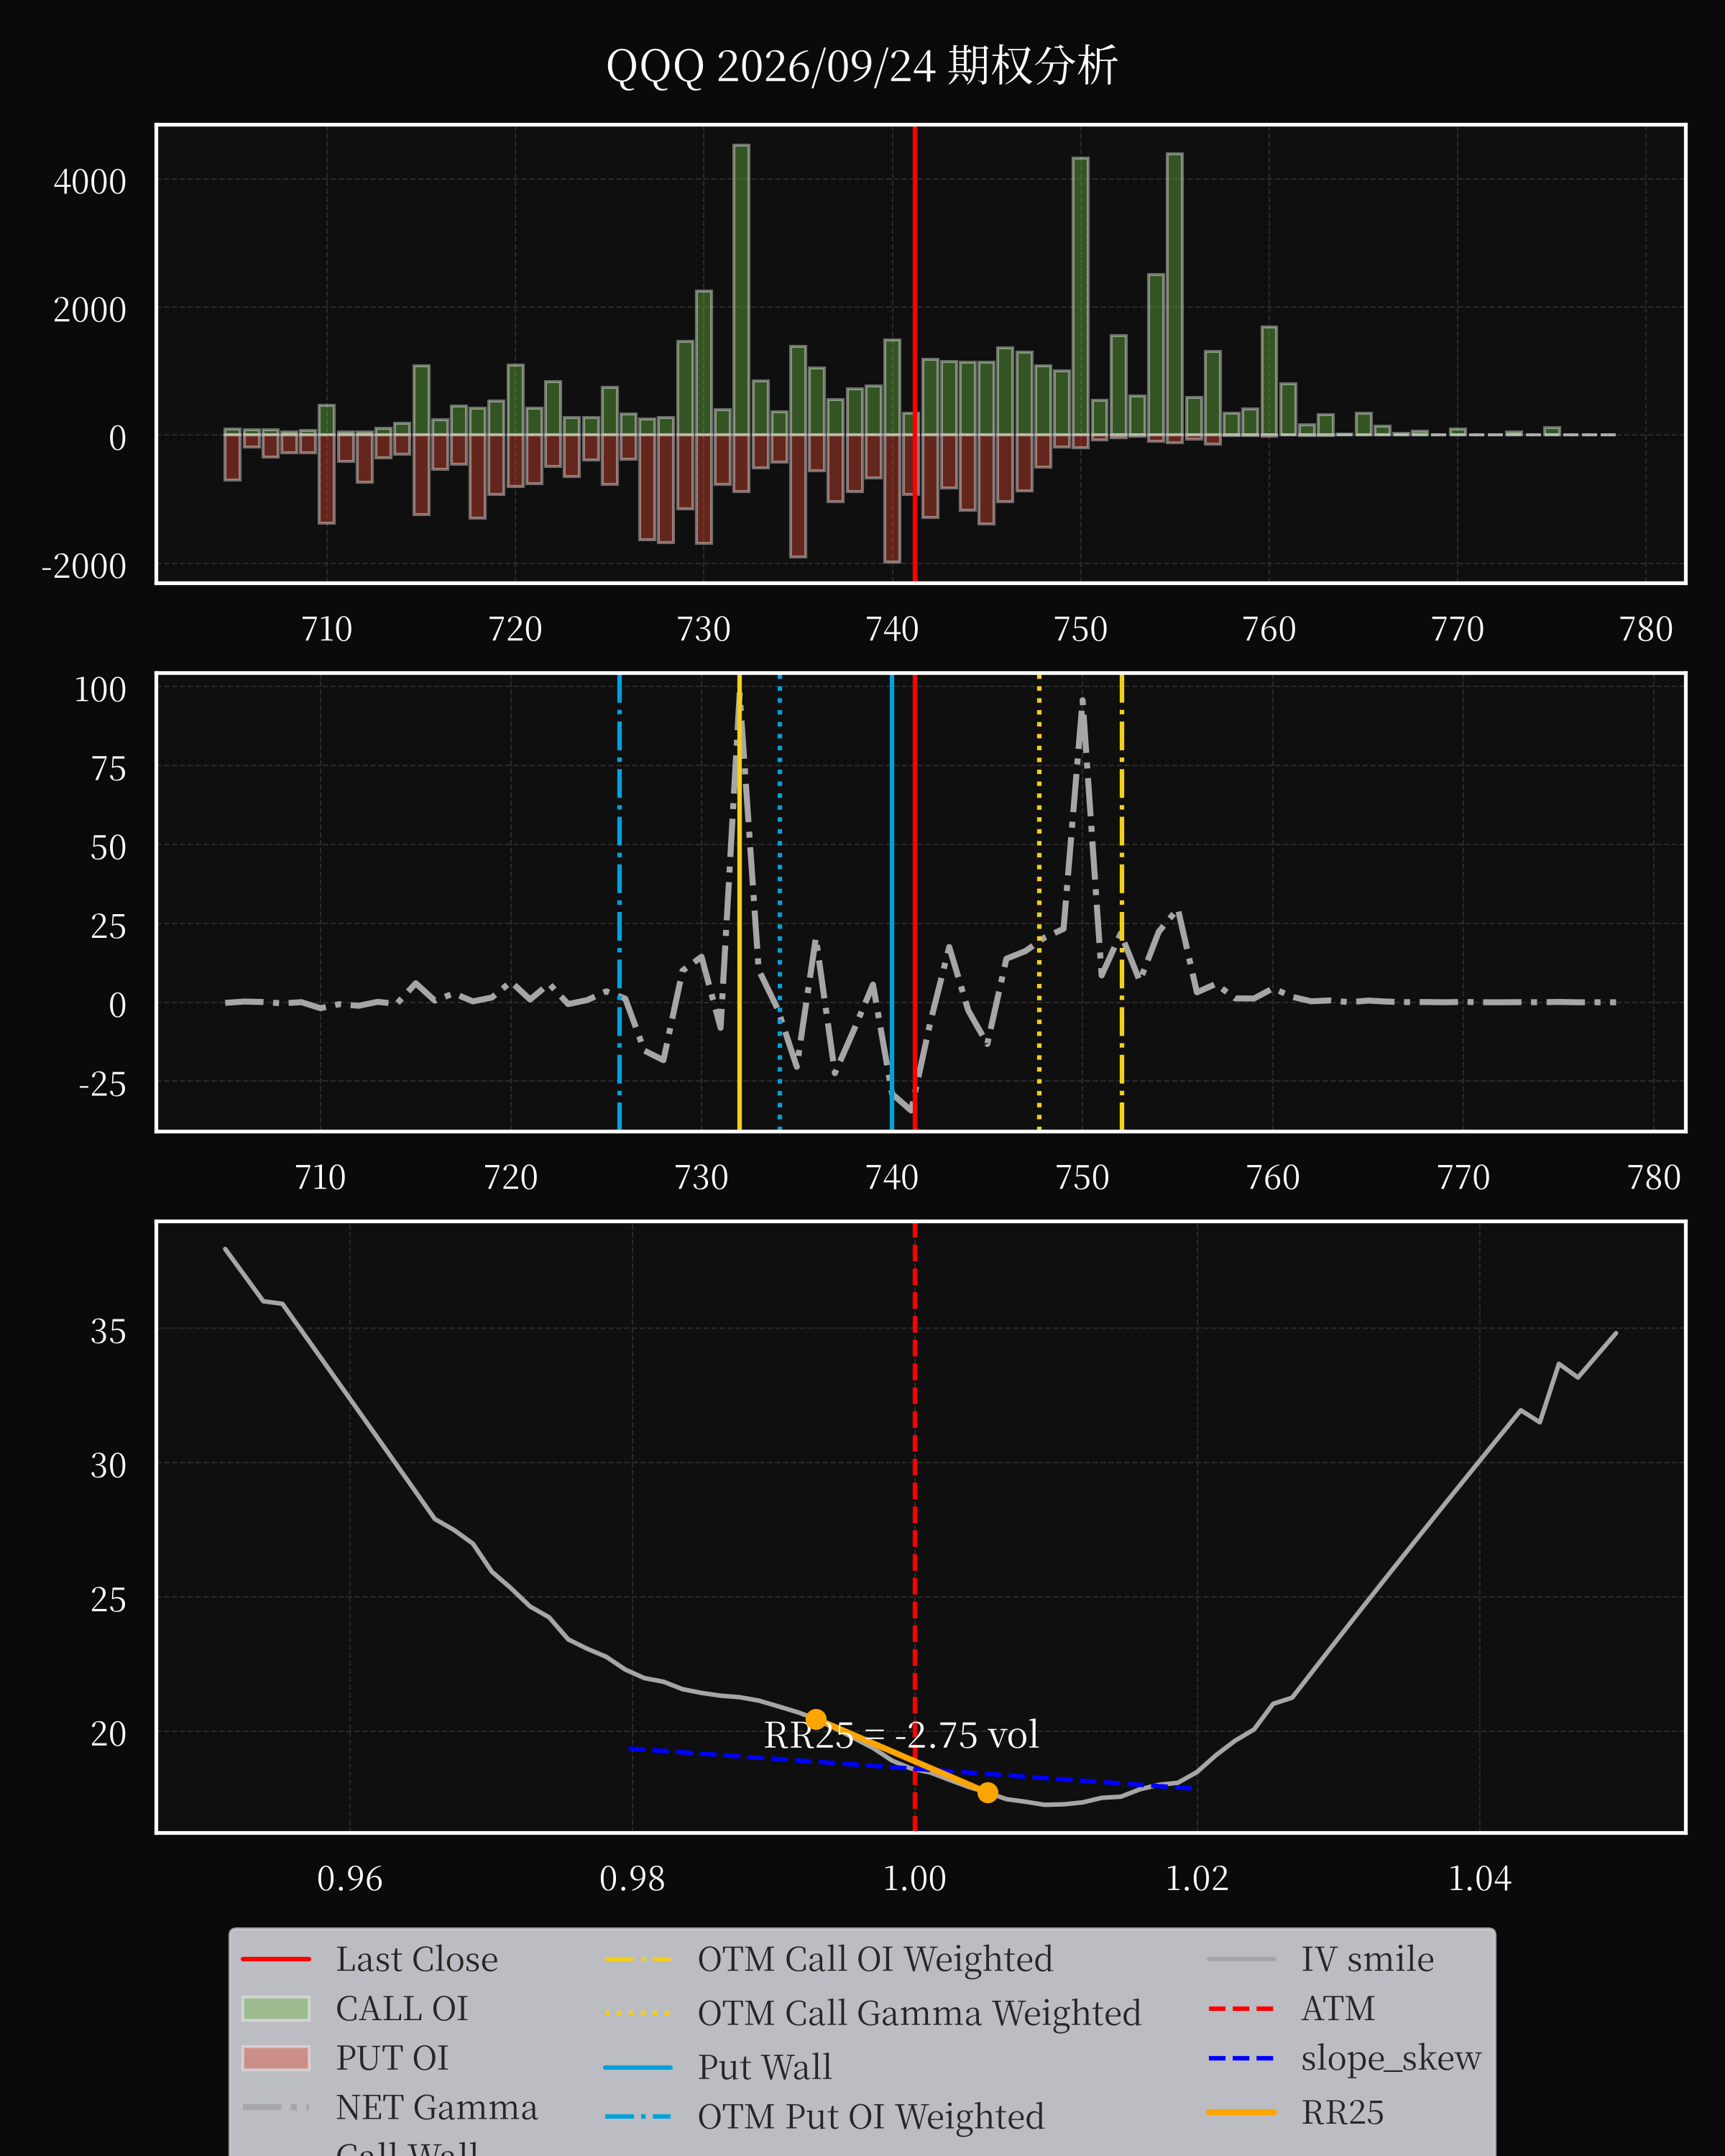
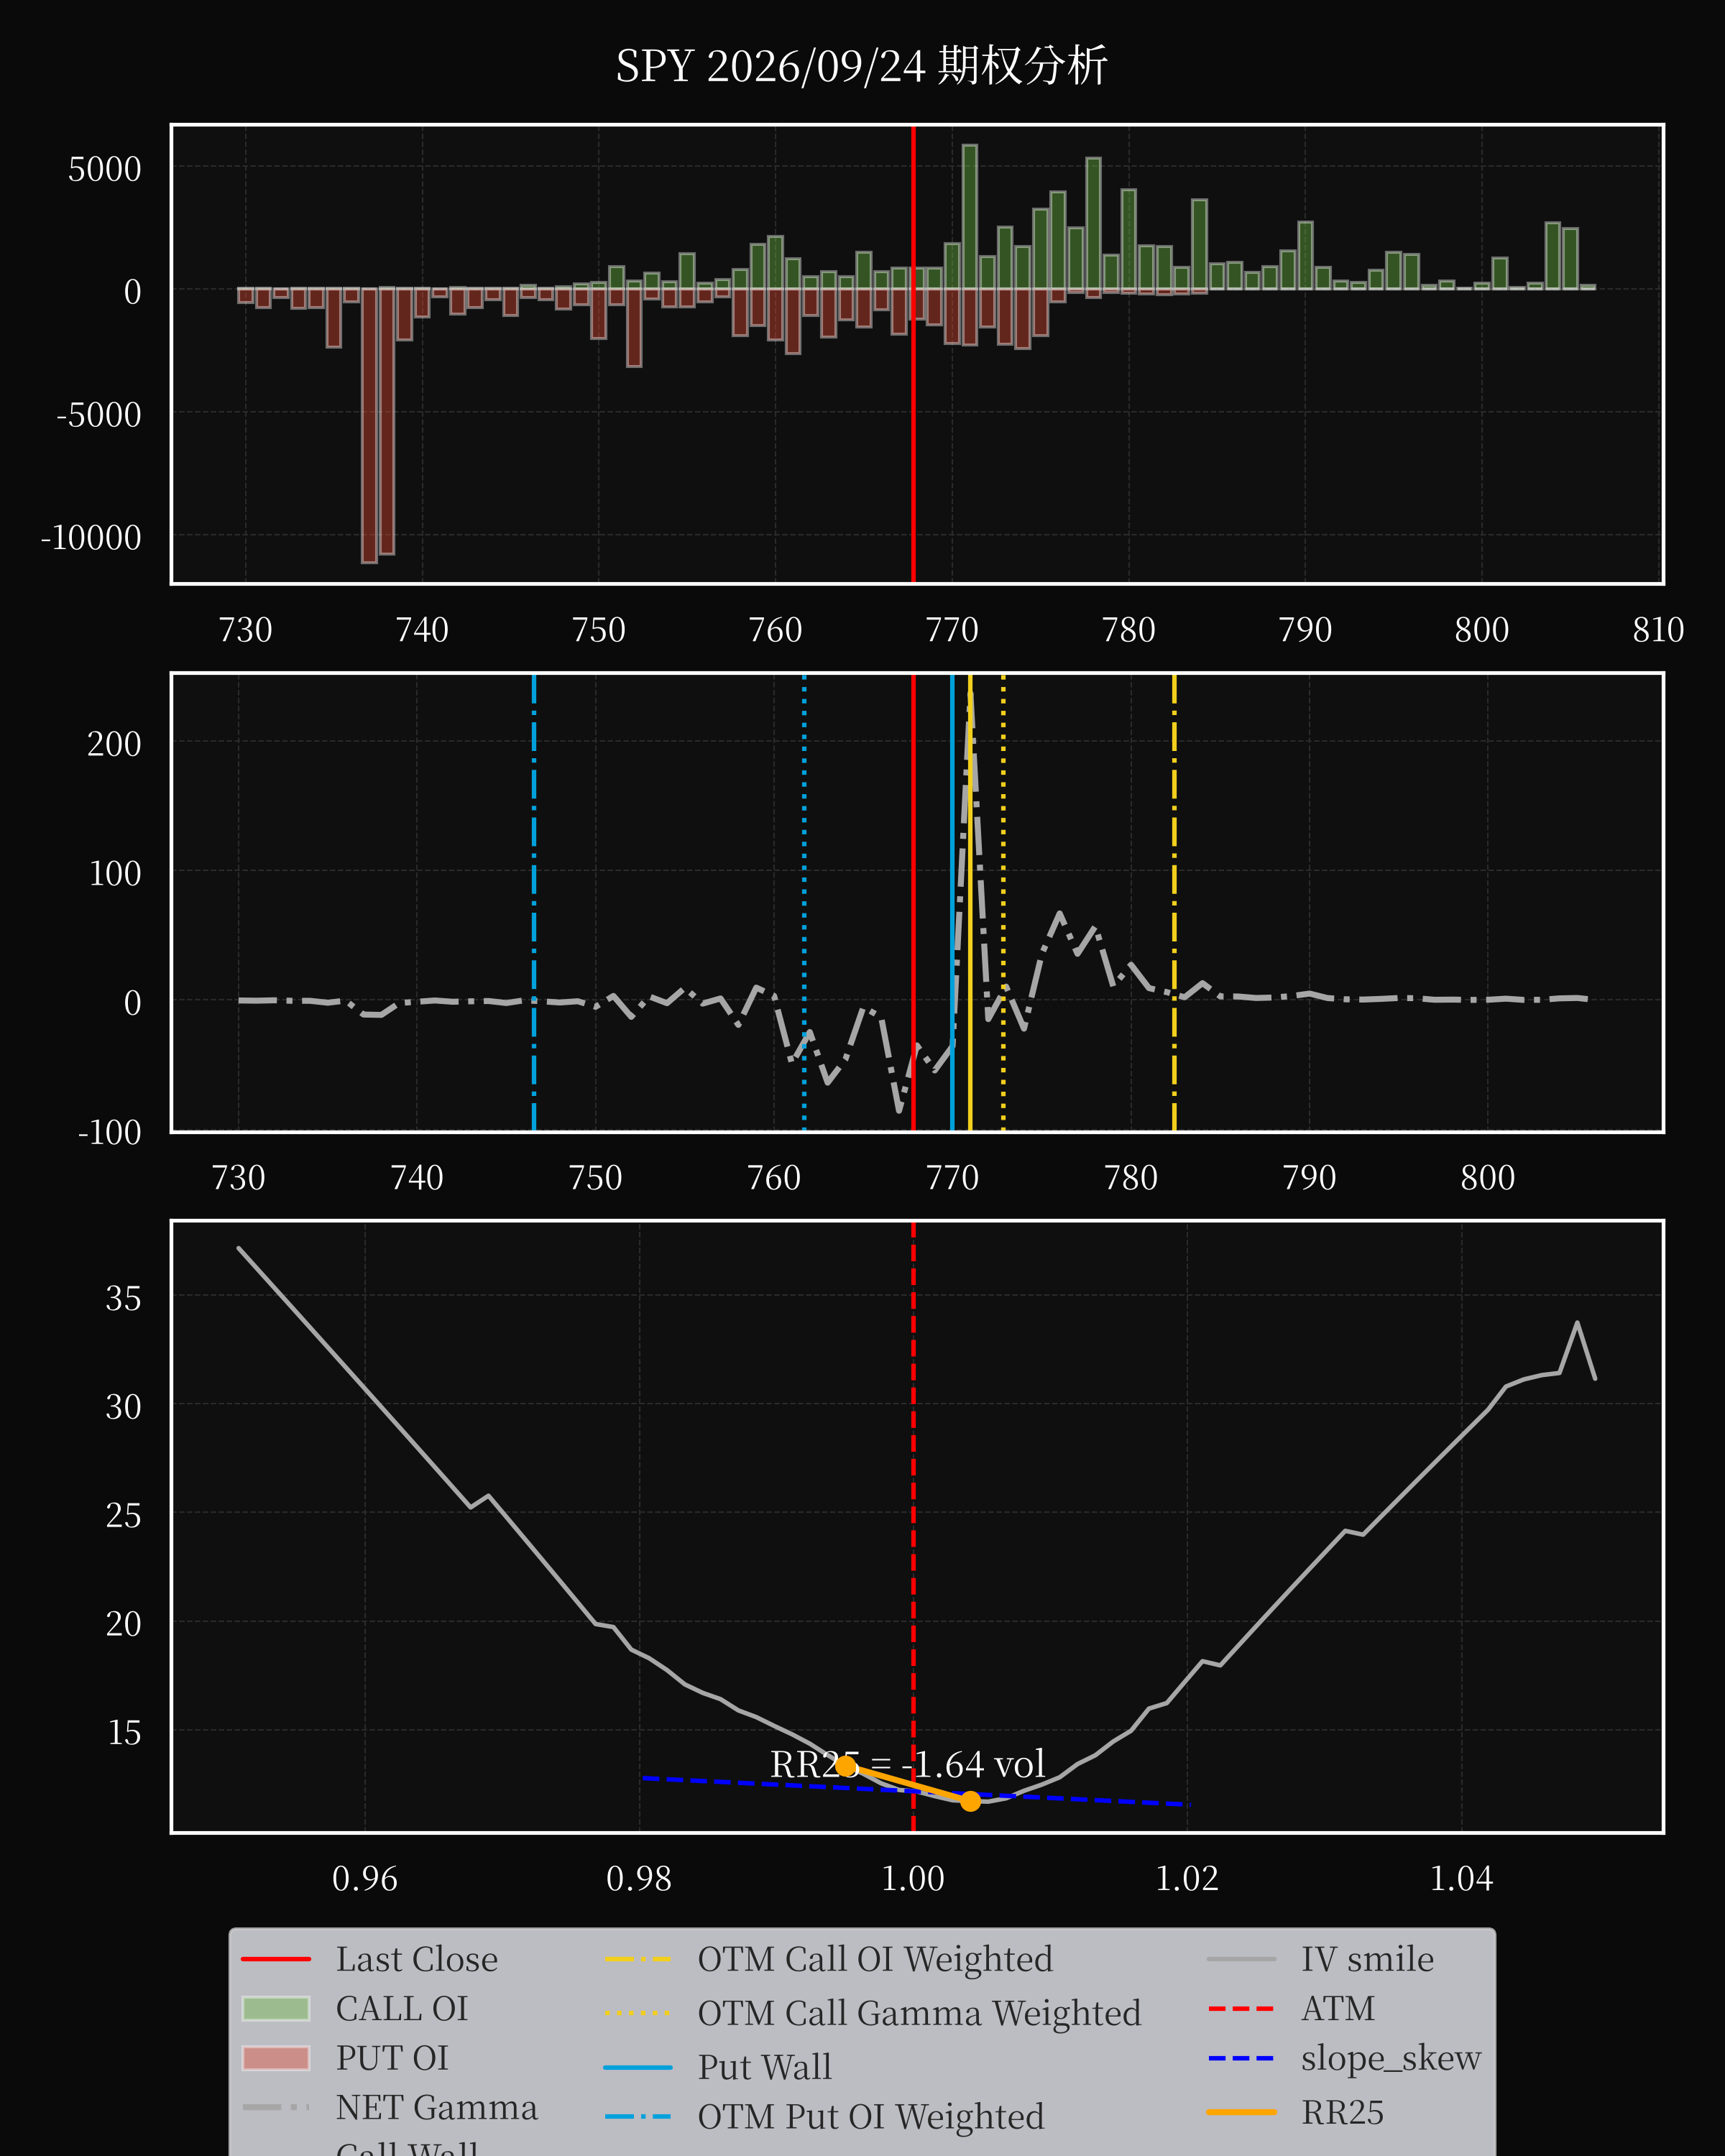
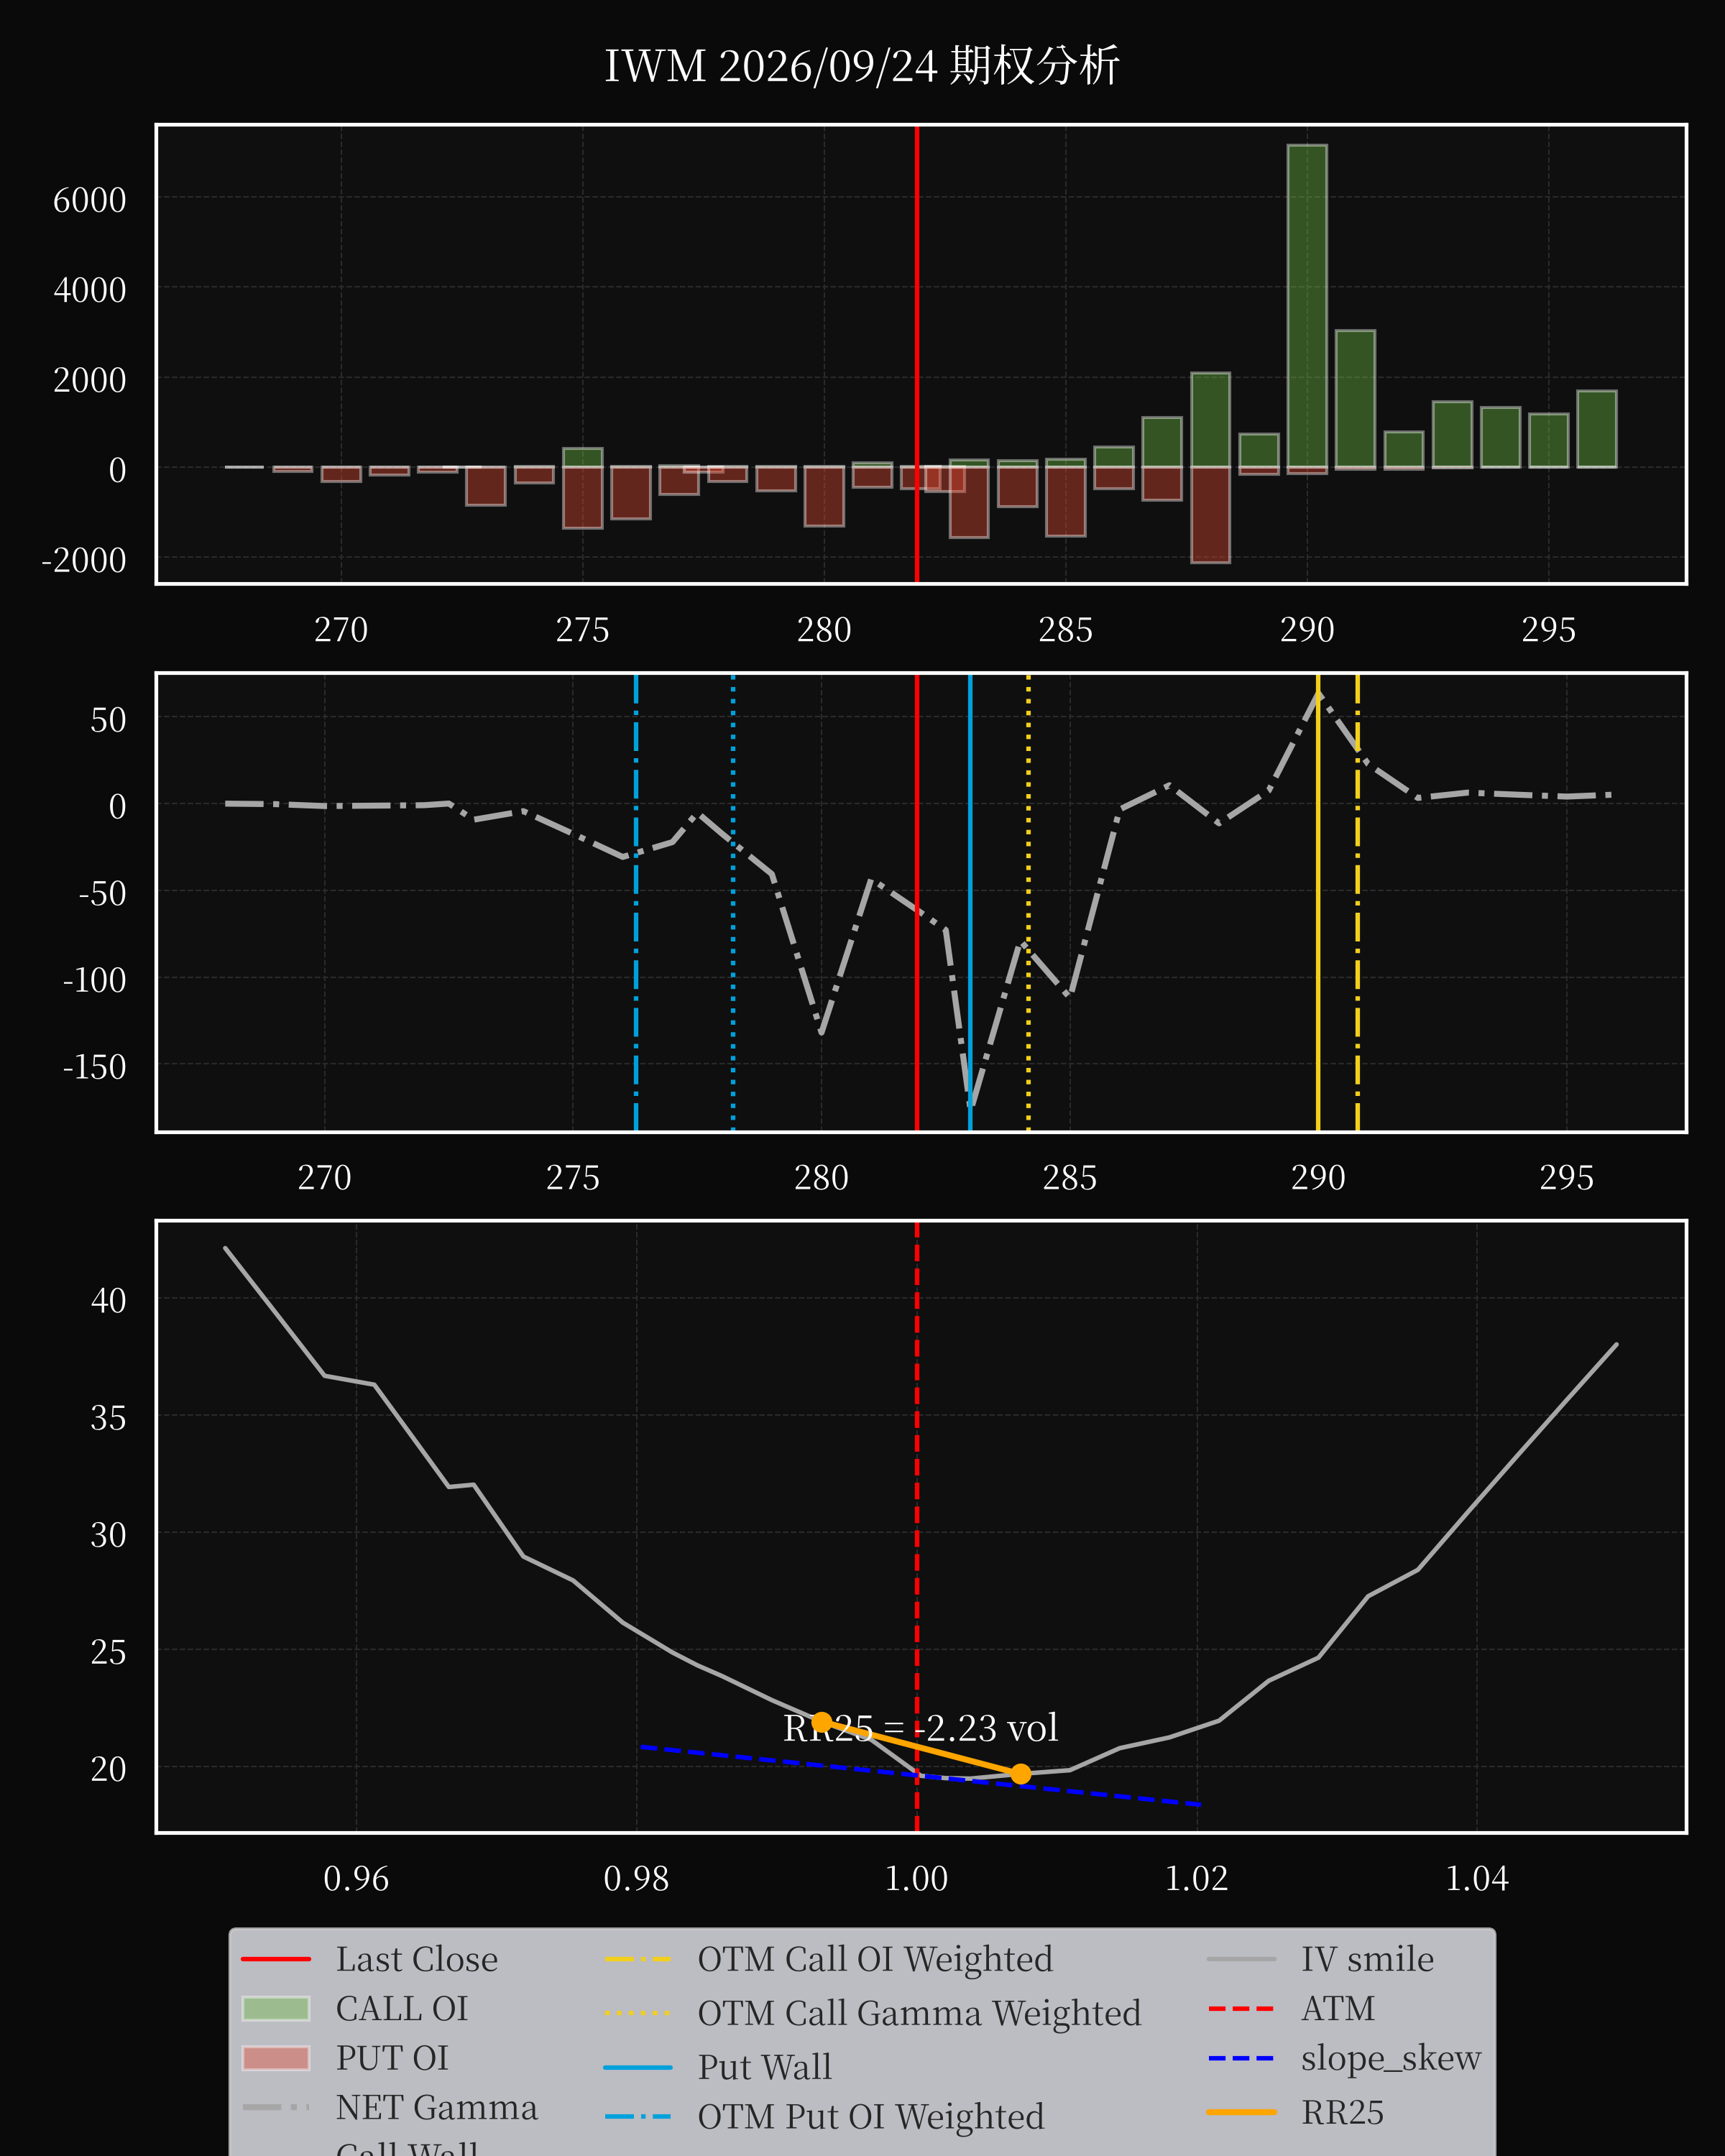
概览
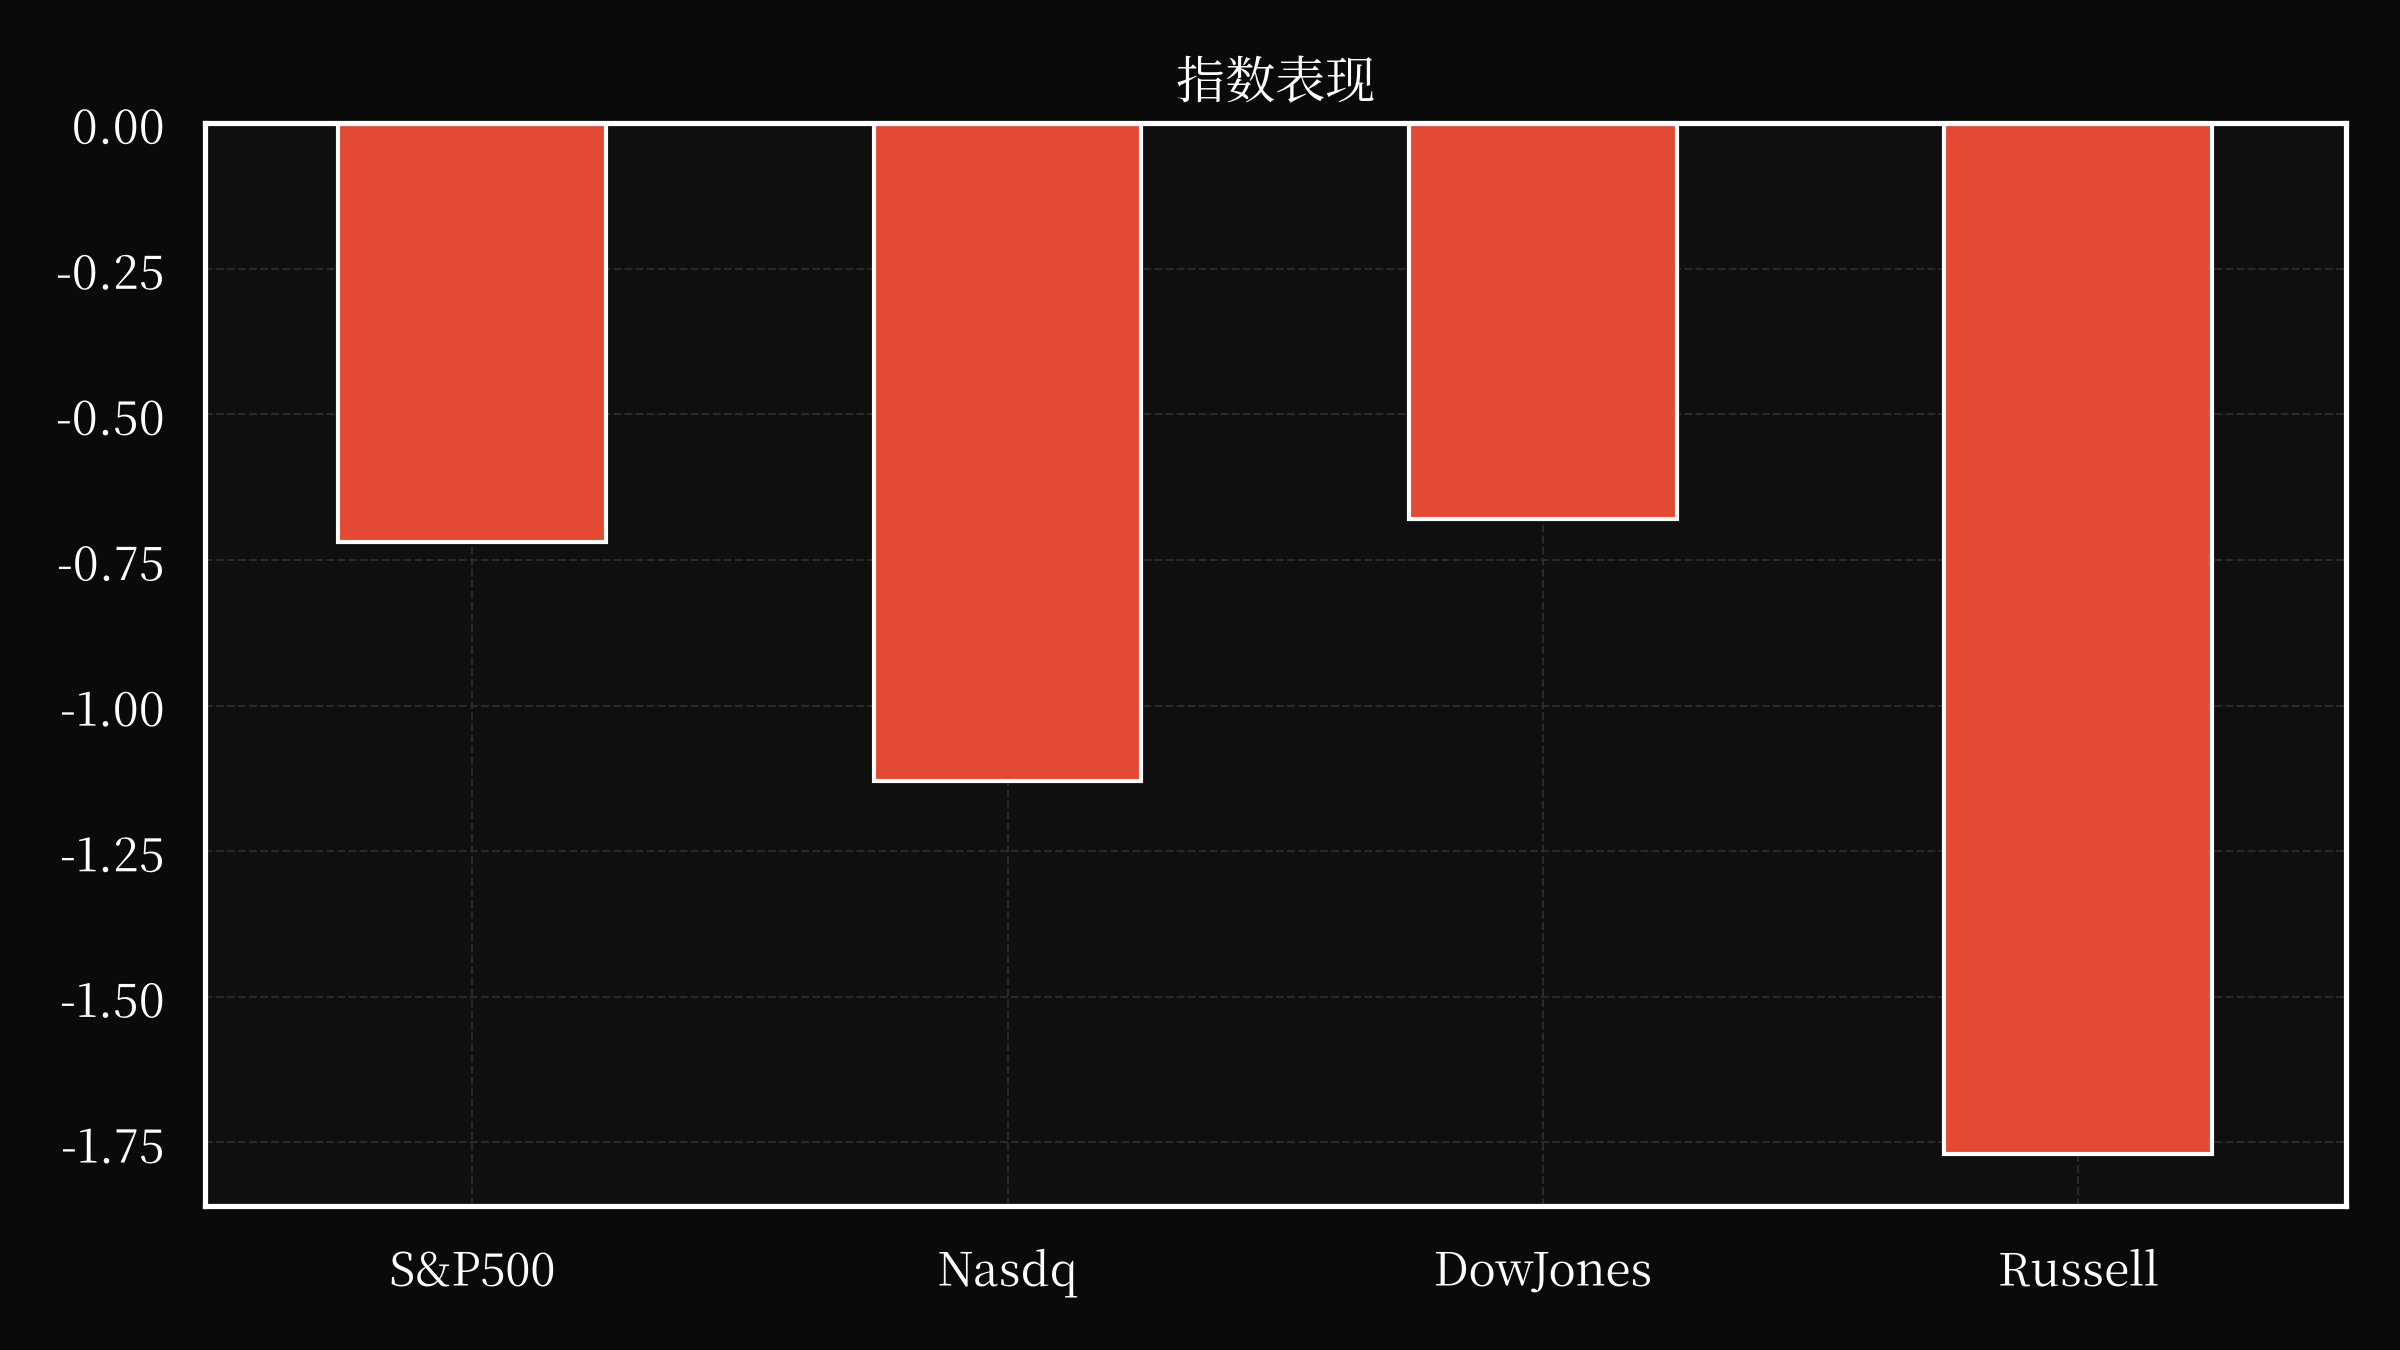
债券市场正经历显著下行,收益率飙升至近二十年来的高位,受强劲经济数据、油价上涨以及令人失望的债务拍卖结果等多重因素影响。作为全球固定收益工具的关键基准,10年期美国国债收益率已攀升至5.13%,单日上涨17个基点,创下自2007年以来的最高水平。 此番大幅上涨反映出市场对美联储进一步加息的预期增强,市场参与者正在消化持续存在的通胀压力的新证据。30年期收益率交易价格接近其历史最高水平5.4%,进一步凸显了市场对当前货币政策可持续性的怀疑。
抛售始于海外,尤其是在全球债券市场,投资者正在重新评估风险敞口,以应对不断变化的宏观经济形势。 随着收益率突破关键心理门槛,动能自我强化,技术性抛售加剧了下跌。苏格诺信贷研究美国主管Subadra Rajappa将目前的情况描述为“崩盘”,并指出最初的触发因素是海外市场波动,但国内因素现已加剧危机。美国国债收益率上升与美元走强之间的相互作用进一步复杂化了局势,使得以美元计价的资产相对于股票和其他替代品更具吸引力。
经济数据为火上浇油。 近期报告显示,制造业和服务业活动均强于预期,表明尽管面临通胀压力,美国经济依然具有韧性。 然而,这些收益被市场对通胀动态和央行政策轨迹的关注所掩盖。 美联储的前瞻性指引日益鹰派,美联储理事Michael Barr暗示短期加息的可能性为70%,与最新的CME Group FedWatch估计相符。 这加剧了人们对紧缩政策经济成本的担忧,特别是对增长型行业而言。
油价此前已连续数周下降,但目前逆转了趋势,受地缘政治紧张局势加剧的影响,飙升超过4%,达到每桶103美元。 价格上涨势头的恢复再次引发了人们对通胀加速的担忧,特别是对依赖能源投入的行业而言。 布伦特原油期货突破100美元的心理关口,标志着连续五天下跌后的突破。 这一进展给美联储带来了更大的压力,因为更高的能源成本威胁着实现软着陆的努力。 油价与债券收益率之间的相互作用凸显了当前环境市场平衡的脆弱性。
近期美国国债拍卖结果表现不佳,进一步削弱了对财政政策可持续性的信心。 长期债务需求疲软迫使政府提供更高的收益率以吸引投资者,形成了一个恶性循环,即不断上升的借贷成本加剧债务可持续性问题。 分析师警告称,除非实施财政纪律或通过更积极的货币紧缩控制通胀,否则这种动态可能会持续存在。
此次抛售的更广泛影响超出了固定收益领域。 股市反应负面,标准普尔500指数、纳斯达克综合指数和道琼斯工业平均指数均大幅下跌。 尤其是科技股等增长型股票受到的冲击最大,因为更高的收益率增加了对未来现金流的折现率。 这导致估值重估,投资者转向公用事业和消费必需品等防御型行业。 股市和债券市场表现之间的差异凸显了在高度波动的时代,投资组合管理日益复杂。
市场对这些事件的反应也反映了更深层次的结构性转变。 长期收益率的上升缩小了美国国债与公司债务之间的利差,降低了高收益债券的相对吸引力。 此外,避险情绪加剧,投资者在不确定性下偏爱政府债券而非风险资产。 除非通胀稳定并经济放缓的路径清晰,否则这种趋势可能会持续。
展望未来,债券市场的走向将取决于两个关键变量:美联储的政策决策和通胀压力的演变。 美联储平衡其双重使命(价格稳定和充分就业)的能力将决定当前的抛售是暂时性的修正还是更长时间的调整。 同时,地缘政治局势,特别是中东和中美关系的发展,可能会加剧波动。
对于投资者而言,当前的环境需要谨慎对待。 收益率、能源价格和宏观经济数据之间的相互作用形成了一种高风险局面,任何失误都可能导致进一步的市场混乱。 投资组合经理必须权衡期限风险与政策驱动的加息可能性,同时应对通胀和利率敏感性带来的特定行业挑战。
此次债券市场动荡对更广泛的经济具有重大影响。 美国国债收益率持续上升可能会抑制企业借贷、削弱消费者支出并增加政府和私营部门现有债务的服务成本。 这将加剧软着陆的风险,推动经济走向更显著的放缓。 反之,如果通胀被证明是短暂的,美联储采取更温和的方法,市场可能会稳定下来,从而实现风险的逐步重新定价。
总之,债券市场近期的崩盘是宏观经济力量、政策不确定性和地缘政治风险的完美风暴。 前方道路仍然不确定,但收益率、通胀和增长之间的相互依赖性将继续塑造市场结果。 投资者和政策制定者都必须以警惕的态度应对这一复杂的局面,认识到当前的环境与基本面一样,也取决于人们的认知。 未来几周将决定这一事件最终以暂时喘息还是更深更持久的调整而告终。
目前债券市场的情况是全球金融体系面临更广泛挑战的缩影。 随着收益率上升和风险偏好下降,市场弹性自2008年危机以来面临着前所未有的考验。 货币政策、财政可持续性和外部冲击之间的相互作用将定义这一传奇的下一阶段,并对全球经济和投资者产生深远影响。 关键问题仍然是:市场在发生根本性的情绪转变之前,还能承受多长时间的压力?
答案将取决于美联储沟通连贯战略的能力、经济增长的耐久性以及地缘政治热点的解决。 在此之前,债券市场的轨迹仍将是系统性风险的风向标,要求所有市场参与者不断地加以审视和调整战略。 风险很高,在一个每一点数据都具有超大权重比重的环境中,容错率很低。
当前债券市场危机不仅仅是技术性调整,更是深层结构性失衡的反映。 通胀预期、央行信誉和财政纪律之间的相互作用将决定本轮危机以软着陆告终还是陷入长期停滞。 此时,投资者必须为持续的波动做好准备,认识到复苏之路既非线性的,也无法预测。
近期债券市场的动荡有力地提醒人们,全球金融体系的相互关联性。 从美国国债市场驱动的收益率修正开始,可能迅速蔓延到股票、大宗商品和货币,从而在不同资产类别中产生连锁反应。 这一事件凸显了整体风险管理的重要性,因为在压力时期,传统上截然不同的市场界限变得模糊。
最终,债券市场的表现将取决于政策选择、经济数据和投资者心理的相互作用。 未来几个月将考验市场和机构的韧性,其结果可能会对当前的周期及以后产生深远影响。 对于市场参与者来说,挑战在于在纪律性的框架下驾驭这一复杂局面,平衡短期战术调整和长期战略目标。 在一个充满前所未有不确定性的时代,风险比以往任何时候都高。
债券市场的轨迹是全球经济正在展开的宏大叙事的缩影。 随着通胀持续高企,央行在价格稳定和就业之间苦苦挣扎
观察名单
TBPH
先正生物制药公司已完成与 Zymeworks Inc. 及 Zymeworks Merger Sub 1 的合并,导致先正生物制药成为 Parent 公司的全资子公司。该交易于 2026 年 9 月 23 日完成,涉及 Parent 公司的现金及债务融资组合。作为合并的一部分,包括首席执行官 Rick Winningham 和 Kristin Stafford 在内的多名董事会成员已辞职,同时任命了 Scott Platshon 和 Paul Schneider 两位新董事。 此外,纳斯达克股票市场有限责任公司已暂停先正生物制药普通股的交易并请求退市,退市生效于提交 25 表格后的 10 天。 此外还设立了一份或有权利协议 (CVR),向权利持有人提供基于未来交易的潜在付款,但该协议的成功具有不确定性。 为反映新的组织结构,公司治理文件,包括备忘录和章程,已进行了修订,并指定了一名权利代理人以管理 CVR。
MRP
米尔罗斯地产公司于2026年9月23日宣布,其董事会已决议宣布派发针对A类和B类普通股的季度现金股息。股息为每股0.79美元,将于2026年10月15日支付给截至2026年10月5日登记在册的股东。该公告附带新闻稿,作为附件99.1并纳入本次备案。本次股息宣告体现了公司的一项关键举措,彰显其财务状况良好以及致力于向股东回报价值的承诺。投资者可在随附的新闻稿中找到有关股息分配和登记日的进一步细节。
PNBK
本附屬債券購買協議於2026年9月18日訂立,由愛國國家銀行公司(Patriot National Bancorp, Inc.)與各附屬債券購買者之間達成,由Performance Trust Capital Partners, LLC擔任獨家配售代理人。公司擬通過發行這些債券籌集高達1,000萬美元的二級資本,用於一般公司用途。該債券由公司的付款擔保提供支持。主要條款包括8.5%的固定至浮動利率,浮動利率由三個月SOFR加上利差確定,到期日為2036年9月30日。本協議包含對基準利率的潛在調整條款,包括在SOFR停用時使用替代利率,並概述贖回情形,包括觸發二級資本事件或監管地位變更等情況。協議亦包含關於遵守法律、限制轉讓以及付款擔保的標準約束性條款,且債券發生違約時不會自動加速到期。此外,該債券無抵押擔保,公司履行付款義務的能力取決於銀行的財務表現和未來的借款能力。本協議強調了該債券相對於優先債務的從屬性,並指出了投資該債券的風險,包括缺乏聯邦存款保險公司(FDIC)保險以及利率波動的可能性。
PAYX
Paychex 公司近期公布了 2026 年第三季度财务业绩,详情请参见 2026 年 9 月 23 日发布的公告。公司业绩反映了人力资本管理行业持续增长及稳固的市场地位。具体财务数据已在公告中列出(见附件 99.1),该公告重点介绍了关键趋势和运营成果。Paychex 持续展现出其适应客户不断变化需求和把握更广阔商业环境机遇的能力。该报告强调了公司致力于为客户和股东创造价值的承诺,巩固了其作为薪资处理、福利管理和劳动力发展解决方案领先提供商的地位。投资者和利益相关者可通过所附公告获取完整业绩详情。
IBAC
根据8-K表格的提交,Insilico Medicine公布了其与GNQ Acquisition Corp. (GNQI)业务合并的关键组成部分:与战略机构投资者ELOC Investor达成的5000万美元股权购买协议。该协议授予公司出售最多5000万美元新发行的A类普通股股份的权利,承诺期限可达36个月,但需满足特定条件。公司将在完成与GNQ Insilico, Inc.的业务合并后,以“GNQI”代码在纳斯达克全球市场上市。此外,在业务合并交割日,Insilico Medicine将向ELOC Investor发行67.5万美元的可转换本票,转换价格为每股10.00美元,可根据一定条件进行调整。该协议包含惯例的陈述、保证和承诺,以及注册权,以促进股份的转售。 此外,该公司获得由ELOC Investor牵头的1647万美元PIPE融资,转换价格为每股10.00美元,并签订担保协议以提供PIPE票据的抵押品。为确保股东支持,该公司还与ELOC Investor签订了注册权协议,并与抵押代理人签订了担保和质押协议,以担保PIPE票据。 最后,已签订修订协议,以反映融资结构的变化并解除发起人支持协议。
IE
万宝电气公司已发布其位于亚利桑那州卡萨格兰德市西部的圣克鲁兹铜矿项目初步可行性研究和技术报告摘要,日期为2026年9月23日。该2026年PFS概述了一个预计矿山寿命为24年的项目,目标年产量约为7.5万吨铜阴极,C1现金成本为每磅1.47美元,维持现金成本为每磅2.28美元。该研究由包括BBA Consultants USA LP、Worley Group Inc.等合格的第三方顾问团队进行,并结合了大量的钻探和地球物理勘测数据。2026年PFS的主要发现包括总资本支出28.5亿美元,预计项目寿命周期内的运营成本为45.3亿美元。该项目的矿产储量,包括圣克鲁兹、东岭和德士古矿床,以利用长孔分层采矿和膏浆回填技术的稳健矿山规划为支撑。该项目受益于其靠近凤凰城都市区的位置,通过84号公路可达,并拥有约3,600英亩-英尺的水权。值得注意的是,更新后的模型显示与先前估计相比,残余被动流入显著减少,公司计划于2026年9月23日举行投资者电话会议,讨论2026年PFS的结果并展示幻灯片演示文稿。该项目的财务模型预计IRR为18.7%,NPV为15.2亿美元,假设铜价为每磅4.00美元。该公司通过其子公司Mesa Cobre Holding Corporation拥有100%的矿产控制权,并已获得关键土地和许可证,包括州矿产勘探许可证和地表权。圣克鲁兹铜矿项目位于西南铜多金属矿带,该地区拥有众多高产铜矿床。
OR
奥睿皇家矿权公司(“OR”)宣布其多元化生产、开发和勘探资产组合取得显著进展。值得注意的是,Cabral Gold公司的Cuiú Cuiú矿山已于2026年9月10日开始首批黄金生产,预计于2026年第四季度实现商业生产,并获得Alpayana S.A.C.近期4500万加元投资支持。与此同时,United Gold公司Amulsar矿山正接近商业生产,预计于2027年末或2028年初开始获得首笔现金流。公司还强调Harmony Gold公司CSA铜矿产量指引、Ramelius Resources公司Dalgaranga项目、Talisker Resources公司Bralorne资产以及OGG公司Cariboo Gold项目均持续取得积极进展,并正朝着生产迈进。为进一步巩固其资产组合,勘探活动正在Benz Mining公司的Glenburgh、Torque Metals公司的Ritz、Vizsla Copper公司的Woodjam、Westhaven Gold公司的Shovelnose以及Japan Gold Corp.公司的资产组合等关键资产上推进,并取得大量积极的检测结果和重要里程碑。公司近期与Solidcore Resources plc达成战略联盟,以资助JPG投资组合内的初步勘探区域。OR公司2026年2月收购Gold Fields矿权组合持续产生效益,尤其是在Buenaventura公司的San Gabriel矿山。展望未来,OR预计在2026年底前将有更多催化剂出现,包括Canadian Malartic、Mantos Blancos和Island Gold的最新信息。公司的资产组合以其基石资产——对Agnico Eagle Mines Ltd. Canadian Malartic矿区的3-5%净冶炼收益权为核心。项目评估副总裁Guy Desharnais已审查并批准了技术内容,确认公司的资产组合已做好准备,实现持续增长和价值创造。
HTHT
请提供美国证券交易委员会 (SEC) 备案的 6-K 或 8-K 文件内容。 敝人需要该文件的文本以便进行摘要。 一旦您在此处粘贴内容,我将生成一段流畅的、不超过 300 字的摘要,避免使用列表和副标题,以提炼关键信息。
XBIO
赛诺蒂克生物科学公司(Xenetic Biosciences, Inc.)正在推进其收购圣特苏斯公司(Santersus)的计划,该交易此前已于2026年9月16日公布。公司已提交8-K报告,详细说明了最终交易条款,该条款涉及以赛诺蒂克股份换取圣特苏斯股份。 作为附件99.1提供的此更新,旨在邀请投资者和证券持有者审阅相关文件,包括代理声明和S-1注册声明,以了解此次收购。这些文件对于理解交易细节至关重要,包括合并后公司的架构、估值以及预期运营情况。 该文件重点指出了与收购相关的若干关键风险,包括交易交割可能延误、监管障碍、运营挑战以及临床试验结果和合并公司纳斯达克上市的不确定性。此外,该文件详细说明了可能参与本次邀请的各方,包括赛诺蒂克和圣特苏斯公司的董事及高管,并强调了审阅赛诺蒂克公司10-K表格及其他美国证券交易委员会(SEC)备案文件的重要性,以便全面了解公司的财务状况和风险因素。 敦促投资者在做出任何投资决策之前,仔细考虑所有可用信息。
GFAI
人工智能有限公司近期向美国证券交易委员会提交了6-K表,提供了截至2026年6月30日和2025年6月30日的未经审计的合并财务报表。该报表正在被纳入公司的注册声明中,并附带99.1、99.2和99.3号展品。报告包含前瞻性陈述,反映了管理层对公司业绩和行业趋势的当前预期。这些陈述受多种风险和不确定性的影响,包括潜在的亏损,客户集中度,监管变化以及竞争技术的出现。管理层已警告,鉴于已识别的风险,这些前瞻性陈述可能与实际结果存在重大差异。具体而言,公司预计这些因素可能会影响燃料和车辆运营成本,但预计对公司的运营或客户服务影响有限。建议读者仔细查阅公司于2026年4月提交的20-F报告中的“关键信息 – 风险因素”部分,以全面了解这些潜在挑战。公司不承担修订这些前瞻性陈述的义务。
IAN Financial Vision 是一家 AI 原生金融研究平台,结合了独家知识图谱、定量估值模型以及大语言模型,用以生成时点(point-in-time)投资研究报告。所有报告均通过结构化研究工作流生成,并在发布前经过人工审核。。