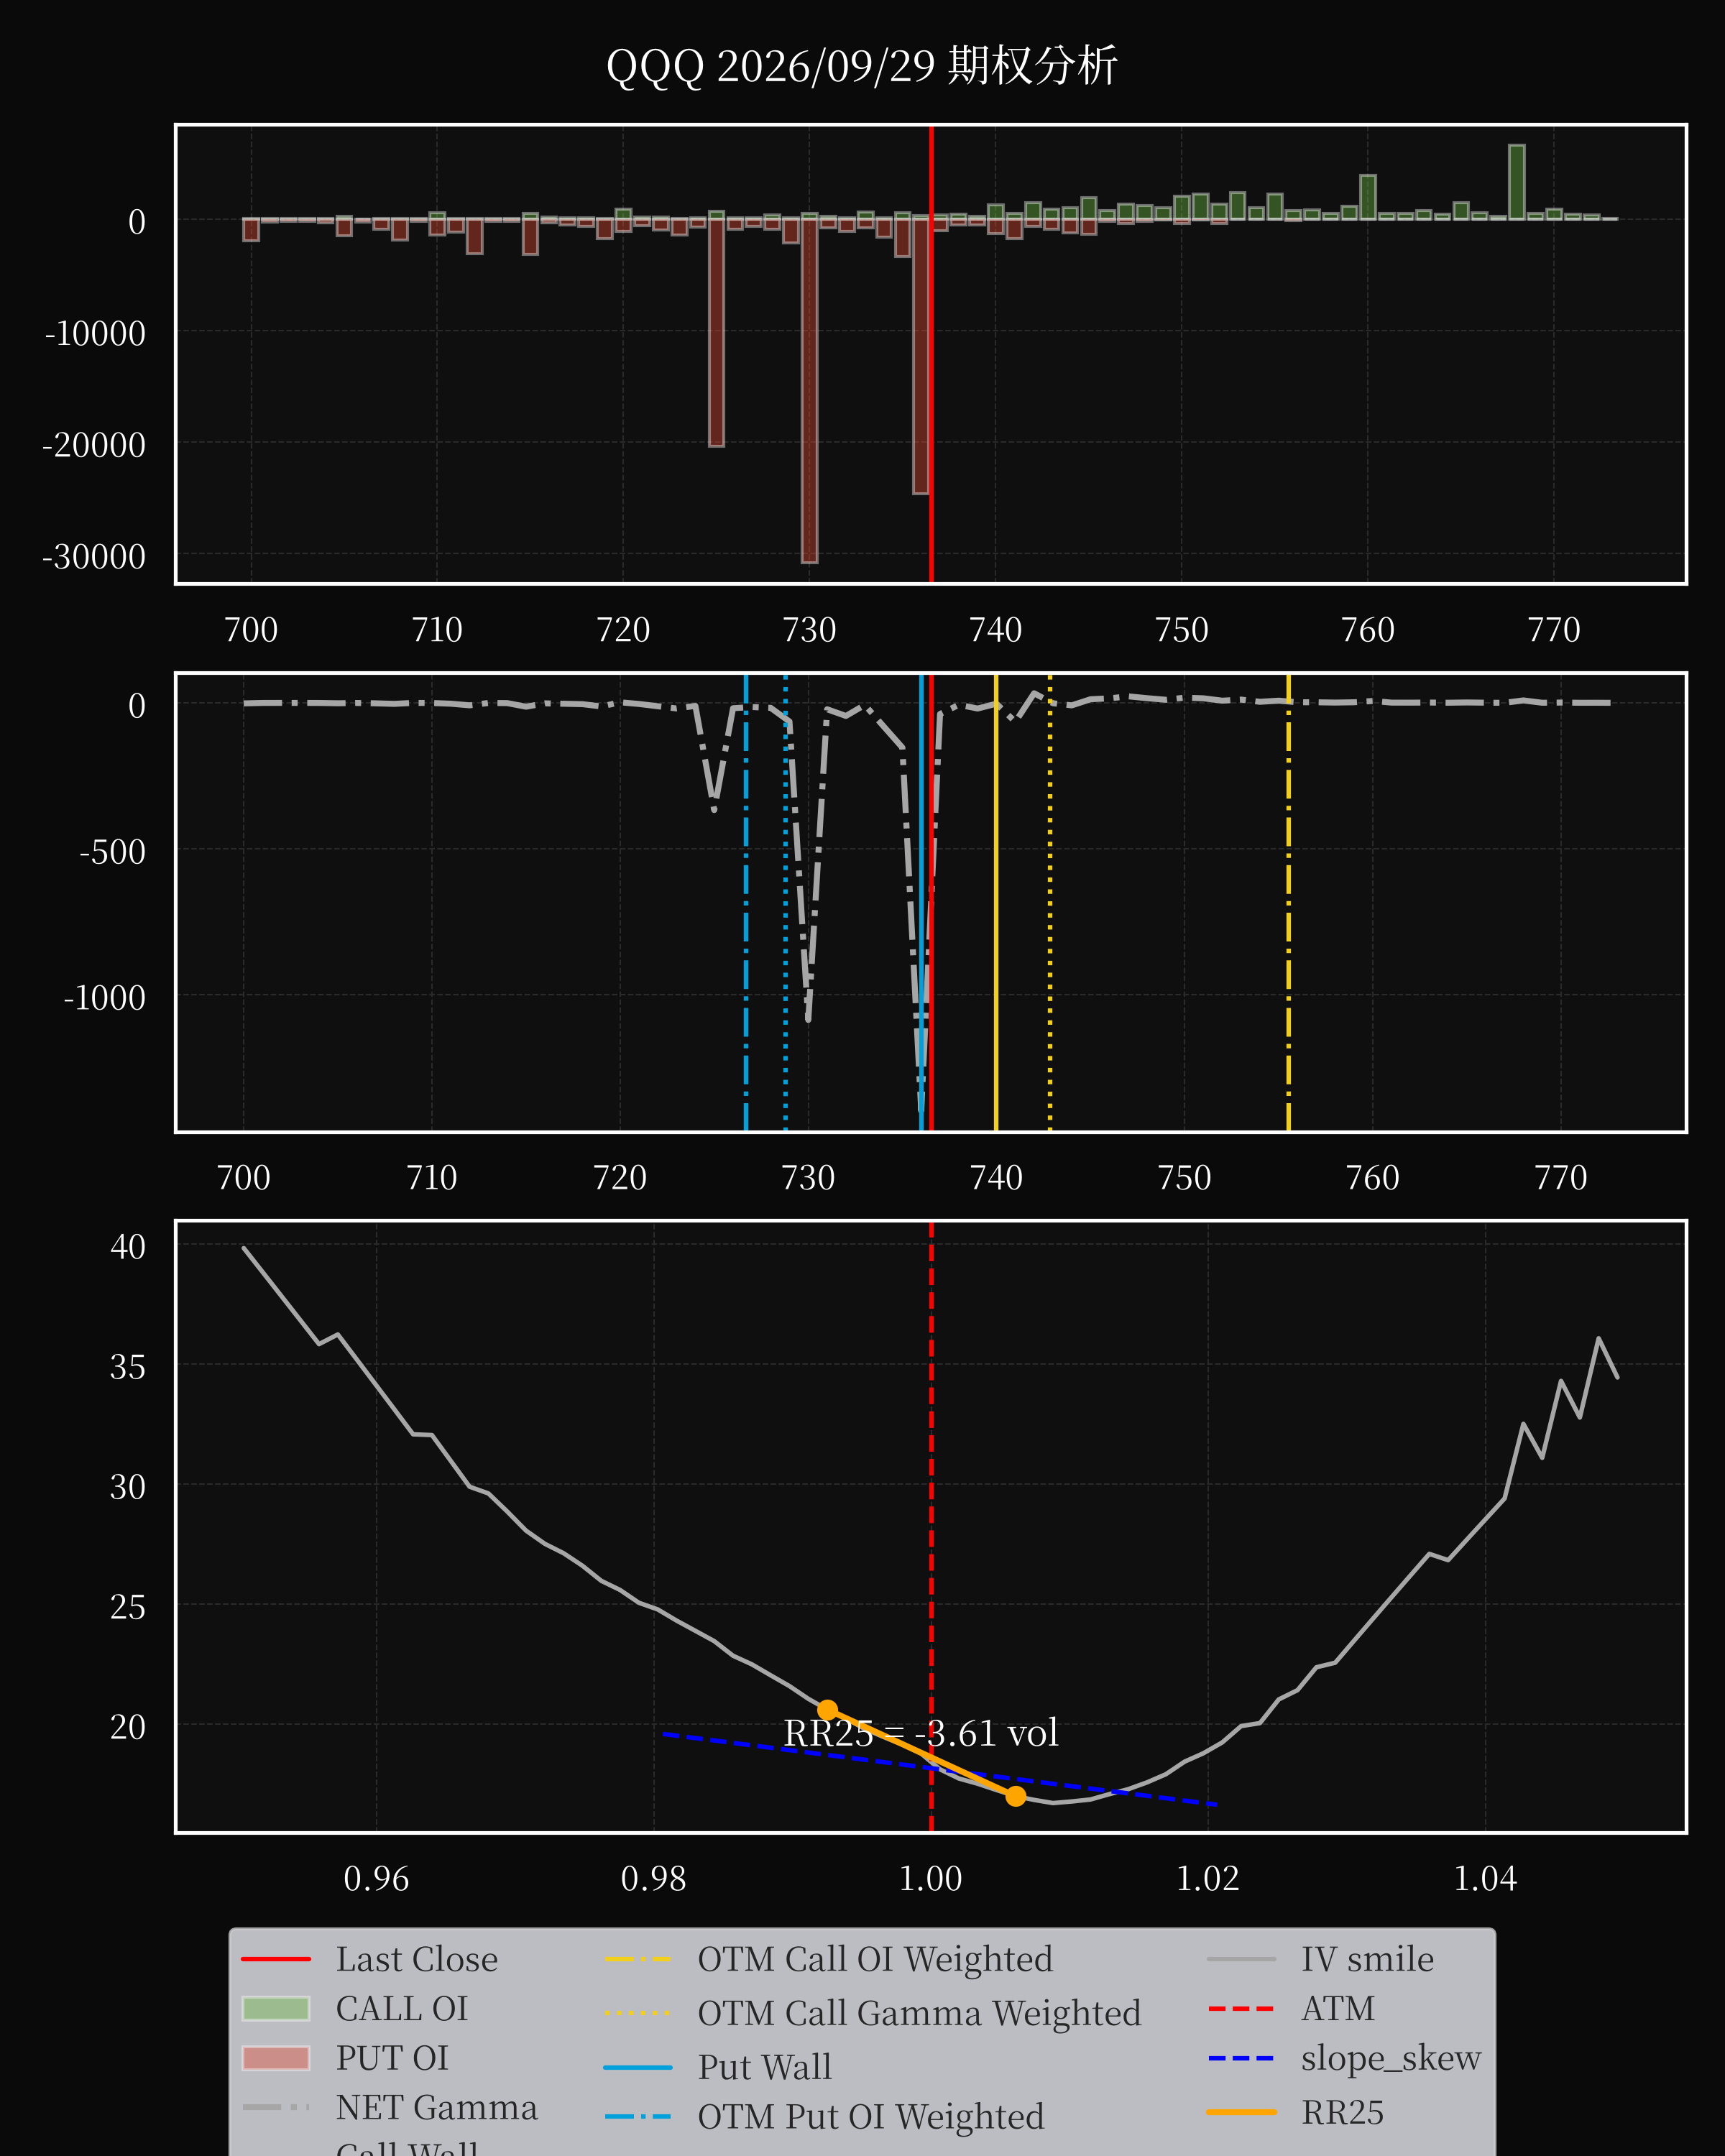
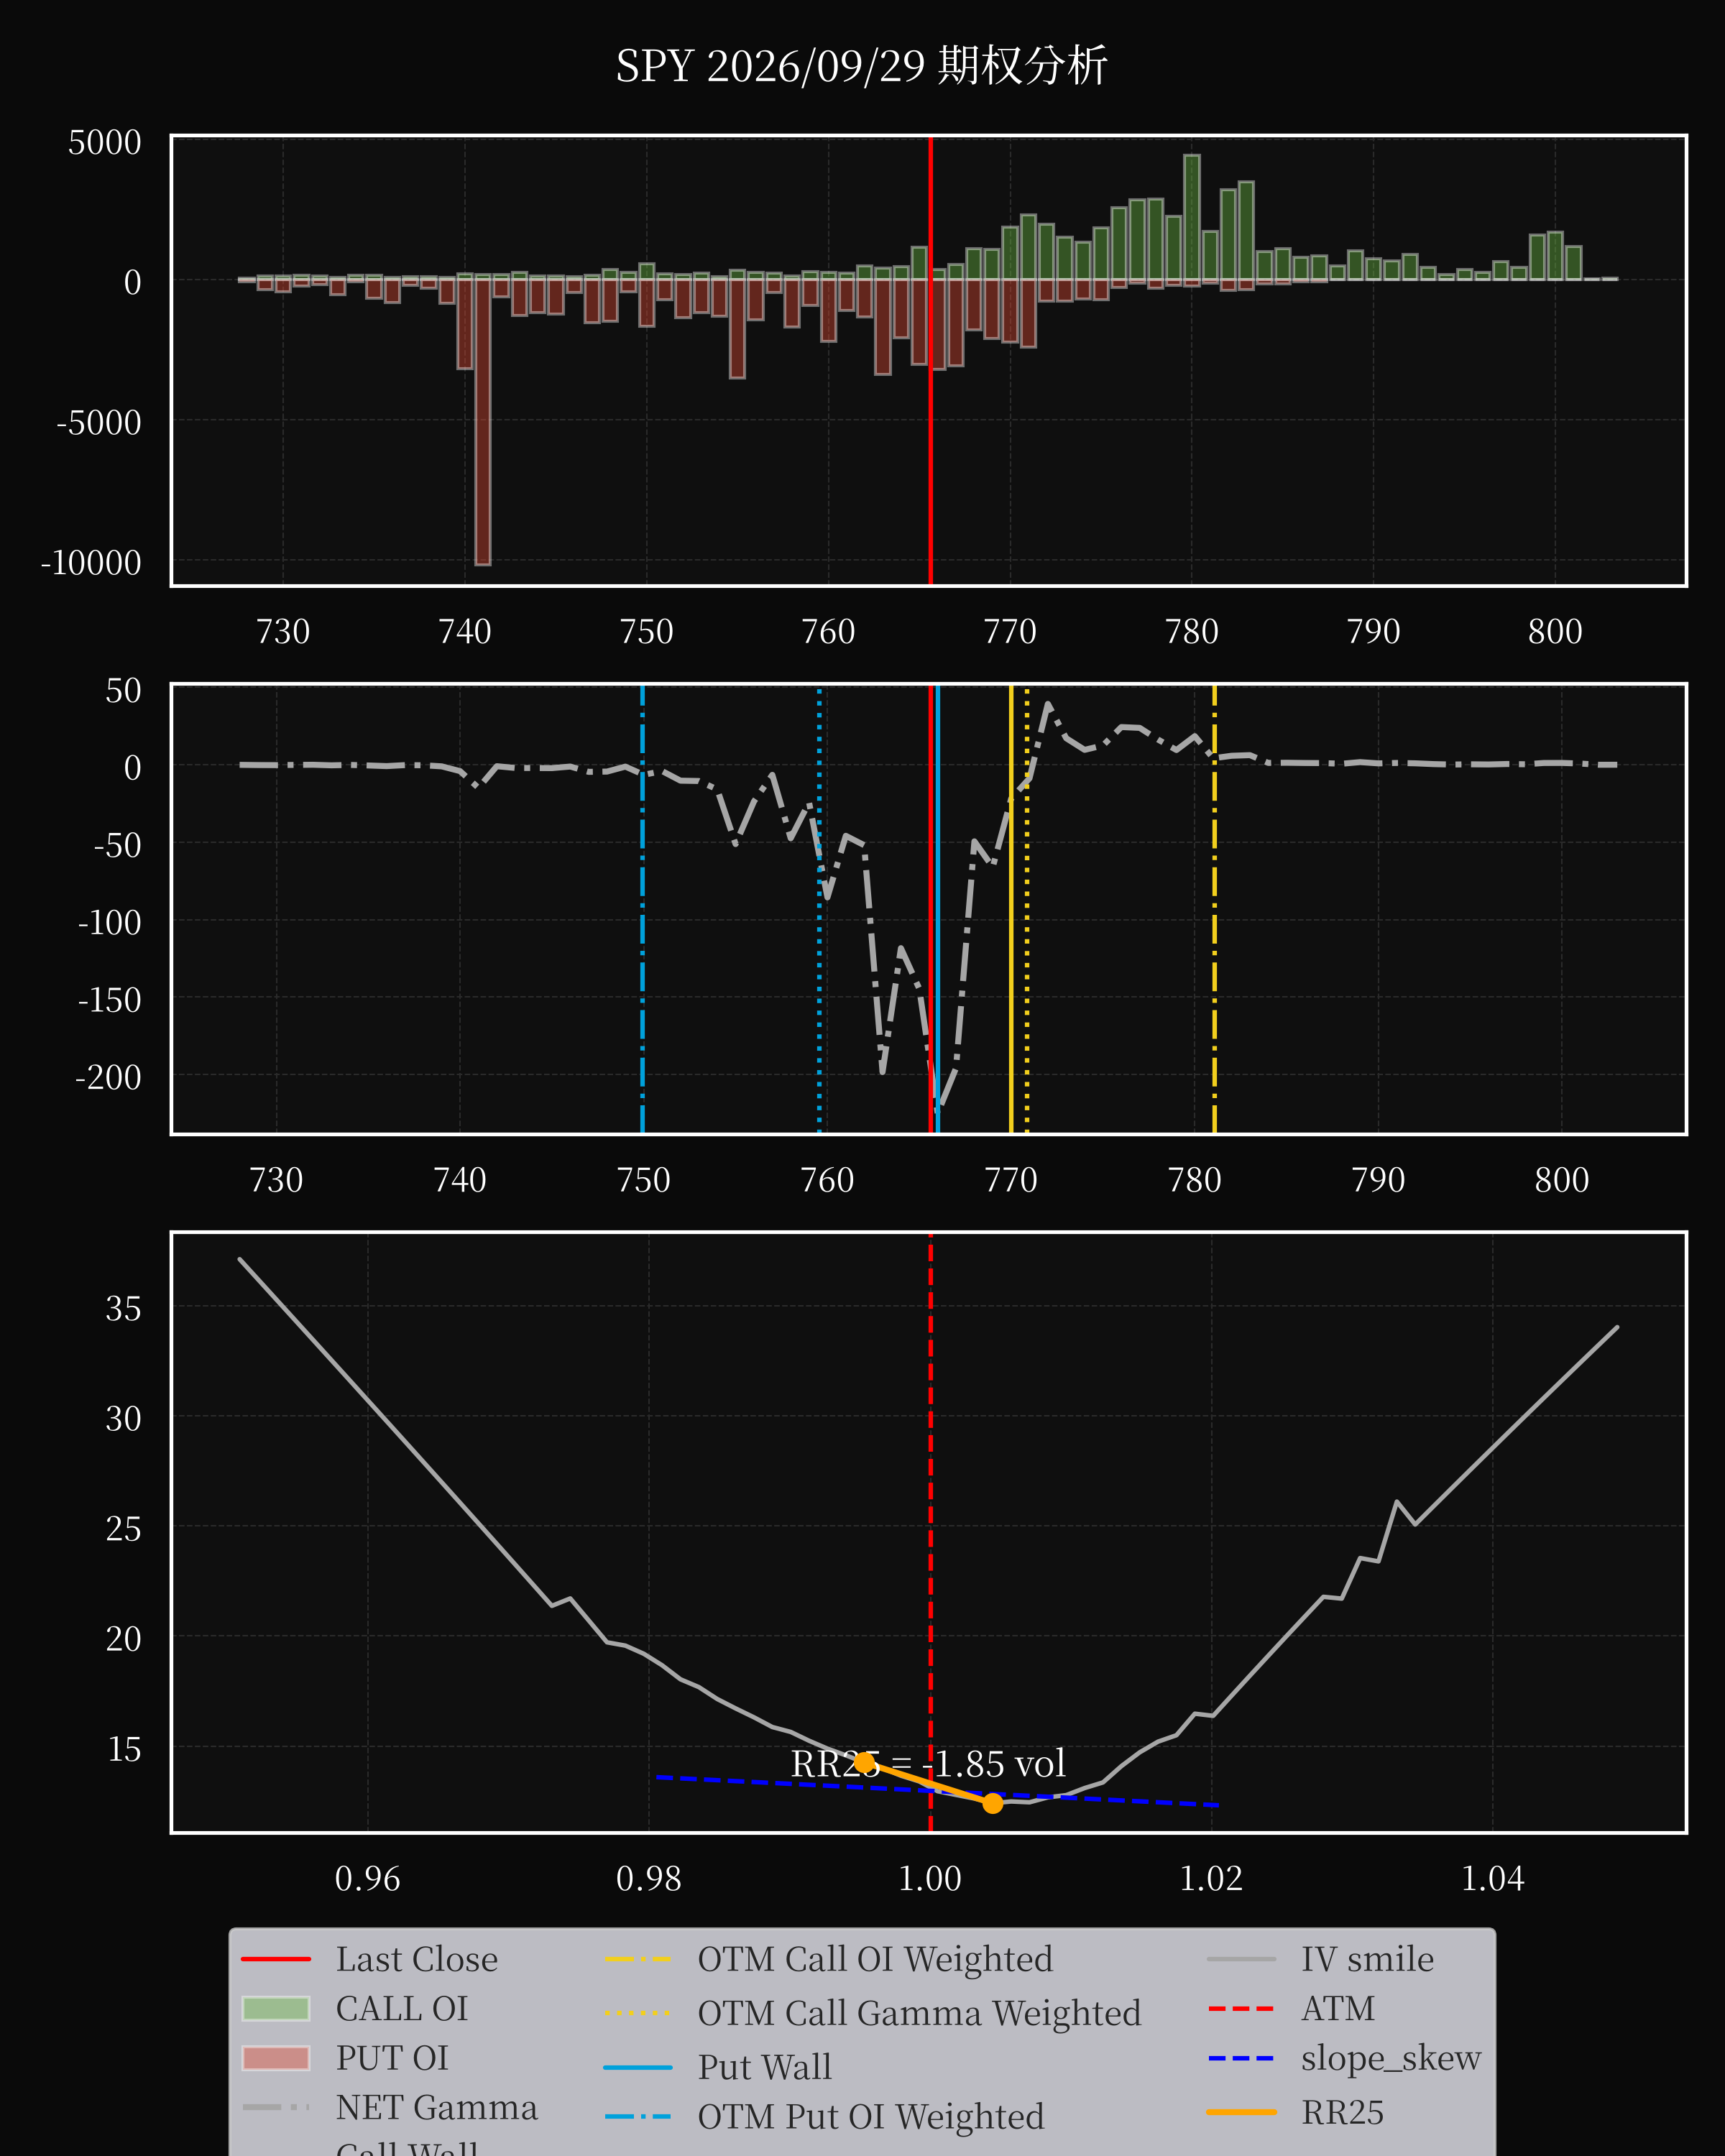
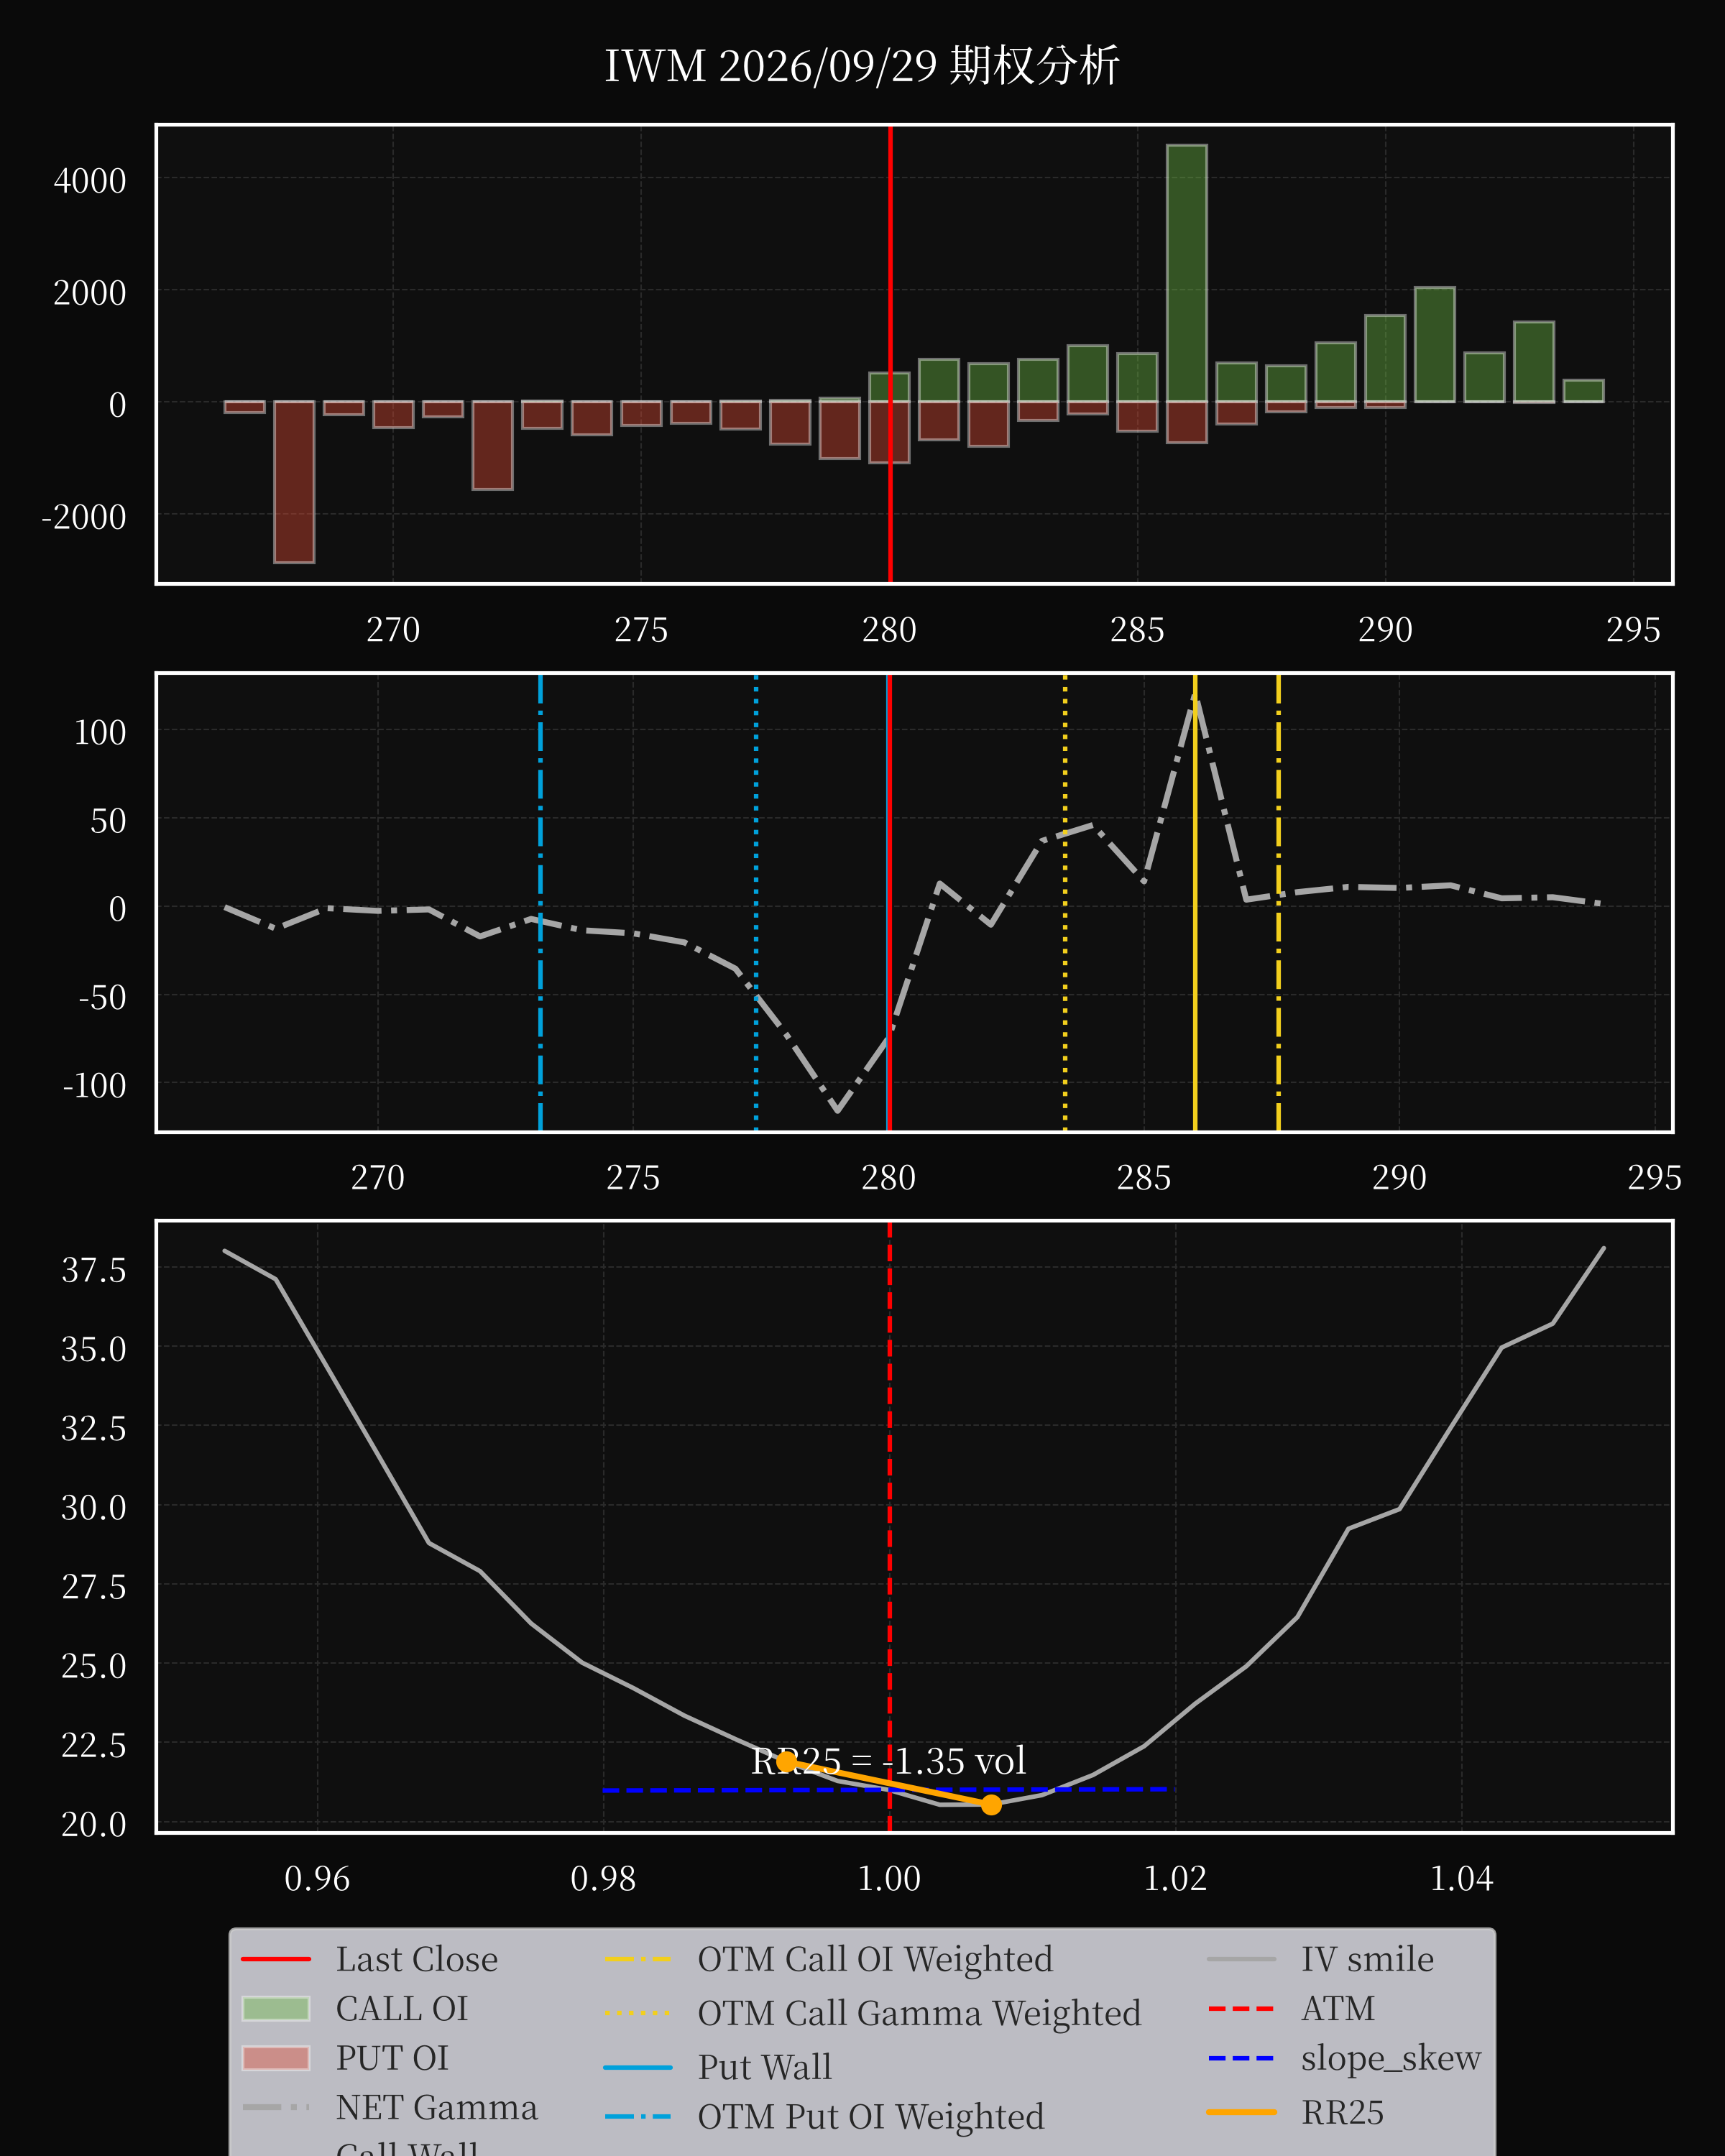
概览
美国国债市场周一大幅攀升,10年期国债收益率升至5.241%,创下19年新高,逼近2007年以来未见水平。此次收益率激增反映了多重因素的共同作用,包括伊朗地缘政治紧张局势加剧、持续的通胀压力以及市场对美联储进一步加息的预期。10年期收益率在午间升至5.25%进一步表明市场正在重新校准以适应风险偏好环境,投资者要求更高的回报以抵消其所认为的系统性风险。短期国债收益率也大幅上涨,2年期收益率随之上涨,预示着收益率曲线陡峭,通常预示着经济放缓或衰退担忧。与此同时,30年期国债收益率突破5.57%,为自2004年以来的最高水平,因为长期投资者正在重新评估财政政策的可持续性以及美联储对抗通胀的决心。
推动收益率飙升的直接催化剂是唐纳德·特朗普总统否决了一项拟议的伊朗协议,这加剧了人们对能源供应长期中断的担忧。布伦特原油价格已经波动,收于每桶105.28美元,上涨0.9%,市场正在计入更广泛冲突的风险。沙特阿拉伯部分恢复通过关键管道的石油出口,尽管仍低于产能,提供了一定的缓解,但未能消除对地区不稳定的担忧。红海易受胡塞武装袭击的影响,进一步复杂了供应动态,强化了地缘政治不确定性与能源价格波动之间的联系。这些发展直接影响了债券市场,投资者在担心通胀螺旋式上升和经济减速的情况下寻求避险资产。
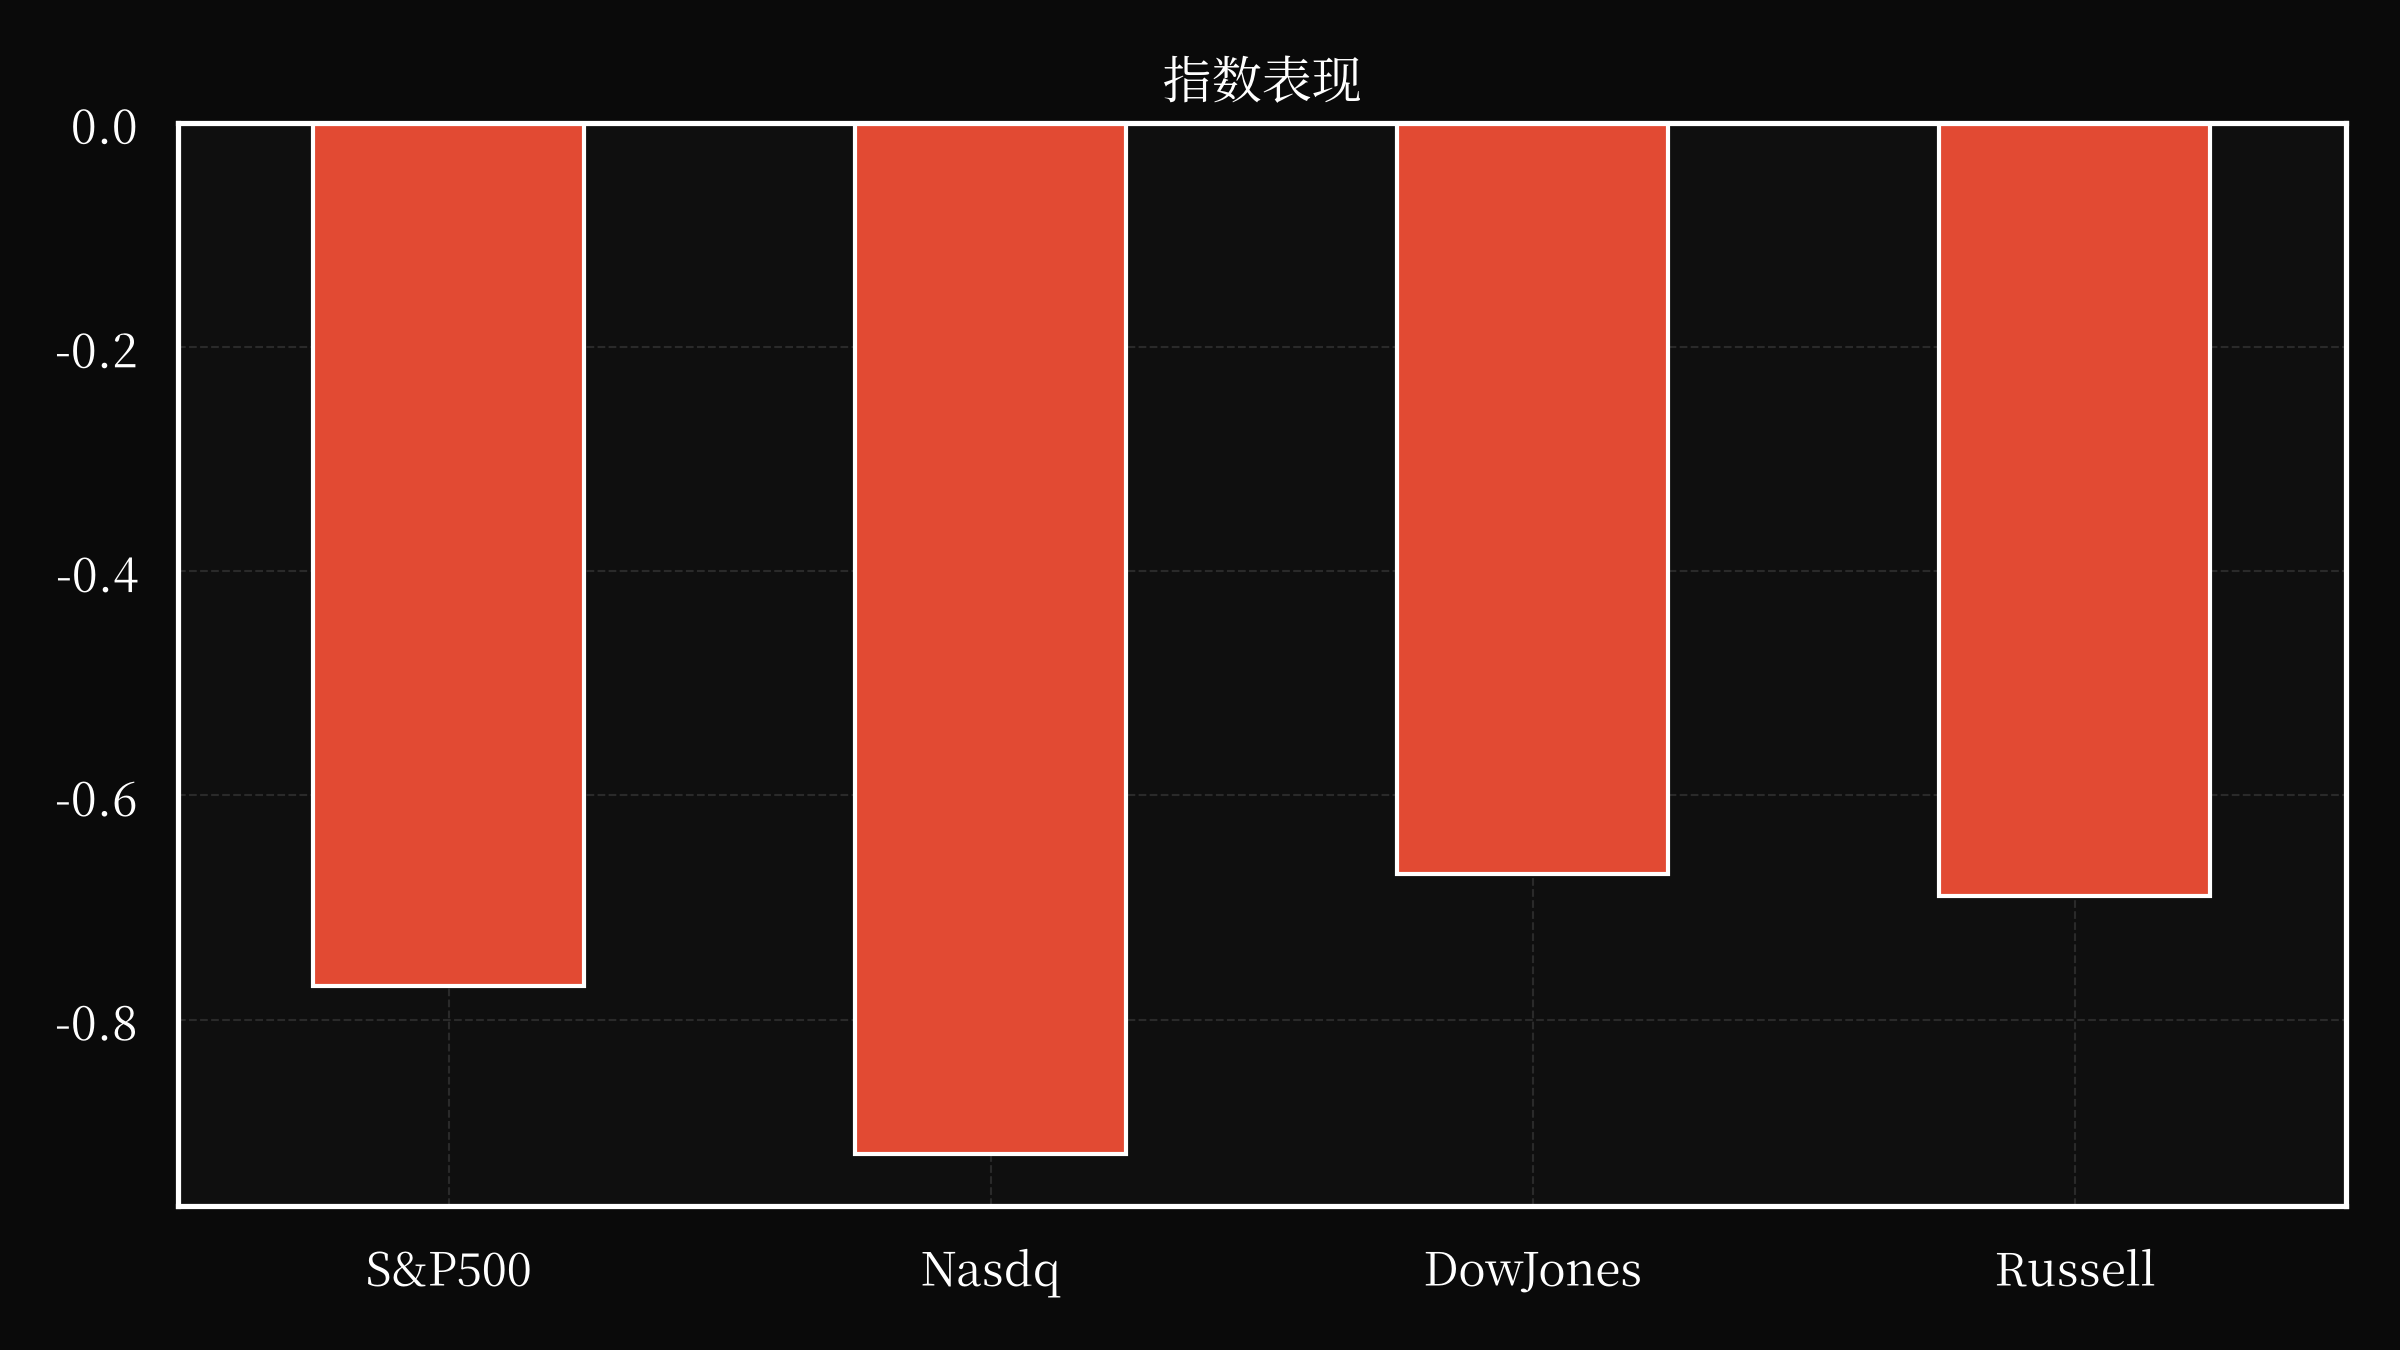
股市面临来自宏观经济和公司特定因素的双重阻力。道琼斯工业平均指数、纳斯达克综合指数和标准普尔500指数均出现下跌,后者下跌0.8%,原因是投资者消化了借贷成本上升和消费者支出可能放缓的影响。标准普尔500指数的表现不佳受到行业特定逆风的加剧,尤其是在科技和旅游行业。波音公司股价下跌超过6%,原因是其737 MAX飞机的软件故障被曝光,这可能会延误认证并进一步削弱投资者对该公司运营可靠性的信心。这与更广泛的趋势相符,即公司治理问题和监管审查正在影响估值,尤其是在资本密集型行业。
美联储的政策轨迹仍然是一个关键变量,市场正在计入持续的加息以对抗通胀。10年期国债收益率接近2007年触及的5.303%阈值,凸显了美联储在稳定通胀预期方面的成功,尽管是以市场对政策信号的敏感性提高为代价。分析师指出,目前的收益率环境反映了通胀压力与美联储实现价格稳定和充分就业的双重目标之间的微妙平衡。近期国债收益率数据表明,投资者对美联储维持宽松立场的能力越来越怀疑,尤其是在财政赤字和国防开支持续高企的情况下。
公司行为也塑造了市场动态,英伟达2350亿美元的股票回购计划推动其股价上涨,尽管大盘整体疲软。此举凸显了以人工智能为驱动的科技行业的韧性,公司利用回购来抵消盈利波动并表明对长期增长的信心。相反,AMD和美光等公司面临压力,原因是人们担心人工智能硬件需求周期和供应链瓶颈。科技子行业业绩的差异凸显了在一个快速发展的行业中,创新时间线和市场份额争夺战对估值结果的重要性。
地缘政治风险超出了中东范围,影响了能源和商品市场。中国收紧对人工智能专业人士的旅行限制,并推动其确保关键技术,反映了全球范围内对技术霸权的竞争。与此同时,日本的能源安全战略——多元化进口和减少对中东石油的依赖——表明了地区参与者如何适应供应冲击。这些发展波及全球市场,影响商品价格、货币估值和贸易流动。国家政策和市场力量的相互作用凸显了现代金融体系的相互关联性,局部事件可能引发跨资产类别的连锁反应。
债券市场的大幅上涨也暴露了股权估值中的脆弱性,尤其是对于依赖低成本资本的成长型股票。随着美国国债收益率攀升,企业的债务成本增加,压缩利润率并降低未来现金流的现值。这种动态不成比例地影响了具有长期收入前景的高增长公司,例如科技和生物科技行业。尽管在人工智能和半导体方面的敞口相似,但标准普尔500指数的表现逊于纳斯达克,进一步说明了市场对风险和增长潜力的细致评估。
监管和政策转变增加了另一层复杂性。美国财政部拟议的对税收敏感投资策略的限制,针对利用监管漏洞的对冲基金策略,预示着对金融工程的更广泛打击。这些措施旨在遏制过度风险承担并确保公平的税收待遇,但也可能降低某些市场的流动性。该公告与对公司治理实践的密切关注同时发生,正如波音公司所经历的危机,强化了公众公司对透明度和问责制的需求。
展望未来,货币政策、地缘政治风险和公司基本面之间的相互作用将继续是市场方向的关键。美联储在不引发衰退的情况下驾驭通胀的能力将决定利率的轨迹,而中东和亚洲的地缘政治发展将继续塑造能源和商品价格。对于股市而言,重点将转移到那些能够在成本上升和消费者偏好不断变化的情况下保持盈利能力的公司。当前的环境要求采取自律的方法,投资者优先考虑韧性而不是投机性增长。
总而言之,美国国债市场的大幅上涨反映了复杂的宏观经济、地缘政治和公司因素。尽管直接驱动因素清晰,但长期影响取决于政策决策、技术进步和全球供应链的韧性。投资者必须保持警惕,平衡短期波动与更广泛的经济叙事。未来几周将考验市场吸收冲击和适应快速变化的环境的能力,在这个环境中,不确定性是唯一的常态。
观察名单
JEF
杰富瑞金融集团(Jefferies Financial Group Inc.)公布了强劲的第三季度业绩,净营收创历史新高,达到22.2亿美元,归属于普通股东的净利润为2.61亿美元,主要得益于投资银行和股票业务的强劲表现。董事会宣布派发每股0.40美元的现金股息,并将股票回购授权额增加至2.5亿美元。值得注意的是,该公司本季度回购了130万股股票,年初至今总计回购830万股。尽管固定收益市场较为平淡,资产管理业务面临挑战,但投资银行和股票业务的净营收创历史新高,尤其是在咨询和股票承销方面,这得益于强劲的市场机遇和市场份额的提升,尤其是在医疗保健、工业和能源领域。资本市场净营收也增长了11%,达到8.02亿美元,主要受到股票交易增长的推动。展望未来,杰富瑞对其发展前景保持乐观,预计随着Tessellis的出售以及遗留商贸银行投资的结束,运营利润率和收益将进一步提高。该公司专注于提高盈利的一致性和质量,并进一步受益于与SMBC的战略联盟,SMBC的股权所有权已增加至约20%。与SMBC Nikko的合资企业预计于2027年1月启动,旨在扩大在日本领先的批发股票和股票资本市场业务规模,作为未来合作的模板。首席执行官和总裁强调了持续的势头和强劲的积压订单,进一步增强了对公司未来业绩的信心。
INBX
INHIBRX 是一家专注于开发针对危及生命的创新生物疗法的生物技术公司,尤其是在肿瘤学领域。公司成立于 2018 年,在 INBRX-101(其靶向骨母细胞特异性蛋白 (OSOP) 的先导抗体)已被 Sanofi 收购,以及 INBRX-109 (Ozekibart,一种四价 DR5 激动剂,靶向软骨肉瘤) 方面拥有良好记录。 迄今为止,已有超过 175 名患者接受了 INBRX-109 治疗,并且有超过 20 年的学术研究支持其潜力。目前,INHIBRX 正在积极推进多项关键里程碑。HexAgon-HN 研究的 3 期数据评估了 INBRX-106(一种 OX40 激动剂)与 Pembrolizumab 联合用于一线或复发/转移性头颈部鳞状细胞癌 (HNSCC) 的治疗,结果显示与单独使用 Pembrolizumab 相比,客观缓解率 (ORR) 显著提高,联合治疗组的 cORR 达到 48.3%。该公司计划与 FDA 会面,讨论 INBRX-109 在结直肠癌临床试验环境下的注册性试验设计。此外,INHIBRX 正在扩大 HexAgon-HN 研究的 2 期部分,纳入 HPV 阳性患者,利用其强大的机制原理和潜在的加速审批途径。该公司还在探索尤文肉瘤领域的机会,临床前数据表明具有显著的抗肿瘤活性。 凭借约 2.195 亿美元的现金储备和经验丰富的领导团队,INHIBRX 处于可以利用其创新方法并满足肿瘤学未满足需求的有利地位,旨在在 HNSCC 和肉瘤市场中实现潜在的重磅产品机会。
SCYX
SCYNEXIS, Inc. 已与生物医学高级研究与开发管理局 (BARDA) 达成一项重大融资协议,以推进其第二代真菌药物候选产品 SCY-247。该价值 2.14 亿美元的 BARDA 合同将于 2026 年 9 月开始执行,将提供约 1850 万美元的初步资金,用于开展一项 2 期临床研究,评估 SCY-247 在治疗侵袭性念珠菌病和预防高危患者真菌感染方面的疗效。该合同包含最多六个潜在延期选项,可将资金承诺延长至十年,并可能支持该药物直至向 FDA 提交 NDA。该安排采用成本分担模式,SCYNEXIS 将贡献近期项目成本,而 BARDA 将承担符合条件的费用。值得注意的是,该融资不会影响公司现有 ADPKD 产品 SCY-770 的开发计划,也不会影响其预计的现金跑道,该跑道可延伸至 2029 年。该项目部分由美国卫生及公共服务部合同(编号 75A50126C00007)资助。SCYNEXIS 于 2026 年 9 月 28 日发布新闻稿宣布该协议,该新闻稿作为本报告的附件。
SABR
赛博股份有限公司执行了一系列复杂的金融交易,涉及债务的发行和再融资,旨在优化其资本结构。2026年9月28日,赛博金融借款人有限责任公司发行了13.5亿美元的9.875%优先担保票据(到期日为2032年)(SPV票据),卖方为赛博环球有限责任公司(Sabre GLBL),并利用所得资金预付了赛博环球有限责任公司现有的公司内贷款,随后通过要约回购了价值2.51888亿美元的自身10.750%优先担保票据(到期日为2029年)。此外,赛博金融通过要约回购了9.30682亿美元的未偿11.125%优先担保票据(到期日为2029年),从而完全履行并注销了该等票据。在完成此次最终回购后,赛博金融已存入资金以完全满足SPV票据契约及相关费用。SPV票据由赛博融资及若干海外子公司提供担保,担保上限为4亿美元。上述交易涉及限制赛博金融财务灵活性的契约,包括对股息的限制。值得注意的是,赛博金融完成了要约回购剩余的2029年SPV票据,以溢价赎回了6931.8万美元,从而有效地完成了再融资。这些行动通过与赛博环球有限责任公司的新公司内贷款协议以及随后对2029年SPV票据契约的同意征集和修订得以实现。
BGC
BGC集团公司(总部位于纽约市公园大道499号)于2026年9月28日通过新闻稿公布了其对2026年第三季度财务展望的更新。该更新详见随本8-K文件提交的附录99.1,反映了公司对截至9月30日的期间的修正预期。尽管具体修正后的展望细节未在文件中披露,但该公告预示着BGC集团对其财务预测的战略调整。本文件连同附录构成公司对投资者关于其当前业绩及未来展望评估的正式沟通。附录索引的包含则进一步明确了本报告所包含的文件。
ACET
Adicet Bio, Inc. 发布了其自体αβCD19 CAR-T疗法prula-cel (ADI-001) 1期研究的初步数据,该研究针对伴或不伴狼疮肾炎 (LN) 的系统性红斑狼疮 (SLE) 患者。该研究纳入了22名既往接受过大量治疗的患者,结果显示获得高比例的免疫抑制剂自由缓解率和显著的临床改善,其中50%的LN患者实现完全肾脏缓解 (CRR),54%的患者在12个月时实现免疫标志物持久缓解 (DORIS) 缓解。值得注意的是,患者的SLEDAI-2K和PGA评分迅速下降,85%的患者在12个月后PGA评分低于0.5。该疗法通常耐受性良好,未报告3级或更高级别的感染,也未观察到剂量限制性毒性。Adicet目前正在准备启动一项针对对两种免疫抑制剂治疗反应不足的LN患者的关键单臂研究,目标是在2026年第四季度开始入组,具体时间取决于FDA的批准。该公司还计划探索将研究范围扩大到包括无肾炎的狼疮患者,以反映美国巨大的未满足需求,约有3.5万例LN患者和3.5万例非肾脏SLE患者患有危及器官/生命的疾病。
CMBM
康比姆网络公司已完成将其国防业务及部分宽带产品线出售给Airspan Communications Limited,该交易由被任命为康比姆网络有限公司(CNL)共同管理人促成。该交易于2026年9月22日完成,总购买价格为现金2750万美元,其中包括基于应收账款收取的潜在或有“账款超额金额”,最高可达750万美元,但有250万美元的暂缓支付。Airspan已支付基准价格(扣除交易成本)给CNL,由其管理人代为执行。该出售还包括过渡服务、知识产权许可以及对CNL英国设施的使用许可。 交易完成后,康比姆网络预计将逐步停止CNL及其关联公司的所有剩余运营,包括计划中的清算和解散程序。 公司的普通股被认为具有高度投机性,股东应预计完全丧失投资。出售所得款项将主要用于偿还公司担保信贷设施项下的未偿债务,预计将没有资金用于无担保债权人或股东。
COLA
哥伦布收购公司/开曼群岛近期已推迟其原定于2026年9月10日举行的股东特别大会,系因主席决定在未经过股东投票的情况下暂缓进一步议事。该会议随后于2026年9月28日重新召开,并再次于2026年9月29日休会,采用 Loeb & Loeb LLP 主持的虚拟会议形式进行。 已经提交代理投票的股东无需再次投票,除非有意修改其选择,特别是以街名持有的股东需要联系其经纪商以撤销代理权。 投票记录日维持为2026年8月17日。公司已通过 Advantage Proxy, Inc. 及注册过户代理人提供股东咨询及文件请求的联系方式。 宣布休会的公告作为当前报告的附件99.1提交,并鼓励投资者查阅于2026年8月19日提交给美国证券交易委员会 (SEC) 的最终代理声明,以获取关于与 WISeSat.Space Corp. 业务合并以及可能参与征求股东投票的各方的全面细节。
MGLD
玛丽戈尔德公司(The Marygold Companies, Inc.)已与花卉收购公司有限责任公司(Flower AcquireCo, LLC,母公司)达成合并协议,后者由麦迪逊迪尔本伙伴公司(Madison Dearborn Partners, LLC,MDP)控制。收购价格为每股普通股2.00美元,较收盘价溢价100%。 合并完成后,公司将以私有实体的形式存续,其普通股将从纽约证券交易所美国市场退市。 交易已获得来自MDP的股权融资承诺。 该交易须满足惯例条件,包括股东批准、监管部门批准以及不存在法律禁止。 公司普通股和优先股持有人无异议权或评估权。 目前,公司约75%的投票权股份已通过投票和支持协议同意该合并。 董事会已批准该合并,预计将于2027年上半年完成。 公司已修改其公司章程以反映该合并。 预计该交易将为股东带来显著回报,但取决于各种条件的满足,包括获得监管部门批准以及在交易未能完成时支付终止费。 公司就合并所作的前瞻性声明存在风险和不确定性。
ASST
力争公司于2026年9月28日公布,其于2026年9月21日至25日期间购入1,107枚比特币,平均价格约为每枚85,396美元,包含相关费用及支出。 伴随此次重大比特币收购,公司同时更新了其财务状况,包括对现金储备、比特币持仓以及对策略公司(Strategy Inc.)可变利率A类永久伸展优先股(STRC Stock)和自身可变利率A类永久优先股(SATA Stock)投资的调整。 该公告包含标准风险提示,强调与公司投资相关的潜在风险,如法律诉讼、管理层分心、股份发行导致的稀释,以及客户和市场反应。 这些风险凸显了力争公司战略固有的不确定性,特别是关于其比特币持仓表现以及待完成并购交易的影响。 投资者建议查阅力争公司10-K文件,以更全面地了解这些因素以及公司的整体财务状况。
IAN Financial Vision 是一家 AI 原生金融研究平台,结合了独家知识图谱、定量估值模型以及大语言模型,用以生成时点(point-in-time)投资研究报告。所有报告均通过结构化研究工作流生成,并在发布前经过人工审核。。