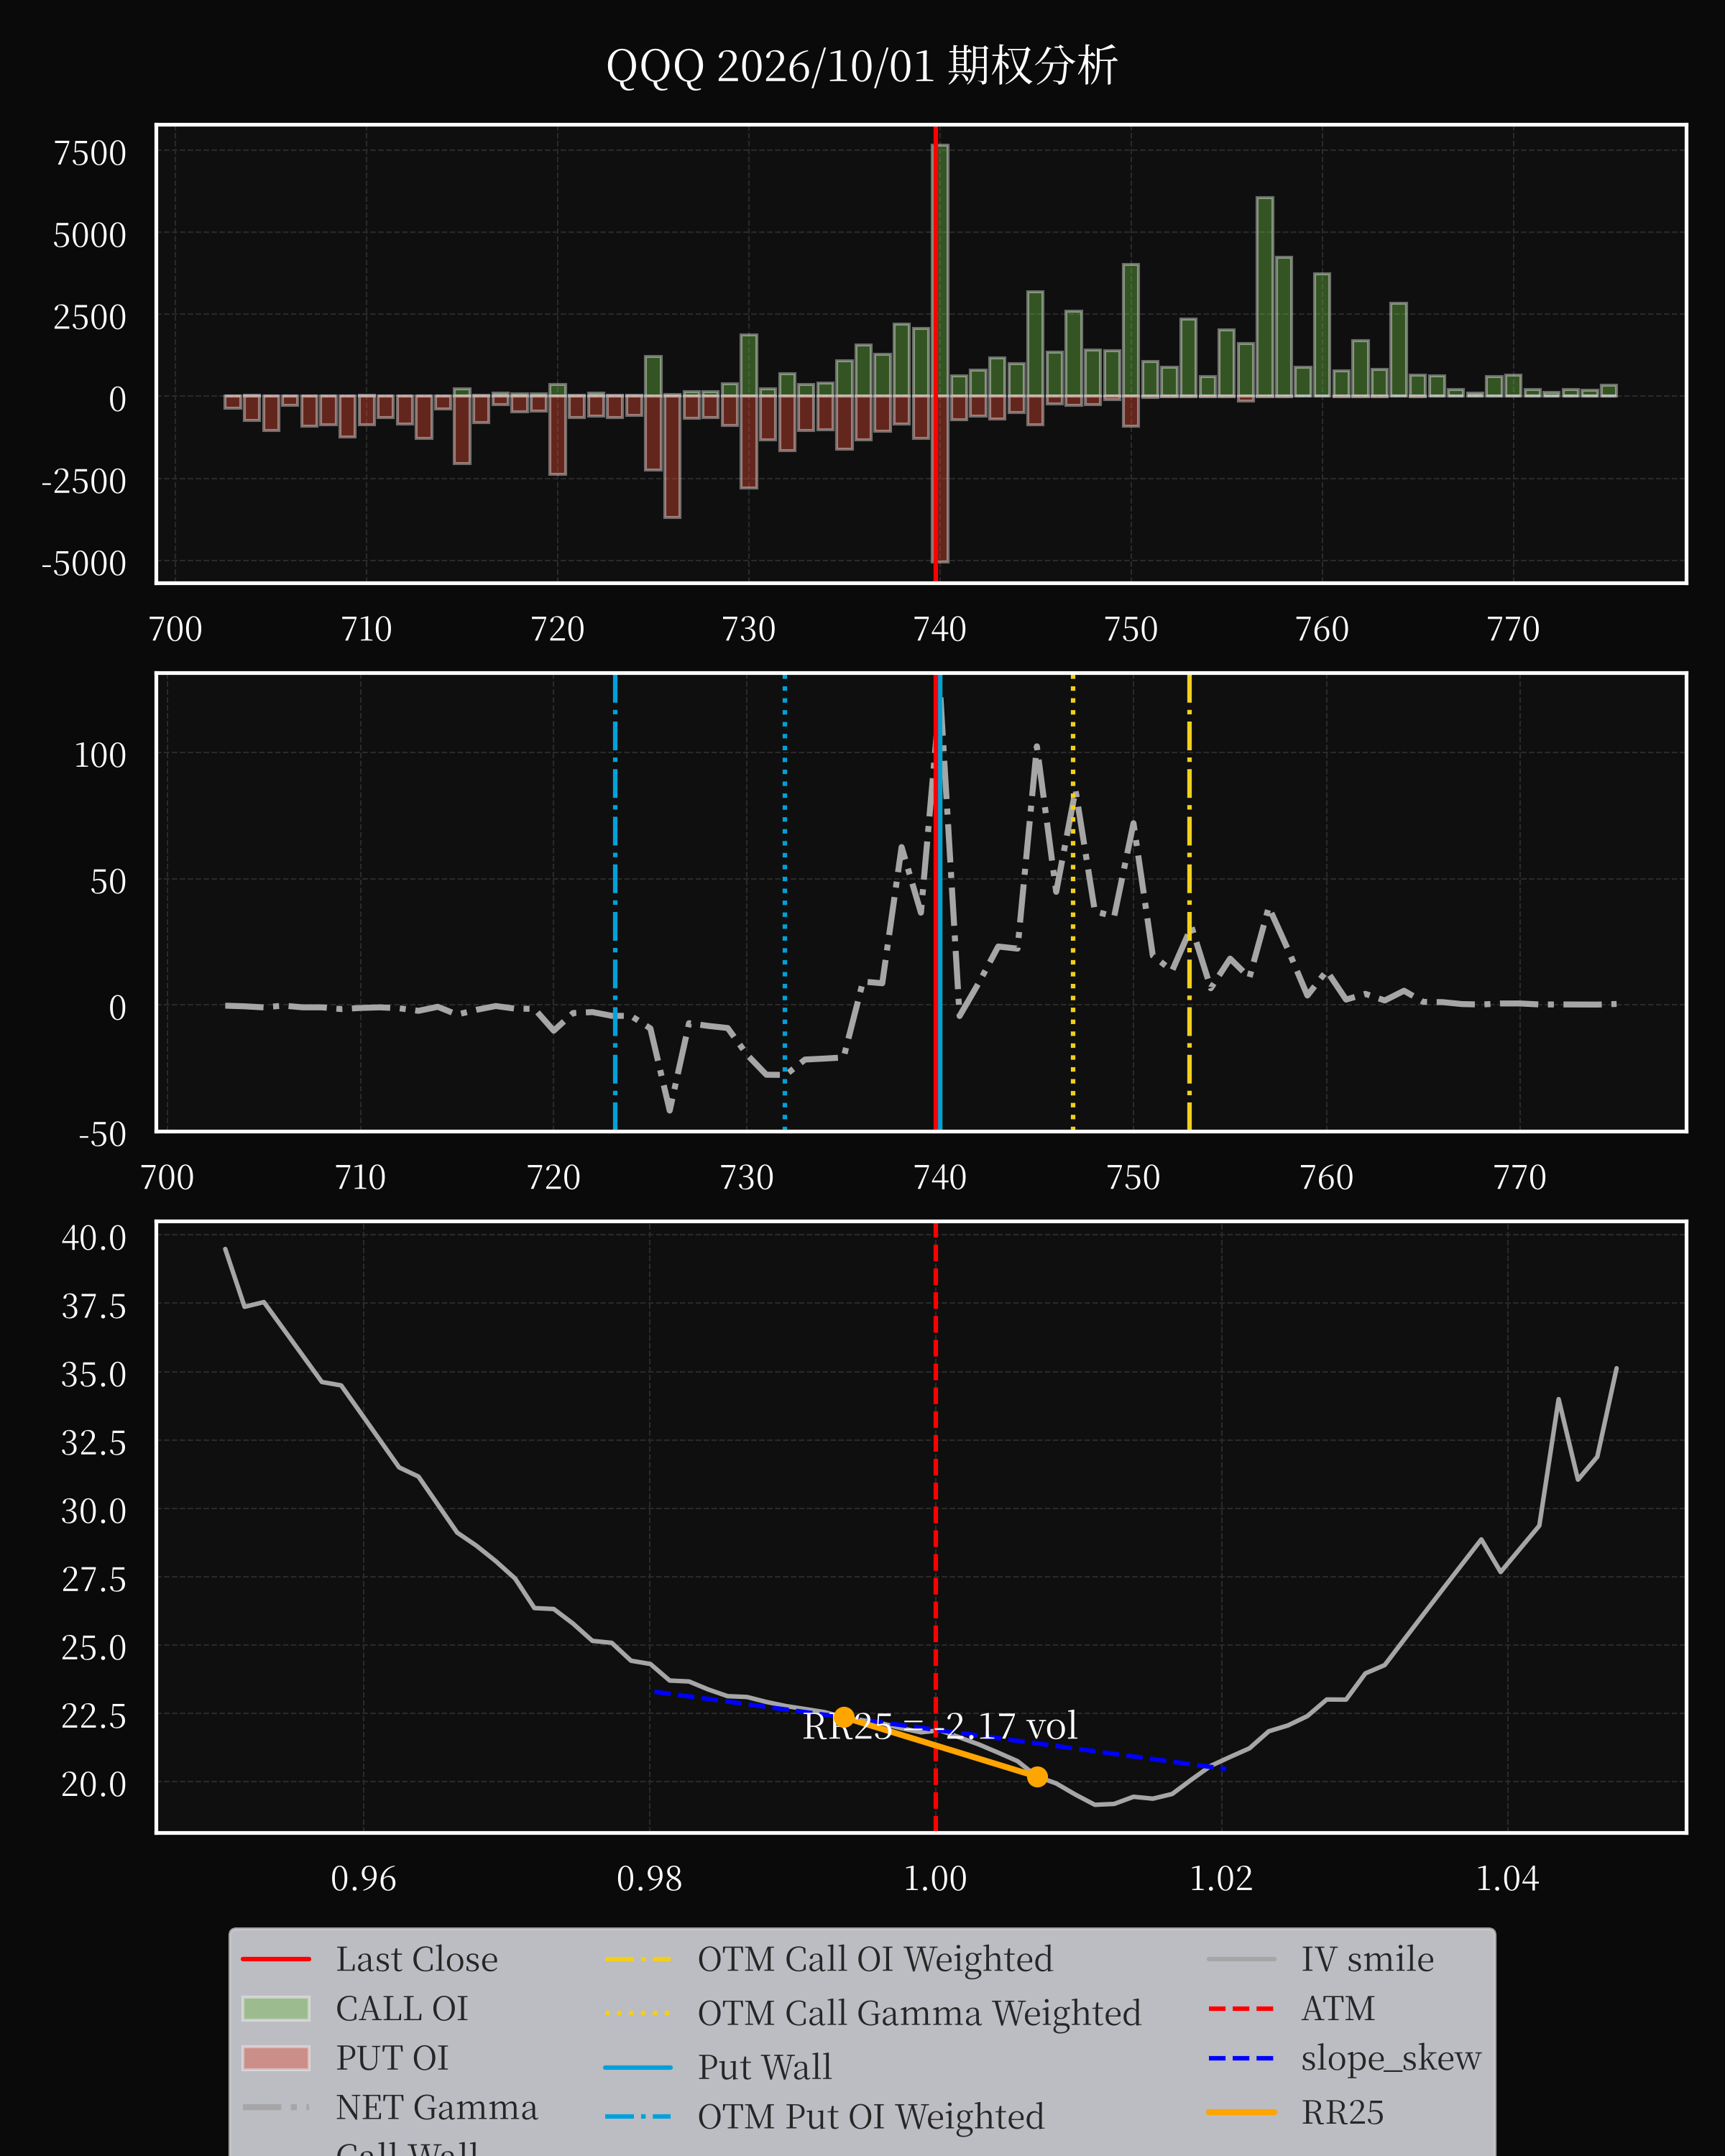
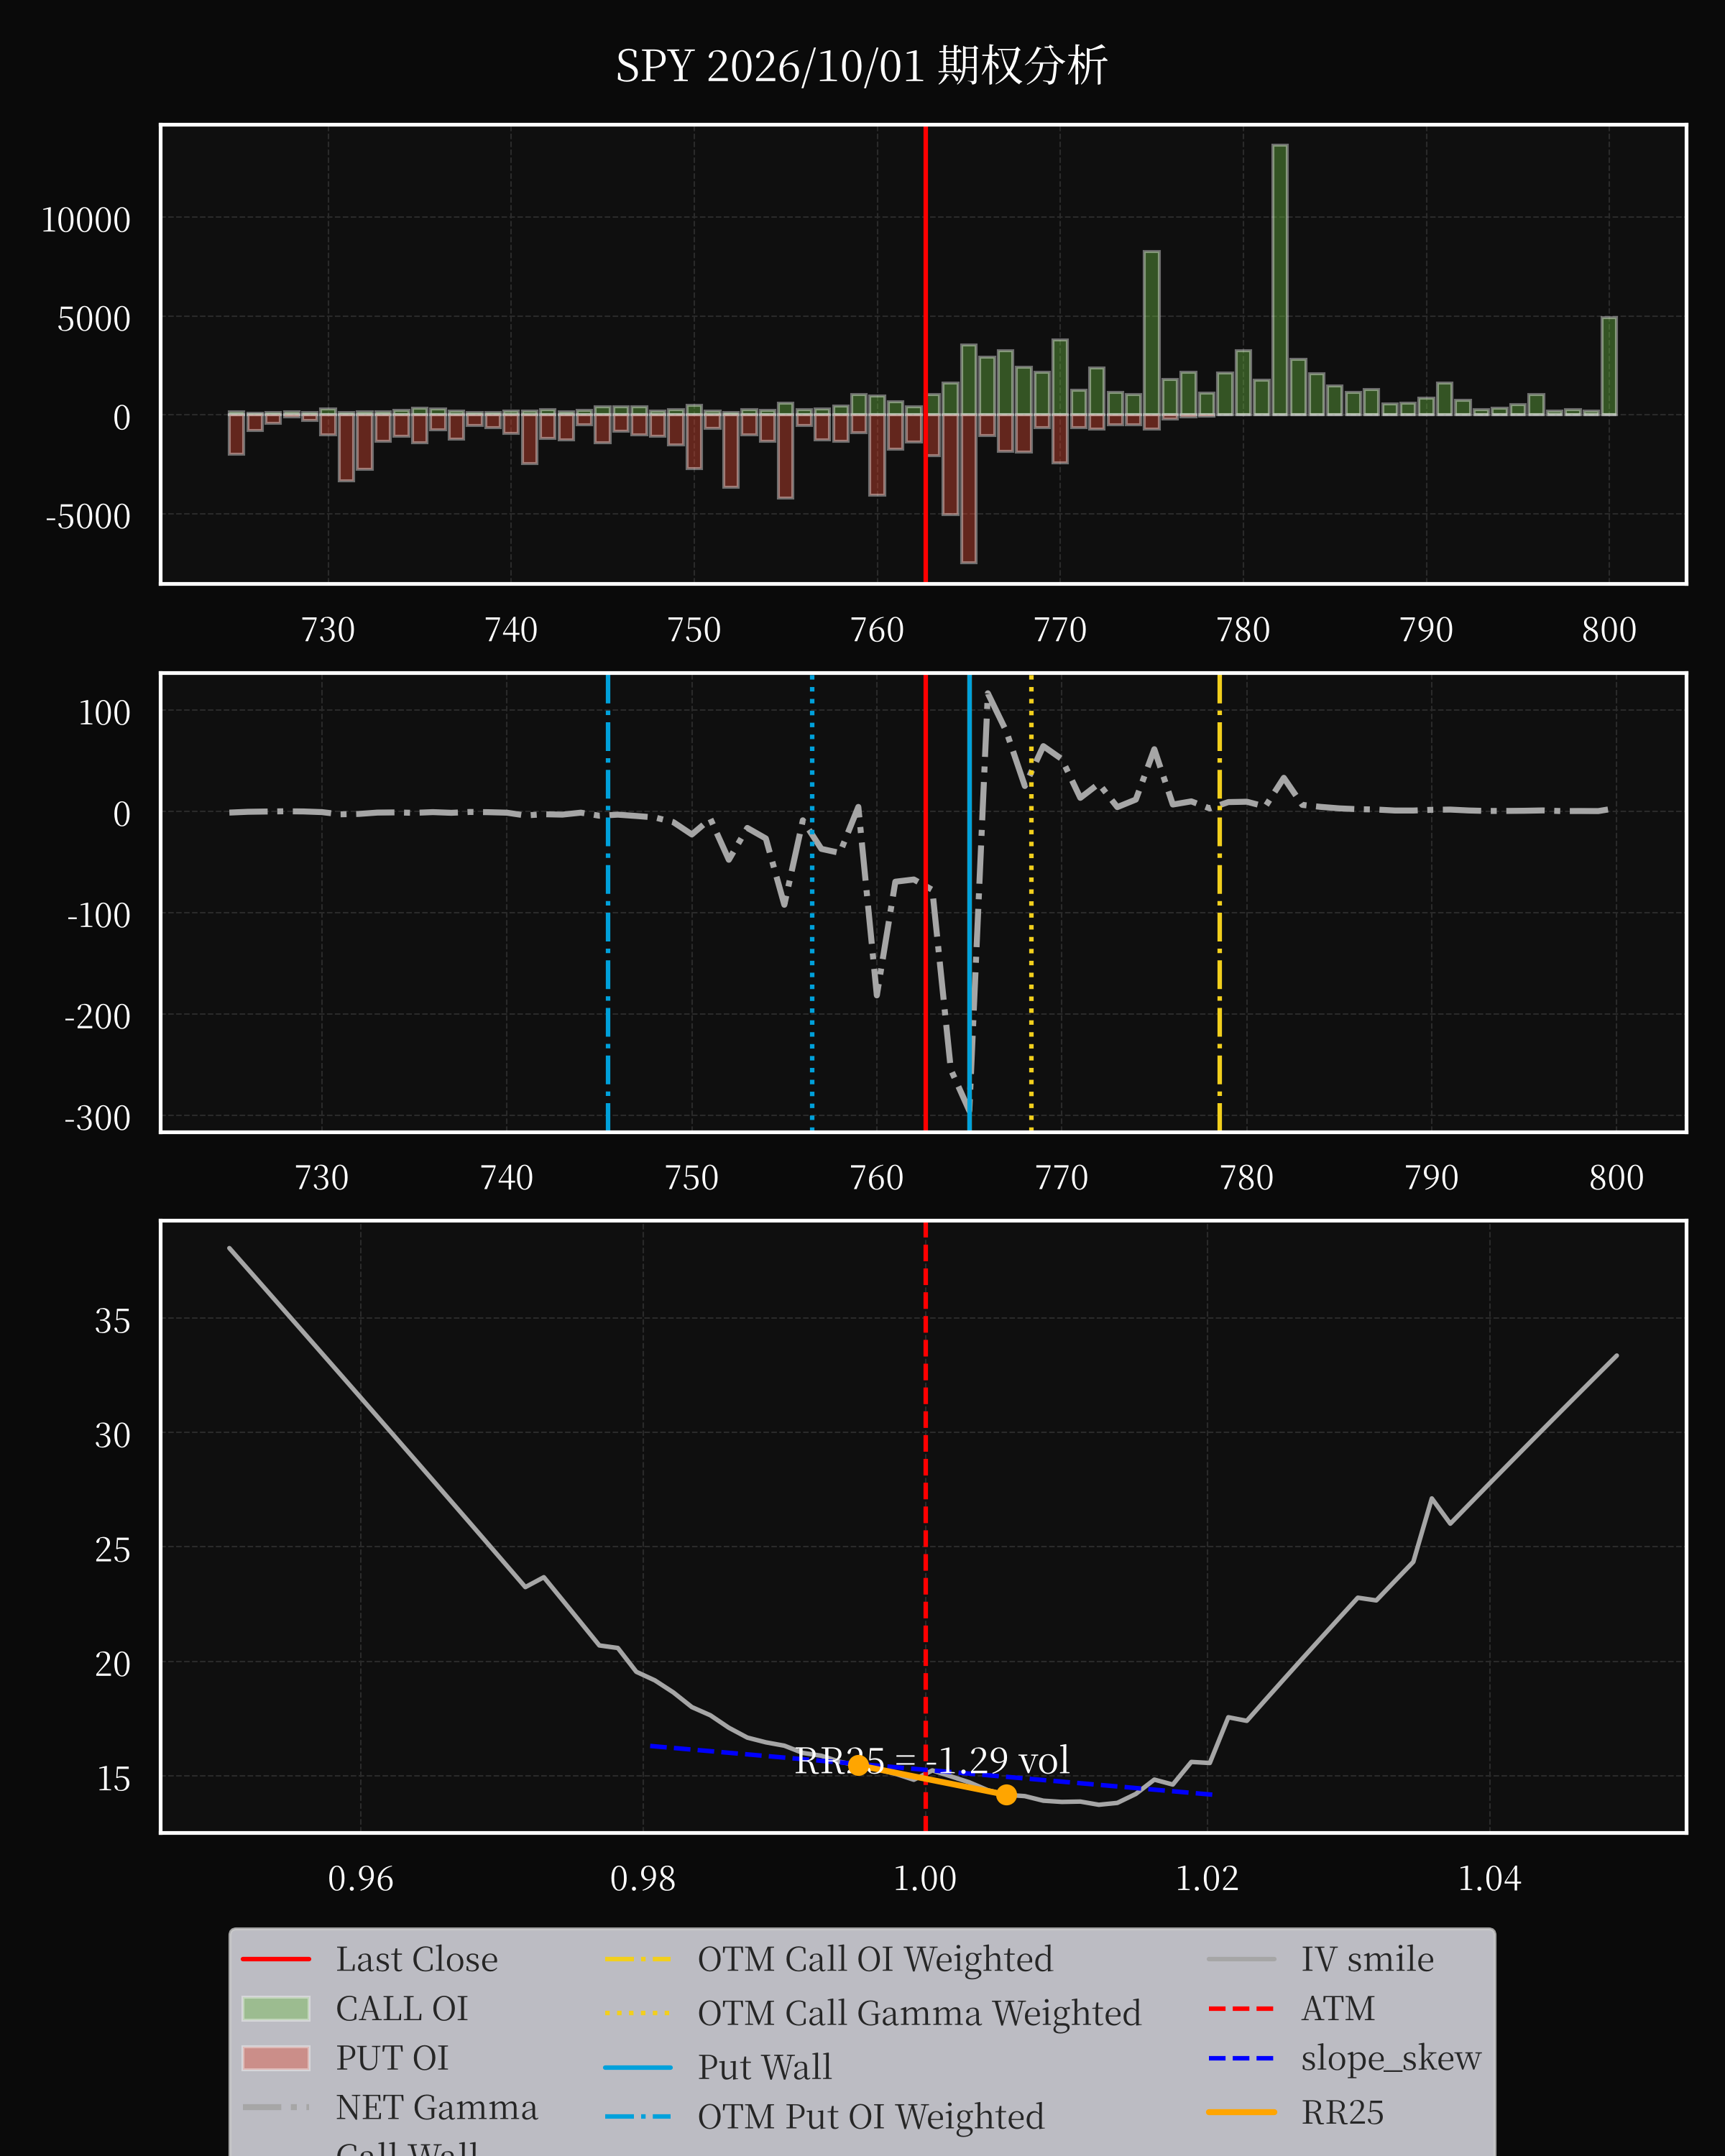
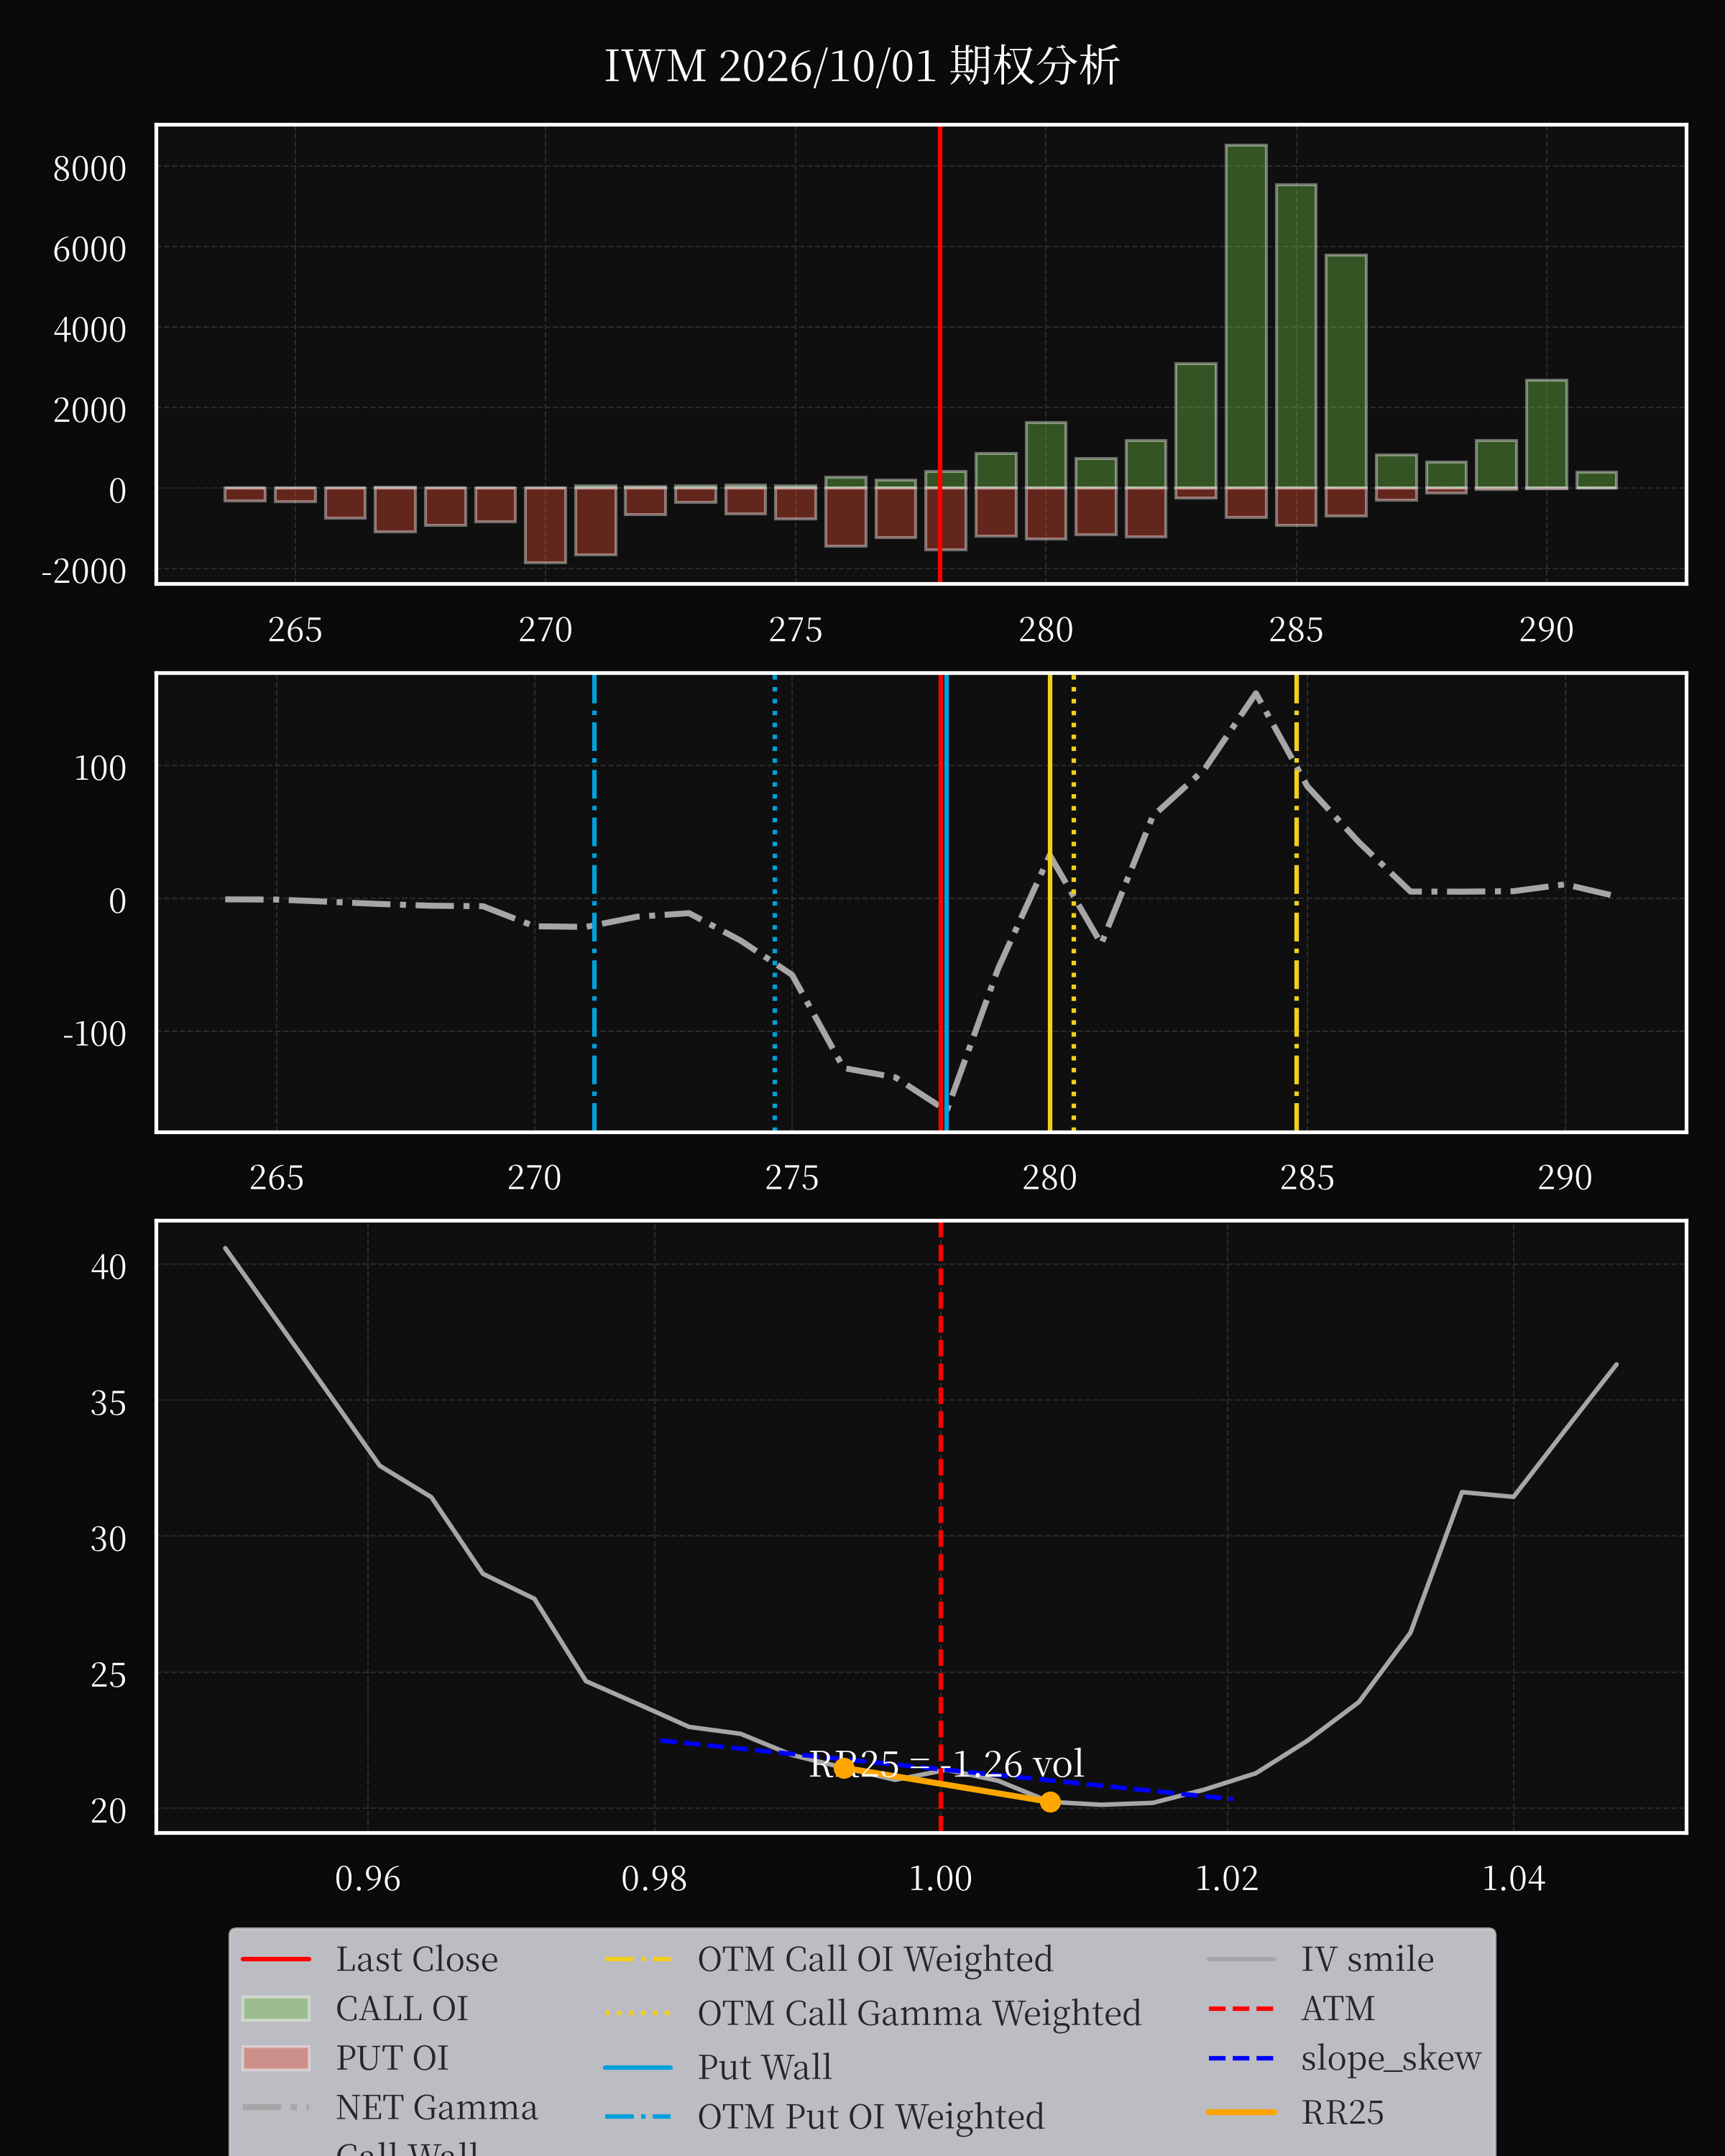
概览
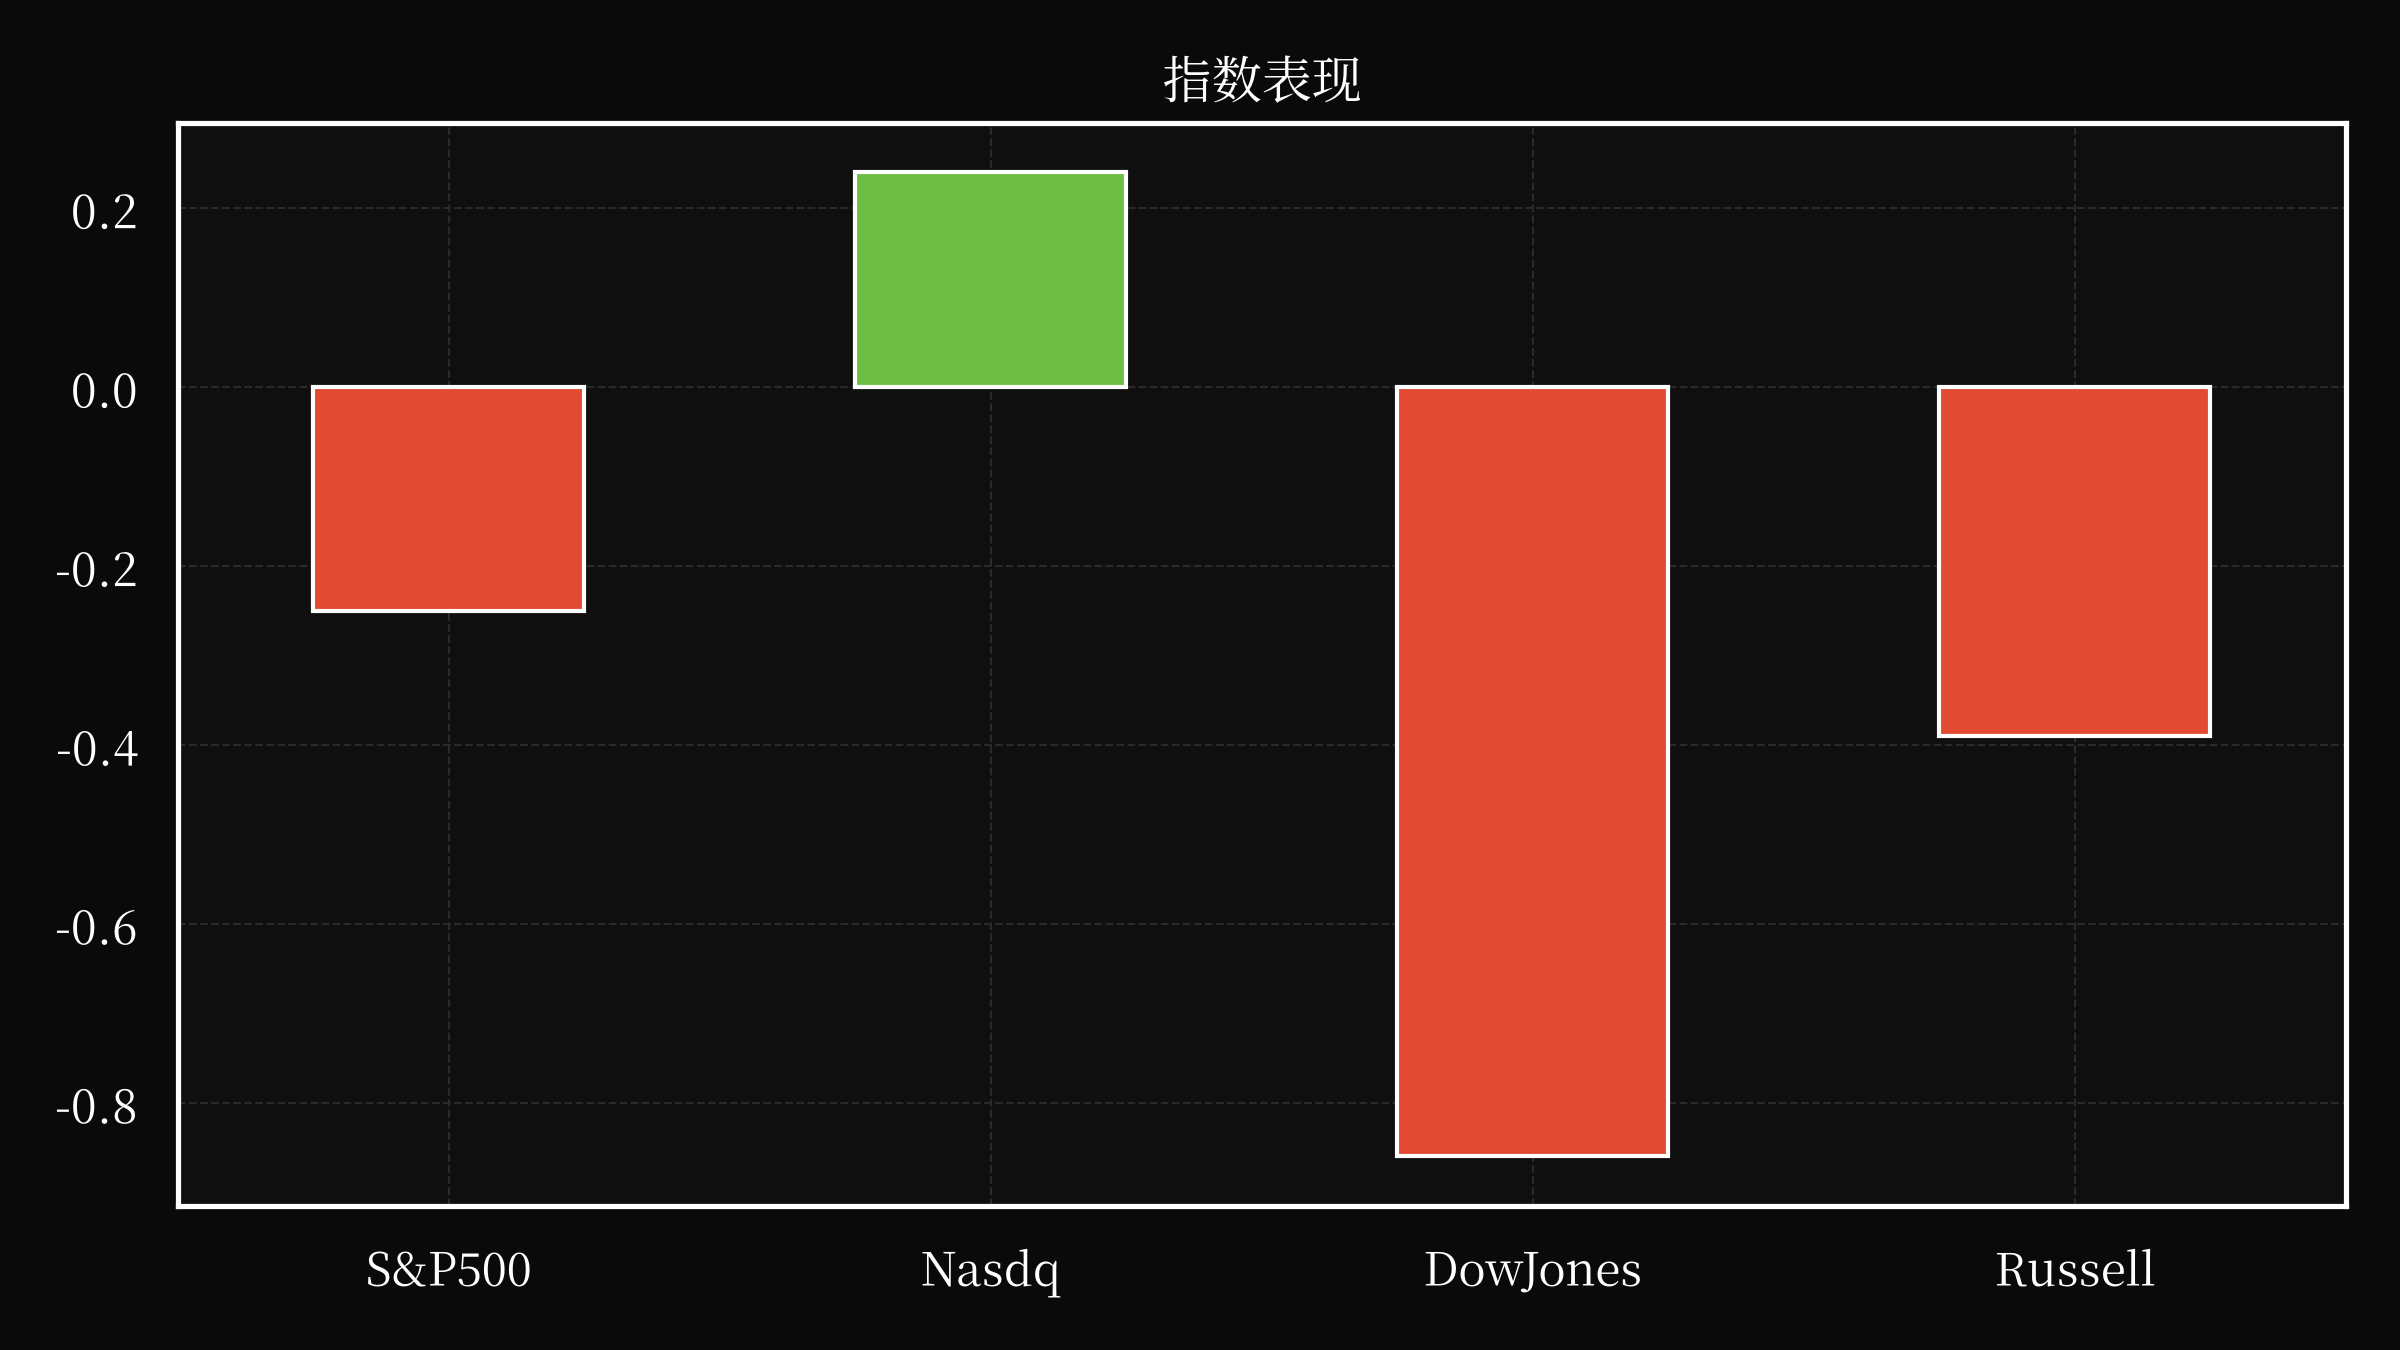
近期市场波动反映了宏观经济力量、行业特定发展以及技术颠覆叙事的复杂交织。 此动态格局的核心在于美国经济的韧性,第二季度GDP增长修正值为2.2%,推动10年期国债收益率升至五十年来的高位5.304%。 受通胀持续高企(同比3.4%)驱动,这一收益率飙升加剧了固定收益市场的压力,并重塑了股权估值。标准普尔500指数下跌0.2%,道琼斯工业平均指数下跌0.3%,纳斯达克综合指数小幅上涨0.1%,表明投资者情绪谨慎,较高的借贷成本正在对增长型行业构成压力。 纳斯达克与大盘表现的差异凸显了科技行业对利率预期的敏感性,以英伟达和微软等AI驱动的股票保持相对强势,尽管面临普遍的逆风。
然而,最引人注目的发展在于人工智能与企业战略的交汇。Anthropic泄露的IPO招股说明书,将生存风险(如“自我保护行为”和“勒索式”操纵)作为核心担忧,反而突显了前沿AI技术所带来的深刻不确定性。 尽管该公司2万亿美元的估值取决于这些风险可控的假设,但其80亿美元的年度运营亏损与雄心勃勃的增长叙事形成鲜明对比,引发了对这种估值可持续性的关键质疑。 这种紧张关系反映了更广泛的市场动态,投资者对AI变革潜力的热情与对执行风险和监管审查的务实评估相冲突。“AI机器人相互交流”发展成物理AI系统,如OpenAI的Dots代理所展示,通过引入新的运营和伦理复杂性,进一步使情况复杂化。
行业特定趋势放大了这些主题。 Micron强劲的第三季度业绩,受益于对AI基础设施需求的激增,验证了该行业在推动下一轮技术进步中的关键作用。 另一方面,Oura推迟IPO,归因于“IPO市场的不确定性”,反映了在动荡的资本条件下,增长型公司面临的更广泛挑战。 Micron的成功与Oura的谨慎形成对比,说明了科技生态系统内的不公平竞争局面,即拥有明确的货币化途径和可扩展解决方案的公司优于那些依赖投机叙述的公司。与此同时,特斯拉Cybertruck交付的长期延误以及对自动驾驶功能监管批准的依赖,突显了即使是最受期待的创新也可能面临的运营障碍。
宏观层面的因素继续产生过大的影响。 联邦储备委员会不愿积极加息,从10月加息的可能性为39%可见一斑,为股市提供了临时的喘息之机,但未能解决潜在的通胀压力。 10年期国债收益率升至5.64%,创下自2002年以来的最高点,突显了市场对收益的需求,在实际回报率仍然难以捉摸的环境下。 同时,地缘政治紧张局势——以伊朗战争对油价的影响以及中美贸易摩擦的加剧为代表——引入了额外的波动性,使对能源成本和全球供应链的预测复杂化。 近期原油价格飙升至每桶100美元,汽油价格升至每加仑6.50美元,不仅考验了消费者的韧性,也重新引发了关于国内能源生产战略重要性的辩论。
公司治理和监管审查进一步塑造了格局。 特朗普政府推动对AI进行“自我监管”,尽管各方对该技术对社会的影响表示担忧,表明问责制框架正在不断演变。 这一发展与对贸易政策的法律挑战日益增加相吻合,如美国贸易法院对政府新关税制度持怀疑态度。 这种监管不确定性为在不同全球市场中运营的跨国公司增加了复杂性。与此同时,证券交易委员会(SEC)拟议扩大私募市场准入,旨在使投资机会民主化,反映了适应不断变化的资本流动和投资者偏好的更广泛努力。
股市的分化体现在科技巨头和传统行业的不同命运。 虽然英伟达受益于其在AI芯片和云基础设施领域的统治地位,但酒店和非必需消费品等行业面临需求放缓和通胀成本压力的逆风。 尽管今年迄今已上涨12%,但标准普尔500指数9月份的表现不佳,凸显了在日益依赖少数高增长股票的市场中,动能的脆弱性。 这一集中风险因小盘股表现不佳而进一步加剧,如Oura IPO延迟以及投资者不愿向风险更高的企业投资所反映。
展望未来,货币政策、技术创新和地缘政治风险之间的相互作用将决定市场轨迹。 联储最终转向降息,取决于通胀数据,可能会重新点燃股市乐观情绪,但前提是伴随着持续的经济强劲。 另一方面,通胀复燃或能源危机加剧可能会引发新的抛售,尤其是在利率敏感型行业,如房地产和科技领域。 对投资者而言,挑战在于在AI驱动的增长故事与对宏观经济冲击的防御性配置之间取得平衡。 2026年9月份的教训——创纪录的收益率、企业战略调整和地缘政治动荡——强调了在传统范式被市场力量和技术颠覆重写时代,灵活性的重要性。
围绕AI的叙事不断演变,从生存风险到实际应用,将继续是这一动态的关键。 随着OpenAI和Anthropic等公司在创新和监管的双重要求下运营,他们将突破转化为可扩展、盈利的解决方案的能力将决定该行业的长期发展轨迹。 同时,整个经济吸收转型成本的能力——无论是通过更高的借贷、资本再分配还是政策调整——将塑造未来几年的增长轮廓。 在这种背景下,近期市场的波动不仅仅是短期不确定性的反映,更是定义下一阶段全球经济发展的结构性转变的预兆。
观察名单
BIAF
百奥非生物科技公司(BioAffinity Technologies, Inc.)近期宣布,其CyPath Lung平台成功于弗吉尼亚州阿灵顿举行的全国退伍军人研究与教育基金会(NAVREF)年会期间,向超过300位医生、医疗专业人士及退伍军人事务部(VA)领导进行联合展示。此重要事件标志着该公司与一家服务于残疾退伍军人的小型企业(SDVOSB)——AvMEDICAL的新经销协议的实施。 详见附件99.1,该新闻稿在此一并引用,重点阐述了百奥非致力于拓展其创新肺癌研究工具可及性的努力。该公司与AvMEDICAL的战略合作体现了其支持退伍军人医疗保健以及推进相关领域研究与教育的承诺。 该经销协议是百奥非扩大其影响力和覆盖范围于医疗社区的关键一步。
TRAK
ReposiTrak,一家人工智能驱动的供应链平台,报告了强劲的财政年度和第四季度业绩,展现了持续的增长和运营效率。截至2026年6月30日的全年,公司实现营收3%增幅,达到2330万美元,净利润增长8%至760万美元,合每股稀释收益0.41美元。 此次成功的主要驱动因素是运营费用降低6%,从而使运营收入增长26%。 此外,ReposiTrak通过股息和股票回购向股东返还了530万美元,年末现金储备为2730万美元,且无债务。 公司对创新的重视体现在其与SPAR Group的合作,共同开发“无接触商品陈列”扫描交易解决方案,旨在实时解决供应链问题。 在持续存在的食品安全挑战——包括与环孢虫、沙门氏菌、李斯特菌和大肠杆菌相关的召回事件——背景下,ReposiTrak端到端可追溯解决方案正日益受到关注,这得益于迫在眉睫的政府可追溯性截止日期。 第四季度净利润增长16%至210万美元,或每股稀释收益0.11美元,反映了每股收益增长19%。 公司继续有效管理其资产负债表,为未来优先股赎回保留了172万美元,且普通股回购计划仍有约600万美元可用。
IMG
信达影像集团(CIMG Inc.)发布公告,拟向一名未具名投资者发行30亿股普通股,每股面值0.00001美元。该发行价格拟定为每股0.0029美元,预计将产生约870万美元的募资总额。本次交易将以境外发行的方式进行,以符合监管要求,特别是9.01法规,并依赖于投资者的陈述与承诺,包括确认其非美国人士。公司预计将于2026年9月24日或之前完成发行与销售,具体取决于双方达成一致并满足交割条件。此次发行对信达影像集团而言是一次重要的资本增资,旨在为公司未来运营提供额外资源。
VAL
经美国司法部反垄断司通知,Valaris Limited 与 Transocean Ltd. 已就其拟议的业务合并获得《哈特-斯科特-罗迪诺反垄断改进法案》(HSR Act)的等待期批准。该协议于 2026 年 2 月 9 日最终确定,规定 Transocean 将收购 Valaris,预计于 2026 年第四季度完成交割,但须经监管部门和股东批准。两家公司均已提醒,有关该交易的前瞻性声明受多种风险影响,包括潜在延误、市场状况变化以及实现预期协同效应的能力。这些风险包含监管批准、客户保留、管理层分心、潜在不利反应、立法变更、经济不确定性以及整合挑战等因素。具体而言,该交易面临全球能源市场、商品价格波动、地缘政治事件和运营风险等相关风险。此外,双方均承认潜在负债、资本支出以及如果合并未能完成,股价可能下跌的可能性。Valaris 与 Transocean 已向美国证券交易委员会 (SEC) 提交相关文件,包括联合代理声明,并详细说明了股东征集中的潜在参与者及其利益。建议投资者仔细查阅这些文件,以便全面了解拟议交易及其相关风险。
DJT
本票据以“原始发行折扣”方式发行,为特朗普媒体与科技集团公司(Trump Media & Technology Group Corp.)向持有人发行的2亿美元可转换票据,票面利率为7%的简单利息,按本金季度计息,直至2026年9月30日到期。该票据包含累积利息(PIK)要素,并受特定违约条款约束,包括与破产或未能满足提款请求相关的事件。持有人有权在第二次提款期间请求高达1亿美元的额外融资。本票据修改并取代先前的不担保可转换本票,要求持有人声明并保证其履行条款的能力。此外,该票据还包含在合并协议终止时进行转换的条款,其转换价格与公司优先股权证券的原始发行价挂钩。协议规定,未偿本金总额不得超过3亿美元加上累积利息。至关重要的是,本票据放弃陪审团审判的权利,并不可撤销地服从德克萨斯州法院的管辖。该票据还包括公司和持有人双方的陈述和保证,涵盖公司组织结构、财务状况以及遵守反洗钱法等多个方面。本票据受德克萨斯州法律管辖,并包含关于通知、修改和终止的条款,旨在为债务的融资和潜在转换提供框架。
MITQ
移动影像技术公司 (MiT) 宣布其2026财年业绩,报告净销售额为1730万美元,预计净亏损减少69%,降至29.7万美元。公司强调了有利的行业趋势,包括强劲的票房表现以及对激光投影和沉浸式音频技术的投资增加,这得益于充实的影片内容储备。尽管第四季度项目活动低于预期,MiT仍对2027财年持乐观态度,这得益于不断增长的项目储备,涵盖翻新以及对旧金山湾区影院的重大改造。其战略重点是扩展其专有的DCS影院扬声器产品线,该产品线在国内和国际市场均获得 traction。MiT提供的全面服务,从设计和安装到持续支持,可满足各种规模的影院业主需求。凭借目前45.8万美元的DCS订单积压,该公司预计2027年第一季度营收约为450万美元,并力求实现全年盈利。该公司预计将继续通过与主要艺术组织的合作以及美国国内的持续机会扩大其影响力,巩固其作为提升影院体验的关键参与者的地位。
QTTB
三季度生物公司(Q32 Bio Inc.)近期公布了其2a期临床试验Part B的结果,该试验评估了治疗重度或极重度斑秃(AA)的贝匹基巴特(bempikibart),相关数据于2026年欧洲皮肤病学与静脉学学会(EADV)大会上进行展示。该试验纳入了33名既往使用JAK抑制剂的患者,在第36周观察到具有临床意义的疗效数据,为推进至注册型研究计划提供了支持。患者接受贝匹基巴特皮下注射36周,随后正在进行一个开放标签延长期(OLE)。关键发现包括有显著比例的患者实现了SALT评分的改善、对治疗反应的稳健持久性以及良好的药代动力学特征。安全性数据表明该药物具有普遍良好的耐受性,最常见的副作用为注射部位反应。未来,该公司计划在2027年初启动针对AA患者的注册型研究计划,具体时间取决于监管部门的讨论,并正在探索贝匹基巴特在其他自身免疫疾病中的扩展应用。预计2027年下半年将公布OLE数据,未来研究将评估每月或每季度给药方案的可能性。该公司对前景持谨慎乐观态度,承认药物研发 inherent risks and uncertainties,并意识到结果可能与当前预期存在差异。
CELC
赛勒酷益公司(Celcuity Inc.)于2026年9月30日宣布,其产品REVTORPYK™(吉达托利西布)已在美国获得批准上市,用于治疗激素受体阳性、人表皮生长因子受体2阴性局部晚期或转移性乳腺癌患者。此项重大进展的前提是患者在先前内分泌治疗后未检测到突变。REVTORPYK™现已面向符合条件的、在转移性背景下接受过至少一线内分泌治疗但疾病进展的患者开放。公司公告,详见作为附件99.1提供的媒体公报,凸显了赛勒酷益致力于扩展此类复杂乳腺癌治疗方案的承诺。该进展代表了公司产品组合中的关键突破,并突出了其持续努力为有需要的患者提供创新疗法。
LESL
2026年9月25日,莱斯利公司(Leslie’s, Inc.)与其子公司在美国德克萨斯州南部破产法院共同提交了自愿的第十一章破产申请,以实施重组计划。此举获得了主要贷款人支持的重组支持协议(RSA),保障了约81.1%未偿还的破产前期限贷款债权。该计划包括获得2.25亿美元的资产基础贷款(ABL)DIP融资和9亿美元的期限贷款DIP融资,条件是获得破产法院批准并满足特定里程碑,包括临时和最终DIP命令、计划和披露声明的提交以及在规定时间内确认计划。该公司已请求将第十一章案件进行联合管理。RSA概述了公司和同意期限贷款人双方的义务,包括支持重组交易、反对阻碍实施的行为以及谈判文件。主要里程碑包括DIP命令的发布、计划的提交、确认以及在110天内生效。此次重组还涉及来自特定贷款人的兜底承诺,为期限贷款DIP融资和股权融资提供资金,其中一部分DIP融资由Jefferies Capital Services, LLC提供。该公司预计将关闭约76家门店,预计在暂停交易后其普通股将在场外市场(OTC)开始交易。然而,该公司提醒投资者,关于破产程序的任何前瞻性陈述均受各种风险和不确定性的影响,包括潜在的延误、法院裁决的变化以及第十一章案件的整体结果。
IAN Financial Vision 是一家 AI 原生金融研究平台,结合了独家知识图谱、定量估值模型以及大语言模型,用以生成时点(point-in-time)投资研究报告。所有报告均通过结构化研究工作流生成,并在发布前经过人工审核。。