随着全球金融格局为又一个动荡不安的一周做好准备,地缘政治紧张局势与各行业特定动态之间的相互作用预计将主导市场叙事。以一系列导弹和无人机袭击为标志的美伊紧张局势升级,加剧了人们对可能将美国卷入其中的更大范围冲突的担忧。这种地缘政治动荡正在加剧通胀压力,尽管中东原油仍在持续供应,油价依然摇摆不定。投资者正密切关注这些事态发展,因为它们可能对全球经济稳定和市场情绪产生重大影响。在企业层面,财报季正式拉开帷幕,华尔街主要银行率先登场。摩根大通(JPMorgan)、高盛(Goldman Sachs)和花旗集团(Citigroup)等金融巨头均将发布财报,投资者正热切期待从中洞悉飙升的收益率如何影响其利润。银行业在经历了一段业绩强劲的时期后,如今面临的挑战是如何在利率上升、交易与并购(M&A)活动减少的环境下稳步前行。这一转变也反映在银行业近期的落后表现上,金融服务板块市值已蒸发约2700亿美元。半导体板块同样处于聚光灯下,台积电(Taiwan Semiconductor Manufacturing Company)即将发布财报。该行业正努力应对供应链中断和需求波动,而这些正是影响更广泛经济趋势的关键因素。与此同时,能源板块仍是市场焦点,瓦莱罗(Valero)、马拉松石油(Marathon Petroleum)等公司正努力应对油价波动以及旨在增加柴油供应的监管变化所带来的复杂局面。埃隆·马斯克进军电信领域的举动令企业动态进一步复杂化。SpaceX收购覆盖全国的低频段频谱牌照组合,在整个行业引发巨大震动,Verizon、AT&T、T-Mobile等主要运营商股价大幅下挫。马斯克雄心勃勃的地面无线网络建设计划凸显了AI与卫星技术的变革性潜力,对既有市场参与者构成挑战,并正在重塑市场格局。在美联储为即将召开的会议做准备之际,周三公布的消费者通胀数据将成为决定利率下一步举措的关键。由于通胀仍高于目标水平,美联储面临着在抑制物价上涨与支持经济增长之间保持微妙平衡的难题。美联储官员近期的鸽派言论表明其倾向于谨慎行事,但交易员的定价显示10月加息的概率较高。总而言之,当今的市场脉搏由地缘政治风险、行业特定挑战和企业动态交织而成的复杂网络所界定。投资者正在一个充满不确定性与波动性的格局中前行,而关键经济指标和企业财报将在未来数周塑造全球市场的运行轨迹。随着宏观经济力量与微观层面企业业绩之间的相互作用不断展开,金融界保持高度警惕,随时准备适应不断演变的环境。
今日公布财报的公司
| Symbol | Price | Change | MarketCap |
|---|---|---|---|
| NRIX | 22.3500 | 0.63% | 2319527700 |
| HKD | 1.7300 | 1.76% | 826398363 |
| GLDG | 0.8944 | -0.18% | 192116226 |
| MWC | 1.5800 | 8.97% | 93882674 |
| CHRN | 18.5900 | -2.31% | 66243234 |
| NPT | 2.4100 | -1.83% | 53465850 |
| LNAI | 1.2300 | 9.82% | 5576685 |
| TGL | 1.1000 | -13.39% | 2150315 |
| MSS | 1.6150 | 0.31% | 1309020 |
| VCIG | 0.5095 | -11.08% | 315377 |
6-K/8-K表格更新
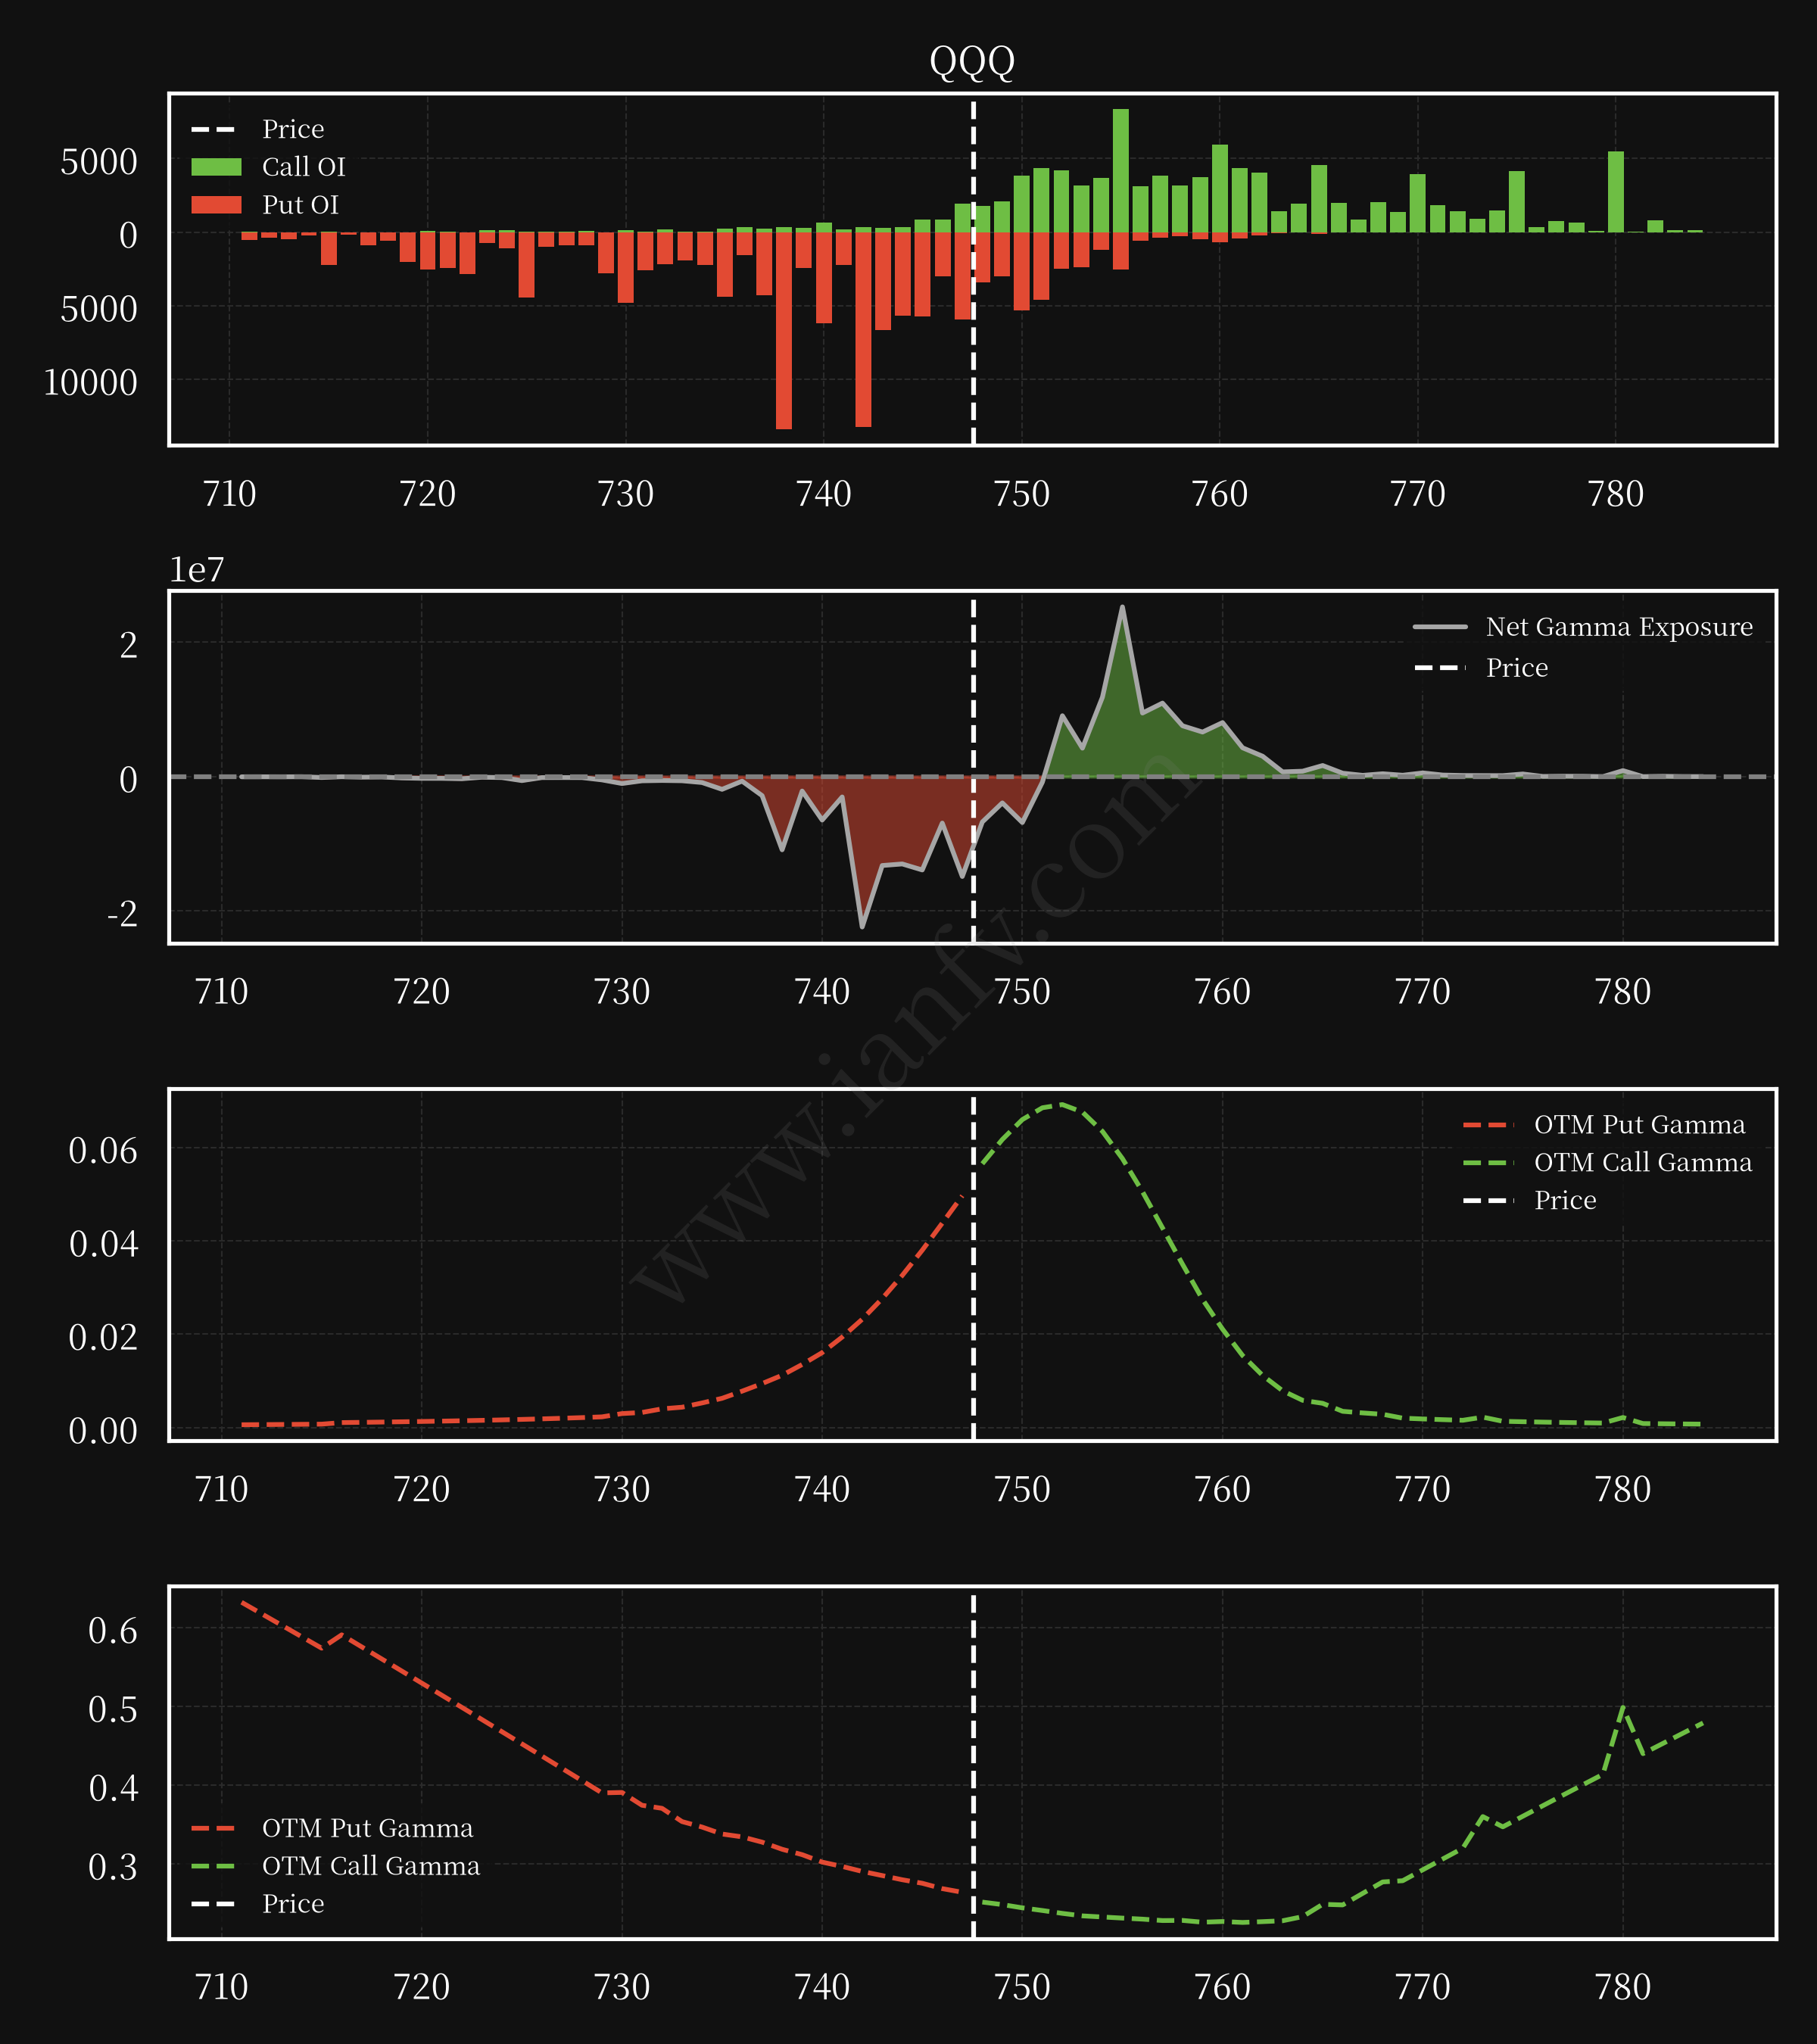
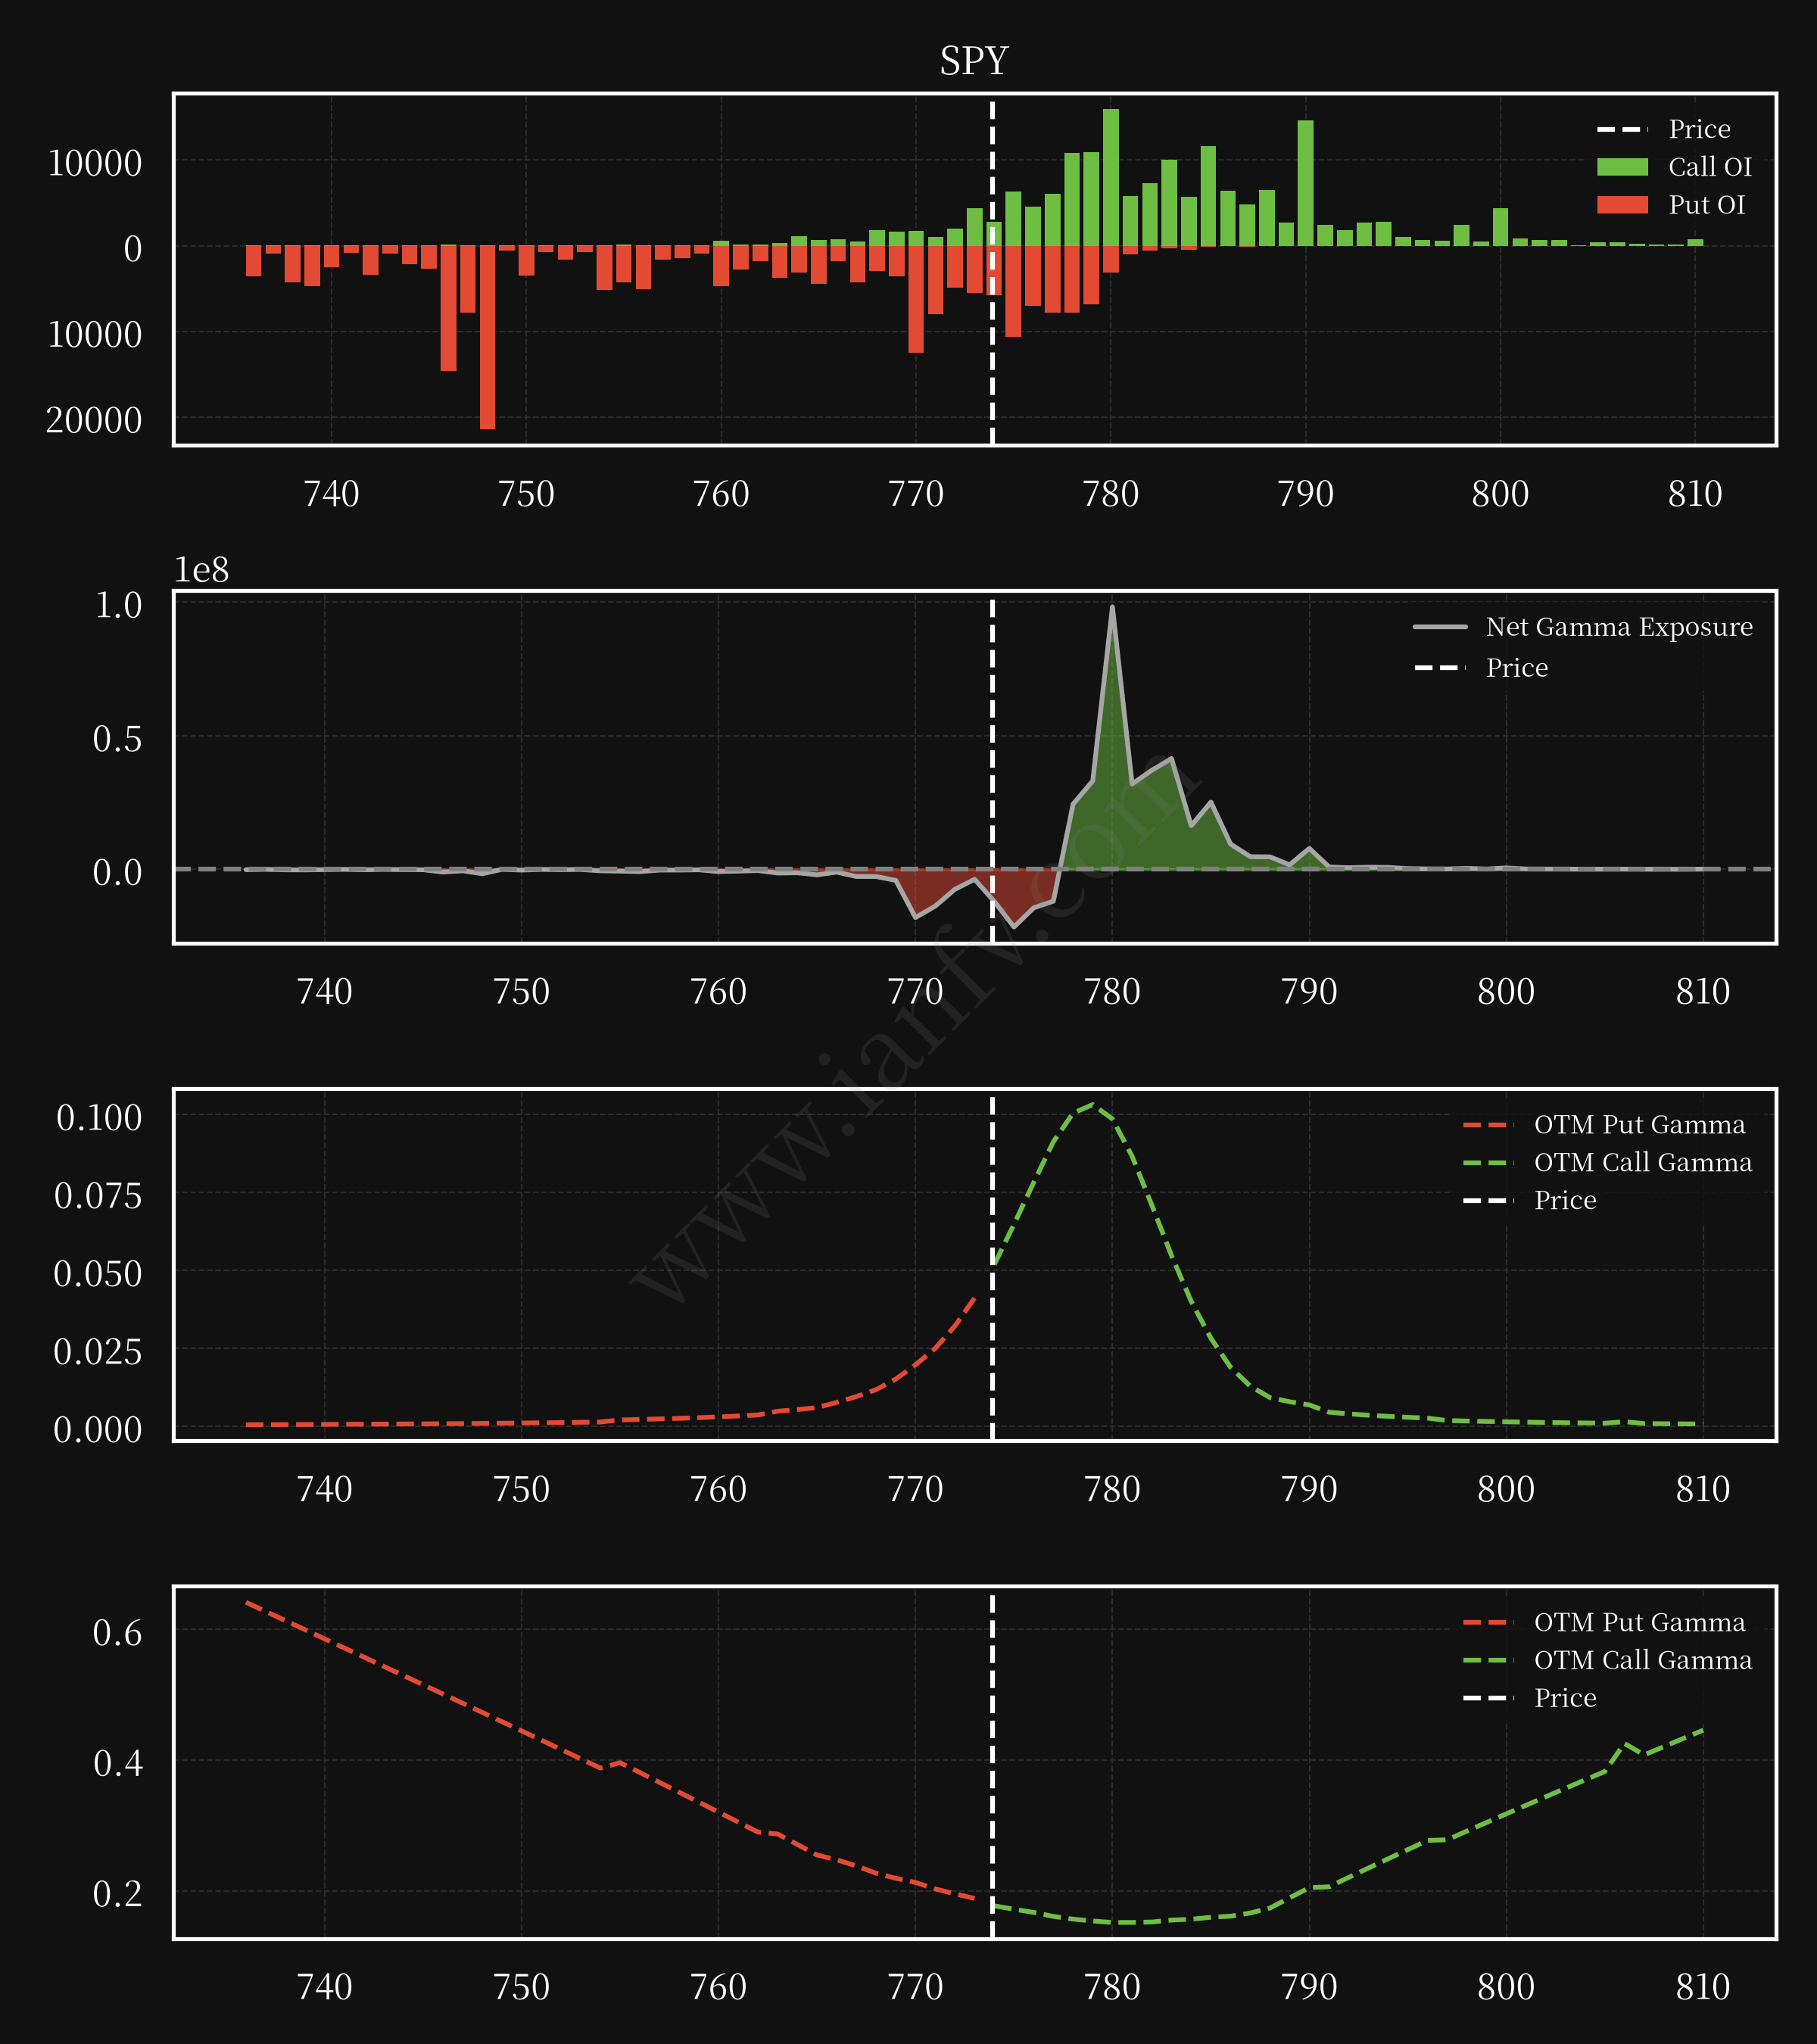
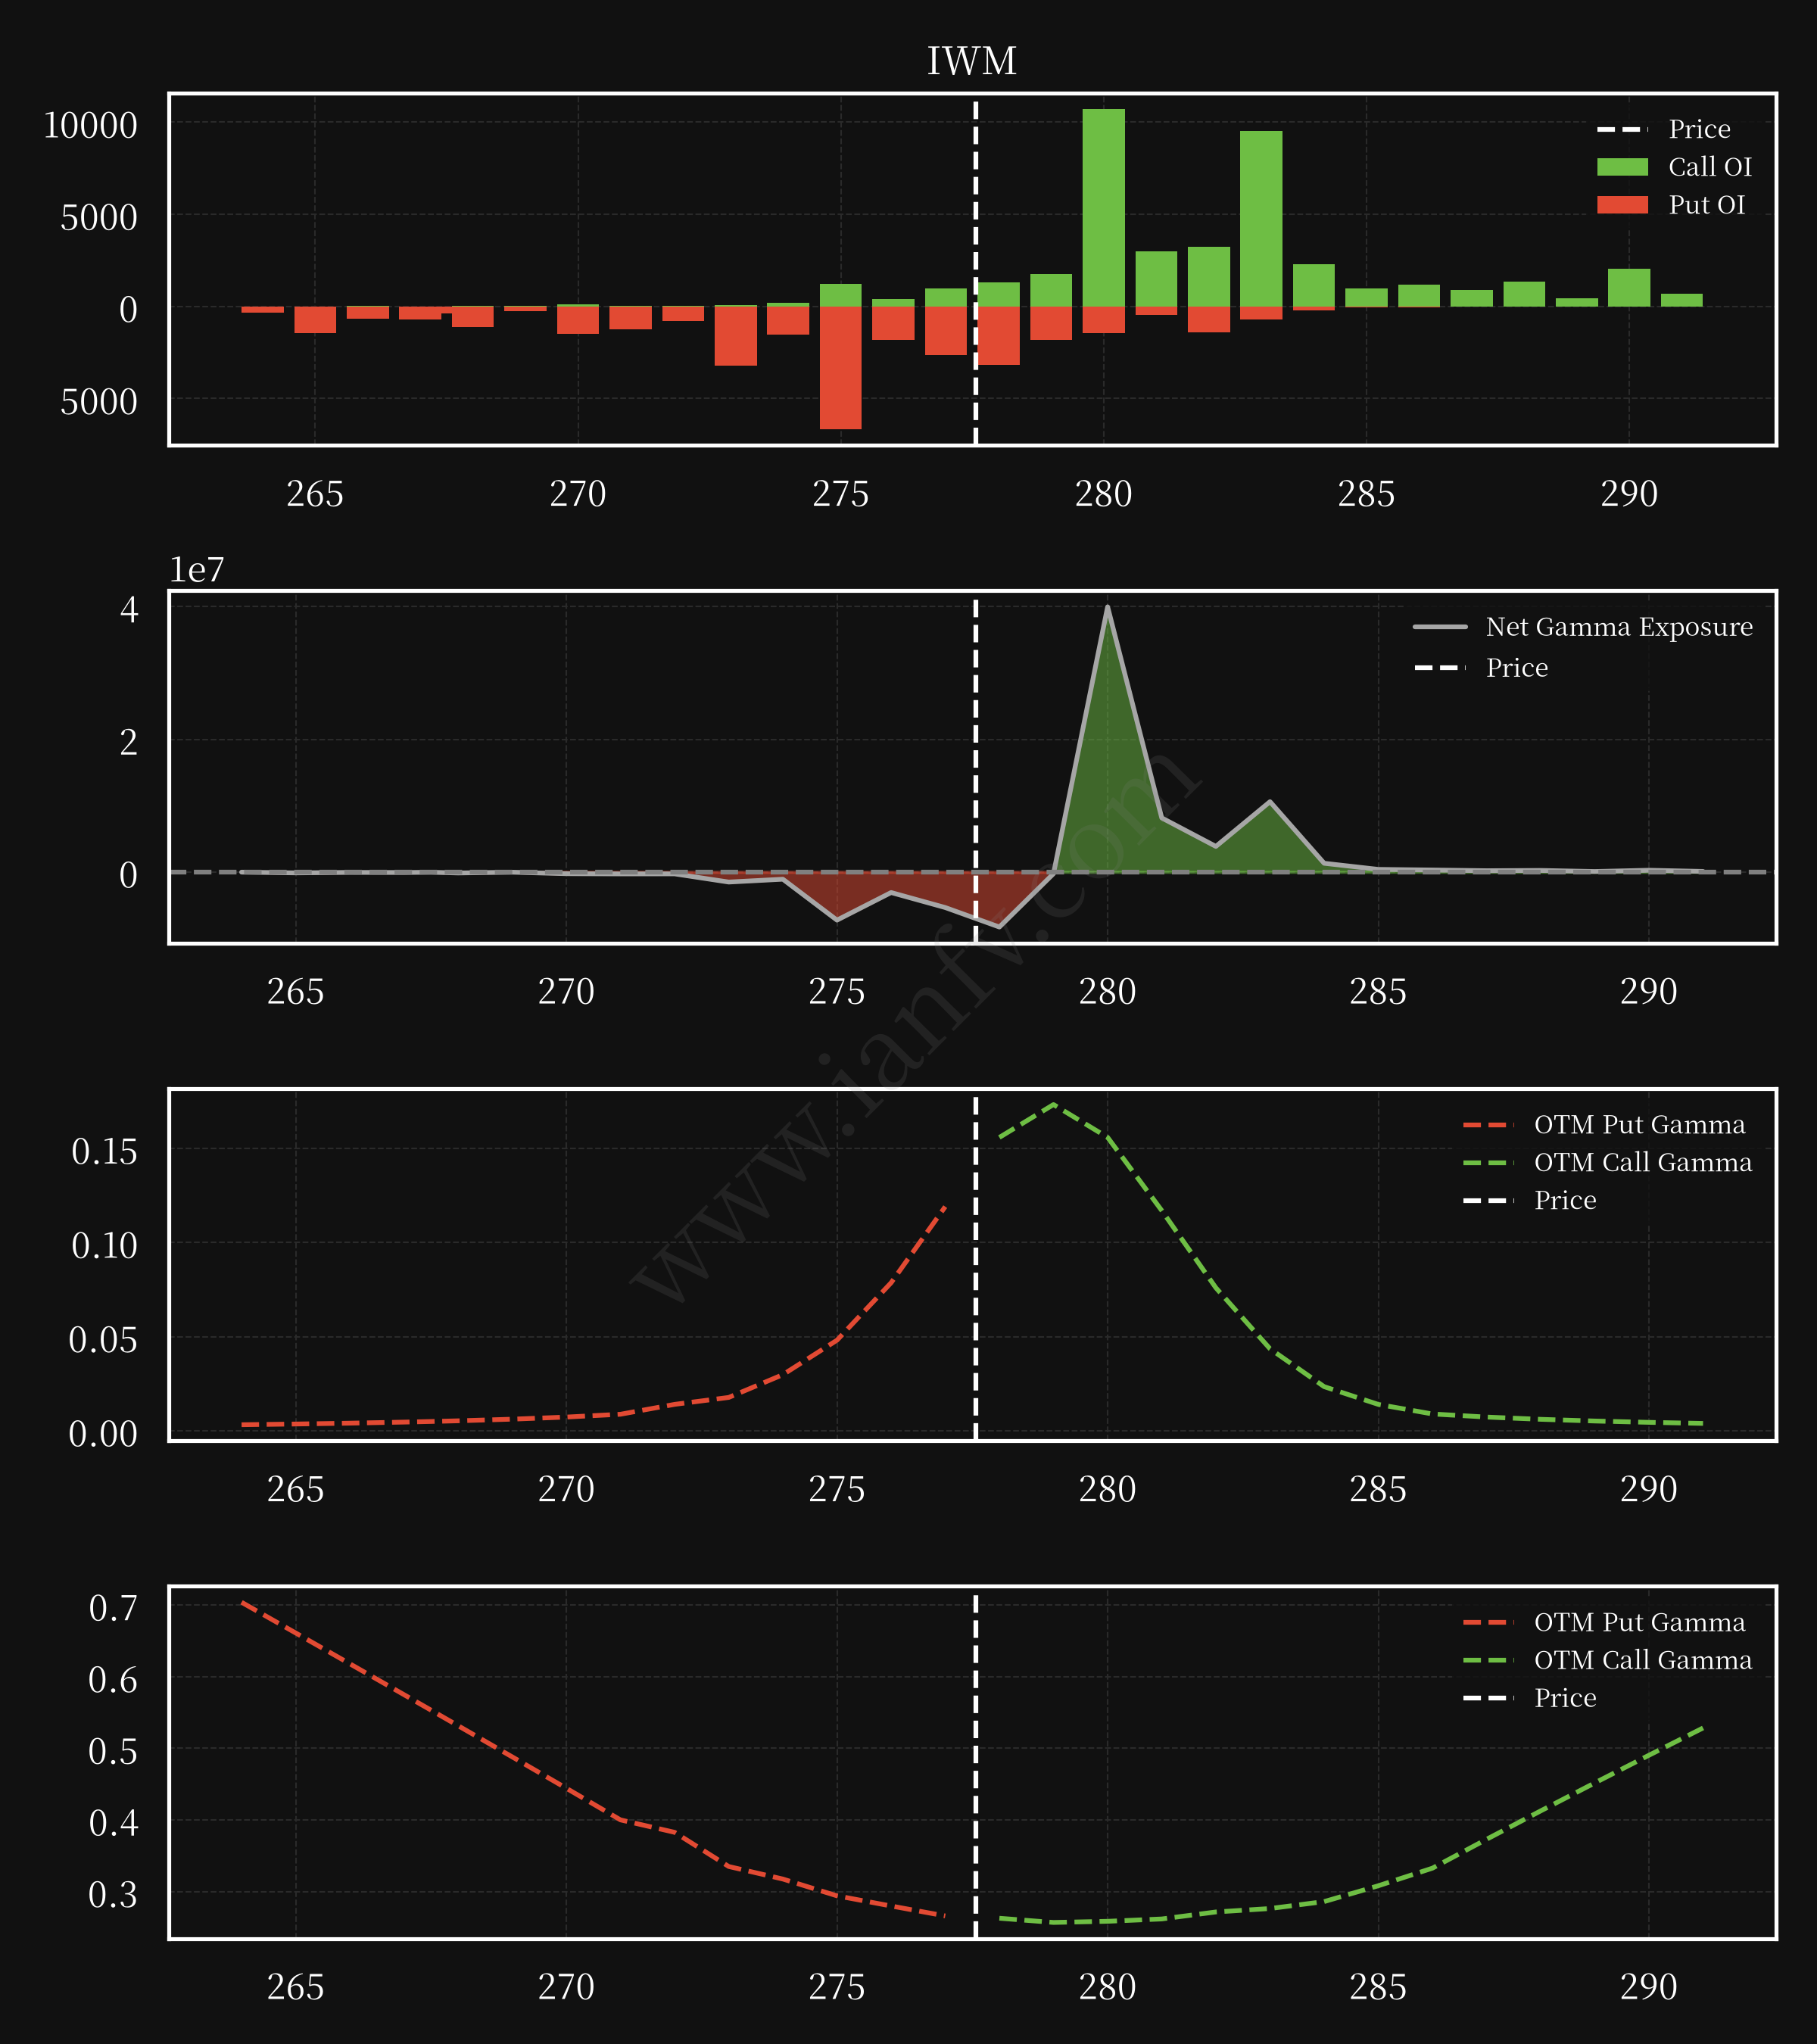
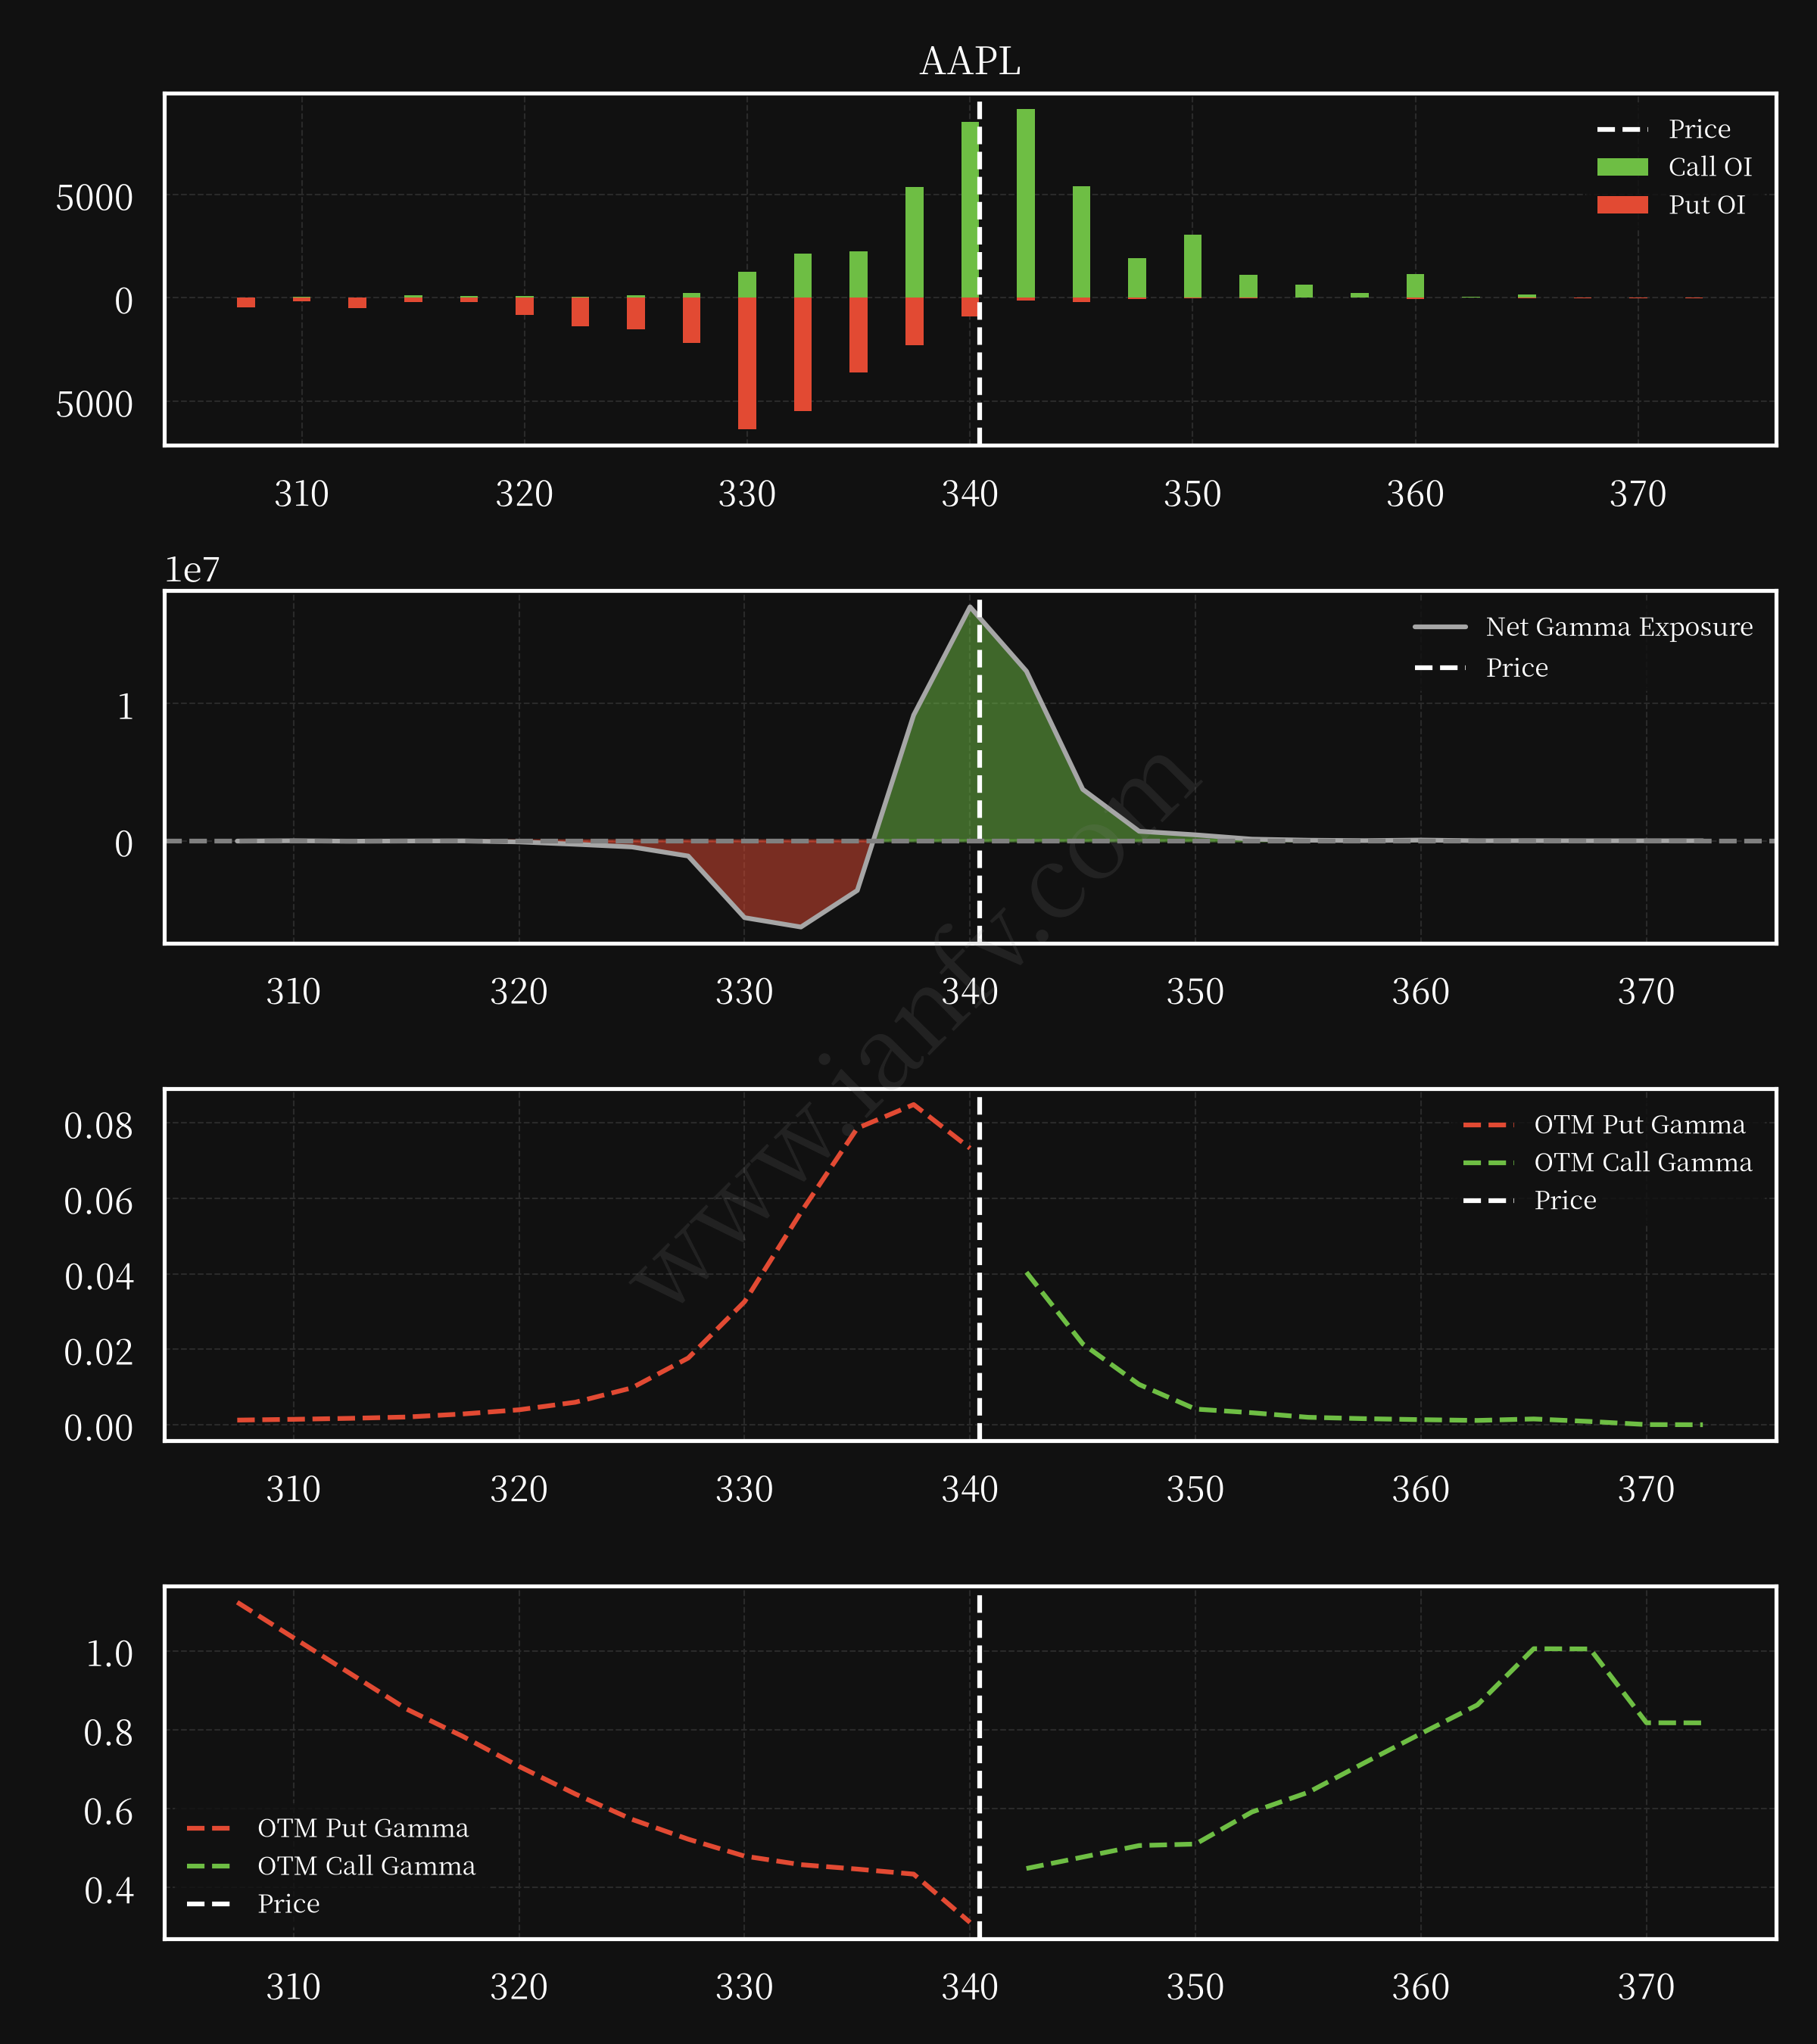
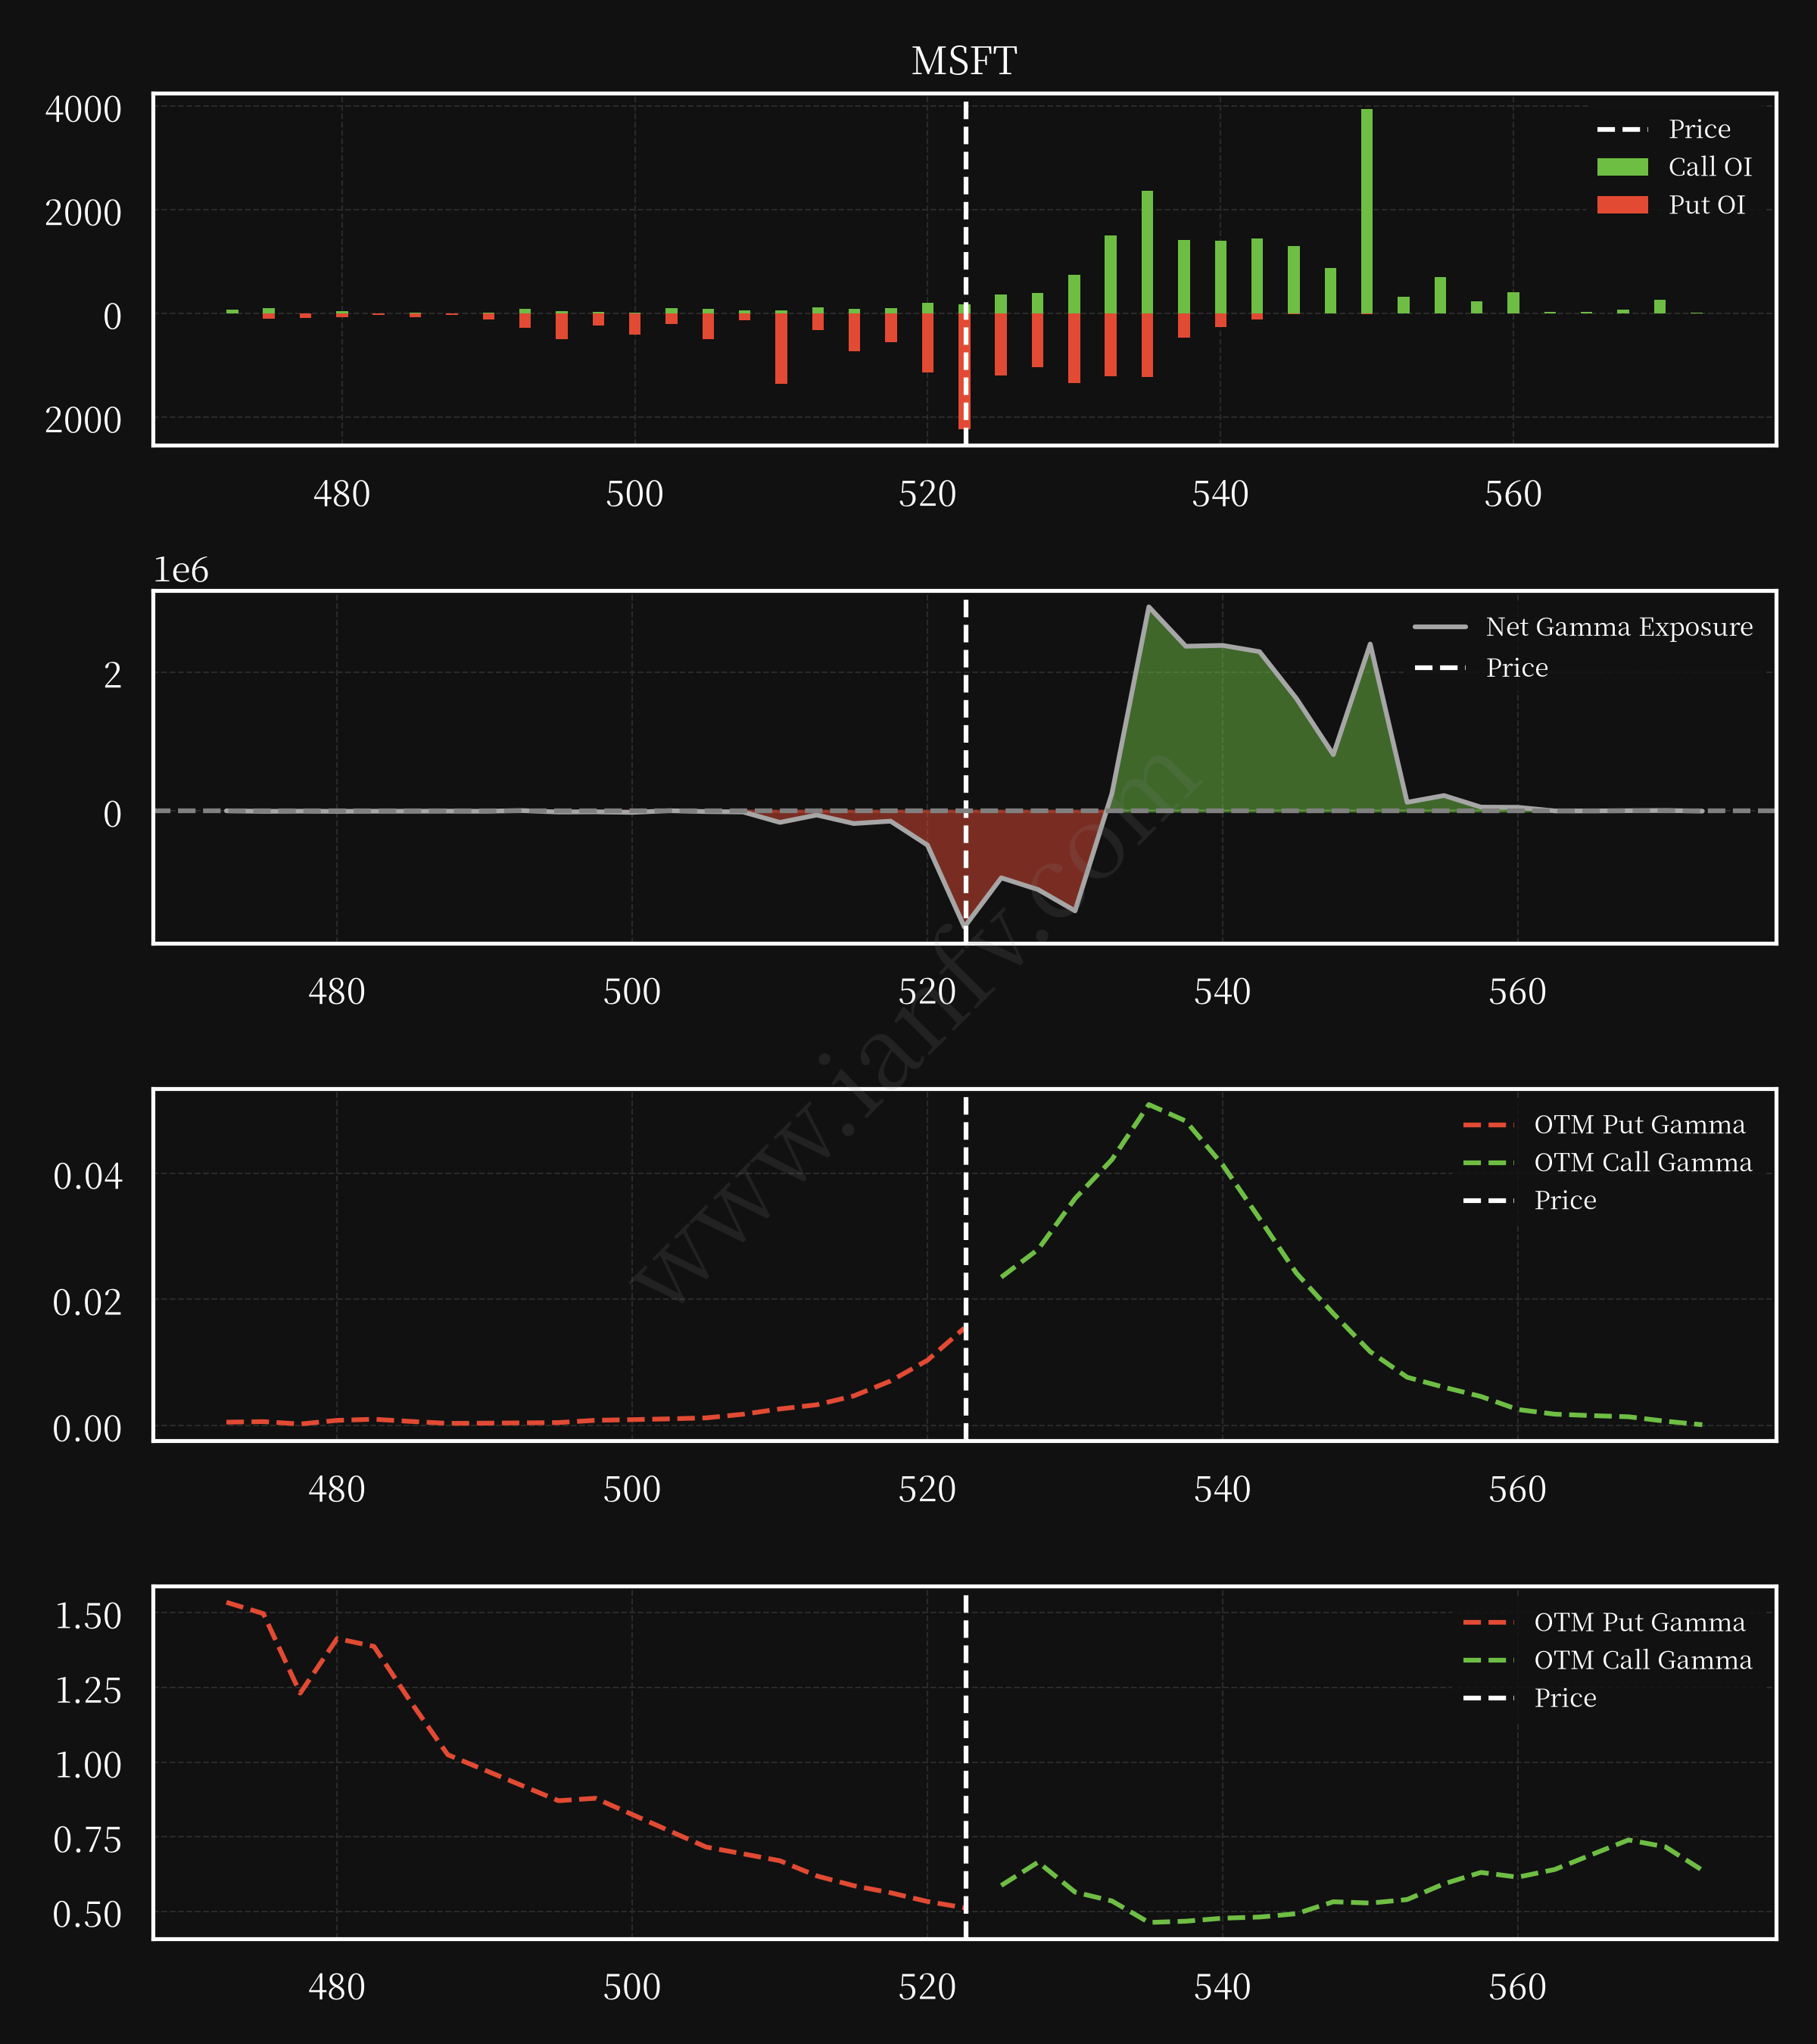
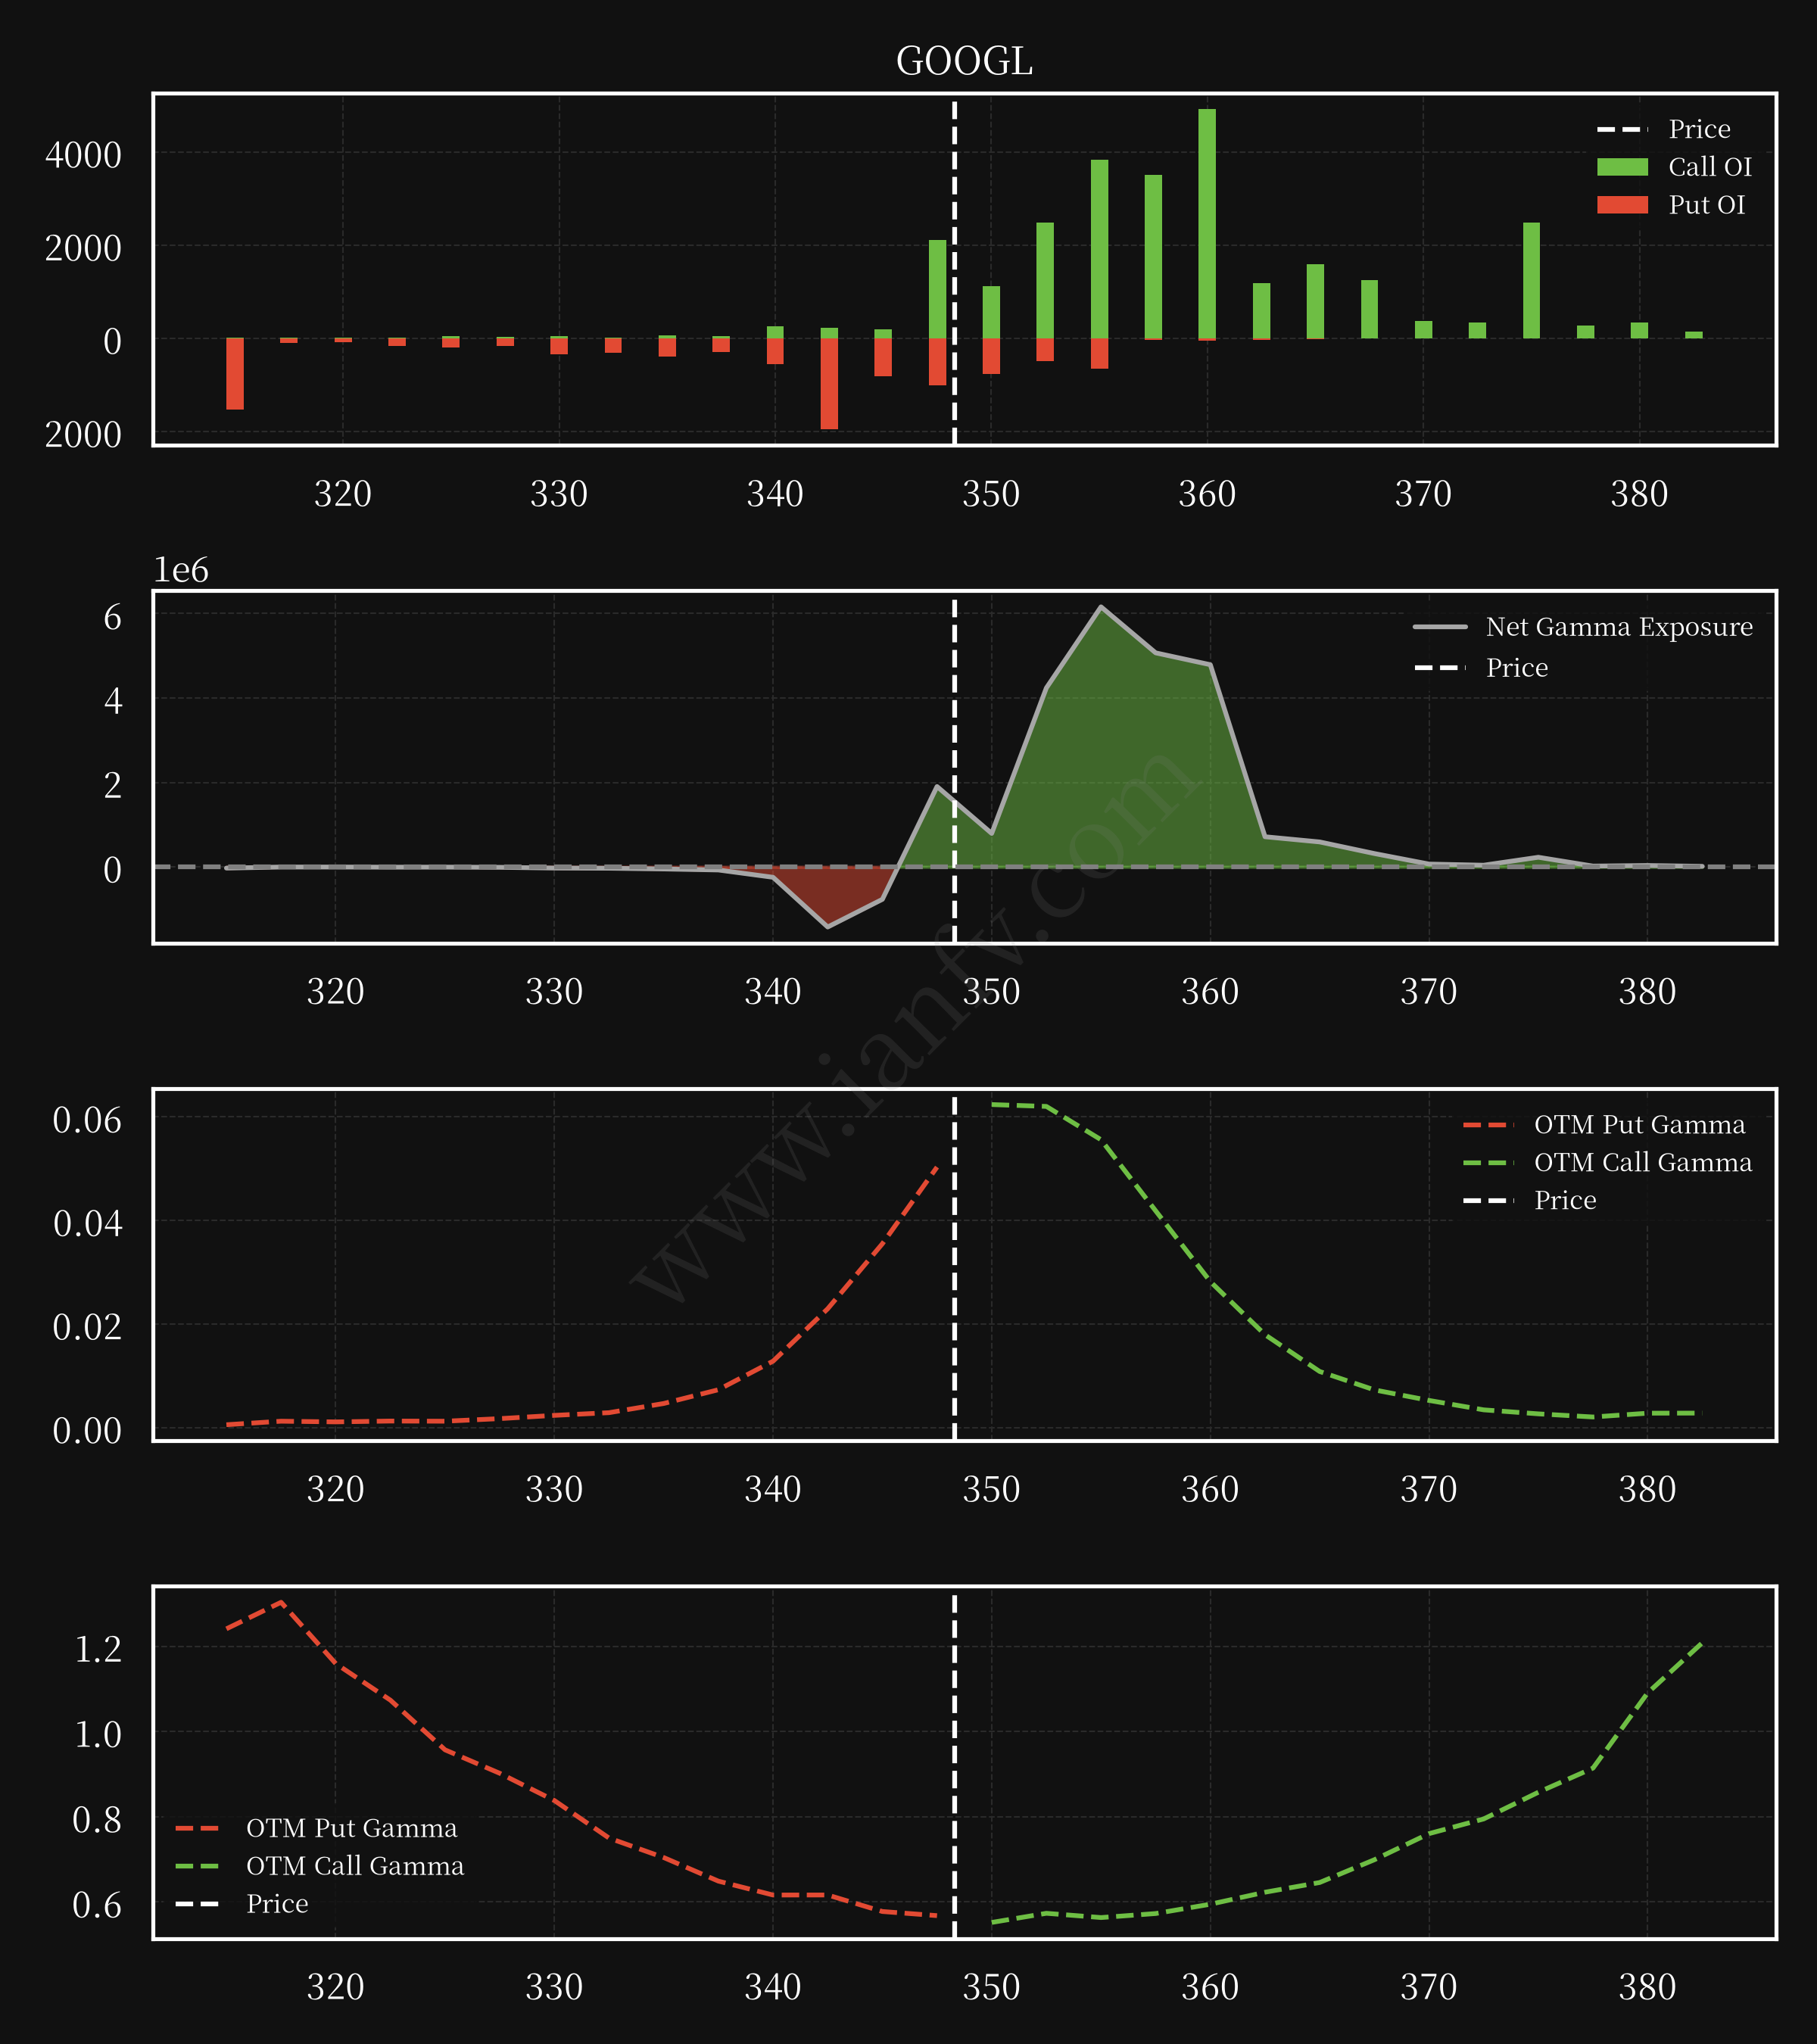
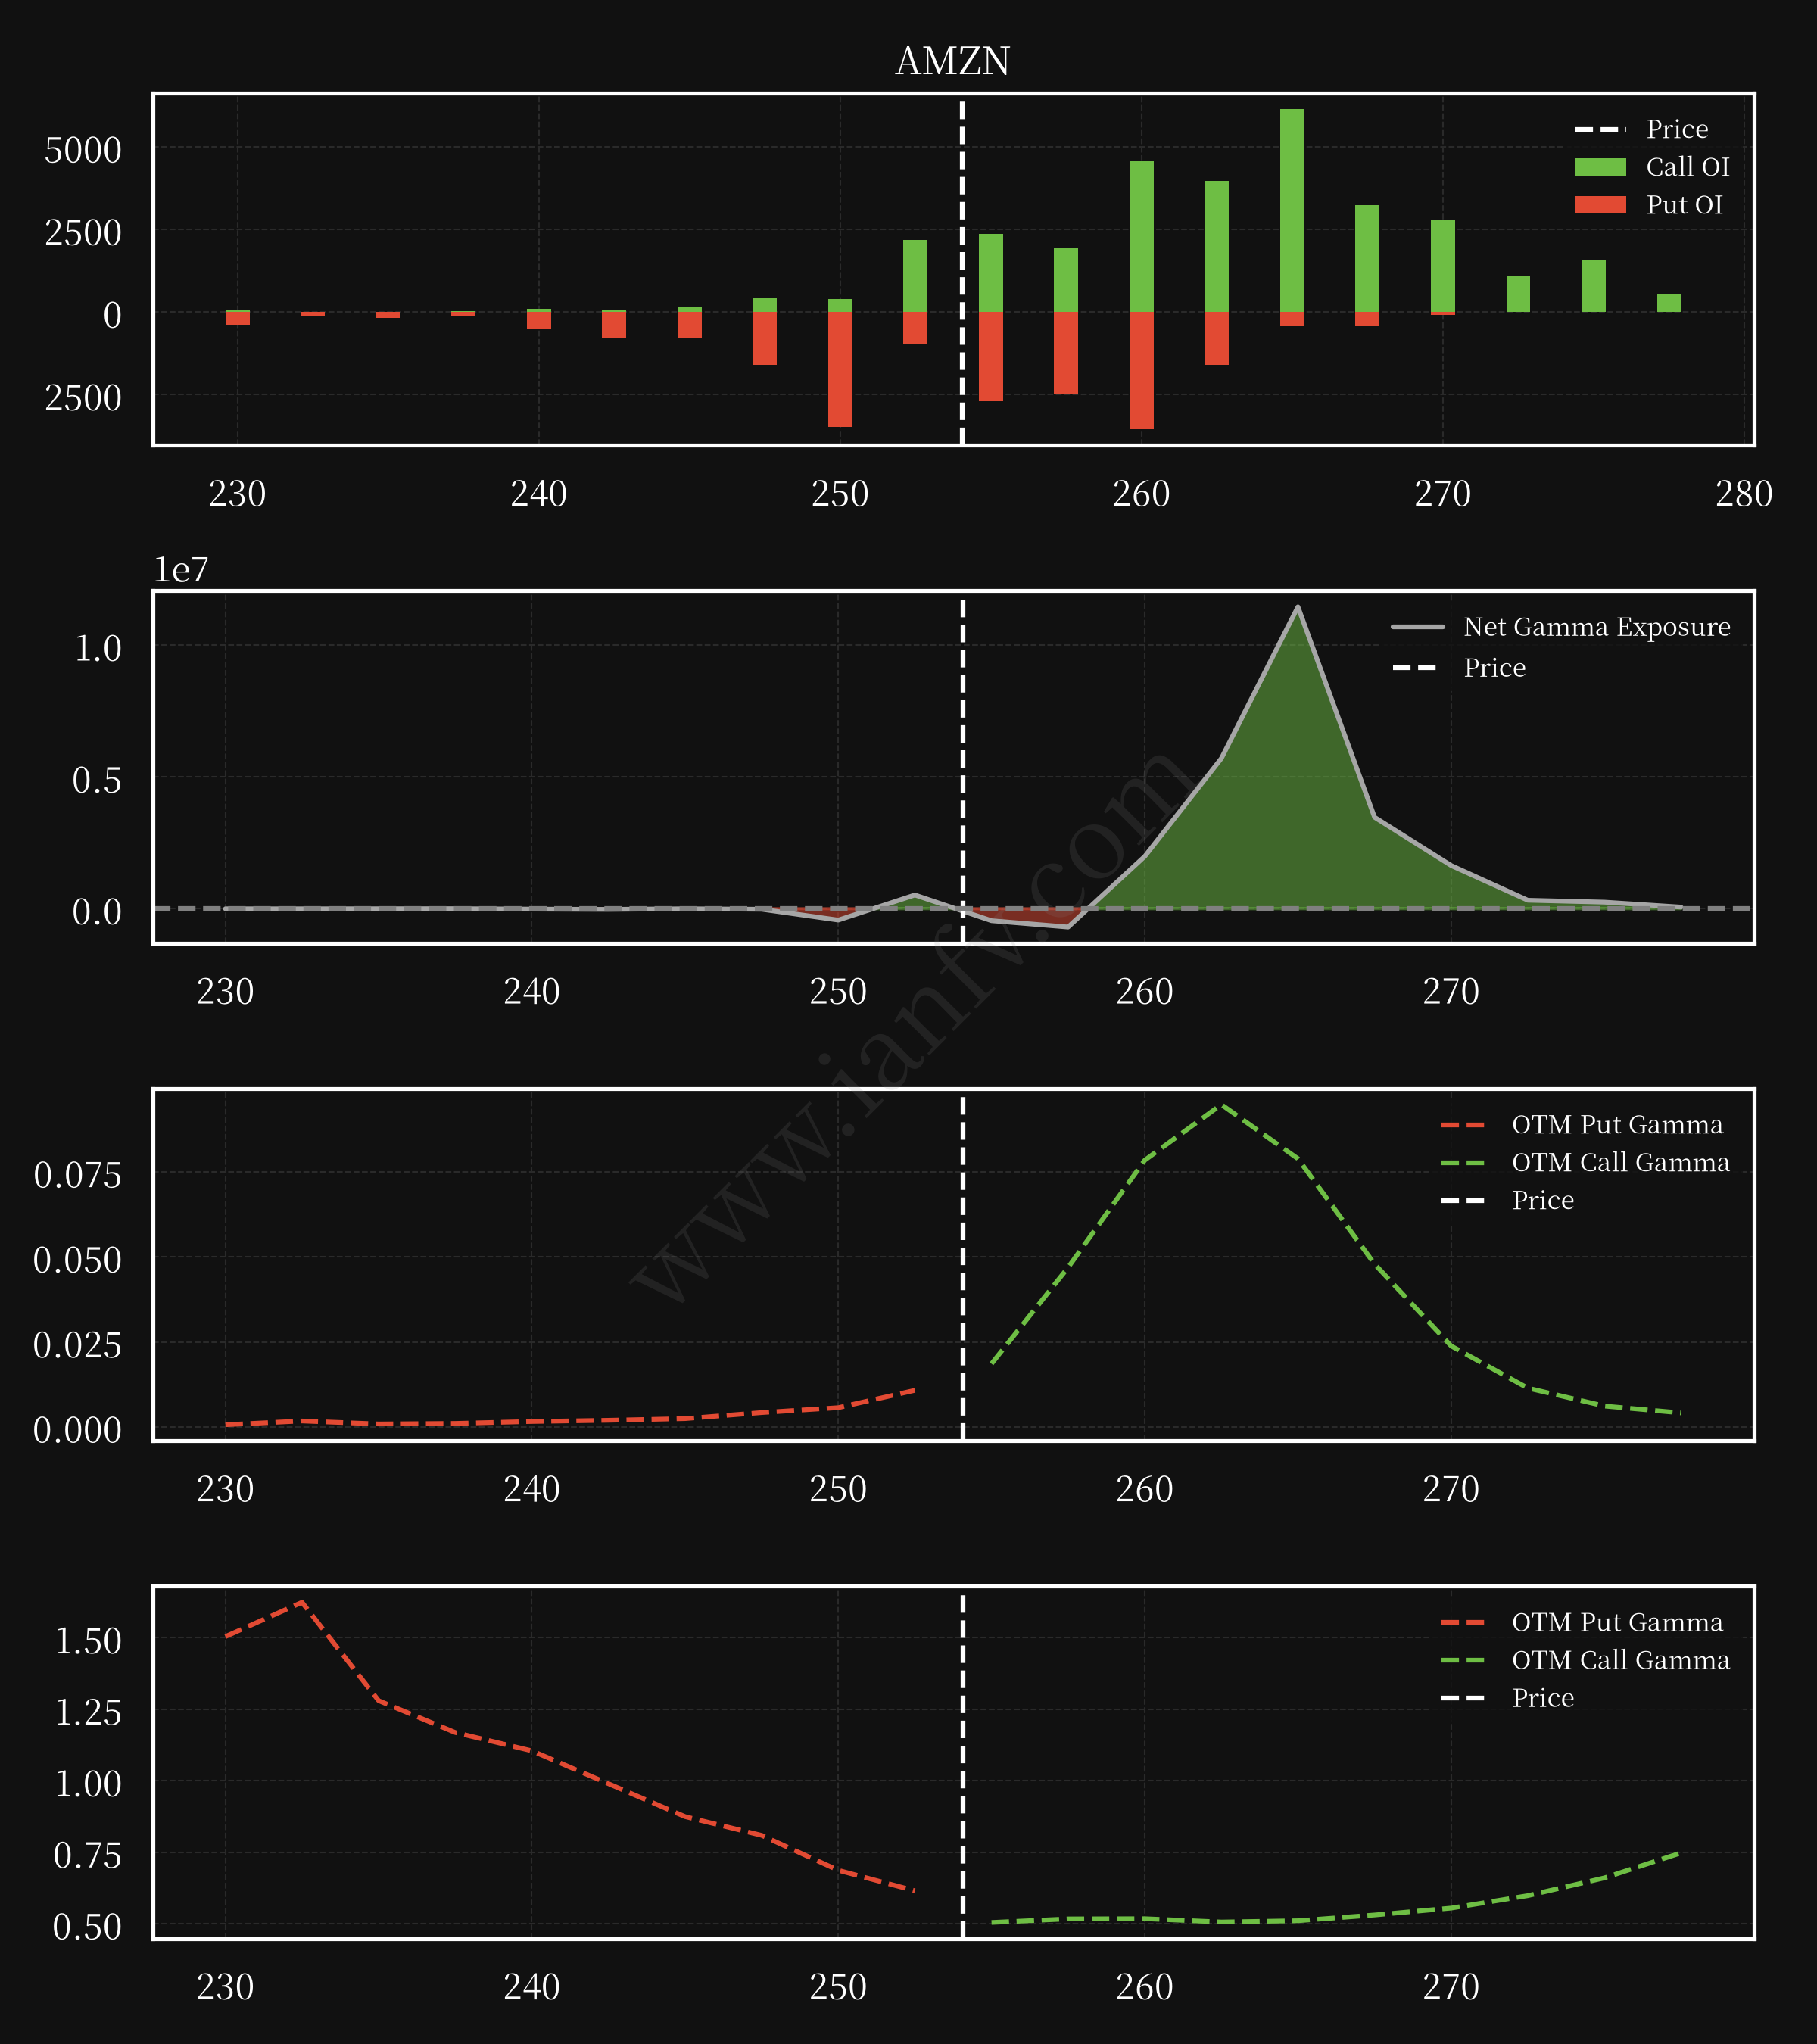
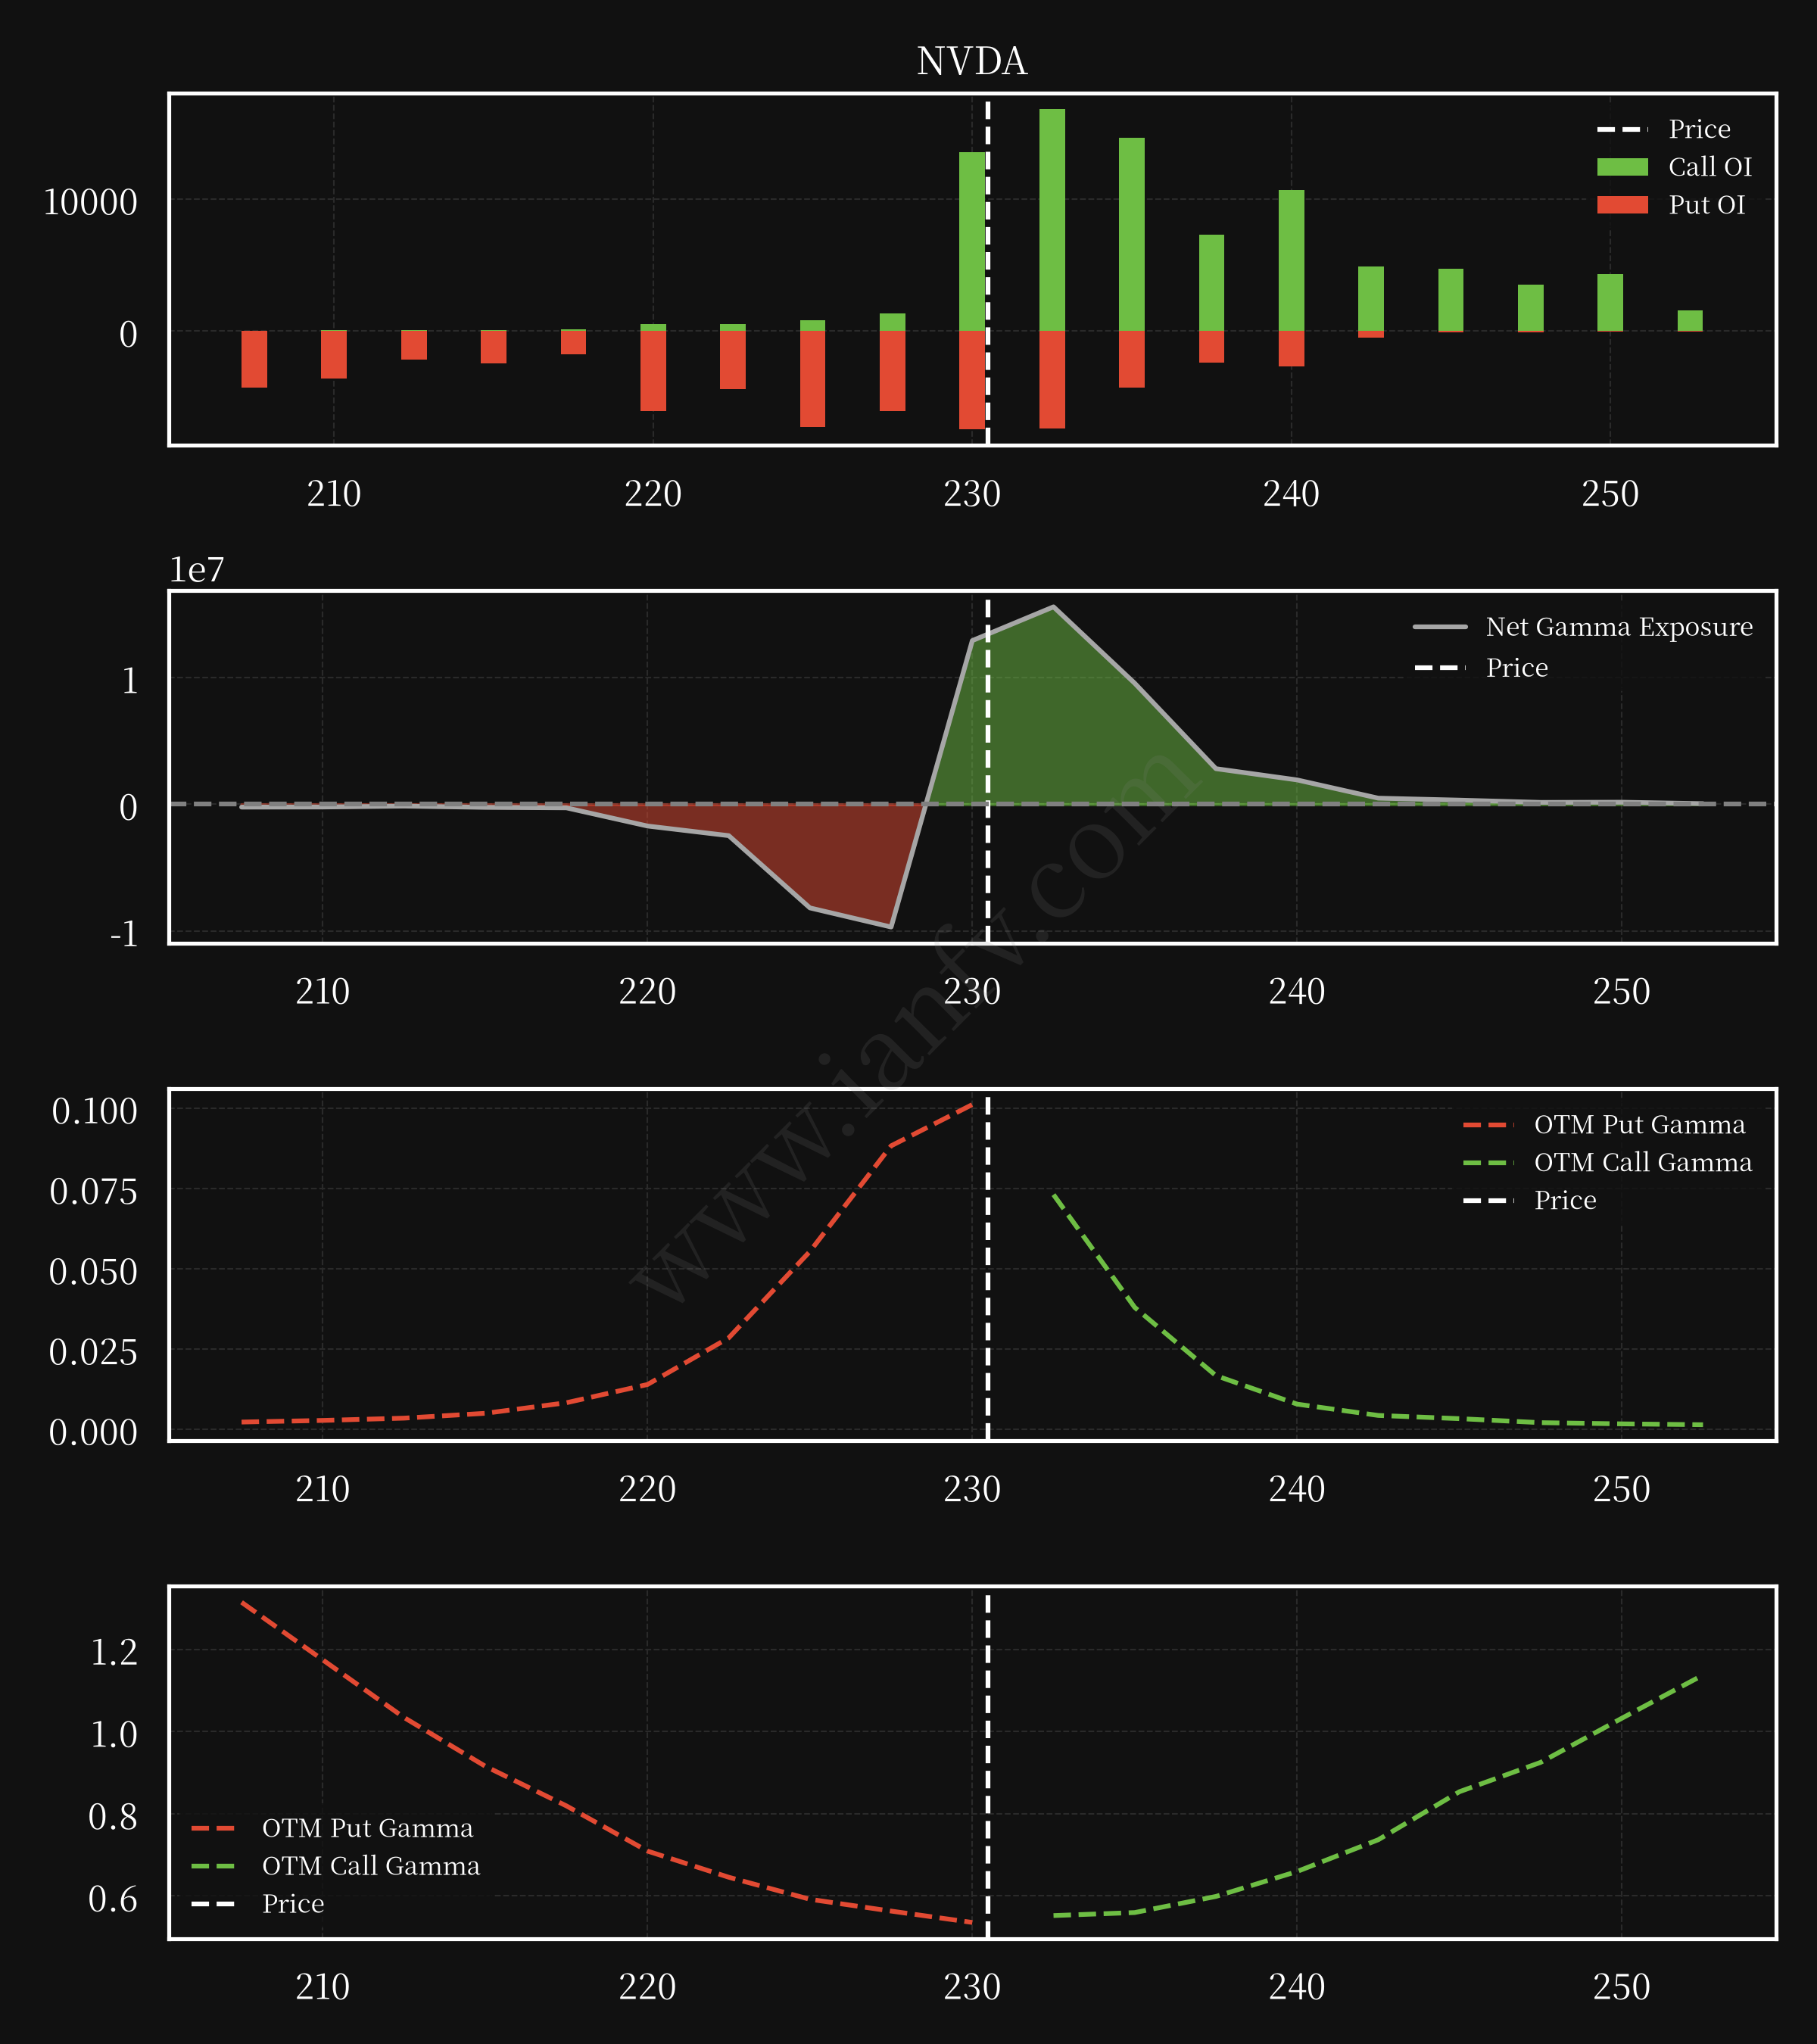
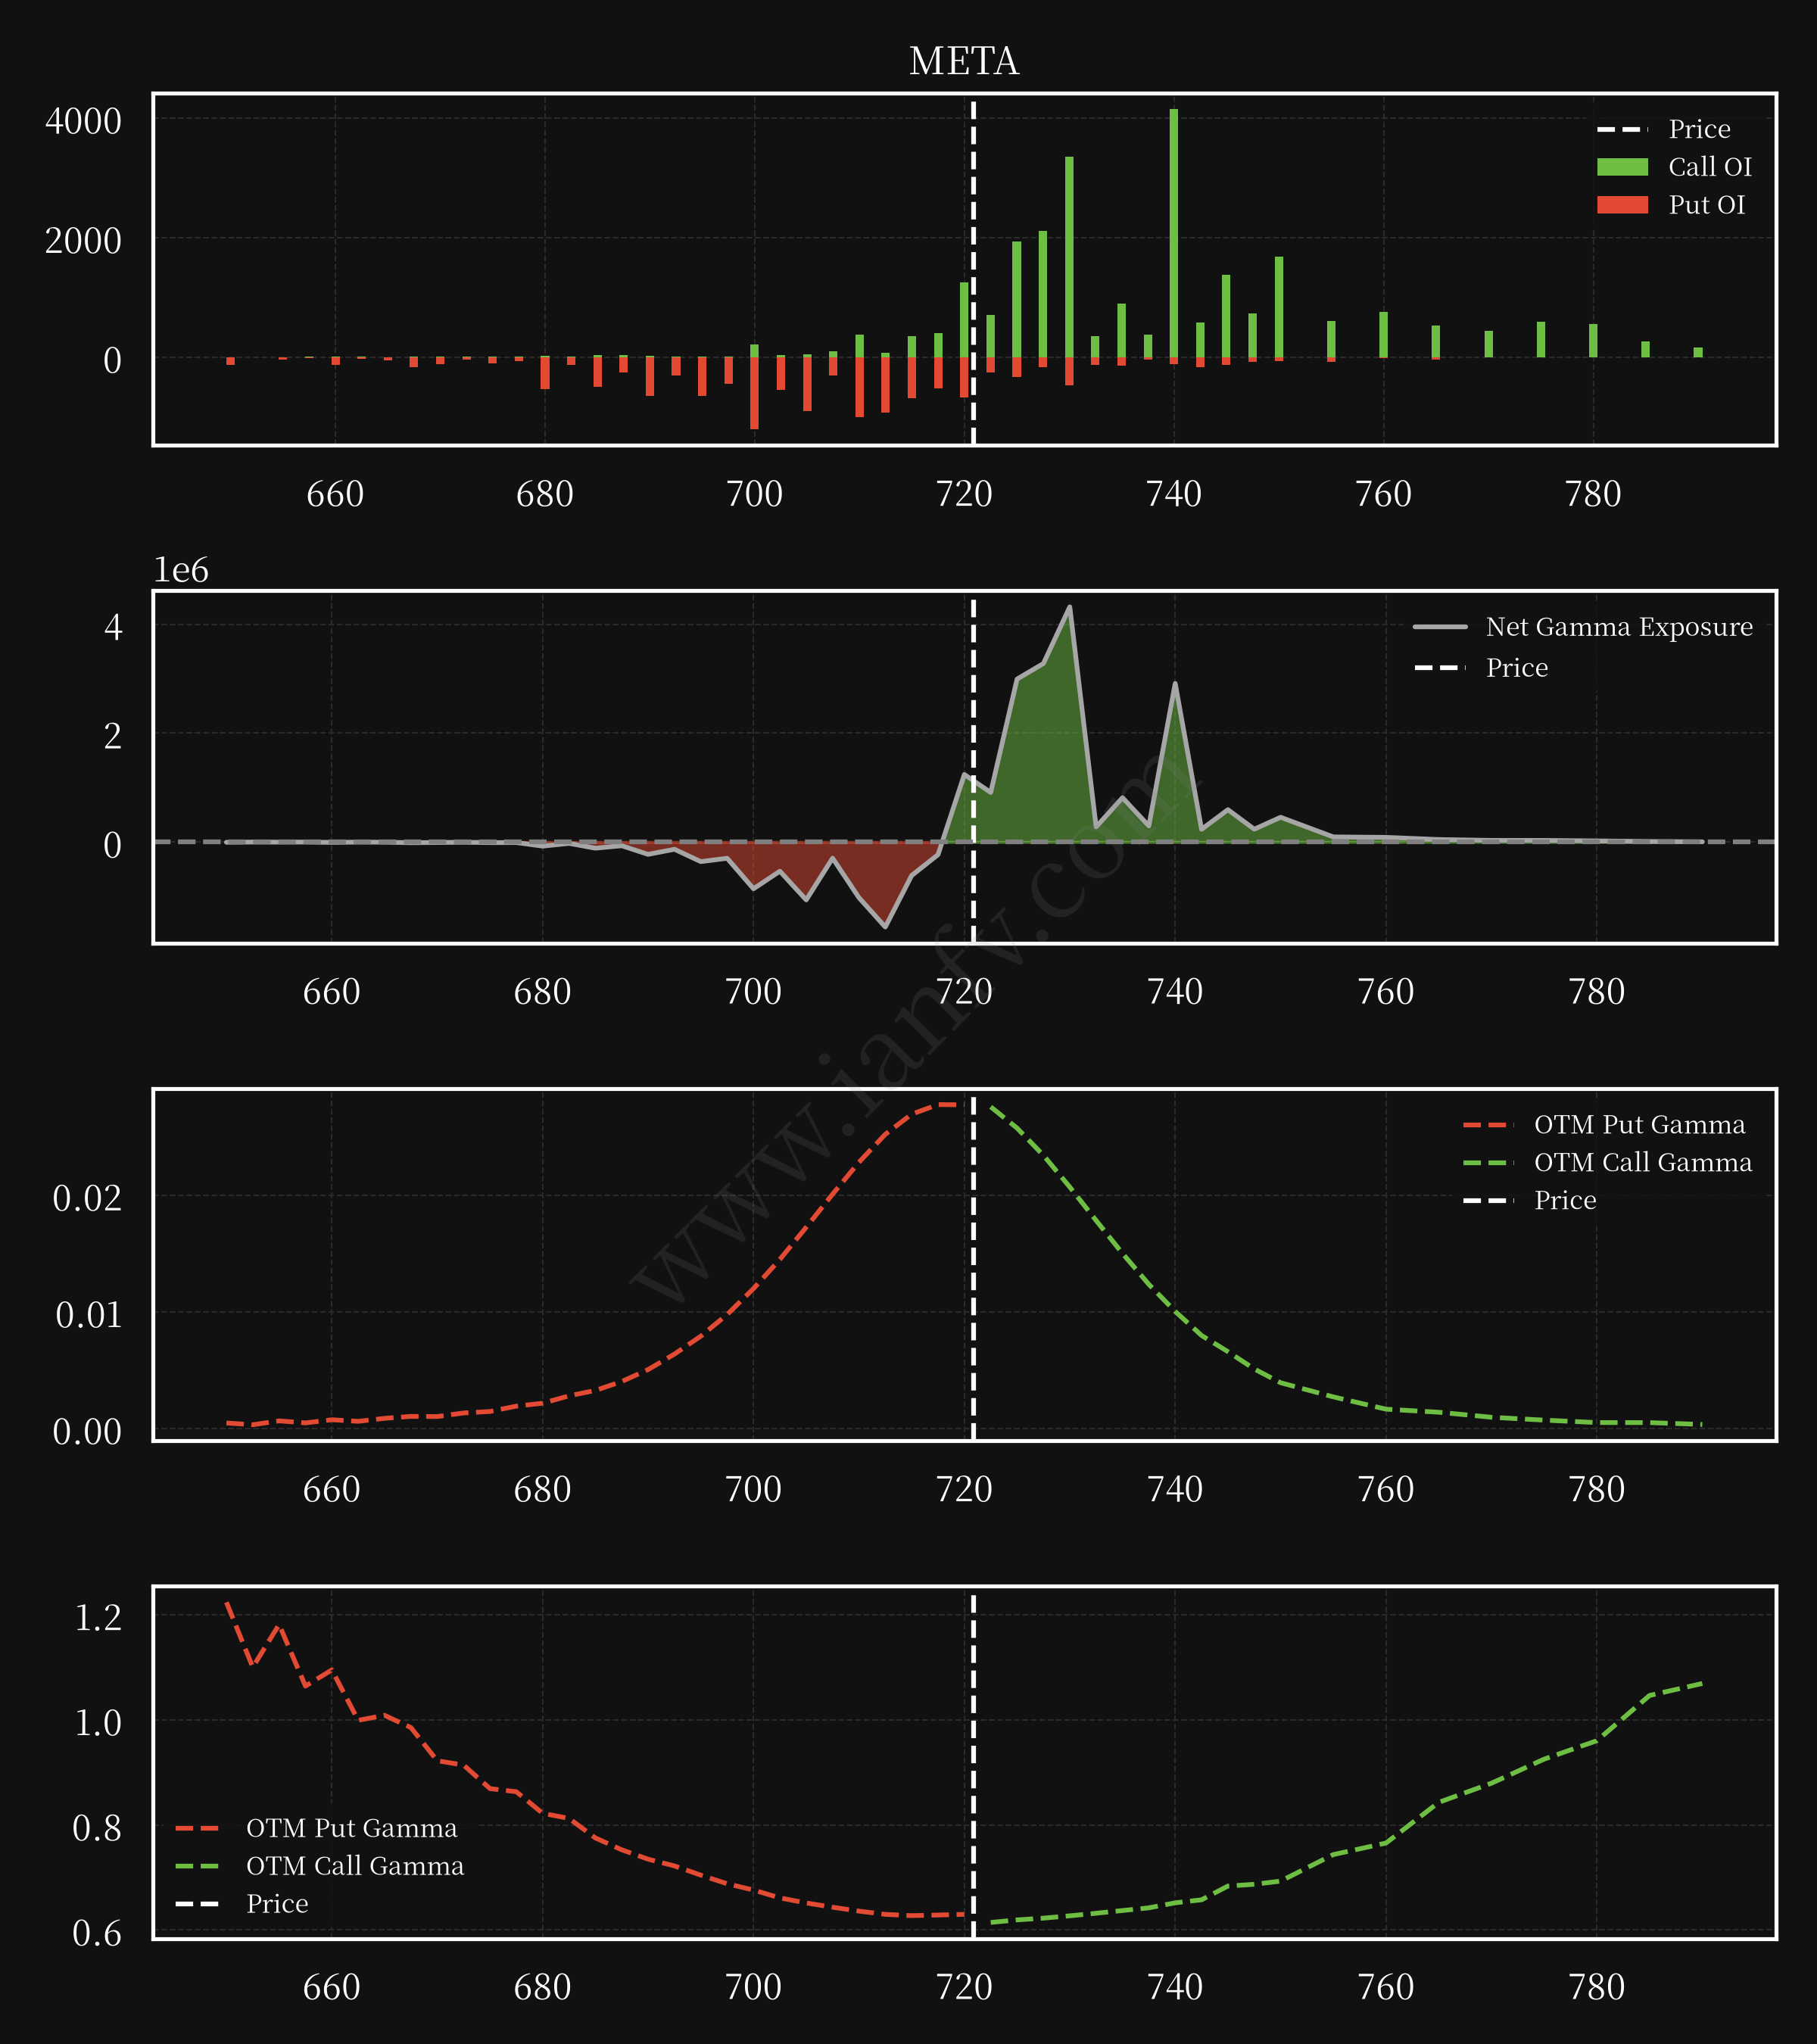
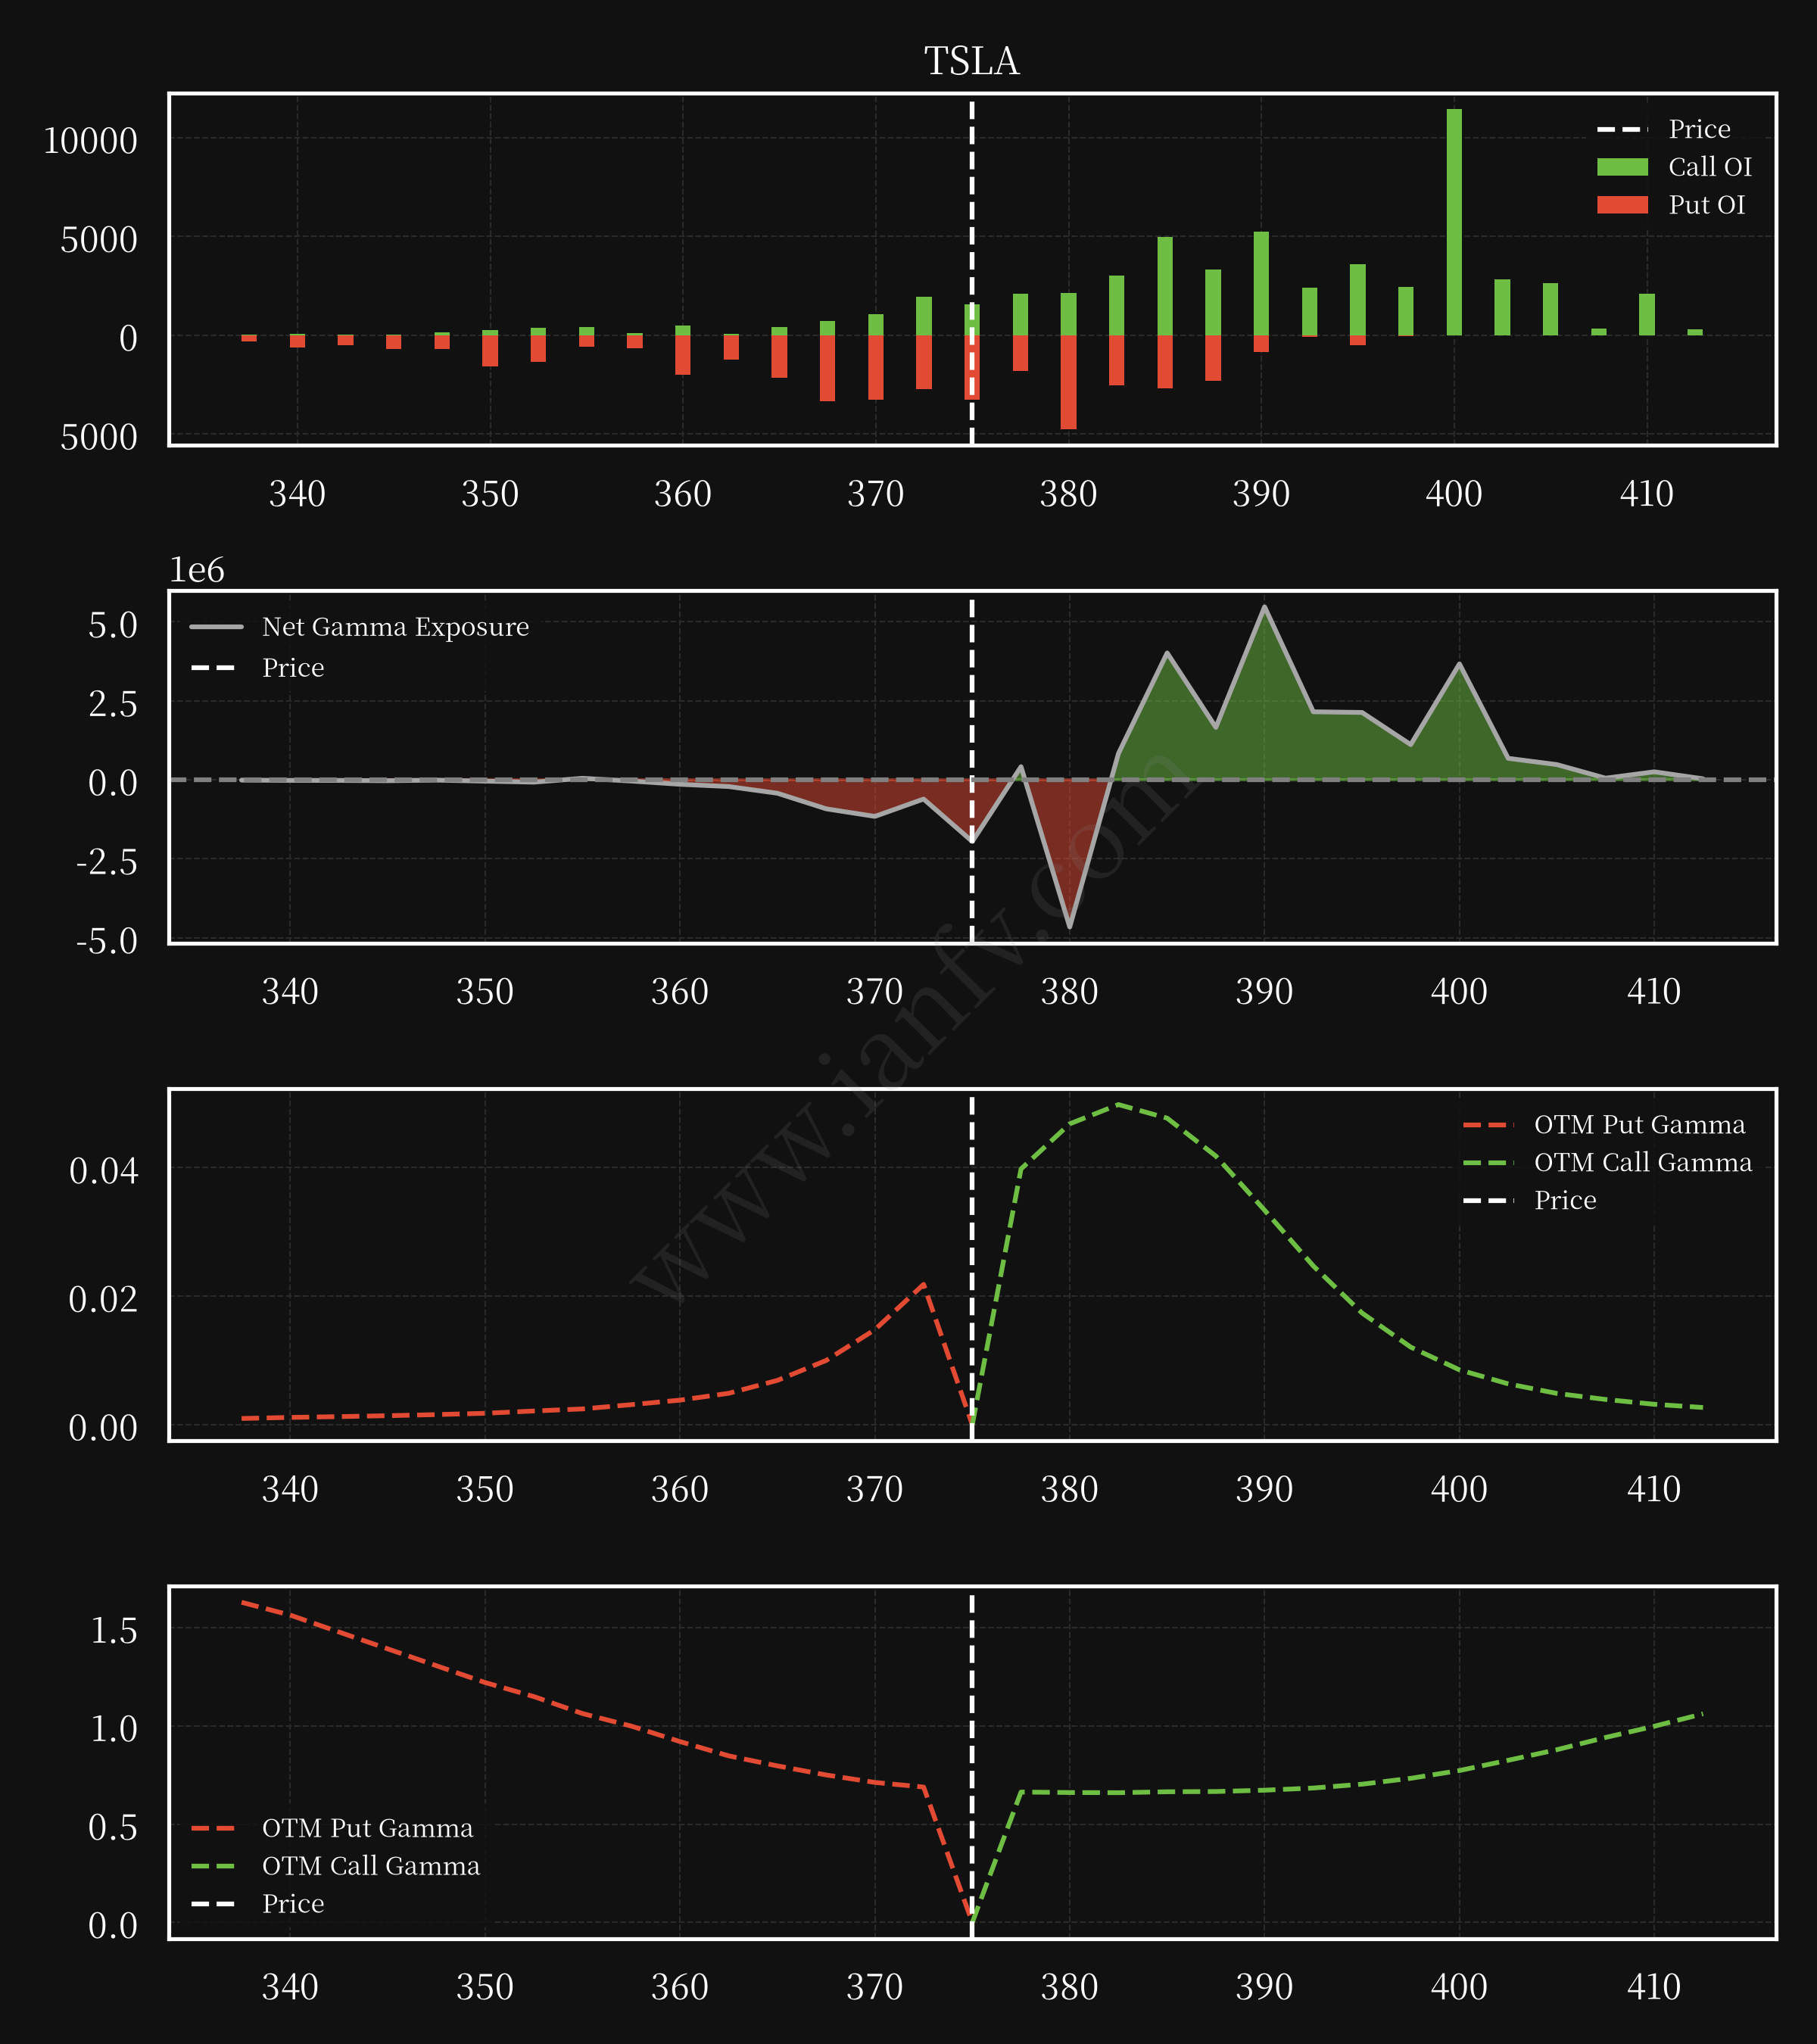
盘前期权数据