General
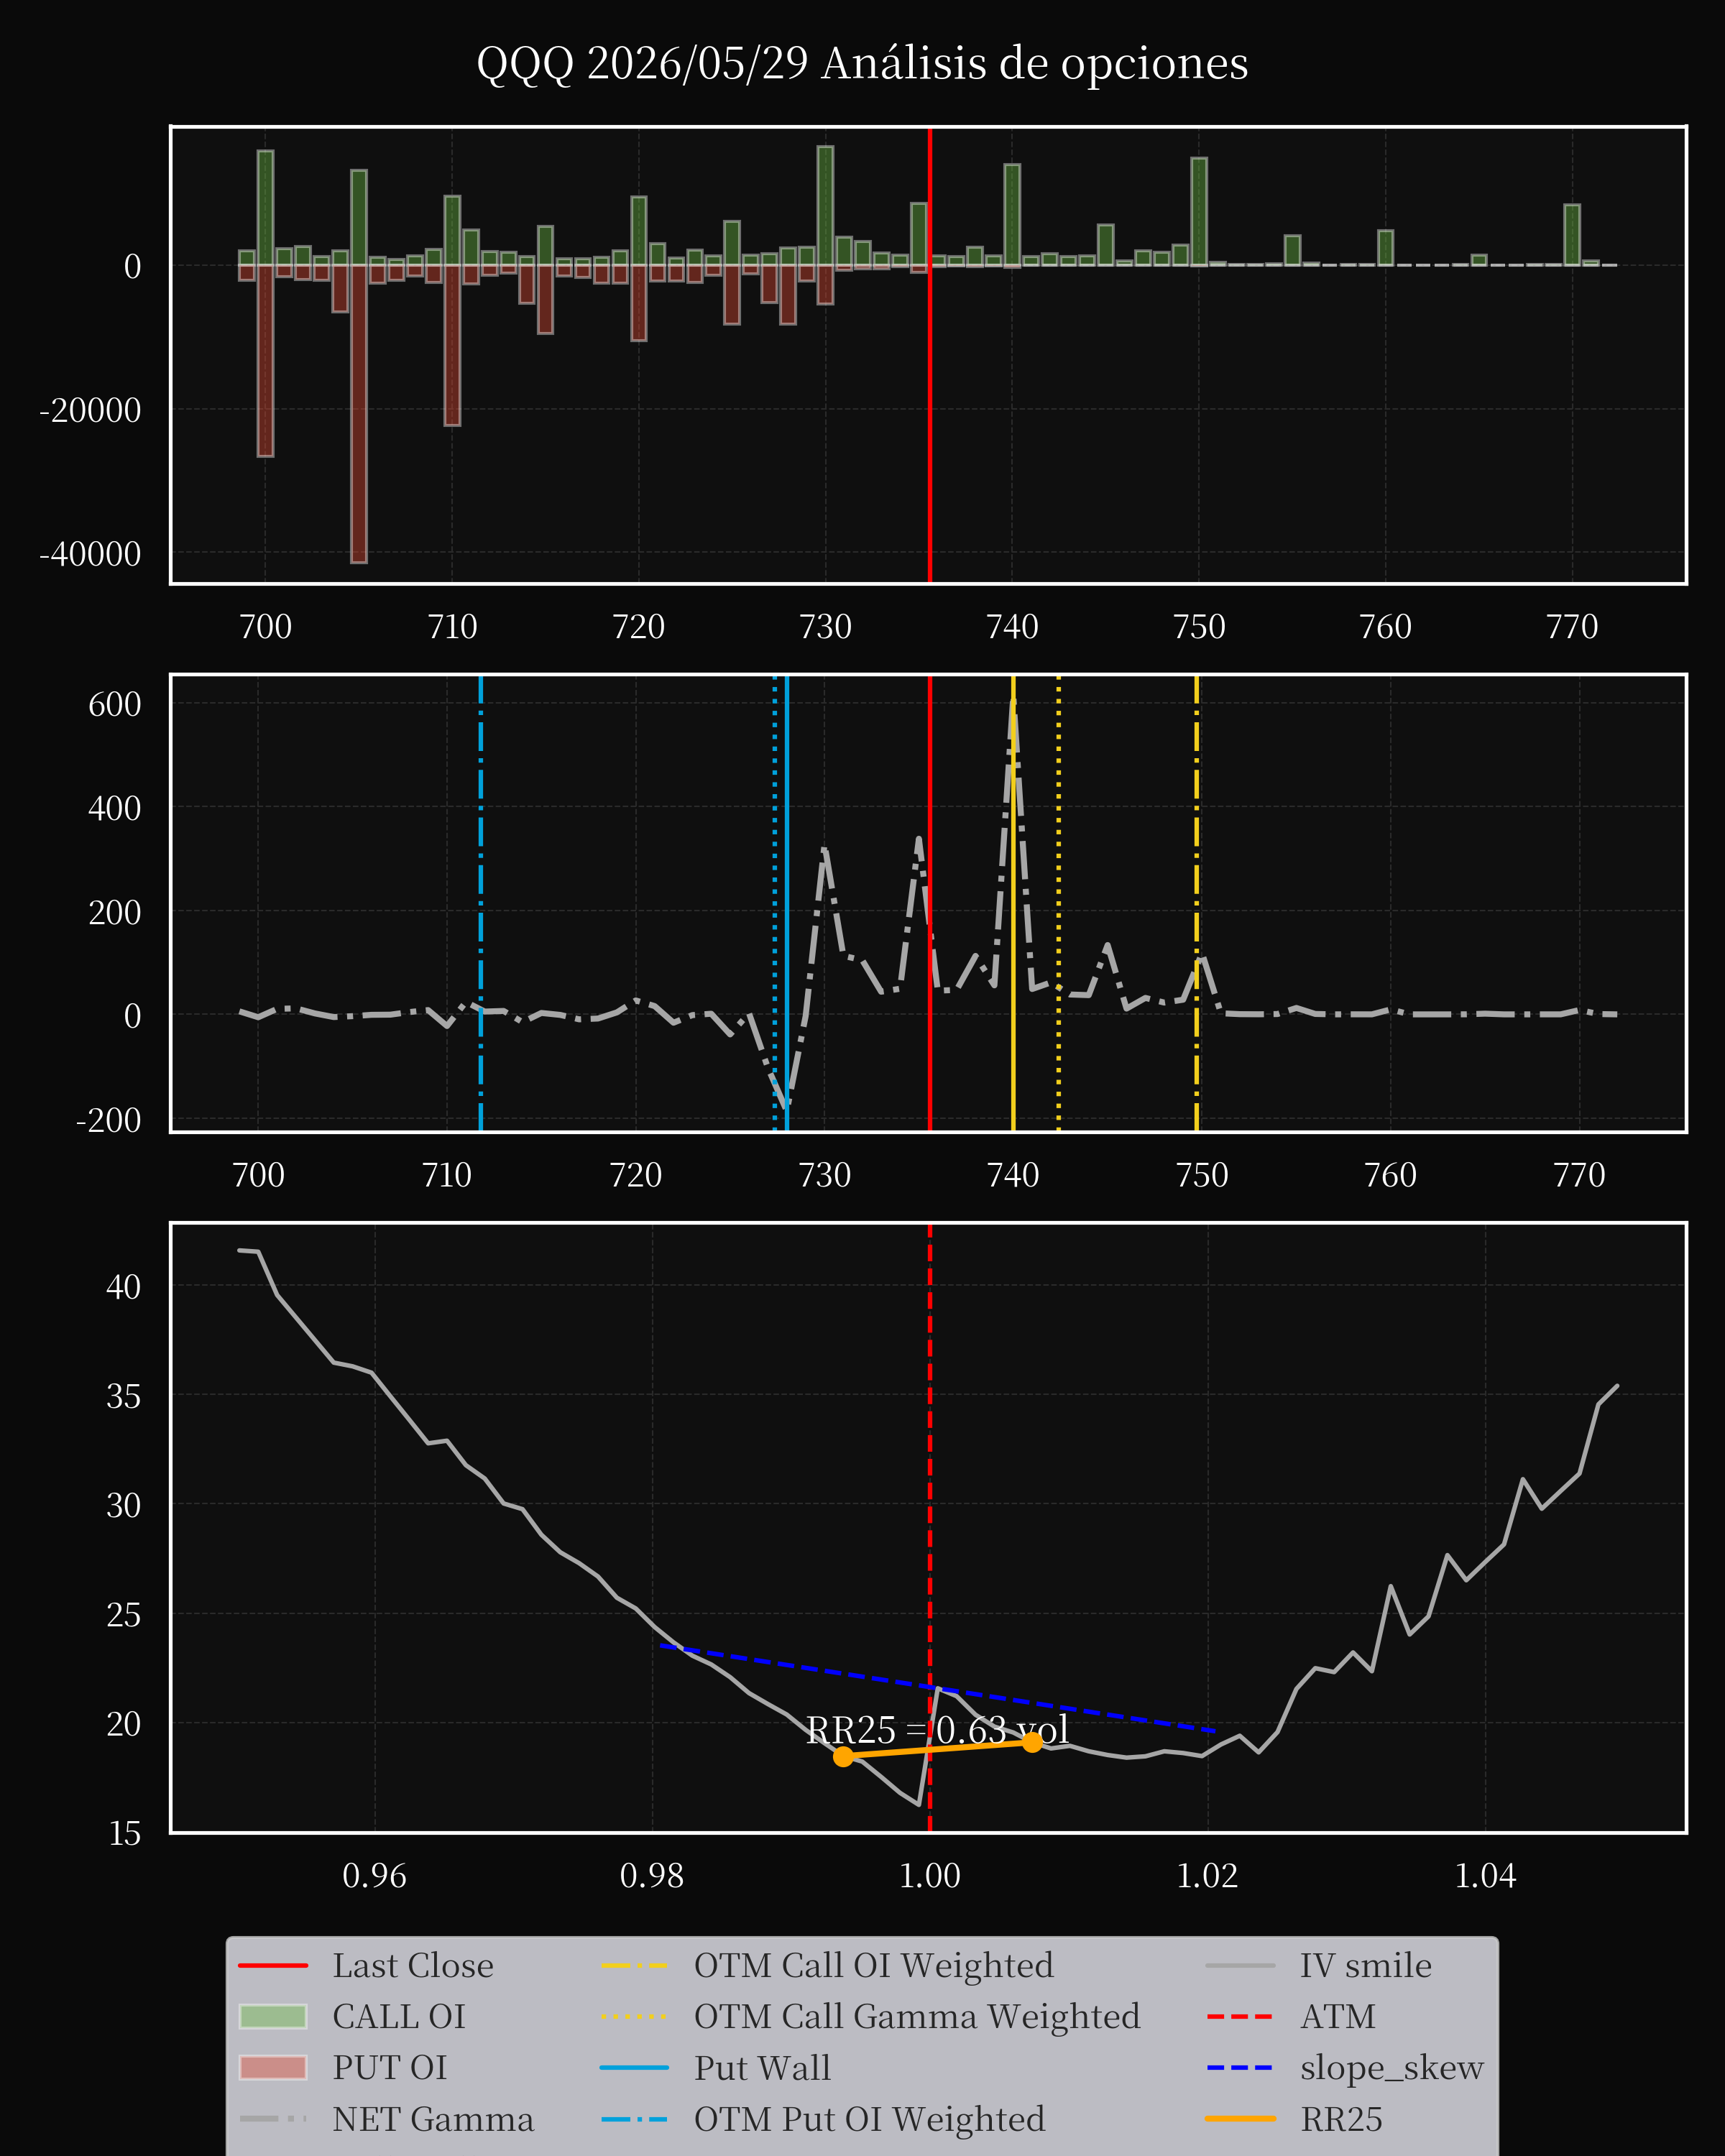
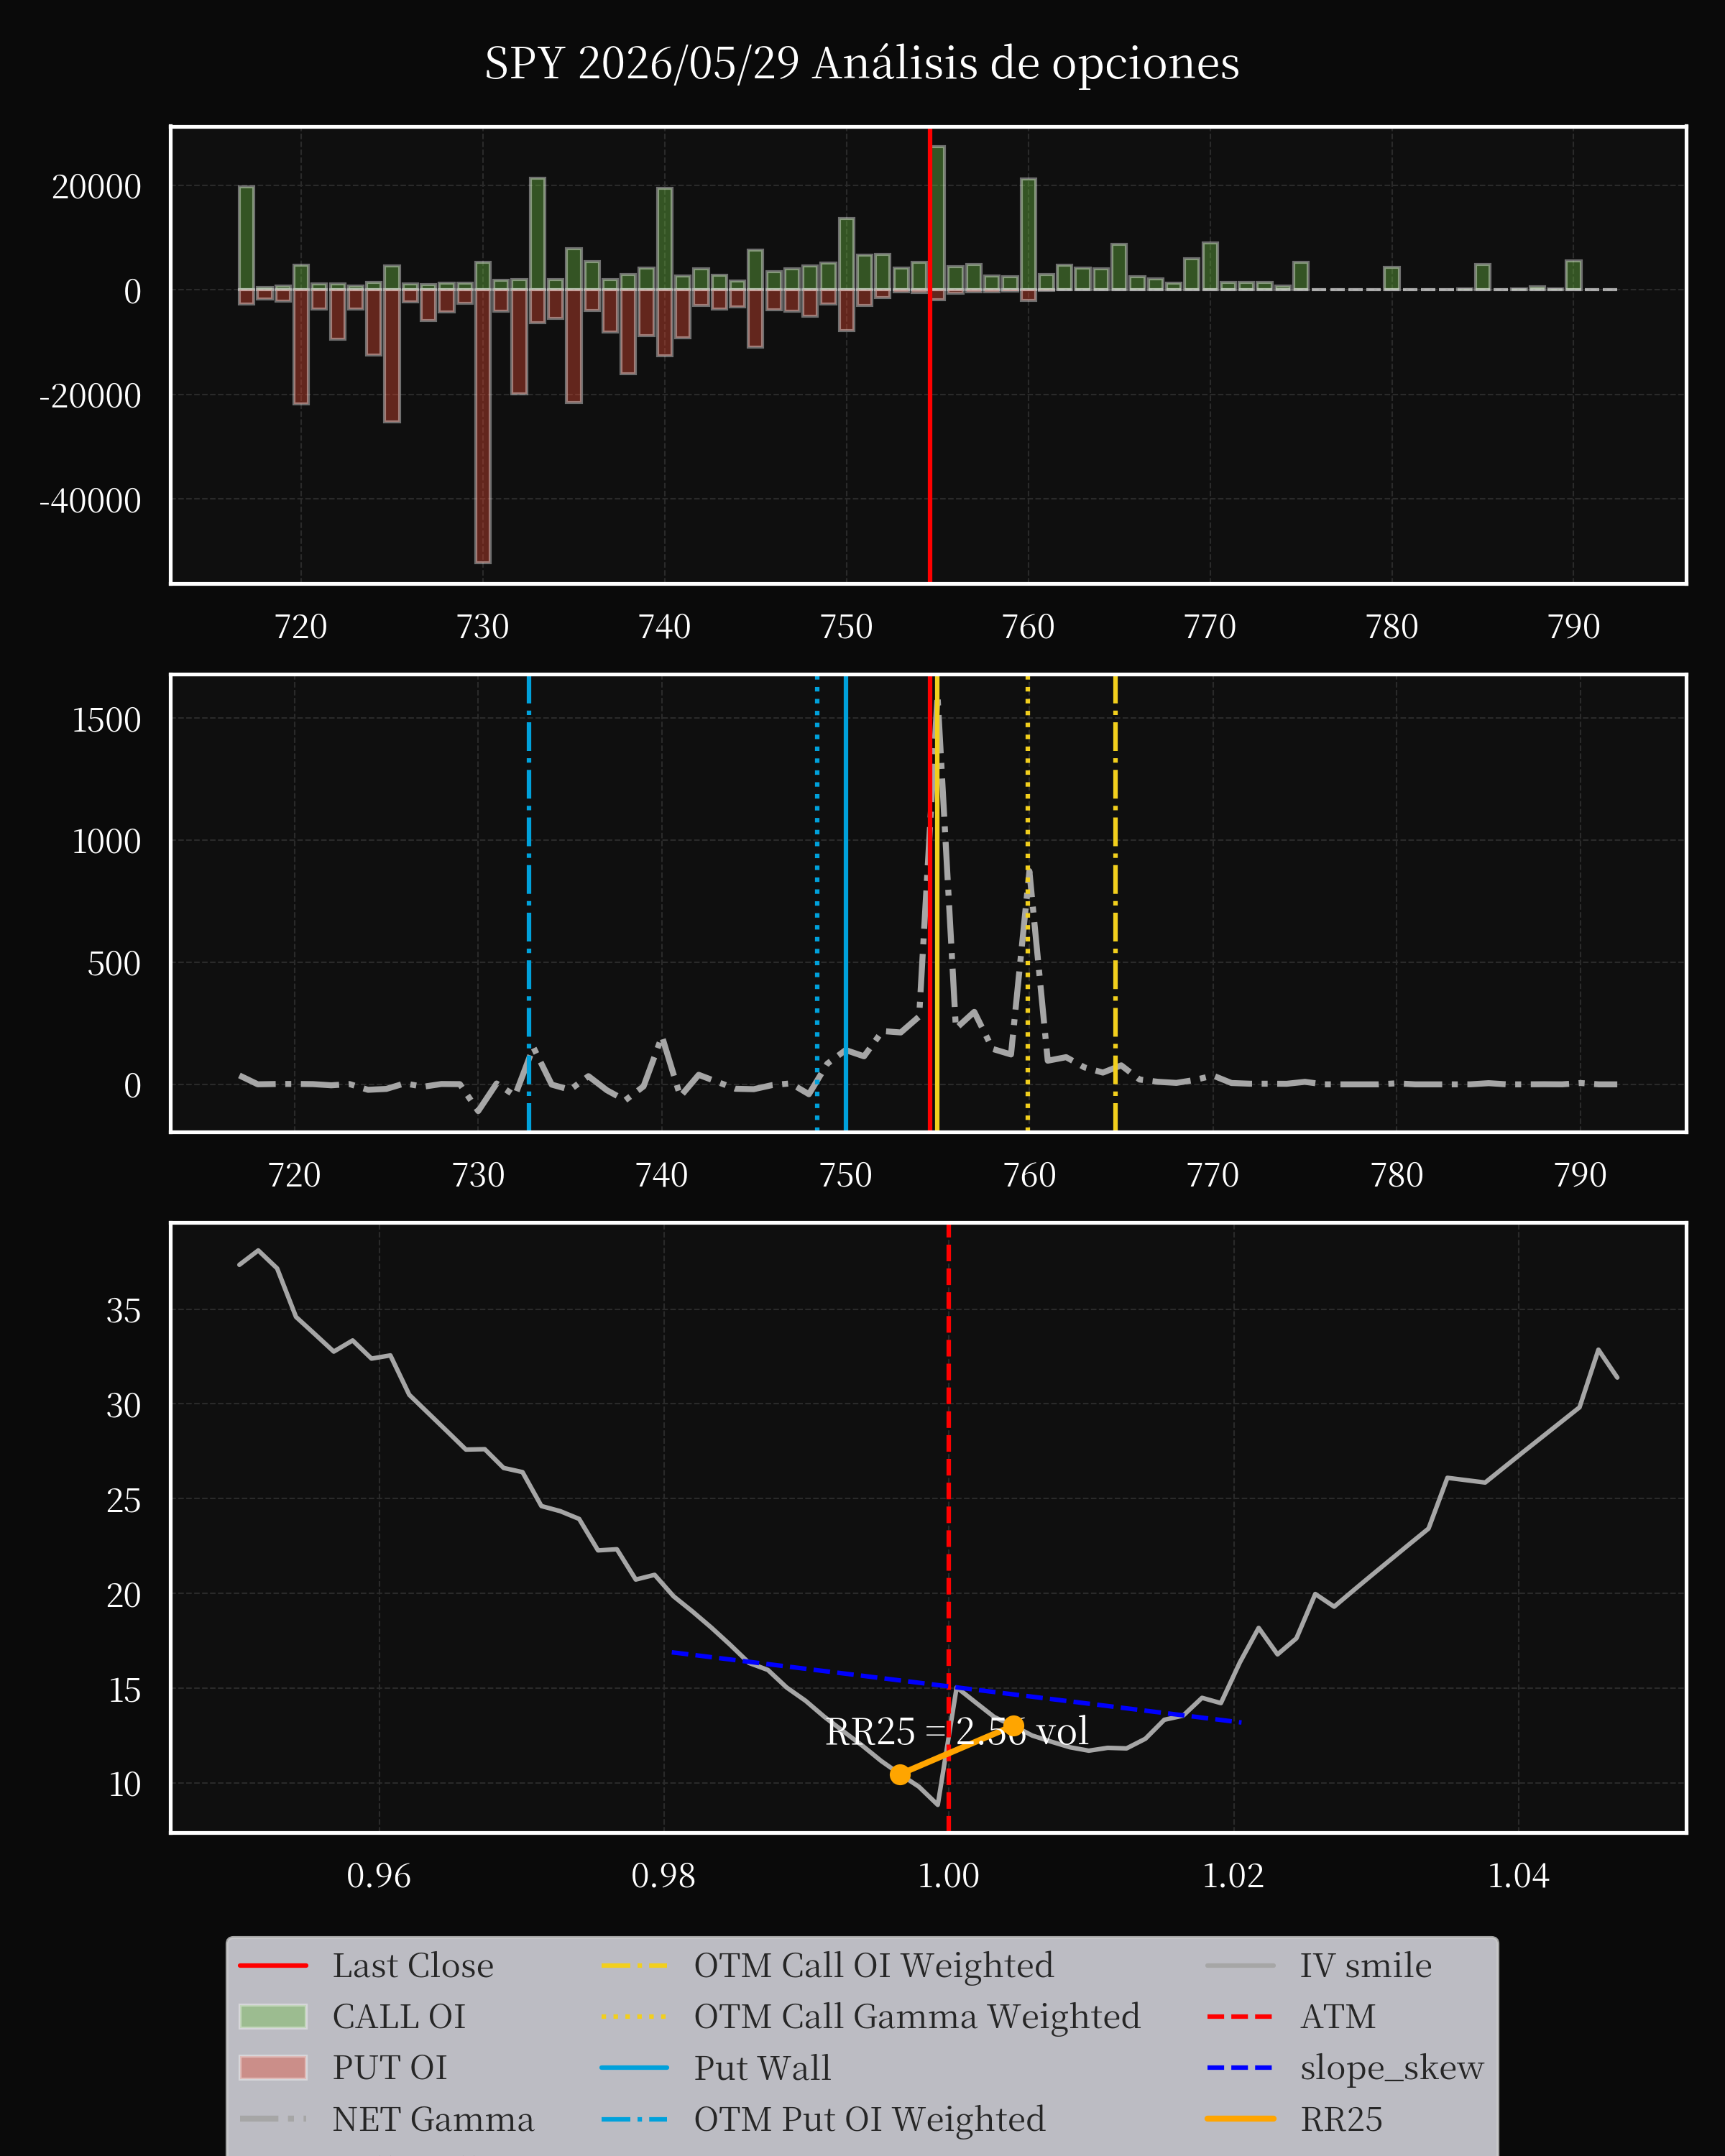
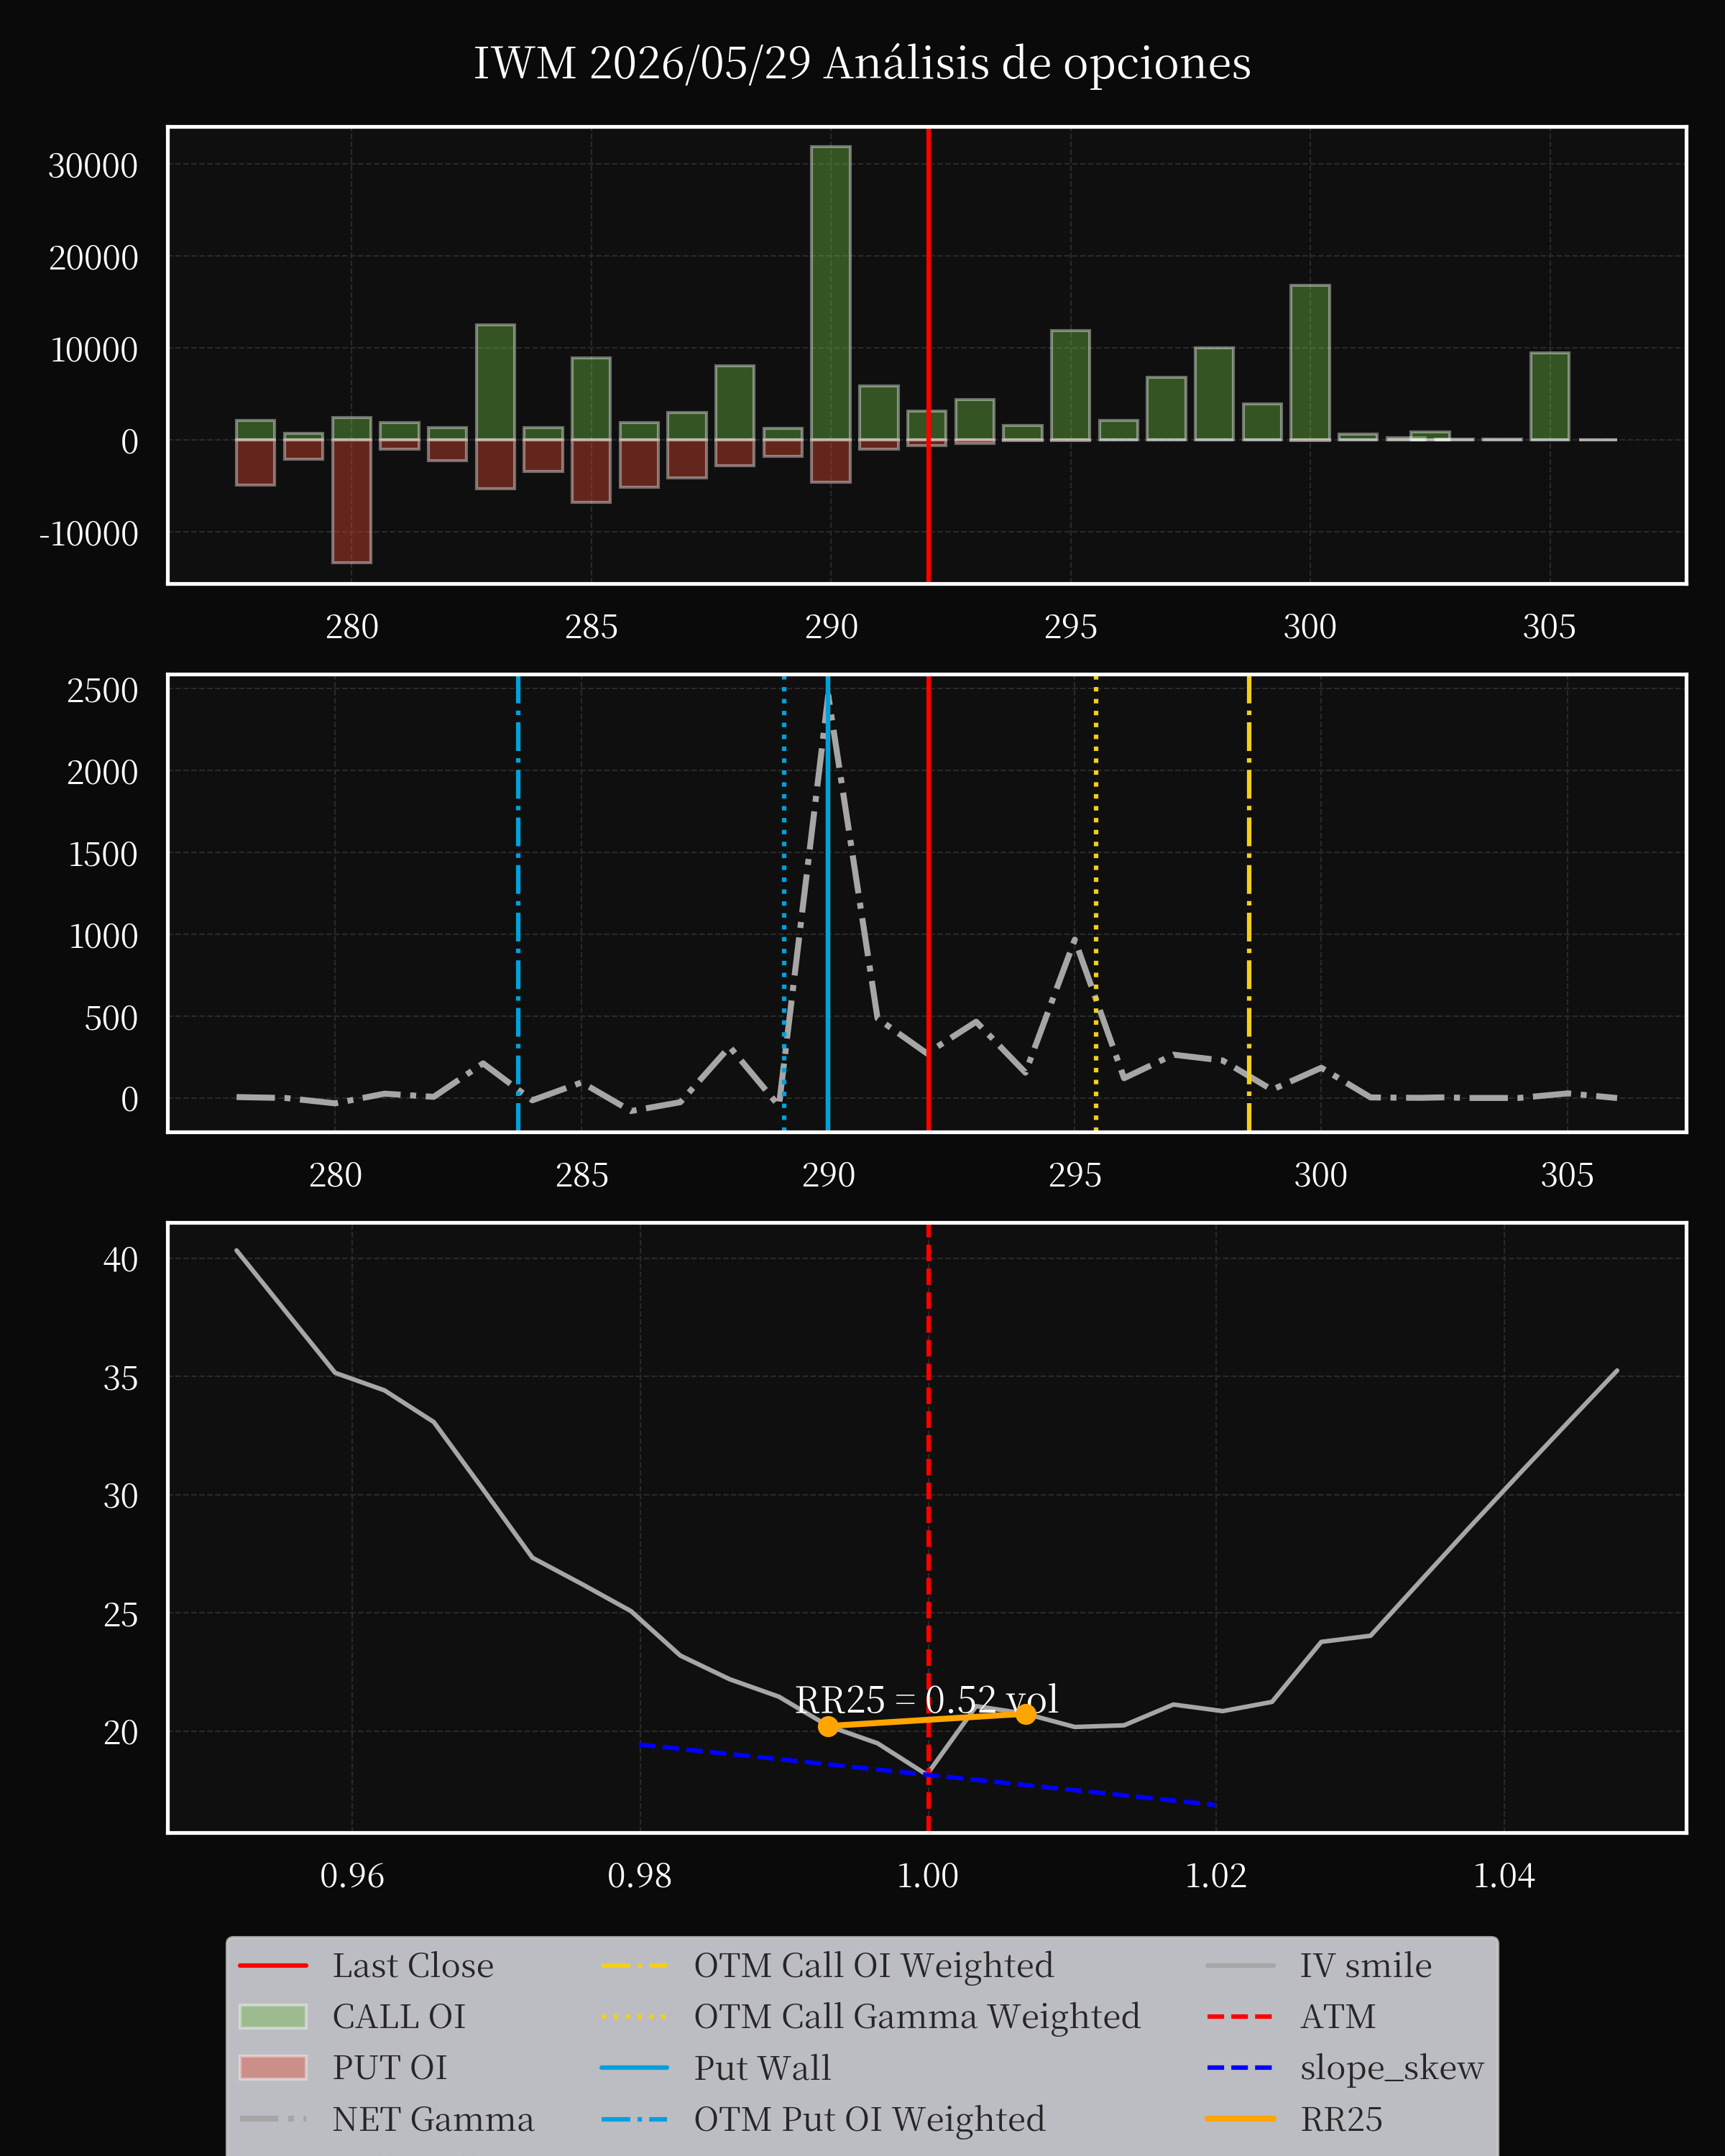
Los mercados experimentaron una jornada matizada, marcada por acontecimientos geopolíticos, datos macroeconómicos y dinámicas sectoriales específicas que, en conjunto, moldearon el sentimiento y el posicionamiento de los inversores. La interacción entre estos factores subraya la complejidad de las condiciones de mercado actuales, requiriendo un examen granular de sus implicaciones.
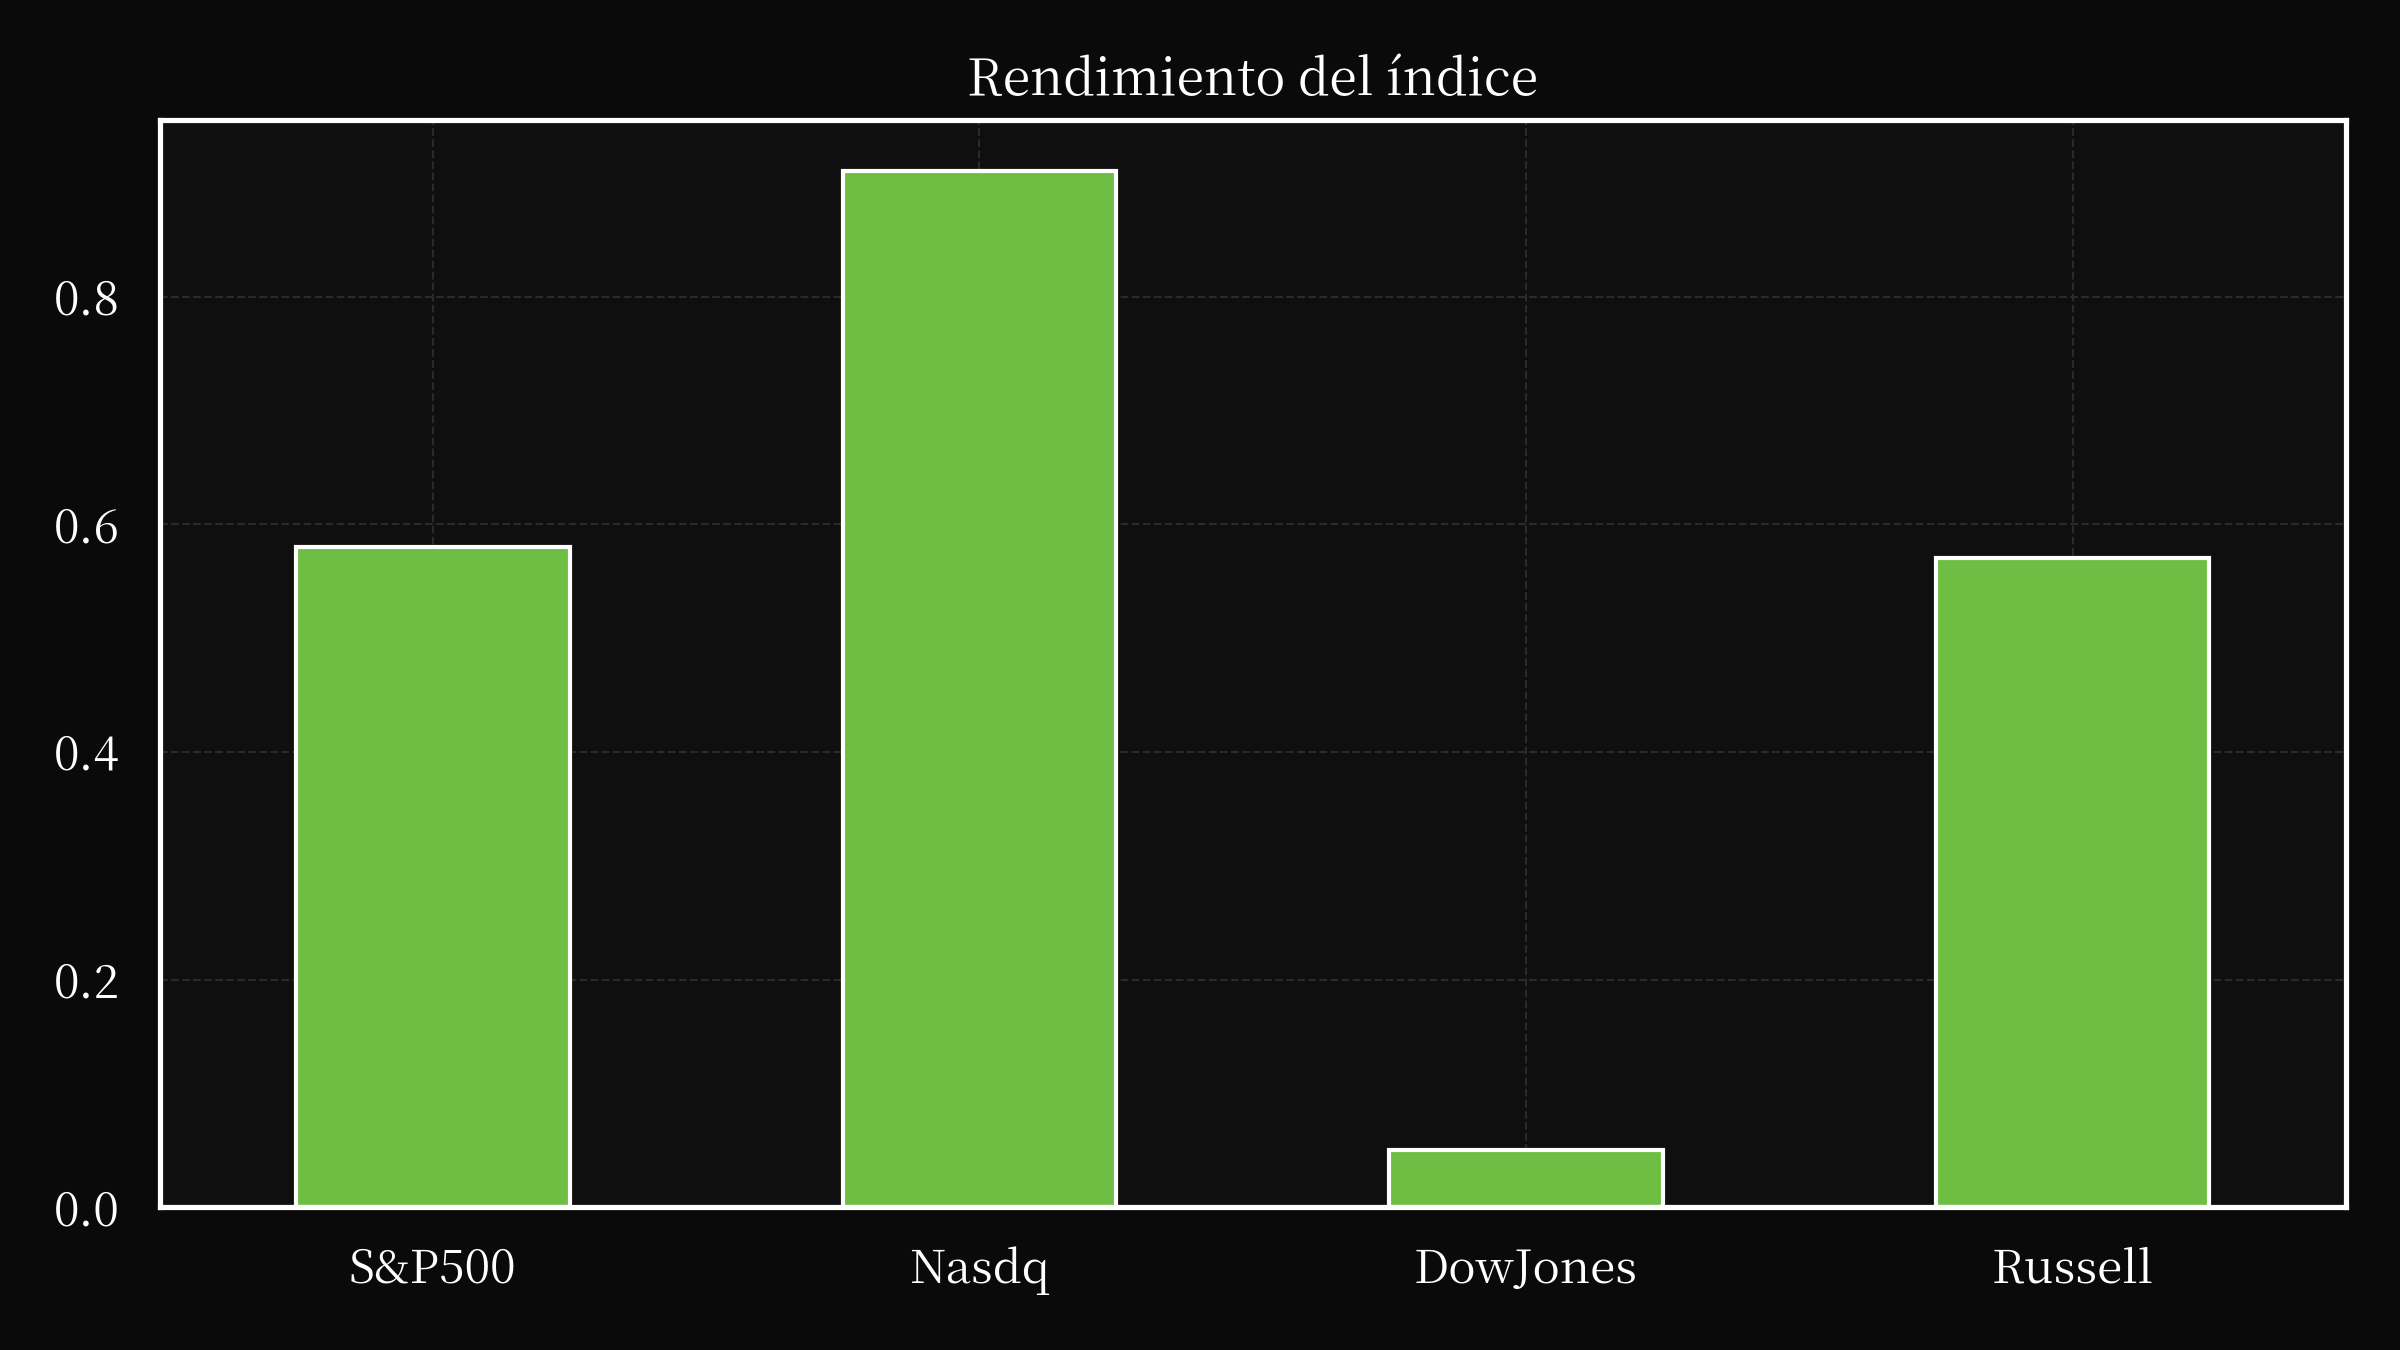
La resiliencia del mercado bursátil estadounidense frente a señales económicas mixtas refleja un delicado equilibrio entre optimismo y cautela. La subida del 0,6% del S&P 500, a pesar de un crecimiento del PIB del primer trimestre del 1,6% anualizado, inferior al esperado, pone de manifiesto el enfoque del mercado en la estabilidad a corto plazo frente a las preocupaciones sobre el crecimiento a largo plazo. Esta divergencia entre las métricas económicas agregadas y el rendimiento de la renta variable sugiere que los inversores están priorizando factores como la resistencia de los beneficios corporativos, la rotación sectorial y el potencial de ajustes de política. El aumento anualizado del 1,4% en el gasto de los consumidores, aunque por debajo de las previsiones iniciales, sigue siendo robusto en relación con las dificultades económicas más amplias, lo que indica una solidez subyacente en los sectores discrecionales. No obstante, el máximo de 9 meses en las tasas hipotecarias fijas a 30 años, situándose en el 6,53%, introduce una variable crítica: el aumento de los costes de endeudamiento puede frenar la demanda de vivienda y, por extensión, la confianza del consumidor, creando un bucle de retroalimentación que podría restringir el crecimiento.
El panorama geopolítico, en particular el acuerdo de alto el fuego tentativo en Irán, introduce una capa de incertidumbre que repercute en los mercados de materias primas y el apetito por el riesgo. Si bien la posible extensión del alto el fuego reduce los riesgos inmediatos de conflicto en el Estrecho de Ormuz, la falta de confirmación formal por parte de ninguna de las partes deja margen para la volatilidad. Para los mercados energéticos, la estabilización de los precios del petróleo —inferiores a los máximos alcanzados tras la escalada de tensiones entre Estados Unidos e Irán, pero aún elevados— refleja un mercado que se recalibra a primas de riesgo reducidas. Esta dinámica beneficia a las empresas de sectores adyacentes a la energía, al tiempo que modera las presiones inflacionarias que históricamente han afectado al gasto de los consumidores. La interacción entre el riesgo geopolítico y la política monetaria sigue siendo fundamental, ya que los bancos centrales navegan por el doble mandato de mantener el crecimiento a la vez que anclan las expectativas de inflación.
El rendimiento sectorial revela tendencias divergentes que merecen un escrutinio cercano. El sector tecnológico, en particular las empresas impulsadas por la IA, sigue atrayendo capital a pesar de la cautela general del mercado. La valoración de 965.000 millones de dólares de Anthropic tras una ronda de financiación de 65.000 millones de dólares ejemplifica la prima que se concede a la innovación en la IA generativa y la ciberseguridad. Sin embargo, la trayectoria de la empresa depende de los riesgos de ejecución, el escrutinio regulatorio y la capacidad de monetizar los modelos avanzados. Por el contrario, empresas como SentinelOne y Synopsys se enfrentaron a ventas a pesar de obtener beneficios positivos, lo que subraya la sensibilidad del mercado a los desafíos de ejecución y la dinámica competitiva. El contraste entre estos resultados pone de relieve la importancia de la diferenciación en un panorama tecnológico saturado, donde las ventajas del primero en entrar y la escalabilidad determinan la viabilidad a largo plazo.
Las dificultades de la industria automotriz reflejan cambios estructurales en el comportamiento del consumidor y restricciones en la cadena de suministro. El éxodo de un millón de compradores potenciales desde principios de la década, impulsado por la inflación, los costes del combustible y los elevados precios de los vehículos, señala una recalibración fundamental de la demanda. Esta tendencia presiona a los fabricantes para que optimicen las estructuras de costes y exploren soluciones de movilidad alternativas, como los vehículos eléctricos (VE) y los modelos de transporte compartido. El rendimiento del sector también se cruza con indicadores económicos más amplios, ya que el aumento de los tipos de interés amplifica el coste de la financiación, disuadiendo aún más a los compradores sensibles a los precios. Los inversores deben sopesar estos desafíos con posibles catalizadores, como los incentivos gubernamentales para la adopción de vehículos eléctricos y los avances en la tecnología de baterías que podrían alterar el cálculo competitivo.
Los indicadores macroeconómicos, como la tasa de desempleo de Estados Unidos y los datos de inflación, proporcionan señales mixtas. Si bien el mercado laboral sigue siendo resistente, con cifras de empleo que sugieren adaptabilidad a pesar de los despidos sectoriales en tecnología y finanzas, el aumento de las solicitudes de desempleo apunta a vulnerabilidades cíclicas. La inflación, aunque se modera, sigue superando el objetivo del 2% de la Reserva Federal, complicando el camino hacia los recortes de tipos. La divergencia entre las métricas de inflación subyacente y las cifras agregadas exige un enfoque matizado de la política monetaria, con implicaciones para los rendimientos de los bonos, las valoraciones de la renta variable y los movimientos de las divisas. Los próximos discursos y decisiones de política de la Fed probablemente servirán como catalizadores clave, influyendo en el apetito por el riesgo y las estrategias de rotación sectorial.
El rendimiento del sector financiero, en particular en la banca, refleja tanto oportunidades como riesgos. Los bancos están asignando cada vez más capital al gasto político y a las iniciativas estratégicas, reflejando las tácticas empleadas por las empresas de criptomonedas para alinearse con la normativa y el sentimiento público. Esta tendencia subraya el papel en evolución del sector en un entorno político fragmentado, donde la alineación con las prioridades legislativas puede mejorar la flexibilidad operativa. Sin embargo, la sensibilidad del sector a las fluctuaciones de los tipos de interés y al riesgo crediticio sigue siendo una consideración crítica, especialmente a medida que la postura de la Fed sobre la política monetaria se cristaliza.
En resumen, la configuración actual del mercado está moldeada por la confluencia de fuerzas geopolíticas, macroeconómicas y sectoriales específicas. Los inversores deben sortear estas dinámicas con énfasis en los indicadores de cara al futuro, el posicionamiento competitivo y los acontecimientos políticos. La interacción entre las perspectivas de crecimiento, las presiones inflacionarias y la disrupción tecnológica probablemente definirá las trayectorias del mercado a corto plazo, exigiendo un enfoque disciplinado para la construcción de carteras y la gestión del riesgo. Las próximas semanas pondrán a prueba la capacidad del mercado para conciliar estas fuerzas contrapuestas, con implicaciones tanto para las valoraciones de la renta variable como para la estabilidad económica en general.
Valores a seguir
AZZ
AZZ es un proveedor diferenciado de recubrimientos metálicos de alto valor añadido, con una base sólida y un potencial de crecimiento significativo en los mercados norteamericanos de acero y aluminio. La tecnología única de la compañía, combinada con factores de crecimiento secular como la inversión en infraestructura y la conversión de plásticos a aluminio, la posiciona para un crecimiento de ventas y márgenes superior al del mercado, generando un flujo de caja libre sustancial. El enfoque estratégico de AZZ incluye una asignación de capital disciplinada, respaldando proyectos de alto retorno de la inversión (ROI) y fusiones y adquisiciones estratégicas, junto con un compromiso de devolver capital a los accionistas a través de recompra de acciones y dividendos. Las soluciones de recubrimiento en bobina y galvanización en caliente de la compañía ofrecen opciones respetuosas con el medio ambiente, y está dedicada al crecimiento del BPA a través de mejoras operativas. AZZ opera con una posición de liderazgo en el mercado tanto en recubrimiento en bobina como en galvanización en caliente, empleando a 3.767 personas en 46 instalaciones de recubrimiento en bobina y 42 instalaciones de galvanización. Las iniciativas estratégicas clave incluyen la inversión en la nueva planta de recubrimiento en bobina de Washington, Missouri, el aprovechamiento de tecnologías digitales como el Sistema de Galvanización Digital (DGS) y CoilZone, y la búsqueda de adquisiciones complementarias. La compañía mantiene un rango objetivo de apalancamiento neto de 1,0x a 2,0x, buscando una fuerte generación de flujo de caja libre y un historial de integración exitosa de fusiones y adquisiciones. El crecimiento futuro de AZZ se sustenta en una exposición diversificada a los mercados finales, incluyendo la agricultura, el procesamiento de alimentos y el petróleo y el gas, y un compromiso con la sostenibilidad y la innovación.
UVE
Universal Insurance Holdings, Inc. ha completado exitosamente su programa combinado de reaseguro para 2026-2027, efectivo el 1 de junio de 2026, asegurando una cobertura significativa para sus subsidiarias, Universal Property & Casualty Insurance Company (UPCIC) y American Platinum Property and Casualty Insurance Company (APPCIC). Dicho programa, valuado en $2,623 millones, proporciona una protección crítica contra pérdidas catastróficas que excedan la retención inicial de $45 millones de las Entidades Aseguradoras. Destacadamente, el acuerdo incorpora un enfoque por capas con múltiples torres de exceso de pérdida, ofreciendo flexibilidad y protección hasta los $1,209 mil millones en un segundo evento. Es crucial señalar que la Compañía ha asegurado protección de prima de reinstalación para cubrir posibles costos de prima posteriores a un evento cubierto, junto con un acuerdo de seguro cautivo por $66 millones y una cobertura de exceso de pérdida del mercado privado por $86 millones. Adicionalmente, UPCIC y APPCIC han mantenido sus contratos de reembolso del 90% del FHCF (Florida Hurricane Catastrophe Fund), proporcionando aproximadamente $1,390 millones y $25 millones en cobertura respectivamente, reforzando su capacidad para gestionar posibles siniestros. Para mitigar riesgos futuros, las compañías también han obtenido $352 millones en capacidad catastrófica que extiende la cobertura hasta 2027-2028, demostrando una estrategia proactiva para salvaguardar su estabilidad financiera. Esta noticia fue anunciada a través de un comunicado de prensa, adjunto como el Exhibit 99.1.
S
SentinelOne, Inc. anunció recientemente sus resultados financieros del primer trimestre del año fiscal 2027, finalizado el 30 de abril de 2026, junto con una discusión en webcast y la publicación de una presentación de resultados (Exhibits 99.1 y 99.2). Los resultados de la compañía incluyeron un plan de reestructuración, denominado “El Plan”, diseñado para optimizar las operaciones y priorizar las inversiones en áreas clave de crecimiento como la inteligencia artificial, los datos, la nube y la seguridad de los endpoints. Esta iniciativa implica una reducción de aproximadamente el 8% de la fuerza laboral a tiempo completo de la compañía, que se prevé incurra en un cargo único de alrededor de 25 millones de dólares, compuesto principalmente por pagos de indemnización y estimaciones de compensación basada en acciones que oscilan entre los 12 y los 14 millones de dólares y los 10 y los 12 millones de dólares, respectivamente. Se proyecta que la mayoría de estos gastos se materialicen en el segundo trimestre del año fiscal 2027, aunque los requisitos legales locales podrían extender el cronograma de finalización en determinadas ubicaciones internacionales. Es importante señalar que estas estimaciones están sujetas a diversas suposiciones y posibles eventos imprevistos, y SentinelOne tiene la intención de excluir estos costos de reestructuración de sus métricas financieras no GAAP. Se anima a los inversores y a las partes interesadas a revisar el comunicado de prensa completo y la presentación de resultados para obtener detalles y actualizaciones exhaustivas, que se pueden encontrar en la página de relaciones con los inversores de la compañía.
ADSK
Autodesk anunció sus resultados del primer trimestre fiscal del año 2027, reportando un incremento de ingresos interanual del 18% hasta los $1.930 millones, con un aumento del 16% en base constante. La estrategia de la compañía se centra en la integración de la inteligencia artificial, específicamente aprovechando su tecnología 3D y modelos paramétricos para validar los resultados de la IA frente a las limitaciones del mundo real, según declaraciones del CEO Andrew Anagnost. Autodesk también está persiguiendo una plataforma unificada a través de la adquisición de MaintainX, una medida destinada a fortalecer su oferta de operaciones. El CFO Janesh Moorjani destacó la exitosa ejecución de la reorganización de ventas de la compañía y elevó la guía para el año fiscal 2027, anticipando un impulso continuo impulsado por la reestructuración. Se espera que la adquisición de MaintainX contribuya al crecimiento a largo plazo de Autodesk y al valor para los accionistas. La cartera de productos de Autodesk permanece enfocada en AECO, MFG y M&E, reflejando su plataforma central de diseño y fabricación. El desempeño financiero de la compañía demuestra una ejecución sólida y un compromiso con la innovación, particularmente en la aplicación de la IA dentro de sus tecnologías principales. Autodesk continúa monitoreando y adaptándose a la dinámica del mercado, con un enfoque en ofrecer valor a sus clientes y partes interesadas.
SUI
I. Acuerdo y Estructura Principal
* Documento Legal Complejo: Se trata de un documento legal complejo, un Anexo a un acuerdo más amplio (probablemente un acuerdo de transacción relacionado con la venta de un negocio).
* Múltiples Partes: El acuerdo involucra al Comprador, al Vendedor (Sun Communities, Inc. y sus entidades relacionadas) y potencialmente a otras Empresas Objetivo.
* Transacción Clave: El núcleo del anexo gira en torno a la transferencia de acciones y las responsabilidades asociadas relacionadas con los beneficios de los empleados e impuestos.
II. Anexo 12 – Garantías Fiscales y Disposiciones de Fugas
Esta es la sección más detallada y crítica. Está diseñada para proteger al Comprador de responsabilidades fiscales inesperadas que surjan de las operaciones de las Empresas Objetivo.
* Garantías Fiscales (Párrafo 2): El Vendedor garantiza que las Empresas Objetivo cumplirán con todas las leyes y regulaciones fiscales aplicables. Esta es una garantía amplia con implicaciones significativas.
* Disposiciones de Fugas (Párrafo 4): Esta es la esencia del anexo. Define lo que constituye una “Reclamación por Fugas” – una situación en la que las Empresas Objetivo incurren en responsabilidades fiscales que no se contabilizaron previamente.
* Definición de Fugas: Las fugas se definen ampliamente como cualquier importe que se habría contabilizado pero no lo fue, incluyendo:
* Impuesto sobre la Renta del Empleado (PAYE)
* Ahorros Fiscales (a través de deducciones como asignaciones de capital)
* Cualquier otra obligación fiscal que surja como resultado de la transacción.
* Activación de la Reclamación: Una Reclamación por Fugas se activa si la Empresa Objetivo incurre en una responsabilidad fiscal que no se contabilizó previamente.
* Responsabilidad del Vendedor: El Vendedor es responsable de la totalidad de la Reclamación por Fugas (hasta un límite máximo de £1,000,000) si se demuestra que es un incumplimiento de las Garantías Fiscales.
* Recurso del Comprador: El Comprador puede reclamar al Vendedor por la Reclamación por Fugas.
* Categorías Específicas de Fugas: El anexo desglosa las Fugas en categorías específicas para aclarar las circunstancias bajo las cuales el Vendedor es responsable:
* Impuesto sobre la Renta del Empleado: Impuestos adeudados sobre la remuneración de los empleados.
* Asignaciones de Capital: Deducciones fiscales por gastos de capital.
* Deducción de IS: Deducciones fiscales por impuesto de sociedades.
PBF
PBF Energy Corp. completó recientemente una emisión de notas sénior con un cupón del 7,250%, garantizada por un consorcio de entidades afiliadas que incluyen a PBF Services Company LLC y varias de sus subsidiarias de refinación. Estas notas, con vencimiento en junio de 2034, representan un instrumento de deuda significativo con un calendario de pago de intereses semestral y una opción de rescate potencial para PBF Energy de hasta el 40% del capital antes del 1 de junio de 2029, utilizando los ingresos de ofertas públicas de acciones. La estructura de las notas incorpora múltiples niveles de subordinación, priorizando el reembolso sobre la deuda existente y futura, aunque la deuda garantizada mantiene la precedencia. Es importante destacar que un cambio de control o un evento de terminación de convenios podría desencadenar una oferta de compra obligatoria al 101% del capital, junto con los intereses devengados, o un precio de rescate "make-whole", respectivamente. La emisión de estas notas, detallada en los Anexos 4.1 y 4.2, se suma a las obligaciones de deuda existentes de PBF Energy, incluyendo su facilidad de crédito rotatorio y las notas sénior no garantizadas en circulación, y refleja la estrategia de la compañía para gestionar su estructura de capital.
TWO
Two Harbors Investment Corp. (TWO) ha pospuesto su previamente anunciada junta especial virtual de accionistas, destinada a aprobar la transacción propuesta entre TWO y CrossCountry Intermediate Holdco, LLC (una filial de CrossCountry Mortgage, LLC – CCM). La postergación se anunció en un comunicado de prensa archivado como el Exhibit 99.1 al Formulario 8-K. Esta acción refleja consideraciones en curso con respecto a la transacción propuesta con CCM, incluyendo posibles condiciones de cierre e incertidumbres. El archivo destaca el carácter prospectivo de la información contenida en el informe, reconociendo los riesgos asociados a la finalización de la transacción, tales como posibles retrasos en las aprobaciones, impactos adversos en el precio de las acciones y disrupciones operativas. Los principales riesgos incluyen la posibilidad de que la transacción no se concrete, posibles impactos negativos en los resultados comerciales y financieros de TWO, y desafíos regulatorios o legales. TWO presentó recientemente una declaración de poder definitiva (el “Statement de Poder”) a la SEC el 20 de abril de 2026, y la envió a los accionistas, la cual contiene información detallada sobre la transacción propuesta con CCM. Se insta a los accionistas a revisar cuidadosamente el Statement de Poder y otros archivos relacionados para obtener detalles exhaustivos. El equipo de Relaciones con Inversores de TWO puede ser contactado para acceder a documentos relevantes, incluyendo su Formulario 10-K/A archivado el 27 de abril de 2026, el cual proporciona detalles adicionales sobre la remuneración y propiedad del equipo ejecutivo.
PKE
Park Aerospace Corp. (NYSE:PKE) anunció sólidos resultados financieros para el año fiscal 2026, demostrando un crecimiento significativo en comparación con el año anterior. Las ventas netas del cuarto trimestre ascendieron a 24,19 millones de dólares, un aumento notable con respecto a los 16,94 millones de dólares de 2025, junto con un incremento de los ingresos anuales a 73,30 millones de dólares frente a los 62,03 millones de dólares en 2025. Las ganancias netas también aumentaron sustancialmente, alcanzando los 11,27 millones de dólares para el año y los 3,84 millones de dólares en el cuarto trimestre, impulsadas por el aumento de las ventas y la mejora de la eficiencia operativa. Cabe destacar que la compañía experimentó un impacto único en 2025 debido a los daños causados por una tormenta en sus instalaciones de Newton, Kansas, los cuales fueron posteriormente abordados. Si bien no hubo partidas especiales en 2026, la compañía destacó su enfoque en proporcionar soluciones compuestas integrales para la industria aeroespacial, incluyendo adhesivos en película, protección contra rayos y materiales para motores de cohetes y radomos. Park Aerospace continúa enfocándose en mercados nicho como aeronaves prototipo y repuestos para aeronaves heredadas, lo que refleja su compromiso con la resolución de complejos desafíos aeroespaciales. La dirección de la compañía tiene previsto celebrar una conferencia telefónica para analizar estos resultados y proporcionar más información sobre su estrategia.
BLNE
Por favor, proporcióneme el contenido del Formulario 6-K o 8-K del archivo presentado ante la SEC que desea que resuma. Necesito el texto del archivo para poder cumplir con su solicitud y generar un párrafo fluido que lo resuma dentro del límite de palabras especificado. Una vez que pegue el contenido aquí, con gusto generaré el resumen para usted.
IONS
Ionis Pharmaceuticals anunció hoy que los datos pivotales positivos de su socio, GSK, relativos a bepirovirsen, un oligonucleótido antisentido en investigación para la hepatitis B crónica (HBC), han arrojado resultados prometedores. Los datos, publicados en el *New England Journal of Medicine* y presentados en la Asociación Europea para el Estudio del Hígado, demostraron una tasa de curación funcional estadísticamente significativa del 19% a los seis meses con bepirovirsen en pacientes con niveles de antígeno de superficie de la hepatitis B (HBsAg) ≤3000 UI/ml, superando significativamente la tasa de curación funcional típica inferior al 1% de los tratamientos existentes. Cabe destacar que se observó una tasa de curación funcional del 26% en pacientes con ≤1000 UI/ml de HBsAg, lo que representa aproximadamente el 45% de los casos globales de HBC. Además, los análisis exploratorios revelaron que el 49% de los receptores alcanzaron niveles de HBsAg indetectables un año después de la suspensión del tratamiento, junto con un límite inferior de cuantificación sostenido de ADN (<LLOQ) en la semana 72 para una porción sustancial de los participantes. Los ensayos mostraron un perfil de seguridad aceptable, siendo las reacciones en el lugar de la inyección los eventos adversos más comunes. Bepirovirsen está actualmente bajo revisión prioritaria por la FDA con designaciones de Avance Rápido y Vía Rápida, y también está siendo revisado por los organismos reguladores en Europa, Japón y China. GSK licenció bepirovirsen de Ionis en 2019 en virtud de un acuerdo de colaboración, con Ionis recibiendo pagos iniciales, tarifas de licencia y pagos por hitos, junto con regalías escalonadas sobre las ventas netas.
IanFV (www.ianfv.com) es la primera institución de investigación neutral del mundo, de "sangre pura", construida sobre LLM y dedicada exclusivamente a inversores individuales. Fundada por un equipo de élite con antecedentes en Tsinghua, Harvard, Morgan Stanley y UBS, nos comprometemos a romper las barreras de la información de alto costo y a ofrecer investigación de inversión de nivel institucional a precios asequibles. A diferencia de las instituciones tradicionales, IanFV no sirve a patrocinadores financieros ni infla burbujas falsas. Gracias a nuestro grafo de conocimiento exclusivo y a una arquitectura de despliegue totalmente localizada, logramos una competencia diferenciada con activos ligeros y alta eficiencia. Nuestros informes de investigación se niegan a "vender humo": los informes de valoración se basan en intervalos de tiempo reales en lugar de cifras ajustadas artificialmente; los informes de industria se enfocan rigurosamente en la tendencia real de los próximos seis a doce meses; y los informes detallados atraviesan las burbujas para analizar directamente el foso defensivo de la empresa. Todo ello con el fin de que los inversores tengan en sus manos las cartas de investigación más auténticas del mercado secundario.