General
La decisión de EE. UU. de permitir a Irán reanudar inmediatamente las ventas de petróleo bajo el marco del incipiente alto el fuego representa un cambio fundamental en el cálculo geopolítico y económico de Oriente Medio, con efectos en cascada sobre los mercados energéticos globales y las valoraciones de renta variable. El acuerdo, que se formalizará el 19 de junio en Suiza, otorga a Teherán acceso a 300.000 millones de dólares en financiación para el desarrollo, condicionando el alivio de las sanciones a su compromiso de renunciar a las armas nucleares, abordando así un punto crítico de conflicto. Esta inyección inmediata de liquidez en la economía iraní, junto con la perspectiva de desbloquear activos congelados, altera fundamentalmente el perfil de riesgo-recompensa para los productores y comerciantes de energía, especialmente dado que el crudo Brent ya había retrocedido a 78,96 dólares el barril –un nivel no visto desde principios de 2020– en medio de una incertidumbre de mercado más amplia. El descenso de los precios refleja la creciente preocupación por la interrupción de las cadenas de suministro debido a las hostilidades prolongadas, aunque la perspectiva de estabilización introduce una fuerza contraria en los precios de las materias primas, aunque con efectos retrasados sobre las presiones inflacionarias.
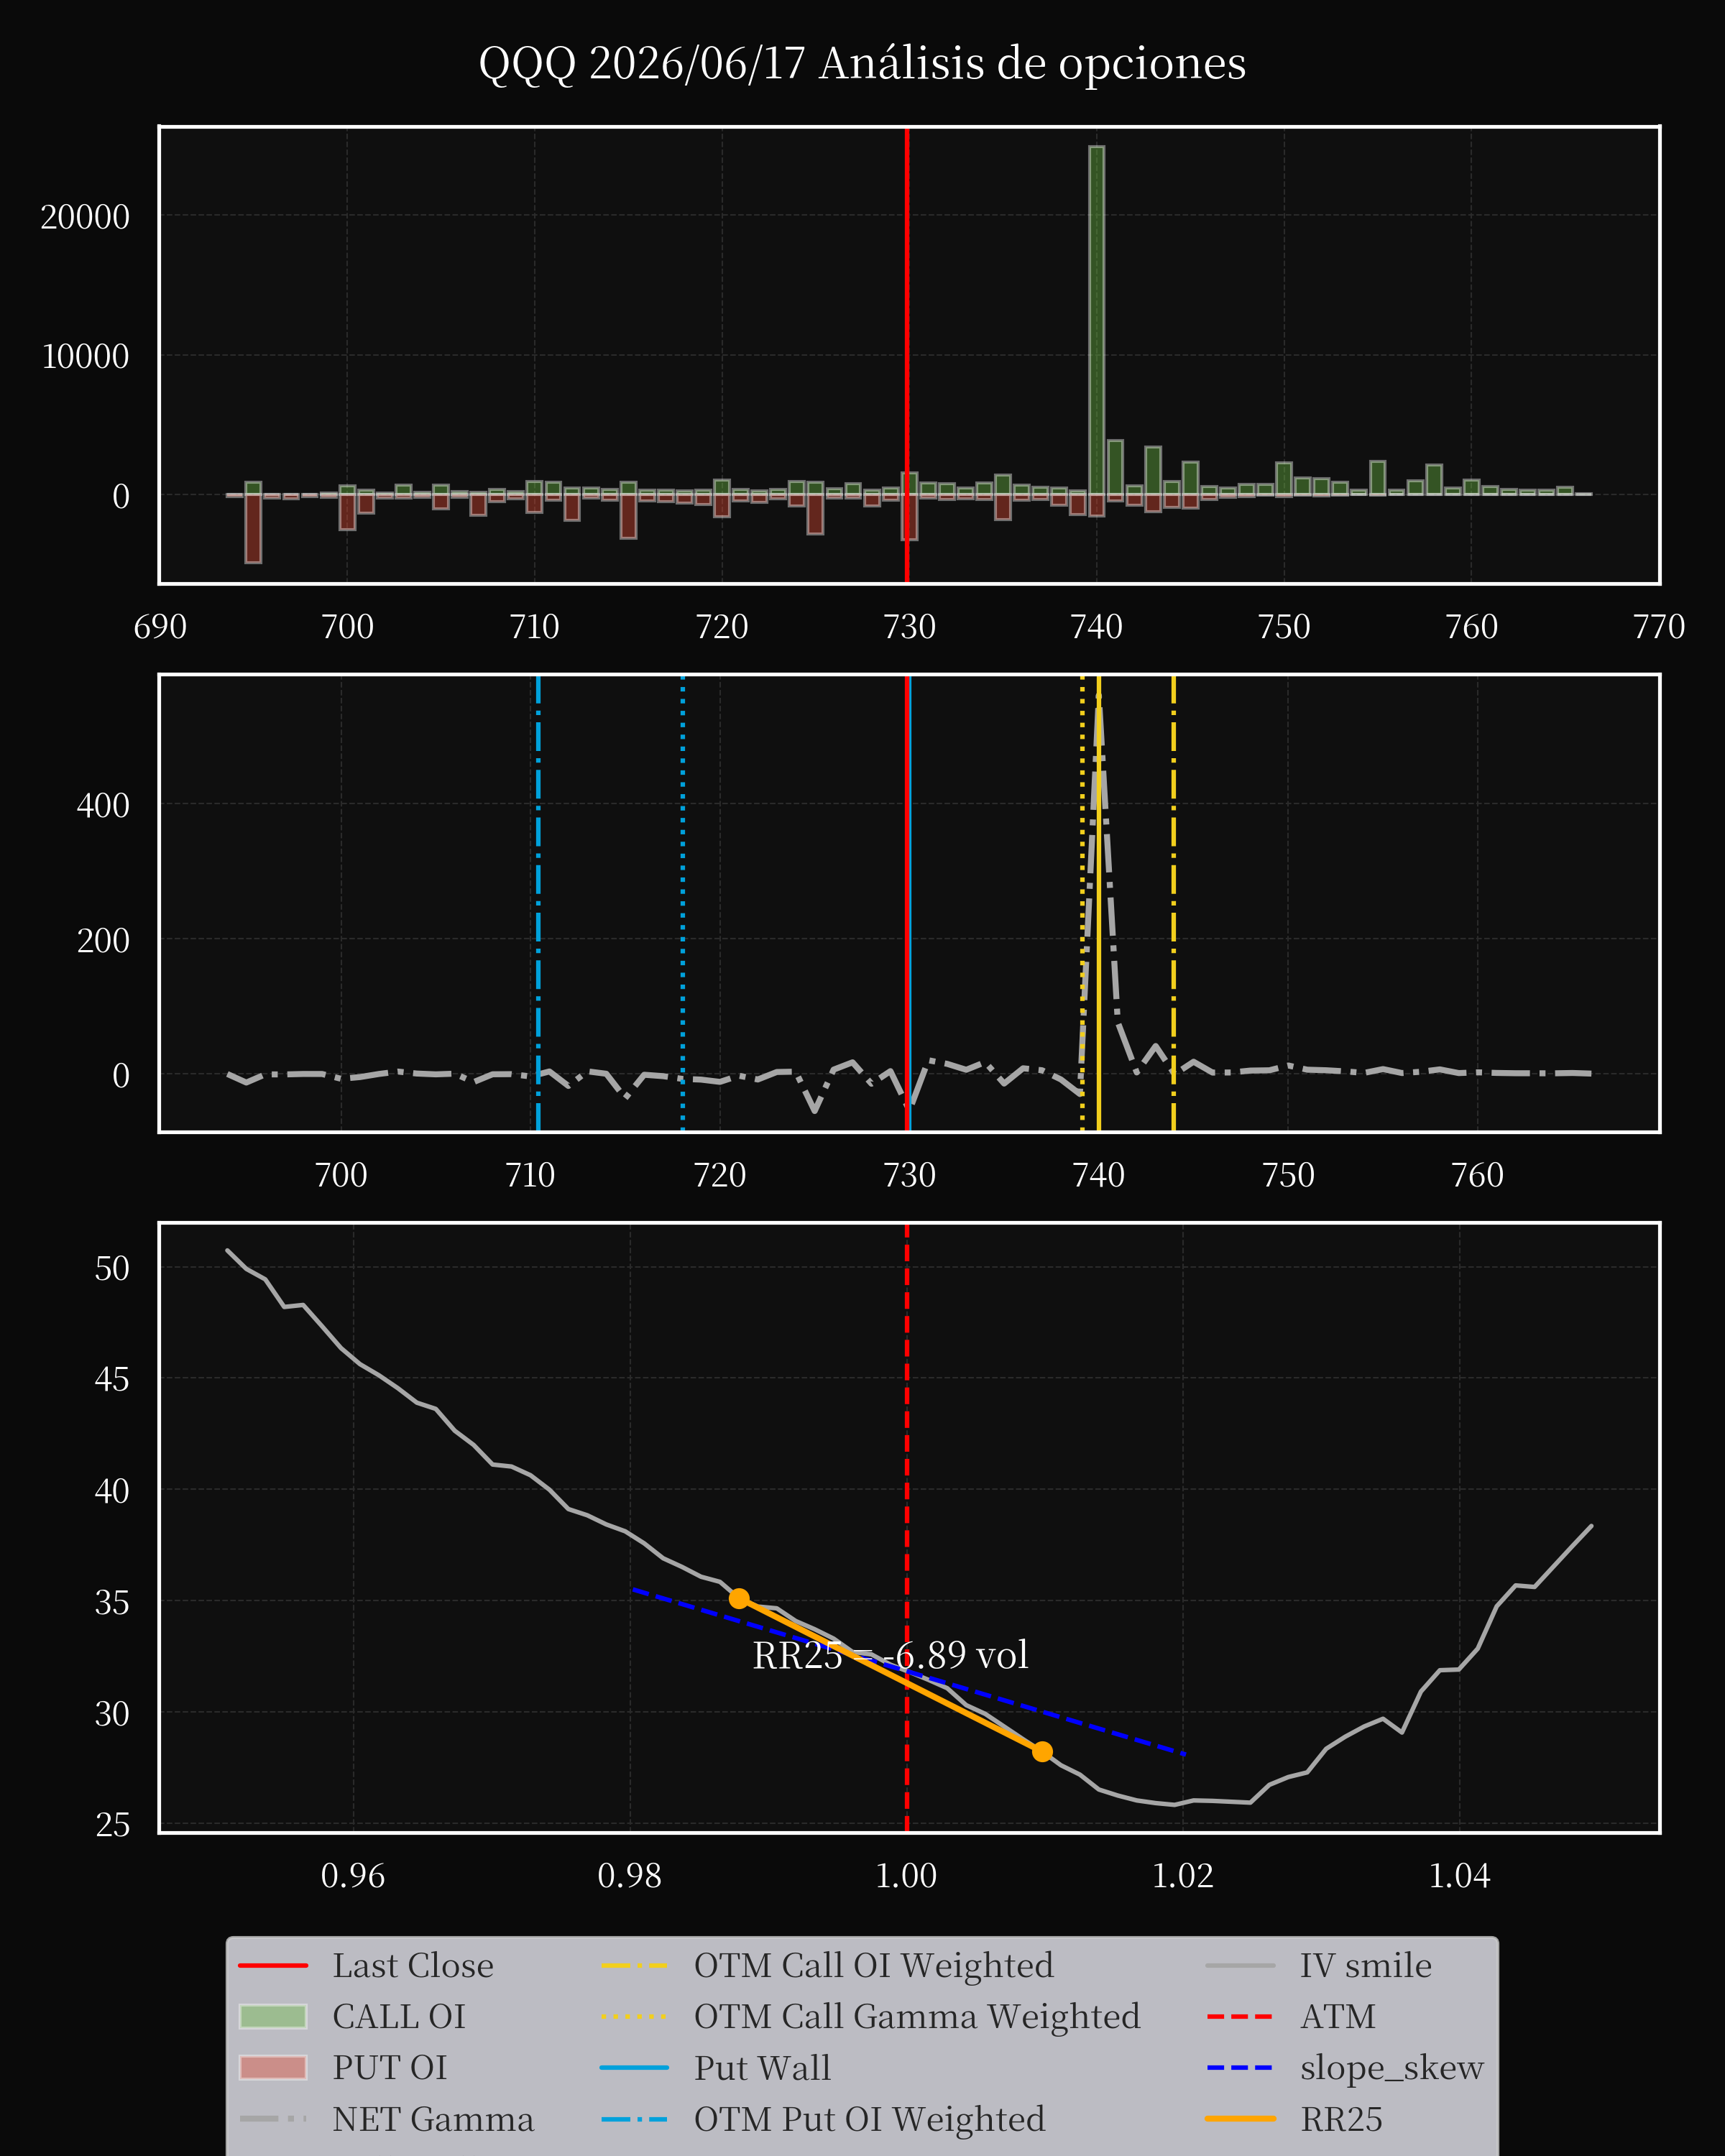
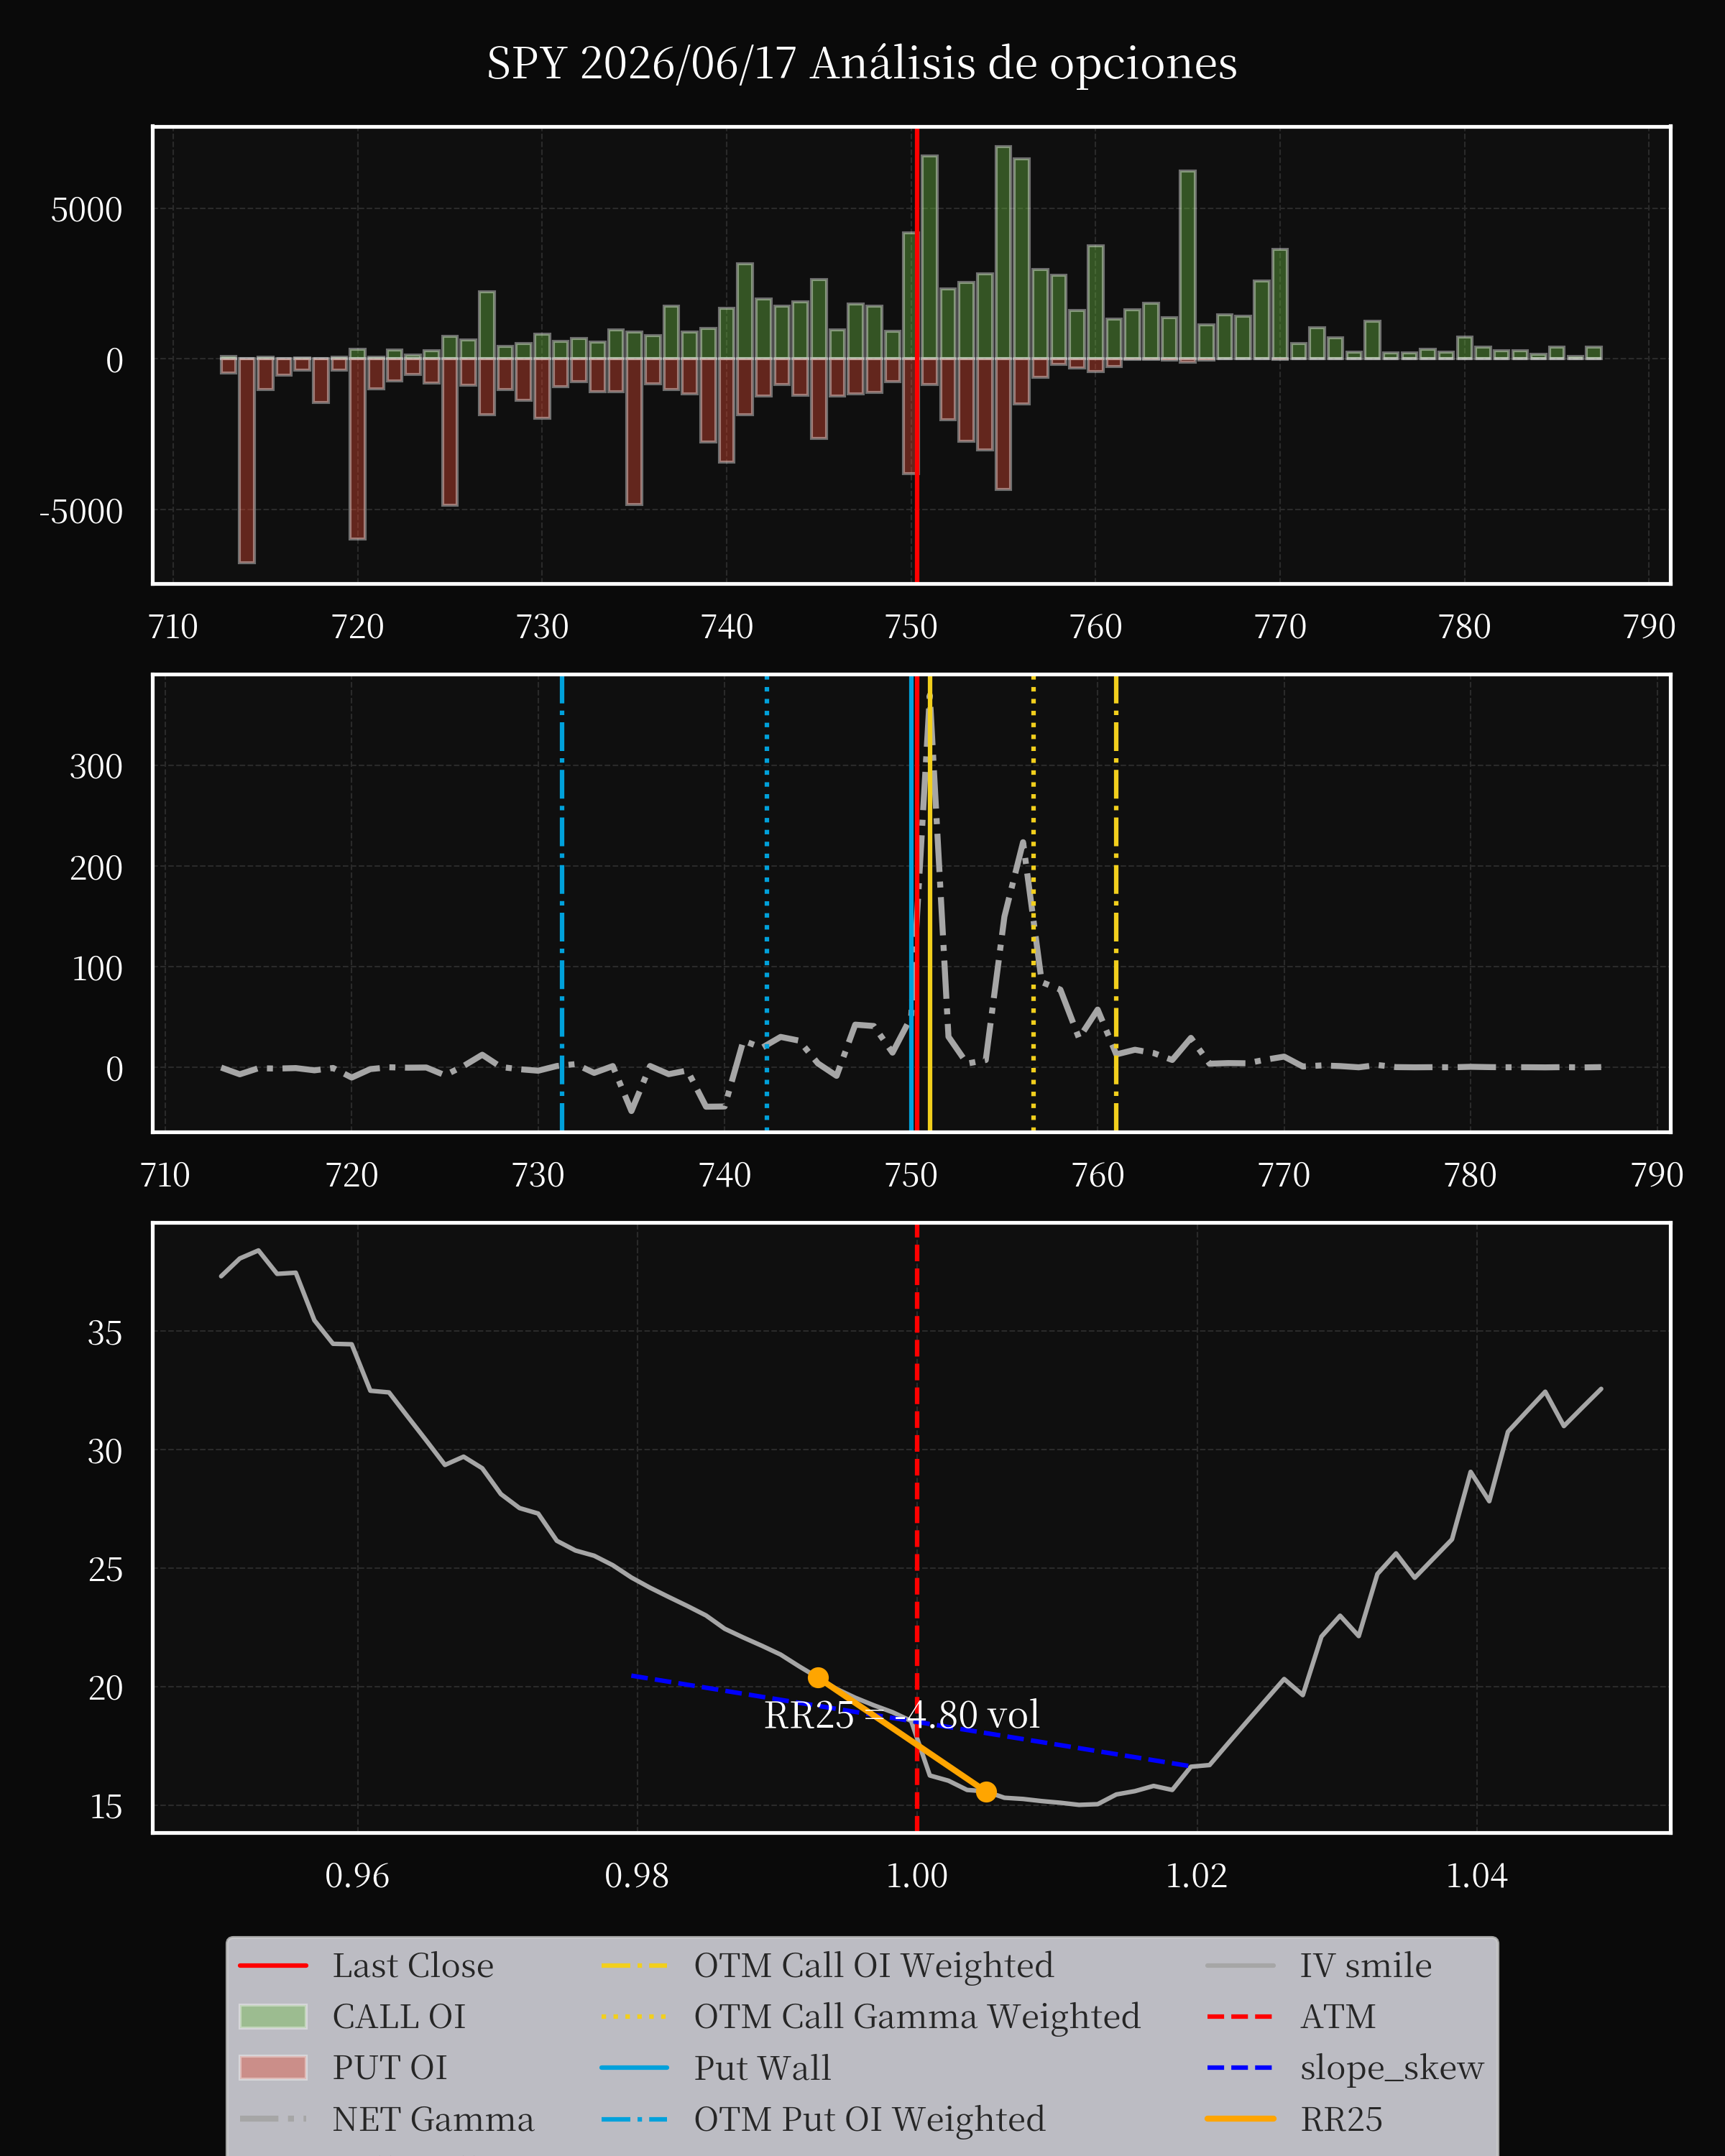
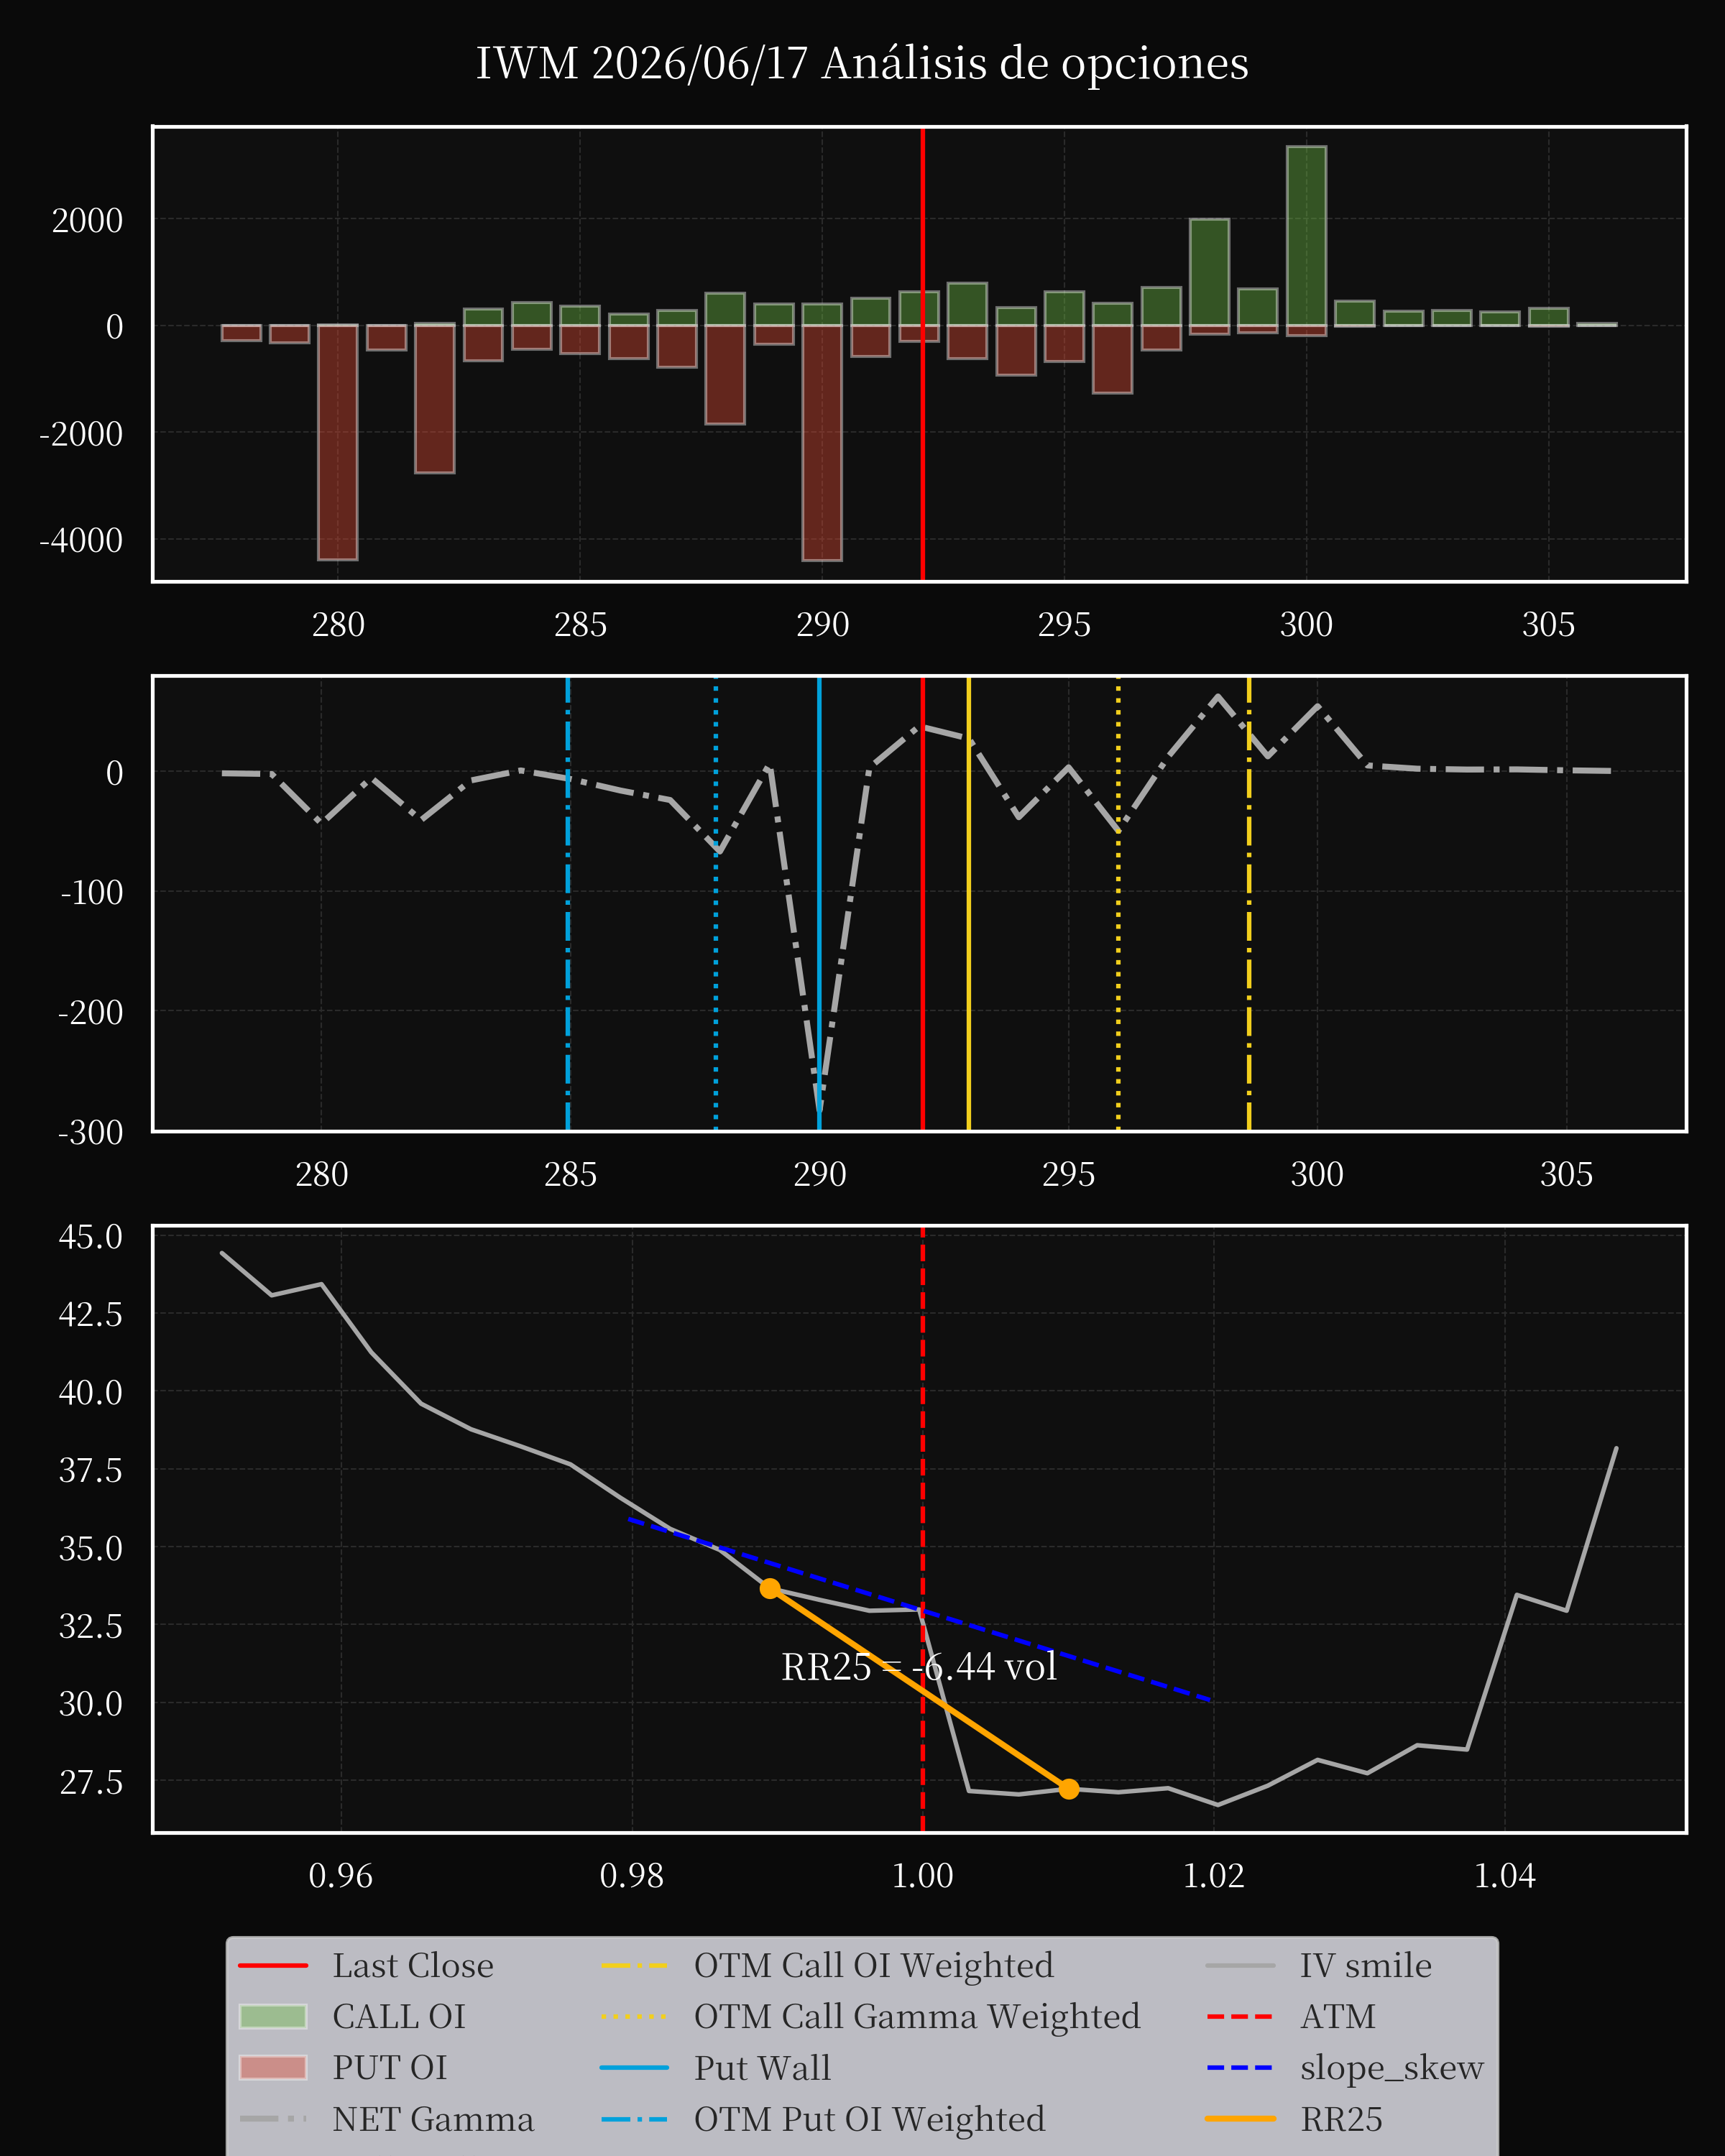
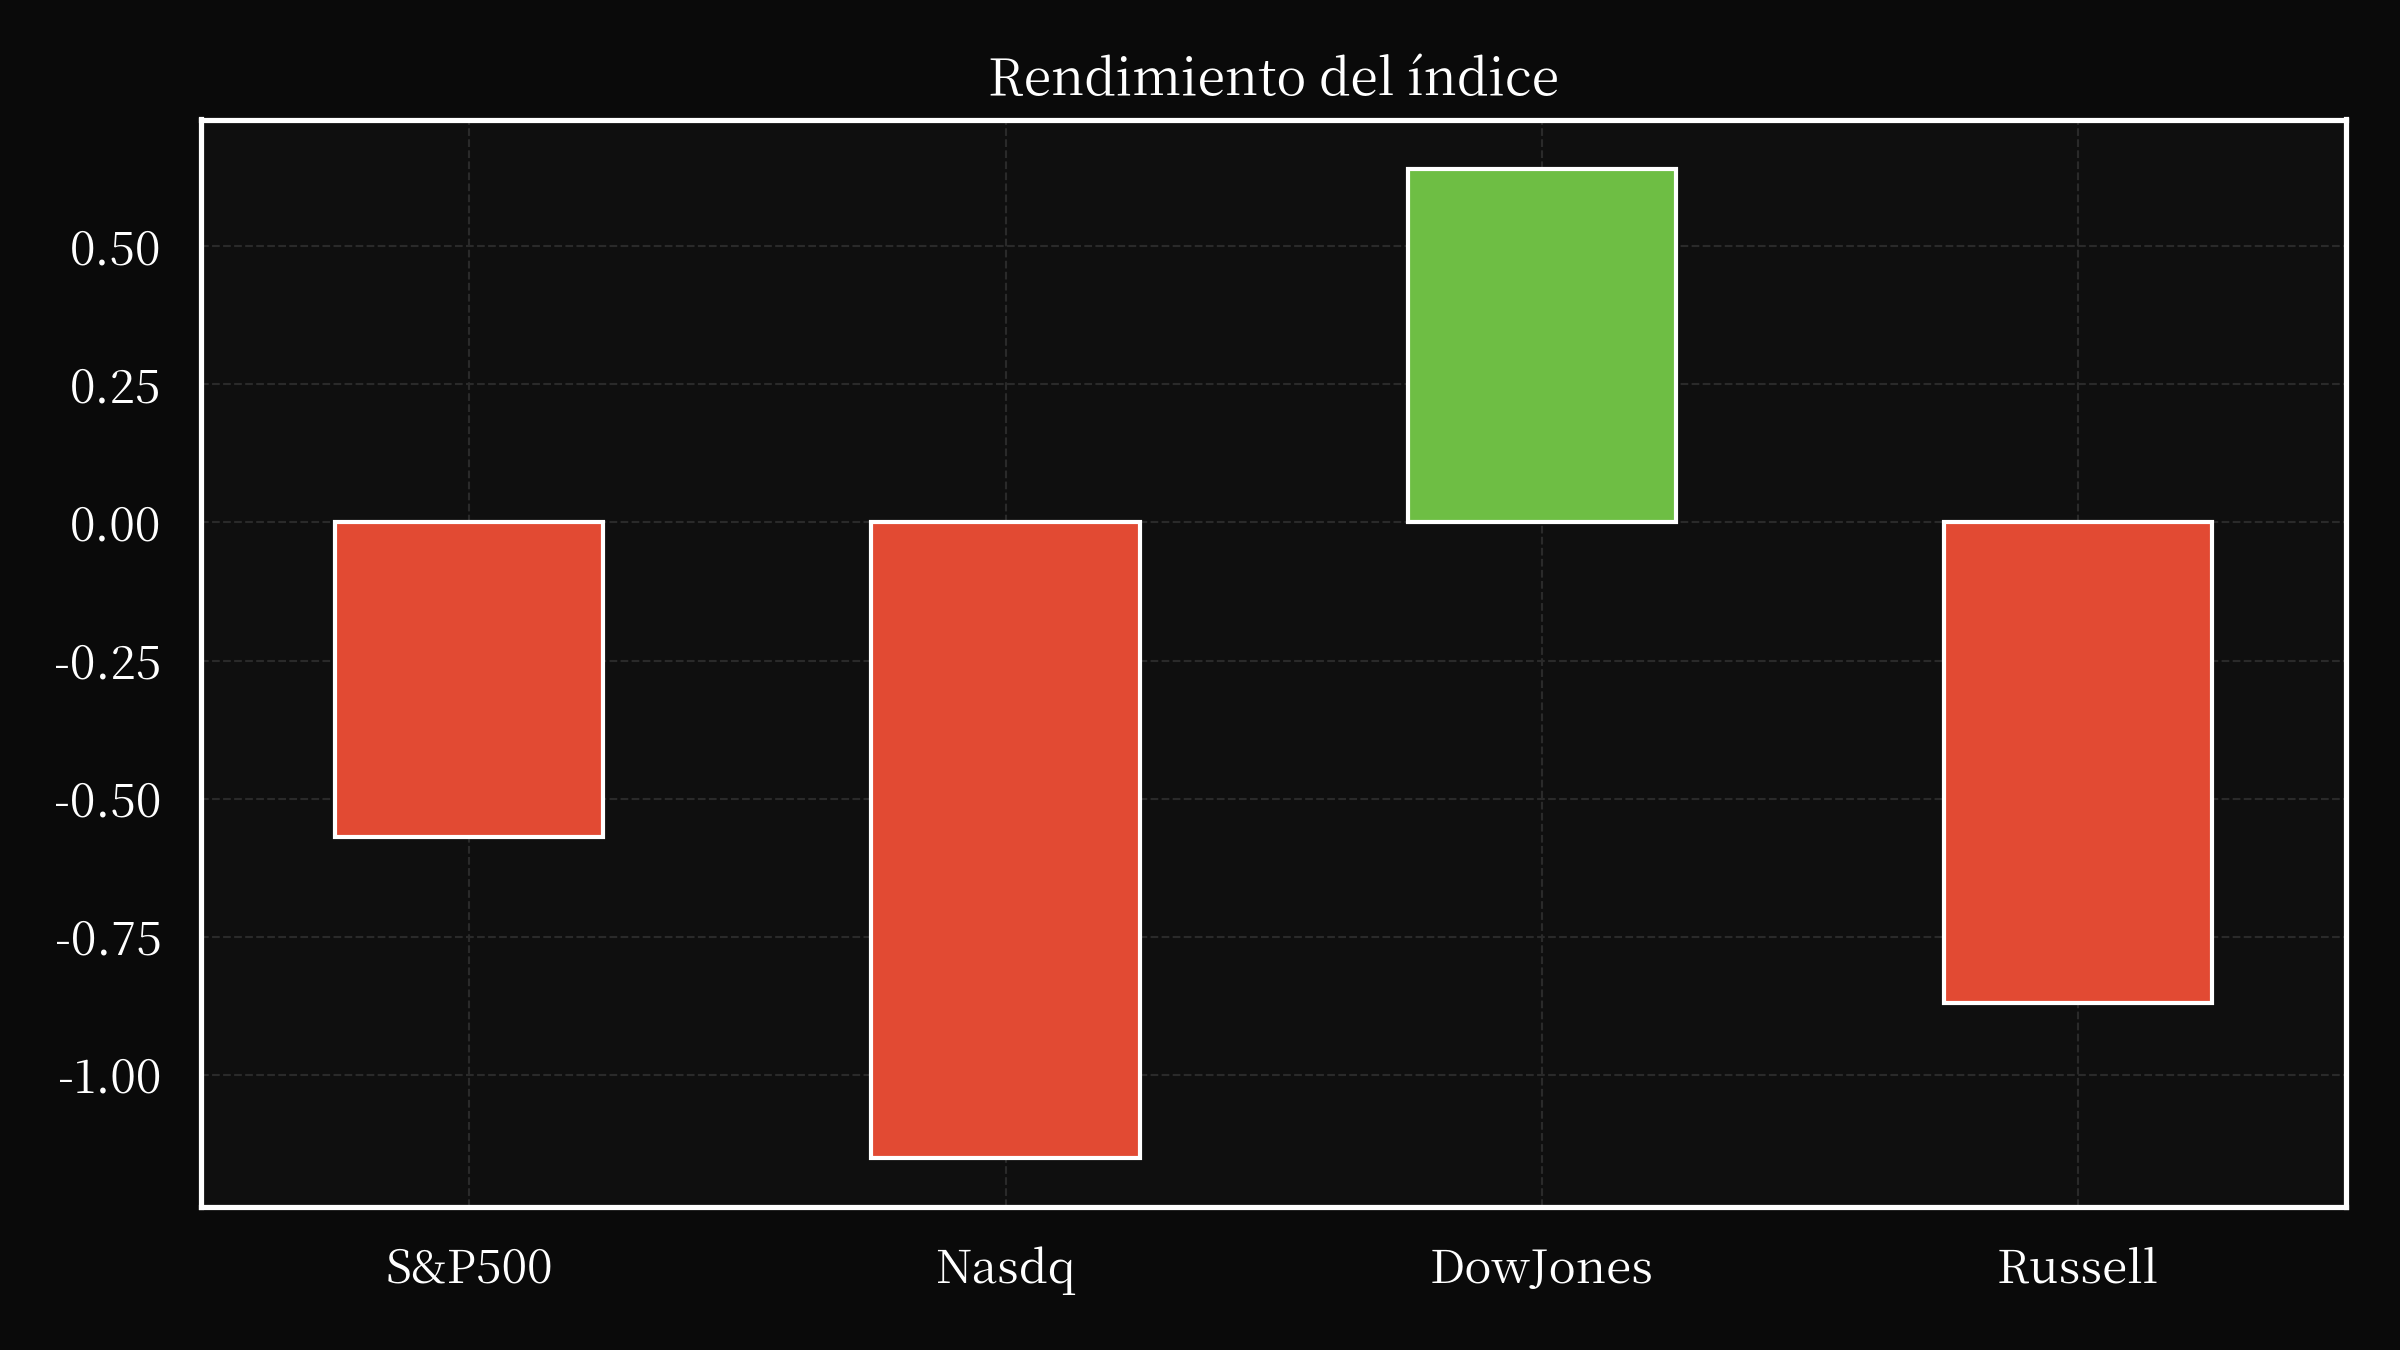
Los mercados de renta variable exhibieron una respuesta bifurcada, lo que subraya las sensibilidades específicas del sector a las implicaciones del acuerdo. El Dow Jones Industrial Average cerró al alza en 33.200 puntos, impulsado por una posición defensiva y las expectativas sobre las decisiones de tipos de interés de la Reserva Federal, mientras que el S&P 500 y el Nasdaq se enfrentaron a vientos en contra procedentes de carteras con una gran exposición a la tecnología y sensibles a la volatilidad geopolítica. Por el contrario, la caída del 5% del crudo Brent a 78,96 dólares señaló una menor urgencia por los activos expuestos al petróleo, aunque la resistencia del Dow destaca la mayor resiliencia macroeconómica en medio de señales contradictorias de los datos de inflación y la retórica de los bancos centrales. La relativa debilidad del dólar estadounidense, evidente en el desempeño moderado del índice del dólar, complica aún más la dinámica entre activos, especialmente para la renta variable vinculada a las materias primas y las corporaciones multinacionales con una exposición significativa a los ingresos en el extranjero.
Las implicaciones estratégicas van más allá de la energía, influyendo en las estrategias corporativas en tecnología, defensa y servicios financieros. La próxima reunión de política monetaria de la Reserva Federal de EE. UU., donde los mercados anticipan una pausa en los tipos de interés en medio de un endurecimiento monetario global divergente, amplifica la interacción entre el riesgo geopolítico y la política monetaria. Mientras tanto, los contratistas de defensa como Lockheed Martin y General Motors, que han anunciado un memorando de entendimiento conjunto para mejorar la producción de municiones, se beneficiarán de la dinámica de conflicto sostenida, incluso cuando el sentimiento general del mercado de renta variable siga siendo cauteloso. El potencial del acuerdo para catalizar la reintegración de Irán en los sistemas financieros mundiales también plantea interrogantes sobre los flujos de inversión extranjera directa, especialmente en sectores como la tecnología y la infraestructura, donde las empresas estadounidenses pueden replantearse su exposición a los riesgos de sanciones.
Para los inversores, la confluencia de ajustes en el mercado energético, la incertidumbre en la política de los bancos centrales y los catalizadores específicos del sector exige una recalibración de las asignaciones de cartera. El marco de financiación de 300.000 millones de dólares introduce un cambio estructural en la trayectoria económica de Irán, que podría alterar los patrones de demanda de materias primas y los flujos comerciales a medio plazo. Al mismo tiempo, el enfoque de la Reserva Federal en la inflación y el crecimiento seguirá siendo fundamental para dar forma al apetito por el riesgo, con rendimientos de bonos y valoraciones de renta variable reaccionando bruscamente a cualquier desviación de las previsiones de consenso. A medida que los mercados digieren estos acontecimientos, la interacción entre los resultados de la política, los fundamentos corporativos y los indicadores macroeconómicos definirá la siguiente fase de la evolución del mercado global, exigiendo un análisis riguroso de las consecuencias tanto directas como indirectas en todas las clases de activos.
Valores a seguir
AVTX
Avalo Therapeutics se centra en el desarrollo de una cartera de terapias novedosas dirigidas a la interleucina-1β (IL-1β) para abordar necesidades médicas no cubiertas significativas, particularmente en la hidradenitis supurativa (HS). La compañía se dirige a un mercado de HS de rápido crecimiento, proyectado para superar los 10 mil millones de dólares para 2035, impulsado por una población de pacientes considerable y opciones de tratamiento existentes limitadas. El candidato a fármaco líder de Avalo, Abdakibart, demostró resultados positivos de la fase 2, en pacientes con HS de moderada a grave, exhibiendo una eficacia, seguridad y características de dosificación potencialmente líderes. Adicionalmente, Avalo está avanzando con AVTX-010, un anticuerpo monoclonal anti-IL-1β de próxima generación y acción prolongada, con una presentación anticipada de una Solicitud de Nuevo Fármaco en Investigación (IND) en la primera mitad de 2027. La posición financiera de la compañía se fortalece con una financiación de 431,3 millones de dólares en mayo de 2026, que proporciona una proyección de liquidez hasta 2029, incluyendo los resultados esperados de la fase 3. El equipo directivo de Avalo posee un sólido historial en el desarrollo farmacéutico y biotecnológico. Más allá de la HS, Avalo está explorando el potencial de la inhibición de la IL-1β en otras enfermedades inflamatorias mediadas por el sistema inmunitario, aprovechando el perfil de seguridad establecido de la clase y la justificación mecanicista. Con un enfoque en hitos clave como el inicio de la fase 3 y la presentación del IND de AVTX-010, Avalo está estratégicamente posicionada para cumplir su compromiso con terapias innovadoras y un impacto significativo en los pacientes.
WHR
Corporación Whirlpool está llevando a cabo una reestructuración financiera significativa, emitiendo $737.5 millones en notas de segundo gravamen con vencimiento en 2031 y 2034, que devengan tasas de interés del 7.500% y 7.875% respectivamente. Los ingresos derivados de estas notas, combinados con una nueva facilidad de crédito revolvente basada en activos (Facilidad de Crédito ABL), se utilizarán para ofrecer una oferta de compra y cancelar las notas sénior existentes emitidas por Whirlpool Finance Luxembourg S.à r.l. y para satisfacer las obligaciones bajo su facilidad de crédito revolvente no garantizada existente. Las notas están garantizadas por las subsidiarias nacionales y canadienses de Whirlpool y están respaldadas, en segundo lugar, por una porción sustancial de sus activos. Las notas cuentan con una opción de rescate con fechas fijas para 2028 y 2029, permitiendo el rescate parcial o total con una prima. Además, los tenedores tienen el derecho de exigir la recompra al 101% más los intereses devengados si ocurren ciertos eventos, como un cambio de control o una degradación de la calificación crediticia. Estas transacciones están sujetas a convenios que restringen las actividades financieras de Whirlpool, incluyendo los niveles de deuda, el pago de dividendos y la venta de activos. La compañía también mantiene un Contrato de Crédito ABL con convenios similares y tasas de interés vinculadas a su disponibilidad, diseñado para proporcionar liquidez y flexibilidad adicionales. Estos acuerdos de financiamiento tienen como objetivo optimizar la estructura de capital de Whirlpool y proporcionar a la compañía los recursos financieros necesarios para las operaciones continuas.
RIG
Transocean Ltd. (RIG) anunció hoy la exitosa adjudicación de dos contratos significativos que fortalecen su cartera de pedidos, alcanzando un total aproximado de $185 millones en contratos firmes. La compañía obtuvo un acuerdo para perforar cinco pozos con Harbour Energy en Noruega, programado para comenzar en el primer trimestre de 2028 y generar aproximadamente $149 millones en pedidos durante 300 días, con tres opciones adicionales para perforar un pozo más. Paralelamente, Transocean recibió un contrato para perforar dos pozos con Santos en Australia, con inicio previsto en el segundo trimestre de 2027 por un período de 90 días, contribuyendo con aproximadamente $36 millones a la cartera de pedidos, sin incluir los costos de movilización y servicios auxiliares, y que incluye cinco extensiones de opción para un pozo adicional. Estos nuevos contratos representan continuaciones directas de los programas de perforación existentes y demuestran la demanda continua de los buques de Transocean para entornos hostiles dentro de los mercados clave de energía marina. El comunicado de prensa de la compañía detallando estas adjudicaciones se adjunta y se incorpora a esta presentación.
ISBA
El 16 de junio de 2026, presentó un informe 8-K detallando la ejecución de un acuerdo con un agente para la venta de acciones comunes. Este acuerdo establece los parámetros para las ventas periódicas, incluyendo el número de acciones, el plazo de venta y el precio mínimo, con la obligación del agente de realizar esfuerzos razonables para vender las acciones cumpliendo con las prácticas comerciales estándar. La empresa pagará al agente una comisión de hasta el 3.0% del precio bruto de venta, y ambas partes han acordado derechos consuetudinarios de indemnización y contribución. Los ingresos de la oferta, después de deducir las comisiones del agente, los gastos y los costos propios de la oferta de la empresa, se utilizarán principalmente para fines corporativos generales, específicamente para reforzar el capital del Banco y apoyar sus actividades crediticias y expansión. El acuerdo incluye representaciones, garantías y pactos estándar, y cualquiera de las partes puede rescindir el acuerdo mediante notificación escrita previa. Una copia completa del acuerdo se presenta como Exhibición 1.1, y una opinión legal de Foster Swift Collins & Smith PC con respecto a las acciones comunes se incluye como Exhibición 5.1.
GDOT
Green Dot Corporation y CommerceOne Financial Corporation están llevando a cabo una transacción compleja que involucra una serie de fusiones y escisiones diseñadas para crear una nueva entidad, CommerceOne Financial Corporation. Inicialmente, Merger Sub One y Merger Sub Two se fusionarán con Green Dot y CommerceOne, respectivamente, seguida de la fusión de CommerceOne en New CommerceOne, una subsidiaria recién constituida. Posteriormente, Green Dot se convertirá en una sociedad de responsabilidad limitada y distribuirá su subsidiaria bancaria, Green Dot Bank, a Compass Sub Northwest, Inc., mientras que Smith Ventures, LLC (OpCo) adquirirá los activos tecnológicos financieros no bancarios de Green Dot. No obstante, la transacción propuesta ha enfrentado desafíos legales, con tres demandas presentadas contra Green Dot y CommerceOne en relación con la declaración de poder/prospecto. Green Dot y CommerceOne niegan cualquier irregularidad y han recibido cartas de demanda de accionistas alegando deficiencias en la divulgación de información. Citi realizó análisis de descuento de dividendos tanto para Green Dot como para CommerceOne, arrojando rangos de valoración para la compañía combinada y Green Dot individualmente, respectivamente. Estos análisis, junto con los de Performance Trust, destacaron un rango de valores potenciales para la entidad combinada, impulsados principalmente por los dividendos proyectados y los valores terminales. Stephens Ventures se asoció con CommerceOne para facilitar la transacción. A fecha de 16 de junio de 2026, el estado de la transacción sigue siendo incierto debido a los desafíos legales en curso y la necesidad de la aprobación de los accionistas, como se evidencia en las próximas reuniones programadas para el 23 de junio de 2026.
CING
Cingulate Inc. obtuvo recientemente una patente clave, la Patente de EE. UU. No. 12,653,791, que protege la formulación y el método de uso de su tecnología CTx-1301. La Oficina de Patentes y Marcas de los Estados Unidos concedió a la compañía esta patente, la cual extiende la protección hasta diciembre de 2042. Este anuncio, detallado en un comunicado de prensa adjunto como Exhibición 99.1, sigue a una Notificación de Aprobación previamente emitida por la USPTO. La patente cubre aspectos significativos de la composición de CTx-1301 y su aplicación prevista. Esta medida de protección fortalece la cartera de propiedad intelectual de Cingulate Inc. y respalda el desarrollo continuo y la potencial comercialización de su innovadora tecnología. La información contenida en esta presentación en el Formulario 8-K, junto con el comunicado de prensa adjunto, constituye la comunicación oficial de la compañía con respecto a esta importante adquisición de patente.
LZB
La-Z-Boy Incorporated reportó un sólido cuarto trimestre para el año fiscal 2026, impulsado por un robusto crecimiento de las ventas minoristas y una mejora en los márgenes. Las ventas escritas del segmento minorista aumentaron un 11%, con las ventas entregadas un 9%, lo que refleja la expansión a través de 15 nuevas tiendas y la adquisición de tiendas independientes, que ahora representan el 61% de la red total de tiendas de la compañía. Las ventas del segmento mayorista experimentaron una ligera disminución, pero los márgenes operativos ajustados mejoraron en 50 puntos básicos, alcanzando el 9,9%. La compañía finalizó con éxito iniciativas estratégicas clave, incluyendo la salida de sus negocios mayoristas de mueblería American Drew y Kincaid, y la reestructuración de su cadena de suministro en el Reino Unido. La-Z-Boy también estableció un nuevo programa de recompra de acciones de $300 millones. Las ventas consolidadas alcanzaron los $2.1 mil millones, un incremento del 1% interanual. El flujo de efectivo operativo aumentó un 9% a $204 millones, con $163 millones reinvertidos y $85 millones devueltos a los accionistas a través de dividendos y recompras de acciones. También se destacó el quinto año consecutivo de aumento de los dividendos trimestrales en un 10%. De cara al futuro, La-Z-Boy prevé un desempeño continuo sólido, impulsado por su expansión minorista, su negocio principal de tapicería y su transformación digital, a pesar de un desafiante entorno macroeconómico. Las ventas escritas totales de la compañía aumentaron un 11% en comparación con el año anterior, con una disminución del 2% en las ventas en tiendas comparables, lo que indica una mejora secuencial. El enfoque estratégico de La-Z-Boy sigue siendo la innovación impulsada por el consumidor, la expansión minorista y la eficiencia operativa, posicionando a la compañía para un éxito continuo en la industria del mueble.
NXST
Nexstar Media Group, Inc. recientemente concluyó su reunión anual de accionistas, resultando en aprobaciones y votos clave según se detalla en su presentación 8-K. Los accionistas eligieron abrumadoramente a los nueve candidatos al Consejo de Administración, además de ratificar los paquetes de compensación de los ejecutivos clave de la compañía. Adicionalmente, PricewaterhouseCoopers LLP fue ratificada como la firma de auditoría pública independiente registrada de Nexstar para el año fiscal que finaliza el 31 de diciembre de 2026, y el Plan de Incentivos Integral a Largo Plazo de 2026 de la compañía recibió aprobación. Estas decisiones fueron anunciadas a través de un comunicado de prensa adjunto a la presentación, demostrando un fuerte respaldo a la dirección y estrategia de la compañía por parte de sus accionistas. El resultado exitoso de estas votaciones subraya la continua gobernanza y estabilidad operativa de Nexstar a medida que avanza.
VVOS
Vivos Therapeutics, Inc. anunció recientemente su intención de llevar a cabo una oferta de derechos, planeando distribuir derechos de suscripción transferibles a sus accionistas como dividendo. Sujeto a la aprobación de la SEC, los derechos otorgarían a los tenedores la opción de adquirir una acción ordinaria de la compañía a un precio de ejercicio determinado por el mayor entre $1.25 o el 20% por encima del precio de mercado del día anterior a la fecha de registro, con un período de ejercicio de nueve meses. Tras el ejercicio inicial, los accionistas recibirían un derecho de negociación posterior de nueve meses con un precio de ejercicio de $1.75 o el 40% por encima del precio de mercado en la fecha de registro. Estos términos son preliminares y están sujetos a varios factores, incluyendo la declaración de eficacia por parte de la SEC, las aprobaciones del consejo de administración y las condiciones de mercado prevalecientes, que podrían retrasar o impedir la finalización de la oferta. La compañía tiene la intención de presentar una declaración de registro para la oferta de derechos, y se podría requerir a los accionistas que modifiquen el certificado de constitución de la compañía y voten sobre la oferta. Es importante señalar que estas declaraciones implican riesgos e incertidumbres de proyección futura, incluyendo posibles retrasos, modificaciones o cancelaciones de la oferta, y los resultados reales podrían diferir materialmente de las expectativas. La capacidad de la compañía para ejecutar con éxito esta oferta está sujeta a numerosas condiciones y posibles fluctuaciones del mercado.
OLN
Olin Corporation y Huntsman Corporation han anunciado una propuesta de fusión entre iguales, sujeta a aprobaciones regulatorias y al voto de los accionistas. El acuerdo, detallado en un comunicado de prensa conjunto y una presentación para inversores adjuntos a la presentación, representa la combinación de ambas compañías. Olin y Huntsman se preparan para presentar una declaración de registro ante la SEC, incluyendo una declaración de apoderado/prospecto conjunto, con el fin de obtener la aprobación de los accionistas para la transacción. Se insta a los inversores a revisar cuidadosamente todos los documentos relevantes presentados por Olin y Huntsman, incluyendo la declaración de registro y la declaración de apoderado, para obtener información exhaustiva sobre la propuesta de fusión y su posible impacto. Las compañías destacan varios riesgos clave asociados a la transacción, que abarcan posibles declives en los mercados globales, incertidumbres en las valoraciones de los planes de pensiones, vulnerabilidades en la cadena de suministro, cambios tecnológicos, desafíos en la propiedad intelectual, riesgos geopolíticos y cuestiones de cumplimiento normativo. Olin y Huntsman enfatizan que esta presentación es una solicitud de aprobación de los accionistas y alientan una revisión exhaustiva de todas las presentaciones ante la SEC, disponibles a través del sitio web de la SEC, la página de relaciones con inversores de Olin y la página de relaciones con inversores de Huntsman. Las compañías reconocen que las declaraciones prospectivas están sujetas a riesgos e incertidumbres significativos, y ni Olin ni Huntsman asumen ninguna obligación de actualizar dichas declaraciones.
IanFV (www.ianfv.com) es la primera institución de investigación neutral del mundo, de "sangre pura", construida sobre LLM y dedicada exclusivamente a inversores individuales. Fundada por un equipo de élite con antecedentes en Tsinghua, Harvard, Morgan Stanley y UBS, nos comprometemos a romper las barreras de la información de alto costo y a ofrecer investigación de inversión de nivel institucional a precios asequibles. A diferencia de las instituciones tradicionales, IanFV no sirve a patrocinadores financieros ni infla burbujas falsas. Gracias a nuestro grafo de conocimiento exclusivo y a una arquitectura de despliegue totalmente localizada, logramos una competencia diferenciada con activos ligeros y alta eficiencia. Nuestros informes de investigación se niegan a "vender humo": los informes de valoración se basan en intervalos de tiempo reales en lugar de cifras ajustadas artificialmente; los informes de industria se enfocan rigurosamente en la tendencia real de los próximos seis a doce meses; y los informes detallados atraviesan las burbujas para analizar directamente el foso defensivo de la empresa. Todo ello con el fin de que los inversores tengan en sus manos las cartas de investigación más auténticas del mercado secundario.