General
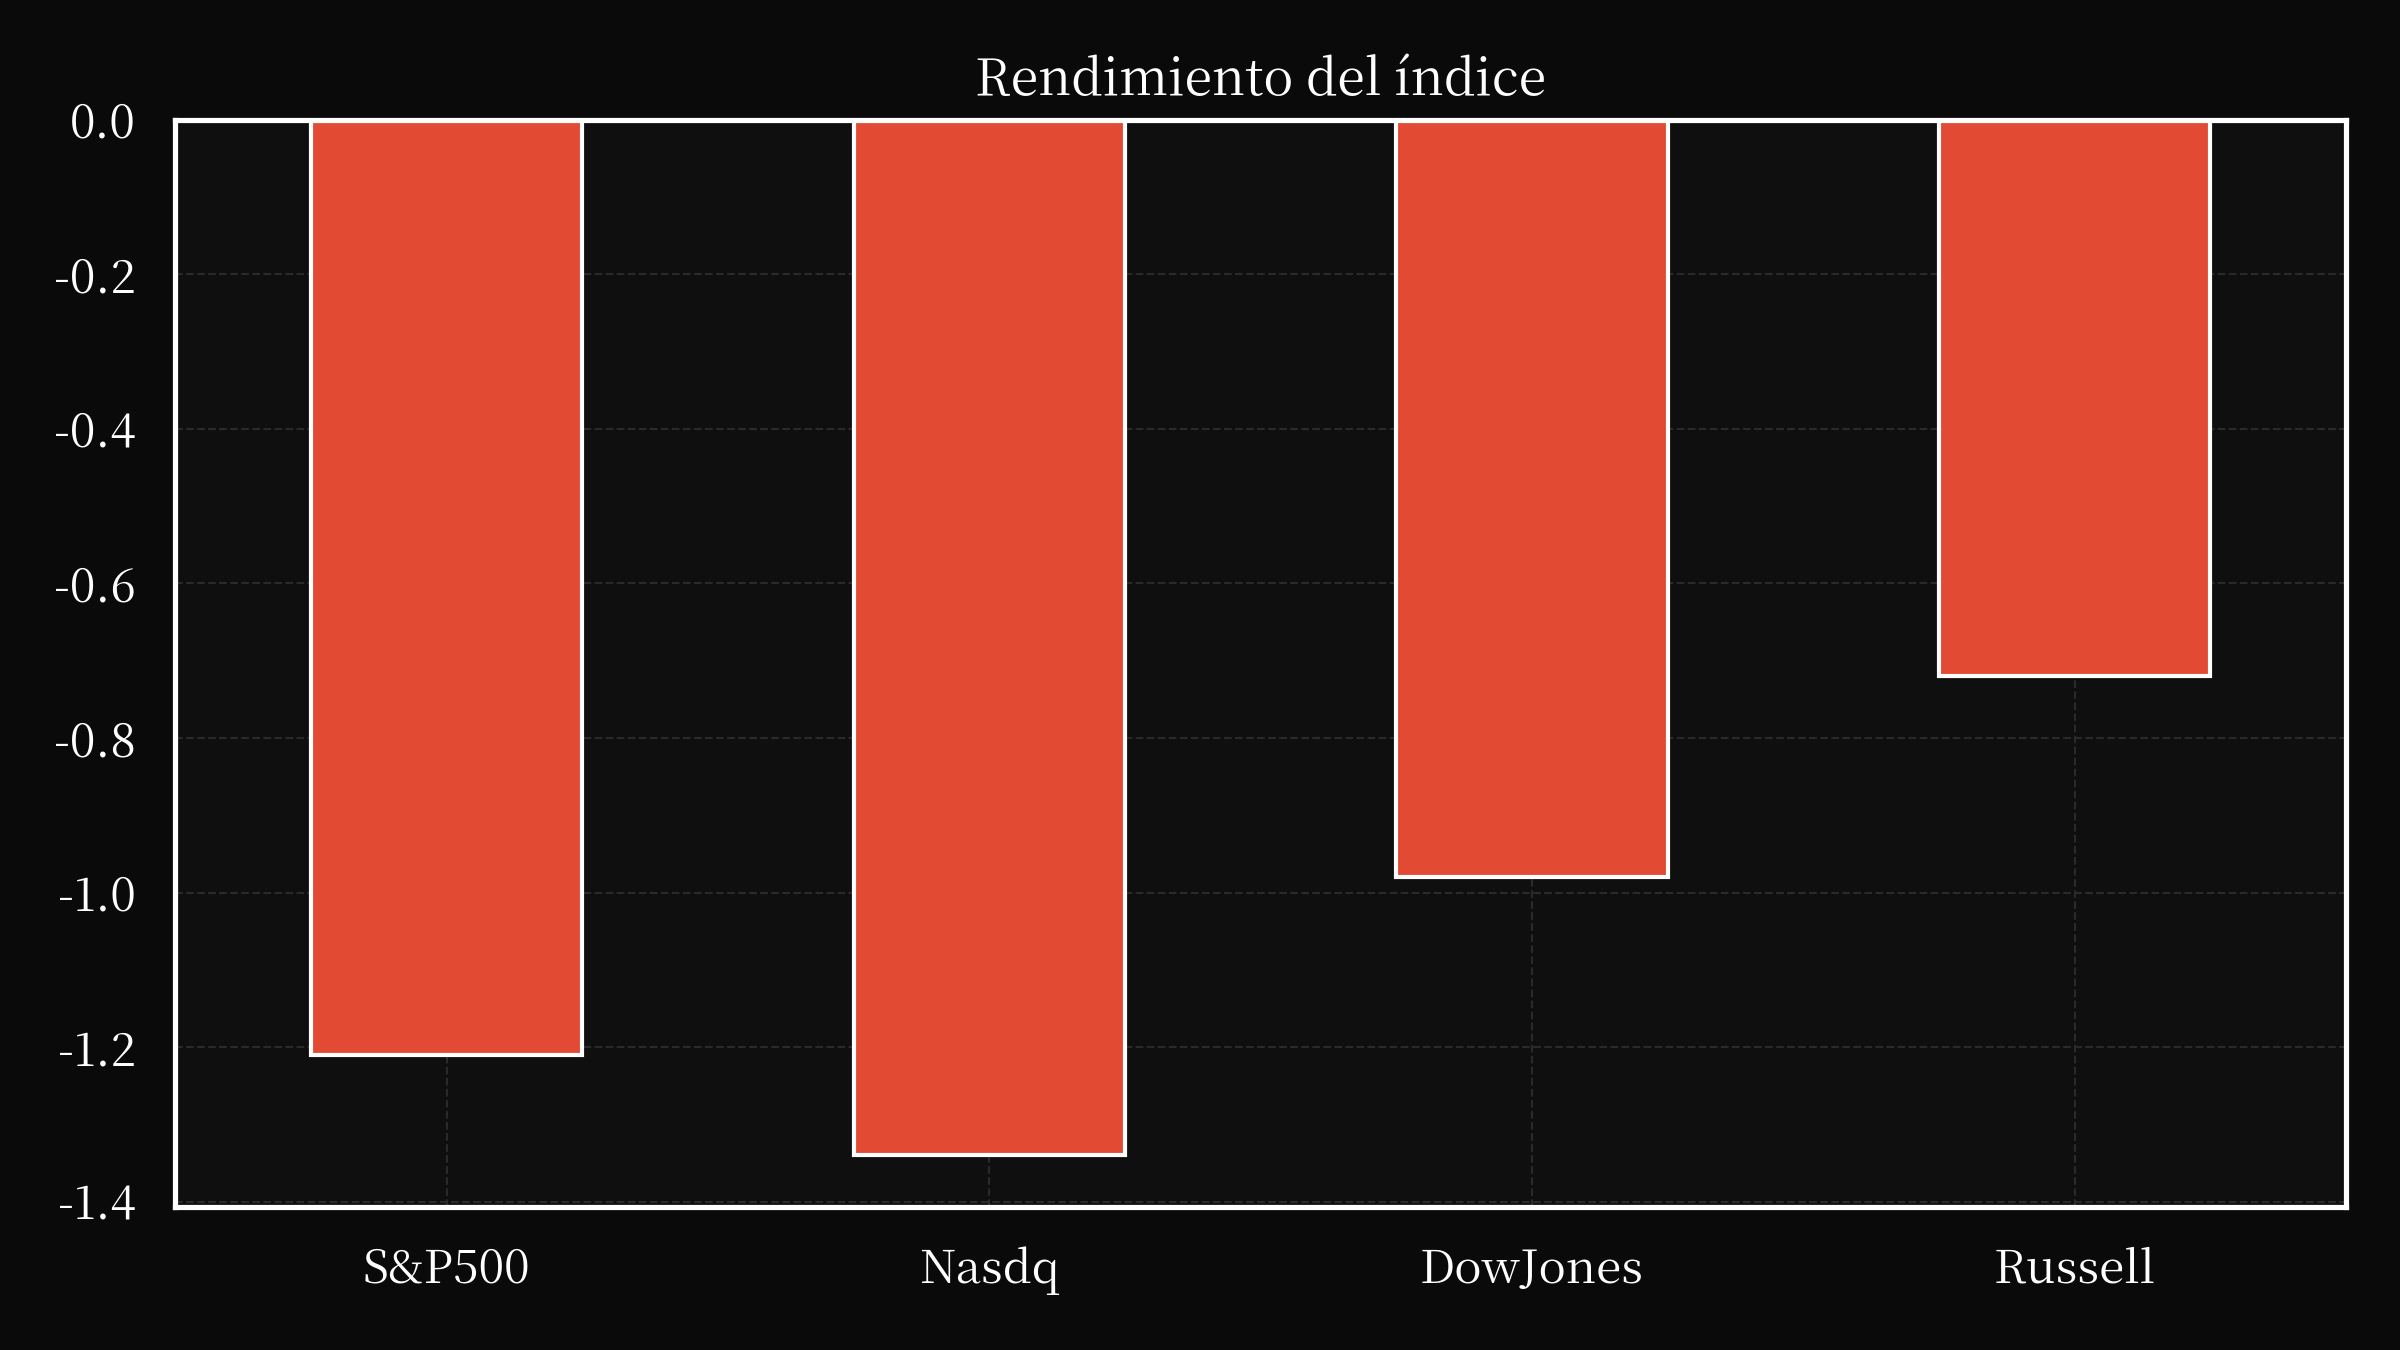
Los mercados de renta variable de EE. UU. experimentaron un descenso notable el miércoles, con una caída del S&P 500 del 1,2%, una disminución del Dow Jones Industrial Average del 1% (equivalente a 507 puntos) y un retroceso del Nasdaq Composite del 1,3%, reflejando una mayor precaución entre los inversores en medio de la evolución de las señales macroeconómicas y las expectativas de política monetaria. Esta venta generalizada estuvo impulsada principalmente por opiniones divergentes sobre los próximos pasos de la Reserva Federal, ya que los funcionarios señalaron un creciente consenso hacia posibles aumentos de tasas a pesar de la ausencia de una orientación futura explícita por parte del presidente Kevin Warsh. La falta de claridad por parte de la dirección de la Fed, junto con la inusual reticencia del presidente a articular un camino de política claro, amplificó la incertidumbre, provocando un sentimiento de aversión al riesgo en todas las clases de activos.
La divergencia en las proyecciones de la Fed subrayó un punto de inflexión crítico para la política monetaria. Nueve de los 19 responsables políticos anticiparon al menos un aumento de tasas antes de fin de año, un cambio con respecto al optimismo inicial, mientras que seis proyectaron dos o más aumentos. Esta recalibración siguió a un período de relativa estabilidad, durante el cual la Fed había pausado los ajustes de tasas ante las preocupaciones sobre la dinámica de la inflación y el crecimiento económico. Sin embargo, los últimos datos sobre presiones de precios, la resiliencia del mercado laboral y los acontecimientos geopolíticos mundiales, incluido el reciente acuerdo de alto el fuego en Irán, provocaron una reevaluación del equilibrio entre riesgo y recompensa. La reacción del mercado, en particular el aumento de 16 puntos básicos en los rendimientos del Tesoro a 2 años hasta el 4,21%, destacó las expectativas de condiciones monetarias más ajustadas, incluso cuando la reducción del balance de la Fed siguió siendo un enfoque secundario en comparación con las consideraciones inmediatas de política.
La venta de acciones se exacerbó aún más por los resultados empresariales mixtos y los acontecimientos específicos del sector. El anuncio de Apple de que aumentaría los precios de su línea de productos debido a las persistentes limitaciones de la cadena de suministro, particularmente en los componentes de memoria y almacenamiento, introdujo volatilidad adicional. El reconocimiento del CEO Tim Cook de que los aumentos de precios eran “inevitables”, impulsados por presiones de costos que excedían la capacidad de Apple para absorberlos sin erosionar los márgenes, señaló desafíos más amplios para las empresas de bienes de consumo discrecional que navegan por el aumento de los costos de los insumos. Este desarrollo, aunque específico de un sector, contribuyó a un tono cauteloso entre los inversores, que sopesaron las implicaciones del aumento de los gastos operativos sobre la rentabilidad corporativa y la demanda de los consumidores.
Las tensiones geopolíticas, en particular el acuerdo con Irán y sus posibles repercusiones para los mercados petroleros, también afectaron el sentimiento. La advertencia de la Agencia Internacional de la Energía sobre un inminente exceso de oferta de petróleo si el Estrecho de Ormuz permanece abierto, junto con el agotamiento de la Reserva Estratégica de Petróleo de EE. UU. a su nivel más bajo desde la década de 1980, subrayó las vulnerabilidades en las cadenas de suministro energético mundial. Si bien los precios del crudo Brent se estabilizaron tras la publicación del acuerdo, la perspectiva de una mayor producción y su impacto en la dinámica de la OPEP+ introdujeron incertidumbre en los mercados de productos básicos. Esto, a su vez, influyó en las percepciones de los inversores sobre las presiones inflacionarias y el doble mandato de la Fed, ya que los precios de la energía históricamente ejercen efectos rezagados sobre los índices de precios más amplios.
La actividad minorista, sin embargo, proporcionó un contrapunto al panorama bajista de las acciones. Las ventas minoristas de EE. UU. aumentaron un 0,9% en mayo en comparación con abril, acelerándose desde un ritmo del 0,4% a principios de año, mientras que las ventas de viviendas en proceso aumentaron un 3,8% intermensual, superando las previsiones de los economistas en un 1%. Estas cifras sugirieron una solidez subyacente en el gasto de los consumidores, lo que podría atenuar las expectativas de aumentos agresivos de las tasas si se mantienen. La divergencia entre las sólidas métricas minoristas y la caída de las valoraciones de las acciones resaltó la complejidad de la interpretación de los datos económicos, ya que los mercados se esforzaron por conciliar las señales cíclicas de la demanda con las preocupaciones estructurales sobre la persistencia de la inflación y la normalización de la política monetaria.
La decisión de la Reserva Federal de mantener las tasas sin cambios al tiempo que reconocía la probabilidad de futuros aumentos reflejó un delicado equilibrio. La presidencia de Warsh, marcada por su negativa a proporcionar una orientación futura explícita, contrastó con el enfoque más dependiente de los datos de su predecesor, Jerome Powell. Este cambio de tono, aunque pretendía señalar independencia, alimentó inadvertidamente la especulación sobre los debates internos de la Fed. La volatilidad resultante del mercado subrayó los desafíos que enfrentan los bancos centrales para comunicar las intenciones de política en medio de condiciones económicas multifacéticas, donde los puntos de datos contradictorios (aumento de los rendimientos, resiliencia del gasto de los consumidores y riesgos geopolíticos) complican el camino hacia la estabilidad de los precios.
Los informes de ganancias corporativas, incluido el de Apple, ilustraron aún más la interacción entre las realidades operativas y el sentimiento del mercado. Si bien la justificación del aumento de precios de Apple enfatizó las presiones de costos, otras empresas se enfrentaron a un escrutinio sobre la compresión de los márgenes en un entorno inflacionario. El enfoque más amplio del mercado en la calidad de las ganancias, particularmente en los sectores tecnológico y de consumo, reforzó la importancia del análisis fundamental en la evaluación de los riesgos de valoración. Mientras tanto, el desempeño de los fondos de préstamos apalancados, que vieron reanudarse las entradas después de un breve retroceso, indicó un renovado apetito por la deuda de alto rendimiento a medida que los indicadores económicos se estabilizaban, aunque con cautela.
Las implicaciones geopolíticas del acuerdo con Irán se extendieron más allá de los mercados energéticos, influyendo en las percepciones de los inversores sobre la estabilidad global y la coherencia de la política exterior de EE. UU. Las críticas a las concesiones del acuerdo a Irán, junto con las preocupaciones sobre la escalada regional, agregaron capas de incertidumbre a las evaluaciones de riesgo. Esto, a su vez, afectó los flujos de capital hacia las acciones, particularmente en los sectores sensibles a los acontecimientos geopolíticos, como la defensa y la energía. La interacción entre los resultados diplomáticos y las reacciones del mercado financiero destacó la interconexión de los acontecimientos mundiales y la fijación de precios de los activos, donde los errores de política o los acontecimientos inesperados pueden desencadenar rápidas revaluaciones.
En última instancia, la dinámica del mercado del miércoles encapsuló los desafíos de navegar por una economía pospandemia caracterizada por las presiones inflacionarias, las interrupciones de la cadena de suministro y el cambio de paradigmas de la política monetaria. La ausencia de una orientación definitiva por parte de la Fed, combinada con datos económicos mixtos y shocks específicos del sector, creó un entorno de mayor sensibilidad a la nueva información. Los inversores se quedaron sopesando el peso relativo de las señales en competencia (aumento de los rendimientos, actividad minorista resiliente y riesgos geopolíticos), mientras se enfrentaban a las implicaciones de un banco central que sigue siendo cauteloso pero cada vez más atento a las condiciones cambiantes. El episodio reforzó la necesidad de un enfoque matizado y basado en datos para la gestión de carteras, donde la adaptabilidad y la conciencia del riesgo son primordiales en una era de incertidumbre persistente.
Valores a seguir
EXOZ
La Compañía completó recientemente una oferta pública de acciones y warrants para recaudar capital. El 9 de junio de 2025, vendió 592.270 acciones comunes, junto con warrants para adquirir hasta 296.135 acciones adicionales, a través de una oferta pública suscrita liderada por MDB Capital. La oferta generó ingresos brutos de aproximadamente 5,95 millones de dólares antes de comisiones y gastos, con planes para utilizar los fondos para el desarrollo y la comercialización de su producto N-trans-caffeoyltyramine (“NCT”), la búsqueda de nuevas oportunidades de productos y fines corporativos generales. Tras el cierre inicial, MDB ejerció una opción de sobreasignación el 17 de junio de 2026, adquiriendo 68.880 acciones comunes y 34.440 warrants adicionales, fortaleciendo aún más los recursos financieros de la compañía. Esta oferta se llevó a cabo bajo una declaración de registro en estantería (Número de archivo 333-292781) que se declaró efectiva el 23 de enero de 2026, acompañada de un prospecto base y un suplemento final al prospecto. La compañía publicó un comunicado de prensa anunciando la finalización de la oferta y el ejercicio de la sobreasignación, el cual se incluye como un anexo a esta presentación.
PAA
Plains All American Pipeline, L.P. ha asegurado un nuevo acuerdo de crédito rotatorio no garantizado por $4.0 mil millones, reemplazando sus acuerdos de crédito existentes con Bank of America, PNC Bank, Wells Fargo, y otros. Este nuevo acuerdo, efectivo el 12 de junio de 2026, expande la capacidad de endeudamiento del Partnership a $2.7 mil millones, con aumentos potenciales a $4.0 mil millones sujetos a la aprobación de los prestamistas. El acuerdo incluye disposiciones para cartas de crédito y préstamos puente, y permite a las subsidiarias canadienses acceder a hasta $1.0 mil millones en anticipos equivalentes en dólares. Las obligaciones de pago están garantizadas por el Partnership. El acuerdo de crédito presenta una fecha de vencimiento del 12 de junio de 2031, con posibles extensiones de un año, y utiliza tasas de interés basadas en SOFR, Tasa Base, Tasa a Plazo Canadiense o Tasa Preferencial Canadiense, más los márgenes aplicables. El acuerdo también incorpora representaciones, garantías y pactos habituales, incluyendo limitaciones en las distribuciones y los niveles de deuda, con Deuda con Financiamiento Consolidada limitada a 5.00 a 1.00 del EBITDA ajustado. Como parte del refinanciamiento, Plains All American Pipeline reembolsó y rescindió su Acuerdo de Crédito Rotatorio existente y la Facilidad de Inventario Cubierto, efectivo el 12 de junio de 2026.
DBGI
Digital Brands Group, Inc. anunció recientemente la cancelación de aproximadamente 7,1 millones de warrants prefinanciados, tras la publicación de un comunicado de prensa. Esta decisión se deriva de una investigación legal en curso sobre posibles irregularidades dentro de la empresa, específicamente alegaciones de colusión y actividad coordinada. La investigación se centra en preocupaciones sobre actores que operan en concierto, sugiriendo un plan deliberado y potencialmente ilícito en torno a los warrants. Una copia del comunicado de prensa que detalla estos acontecimientos se adjunta como exposición (99.1) y se incorpora a esta presentación Formulario 8-K. Esta acción indica un cambio significativo en la estrategia de Digital Brands Group al navegar por el escrutinio legal en curso y abordar las preocupaciones planteadas con respecto al programa de warrants. La compañía espera actualmente los resultados de la investigación, que probablemente tendrá implicaciones para sus operaciones futuras y su situación financiera.
GOSS
Por favor, proporcióneme el contenido del Formulario 6-K o 8-K del registro ante la SEC. Requiero el texto del documento para realizar un resumen. Una vez que pegue el contenido aquí, generaré un párrafo fluido de no más de 300 palabras, ajustándome a sus especificaciones.
DSWL
Deswell Industries, Inc. anunció sus resultados financieros correspondientes a la segunda mitad y al ejercicio fiscal 2026, revelando una disminución del 13,4% en las ventas netas, que alcanzaron los 28,1 millones de dólares en comparación con los 32,4 millones de dólares del período anterior. Este descenso se debió a reducciones en los segmentos de plástico y electrónico. A pesar de ello, la compañía logró una mejora en los márgenes brutos, que se situaron en el 21,1% para la segunda mitad de 2026, frente al 20,9% del año precedente, en gran medida debido a las medidas de control de costes y a una mayor rentabilidad en las ofertas electrónicas. Los gastos operativos aumentaron significativamente hasta los 0,5 millones de dólares, en comparación con los 1,5 millones de dólares del año anterior. En consecuencia, el beneficio neto disminuyó a 3,1 millones de dólares frente a los 5,0 millones de dólares. En cuanto al ejercicio fiscal completo, las ventas netas disminuyeron un 9,3%, hasta los 61,3 millones de dólares. La compañía reportó un beneficio neto de 10,6 millones de dólares, en comparación con los 11,1 millones de dólares del año anterior. La compañía declaró un dividendo en efectivo de 0,10 dólares por acción y un dividendo especial en efectivo de 0,20 dólares por acción para la segunda mitad del ejercicio fiscal, pagaderos el 16 de julio de 2026. El sólido balance de la compañía, con 23,1 millones de dólares en efectivo y sin deuda, proporciona flexibilidad para el crecimiento continuo y el apoyo al cliente. El CEO, Edward So, destacó los esfuerzos para reducir costes y fortalecer las ofertas de productos, posicionando a la compañía para asociaciones a largo plazo en un contexto de presiones inflacionarias. Sin embargo, la compañía advirtió que los resultados futuros podrían verse afectados por factores como la concentración de clientes, la competencia, los precios de las materias primas y posibles perturbaciones económicas.
GSK
GSK plc, en colaboración con Spero Therapeutics, ha obtenido la aprobación de la FDA para tebipenem pivoxil, un antibiótico carbapenémico oral, para el tratamiento de infecciones complicadas del tracto urinario (ITUc) en adultos. Este hecho representa el primer carbapenémico oral de su tipo, abordando una necesidad significativa dado que se registran más de 3 millones de casos de ITUc anualmente, con hasta un 34% de los pacientes experimentando fracaso terapéutico debido a patógenos resistentes, lo que supone un costo estimado de 6 mil millones de dólares anuales. El ensayo PIVOT-PO demostró una tasa general de éxito del 58,5% para el fármaco en comparación con imipenem-cilastatina intravenosa, destacando su potencial para reducir la dependencia de la atención intravenosa hospitalaria. Desarrollado con el apoyo de fondos federales a través de BARDA, la aprobación aborda una población de pacientes compleja con diversas condiciones subyacentes. Tony Wood, de GSK, enfatizó el potencial del fármaco para aliviar la carga hospitalaria, mientras que la Dra. Chughtai destacó el hito para pacientes y cuidadores. Esther Rajavelu, CEO de Spero Therapeutics, señaló la dedicación de una década detrás del desarrollo. El perfil de seguridad del fármaco fue generalmente similar al de imipenem-cilastatina intravenosa, y GSK prevé su disponibilidad para finales de 2026, ampliando su cartera de antiinfecciosos. Esta colaboración se basa en investigaciones previas, incluido un estudio de cohortes retrospectivo y una investigación epidemiológica en curso, con el objetivo de combatir la resistencia antimicrobiana y mejorar los resultados de los pacientes.
NXGL
NexGel, Inc. actualizó recientemente su presentación para inversores, publicando una nueva versión como Exhibit 99.1 adjunto a este formulario 8-K. Esta actualización tiene como objetivo proporcionar a los inversores la información más reciente con respecto a la estrategia y las ofertas de la compañía. La presentación cumple con los requisitos de la Regulación FD, garantizando que todos los inversores tengan acceso consistente y oportuno a información relevante sobre NexGel, Inc. Esta acción demuestra el compromiso de la compañía con la transparencia y la comunicación proactiva con su base de accionistas. La presentación actualizada es un componente clave de los esfuerzos continuos de NexGel para interactuar con la comunidad de inversión y destacar sus avances.
ACRV
Acrivon Therapeutics, Inc. celebró recientemente su asamblea anual de accionistas de 2026, en la que se tomó una decisión significativa con respecto a su plan de incentivos de capital. Los accionistas aprobaron abrumadoramente el Plan de Incentivos de Capital Modificado y Reformulado de 2022, una medida diseñada para atraer y retener personal clave a través de premios basados en acciones. El plan, previamente aprobado por el Consejo de Administración, ahora permite la emisión de hasta 8.606.723 acciones de acciones comunes, un aumento de 3.000.000 de acciones aprobadas en la asamblea. Este plan ampliado incorpora diversos tipos de premios, incluyendo opciones sobre acciones, acciones restringidas y premios por desempeño, con el objetivo de alinear los intereses de los empleados con el éxito de la compañía. Además, el plan incluye un aumento automático anual de la reserva de acciones, limitado al 5% de las acciones en circulación, hasta 2032. Junto con la aprobación del plan de capital, los accionistas eligieron a Michael Tomsicek y Charles Baum como directores de la Clase I y ratificaron el nombramiento de PricewaterhouseCoopers LLP como auditor independiente de la compañía. La asamblea demostró una sólida participación de los accionistas, con más del 73% de las acciones en circulación representadas.
ICLR
Por favor, proporcione el contenido del formulario 6-K o 8-K de la presentación ante la SEC. Requiero el texto del documento para poder resumirlo en un párrafo fluido de no más de 300 palabras. Una vez que pegue el contenido aquí, estaré encantado de atender su solicitud.
DLHC
Se trata de un documento legal extenso e increíblemente complejo. Es un contrato de préstamo, presumiblemente entre un prestatario (presumiblemente una entidad denominada “Holdings”) y un grupo de prestamistas (los “Prestamistas”). Desglosaremos los elementos clave y su significado, centrándonos en los aspectos fundamentales para su comprensión: 1. Propósito Fundamental: Este acuerdo establece los términos de un préstamo a “Holdings”, probablemente para financiar una transacción significativa (la “Adquisición” mencionada repetidamente). Define las responsabilidades tanto del prestatario como de los prestamistas. 2. Partes Clave: * Holdings: El prestatario, receptor del préstamo. * Prestamistas: El grupo de instituciones financieras que proporcionan el capital del préstamo. * Agente Administrativo: Un intermediario clave, responsable de la gestión del préstamo, la recaudación de pagos y la coordinación con los prestamistas. * Prestamista de Línea de Flujo de Caja (Swing Loan Lender): Un prestamista que puede proporcionar fondos adicionales si fuera necesario. 3. Disposiciones Clave y su Significado: * Certificado de Base de Préstamo (Borrowing Base Certificate): Esto es *crucial*. Se trata de un informe periódico que Holdings debe proporcionar a los prestamistas, detallando el valor de sus “Carteras de Cobro” (probablemente cuentas por cobrar de sus operaciones comerciales). Los prestamistas lo utilizan para determinar cuánto pueden prestar a Holdings, en función del valor de dichas carteras. * Cláusulas de Cumplimiento Financiero (Financial Covenants): Estas son restricciones al desempeño financiero de Holdings. Las más importantes son: * Ratio de Apalancamiento Total (Total Leverage Ratio): Limita la cantidad total de deuda que Holdings puede tener en relación con sus activos. Esta es una medida clave de la salud financiera. * Ratio de Cobertura de la Deuda (Debt Service Coverage Ratio - DSCR): Asegura que Holdings pueda realizar sus pagos de préstamo (capital e intereses) en función de sus ingresos. * Incumplimiento (Event of Default): Una lista de circunstancias que desencadenarían el derecho de los prestamistas a exigir el reembolso inmediato del préstamo. Estas incluyen: * Falta de pago de intereses o capital. * Incumplimiento de las cláusulas (violación de las restricciones financieras). * Incumplimiento de otros acuerdos de préstamo. * Ley Aplicable y Jurisdicción: El acuerdo especifica que la ley de Pennsylvania rige el acuerdo y que las disputas se resolverán en los tribunales de Pennsylvania. * Cláusula de Cesión (Assignment Clause): Permite a los prestamistas vender su parte del préstamo a otro prestamista sin necesidad de obtener el consentimiento de Holdings. * Renuncia a la Selección de Foro (Waiver of Forum Selection): Obliga a que las disputas se resuelvan en Pennsylvania, independientemente de la ubicación de las partes.
IanFV (www.ianfv.com) es la primera institución de investigación neutral del mundo, de "sangre pura", construida sobre LLM y dedicada exclusivamente a inversores individuales. Fundada por un equipo de élite con antecedentes en Tsinghua, Harvard, Morgan Stanley y UBS, nos comprometemos a romper las barreras de la información de alto costo y a ofrecer investigación de inversión de nivel institucional a precios asequibles. A diferencia de las instituciones tradicionales, IanFV no sirve a patrocinadores financieros ni infla burbujas falsas. Gracias a nuestro grafo de conocimiento exclusivo y a una arquitectura de despliegue totalmente localizada, logramos una competencia diferenciada con activos ligeros y alta eficiencia. Nuestros informes de investigación se niegan a "vender humo": los informes de valoración se basan en intervalos de tiempo reales en lugar de cifras ajustadas artificialmente; los informes de industria se enfocan rigurosamente en la tendencia real de los próximos seis a doce meses; y los informes detallados atraviesan las burbujas para analizar directamente el foso defensivo de la empresa. Todo ello con el fin de que los inversores tengan en sus manos las cartas de investigación más auténticas del mercado secundario.