General
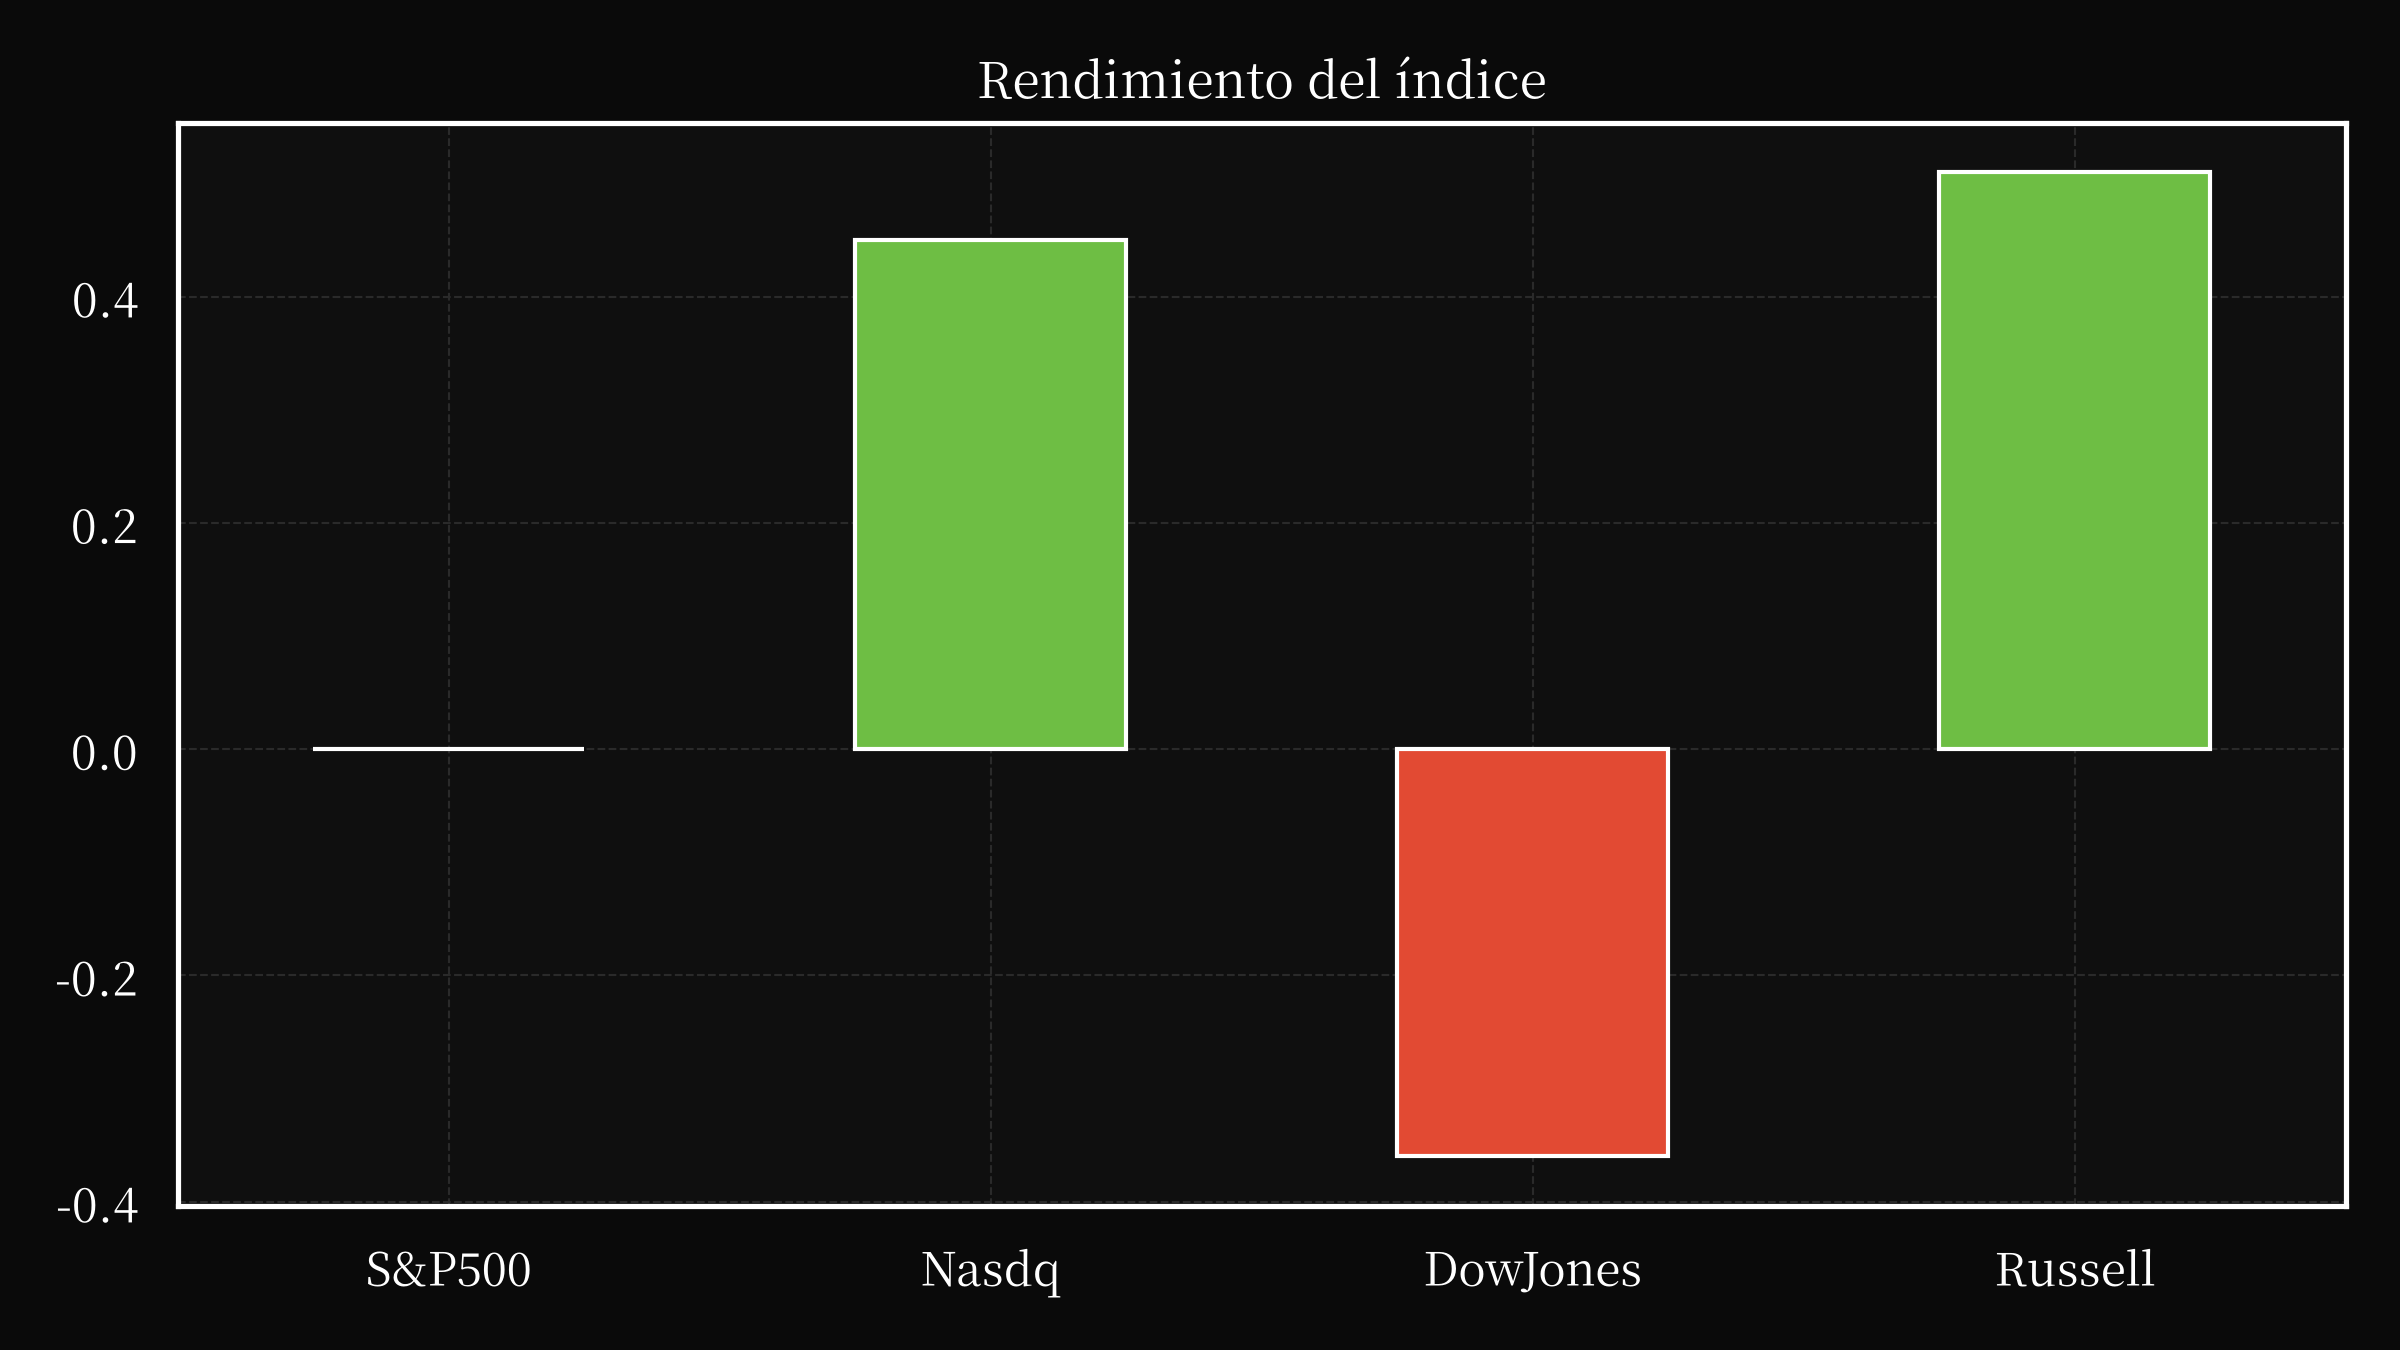
Los mercados bursátiles globales experimentaron una volatilidad pronunciada el martes 22 de septiembre, influenciada por una confluencia de tensiones geopolíticas, incertidumbre macroeconómica y desarrollos específicos del sector que desafiaron colectivamente el sentimiento de los inversores. El S&P 500, aunque en general estable, no logró generar un impulso significativo a medida que la postura de aversión al riesgo se intensificó en medio de las crecientes preocupaciones sobre la regulación de la inteligencia artificial (IA), la inestabilidad en Oriente Medio y el temor a un nuevo endurecimiento monetario por parte de la Reserva Federal. El Nasdaq Composite, a pesar de su histórica resiliencia, registró ganancias modestas, lo que refleja la fragilidad de las acciones de crecimiento frente a las condiciones macroeconómicas en deterioro. Mientras tanto, el Dow Jones Industrial Average, ya presionado por pérdidas anteriores, cerró aún más bajo, lo que subraya la amplitud de la debilidad en los sectores industrial y cíclico.
Los precios del petróleo, un barómetro crítico para la inflación y el crecimiento económico, asestaron un impacto negativo dramático a los mercados cuando los futuros del Brent cerraron por debajo del umbral de los 100 dólares por barril, estableciéndose en 99,25 dólares. Esto marcó el quinto día consecutivo de declives para el referente, impulsado principalmente por las renovadas amenazas del presidente Donald Trump a Irán y el potencial de un nuevo conflicto en el Estrecho de Ormuz. Las declaraciones de Trump en las Naciones Unidas, en las que amenazó con “aniquilar” a Irán, agravaron las primas de riesgo geopolítico existentes integradas en las valoraciones del crudo. El momento fue particularmente relevante dado que los mercados petroleros ya habían absorbido el impacto de los recortes de producción de la OPEP+ y las preocupaciones persistentes sobre el suministro derivadas de las hostilidades en Oriente Medio. La fuerte caída de los precios del petróleo no solo afectó a las principales compañías energéticas, sino que también repercutió en el sentimiento general del mercado, amplificando la aversión al riesgo entre los inversores.
La sensibilidad del mercado de valores al riesgo geopolítico se magnificó aún más por el impacto en curso de los desarrollos regulatorios y tecnológicos relacionados con la IA. Muse de Meta, el agente de inteligencia artificial incipiente de la compañía, desencadenó ventas significativas en los intermediarios financieros, particularmente en los bancos y las casas de bolsa. La oferta de IA, destinada a automatizar las interacciones con los clientes y los procesos de toma de decisiones, generó alarmas sobre la posible desintermediación de los servicios financieros tradicionales. Bancos como Wells Fargo experimentaron notables declives a medida que los inversores reevaluaron la amenaza competitiva planteada por las plataformas habilitadas por la IA. La reacción general del mercado destacó la persistente vulnerabilidad de las instituciones financieras tradicionales a la disrupción tecnológica, especialmente cuando tales innovaciones prometen acelerar las ganancias de eficiencia y comprimir las estructuras de tarifas.
En paralelo, el sector bancario se enfrentó a vientos en contra adicionales derivados de un mayor escrutinio regulatorio y las consecuencias de controversias de alta visibilidad en materia de gobierno corporativo. La renuncia de Charles Schwab, precipitada por el anuncio de Muse de Meta, subrayó la fragilidad de la confianza ejecutiva frente a un cambio tecnológico rápido. El episodio también reavivó los debates sobre la viabilidad a largo plazo de los modelos bancarios tradicionales, especialmente a medida que las plataformas fintech y basadas en la IA continúan erosionando la lealtad de los clientes y los márgenes operativos. El bajo rendimiento del sector se exacerbó aún más por las preocupaciones más amplias sobre el riesgo sistémico, incluido el potencial de un nuevo endurecimiento del crédito y las implicaciones del aumento de las tasas de interés en las carteras de préstamos.
El sector de la construcción de viviendas, mientras tanto, surgió como un punto brillante inesperado en medio de la debilidad general del mercado. Lennar Corporation, un destacado constructor de viviendas estadounidense, aumentó más del 6% después de que Berkshire Hathaway anunciara un aumento en su participación accionaria, elevando su propiedad a aproximadamente el 10%. El movimiento se interpretó como un voto de confianza en la resiliencia del mercado inmobiliario a pesar de las elevadas tasas hipotecarias y los persistentes desafíos de asequibilidad. El rendimiento superior de Lennar contrastó marcadamente con el universo más amplio de fideicomisos de inversión inmobiliaria (REIT), que se enfrentó a vientos en contra derivados del aumento de los costos de endeudamiento y la desaceleración de la demanda de propiedades comerciales. La divergencia ilustró la naturaleza matizada de las dinámicas sectoriales dentro de la economía en general, donde ciertos segmentos, particularmente aquellos vinculados a la demanda interna y la formación de capital, mantuvieron una resistencia relativa incluso cuando otros flaquearon.
Más allá de las acciones individuales, el contexto macroeconómico general siguió siendo incierto. La postura de la Reserva Federal sobre la inflación y la política monetaria continuó evolucionando, y los funcionarios señalaron que los riesgos de inflación persistían a pesar de los datos recientes que sugerían una moderación. Los comentarios del Gobernador de la Reserva Federal, Michael Barr, pronunciados junto con el cierre del mercado, enfatizaron el compromiso del banco central con la estabilidad de los precios al tiempo que reconocían las complejidades de navegar en una recuperación postpandémica. El mandato dual de la Fed, equilibrar los objetivos de empleo frente a las presiones inflacionarias, siguió siendo un punto focal para los inversores, especialmente a medida que los datos del mercado laboral se suavizaron y el crecimiento salarial mostró signos de desaceleración. La interacción entre la política monetaria y el estímulo fiscal, especialmente a la luz de la expiración de los subsidios de la era pandémica, agregó más capas de complejidad a las expectativas del mercado.
El mercado de bonos también reflejó el entorno de aversión al riesgo predominante, con el rendimiento del Tesoro estadounidense a 10 años rondando el 4,96%, ligeramente superior a los niveles anteriores. Si bien los precios de los bonos típicamente sirven como una cobertura durante las ventas de acciones, la trayectoria ascendente del rendimiento indicó una creciente cautela entre los inversores institucionales con respecto a la sostenibilidad del crecimiento económico y el potencial de un endurecimiento más agresivo de la Fed. El movimiento del rendimiento a 10 años se monitoreó de cerca para sus implicaciones en las tasas hipotecarias, los costos de endeudamiento corporativo y las dinámicas de valoración de los sectores sensibles a las tasas de interés, como los servicios públicos y el sector inmobiliario.
En el espacio tecnológico, las acciones de Nvidia continuaron su ascenso meteórico, cotizando cerca de los mínimos de la década a pesar del sólido crecimiento de los ingresos y las ganancias. El múltiplo de valoración de la compañía, ahora por debajo de 17 veces las ganancias esperadas en los próximos 12 meses, reflejó tanto el optimismo sobre su dominio en el mercado de chips de IA como el escepticismo con respecto a la durabilidad de su trayectoria de crecimiento. Los analistas señalaron que la compresión de la valoración de Nvidia fue sintomática de las preocupaciones más amplias del mercado sobre si su rentabilidad actual podría mantenerse en medio de una intensificación de la competencia y una posible saturación del mercado. El rendimiento de las acciones subrayó la naturaleza bifurcada del sector tecnológico, donde los líderes en tecnologías fundamentales tienen múltiplos de valoración superiores, pero se enfrentan a un mayor escrutinio sobre la sostenibilidad del crecimiento.
El sector de la atención médica, mientras tanto, se convirtió en el foco de la controversia política cuando el Departamento de Salud y Servicios Humanos anunció la terminación de la cobertura para cientos de miles de estadounidenses supuestamente inscritos en la Ley de Cuidado de Salud Asequible (ACA) a través de reclamos cuestionables o fraudulentos. La decisión, enmarcada por la administración como una medida de ahorro de costos, provocó una fuerte crítica de los defensores del consumidor y las partes interesadas de la industria, quienes advirtieron sobre interrupciones generalizadas en el acceso y la asequibilidad. El cambio de política, que ocurre en un contexto de asequibilidad de la atención médica ya tensa y el aumento de las primas, destacó la perdurable polarización política que rodea la reforma de la atención médica y sus implicaciones para las ganancias corporativas y el sentimiento del consumidor.
Los problemas de gobierno corporativo y liderazgo ejecutivo agravaron aún más la incertidumbre del mercado. La repentina renuncia de Charles Schwab, desencadenada por el anuncio de Muse de Meta, sirvió como un microcosmos de los desafíos más amplios que enfrentan las instituciones financieras tradicionales. El episodio ilustró cómo el rápido cambio tecnológico podría desestabilizar los modelos comerciales arraigados y erosionar la confianza ejecutiva, particularmente cuando las empresas consolidadas luchan por adaptarse a la transformación digital. Las consecuencias también plantearon preguntas sobre la planificación de la sucesión y la capacidad de las grandes organizaciones para responder a la innovación disruptiva sin sacrificar la continuidad operativa.
De cara al futuro, los inversores se enfrentaron a un panorama marcado por una mayor volatilidad y un rendimiento sectorial divergente. La interacción entre el riesgo geopolítico, la incertidumbre de la política monetaria y la disrupción tecnológica requirió un enfoque cauteloso en la construcción de carteras. Si bien ciertos segmentos, como la construcción de viviendas y los líderes tecnológicos selectos, demostraron resiliencia, el mercado en general siguió siendo vulnerable a las sacudidas derivadas de los cambios de política, los desarrollos regulatorios y las preferencias cambiantes de los consumidores. La convergencia de estos factores subrayó la importancia de la diversificación y la gestión de riesgos para navegar en un entorno donde los impulsores tradicionales del comportamiento del mercado fueron cada vez más reemplazados por riesgos estructurales e idiosincrásicos.
En resumen, la sesión del mercado del martes se definió por una compleja interacción de tensiones geopolíticas, incertidumbre macroeconómica y desarrollos específicos del sector que desafiaron colectivamente la confianza de los inversores. La fuerte caída de los precios del petróleo, exacerbada por las amenazas geopolíticas, pesó mucho sobre las acciones, mientras que el sector bancario luchaba con preguntas existenciales sobre su futuro en un mundo impulsado por la IA. Por el contrario, la fortaleza relativa del sector de la construcción de viviendas ofreció un destello de resiliencia dentro de un panorama económico frágil. Estas dinámicas, agravadas por los continuos debates sobre la política de atención médica y el papel en evolución de la tecnología en los servicios financieros, pintaron un cuadro de un mercado que navega por profundas transiciones estructurales en medio de persistentes riesgos macroeconómicos. Los inversores se quedaron para sopesar el atractivo relativo del posicionamiento defensivo frente a oportunidades selectivas de crecimiento, al tiempo que permanecían vigilantes ante la naturaleza impredecible de los acontecimientos globales y las respuestas políticas.
Valores a seguir
VKTX
Viking Therapeutics, Inc. anunció recientemente resultados positivos preliminares de un estudio de mantenimiento que evalúa su agonista GLP-1/GIP, VK2735. El estudio, detallado en un comunicado de prensa archivado como Exhibit 99.1, demostró resultados alentadores tras su publicación. Esta noticia representa un hito significativo para Viking Therapeutics a medida que continúa desarrollando su cartera de terapias innovadoras. Los resultados del estudio de mantenimiento refuerzan el potencial de VK2735, un fármaco diseñado para abordar necesidades médicas insatisfechas. El enfoque de la compañía sigue siendo el avance de esta prometedora opción terapéutica, lo que marca un paso clave en su estrategia general. Este anuncio subraya el compromiso de Viking Therapeutics con la entrega de terapias novedosas y refuerza el interés de los inversores en el progreso de la compañía.
ING
ING anunció la recompra de 1.350.000 acciones por un valor total de 43,1 millones de euros, en el marco de su programa de recompra de acciones de 1.000 millones de euros. Con ello, el total de acciones recompradas bajo el programa asciende a 27,7 millones, a un precio medio de 28,20 euros, lo que representa el 78% del valor total del programa. Estas operaciones tienen como objetivo la reducción del capital social de ING, un componente clave del objetivo del programa de recompra. La institución financiera, un actor global con una sólida base europea, opera ING Bank, centrado en el empoderamiento de sus clientes y con más de 60.000 empleados en más de 100 países. Cabe destacar que el desempeño de ING en materia de ASG ha sido reconocido con una mejora en la calificación MSCI de ‘AA’ a ‘AAA’ en octubre de 2025, junto con una calificación de riesgo ASG ‘Fuerte’ por parte de Sustainalytics. La información financiera de ING Group se ajusta a las normas IFRS-EU, reflejando los principios utilizados en sus cuentas anuales de 2025. Si bien las cifras no están auditadas y están sujetas a ligeros redondeos, la compañía enfatiza que las declaraciones prospectivas se basan en la información actual y no constituyen garantías, reconociendo posibles factores externos fuera de su control. Las acciones de ING también están incluidas en destacados índices de sostenibilidad, lo que refleja su compromiso con la integración de la sostenibilidad en sus operaciones.
SDA
Durante el ejercicio fiscal 2026, SunCar Technology Group Inc. (SunCar) reclasificó los costos asociados al desarrollo de su plataforma de nube e inteligencia artificial de otros activos no corrientes a trabajos en curso. El 18 de julio de 2025, el Tribunal Popular del Distrito de Songjiang, Shanghái, dictaminó revocar la transferencia de participaciones de SunCar Online a Shanghai Zanxing, ordenando la restauración de la propiedad. Esto resultó en una reducción de la participación accionaria de SunCar en SunCar Online del 55,34% al 47,92% a 30 de junio de 2026, con el apoyo de otros accionistas que poseen el 50,97% de la compañía. A pesar de esta disputa, SunCar considera que el resultado no afectará su control sobre SunCar Online. Adicionalmente, la fusión de SunCar con Goldenbridge Acquisition Limited en 2023 se contabilizó como una recapitalización inversa, reconociendo el cambio en la estructura de acciones de $0,00005 a $0,0001 por acción, ajustando la diferencia de $3 como capital adicional pagado. Los ingresos de la compañía provienen principalmente de servicios de seguro automotriz electrónico, servicios tecnológicos y servicios automotrices, con un aumento significativo en los ingresos por seguros de vehículos eléctricos en 2026. Las consideraciones financieras clave incluyen las estimaciones contables para pérdidas crediticias, activos por impuestos diferidos y vidas útiles de los activos, que pueden impactar significativamente los resultados financieros. La compañía opera bajo las regulaciones fiscales de la República Popular China, beneficiándose de tasas preferenciales para empresas de alta tecnología. SunCar también gestiona sus obligaciones financieras, incluyendo deudas pendientes con su antigua empresa matriz, Shengda Group, y monitorea activamente las tendencias del mercado y las posibles presiones inflacionarias. El desempeño financiero de la compañía está influenciado por factores como la adquisición de clientes, las relaciones con los proveedores de servicios y los continuos esfuerzos de investigación y desarrollo centrados en su plataforma tecnológica.
AYTU
Aytu BioPharma anunció sólidos resultados para el cuarto trimestre fiscal de 2026, con ingresos netos que aumentaron a 2,4 millones de dólares, un incremento significativo con respecto a los 1,6 millones de dólares del año anterior. El lanzamiento de EXXUA®, su novedoso antidepresivo, continuó ganando impulso, impulsado por más de 13.000 recetas emitidas y casi 130.000 recetas dispensadas, lo que demuestra una creciente adopción entre los prescriptores y en diversas geografías. La retención de pacientes y la conversión de paquetes de titulación a recetas completas también fueron indicadores positivos. Los programas de ponentes recientemente lanzados por la compañía están impulsando aún más el compromiso de los médicos. Si bien la compañía se mantiene enfocada en el lanzamiento de EXXUA dentro del sustancial mercado estadounidense de trastorno depresivo mayor (TDM) de 22.000 millones de dólares, también informó un sólido desempeño de sus carteras heredadas de TDAH y Pediatría, con ingresos netos que aumentaron a 14,1 millones y 2,2 millones de dólares, respectivamente, impulsados por una mejora en la rentabilidad y una demanda estable. La compañía abordó problemas contables previos relacionados con los pasivos de warrants de derivados, lo que resultó en una pérdida neta de menos de 0,1 millones de dólares, una mejora significativa con respecto a la pérdida de 1,3 millones de dólares del año anterior. Los gastos operativos aumentaron debido a las mayores inversiones en la comercialización de EXXUA, pero el enfoque disciplinado de la compañía y la rentabilidad de sus carteras heredadas continúan respaldando su estrategia de inversión. De cara al futuro, Aytu se mantiene optimista sobre la trayectoria de EXXUA y su capacidad para generar un crecimiento sostenido, aspirando a niveles constantes de EBITDA Ajustado positivo a medida que avance el año fiscal 2027.
GBX
The Greenbrier Companies, Inc., un productor líder de equipos ferroviarios, anunció hoy un aumento significativo en los pedidos de vagones nuevos, según lo detallado en un comunicado de prensa emitido el 22 de septiembre de 2026. Si bien los valores específicos de los pedidos no se divulgaron en el documento, el anuncio señala una fuerte demanda dentro de la industria ferroviaria, lo que refleja las continuas inversiones en infraestructura y las necesidades de transporte de mercancías. Esta noticia subraya la posición continua de The Greenbrier Companies como un proveedor clave para los principales operadores ferroviarios. El documento incluye el Archivo de Datos Interactivos de la Portada, lo que demuestra el compromiso de la compañía con la transparencia y facilita un análisis de datos eficiente para inversores y partes interesadas. Se espera que este volumen de pedidos impacte positivamente en el rendimiento financiero de la compañía y refuerce su enfoque estratégico en la entrega de soluciones sólidas para el panorama ferroviario en evolución. Se anticipa que se publiquen más detalles con respecto a los tipos y cantidades de vagones solicitados junto con los próximos informes financieros de la compañía.
HLI
Houlihan Lokey, Inc. celebró su reunión anual de accionistas el 16 de septiembre de 2026, donde se tomaron decisiones clave con respecto a la gobernanza y el liderazgo ejecutivo de la compañía. Los accionistas aprobaron el Segundo Plan de Incentivos Modificado y Reformulado de 2016, una actualización significativa del plan existente, y eligieron a Thomas Reichert para el Consejo de Administración, con efecto a partir del 1 de octubre de 2026. El Sr. Reichert aporta una amplia experiencia de puestos de liderazgo en ERM, Insight Enterprises y Boston Consulting Group, junto con su cargo actual en el Comité de Auditoría de Insight Enterprises. También desempeñará funciones en los Comités de Auditoría y de Nominaciones y Gobernanza. Simultáneamente, Christopher M. Crain se jubiló como Consejero General y pasó a ocupar el cargo de Asesor Corporativo Senior, mientras que Prabha Sipi Bhandari fue nombrada Directora Jurídica y Secretaria, convirtiéndose en ejecutiva de la compañía. La reunión también abordó propuestas de los accionistas relativas a la elección de directores, la remuneración de los ejecutivos y la ratificación del auditor independiente de la compañía. Como parte de su nombramiento, el Sr. Reichert recibió una concesión inicial de acciones restringidas con un valor de $120,000, sujeta a hitos de adquisición de derechos. Estos cambios reflejan los esfuerzos continuos de Houlihan Lokey para fortalecer su consejo de administración y mejorar su estructura legal y de gobernanza.
SDST
Stardust Power Inc. ha presentado una enmienda, la Enmienda No. 2, a su Suplemento al Prospecto, actualizando los detalles relativos a una oferta previamente anunciada de acciones comunes. Esta enmienda incrementa el número máximo de acciones, denominadas Acciones de Colocación, que la compañía tiene la intención de vender a través de un Acuerdo de Venta formalizado el 16 de abril de 2026. El acuerdo, inicialmente establecido en $3.038.436, se ha ampliado para potencialmente alcanzar hasta $6.076.872 adicionales en Acciones de Colocación. La compañía tiene la intención de ejecutar la emisión y venta de estas acciones a través de un proceso de registro, respaldado por una opinión legal de Thompson Hine LLP, que se presenta como Exhibito 5.1 a esta presentación. Es importante destacar que este informe aclara que el Formulario 8-K no constituye una oferta para vender o solicitar ofertas de compra de las acciones, en cumplimiento con las regulaciones de la SEC.
CPOP
Pop Culture Group Co., Ltd., con sede en Xiamen, China, anunció el 22 de septiembre de 2026 haber concretado un acuerdo de compra de acciones con un inversor no identificado. La compañía tiene la intención de vender hasta 665.000 acciones ordinarias Clase A a un precio de 3,00 dólares por acción a través de una oferta pública directa registrada. Esta transacción representa un aumento de capital para Pop Culture Group. Los detalles específicos se encuentran plenamente documentados en el Anexo 10.1, adjunto a la presentación del Formulario 6-K. Es importante destacar que la presentación de la compañía aclara que este anuncio no constituye una oferta para la venta de acciones ni una solicitud para su compra, y no se prevé que se realicen ventas en cumplimiento de las regulaciones estatales y jurisdiccionales pertinentes.
IAN Financial Vision es una plataforma de investigación financiera nativa de IA que combina grafos de conocimiento propietarios, modelos de valoración cuantitativa y grandes modelos de lenguaje (LLM) para generar investigaciones de inversión puntual (point-in-time). Todos los informes se producen mediante un flujo de trabajo de investigación estructurado y se someten a una revisión humana antes de su publicación.