General
El mercado de renta fija está experimentando una caída significativa, con rendimientos que se disparan a sus niveles más altos en casi dos décadas, impulsados por una confluencia de factores que incluyen datos económicos robustos, el aumento de los precios del petróleo y decepcionantes resultados en las subastas de deuda. El rendimiento del Tesoro a 10 años, un indicador crítico para los instrumentos de renta fija globales, ha subido hasta el 5,13%, un aumento de 17 puntos básicos en un solo día, marcando su punto más alto desde 2007. Este fuerte aumento refleja las crecientes expectativas de nuevas subidas de tipos de interés por parte de la Reserva Federal, ya que los participantes del mercado asimilan las pruebas recientes de presiones inflacionistas persistentes. El rendimiento a 30 años, cotizando cerca del 5,4%, también se acerca a su máximo histórico, lo que subraya el escepticismo del mercado sobre la sostenibilidad de la política monetaria actual.
La venta masiva comenzó en el extranjero, particularmente en los mercados de renta fija globales, donde los inversores están reevaluando las exposiciones al riesgo en medio de cambios en la dinámica macroeconómica. A medida que los rendimientos superaron los umbrales psicológicos clave, el impulso se volvió auto-reforzante, con las ventas técnicas amplificando la caída. Subadra Rajappa, jefa de investigación de EE. UU. en Societe Generale, describió la situación como un “colapso”, y señaló que el desencadenante inicial fue la volatilidad del mercado extranjero, pero que los factores internos han exacerbado ahora la crisis. La interacción entre el aumento de los rendimientos del Tesoro y un dólar fortalecido ha complicado aún más el panorama, ya que los activos denominados en dólares se vuelven más atractivos en relación con las acciones y otras alternativas.
Los datos económicos han añadido leña al fuego. Los informes recientes indicaron una actividad manufacturera y de servicios más fuerte de lo esperado, lo que sugiere que la economía estadounidense sigue siendo resiliente a pesar de las presiones inflacionistas. Sin embargo, estas ganancias están quedando eclipsadas por el enfoque del mercado en la dinámica de la inflación y las trayectorias de la política del banco central. La orientación futura de la Reserva Federal se ha vuelto cada vez más agresiva, y el gobernador de la Fed, Michael Barr, señaló una probabilidad de subida de tipos a corto plazo del 70%, en línea con las últimas estimaciones de CME Group FedWatch. Esto ha intensificado las preocupaciones sobre los costes económicos del endurecimiento, especialmente para los sectores orientados al crecimiento.
Los precios del petróleo, que habían estado en declive durante varias semanas, invirtieron su rumbo, subiendo más del 4% a 103 dólares el barril, a medida que aumentaban las tensiones geopolíticas. La reanudación del impulso alcista en los precios ha reavivado los temores de una aceleración de la inflación, particularmente en los sectores dependientes de los insumos energéticos. Los futuros del crudo Brent superaron la barrera psicológica de los 100 dólares, marcando una ruptura simbólica de una racha perdedora de cinco sesiones. Este desarrollo ha aumentado la presión sobre la Fed, ya que los mayores costes de la energía amenazan con socavar los esfuerzos para lograr un aterrizaje suave. La interacción entre los precios del petróleo y los rendimientos de los bonos destaca la fragilidad del equilibrio del mercado en el entorno actual.
La reciente subasta del Tesoro, que tuvo un rendimiento inferior al esperado, erosionó aún más la confianza en la sostenibilidad de la política fiscal. La débil demanda de deuda a largo plazo ha obligado al gobierno a ofrecer rendimientos más altos para atraer a los inversores, creando un círculo vicioso en el que el aumento de los costes de endeudamiento exacerba las preocupaciones sobre la sostenibilidad de la deuda. Los analistas advierten que esta dinámica podría persistir a menos que se imponga disciplina fiscal o se controle la inflación mediante un endurecimiento monetario más agresivo.
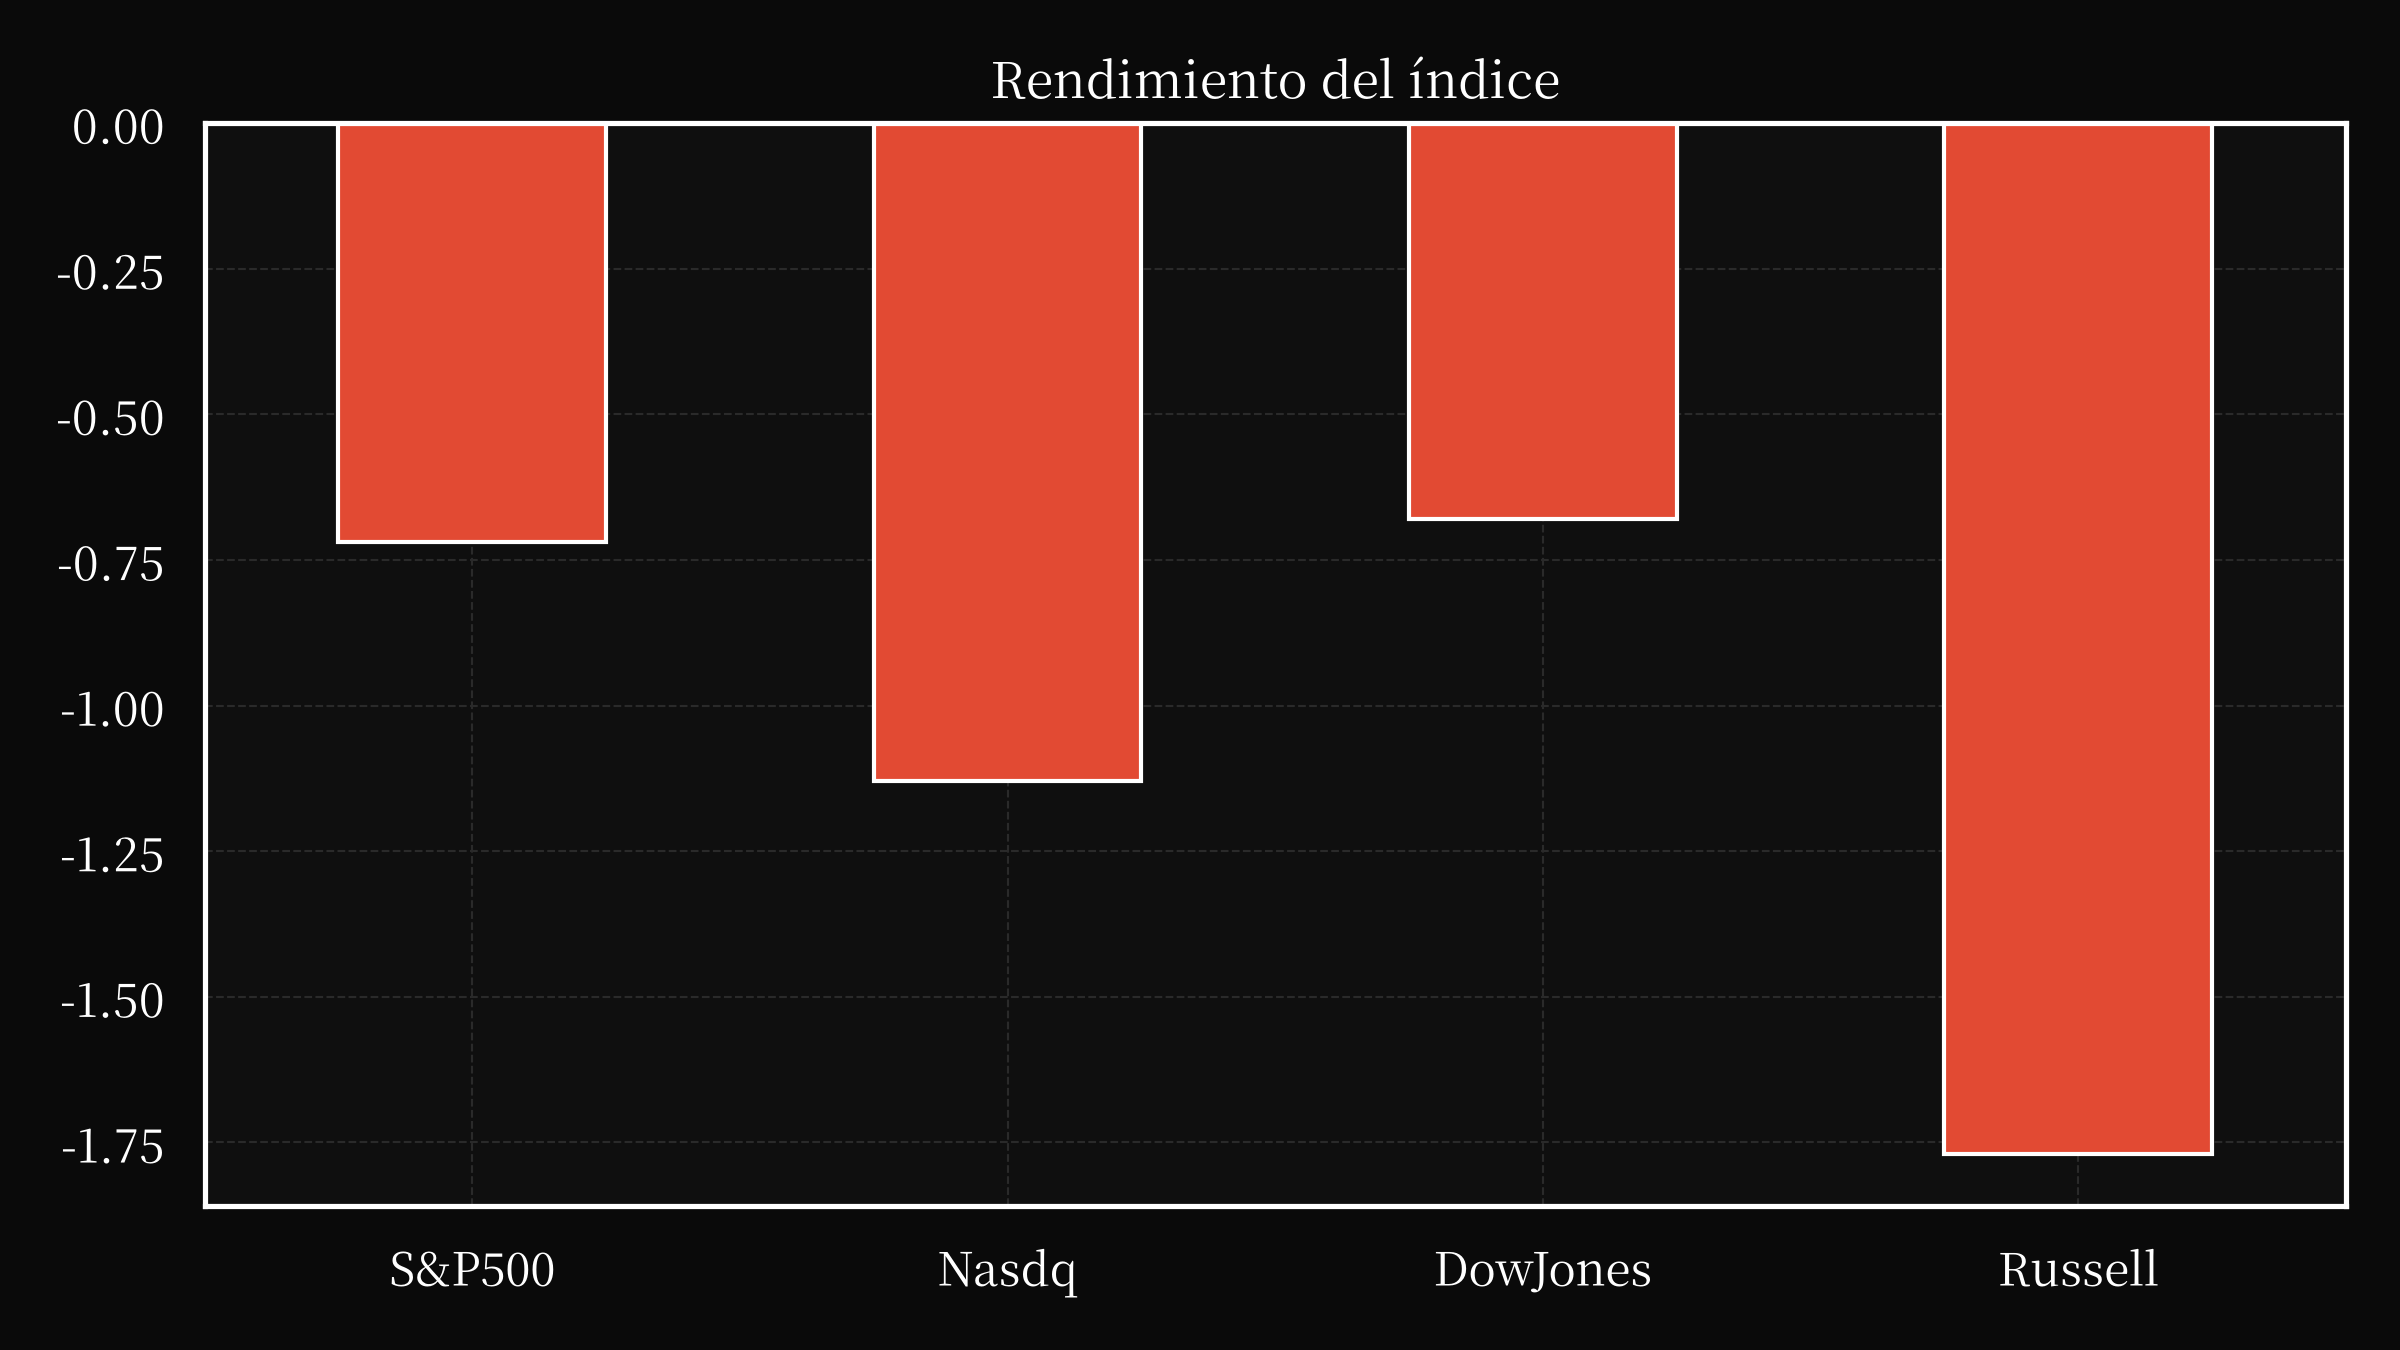
Las implicaciones más amplias de esta venta se extienden más allá de la renta fija. Los mercados de valores han reaccionado negativamente, con el S&P 500, el Nasdaq Composite y el Dow Jones Industrial Average registrando fuertes caídas. Las acciones de crecimiento, especialmente las del sector tecnológico, se han visto afectadas de forma desproporcionada, ya que los rendimientos más altos aumentan las tasas de descuento aplicadas a los flujos de efectivo futuros. Esto ha provocado una revalorización de las valoraciones, con los inversores cambiando hacia sectores defensivos como los servicios públicos y los bienes de consumo básico. La divergencia entre el rendimiento de las acciones y los bonos subraya la creciente complejidad de la gestión de carteras en una época de mayor volatilidad.
La reacción del mercado a estos acontecimientos también refleja cambios estructurales más profundos. El aumento de los rendimientos a largo plazo ha reducido el diferencial entre los bonos del Tesoro y la deuda corporativa, lo que reduce el atractivo relativo de los bonos de alto rendimiento. Además, el vuelo hacia la calidad se ha intensificado, con los inversores favoreciendo los valores del gobierno sobre los activos más riesgosos en medio de la incertidumbre. Es probable que esta tendencia persista a menos que haya un camino claro hacia la estabilización de la inflación y la desaceleración económica.
De cara al futuro, la trayectoria del mercado de renta fija dependerá de dos variables críticas: las decisiones de política de la Reserva Federal y la evolución de las presiones inflacionistas. La capacidad de la Fed para equilibrar su doble mandato (estabilidad de precios y máximo empleo) determinará si la venta actual representa una corrección temporal o una prolongada. Mientras tanto, el panorama geopolítico, en particular los acontecimientos en Oriente Medio y las relaciones entre Estados Unidos y China, podría introducir una mayor volatilidad.
Para los inversores, el entorno actual exige un enfoque prudente. La interacción entre el aumento de los rendimientos, los precios de la energía y los datos macroeconómicos crea un escenario de alto riesgo en el que los errores podrían provocar nuevas disrupciones del mercado. Los gestores de carteras deben sopesar los riesgos de la exposición a la duración frente al potencial de las subidas de tipos impulsadas por la política, al tiempo que navegan por los desafíos específicos del sector que surgen de la inflación y la sensibilidad a los tipos de interés.
Las implicaciones económicas más amplias de esta agitación en el mercado de renta fija son significativas. Un aumento sostenido de los rendimientos del Tesoro podría sofocar los préstamos corporativos, disminuir el gasto de los consumidores y aumentar el coste de dar servicio a la deuda existente tanto para el gobierno como para el sector privado. Esto amplificaría los riesgos de un aterrizaje suave, empujando a la economía hacia una desaceleración más pronunciada. Por el contrario, si la inflación resulta ser transitoria y la Fed adopta un enfoque más medido, el mercado podría estabilizarse, permitiendo una revalorización gradual del riesgo.
En conclusión, el reciente colapso del mercado de renta fija refleja una tormenta perfecta de fuerzas macroeconómicas, incertidumbre política y riesgos geopolíticos. El camino a seguir sigue siendo incierto, pero las interdependencias entre los rendimientos, la inflación y el crecimiento seguirán dando forma a los resultados del mercado. Tanto los inversores como los responsables políticos deben sortear este complejo terreno con vigilancia, reconociendo que el entorno actual tiene tanto que ver con la percepción como con los fundamentos. Las próximas semanas serán fundamentales para determinar si este episodio culmina con un respiro temporal o una corrección más profunda y prolongada.
El estado actual del mercado de renta fija es emblemático de los desafíos más ampl
Valores a seguir
TBPH
Theravance Biopharma, Inc. ha completado su fusión con Zymeworks Inc. y Zymeworks Merger Sub 1, resultando en que Theravance Biopharma se convierta en una subsidiaria de propiedad total de la Entidad Controladora. La transacción, finalizada el 23 de septiembre de 2026, involucró una combinación de financiamiento en efectivo y deuda para la Entidad Controladora. Como parte de la fusión, varios miembros del consejo renunciaron, incluyendo a Rick Winningham (CEO) y Kristin Stafford, mientras que se nombró a nuevos directores, Scott Platshon y Paul Schneider. Adicionalmente, el Nasdaq Stock Market LLC ha suspendido la negociación de las acciones ordinarias de Theravance Biopharma y ha solicitado su exclusión de cotización, la cual entrará en vigor 10 días después de la presentación del Formulario 25. También se estableció un Acuerdo de Derechos Contingentes (CVR), que proporciona posibles pagos a los tenedores basados en transacciones futuras, aunque el éxito de este acuerdo es incierto. Los documentos rectores de la compañía, incluyendo sus estatutos y memorando de asociación, fueron modificados para reflejar la nueva estructura, y se designó un Agente de Derechos para administrar los CVR.
MRP
Millrose Properties, Inc. comunicó el 23 de septiembre de 2026 que su Consejo de Administración ha declarado un dividendo trimestral en efectivo para sus acciones comunes Clase A y Clase B. El dividendo será de $0.79 por acción, pagadero el 15 de octubre de 2026 a los accionistas registrados al 5 de octubre de 2026. Este anuncio se acompaña de un comunicado de prensa, que se adjunta como Exhibición 99.1 y se incorpora a esta presentación. La declaración de este dividendo representa una actividad clave para la compañía, señalando su salud financiera y compromiso con la devolución de valor a sus accionistas. Los inversores pueden encontrar más detalles sobre la distribución del dividendo y la fecha de registro en el comunicado de prensa adjunto.
PNBK
Este Acuerdo de Compra de Notas Subordinadas, con fecha del 18 de septiembre de 2026, se celebra entre Patriot National Bancorp, Inc. y diversos compradores de Notas Subordinadas, con Performance Trust Capital Partners, LLC actuando como agente de colocación exclusivo. La compañía busca recaudar hasta $10,000,000 en Capital de Nivel 2 a través de estas notas, los cuales se utilizarán para fines corporativos generales. Las notas están respaldadas por una garantía de pago de la compañía. Los términos clave incluyen una tasa fija a flotante del 8.5%, con la tasa flotante determinada por el SOFR a tres meses más un diferencial, y una fecha de vencimiento del 30 de septiembre de 2036. El acuerdo incorpora disposiciones para posibles ajustes a la tasa de referencia, incluyendo el uso de tasas alternativas en caso de que el SOFR sea discontinuado, y describe escenarios para el rescate, incluyendo eventos que desencadenen un Evento de Capital de Nivel 2 o un cambio en el estatus regulatorio. El acuerdo también contiene cláusulas estándar relativas al cumplimiento de las leyes, restricciones a las transferencias, y una garantía de pago, sin aceleración automática de las notas en caso de incumplimiento. Adicionalmente, las notas no están garantizadas, y la capacidad de la compañía para realizar los pagos depende del desempeño financiero del Banco y de su futura capacidad de endeudamiento. El acuerdo enfatiza la naturaleza subordinada de las notas en relación con la deuda senior y destaca los riesgos asociados con la inversión en las notas, incluyendo la falta de seguro del FDIC y el potencial de fluctuación de las tasas de interés.
PAYX
Paychex, Inc. anunció recientemente sus resultados financieros para el tercer trimestre de 2026, según lo detallado en un comunicado de prensa distribuido el 23 de septiembre de 2026. El desempeño de la compañía refleja un crecimiento continuo y un sólido posicionamiento en el mercado dentro de la industria de gestión de capital humano. Si bien las cifras financieras específicas se detallaron en el comunicado de prensa (disponible como Exhibit 99.1), el anuncio destacó tendencias clave y logros operativos. Paychex continúa demostrando su capacidad para adaptarse a las necesidades cambiantes de los clientes y capitalizar las oportunidades dentro del panorama empresarial más amplio. El informe subraya el compromiso de la compañía de ofrecer valor a sus clientes y accionistas, consolidando su posición como proveedor líder de soluciones de procesamiento de nóminas, administración de beneficios y desarrollo de la fuerza laboral. Los inversores y las partes interesadas pueden acceder a los detalles completos de los resultados a través del comunicado de prensa adjunto.
IBAC
Tras la presentación del Formulario 8-K, Insilico Medicine anunció un componente clave de su combinación de negocios con GNQ Acquisition Corp. (GNQI): un acuerdo de facilidad de compra de capital por $50 millones con un inversor institucional estratégico, ELOC Investor. Este acuerdo otorga a la compañía el derecho a vender hasta $50 millones en acciones ordinarias de Clase A recién emitidas, con un potencial período de compromiso de 36 meses sujeto a ciertas condiciones. La compañía cotizará sus acciones en el Nasdaq Global Market bajo el símbolo “GNQI” tras la finalización de la combinación de negocios con GNQ Insilico, Inc. Adicionalmente, en la fecha de cierre de la combinación de negocios, Insilico Medicine emitirá un pagaré convertible por $675,000 al ELOC Investor, convertible en acciones comunes a una tasa de $10.00 por acción, sujeto a ajustes. El acuerdo incluye representaciones, garantías y pactos consuetudinarios, junto con derechos de registro para facilitar la reventa de acciones. Asimismo, la compañía aseguró una ronda de financiación PIPE por $16.47 millones liderada por ELOC Investor, con un precio de conversión de $10.00 por acción, junto con un acuerdo de garantía para proporcionar colateral para los Bonos PIPE. Para asegurar el apoyo de los accionistas, la compañía también estableció un Acuerdo de Derechos de Registro con ELOC Investor y un Acuerdo de Garantía y Gravamen con un Agente de Garantía para asegurar los Bonos PIPE. Finalmente, se celebró un acuerdo de enmienda para reflejar los cambios en la estructura de financiación y liberar el Acuerdo de Apoyo del Promotor.
IE
Ivanhoe Electric Inc. ha publicado un estudio preliminar de factibilidad y un resumen del informe técnico para su Proyecto Santa Cruz de Cobre, ubicado al oeste de Casa Grande, Arizona, con fecha del 23 de septiembre de 2026. Este EFP de 2026 (Estudio Preliminar de Factibilidad) describe un proyecto con una vida útil estimada de la mina de 24 años, apuntando a aproximadamente 75.000 toneladas de producción anual de cátodo de cobre a un costo en efectivo C1 de $1,47 por libra y costos en efectivo de mantenimiento de $2,28 por libra. El estudio fue realizado por un equipo de consultores externos calificados, incluyendo BBA Consultants USA LP, Worley Group Inc. y otros, e incorpora datos de extensas perforaciones y levantamientos geofísicos. Los hallazgos clave del EFP de 2026 incluyen un costo de capital total de $2.850 millones, con costos operativos estimados en $4.530 millones durante la vida útil del proyecto. Las reservas minerales del proyecto, que abarcan los depósitos Santa Cruz, East Ridge y Texaco, están respaldadas por un plan minero sólido que utiliza técnicas de extracción por huecos largos y relleno con pasta. El proyecto se beneficia de su ubicación cerca del área metropolitana de Phoenix, con acceso por la Carretera 84, y aprovecha aproximadamente 3.600 acres-pie de derechos de agua. Cabe destacar que el modelo actualizado demuestra flujos pasivos residuales significativamente reducidos en comparación con las estimaciones anteriores, y la compañía tiene la intención de celebrar una conferencia con inversores el 23 de septiembre de 2026 para discutir los resultados del EFP de 2026 y presentar una presentación en diapositivas. El modelo financiero del proyecto proyecta una TIR del 18,7% y un VAN de $1.520 millones, asumiendo precios del cobre de $4,00/lb. El control mineral de la compañía es 100% propiedad a través de su subsidiaria, Mesa Cobre Holding Corporation, y ha asegurado parcelas clave de terreno y permisos, incluyendo permisos estatales de exploración mineral y derechos de superficie. El Proyecto Santa Cruz de Cobre está situado dentro del Cinturón de Cobre Porfídico del Suroeste, una región con numerosos depósitos productivos de cobre.
OR
OR Royalties Inc. (“OR”) anunció actualizaciones significativas en su diversa cartera de activos en producción, desarrollo y exploración. En particular, la primera producción de oro comenzó en la mina Cuiú Cuiú de Cabral Gold el 10 de septiembre de 2026, con una producción comercial prevista para el cuarto trimestre de 2026, respaldada por una reciente inversión de C$45 millones de Alpayana S.A.C. Simultáneamente, United Gold se acerca a la producción comercial en Amulsar, con los primeros pagos de flujo anticipados para finales de 2027 o principios de 2028. La compañía también destacó continuos desarrollos positivos con las proyecciones de producción de cobre CSA de Harmony Gold, el proyecto Dalgaranga de Ramelius Resources, el activo Bralorne de Talisker Resources, y el Proyecto Cariboo Gold de OGG, todos los cuales avanzan hacia la producción. Además, se están avanzando actividades de exploración en activos clave, incluyendo Glenburgh de Benz Mining, Ritz de Torque Metals, Woodjam de Vizsla Copper, Shovelnose de Westhaven Gold, y la cartera de Japan Gold Corp., con numerosos resultados positivos de análisis y hitos clave alcanzados. La compañía aseguró recientemente una alianza estratégica con Solidcore Resources plc para financiar las áreas iniciales de exploración dentro de la cartera JPG. La adquisición realizada en febrero de 2026 por OR de la cartera de regalías de Gold Fields continúa generando resultados, particularmente en la mina San Gabriel de Buenaventura. De cara al futuro, OR anticipa nuevos catalizadores para su cartera antes de finales de 2026, incluyendo actualizaciones de Canadian Malartic, Mantos Blancos e Island Gold. La cartera de la compañía se basa en su activo fundamental, la regalía de retorno neto de fundición del 3-5% sobre el Complejo Canadian Malartic de Agnico Eagle Mines Ltd. Guy Desharnais, Vicepresidente de Evaluación de Proyectos, ha revisado y aprobado el contenido técnico, confirmando que la cartera de la compañía está preparada para un crecimiento y creación de valor continuos.
HTHT
Por favor, proporcióneme el contenido del Formulario 6-K o 8-K del archivo ante la SEC. Requiero el texto del documento para realizar un resumen del mismo. Una vez que pegue el contenido aquí, generaré un párrafo fluido de no más de 300 palabras, evitando listas y subtítulos, que sintetice la información clave.
XBIO
Xenetic Biosciences, Inc. avanza con la adquisición propuesta de Santersus, operación previamente anunciada el 16 de septiembre de 2026. La compañía presentó un informe 8-K detallando la transacción finalizada, que implica el intercambio de acciones de Xenetic por acciones de Santersus. Esta actualización, adjunta como Exhibit 99.1, constituye una solicitud a inversores y tenedores de valores para que revisen la documentación pertinente, incluyendo una declaración de poder y una declaración de registro Form S-1, con respecto a la Adquisición. Estos documentos serán cruciales para comprender los detalles de la transacción, incluyendo la estructura de la compañía combinada, su valoración y las operaciones anticipadas. La presentación destaca varios riesgos clave asociados con la Adquisición, abarcando posibles retrasos en el cierre, obstáculos regulatorios, desafíos operativos e incertidumbres en torno a los resultados de los ensayos clínicos y la cotización de la compañía combinada en el Nasdaq. Adicionalmente, detalla los posibles participantes en la solicitud, incluyendo los directores y funcionarios de Xenetic y Santersus, y enfatiza la importancia de revisar el Form 10-K de Xenetic y otras presentaciones ante la SEC para una comprensión exhaustiva de la posición financiera de la compañía y los factores de riesgo. Se insta a los inversores a considerar cuidadosamente toda la información disponible antes de tomar cualquier decisión de inversión.
GFAI
AI Co., Limited presentó recientemente el Formulario 6-K ante la SEC para proporcionar estados financieros consolidados no auditados para los seis meses terminados el 30 de junio de 2026 y 2025. Estas declaraciones financieras se incorporan a las declaraciones de registro de la compañía, junto con los anexos 99.1, 99.2 y 99.3. El informe contiene declaraciones prospectivas que reflejan las expectativas actuales de la gerencia con respecto al desempeño de la compañía y las tendencias de la industria. Estas declaraciones están sujetas a varios riesgos e incertidumbres, incluyendo posibles pérdidas operativas, una base de clientes concentrada, cambios regulatorios y la aparición de tecnologías competitivas. La gerencia ha advertido que estas declaraciones prospectivas pueden diferir materialmente de los resultados reales, particularmente dadas los riesgos identificados. Específicamente, la compañía anticipa que estos factores podrían afectar los costos operativos de combustible y vehículos, aunque espera una interrupción mínima de sus operaciones o del servicio al cliente. Se aconseja a los lectores que revisen cuidadosamente la sección “Información clave – Factores de Riesgo” dentro del informe 20-F de la compañía presentado en abril de 2026 para una comprensión integral de estos desafíos potenciales. La compañía no asume ninguna obligación de revisar estas declaraciones prospectivas.
IAN Financial Vision es una plataforma de investigación financiera nativa de IA que combina grafos de conocimiento propietarios, modelos de valoración cuantitativa y grandes modelos de lenguaje (LLM) para generar investigaciones de inversión puntual (point-in-time). Todos los informes se producen mediante un flujo de trabajo de investigación estructurado y se someten a una revisión humana antes de su publicación.