General
El mercado de bonos estadounidense entró en una nueva fase de tensión el jueves, a medida que el rendimiento del Tesoro a 30 años se disparó hasta el 5,47%, su nivel más alto desde 2004, en medio de una confluencia de presiones inflacionarias, riesgos geopolíticos y una ampliación de la trayectoria ascendente de la curva de rendimiento. Este hito en la venta masiva global en curso refleja la creciente preocupación por la sostenibilidad de la política fiscal estadounidense, los efectos derivados de los conflictos internacionales y la recalibración del mercado de los riesgos asociados a los precios de la energía y las acciones de los bancos centrales. El ascenso del rendimiento a máximos de varios años subraya la fragilidad de las valoraciones de los bonos cuando se enfrentan a dinámicas inflacionarias persistentes y al potencial de un endurecimiento monetario adicional.
El aumento del rendimiento del Tesoro a 30 años fue más pronunciado a medida que los inversores reevaluaron la interacción entre el aumento del endeudamiento gubernamental y las agresivas subidas de tipos de interés iniciadas por la Reserva Federal en 2022. Con la deuda del gobierno estadounidense superando los 40 billones de dólares, el creciente escepticismo del mercado sobre la capacidad de hacer frente a esta obligación sin comprometer el crecimiento económico se ha intensificado. El aumento del rendimiento hasta el 5,47%, un salto de 70 puntos básicos con respecto a la semana anterior, señala un cambio en el sentimiento de los inversores, ya que la percepción de la inestabilidad fiscal a largo plazo supera el optimismo sobre la eventual normalización de la política. Este desarrollo se ve agravado por la curva de rendimiento más amplia, donde los rendimientos del Tesoro a 10 y 20 años alcanzaron el 5,16% y el 5,46% respectivamente, marcando la primera vez desde principios de la década de 2000 que la curva se invierte significativamente. Dicha inversión, históricamente un presagio de recesión, ha provocado un renovado escrutinio del doble mandato de la Reserva Federal de equilibrar el empleo y la estabilidad de precios en el contexto de una elevada deuda pública.
Las tensiones geopolíticas exacerbaron aún más la volatilidad del mercado, especialmente debido a que las relaciones entre Estados Unidos y China siguieron siendo tensas por las disputas comerciales y la competencia tecnológica. La iniciación de una cumbre Trump-Xi, aunque con un progreso simbólico en los diálogos de seguridad y tecnología, no logró resolver las fricciones subyacentes, incluidas las restricciones estadounidenses a las exportaciones de semiconductores a China. Estas medidas, destinadas a frenar los avances tecnológicos de Pekín, interrumpieron inadvertidamente las cadenas de suministro mundiales y aumentaron la incertidumbre sobre los futuros cambios de política. Concurrentemente, la escalada de hostilidades en Oriente Medio, particularmente entre Estados Unidos e Irán, introdujo nuevos riesgos para los mercados energéticos. La interceptación de misiles Houthi respaldados por Irán por parte de Arabia Saudí, junto con el potencial de acciones de represalia, desencadenó un aumento en los precios del petróleo crudo, que a su vez amplificó las presiones inflacionarias y erosionó las valoraciones de los bonos corporativos. El aumento del 5% en los precios del Brent hasta los 106 dólares por barril ejemplifica cómo los puntos críticos geopolíticos pueden transmutar rápidamente en estrés financiero más amplio.
El deterioro del mercado de bonos también refleja un creciente escepticismo sobre la capacidad de la Reserva Federal para frenar la inflación sin desencadenar una desaceleración económica grave. Si bien las subidas de tipos de interés del banco central han logrado enfriar la demanda, la persistencia de una elevada inflación subyacente, impulsada por los costes de la energía, la rigidez del mercado laboral y los cuellos de botella de la cadena de suministro, ha limitado la flexibilidad de los responsables políticos. La reducción del balance del banco central, destinada a retirar la liquidez inyectada durante la pandemia, endureció aún más las condiciones financieras, amplificando el impacto del aumento de los rendimientos sobre los costes de endeudamiento corporativos y de los consumidores. Los inversores ahora fijan el precio de la probabilidad de tipos altos prolongados, con el rendimiento del Tesoro a 2 años acercándose al 4,9%, su nivel más alto desde mayo de 2024. Este entorno ha presionado a los activos orientados al crecimiento, incluidos los valores, mientras que los inversores en bonos se enfrentan a la doble amenaza del aumento de los rendimientos y las posibles rebajas de calificación crediticia a medida que se amplían los déficits fiscales.
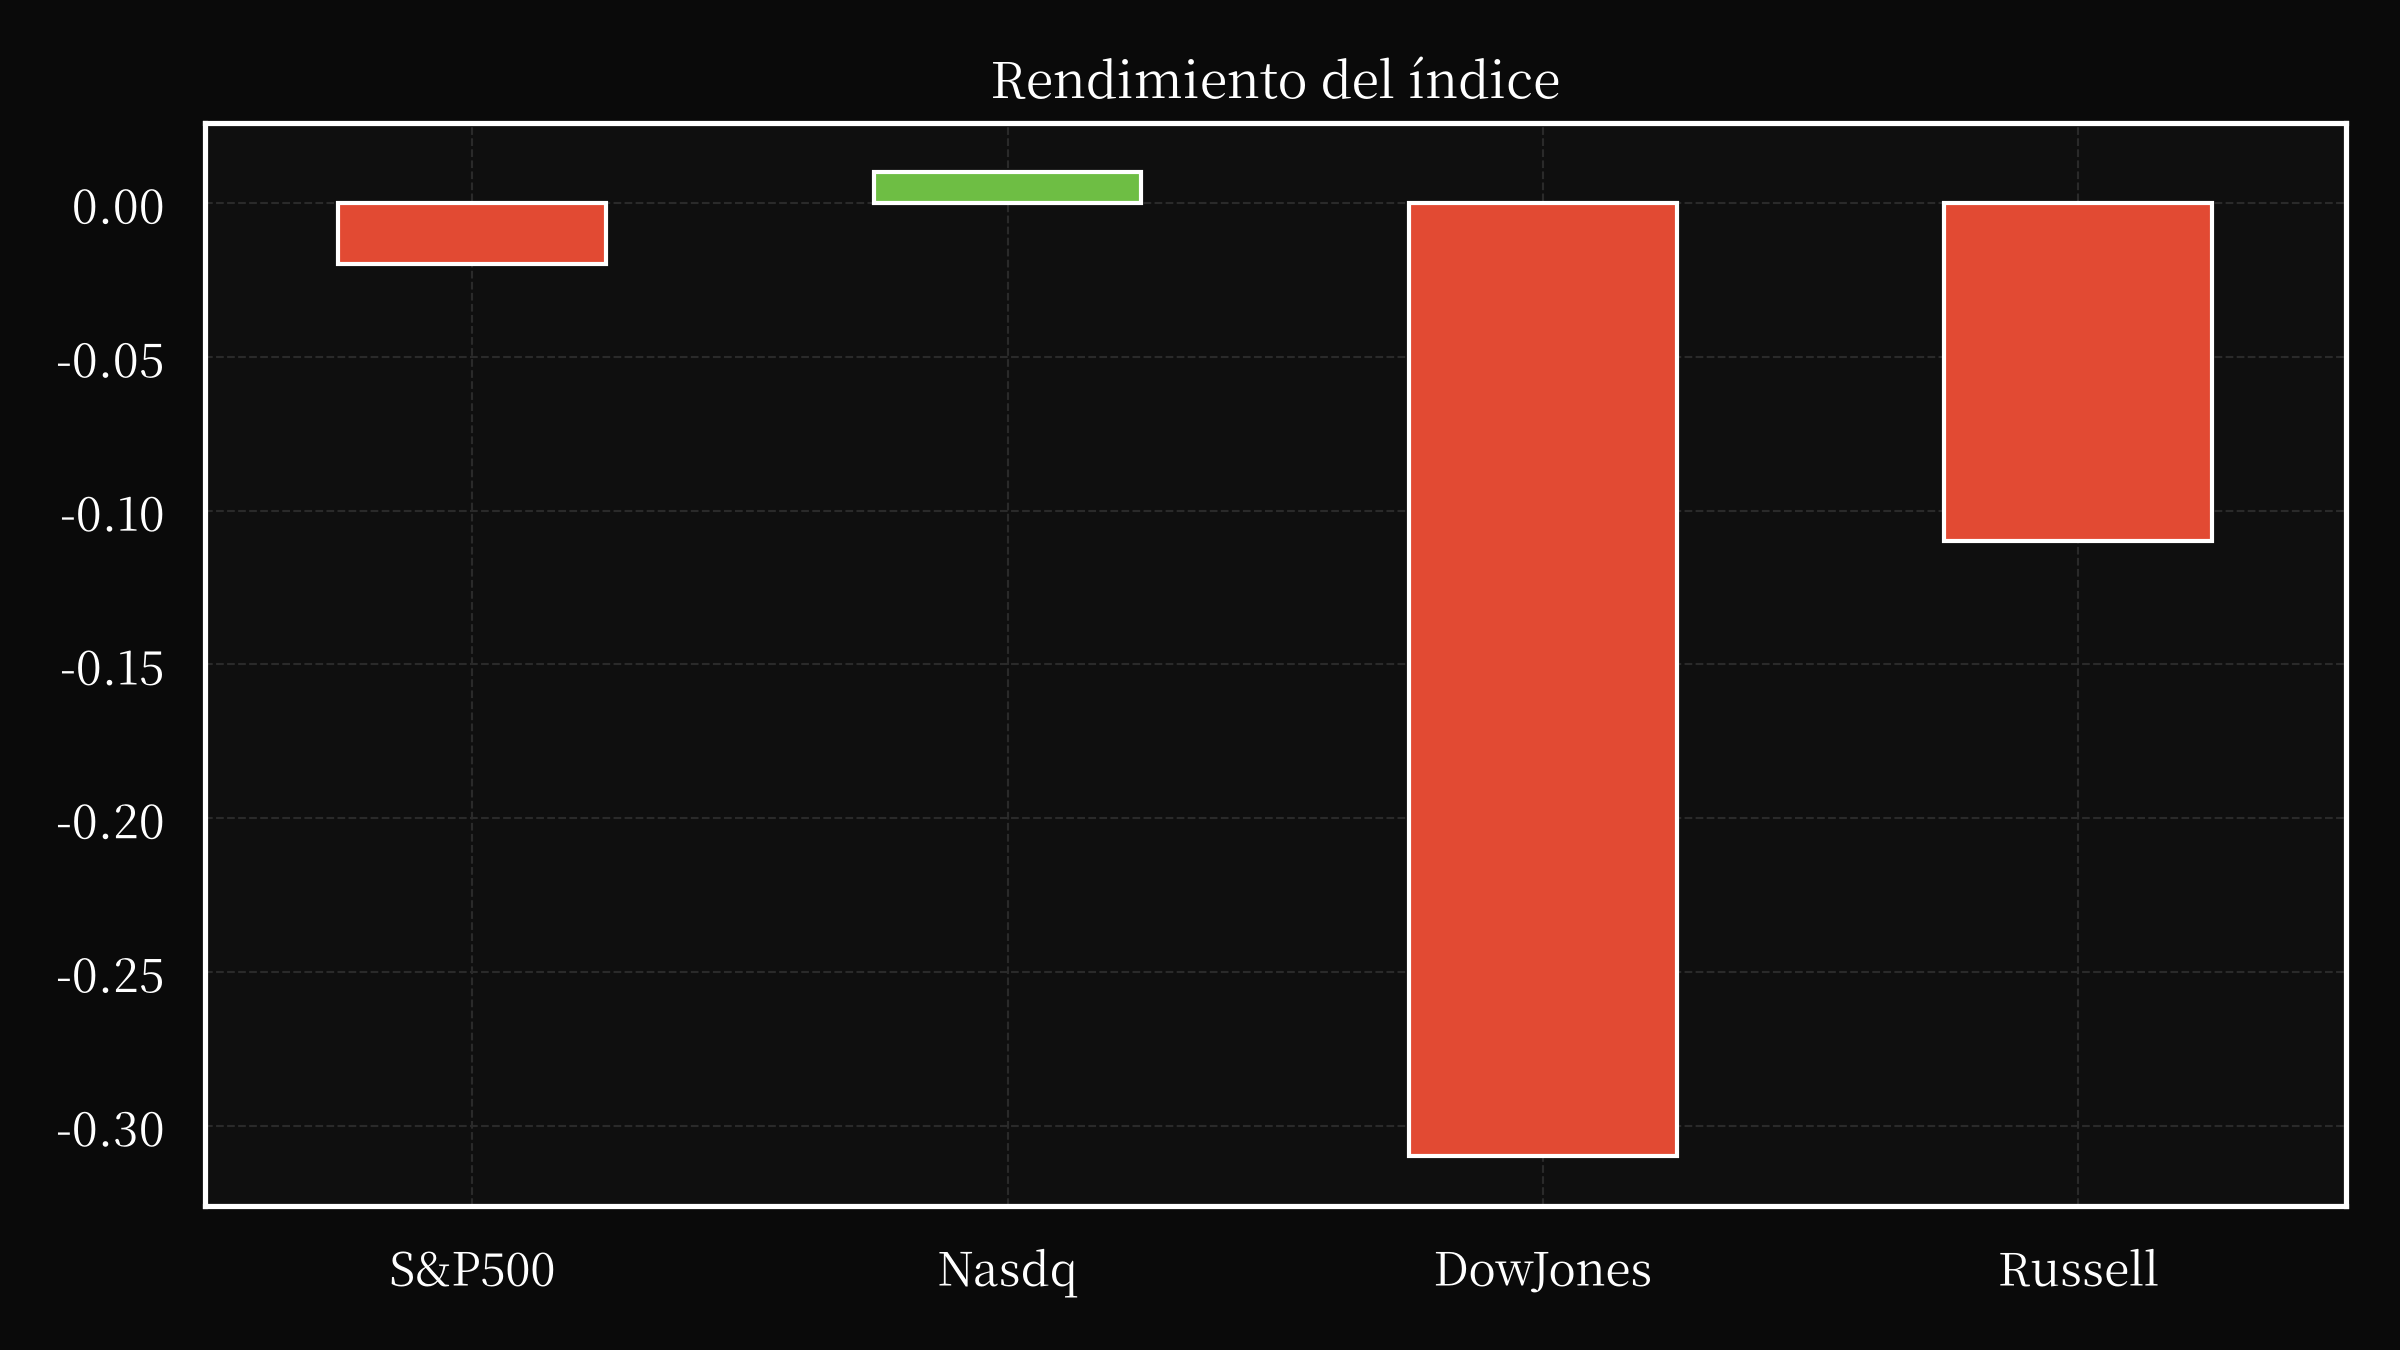
Los efectos indirectos de estos acontecimientos se extienden más allá de la renta fija, influyendo en las valoraciones de los valores y las estrategias corporativas. A medida que aumentan los costes de endeudamiento, las empresas se enfrentan a una mayor presión para mantener los márgenes de beneficio, especialmente aquellas que dependen de la financiación de la deuda. Sectores como el inmobiliario, que son sensibles a las fluctuaciones de los tipos de interés, han experimentado una volatilidad marcada, mientras que las industrias dependientes del comercio mundial, como la automotriz y la tecnológica, se enfrentan a la incertidumbre sobre los costes de los insumos y la sostenibilidad de la demanda. La reacción del mercado a estas dinámicas se evidencia en el desempeño moderado de los índices S&P 500 y Nasdaq Composite, que cerraron ligeramente más bajos y marginalmente más altos, respectivamente, a pesar de los informes mixtos de ganancias y datos macroeconómicos.
De cara al futuro, la trayectoria de los rendimientos de los bonos estadounidenses dependerá de la interacción entre las tendencias de la inflación, los acontecimientos geopolíticos y el cálculo de la política de la Reserva Federal. La fijación de precios del mercado de máximos de varios años en los rendimientos del Tesoro sugiere un creciente consenso de que la disciplina fiscal sigue siendo esquiva, con la deuda de 40 billones de dólares sirviendo como un freno persistente para la confianza de los inversores. Mientras tanto, el espectro de nuevos shocks energéticos, ya sea a través de conflictos en Oriente Medio o de decisiones de la OPEP+, se cierne sobre el horizonte, amenazando con reavivar las presiones inflacionarias. Para los responsables políticos, el desafío radica en navegar este precario equilibrio, frenar la inflación sin sofocar el crecimiento, al tiempo que se abordan las vulnerabilidades estructurales expuestas por la crisis actual. Para los inversores, el imperativo es claro: reevaluar las exposiciones al riesgo en la renta fija, los valores y las materias primas en un panorama donde los puntos de referencia tradicionales de estabilidad ya no se aplican.
La convergencia de estos factores ha transformado el mercado de bonos en un barómetro del riesgo sistémico, donde cada anuncio de política o acontecimiento geopolítico repercute
Valores a seguir
VENU
Venu Holding Corporation celebró su Asamblea Anual de Accionistas de 2026, en la que los accionistas aprobaron una enmienda al Plan Integral de Compensación de Incentivos de 2023 de la compañía. Dicha enmienda incrementó el número de acciones disponibles para la entrega de premios en virtud del plan, de 7.5 millones a 10 millones de acciones comunes, lo que refleja una estrategia para acomodar posibles futuras concesiones de incentivos. La votación de los accionistas demostró un fuerte apoyo, con el 63.25% de las acciones representadas en la asamblea aprobando las cuatro propuestas presentadas, incluyendo la elección de directores, la aprobación de una posible financiación de deuda, la enmienda al plan de incentivos y la ratificación del auditor independiente de la compañía. El plan de incentivos enmendado, que ahora abarca 10 millones de acciones, fue formalmente adoptado el 23 de septiembre de 2026 y se detalla en el Exhibit 10.1 de la presentación.
TALO
Talos Energy Inc. anunció el nombramiento de Barbara J. Faulkenberry, una Mayor General jubilada de la Fuerza Aérea de los EE. UU., a su Consejo de Administración, con efecto a partir del 1 de octubre de 2026. Esta ampliación eleva el número de miembros del Consejo a siete y aprovecha la extensa experiencia de la General Faulkenberry en operaciones globales, logística, estrategia y gestión de riesgos, perfeccionada a lo largo de una carrera militar de 30 años. Antes de incorporarse a Talos, ocupó cargos en los consejos de administración de Callon Petroleum Company, Target Hospitality Corp. y USA Truck Inc., lo que demuestra una trayectoria de gobernanza y supervisión estratégica en los sectores energético y hotelero. La General Faulkenberry posee una destacada formación académica, que incluye títulos de la Academia de la Fuerza Aérea de los EE. UU., Georgia College & State University y la National Defense University. La compañía establecerá un acuerdo de indemnización habitual con ella, siguiendo el modelo de acuerdos anteriores presentados ante la SEC. Este nombramiento se produce tras la publicación de un comunicado de prensa detallando el nombramiento, el cual se adjunta como Exhibit 99.1. El Consejo aún no ha determinado las asignaciones específicas a comités para la General Faulkenberry, lo que indica un enfoque estratégico para aprovechar su experiencia en todas las operaciones de la empresa.
WTTR
Select Water Solutions, Inc. (WTTR) ha celebrado un acuerdo de compra de participaciones societarias para adquirir Pilot Water Solutions LLC, una filial conocida como la “Empresa Objetivo”, de Pilot OFS Holdings LLC, Minerva Infrastructure IA LLC y otras partes por $600 millones. Esta adquisición, denominada la “Adquisición Pilot”, involucra una combinación de $600 millones en efectivo y contraprestación en acciones valorada en aproximadamente $100 millones en acciones comunes Clase A, más un pago contingente de $15 millones vinculado al cumplimiento de hitos operativos. El acuerdo incluye un mecanismo de ajuste de precio si el precio de las acciones de la Compañía disminuye antes del sexto mes de la fecha de cierre, diseñado para proteger a Pilot OFS Holdings LLC. La transacción está sujeta a las condiciones de cierre habituales y a las aprobaciones regulatorias, incluyendo la revisión en virtud de la Ley HSR. Una sociedad matriz de Select Water Solutions, Inc. ha obtenido financiación de deuda para apoyar la adquisición. El Acuerdo de Compra contiene derechos de rescisión para ambas partes, con una comisión de rescisión potencialmente pagadera de $35 millones en ciertos escenarios de incumplimiento. Esta adquisición se alinea con la estrategia de Select Water Solutions de evaluar alternativas estratégicas para su negocio Peak Rentals, que se vendió recientemente por $41.5 millones en efectivo y una nota del vendedor de $35.3 millones. Se espera que esta adquisición se cierre en el cuarto trimestre de 2026.
ATCH
AtlasClear Holdings, Inc. anunció recientemente sus resultados financieros para el año fiscal finalizado el 30 de junio de 2026, según se detalla en un comunicado de prensa ahora archivado como Exhibito 99.1. Este archivo, presentado como un Formulario 8-K Ítem 2.02, proporciona una actualización de los resultados de las operaciones y la situación financiera de la compañía. Si bien los detalles específicos del desempeño financiero se encuentran contenidos en el comunicado de prensa adjunto, este archivo constituye la divulgación formal requerida por la Comisión de Bolsa y Valores. La información presentada tiene como objetivo cumplir con las regulaciones relativas a la presentación de informes de resultados financieros y es una actualización clave para los inversores y las partes interesadas con respecto al desempeño de AtlasClear Holdings, Inc.
SCHL
Scholastic Corporation reportó sus resultados del primer trimestre fiscal que finalizó el 31 de agosto de 2026, reafirmando su guía para todo el año de un crecimiento de ingresos del 2% al 4% y un EBITDA Ajustado de aproximadamente 135 millones a 145 millones de dólares. A pesar de ser un trimestre de estacionalidad baja, la compañía demostró un impulso positivo en todos sus negocios, particularmente en Libros y Entretenimiento para Niños, impulsado por sólidas reservas de Ferias del Libro y la expansión de sus capacidades de contenido. No obstante, el aumento de las presiones presupuestarias afectó las ventas dentro del segmento de Educación, lo que llevó a continuos ajustes en la estructura de costos y esfuerzos de transformación. Los ingresos del trimestre disminuyeron un 4%, hasta los 216.8 millones de dólares, principalmente debido a la reducción de los ingresos por Publicación y Distribución de Libros para Niños y el impacto de las transacciones de venta-arrendamiento. La pérdida operativa ajustada aumentó a 88.7 millones de dólares, reflejando estos factores. De cara al futuro, Scholastic mantiene la confianza en sus prioridades estratégicas y pretende traducir el progreso del año pasado en nuevas ganancias, manteniendo un rango objetivo de EBITDA Ajustado de 135 millones a 145 millones de dólares. La compañía anticipa un flujo de caja libre de aproximadamente 35 millones a 40 millones de dólares y espera continuar devolviendo capital a los accionistas a través de recompra de acciones. La deuda neta se situó en 86.8 millones de dólares, reflejando los ingresos procedentes de las transacciones de venta-arrendamiento, mientras que los gastos de capital y los requerimientos de capital de trabajo resultaron en un uso neto de efectivo de 94.6 millones de dólares.
NXGL
NexGel, Inc. publicó recientemente una nueva presentación de actualización para accionistas titulada “Revisión Estratégica y Reorganización Propuesta de Plataforma” (Exhibito 99.1) con el fin de proporcionar una visión general de la dirección estratégica de la compañía. Este documento describe los planes de la empresa para una potencial reorganización de plataforma. La información detallada en esta presentación se está difundiendo a través de la presentación de un Formulario 8-K para garantizar una comunicación oportuna con los accionistas. Esta presentación constituye una actualización formal con respecto a la estrategia en evolución de NexGel y a los cambios operativos previstos. La compañía está buscando activamente un enfoque revisado para su modelo de negocio, según se detalla en la presentación adjunta, y se compromete a mantener informados a los accionistas a lo largo de este proceso.
HURA
TuHURA Biosciences, Inc. ha asegurado una línea de crédito rotatoria con Parkview Holdings One LLC, formalizada a través de un Contrato de Préstamo fechado el 21 de abril de 2026. Este acuerdo establece una capacidad de endeudamiento de hasta $50 millones, con una fecha de vencimiento fijada para el 21 de abril de 2031. El 21 de septiembre de 2026, la compañía realizó con éxito un desembolso de $650,000 bajo la línea de crédito, con la intención de utilizar estos fondos para operaciones corporativas generales. Una descripción completa y detallada del Contrato de Préstamo está disponible como el Exhibit 4.1, el cual fue presentado simultáneamente con el Formulario 8-K de la compañía el 22 de abril de 2026. Este acuerdo de financiamiento representa un componente clave de la estrategia financiera en curso de TuHURA Biosciences.
PNBK
Patriot National Bancorp, Inc. está celebrando un acuerdo para la venta de acciones de su capital social con derecho a voto y capital social sin derecho a voto, junto con un warrant a cinco años, a diversos compradores. El precio de compra por las acciones comunes con y sin derecho a voto es de $1.15 por acción, y cada comprador también recibirá una acción warrant por cada cinco acciones de capital social con o sin derecho a voto adquiridas. El warrant otorga al titular el derecho a adquirir acciones comunes sin derecho a voto a $1.15 por acción. Los términos clave incluyen una “Fecha Límite” definida que desencadena la rescisión automática si el cierre no se produce, disposiciones para ajustar el precio de ejercicio y el número de acciones, y convenios relativos a la exactitud de las declaraciones y garantías, incluidas aquellas relacionadas con las leyes bancarias, los PCGA y las condiciones económicas. El acuerdo también describe las condiciones para el cierre, tales como la ejecución de los documentos necesarios y la ausencia de efectos adversos materiales. Además, el acuerdo contiene cláusulas que abordan consideraciones antimonopolio, derechos de los accionistas y la ley aplicable, especificando la ley de Nueva York como aplicable. Finalmente, el acuerdo incluye disposiciones para ajustes a los términos del warrant y describe las obligaciones de la Compañía con respecto a la emisión y registro de acciones.
AESI
Atlas Energy Solutions Inc. ha concretado un acuerdo significativo de compra de equipos con Wyoming Machinery Company (WMC) para un proyecto de generación de energía, asegurando una inversión de 340,5 millones de dólares para equipos complementarios de la planta (BoP) programados para su envío entre junio de 2027 y diciembre de 2027. El acuerdo, formalizado el 18 de septiembre de 2026, incluye pagos a plazos que suman aproximadamente 340,5 millones de dólares, con una retención del 10% hasta que WMC cumpla con sus obligaciones. La transacción se ve reforzada por un acuerdo de reembolso de costos con un laboratorio de inteligencia artificial de vanguardia, lo que consolida la viabilidad del proyecto. Además, Atlas Energy Solutions ha celebrado un acuerdo de compra separado por valor de 273,0 millones de dólares con WMC para aproximadamente 328 megavatios de equipos generadores y servicios asociados, con una entrega prevista entre abril de 2027 y febrero de 2028. Este acuerdo cumple efectivamente una parte de un acuerdo marco previamente establecido entre la filial de Atlas Energy Solutions, ProjectCo, y Caterpillar Inc., agilizando el proceso de adquisición y posicionando a la empresa para futuros proyectos de generación de energía.
IAN Financial Vision es una plataforma de investigación financiera nativa de IA que combina grafos de conocimiento propietarios, modelos de valoración cuantitativa y grandes modelos de lenguaje (LLM) para generar investigaciones de inversión puntual (point-in-time). Todos los informes se producen mediante un flujo de trabajo de investigación estructurado y se someten a una revisión humana antes de su publicación.