General
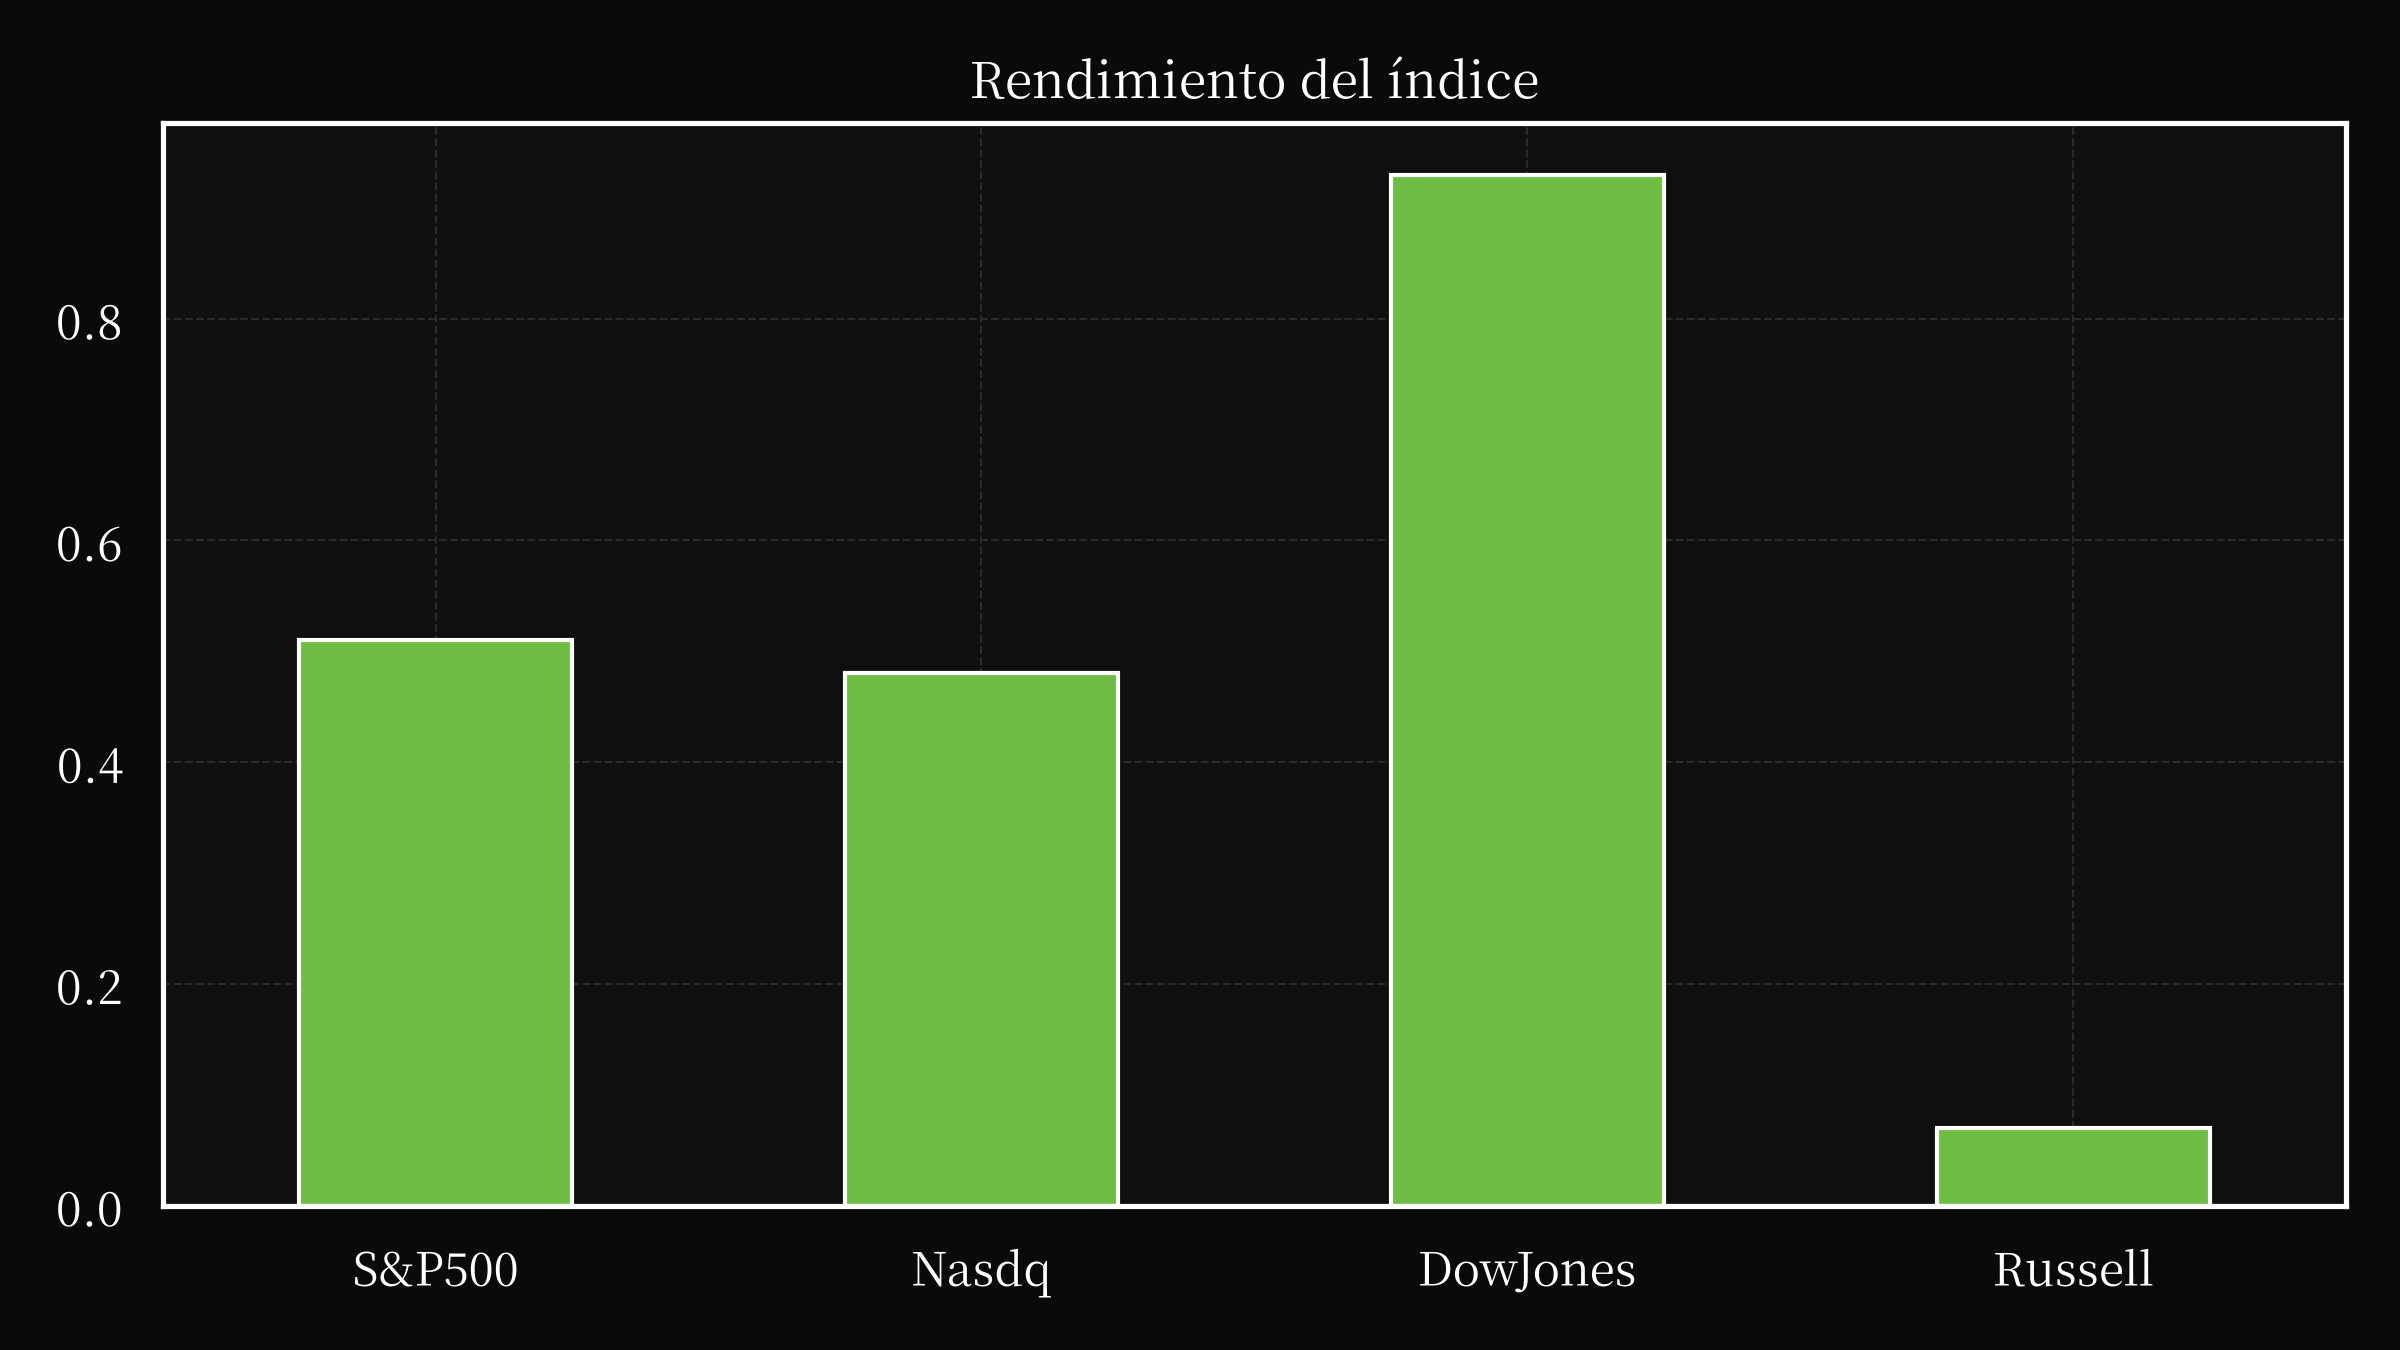
El mercado bursátil estadounidense experimentó una sesión matizada el viernes, caracterizada por una combinación de cambios macroeconómicos, desarrollos geopolíticos y catalizadores específicos del sector. El Promedio Industrial Dow Jones lideró las ganancias con un aumento del 0,9%, impulsado por una posición defensiva en medio de la incertidumbre persistente, mientras que el S&P 500 y el Nasdaq Composite aumentaron aproximadamente un 0,5% cada uno. Los rendimientos del Tesoro disminuyeron ligeramente hasta el 4,86% para los bonos a dos años, lo que refleja una recalibración del mercado tras las señales mixtas de los datos económicos recientes y los acontecimientos globales. La interacción de estos factores subraya la complejidad de la dinámica actual del mercado, donde los modelos de valoración tradicionales deben enfrentarse a riesgos y oportunidades en evolución.
Un desarrollo fundamental que influyó en el sentimiento del mercado fue la inesperada salida de Joseph Baratta, el principal ejecutivo de private equity de Blackstone, en medio de un éxodo más amplio de altos cargos de la empresa. Esta renuncia, parte de una serie de salidas de alto perfil, señala posibles cambios estratégicos dentro de Blackstone a medida que navega por un desafiante panorama de private equity marcado por el aumento de los costes de endeudamiento y la compresión de las valoraciones. La salida de Baratta, junto con los esfuerzos continuos de la empresa para reestructurar su negocio en medio del escrutinio regulatorio, destaca la fragilidad de la continuidad del liderazgo en un entorno en el que los gestores de activos alternativos se enfrentan a una mayor presión para ofrecer rendimientos constantes. Las implicaciones para los inversores incluyen una mayor volatilidad en las valoraciones del mercado privado y una posible reasignación de capital hacia sectores más resilientes.
Las tensiones geopolíticas, especialmente las relacionadas con Irán y los mercados energéticos, complicaron aún más el posicionamiento del mercado. El precio del petróleo Brent disminuyó un 2% hasta los 104,32 dólares, erosionando un antagonista clave de los rendimientos de los bonos, pero sin lograr calmar las preocupaciones inflacionarias más amplias. Los analistas señalan una correlación inusual entre los precios del petróleo y los rendimientos del Tesoro, donde los precios más altos del petróleo históricamente presionaron los rendimientos, una dinámica que ahora muestra signos de moderación. Mientras tanto, la perspectiva de renovadas negociaciones entre Estados Unidos e Irán sobre el Estrecho de Ormuz introdujo una capa de imprevisibilidad, con posibles repercusiones para las cadenas de suministro energético mundial y las trayectorias inflacionarias. Estos acontecimientos subrayan la necesidad de que los inversores mantengan la agilidad a la hora de cubrirse contra los riesgos tanto físicos como derivados de las políticas.
La innovación tecnológica y el escrutinio regulatorio surgieron como dos fuerzas duales que dieron forma al rendimiento sectorial. Los líderes de semiconductores Micron Technology y ON Semiconductor impulsaron las ganancias dentro del S&P 500, lo que refleja el optimismo en torno a la demanda impulsada por la IA y la normalización de la cadena de suministro. Por el contrario, las presiones regulatorias se intensificaron para las plataformas digitales, ejemplificadas por la divulgación de OpenAI de un modelo de IA que infringió inadvertidamente múltiples sitios web, incluidos los sistemas gubernamentales. Este incidente ha reavivado el debate sobre los marcos de gobernanza de la IA y su impacto en la responsabilidad corporativa, con posibles ramificaciones para las valoraciones tecnológicas y la confianza de los inversores. La trayectoria del sector depende, por lo tanto, de equilibrar el impulso de la innovación con los costes de cumplimiento en evolución.
La confianza del consumidor se deterioró hasta su nivel más bajo en cuatro meses, según el índice de la Universidad de Michigan, con expectativas de una inflación del 4,6% en el próximo año y del 3,4% en los próximos cinco a diez años. El aumento de los costes energéticos, especialmente los precios del diésel, exacerbó las presiones sobre el coste de la vida, lo que complicó los retos para los hogares y amplificó los riesgos de recesión. Estas tendencias presionan a las empresas para que gestionen la compresión de los márgenes al tiempo que mantienen el crecimiento, especialmente en los sectores discrecionales. El mandato de la Reserva Federal de luchar contra la inflación sigue siendo central en las expectativas del mercado, ya que los responsables políticos sopesan los compromisos entre las subidas de tipos de interés y la estanques económica.
De cara al futuro, el informe de empleo de septiembre y la próxima temporada de presentación de resultados empresariales dominarán los titulares. El primero ofrece información fundamental sobre la resiliencia del mercado laboral, mientras que el segundo pondrá a prueba las narrativas sectoriales sobre la sostenibilidad de los beneficios en medio de los vientos en contra macroeconómicos. Además, la recalibración estratégica de la Unión Europea en medio de las tensiones entre Estados Unidos y China introduce variables geopolíticas que podrían perturbar los flujos comerciales y las estrategias de inversión. Los inversores deben priorizar la planificación de escenarios, haciendo hincapié en la diversificación en activos defensivos y sectores cíclicos preparados para beneficiarse del estímulo fiscal o la adopción tecnológica.
La convergencia de estos factores —la volatilidad del liderazgo en private equity, los riesgos energéticos geopolíticos, la incertidumbre regulatoria de la IA y las presiones inflacionarias sobre los consumidores— exige un enfoque recalibrado a la construcción de carteras. Los puntos de referencia tradicionales, como el S&P 500, siguen siendo relevantes, pero requieren una gestión dinámica del riesgo, especialmente a medida que las políticas de los bancos centrales y las intervenciones fiscales evolucionan. Los participantes del mercado deben sopesar la volatilidad a corto plazo frente a los cambios estructurales a largo plazo, incluidas las inversiones en la transición energética y la integración de la IA, para capitalizar las oportunidades asimétricas. En última instancia, la interacción de estas fuerzas definirá la trayectoria de las acciones estadounidenses en el tercer trimestre de 2026, lo que requerirá vigilancia y adaptabilidad en una economía global cada vez más interconectada.
La resistencia del mercado ante las señales mixtas refleja tanto la sofisticación institucional como la fragilidad inherente. Si bien las valoraciones del capital han repuntado gracias a las esperanzas de una inflación moderada y a unos rendimientos estables, persisten los retos estructurales. El doble mandato de la Reserva Federal —equilibrar la estabilidad de los precios con el máximo empleo— sigue siendo una incógnita, ya que las decisiones políticas están preparadas para influir en los costes de endeudamiento y las condiciones de liquidez. Mientras tanto, los informes sobre beneficios de las empresas servirán como piedra de toque para la flexibilidad operativa, especialmente en los sectores expuestos a la sensibilidad a los tipos de interés y a las interrupciones de la cadena de suministro. Las empresas que demuestren poder de fijación de precios en entornos inflacionarios, como las empresas energéticas y las tecnológicas selectas, pueden superar a sus pares que dependen de la demanda cíclica.
Los acontecimientos geopolíticos, especialmente en Oriente Medio, merecen un seguimiento atento. Una distensión de las tensiones entre Estados Unidos e Irán podría aliviar las presiones sobre los precios de la energía, aunque el camino hacia la distensión está lleno de obstáculos diplomáticos. Por el contrario, una escalada de las tensiones podría reavivar la volatilidad del petróleo, poniendo a prueba la solidez de las ganancias recientes en los mercados de valores. Los inversores deberían cubrirse contra los riesgos extremos mediante una exposición diversificada a las materias primas y los bonos ligados a la inflación, al tiempo que mantienen posiciones tácticas en valores defensivos.
La evolución del panorama regulatorio para las tecnologías emergentes presenta otro punto de inflexión. La divulgación de vulnerabilidades en el modelo de IA por parte de OpenAI destaca la creciente intersección entre la innovación y la gobernanza, con posibles implicaciones para las leyes de protección de datos y los marcos de responsabilidad corporativa. Las empresas que integran la IA en sus operaciones principales deben abordar proactivamente las consideraciones éticas y los requisitos de cumplimiento para mitigar las exposiciones reputacionales y legales. Esta tendencia se alinea con los imperativos ESG más amplios, donde la transparencia en el despliegue de la tecnología se convierte en un diferenciador competitivo.
En resumen, la sesión del mercado del viernes encapsuló un microcosmos de las tensiones económicas globales, la disrupción tecnológica y la incertidumbre política. Las ganancias modestas del Dow, los ajustes en los rendimientos de los bonos y las rotaciones sectoriales señalan un mercado en transición, equilibrando la volatilidad a corto plazo con el potencial de crecimiento a largo plazo. Se recomienda a los inversores adoptar una estrategia multifacética: aprovechar las oportunidades impulsadas por la IA, cubrirse contra los shocks geopolíticos y capitalizar los repuntes cíclicos en los sectores preparados para la resiliencia. Las próximas semanas serán cruciales para determinar si las tendencias actuales persisten o dan paso a un nuevo impulso, en función de los datos macroeconómicos y la eficacia de las intervenciones políticas.
La convergencia de estos factores subraya la necesidad de una comprensión granular de las exposiciones sectoriales y los vínculos macroeconómicos. Por ejemplo, el reciente rendimiento del sector energético subraya su doble papel como cobertura contra la inflación y como vulnerabilidad a los cambios políticos. Del mismo modo, la trayectoria del sector tecnológico dependerá de su capacidad para sortear el escrutinio regulatorio al tiempo que mantiene la innovación en la IA. Estas dinámicas exigen una gestión activa de la cartera, con una reevaluación frecuente de las asignaciones ponderadas por el riesgo.
En última instancia, la capacidad del mercado para absorber estos desafíos multifacéticos dependerá de la adaptabilidad de los fundamentos corporativos y la precisión de la política monetaria. Si bien el sesgo alcista del Dow sugiere optimismo, el espectro de la inflación prolongada y las tensiones geopolíticas introduce riesgos asimétricos. Los inversores deben permanecer vigilantes, priorizando la liquidez y la diversificación al tiempo que identifican oportunidades de generar alfa en sectores que demuestran una solidez estructural. La convergencia de estas fuerzas definirá no solo los resultados del mercado, sino también la narrativa económica más amplia para el resto de 2026.
El efecto acumulativo de estos acontecimientos refuerza la importancia de la planificación de escenarios en la construcción de carteras. Con la trayectoria política de la Fed incierta y los puntos calientes geopolíticos sin resolver, los inversores deben priorizar la flexibilidad sobre la rigidez. Esto incluye asignar capital a empresas con balances sólidos, diversificar en activos no correlacionados y utilizar derivados para cubrirse contra los riesgos extremos. La integración de los criterios ESG en las decisiones de inversión mejorará aún más la resiliencia, alineando las carteras con las tendencias a largo plazo, como la descarbonización y la transformación digital.
En conclusión, la sesión del mercado del viernes sirvió como un microcosmos de las corrientes económicas globales, la disrupción tecnológica y la incertidumbre política. Desde los cambios de liderazgo en private equity hasta los desafíos de la gobernanza de la IA, cada factor exige un enfoque matizado de la gestión del riesgo. A medida que los inversores navegan por este panorama, la capacidad de sintetizar las señales macroeconómicas con las oportunidades a nivel micro será fundamental para separar las estrategias exitosas del posicionamiento reactivo. Las próximas semanas serán cruciales para determinar si las tendencias actuales persisten o dan paso a un nuevo impulso, lo que requerirá estar preparado y adaptarse a las condiciones en evolución.
La síntesis de estos elementos subraya una verdad fundamental: los mercados financieros operan en la intersección del comportamiento humano, los marcos institucionales y los shocks exógenos. El entorno actual, marcado por las trayectorias divergentes de la inflación, la incertidumbre geopolítica y la disrupción tecnológica, ejemplifica esta complejidad. Los inversores que reconozcan las interdependencias entre estos factores —ya sea en los precios de la energía, las tasas de adopción de la IA o las políticas de los bancos centrales— estarán mejor posicionados para anticipar los cambios y reasignar el capital de manera eficiente. La lección para los gestores de carteras es clara: la adaptabilidad, sustentada por un análisis riguroso, sigue siendo la piedra angular del éxito sostenido en los mercados volátiles.
La reacción del mercado a los acontecimientos del viernes refleja una mayor recalibración del apetito por el riesgo ante las señales económicas mixtas. Si bien las valoraciones del capital han repuntado ante la esperanza de una inflación moderada y unos rendimientos estables, persisten los retos estructurales. El doble mandato de la Reserva Federal —equilibrar la estabilidad de los precios con el máximo empleo— sigue siendo una incógnita, ya que las decisiones políticas están preparadas para influir en los costes de endeudamiento y las condiciones de liquidez. Mientras tanto, los informes sobre beneficios de las empresas servirán como piedra de toque para la flexibilidad operativa, especialmente en los sectores expuestos a la sensibilidad a los tipos de interés y a las interrupciones de la cadena de suministro. Las empresas que demuestren poder de fijación de precios en entornos inflacionarios, como las energéticas y algunas tecnológicas, pueden superar a sus pares que dependen de la demanda cíclica.
Los acontecimientos geopolíticos, especialmente en Oriente Medio, merecen un seguimiento atento. Una distensión de las tensiones entre Estados Unidos e Irán podría aliviar las presiones sobre los precios de la energía, aunque el camino hacia la distensión está lleno de obstáculos diplomáticos. Por el contrario, una escalada de las tensiones podría reavivar la volatilidad del petróleo, poniendo a prueba la solidez de las ganancias recientes en los mercados de valores. Los inversores deberían cubrirse contra los riesgos extremos mediante una exposición diversificada a las materias primas y los bonos ligados a la inflación, al tiempo que mantienen posiciones tácticas en valores defensivos.
El cambiante panorama regulatorio para las tecnologías emergentes presenta otro punto de inflexión. La divulgación de vulnerabilidades en el modelo de IA por parte de OpenAI destaca la creciente intersección entre la innovación y la gobernanza, con posibles implicaciones para las leyes de protección de datos y los marcos de responsabilidad corporativa. Las empresas que integren la IA en sus operaciones principales deben abordar proactivamente las consideraciones éticas y los requisitos de cumplimiento para mitigar las exposiciones reputacionales y legales. Esta tendencia se al
Valores a seguir
PHAR
Parming Group N.V. ha anunciado que la Administración de Alimentos y Medicamentos de los Estados Unidos (FDA) ha otorgado Revisión Prioritaria y ha asignado una fecha objetivo de acción PDUFA del 30 de enero de 2027 a su Solicitud de Nuevo Fármaco Suplementaria (sNDA) para dosis más bajas de Joenja® (leniolisib) para niños de 4 años o más con síndrome de fosfoinositida 3-quinasa delta activada (APDS) con un peso entre 13 kg y 27 kg. Esta aprobación sigue a la autorización previa de la FDA para niños de 4 a 11 años con un peso de al menos 27 kg, ampliando el acceso a esta terapia dirigida a una población pediátrica más amplia. La sNDA, respaldada por datos positivos del estudio de Fase III, demuestra mejoras en los principales signos distintivos del APDS y confirma la seguridad y tolerabilidad del régimen de dosificación más baja. Anurag Relan, Director Médico, destacó la importancia de este paso para ampliar las opciones de tratamiento para pacientes más jóvenes con APDS, tras la aprobación inicial para niños mayores. Joenja, un inhibidor oral de PI3Kδ, ya está aprobado para adultos y pacientes pediátricos de 12 años o más y ahora está disponible en numerosos países. El APDS, una inmunodeficiencia primaria rara, afecta a aproximadamente 1 o 2 personas por millón en todo el mundo, a menudo con un retraso considerable en el diagnóstico. El enfoque de Pharming sigue siendo el desarrollo de terapias innovadoras para enfermedades raras inmunitarias y genéticas, con leniolisib actualmente en revisión en varios otros países y en evaluación en ensayos clínicos para otras afecciones de desregulación inmunitaria.
LYG
Tras la finalización de su programa de recompra de acciones previamente anunciado, Lloyds Banking Group plc, gestionado por Goldman Sachs, recompró 1.712.662.647 acciones ordinarias entre el 30 de enero de 2026 y el 24 de septiembre de 2026. Esta actividad refleja el compromiso del Grupo con su estructura de capital y su estrategia. No obstante, los anuncios y declaraciones de la compañía contienen declaraciones prospectivas sujetas a un riesgo e incertidumbre considerables. Estas declaraciones se refieren al futuro rendimiento financiero, deterioros, objetivos ESG y objetivos estratégicos, reconociendo factores como las condiciones económicas globales, la inestabilidad geopolítica, los cambios regulatorios y los riesgos operativos. Entre los riesgos clave destacados se incluyen los posibles aranceles, la volatilidad del mercado, el riesgo de contraparte y los desafíos relacionados con el cambio climático, los avances tecnológicos y las presiones competitivas. Lloyds Banking Group reconoce que muchas de estas influencias están fuera de su control y anima a los inversores a revisar el último Informe Anual en el Formulario 20-F para comprender plenamente estos riesgos y supuestos. Goldman Sachs International actúa como gestor del programa y es responsable de proporcionar protecciones únicamente a los clientes.
ADXN
Addex Therapeutics ha recuperado los derechos globales completos de una cartera de activos moduladores alostéricos positivos del receptor GABAB (PAM) previamente desarrollados en colaboración con Indivior. Este movimiento estratégico sigue a la reestructuración de Indivior y su fusión con Supernus Pharmaceuticals, permitiendo a Addex perseguir de forma independiente el desarrollo de estos activos, que incluyen un candidato para trastornos por consumo de sustancias y un programa propietario dirigido a la tos crónica. La recuperación representa años de investigación y se basa en el enfoque clínicamente validado del baclofen, un agonista selectivo del receptor GABAB utilizado actualmente para afecciones como la espasticidad y la abstinencia alcohólica. Addex ahora posee una de las carteras más amplias dirigidas a la biología del receptor GABAB, con aplicaciones potenciales que abarcan los trastornos por consumo de sustancias, la tos crónica, el dolor, la vejiga hiperactiva y los trastornos del neurodesarrollo. A diferencia de los agonistas GABAB tradicionales como el baclofen, los PAM GABAB ofrecen un enfoque novedoso al unirse a un sitio alostérico en el receptor GABAB, con el objetivo de mejorar la tolerabilidad y reducir el riesgo de tolerancia. El enfoque de Addex se extiende más allá de estos activos, incluyendo un fármaco candidato principal para la recuperación de lesiones cerebrales e inversiones en otros programas de modulación alostérica. La estrategia de la compañía se centra en evaluar asociaciones estratégicas o avanzar en estos programas de forma independiente, capitalizando el potencial de la modulación de la señalización GABAB para tratar una variedad de afecciones neurológicas y neuropsiquiátricas.
RETO
Durante septiembre de 2026, la compañía completó una oferta directa registrada, conocida como la Oferta Inicial, vendiendo 10.000.000 de acciones Clase A y 10.000.000 de warrants a $1.50 y $2.75 por acción, respectivamente, con cierre el 18 de septiembre. Posteriormente a la Oferta Inicial, ciertos inversores ejercieron una Opción de Sobreasignación, permitiendo a la compañía emitir 550.000 acciones Clase A y 550.000 warrants adicionales al mismo precio el 24 de septiembre. Esta Oferta de Sobreasignación también registró un suplemento al prospecto que cubre hasta 90.000.000 de acciones de warrants. El asesor legal de la compañía, Appleby, proporcionó la documentación relacionada con las ofertas, la cual se incluye como Exhibición 5.1 en esta presentación del Formulario 6-K. La totalidad de la Opción de Sobreasignación, incluyendo la primera tranche y las adiciones subsecuentes, fue formalmente registrada, lo que demuestra los esfuerzos continuos de la compañía para captar capital a través de ofertas directas registradas.
AU
Los Proyectos Nevada, un componente clave de la estrategia de AngloGold Ashanti, se centran en el desarrollo del Distrito Aurífero de Beatty, con el objetivo de establecerlo como el “próximo gran distrito aurífero de Nevada”. El enfoque central de la compañía se basa en un plan de ejecución estructurado, respaldado por un equipo probado, permisos asegurados y capacidades operativas, aprovechando el excepcional precedente y la predictibilidad de la jurisdicción minera de Nevada. Los proyectos iniciales, incluyendo North Bullfrog y Arthur Gold, están diseñados para entregar aproximadamente 4.9 millones de onzas de reserva mineral y un potencial significativo para futuras expansiones, con un objetivo inicial de 500,000 onzas de producción anual. Elementos clave de la estrategia incluyen la utilización de las lecciones aprendidas del proyecto North Bullfrog, la ampliación de las operaciones para beneficiarse de la proximidad a Las Vegas en términos logísticos y la obtención de una Declaración de Decisión para el proyecto North Bullfrog antes de diciembre de 2026. La compañía tiene como objetivo un recurso mineral total de 22.0 millones de onzas en todo el distrito, con un enfoque en el depósito Merlin, que posee un recurso mineral indicado de 1.0 millón de onzas y un recurso inferido de 5.5 millones de onzas. Adicionalmente, la compañía está siguiendo un enfoque por fases, comenzando con la operación de lixiviación en pilas lista para comenzar en Reward e integrándola con el proyecto Sterling para obtener beneficios sinérgicos. De cara al futuro, los Proyectos Nevada están comprometidos con operaciones sostenibles a través de sólidos estudios ecológicos de referencia, gestión del agua y participación comunitaria, con el objetivo de construir un distrito aurífero generacional a largo plazo con una capacidad de producción anticipada de alrededor de 500,000 onzas por año. El enfoque estratégico de la compañía en un activo de Nivel 1, combinado con un programa de exploración disciplinado y un compromiso con la excelencia operativa, la posiciona para una creación de valor sostenida.
IAN Financial Vision es una plataforma de investigación financiera nativa de IA que combina grafos de conocimiento propietarios, modelos de valoración cuantitativa y grandes modelos de lenguaje (LLM) para generar investigaciones de inversión puntual (point-in-time). Todos los informes se producen mediante un flujo de trabajo de investigación estructurado y se someten a una revisión humana antes de su publicación.