General
El mercado de bonos estadounidense experimentó una trayectoria alcista significativa el lunes, con el rendimiento del Tesoro a 10 años escalando hasta el 5,241%, marcando un máximo de 19 años y acercándose a niveles no vistos desde 2007. Este aumento en los rendimientos refleja una confluencia de factores, incluyendo el aumento de las tensiones geopolíticas en torno a Irán, presiones inflacionarias persistentes y las expectativas de continuas subidas de tipos de interés por parte de la Reserva Federal. El ascenso del rendimiento a 10 años hasta el 5,25% a mediodía subraya la recalibración del mercado hacia un entorno de toma de riesgos, donde los inversores demandan mayores rendimientos para compensar los riesgos sistémicos percibidos. Las maturidades a corto plazo también registraron fuertes aumentos, con el rendimiento a 2 años subiendo en tándem, señalando un empinamiento de la curva de rendimientos que a menudo precede a desaceleraciones económicas o preocupaciones recesivas. El bono del Tesoro a 30 años, por su parte, superó el 5,57%, su nivel más alto desde 2004, mientras que los inversores a largo plazo reevaluaban la sostenibilidad de las políticas fiscales y la determinación de la Fed en la lucha contra la inflación.
El catalizador inmediato del aumento del rendimiento fue el rechazo de un acuerdo propuesto con Irán por el Presidente Donald Trump, lo que exacerbó los temores de interrupciones prolongadas en el suministro de energía. El crudo Brent, ya volátil, cerró a $105,28 por barril, un aumento del 0,9%, a medida que los mercados internalizaban el riesgo de un conflicto más amplio. La restauración parcial de las exportaciones de petróleo por parte de Arabia Saudí a través de un oleoducto crítico, aunque todavía por debajo de la capacidad, proporcionó un alivio marginal pero no logró calmar las preocupaciones sobre la inestabilidad regional. La vulnerabilidad del Mar Rojo a los ataques hutíes complicó aún más la dinámica de la oferta, reforzando el vínculo entre la incertidumbre geopolítica y la volatilidad de los precios de la energía. Estos desarrollos influyeron directamente en los mercados de bonos, ya que los inversores buscaron activos refugio ante los temores de espirales inflacionarias y desaceleración económica.
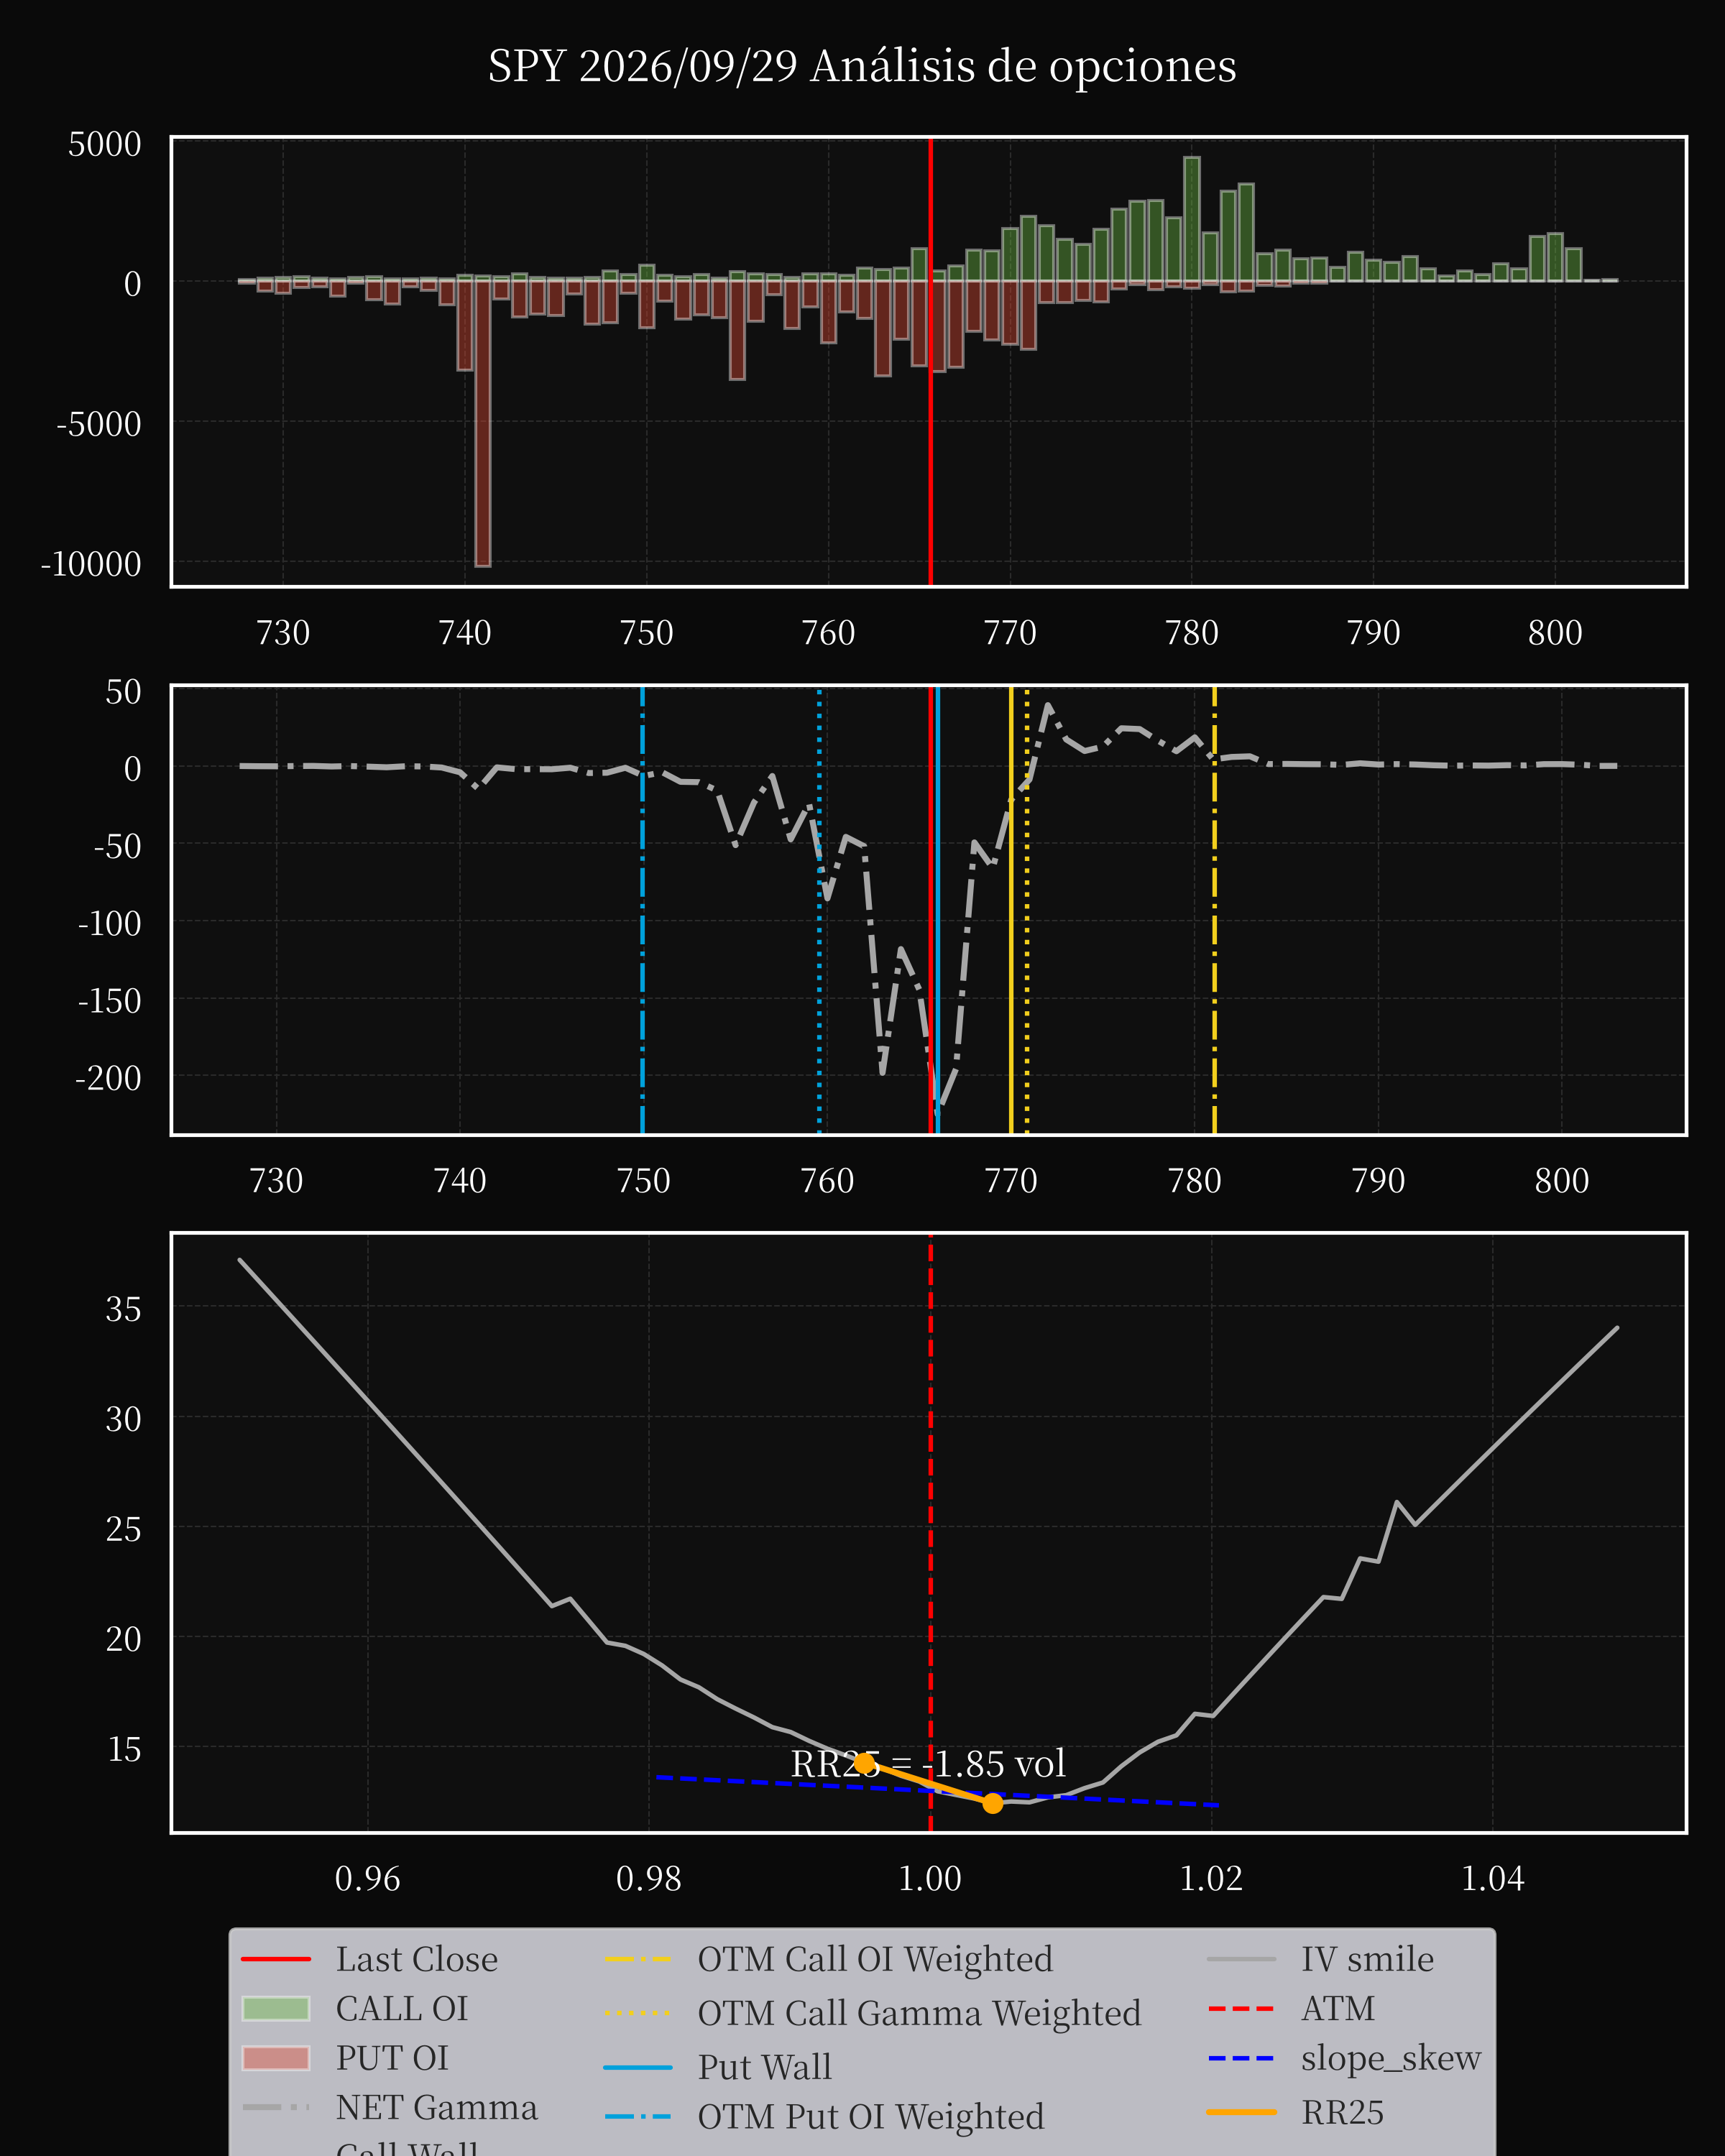
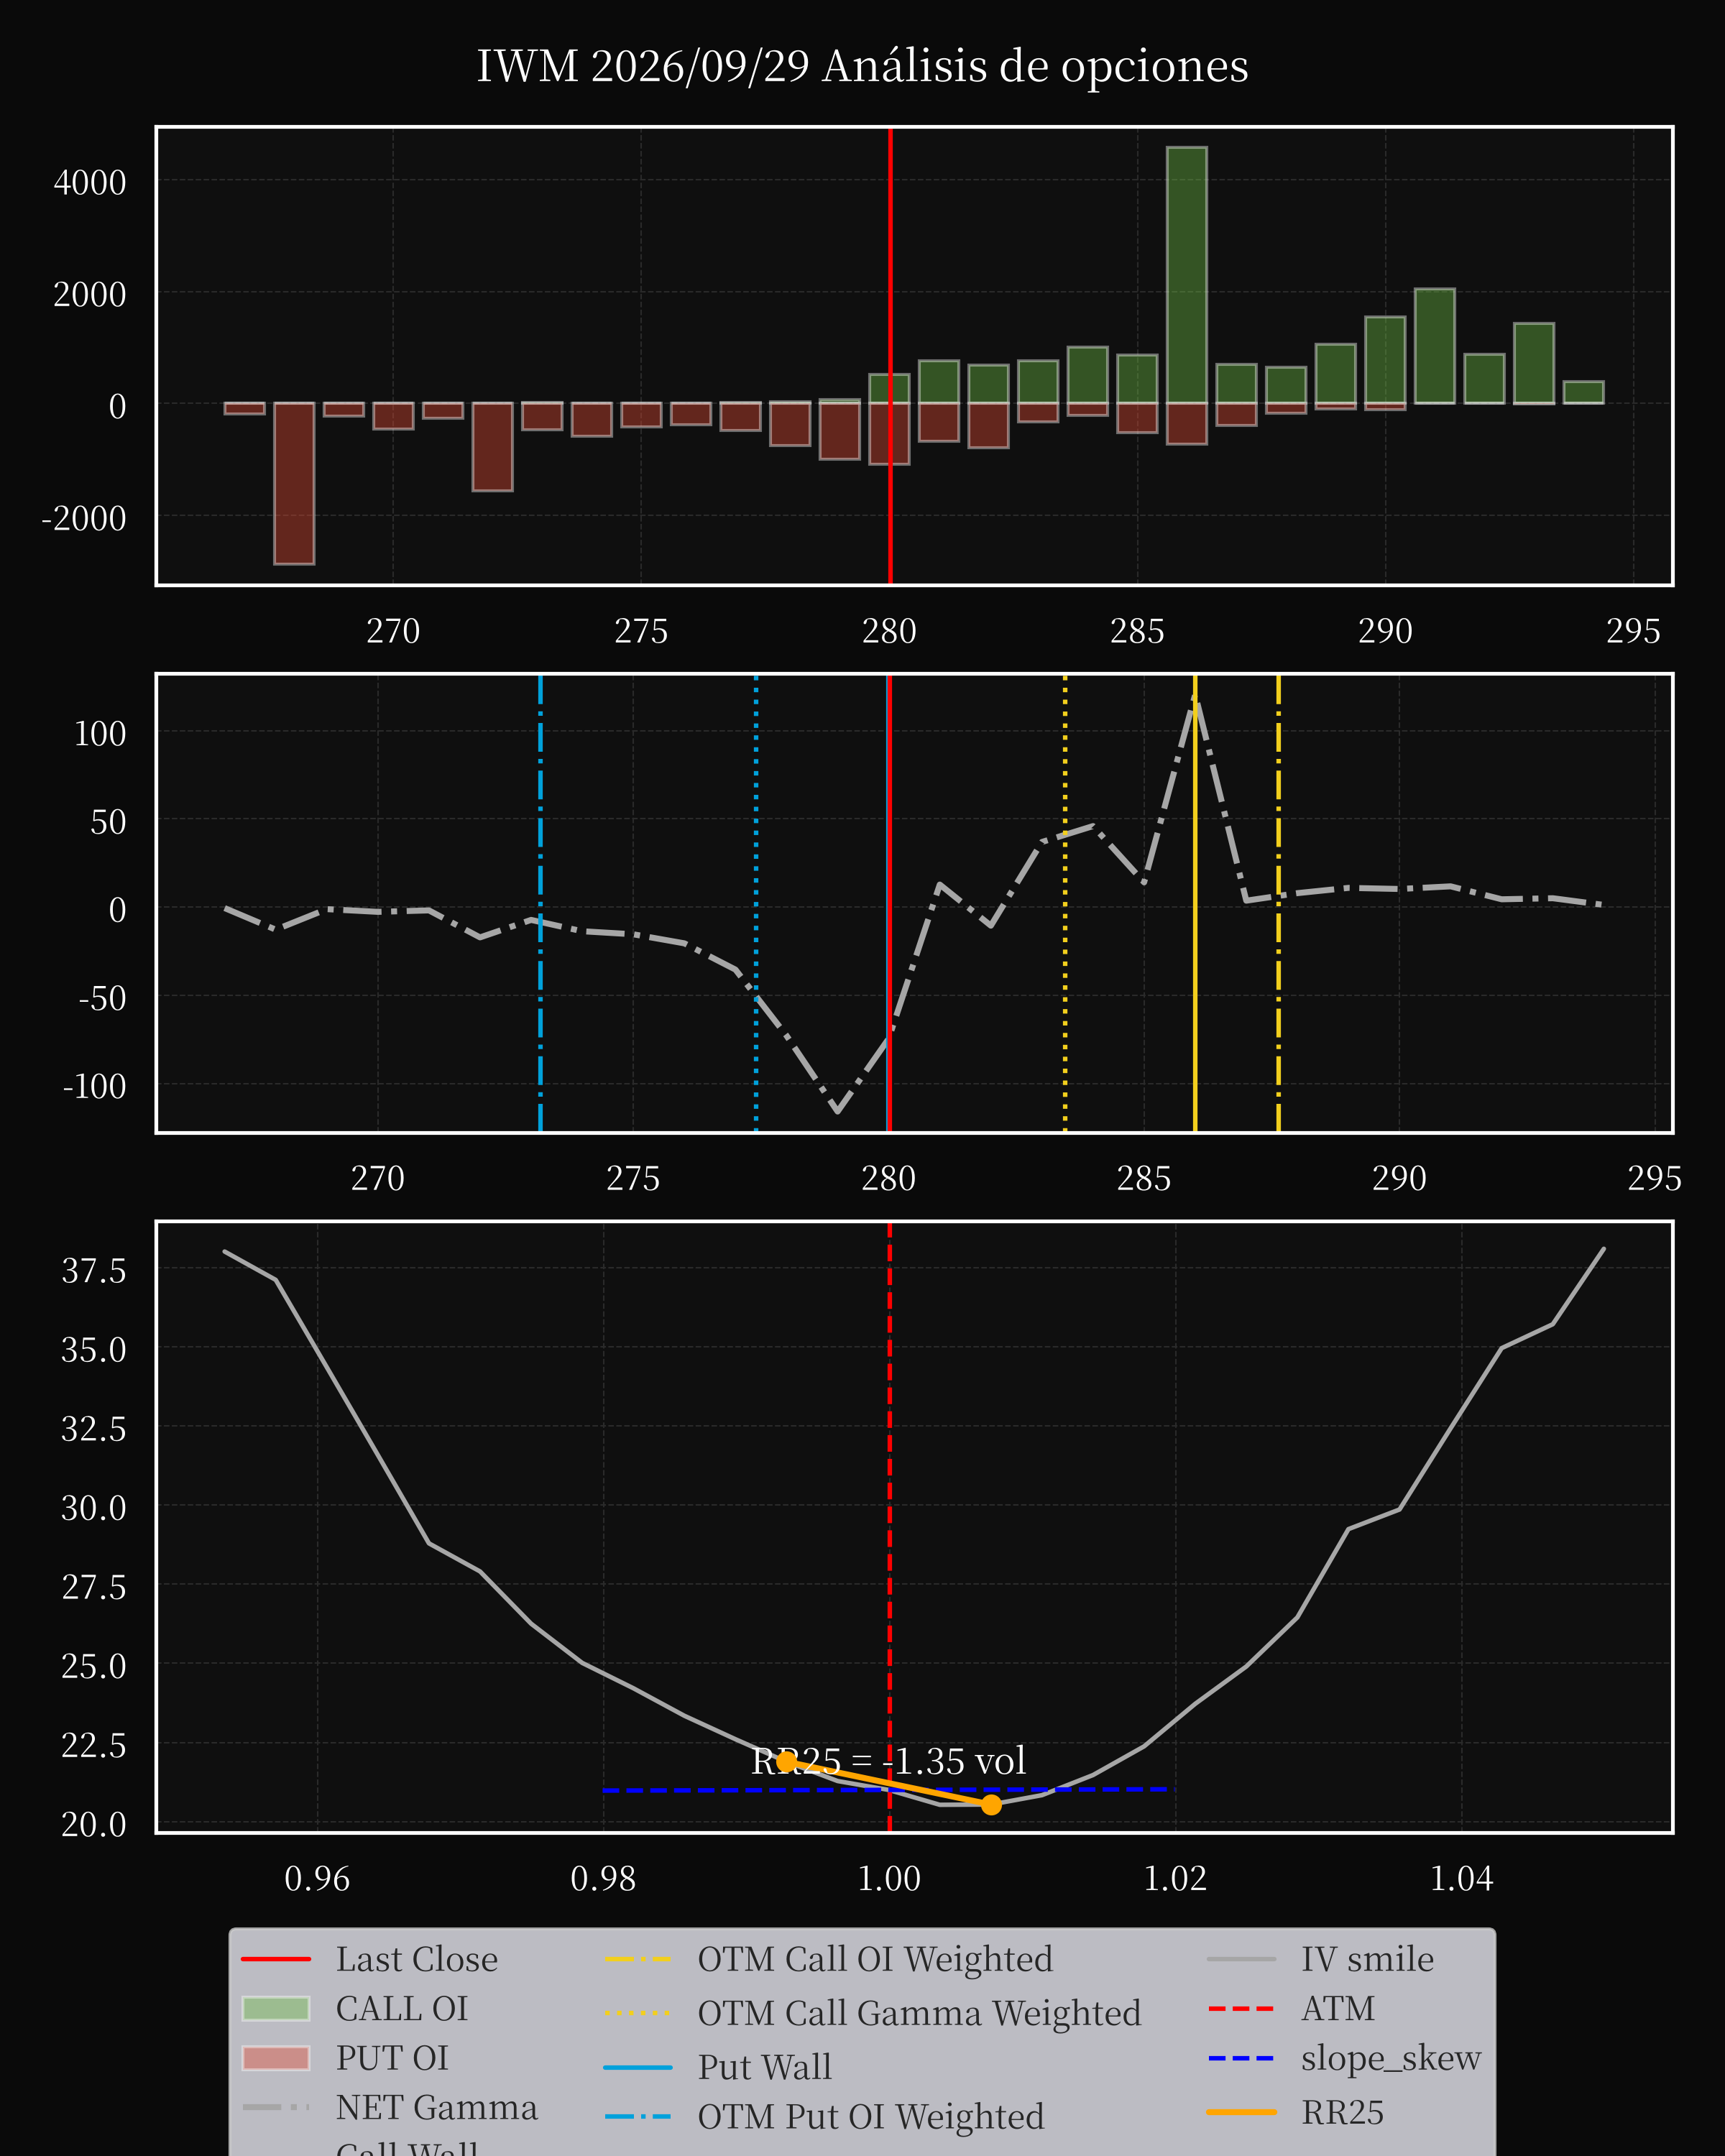
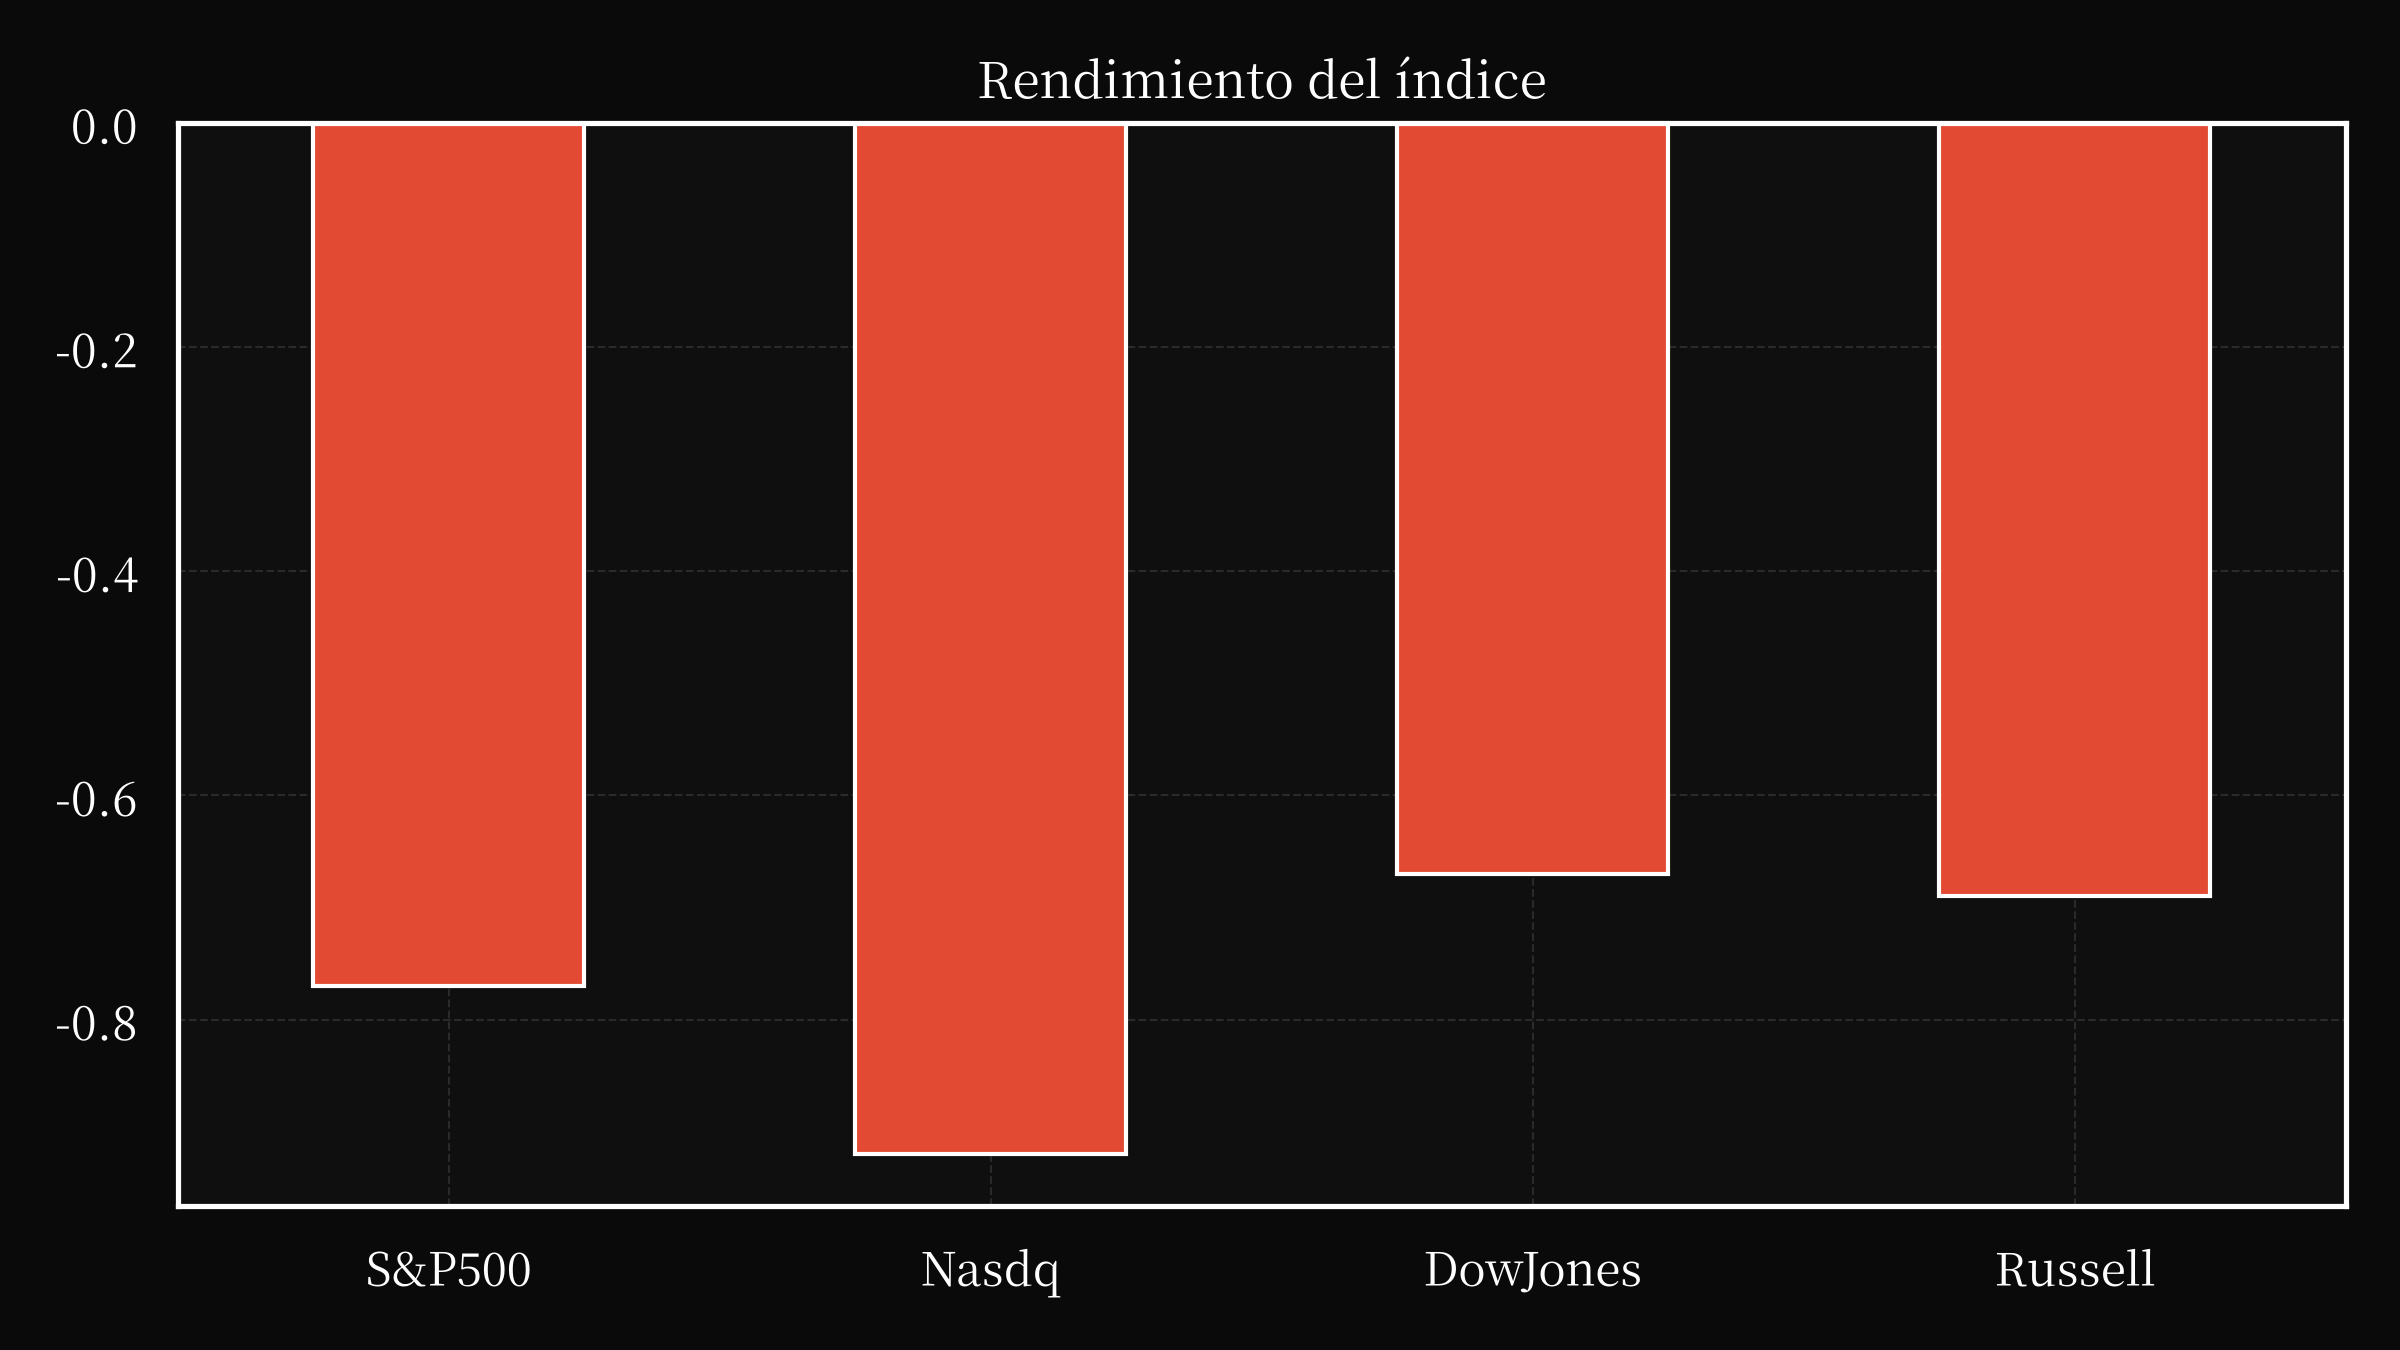
Las acciones enfrentaron un doble revés, tanto de factores macroeconómicos como específicos de la empresa. El Promedio Industrial Dow Jones, el Nasdaq Composite y el S&P 500 registraron pérdidas, siendo el último el que disminuyó un 0,8% a medida que los inversores asimilaban las implicaciones del aumento de los costes de endeudamiento y una posible desaceleración del gasto del consumidor. El bajo rendimiento del S&P 500 se exacerbó por los vientos en contra específicos del sector, notablemente en las industrias tecnológica y de viajes. Las acciones de Boeing cayeron más del 6% tras revelarse un fallo de software en sus aviones 737 MAX, lo que podría retrasar la certificación y erosionar aún más la confianza en la fiabilidad operativa de la empresa. Esto se alinea con las tendencias generales donde los problemas de gobernanza corporativa y el escrutinio regulatorio pesan sobre las valoraciones, particularmente en sectores intensivos en capital.
La trayectoria de la política de la Reserva Federal sigue siendo una variable crítica, con los mercados internalizando continuas subidas de tipos de interés para combatir la inflación. La proximidad del rendimiento a 10 años al umbral del 5,303% –toque por última vez en 2007– destaca el éxito de la Fed en anclar las expectativas de inflación, aunque a costa de una mayor sensibilidad del mercado a las señales de política. Los analistas señalan que el entorno actual de rendimiento refleja un delicado equilibrio entre las presiones inflacionarias y el mandato dual de la Fed de estabilidad de precios y máximo empleo. Los datos recientes sobre los rendimientos del Tesoro sugieren que los inversores son cada vez más escépticos sobre la capacidad de la Fed para mantener una postura acomodaticia, particularmente a medida que los déficits fiscales y el gasto en defensa siguen siendo elevados.
Las acciones corporativas también moldearon la dinámica del mercado, con el programa de recompra de acciones de Nvidia por valor de $235 mil millones impulsando al alza sus acciones a pesar de la debilidad general del mercado. Este movimiento subraya la resiliencia del sector tecnológico impulsado por la IA, ya que las empresas aprovechan las recompras para compensar la volatilidad de los beneficios y señalar confianza en el crecimiento a largo plazo. Por el contrario, empresas como AMD y Micron se enfrentaron a presiones en medio de las preocupaciones sobre los ciclos de demanda de hardware de IA y los cuellos de botella en la cadena de suministro. La divergencia en el rendimiento entre los subsectores tecnológicos destaca la importancia de la diferenciación en una industria en rápida evolución, donde los plazos de innovación y las batallas por la cuota de mercado dictan los resultados de la valoración.
Los riesgos geopolíticos se extendieron más allá de Oriente Medio, influyendo en los mercados de energía y materias primas. El endurecimiento por parte de China de las restricciones de viaje para los profesionales de la IA y su impulso para asegurar tecnologías críticas reflejan una competencia global más amplia por la supremacía tecnológica. Mientras tanto, la estrategia de seguridad energética de Japón, que diversifica las importaciones y reduce la dependencia del petróleo de Oriente Medio, ilustra cómo los actores regionales se adaptan a los choques de la oferta. Estos desarrollos se extienden por los mercados globales, afectando a los precios de las materias primas, las valoraciones de las divisas y los flujos comerciales. La interacción entre las políticas nacionales y las fuerzas del mercado subraya la naturaleza interconectada de los sistemas financieros modernos, donde los eventos localizados pueden desencadenar efectos en cascada en todas las clases de activos.
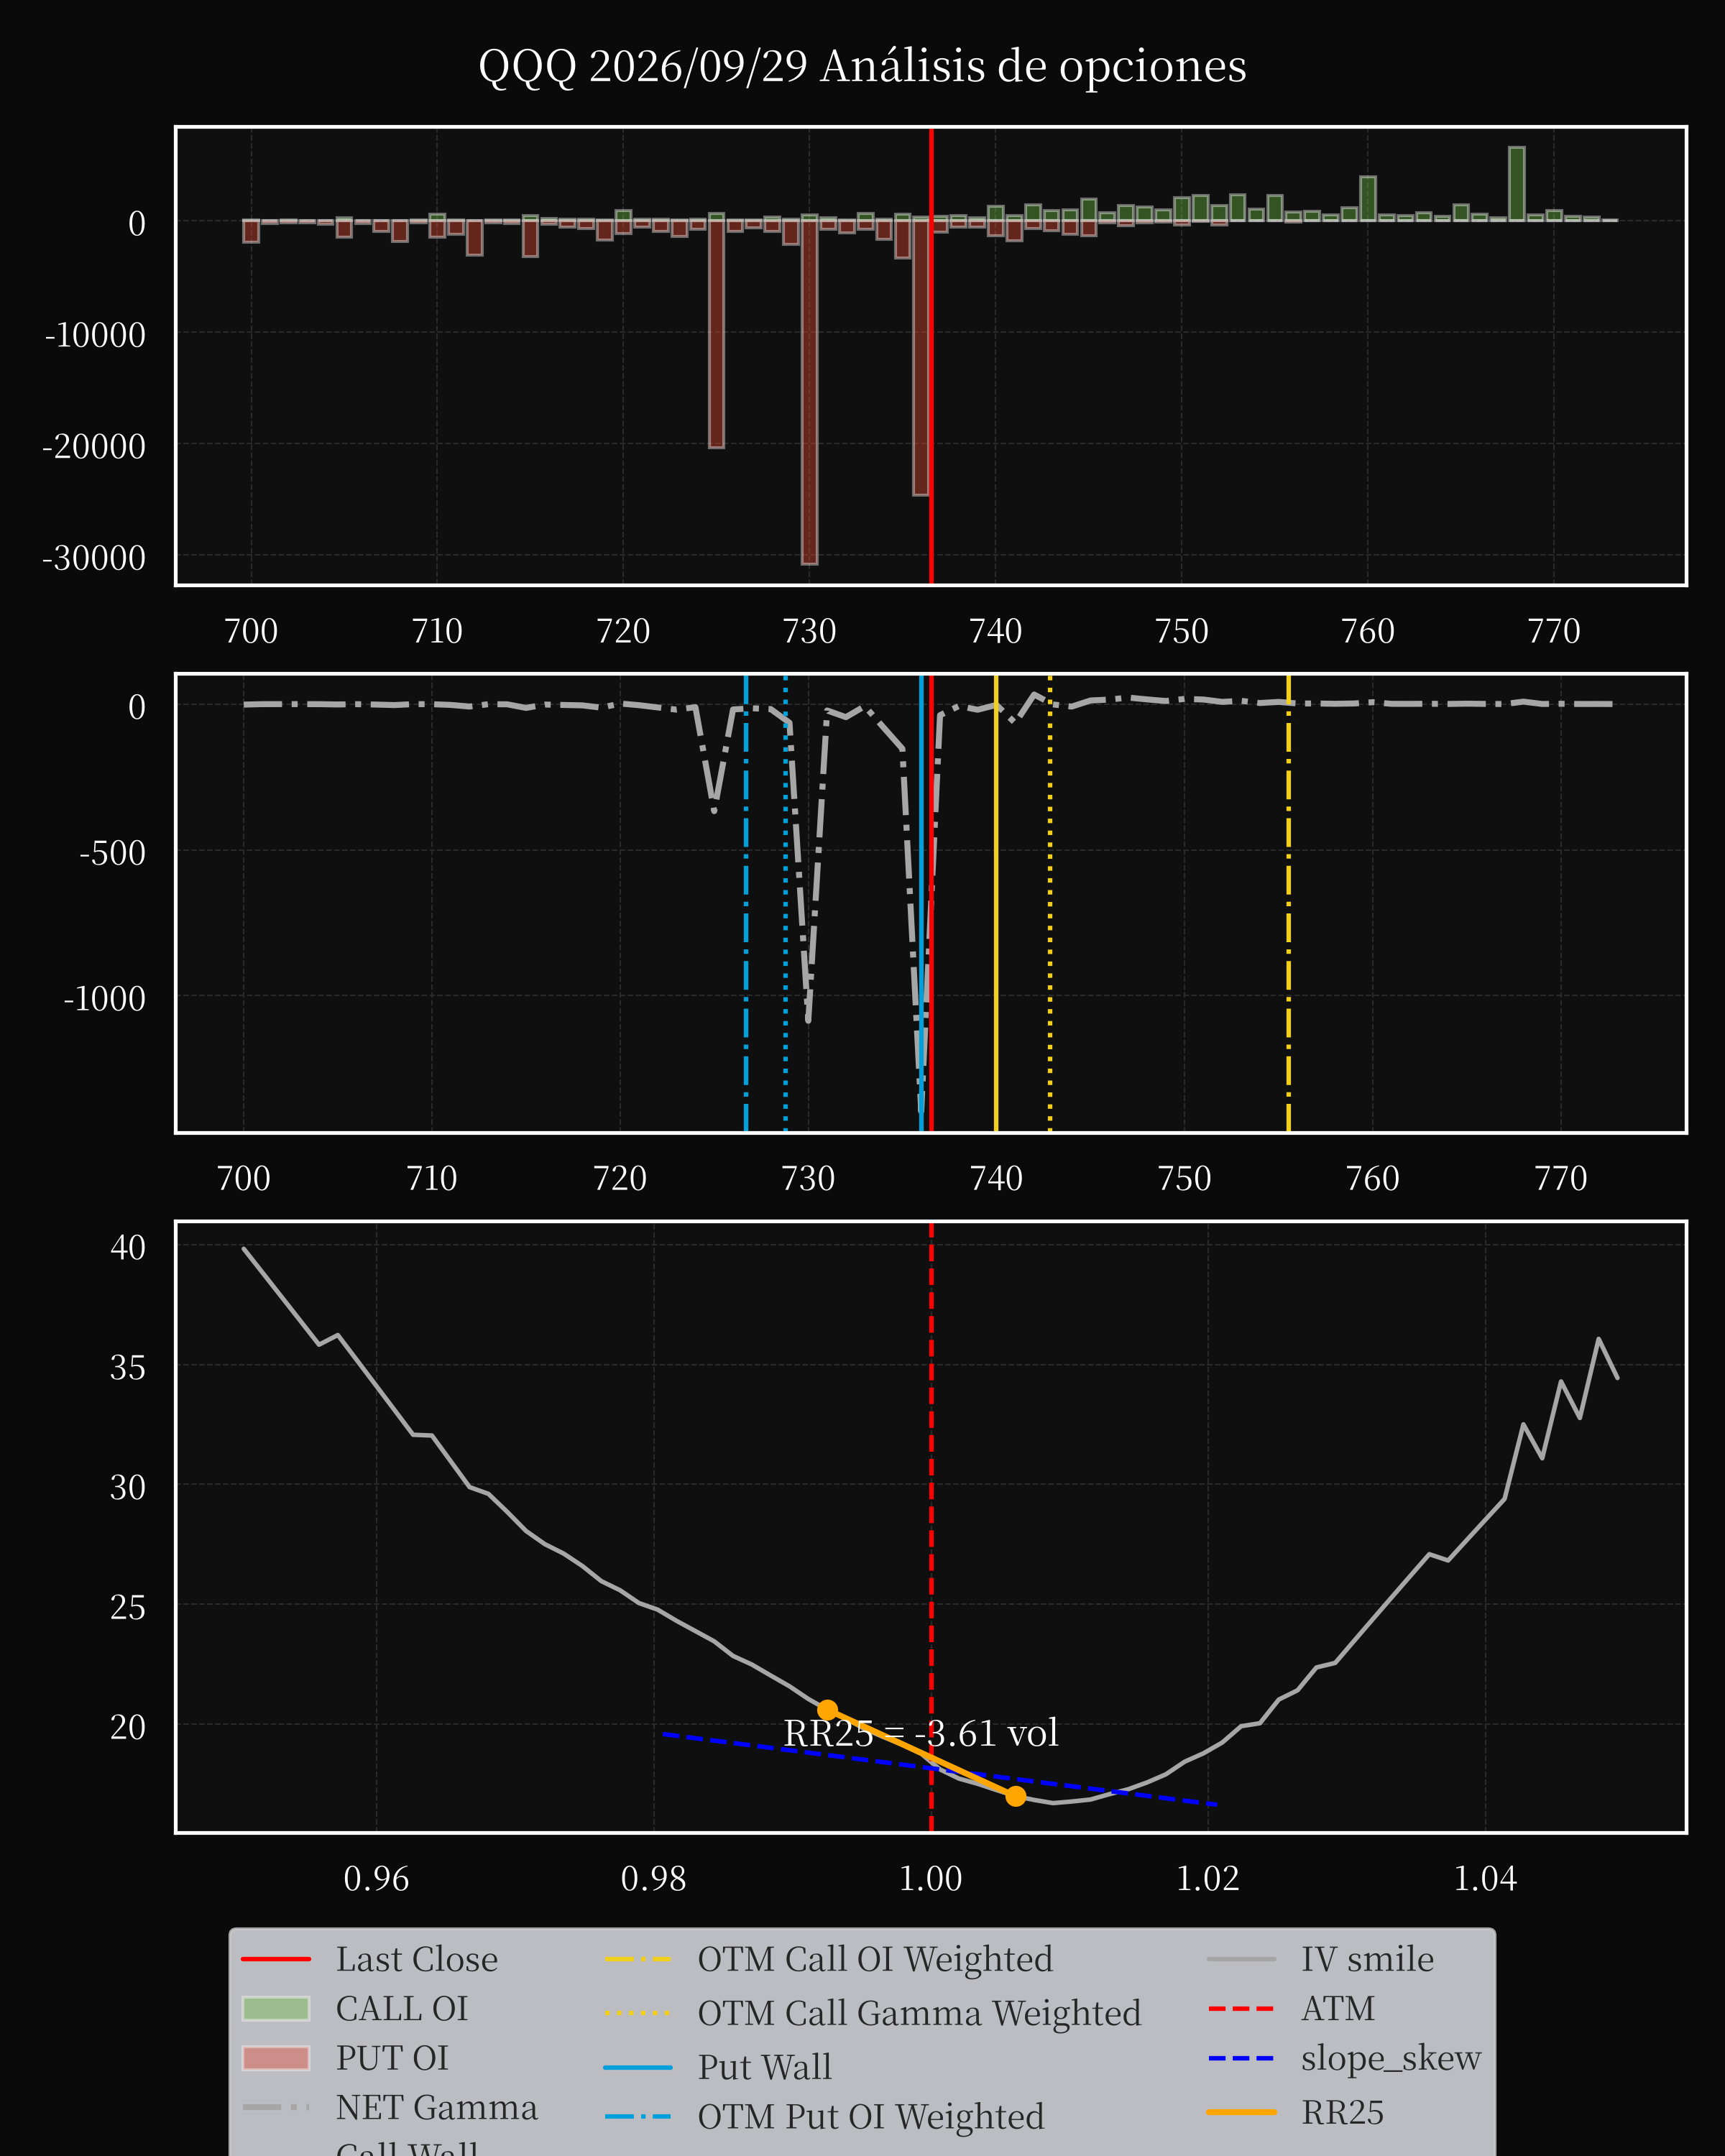
El fuerte aumento del mercado de bonos también expuso las vulnerabilidades en las valoraciones de las acciones, particularmente para las acciones orientadas al crecimiento que dependen de capital barato. A medida que los rendimientos del Tesoro suben, el coste de la deuda para las empresas aumenta, comprimiendo los márgenes y reduciendo el valor presente de los flujos de caja futuros. Esta dinámica afecta de forma desproporcionada a las empresas de alto crecimiento con amplios horizontes de ingresos, como las de los sectores tecnológico y biotecnológico. El bajo rendimiento del S&P 500 en relación con el Nasdaq, a pesar de una exposición similar a la IA y los semiconductores, ilustra aún más la evaluación matizada del mercado del riesgo y el potencial de crecimiento.
Los cambios regulatorios y políticos añadieron otra capa de complejidad. Las restricciones propuestas por el Tesoro de EE. UU. a las estrategias de inversión con conciencia fiscal, que se dirigen a las tácticas de los fondos de cobertura que explotan los resquicios legales, señalan una mayor represión del arbitraje financiero. Estas medidas tienen como objetivo frenar la toma excesiva de riesgos y garantizar un tratamiento fiscal equitativo, aunque también pueden reducir la liquidez en ciertos mercados. El anuncio coincidió con un mayor escrutinio de las prácticas de gobernanza corporativa, como se vio en la crisis de Boeing, reforzando la necesidad de transparencia y responsabilidad en las empresas públicas.
De cara al futuro, la interacción entre la política monetaria, los riesgos geopolíticos y los factores fundamentales de las empresas seguirá siendo central para la dirección del mercado. La capacidad de la Fed para sortear la inflación sin desencadenar una recesión determinará la trayectoria de los tipos de interés, mientras que los acontecimientos geopolíticos en Oriente Medio y Asia seguirán dando forma a los precios de la energía y las materias primas. Para las acciones, el enfoque se desplazará hacia las empresas que puedan mantener la rentabilidad en medio del aumento de los costes y la evolución de las preferencias de los consumidores. El entorno actual exige un enfoque disciplinado, con los inversores dando prioridad a la resiliencia por encima del crecimiento especulativo.
En resumen, el aumento del mercado de bonos estadounidense refleja una compleja red de factores macroeconómicos, geopolíticos y corporativos. Si bien los impulsores inmediatos son claros, las implicaciones a largo plazo dependen de las decisiones políticas, los avances tecnológicos y la resiliencia de las cadenas de suministro globales. Los inversores deben seguir siendo vigilantes, equilibrando la volatilidad a corto plazo con la narrativa económica más amplia. Las próximas semanas pondrán a prueba la capacidad del mercado para absorber los shocks y adaptarse a un panorama en rápida evolución, donde la incertidumbre es la única constante.
Valores a seguir
JEF
Jefferies Financial Group Inc. anunció un sólido tercer trimestre, con ingresos netos récord de $2.22 mil millones y ganancias netas atribuibles a accionistas comunes de $261 millones, impulsados por un desempeño robusto en Banca de Inversión y Valores. El Consejo de Administración declaró un dividendo trimestral en efectivo de $0.40 por acción e incrementó la autorización de recompra de acciones a $250 millones. Cabe destacar que la compañía recompró 1.3 millones de acciones durante el trimestre y un total de 8.3 millones en lo que va del año. A pesar de un mercado más moderado para Renta Fija y los desafíos en Gestión de Activos, los negocios de Banca de Inversión y Valores registraron ingresos netos récord, particularmente en Asesoría y Colocación Privada de Valores, impulsados por una sólida oportunidad de mercado y ganancias de cuota de mercado, especialmente en los sectores de atención médica, industriales y energía. Los ingresos netos de Mercados de Capitales también aumentaron un 11% a $802 millones, impulsados por el crecimiento en las operaciones de valores. De cara al futuro, Jefferies se mantiene optimista sobre su trayectoria, anticipando mayores márgenes operativos y ganancias a medida que se concrete la venta de Tessellis y la liquidación de las inversiones históricas de banca mercantil. La compañía se enfoca en mejorar la consistencia y calidad de las ganancias, lo que se ve aún más reforzado por la alianza estratégica con SMBC, que ha incrementado la participación accionaria de SMBC a aproximadamente el 20%. Esta empresa conjunta con SMBC Nikko, programada para su lanzamiento en enero de 2027, tiene como objetivo escalar un negocio líder de valores al por mayor y mercados de capitales de acciones en Japón, sirviendo como modelo para futuras colaboraciones. El CEO y el Presidente destacaron el continuo impulso y una sólida cartera de pedidos, reforzando la confianza en el desempeño futuro de la compañía.
INBX
INHIBRX es una empresa de biotecnología centrada en el desarrollo de tratamientos biológicos innovadores para condiciones potencialmente mortales, particularmente en oncología. Fundada en 2018, la compañía cuenta con un sólido historial con INBRX-101, su anticuerpo líder dirigido a la proteína específica de osteoblastos (OSOP), que ha sido adquirido por Sanofi, e INBRX-109 (Ozekibart), un agonismo tetravalente de DR5 dirigido al condrosarcoma. Hasta la fecha, más de 175 pacientes han sido tratados con INBRX-109, y más de 20 años de investigación académica respaldan su potencial. Actualmente, INHIBRX está persiguiendo múltiples hitos clave. Los datos de Fase 3 del estudio HexAgon-HN, que evalúa INBRX-106 (un agonista de OX40) en combinación con pembrolizumab para el carcinoma de células escamosas de cabeza y cuello (HNSCC) en primera línea o recurrente/metastásico, demostraron una mejora significativa en la tasa de respuesta objetiva (ORR) en comparación con pembrolizumab solo, con una cORR del 48,3% en el brazo de combinación. La compañía planea reunirse con la FDA para discutir un diseño de ensayo de registro para INBRX-109 en un entorno de ensayo clínico para el cáncer colorrectal. Además, INHIBRX está expandiendo la porción de Fase 2 del estudio HexAgon-HN para incluir a pacientes HPV+, aprovechando la sólida justificación mecánica y el potencial de una vía de aprobación acelerada. La empresa también está explorando oportunidades en el sarcoma de Ewing, con datos preclínicos que indican una actividad antitumoral significativa. Con aproximadamente $219,5 millones en efectivo y un equipo directivo experimentado, INHIBRX está posicionada para capitalizar su enfoque innovador y abordar las necesidades no cubiertas en oncología, apuntando a oportunidades de éxito masivo en los mercados de HNSCC y sarcoma.
SCYX
SCYNEXIS, Inc. ha asegurado un acuerdo de financiación significativo con la Autoridad de Investigación y Desarrollo Biomédico Avanzado (BARDA) para impulsar el desarrollo de su candidato antifúngico fungerp de segunda generación, SCY-247. El Contrato BARDA de $214 millones, que comenzará en septiembre de 2026, proporcionará un apoyo inicial de aproximadamente $18.5 millones para llevar a cabo un estudio clínico de Fase 2 que evalúe a SCY-247 para el tratamiento de la candidiasis invasiva y la prevención de infecciones fúngicas en pacientes de alto riesgo. Este contrato incluye hasta seis opciones de extensión potenciales, extendiendo el compromiso de financiación hasta diez años y pudiendo apoyar el desarrollo del fármaco hasta la presentación de una Solicitud de Nuevo Fármaco (NDA) ante la FDA. El acuerdo está estructurado como un acuerdo de reparto de costos, con SCYNEXIS contribuyendo a los costos del programa a corto plazo, mientras que BARDA cubre los gastos elegibles. Es importante destacar que esta financiación no afecta los planes de desarrollo existentes de la compañía para su producto ADPKD, SCY-770, ni su proyección de recursos de efectivo que se extienden hasta 2029. El proyecto está siendo financiado en parte por un contrato del Departamento de Salud y Servicios Humanos de los EE. UU. (número 75A50126C00007). SCYNEXIS anunció el acuerdo a través de un comunicado de prensa emitido el 28 de septiembre de 2026, el cual se adjunta como exposición a este informe.
SABR
Sabre Corporation ha ejecutado una serie de transacciones financieras complejas que involucran la emisión y refinanciamiento de deuda con el objetivo de optimizar su estructura de capital. El 28 de septiembre de 2026, Sabre Financial Borrower, LLC emitió bonos garantizados sénior a 9.875% por un valor de $1.350 millones con vencimiento en 2032 (Bonos SPV) a Sabre GLBL, utilizando los ingresos para prepagar una porción del préstamo intercompañía existente de Sabre GLBL y posteriormente recomprar $251.888 millones de sus propios bonos garantizados sénior a 10.750% con vencimiento en 2029 a través de una oferta de compra. Adicionalmente, Sabre Financial recompró $930.682 millones de sus bonos garantizados sénior a 11.125% en circulación con vencimiento en 2029 mediante una oferta de compra, lo que resultó en la plena satisfacción y cancelación de dichos bonos. Tras esta recompra final, Sabre Financial depositó fondos para satisfacer plenamente la Escritura de los Bonos SPV y los costos relacionados. Los Bonos SPV están garantizados por Sabre Financing y ciertas subsidiarias extranjeras, con un límite de $400 millones. Estas transacciones implicaron cláusulas que limitan la flexibilidad financiera de Sabre Financial, incluyendo restricciones sobre el pago de dividendos. Cabe destacar que Sabre Financial completó una oferta de compra para recomprar los Bonos SPV restantes de 2029, reembolsando $69.318 millones con una prima, concluyendo efectivamente el refinanciamiento. Estas acciones fueron facilitadas por un nuevo acuerdo de préstamo intercompañía con Sabre GLBL y la posterior solicitud de consentimiento y enmienda de la Escritura de los Bonos SPV de 2029.
BGC
BGC Group, Inc., con sede en el 499 de Park Avenue en la ciudad de Nueva York, anunció una actualización de sus perspectivas financieras para el tercer trimestre de 2026 a través de un comunicado de prensa distribuido el 28 de septiembre de 2026. La actualización, detallada en el Anexo 99.1 adjunto a esta presentación en Formulario 8-K, refleja las expectativas revisadas de la compañía para el período que finaliza el 30 de septiembre. Si bien los detalles específicos de la perspectiva revisada no se revelaron en la presentación en sí, el anuncio señala un ajuste estratégico a las proyecciones financieras de BGC Group. Esta presentación, junto con el anexo adjunto, constituye una comunicación formal a los inversores con respecto a la evaluación actual de la compañía de su desempeño y perspectivas futuras. La inclusión del índice de anexos clarifica aún más los documentos incorporados en este informe.
ACET
Adicet Bio, Inc. anunció datos preliminares prometedores de su estudio de Fase 1 de prula-cel (ADI-001), una terapia CAR-T alfa beta CD19 autóloga, para pacientes con lupus eritematoso sistémico (LES) con o sin nefritis lúpica (NL). El estudio, que involucró a 22 pacientes con un historial de tratamiento previo intensivo, demostró altas tasas de respuesta libre de inmunosupresores y mejoras clínicas significativas, incluyendo respuestas renales completas (CRR) en el 50% de los pacientes con NL y remisión de firmas inmunes duraderas (DORIS) en el 54% de todos los pacientes a los 12 meses. Cabe destacar que los pacientes lograron reducciones rápidas en las puntuaciones SLEDAI-2K y PGA, con un 85% alcanzando una puntuación PGA inferior a 0,5 después de 12 meses. El tratamiento fue generalmente bien tolerado, sin infecciones de Grado 3 o superior reportadas y sin toxicidades limitantes la dosis observadas. Adicet se prepara actualmente para iniciar un estudio pivotal, de un solo brazo, en pacientes con NL con respuesta inadecuada a dos inmunosupresores, con el objetivo de iniciar el reclutamiento en el cuarto trimestre de 2026, sujeto a la aprobación de la FDA. La compañía también tiene la intención de explorar la expansión del estudio para incluir a pacientes con LES sin nefritis, lo que refleja la importante necesidad insatisfecha en los EE. UU., donde aproximadamente 35.000 pacientes con NL y 35.000 pacientes con LES no renal presentan enfermedades que amenazan órganos/la vida.
CMBM
Cambium Networks Corporation ha finalizado la enajenación de su división de defensa y ciertas líneas de productos de banda ancha a Airspan Communications Limited, facilitada por los administradores conjuntos designados para Cambium Networks, Ltd (CNL). La transacción, completada el 22 de septiembre de 2026, implicó un precio de compra total de US$27,5 millones en efectivo, incluyendo un potencial importe contingente por "Book Debt Upside" de hasta US$7,5 millones basado en la recaudación de cuentas por cobrar, sujeto a una retención de US$2,5 millones. Airspan abonó el precio base, menos los costos de la transacción, a CNL, actuando a través de sus administradores. La venta también incluyó servicios de transición, licencias de propiedad intelectual y una licencia para ocupar las instalaciones del Reino Unido de CNL. Tras la venta, Cambium Networks prevé el cese de todas las operaciones restantes de CNL y sus filiales, incluyendo un proceso planificado de liquidación y disolución. Se considera que las acciones ordinarias de la compañía son altamente especulativas, y se espera que los accionistas sufran una pérdida total de su inversión. El producto de la venta se utilizará principalmente para reembolsar la deuda pendiente bajo la facilidad de crédito garantizado de la Compañía, sin que se prevea la disponibilidad de fondos para los acreedores no garantizados o los accionistas.
COLA
Columbus Acquisition Corp/Islas Caimán pospuso recientemente su Asamblea General Extraordinaria de Accionistas, originalmente programada para el 10 de septiembre de 2026, debido a la decisión del Presidente de posponer más negocios sin votación de los accionistas. La reunión se reanudó posteriormente el 28 de septiembre de 2026, y nuevamente se aplazó al 29 de septiembre de 2026, utilizando una conferencia virtual organizada por Loeb & Loeb LLP. Se recuerda a los accionistas que ya han presentado sus poderes que no necesitan votar nuevamente a menos que deseen modificar sus opciones, con una nota específica para los tenedores nominales que deben contactar a su corredor de bolsa para la revocación del poder. La fecha de registro para la votación se mantuvo el 17 de agosto de 2026, y la compañía proporcionó información de contacto para consultas de los accionistas y solicitudes de documentos a través de Advantage Proxy, Inc. y su agente de transferencia. Un comunicado de prensa anunciando el aplazamiento se presentó como el Exhibit 99.1 al informe actual, y se alienta a los inversionistas a revisar la declaración de poder definitiva, presentada ante la SEC el 19 de agosto de 2026, para obtener detalles completos con respecto a la combinación comercial con WISeSat.Space Corp. y los posibles participantes involucrados en la solicitud de votos de los accionistas.
MGLD
Marygold Companies, Inc. ha celebrado un acuerdo de fusión con Flower AcquireCo, LLC (Controladora), una compañía controlada por Madison Dearborn Partners, LLC (MDP), para ser adquirida por $2.00 por acción de capital común, lo que representa una prima del 100% sobre su precio de cierre. La fusión resultará en la supervivencia de la Compañía como una entidad de capital privado, con su capital común excluido de la cotización en la NYSE American. Se han asegurado compromisos de financiación de capital por parte de MDP. La transacción está sujeta a condiciones habituales, incluyendo la aprobación de los accionistas, aprobaciones regulatorias y la ausencia de prohibiciones legales. Los titulares de Acciones Comunes de la Compañía y de Acciones Preferentes de la Compañía no tendrán derecho a disentir o ejercer derechos de tasación. Aproximadamente el 75% de las acciones con derecho a voto de la Compañía ya han acordado la fusión a través de acuerdos de votación y apoyo. El Consejo de Administración aprobó la fusión, y se prevé que el cierre ocurra en la primera mitad de 2027. La Compañía ha enmendado sus estatutos para reflejar la fusión. Se espera que esta transacción proporcione un retorno significativo a los accionistas y está condicionada a la satisfacción de diversas condiciones, incluyendo la recepción de aprobaciones regulatorias y el pago de una tarifa de rescisión si el acuerdo no se cierra. Las declaraciones prospectivas de la Compañía con respecto a la fusión están sujetas a riesgos e incertidumbres.
ASST
Strive, Inc. anunció el 28 de septiembre de 2026, la adquisición de 1.107 bitcoins entre el 21 y el 25 de septiembre de 2026, a un precio promedio de aproximadamente $85.396 por unidad, incluyendo los costos y gastos asociados. En paralelo a esta significativa adquisición de bitcoin, la compañía también proporcionó una actualización de sus tenencias financieras, incluyendo ajustes a sus reservas de efectivo, posición en bitcoin e inversiones en Acciones Preferentes Perpetuas de Tasa Variable Serie A de Strategy Inc. (STRC Stock) y en sus propias Acciones Preferentes Perpetuas de Tasa Variable Serie A (SATA Stock). El anuncio de la compañía incluyó una declaración de advertencia estándar, destacando los riesgos potenciales asociados con sus inversiones, tales como procedimientos legales, distracción gerencial, dilución por emisión de acciones y reacciones de clientes. Estos riesgos subrayan las incertidumbres inherentes a la estrategia de Strive, particularmente en lo que respecta al rendimiento de sus tenencias de bitcoin y el impacto de la transacción de fusión en curso. Se aconseja a los inversores consultar la presentación Formulario 10-K de Strive para una comprensión más completa de estos factores y la situación financiera general de la compañía.
IAN Financial Vision es una plataforma de investigación financiera nativa de IA que combina grafos de conocimiento propietarios, modelos de valoración cuantitativa y grandes modelos de lenguaje (LLM) para generar investigaciones de inversión puntual (point-in-time). Todos los informes se producen mediante un flujo de trabajo de investigación estructurado y se someten a una revisión humana antes de su publicación.