General
El mercado de bonos estadounidense experimentó un marcado cambio hacia rendimientos más altos el martes, con el rendimiento del Tesoro a 30 años alcanzando un máximo de 24 años y el punto de referencia a 10 años llegando a niveles no vistos en 19 años. Esta trayectoria ascendente en los rendimientos a largo plazo refleja una compleja interacción de señales macroeconómicas y la comunicación del banco central. No obstante, el rendimiento del Tesoro a 2 años divergió de esta tendencia, retrocediendo en las operaciones vespertinas, un movimiento que coincidió con los comentarios del presidente de la Reserva Federal de Nueva York, John Williams. Sus declaraciones, enfatizando la paciencia en el proceso de establecimiento de tasas de interés de la Reserva Federal, introdujeron una capa de matices en las expectativas del mercado, sugiriendo una posible pausa en los ciclos de endurecimiento monetario. Esta divergencia entre los rendimientos a corto y largo plazo subraya la evolución de la dinámica de la política monetaria y el sentimiento de los inversores, particularmente a medida que la Fed lidia con las presiones inflacionarias y las implicaciones económicas más amplias del aumento de los costos de endeudamiento.
La volatilidad del mercado de bonos se amplificó aún más por los acontecimientos simultáneos en los sectores de renta variable y materias primas. Si bien el rendimiento a 10 años aumentó, el rendimiento a 2 años disminuyó, creando una curva de rendimiento aplanada que a menudo señala la incertidumbre del mercado sobre el crecimiento futuro. Esta dinámica se vio agravada por una caída en los precios del petróleo, con futuros del crudo Brent descendiendo un 2.6% a $102.59 por barril. La reducción de los costos de la energía, impulsada por la recuperación de los flujos petroleros de Medio Oriente, alivió algunas presiones inflacionarias, pero también destacó la fragilidad de las cadenas de suministro globales. La interacción entre los mercados de energía y los rendimientos de los bonos ilustra cómo los movimientos de los precios de las materias primas pueden influir tanto en las expectativas de inflación como en el comportamiento del banco central, creando un ciclo de retroalimentación que da forma al posicionamiento de los inversores.
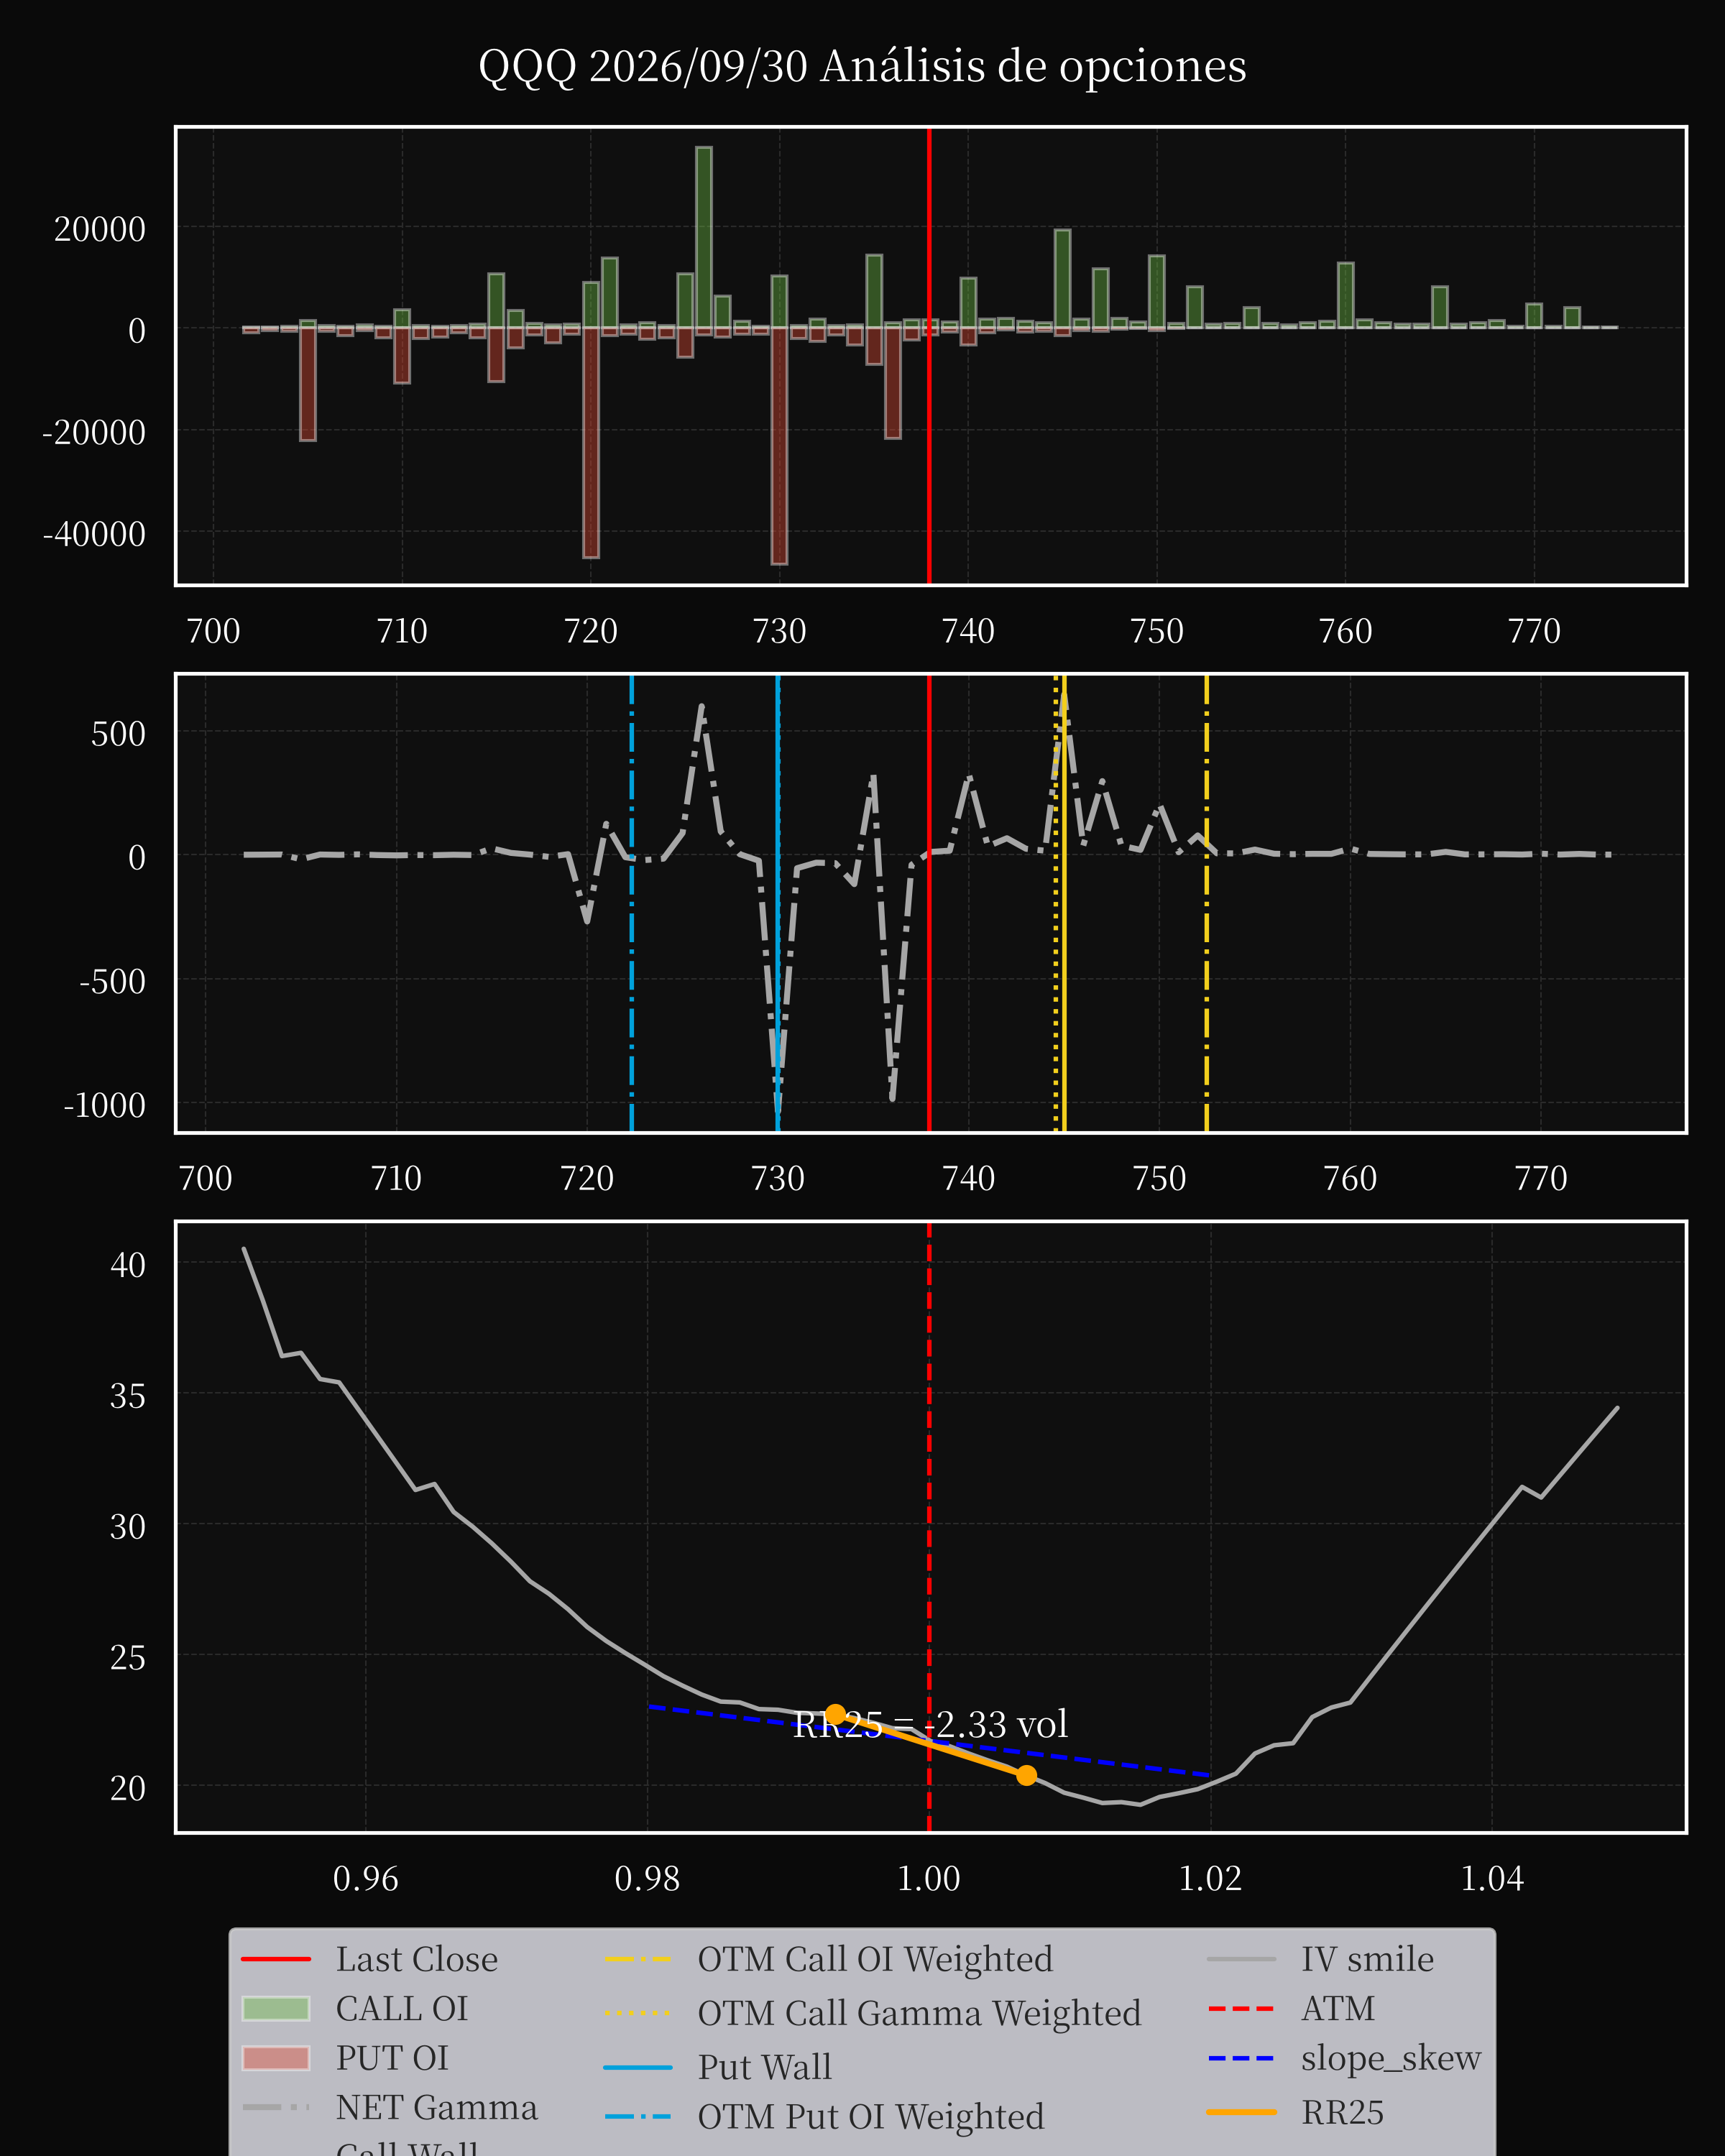
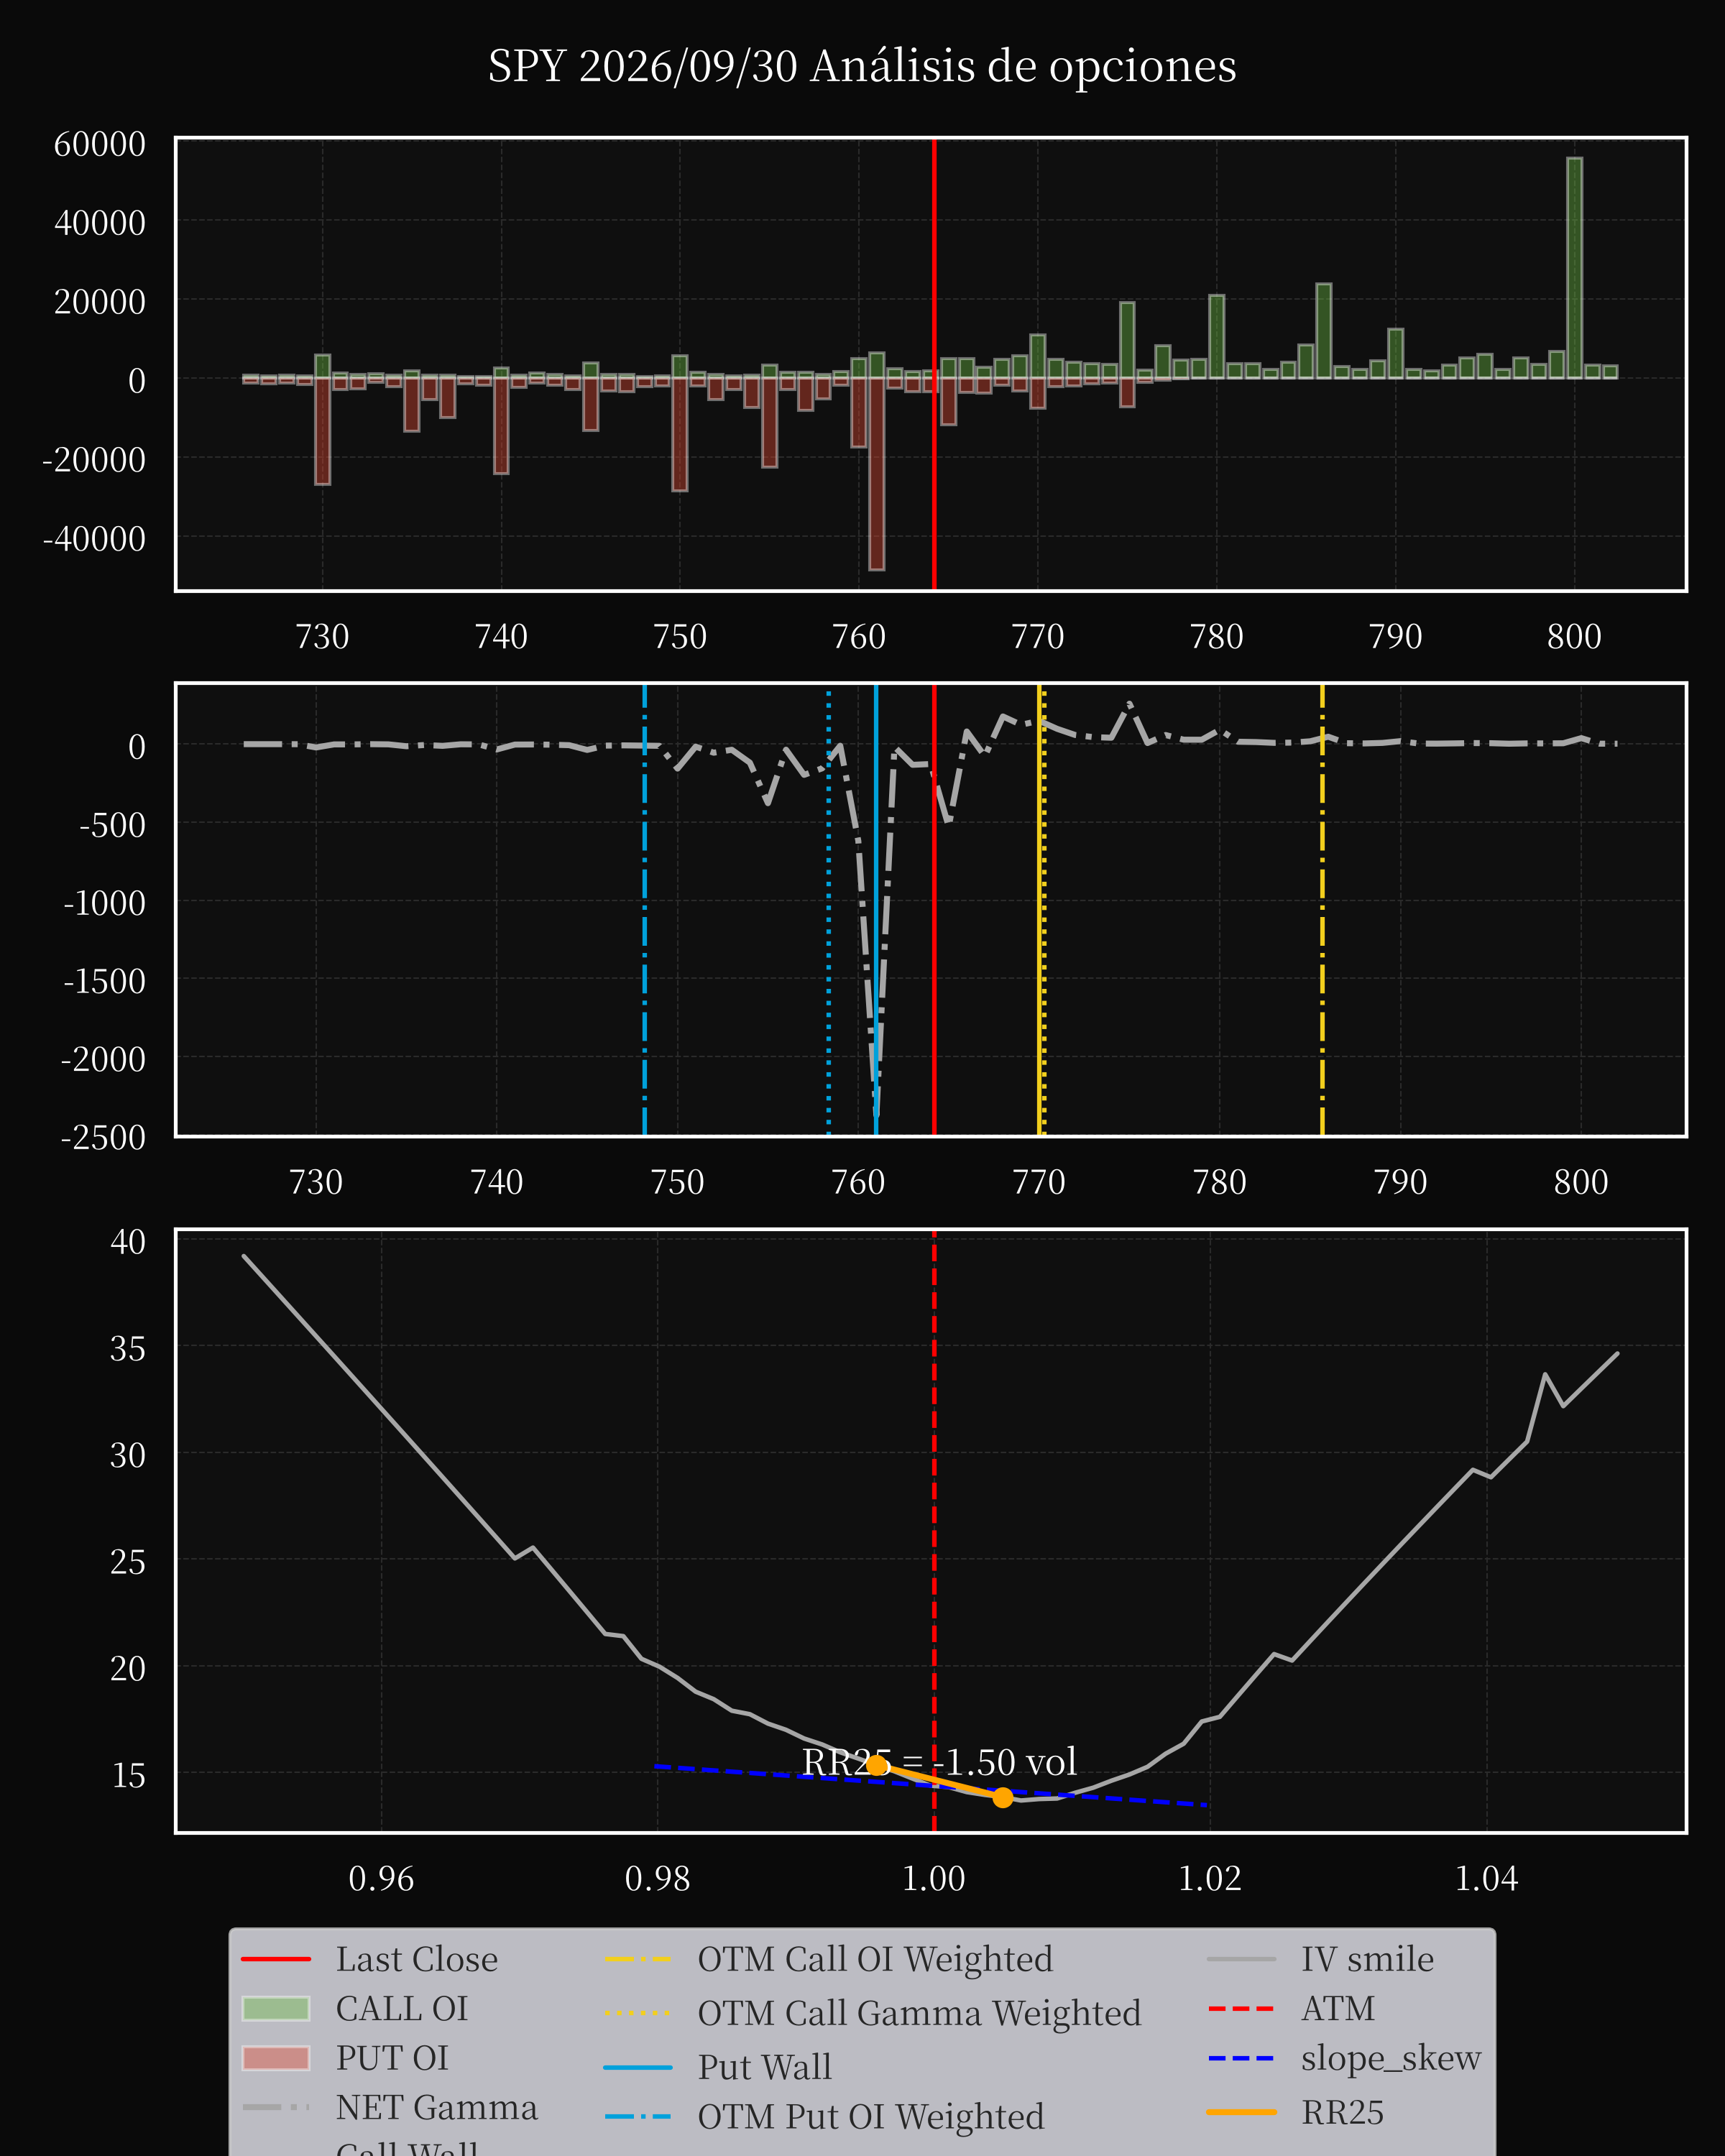
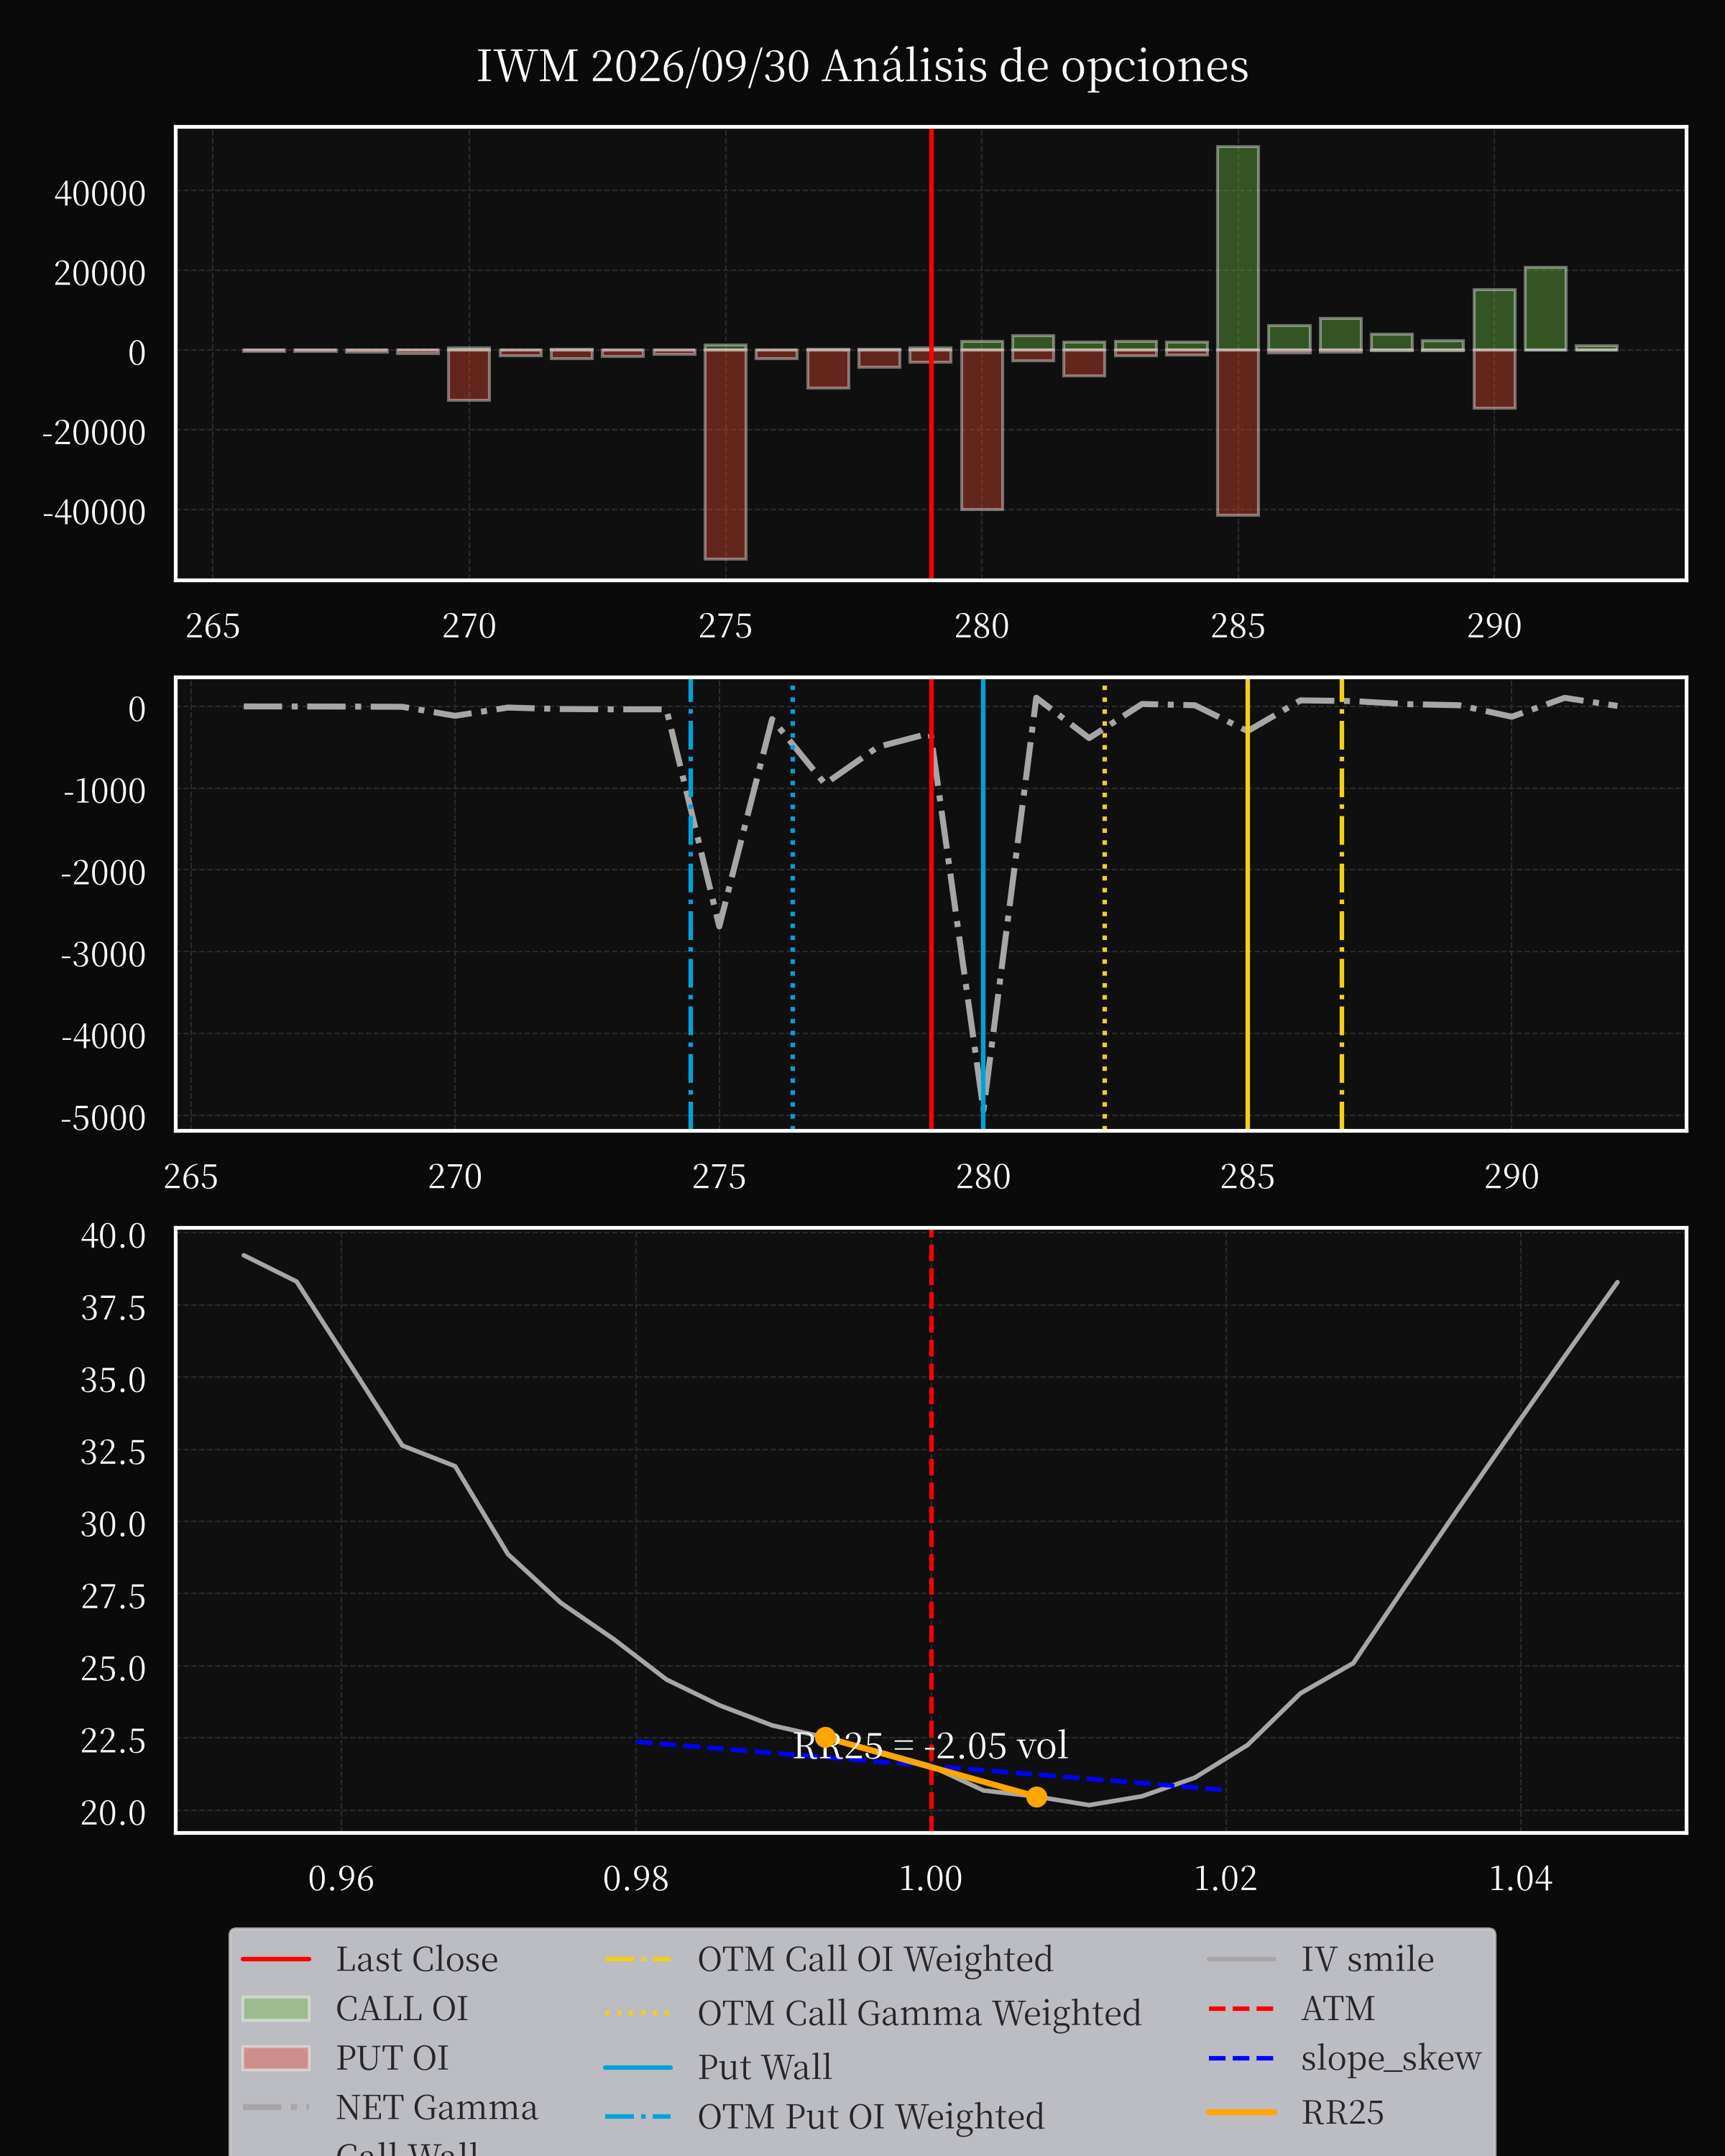
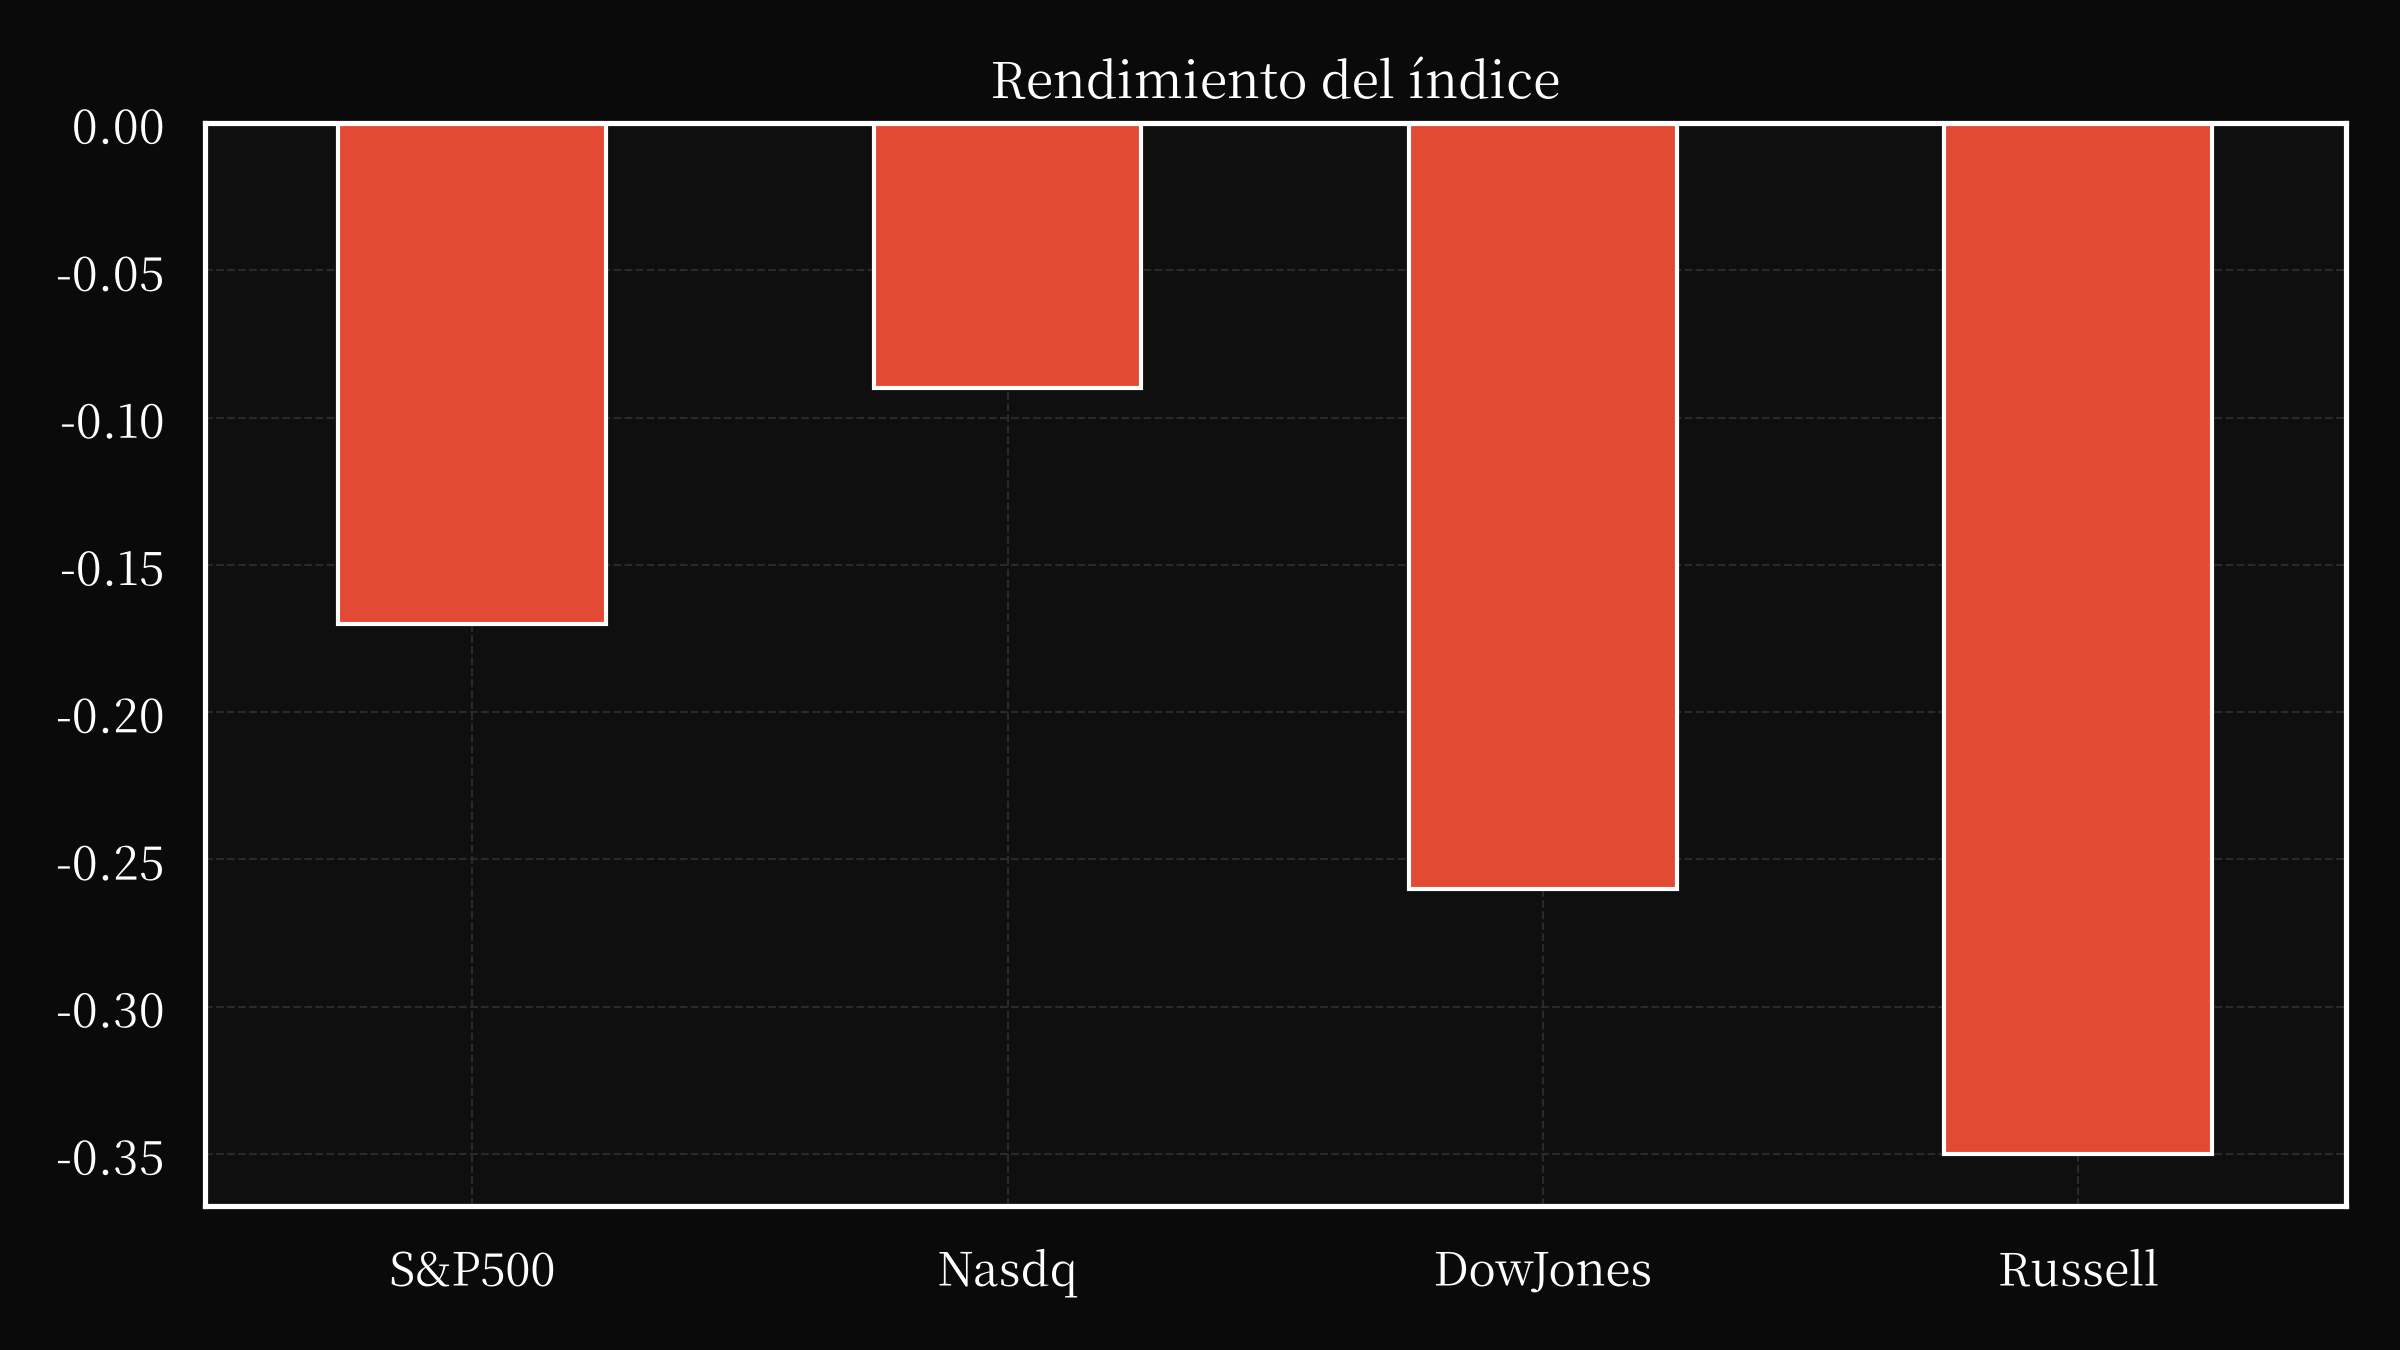
Los mercados de renta variable, por su parte, exhibieron un rendimiento mixto, con el Promedio Industrial Dow Jones cerrando un 0.3% más bajo y el Nasdaq cayendo un 0.1%. El S&P 500, sin embargo, enfrentó vientos en contra más amplios, con aproximadamente 300 empresas registrando declives. Este bajo rendimiento se atribuyó a una confluencia de factores, que incluyen la débil confianza del consumidor, las crecientes preocupaciones sobre el mercado laboral y los mayores riesgos geopolíticos. Los últimos datos de The Conference Board revelaron un mínimo de 12 años en la confianza del consumidor, exacerbado por la inflación persistente y los precios elevados de la energía. Estas condiciones han erosionado el poder adquisitivo de los hogares, lo que ha llevado a un enfoque cauteloso por parte de los inversores. La sensibilidad del mercado a los indicadores macroeconómicos subraya el papel fundamental del sentimiento del consumidor en la determinación de las valoraciones de la renta variable, particularmente en los sectores que dependen del gasto discrecional.
La postura de política de la Reserva Federal, tal como la articuló Williams, surgió como un factor fundamental que influyó en las expectativas del mercado. Su sugerencia de que el banco central podría retrasar nuevos aumentos de las tasas de interés introdujo un grado de ambigüedad en las perspectivas de política, desafiando la narrativa predominante de un endurecimiento agresivo. Este cambio de tono por parte de un funcionario clave de la Fed refleja el desafío más amplio de equilibrar el control de la inflación con la estabilidad económica. El mandato dual de la Fed—estabilidad de precios y máximo empleo—permanece en tensión, ya que el aumento de los costos de endeudamiento amenaza con deprimir el crecimiento mientras persisten las presiones inflacionarias. La reacción del mercado a los comentarios de Williams destaca la importancia de la comunicación del banco central en la configuración del comportamiento de los inversores, con incluso cambios sutiles en el tono capaces de alterar el apetito por el riesgo y las estrategias de asignación de activos.
Los acontecimientos geopolíticos complicaron aún más el panorama del mercado, con el conflicto entre Estados Unidos e Israel en Medio Oriente continuando ejerciendo presión al alza sobre los precios de la energía. El impacto del conflicto en las cadenas de suministro de petróleo se ha mitigado por los recientes ajustes en la producción, pero el espectro de la inestabilidad regional sigue siendo un factor de riesgo clave. Además, la reciente decisión de la Corte Suprema de confirmar las políticas de deportación de la administración introdujo incertidumbre regulatoria, particularmente para los sectores con una exposición significativa a los desafíos legales relacionados con la inmigración. Si bien la reacción inmediata del mercado fue moderada, las implicaciones a largo plazo de tales decisiones podrían resonar en los mercados laborales, los marcos regulatorios y las estrategias corporativas.
La intersección de la política monetaria, los riesgos geopolíticos y los datos macroeconómicos ha creado un entorno volátil para los inversores, lo que requiere una recalibración de los enfoques de gestión de riesgos. El cambio ascendente del mercado de bonos, junto con el bajo rendimiento del sector de renta variable, señala una reevaluación más amplia de los supuestos de crecimiento y las expectativas de inflación. A medida que la Fed navega por las complejidades de su marco político, los participantes del mercado deben mantenerse vigilantes ante la evolución de la interacción entre las acciones del banco central, la dinámica de las materias primas y los acontecimientos geopolíticos. Las próximas semanas probablemente pondrán a prueba la resistencia de las carteras, con el potencial de una mayor volatilidad de los rendimientos y dislocaciones específicas del sector.
En este contexto, el papel de los marcos analíticos en el análisis de los movimientos del mercado se vuelve primordial. La capacidad de sintetizar los indicadores macroeconómicos, las señales del banco central y los acontecimientos geopolíticos en narrativas coherentes es esencial para la toma de decisiones informadas. Los inversores deben sopesar las implicaciones del aumento de los rendimientos en los activos de renta fija, evaluar el impacto de las presiones inflacionarias en las valoraciones de la renta variable y monitorear los efectos indirectos de los eventos globales en las cadenas de suministro y el comportamiento del consumidor. El entorno actual exige una comprensión matizada de las interdependencias, ya que ningún factor opera de forma aislada.
La convergencia de estos elementos—la dinámica de los rendimientos de los bonos, las respuestas del mercado de renta variable y las presiones macroeconómicas—destaca la naturaleza interconectada de los mercados financieros modernos. La postura cambiante de la Reserva Federal, si bien proporciona cierta claridad, también introduce nuevas incertidumbres, lo que exige que los inversores adopten estrategias flexibles. La interacción entre los ajustes de política a corto plazo y las tendencias estructurales a largo plazo continuará dando forma a los resultados del mercado, lo que enfatiza la necesidad de un análisis y adaptación continuos. A medida que la economía estadounidense navega por su compleja trayectoria, la capacidad de anticipar y responder a estas fuerzas definirá el éxito de las estrategias de inversión en los próximos meses.
Las implicaciones más amplias de estos acontecimientos se extienden más allá de las reacciones inmediatas del mercado, influyendo en las prácticas de asignación de capital y gestión de riesgos a largo plazo. La tendencia ascendente del mercado de bonos, por ejemplo, puede señalar un cambio en las preferencias de los inversores hacia los activos de renta fija como cobertura contra la inflación o una respuesta a las intervenciones del banco central. Por el contrario, la cautela del mercado de renta variable refleja una creciente conciencia de los riesgos asociados con las estructuras corporativas sobreapalancadas y el potencial de decepciones en las ganancias. Estas tendencias subrayan la importancia de la diversificación y la necesidad de equilibrar las inversiones orientadas al crecimiento con las posiciones defensivas.
En última instancia, la respuesta del mercado a los acontecimientos del día ilustra el delicado equilibrio entre el optimismo y la cautela que define la inversión moderna. Si bien las señales de la Fed ofrecen un grado de estabilidad, la persistencia de las presiones inflacionarias, las incertidumbres geopolíticas y los desafíos específicos del sector garantizan que la volatilidad siga siendo una característica definitoria del panorama. Los inversores deben permanecer atentos a estas dinámicas, aprovechando el rigor analítico para navegar por las complejidades de un entorno donde los supuestos tradicionales pueden ya no ser válidos. Las próximas semanas servirán como una prueba crítica de resistencia, con la capacidad de adaptarse a las condiciones cambiantes determinando la trayectoria de las carteras en una economía global cada vez más interconectada.
Valores a seguir
ASBP
Aspire-Lakewood Holdings, Inc. anunció recientemente la destitución de Turner Stone & Company, LLP como su firma independiente de auditoría pública registrada, efectiva a partir del 24 de septiembre de 2026. La salida de Turner se produjo tras la identificación de debilidades materiales en el control interno de la Compañía sobre la información financiera, según lo revelado en su Formulario 10-K para el año finalizado el 31 de diciembre de 2025. A pesar de estas debilidades, la administración afirmó que los estados financieros consolidados para 2025 y los períodos intermedios posteriores se prepararon de acuerdo con los Principios de Contabilidad Generalmente Aceptados de los Estados Unidos (US GAAP). Es importante destacar que no hubo desacuerdos entre la administración y Turner con respecto a los principios contables, las revelaciones en los estados financieros o los procedimientos de auditoría. Tras la salida de Turner, el Comité de Auditoría de la Compañía aprobó a CBIZ CPAs P.C. como su nuevo auditor independiente para el año fiscal que finaliza el 31 de diciembre de 2026, sin consulta previa entre las partes en relación con asuntos contables. Esta transición refleja un paso proactivo por parte de Aspire-Lakewood Holdings, Inc. para abordar las deficiencias en el control interno y establecer una nueva relación con su firma de auditoría.
ALK
Alaska Air Group está implementando una estrategia integral para impulsar el crecimiento y la rentabilidad, centrada en una plataforma comercial fortalecida y mejoras operativas significativas. La compañía tiene como objetivo generar aproximadamente 4.000 millones de dólares en remuneración en efectivo por fidelidad para 2030, impulsada por el éxito del programa Atmos Rewards y su sólida cartera de tarjetas. Se proyecta que los ingresos por carga alcancen los 750 millones de dólares, lo que representa un impulsor clave del crecimiento con una contribución objetivo de 1 a 2 puntos porcentuales al margen antes de impuestos. Una piedra angular de la estrategia es la integración exitosa de Hawaiian Airlines, que desbloquea sinergias y oportunidades de crecimiento significativas, incluyendo una mayor escala, relevancia y programas de fidelidad. Esta integración ha resultado en una oferta de cuatro clases, una presencia fortalecida en el Noroeste del Pacífico y un impulso significativo en vuelos internacionales de largo alcance, particularmente desde Seattle. La compañía se enfoca en lograr una combinación de ingresos diversificada del 60% para 2030, con ingresos premium que superen el 40%. Además, Alaska Air Group está invirtiendo en iniciativas clave para mejorar su plataforma comercial, incluyendo la expansión de su red global con acuerdos comerciales conjuntos, el desarrollo de un nuevo producto de tarjeta de débito y la optimización de su flota para rutas de largo alcance. La compañía apunta a una tasa de crecimiento anual del 13% en efectivo del programa y anticipa lograr un margen antes de impuestos del 11% al 13% y superar los 10 dólares en ganancias por acción para 2027. Con un fuerte enfoque en la disciplina de costos, la eficiencia operativa y las inversiones estratégicas, Alaska Air Group se está posicionando para una expansión sostenida de las ganancias y un modelo de negocio estructuralmente resiliente.
GBTG
Global Business Travel Group, Inc. completó una fusión con Gaia Purchaser, Inc. y se constituyó como subsidiaria de la entidad controladora, con fecha efectiva del 29 de septiembre de 2026, tras la ejecución de un acuerdo de fusión. Como parte de la transacción, los accionistas de Global Business Travel Group recibieron $9.50 por acción en efectivo, cancelando todas las acciones comunes Clase A en circulación. Simultáneamente, se estableció un crédito a plazo garantizado sénior con primer privilegio por un valor de $1.500 millones y una línea de crédito revolvente garantizada sénior con primer privilegio por $250 millones, ambos con JPMorgan Chase Bank, N.A., garantizados por los activos de la compañía. Adicionalmente, la compañía reembolsó todos los préstamos pendientes en virtud de su acuerdo de crédito anterior y abordó el tratamiento de las acciones, incluyendo opciones, unidades de acciones restringidas y unidades de acciones por desempeño, convirtiéndolas en pagos en efectivo basados en el precio por acción. La Bolsa de Nueva York (NYSE) suspendió la cotización de las acciones de Global Business Travel Group antes del cierre de la operación. Finalmente, el consejo de administración renunció y los estatutos y reglamentos de la compañía fueron modificados como parte de la fusión. Asimismo, se emitió un comunicado de prensa anunciando la finalización de la fusión.
DYN
Dyne Therapeutics anunció datos clínicos adicionales prometedores provenientes del ensayo de Fase 1/2 ACHIEVE, que evalúa zeleciment basivarsen (z-basivarsen, DYNE-101) para la distrofia miotónica tipo 1 (DM1). Los datos, presentados en un comunicado de prensa y la presentación adjunta, se derivaron de un grupo de dosis combinado de 25-26 participantes de la porción MAD del ensayo, utilizando dosis de 3,4 mg/kg, 5,4 mg/kg y 6,8 mg/kg cada cuatro y ocho semanas. Los hallazgos clave revelaron mejoras sostenidas en la miotonía de la mano, medida a través del tiempo de apertura de la mano en video (vHOT), con una disminución media de 3,2 segundos a los 6 meses en comparación con el grupo placebo. Además, los participantes en el grupo de dosis combinado demostraron mejoras en la función, según lo evaluado por las pruebas 5xSTS y 10MWR, y en la fuerza muscular mediante pruebas musculares cuantitativas (QMT). También se observaron mejoras en la medida de resultados informados por el paciente, el Índice de Salud de la Distrofia Miotónica (MDHI). Es importante destacar que la compañía resaltó un perfil de seguridad favorable sin eventos adversos graves relacionados. Se espera que los datos de vHOT del ACHIEVE REC, con un vHOT basal de 8,3 segundos, respalden una posible presentación de solicitud de licencia biológica (BLA) para Aprobación Acelerada en EE. UU. en el tercer trimestre de 2027, en espera de los resultados principales anticipados en el primer trimestre de 2027. Estos resultados se están comparando con una cohorte de historia natural coincidente del estudio END-DM1, y los datos también están informando el ensayo clínico global de Fase 3 HARMONIA en curso, que servirá como ensayo confirmatorio para la aprobación tradicional en EE. UU.
IVVD
Invivyd, Inc. anunció recientemente resultados positivos de nivel superior provenientes de su estudio LIBERTY de Fase 3, que evalúa su producto candidato principal, VYD2311, una nueva vacuna basada en ARNm. El estudio demostró que VYD2311 exhibió una seguridad y tolerabilidad superiores en comparación con las vacunas contra la COVID-19 basadas en ARNm actualmente disponibles. A raíz de este resultado alentador, Invivyd tiene la intención de presentar VYD2311 a las autoridades reguladoras para su revisión y posible aprobación. La compañía emitió un comunicado de prensa detallando estos hallazgos, el cual se adjunta como Exhibición 99.1 a esta presentación Form 8-K y se incorpora a este informe como Ítem 8.01. Este anuncio representa un hito significativo para Invivyd a medida que avanza con VYD2311 hacia una posible disponibilidad en el mercado, particularmente dadas las ventajas observadas en seguridad y tolerabilidad.
MDB
La Jornada del Inversor 2026 de MongoDB delineó una estrategia enfocada en un crecimiento sostenible dentro de un mercado amplio, impulsada por su Plataforma Inteligente de Datos para la era de la IA. Los puntos clave incluyeron una transición de CEO, Ben Cefalo, y una innovación significativa de productos centrada en Atlas, particularmente el nuevo Motor de Agente Atlas y Atlas Infinite, diseñados para satisfacer las demandas de las aplicaciones de IA. La base de clientes de la compañía se está diversificando en industrias como servicios financieros, atención médica y comercio minorista, con una sólida tasa de crecimiento anual compuesta (CAGR) del 23% en el segundo trimestre del año fiscal 2026. MongoDB está capitalizando la creciente demanda de soluciones impulsadas por IA, evidenciado por un rendimiento dos veces mayor y lecturas un 35% más rápidas en la vista previa pública de MongoDB 9.0. Un elemento central de la estrategia es la capacidad de “Ejecutar en Cualquier Lugar” (*Run Anywhere*), que permite la portabilidad en entornos locales, multi-nube e híbridos, crucial para la adopción empresarial. La compañía está construyendo activamente su ecosistema a través de asociaciones con proveedores de hiperescalado y nativos de IA, centrándose en la integración con marcos como LangChain y LlamaIndex. Se espera que el crecimiento de los ingresos impulse la expansión del margen, con el objetivo de alcanzar la rentabilidad GAAP este año. MongoDB está invirtiendo fuertemente en áreas clave que incluyen el fortalecimiento de las capacidades centrales de la base de datos, el lanzamiento del Motor de Agente Atlas y la expansión de su alcance en el mercado nativo de IA, con contribuciones iniciales a los ingresos de estas iniciativas que se espera que aumenten en los años fiscales 2028 y 2029. La compañía también se centra en capturar oportunidades de migración de sistemas heredados y profundizar su ecosistema de socios para acelerar el crecimiento.
SFHG
Samfine Creation Holdings Group Limited (SFHG) opera servicios de impresión comercial en Hong Kong y la República Popular China a través de una red de subsidiarias, incluyendo Samfine Creation Limited, New Achiever Ventures Limited y Samfine Printing (Shenzhen) Co., Limited. Las operaciones de la compañía se centran principalmente en la prestación de servicios de impresión y productos relacionados. A 30 de junio de 2026, los estados financieros del Grupo reflejan las actividades de estas entidades, con las transacciones intercompañías eliminadas completamente tras la consolidación. Un aspecto significativo de la estructura financiera de SFHG involucra gastos pagados por anticipado, principalmente por publicidad, marketing y servicios de consultoría, los cuales son no reembolsables y se contabilizan a lo largo de los periodos de prestación del servicio. La posición financiera de la compañía a 30 de junio de 2026 mostró una pérdida neta, capital de trabajo por HK$6.66 millones y endeudamiento a corto plazo por HK$24.05 millones, compensado por HK$28.93 millones en reservas de efectivo. La estructura accionarial de la compañía fue ajustada recientemente a través de una consolidación de acciones de 1 por 5 efectiva el 27 de febrero de 2026, y la subsecuente implementación de una estructura de acciones de doble clase. La gerencia ha evaluado la capacidad del Grupo para continuar como empresa en funcionamiento, concluyendo que existe liquidez suficiente para cumplir con las obligaciones, respaldada por las negociaciones en curso con los acreedores y las medidas de optimización de costos. El rendimiento financiero de la compañía está influenciado por factores tales como los ingresos de los servicios de impresión, los gastos operativos y los procedimientos legales. Además, las operaciones del Grupo están sujetas a varios requisitos reglamentarios, incluyendo aquellos relacionados con los fondos de previsión obligatorios y las regulaciones fiscales tanto en Hong Kong como en la RPC. A 29 de septiembre de 2026, no se identificaron eventos posteriores materiales que pudieran afectar los estados financieros.
CCL
Carnival Corporation anunció sólidos resultados para el tercer trimestre de 2026, alcanzando un máximo histórico en ingresos netos de $1.9 mil millones y niveles récord en ingresos y rendimientos netos en moneda constante, lo que demuestra una demanda robusta. Las perspectivas para el año completo se han revisado significativamente al alza, proyectando una mejora operativa de más de $150 millones en ingresos netos ajustados en comparación con la guía de junio, impulsada principalmente por una mejor disciplina de costos y la superación de un repunte en los precios del combustible. Cabe destacar que los depósitos de clientes en el tercer trimestre alcanzaron un crecimiento de casi siete por ciento con capacidad estable, y las reservas para 2027 en términos de ocupación y precios se encuentran en niveles récord. La compañía completó aproximadamente $1.2 mil millones en recompra de acciones hasta la fecha. El director ejecutivo, Josh Weinstein, destacó la aceleración de la demanda y un mayor control de costos, reforzando la consistencia en la ejecución comercial. De cara a 2027, las reservas ya están en niveles récord, proporcionando una base sólida para un crecimiento continuo de los rendimientos. La compañía anticipa un aumento en el rendimiento neto de aproximadamente el 2.3 por ciento en 2026, superando el récord anterior, y del 2.7 por ciento para 2027. Los depósitos de clientes también alcanzaron un récord de $7.6 mil millones, a pesar de un crecimiento estable en la capacidad. Entre los principales acontecimientos se incluyen la continua fortaleza de las reservas, el rescate de $500 millones en obligaciones con un cupón del siete por ciento, y el lanzamiento del programa de fidelización Carnival Rewards. Además, S&P mejoró la calificación crediticia de Carnival, y la compañía anunció planes para nuevos buques y transformaciones de buques existentes. También se publicó el informe de sostenibilidad de la compañía, detallando su progreso continuo hacia sus objetivos. Carnival Corporation espera continuar distribuyendo efectivo a los accionistas a través de su programa de dividendos y actividades de recompra de acciones, manteniendo al mismo tiempo un balance sólido.
JELD
JELD-WEN Holding, Inc. ha celebrado una carta de compromiso y consentimiento con los principales prestamistas para reestructurar sus obligaciones de deuda. Esta “Transacción” implica un compromiso de $410.2 millones por parte de los tenedores de bonos existentes para nuevas notas de primer rango, junto con una posible oferta de nuevos préstamos a plazo de primer rango con tasa flotante para los prestamistas que no puedan suscribir las nuevas notas. La compañía tiene como objetivo refinanciar sus bonos Senior existentes con un cupón del 4.875% que vencen en 2027 y los Préstamos a Plazo B con un cupón del 11.50% que vencen en 2028, con las nuevas notas venciendo en cinco años y devengando intereses a una tasa anual del 10.50% o 11.50%, con la posibilidad de una opción de aumento del principal. Los ingresos se utilizarán para el pago de honorarios, gastos y una amortización con descuento de los Préstamos a Plazo existentes. El acuerdo está sujeto a condiciones habituales e incluye convenios que restringen los acuerdos de financiación alternativos durante la vigencia de la carta de compromiso. La compañía tiene la intención de utilizar las nuevas notas para financiar fines corporativos generales y el reembolso de la deuda existente. También se establecieron acuerdos de confidencialidad para facilitar las discusiones en torno a esta transacción, y las proyecciones relacionadas con el acuerdo fueron preparadas por la gerencia de la compañía, reconociendo las incertidumbres y limitaciones inherentes a tales pronósticos.
GENK
Gen Restaurant Group, Inc. ha celebrado un acuerdo de compra con Roth Principal Investments para la venta de acciones de su Acción Común Clase A a través de una serie de transacciones, incluyendo Compras al Inicio de Mercado, Compras Intradía, Compras y Compras Post-Mercado. Estas ventas se realizarán a precios promedio ponderados por volumen, con descuentos aplicados para reflejar el VWAP, y sujetas a limitaciones específicas de tiempo y volumen. La compañía tiene la intención de utilizar los ingresos de estas ventas para capital de trabajo, fines corporativos generales y, potencialmente, para expandir sus operaciones comerciales. Roth Principal Investments retendrá inicialmente una comisión de compromiso del 10% de cada compra hasta que el total alcance los $500,000, junto con el reembolso de los honorarios legales. El acuerdo incluye derechos de registro para que la compañía presente solicitudes de ofertas de valores. El Acuerdo de Compra y el Acuerdo de Derechos de Registro contienen términos y condiciones estándar, y la compañía se reserva el derecho de rescindir el acuerdo en ciertas circunstancias, sin penalizaciones por terminación excepto en casos limitados. El acuerdo también incluye disposiciones para ajustar el precio de compra para tener en cuenta eventos corporativos y un precio máximo por acción que Roth Principal Investments podría estar obligado a pagar.
IAN Financial Vision es una plataforma de investigación financiera nativa de IA que combina grafos de conocimiento propietarios, modelos de valoración cuantitativa y grandes modelos de lenguaje (LLM) para generar investigaciones de inversión puntual (point-in-time). Todos los informes se producen mediante un flujo de trabajo de investigación estructurado y se someten a una revisión humana antes de su publicación.