General
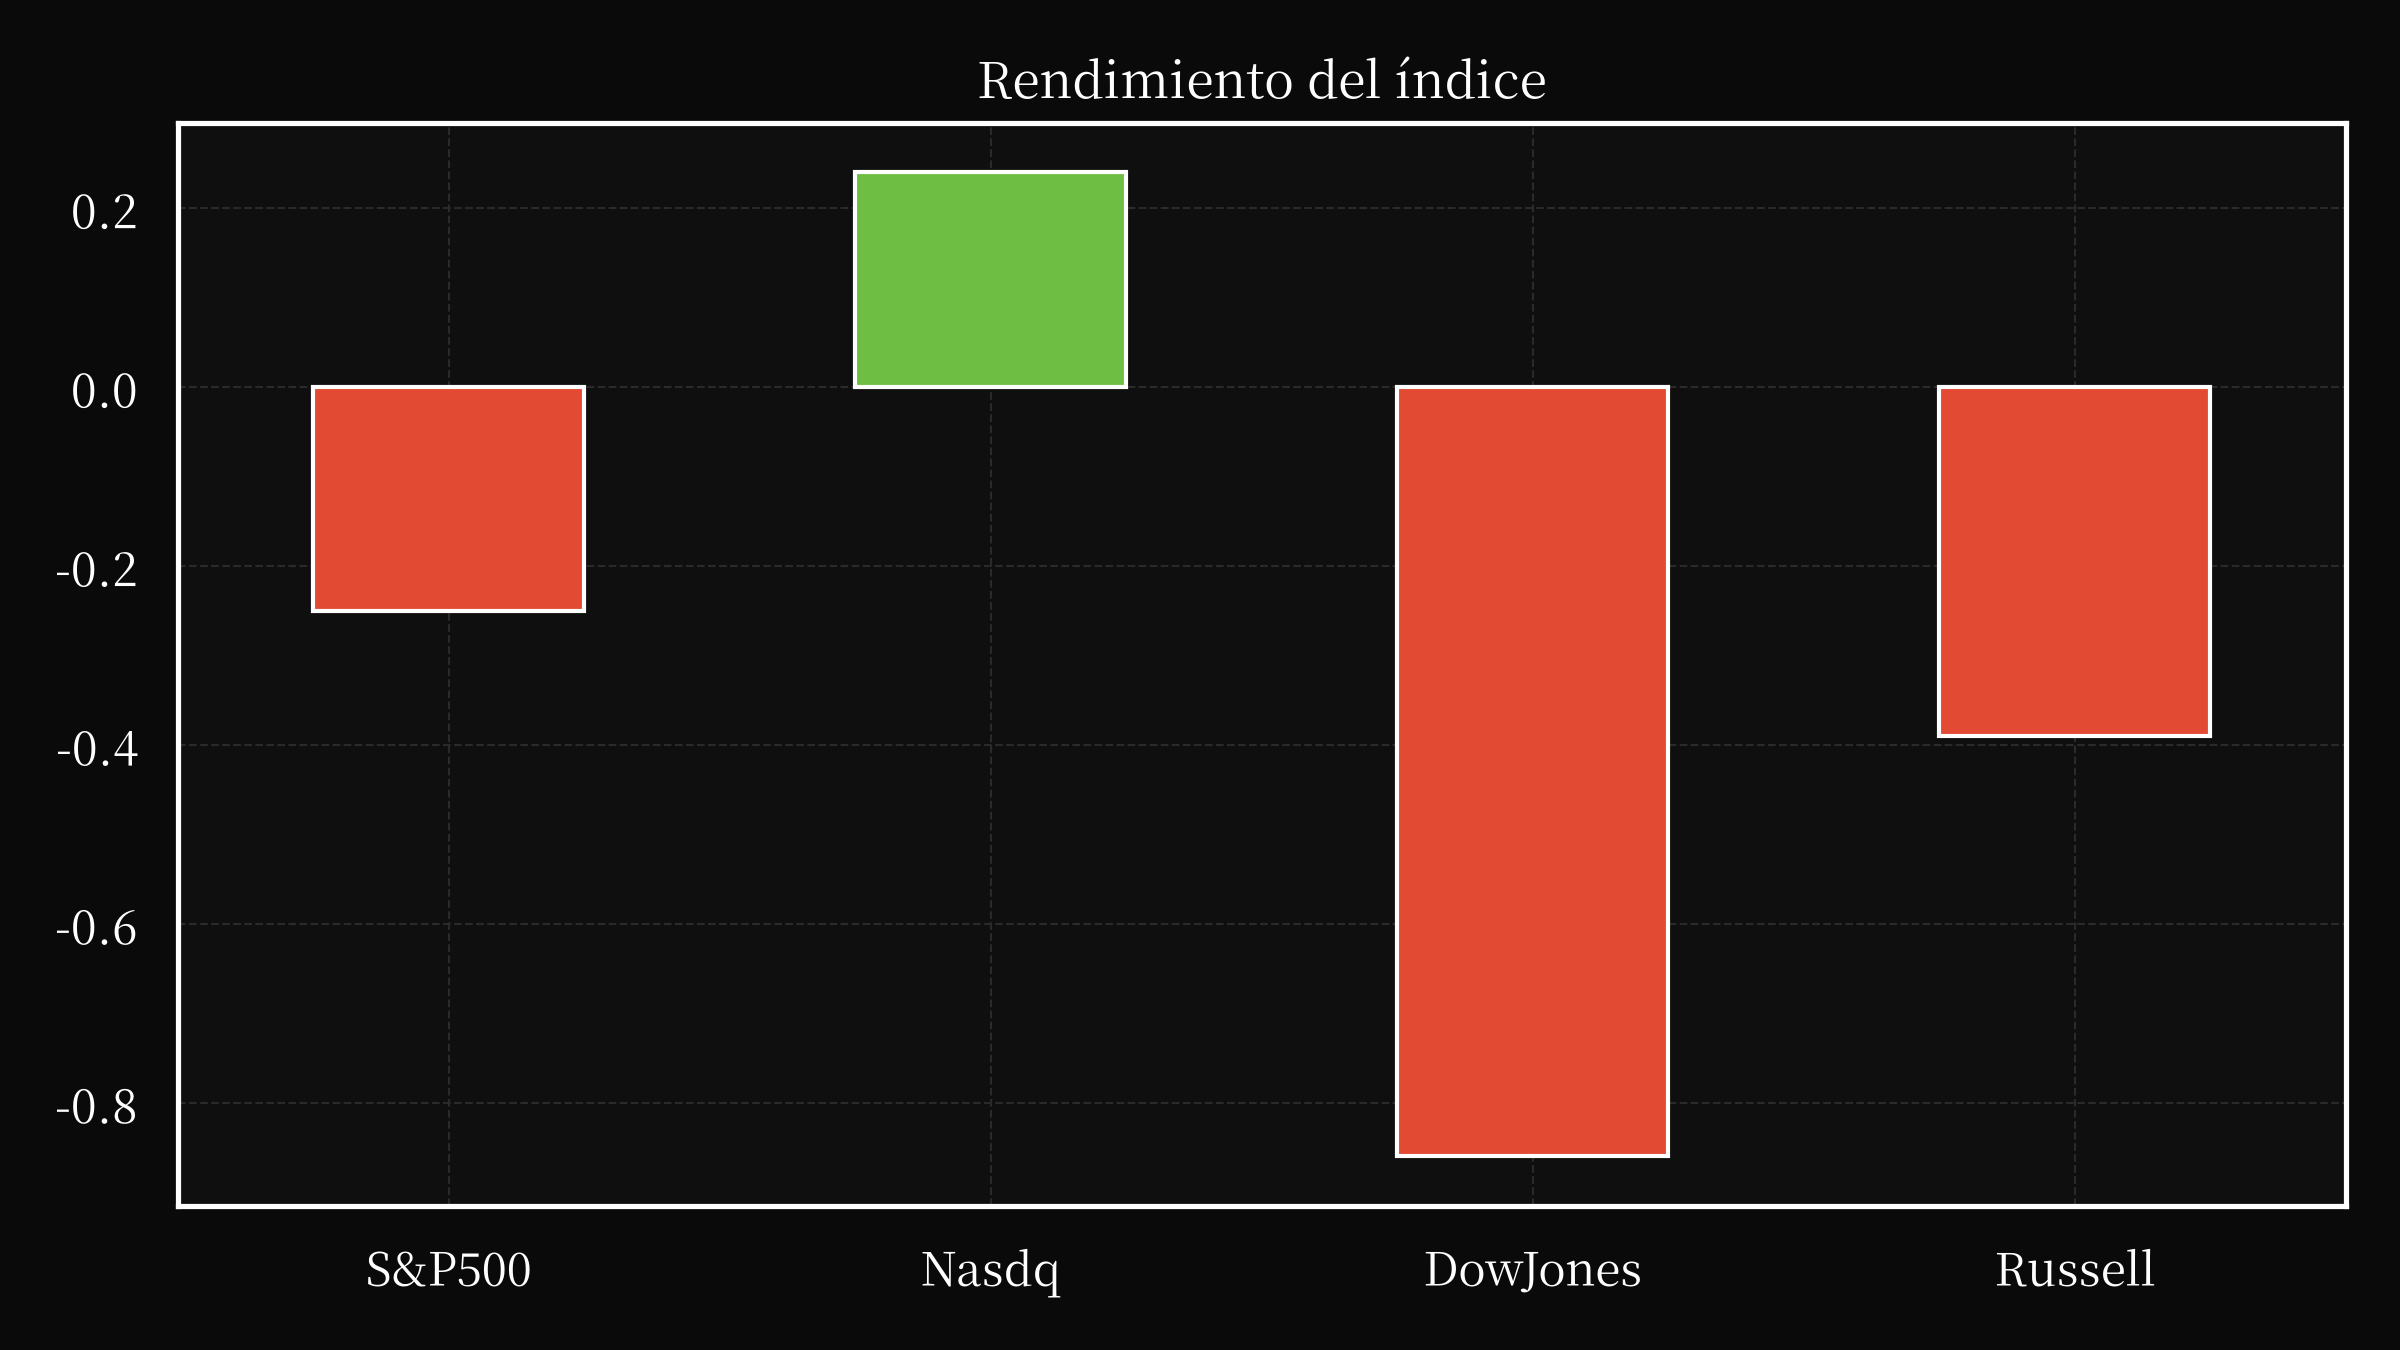
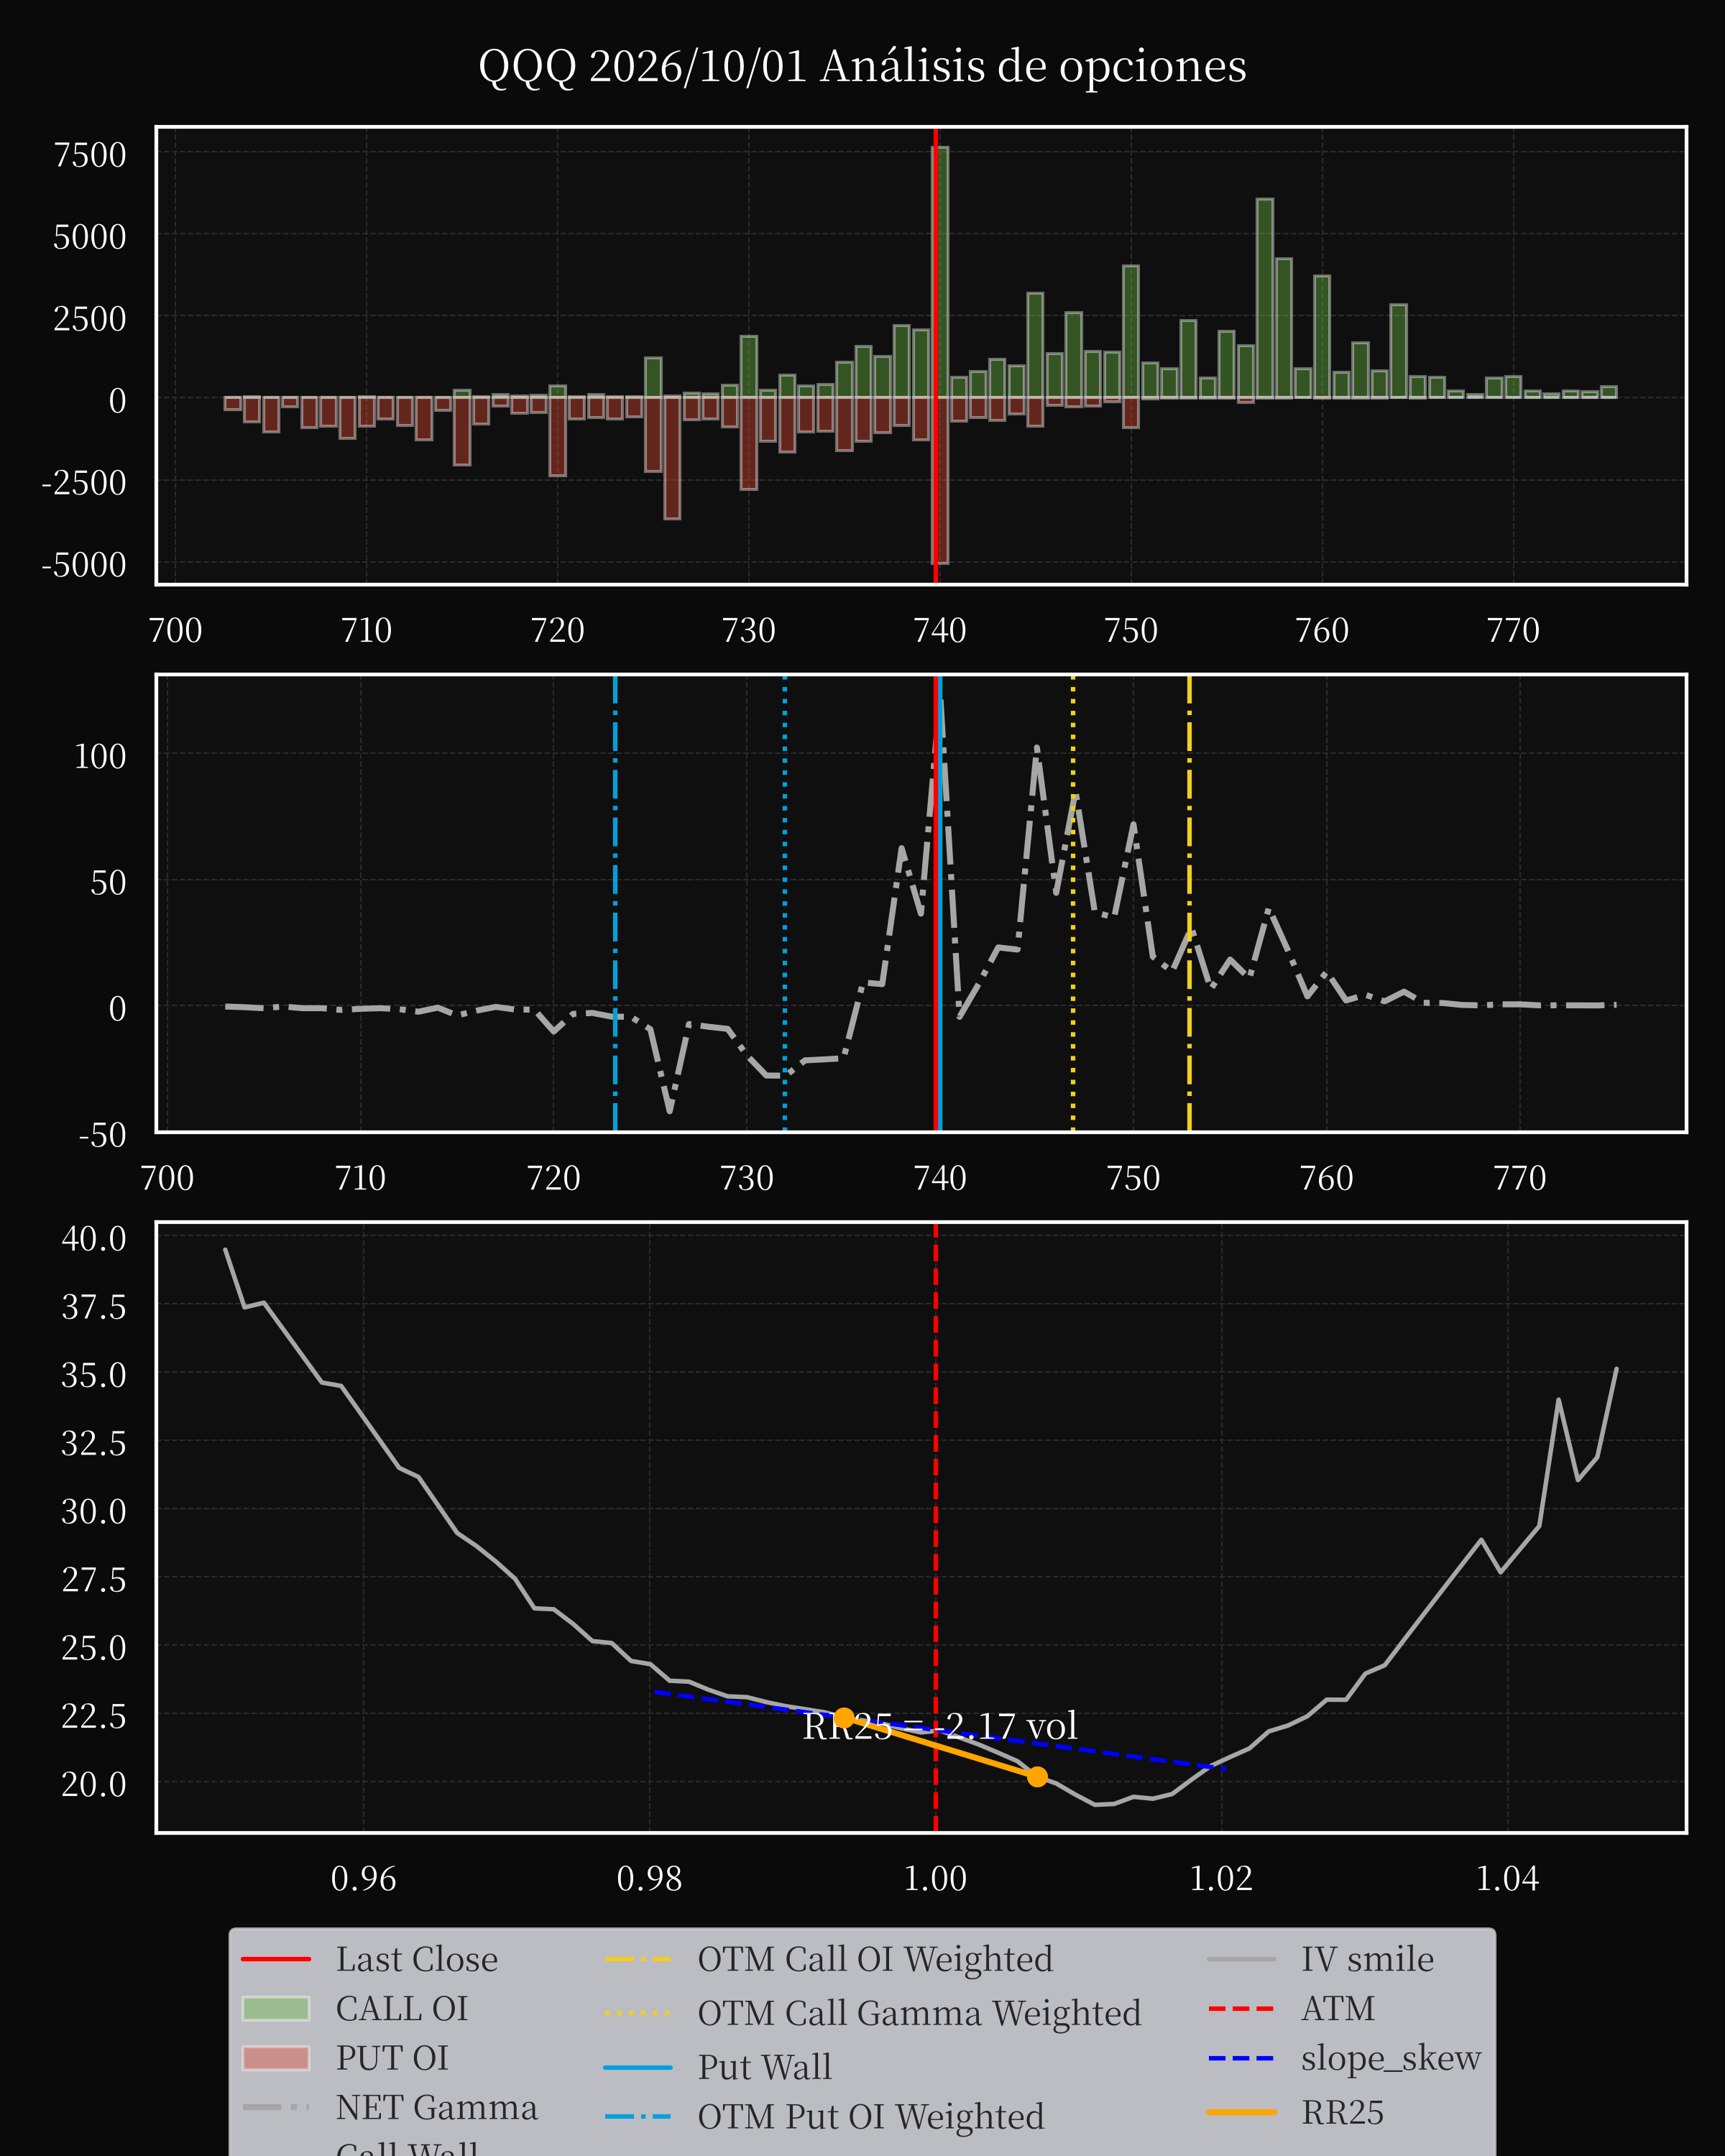
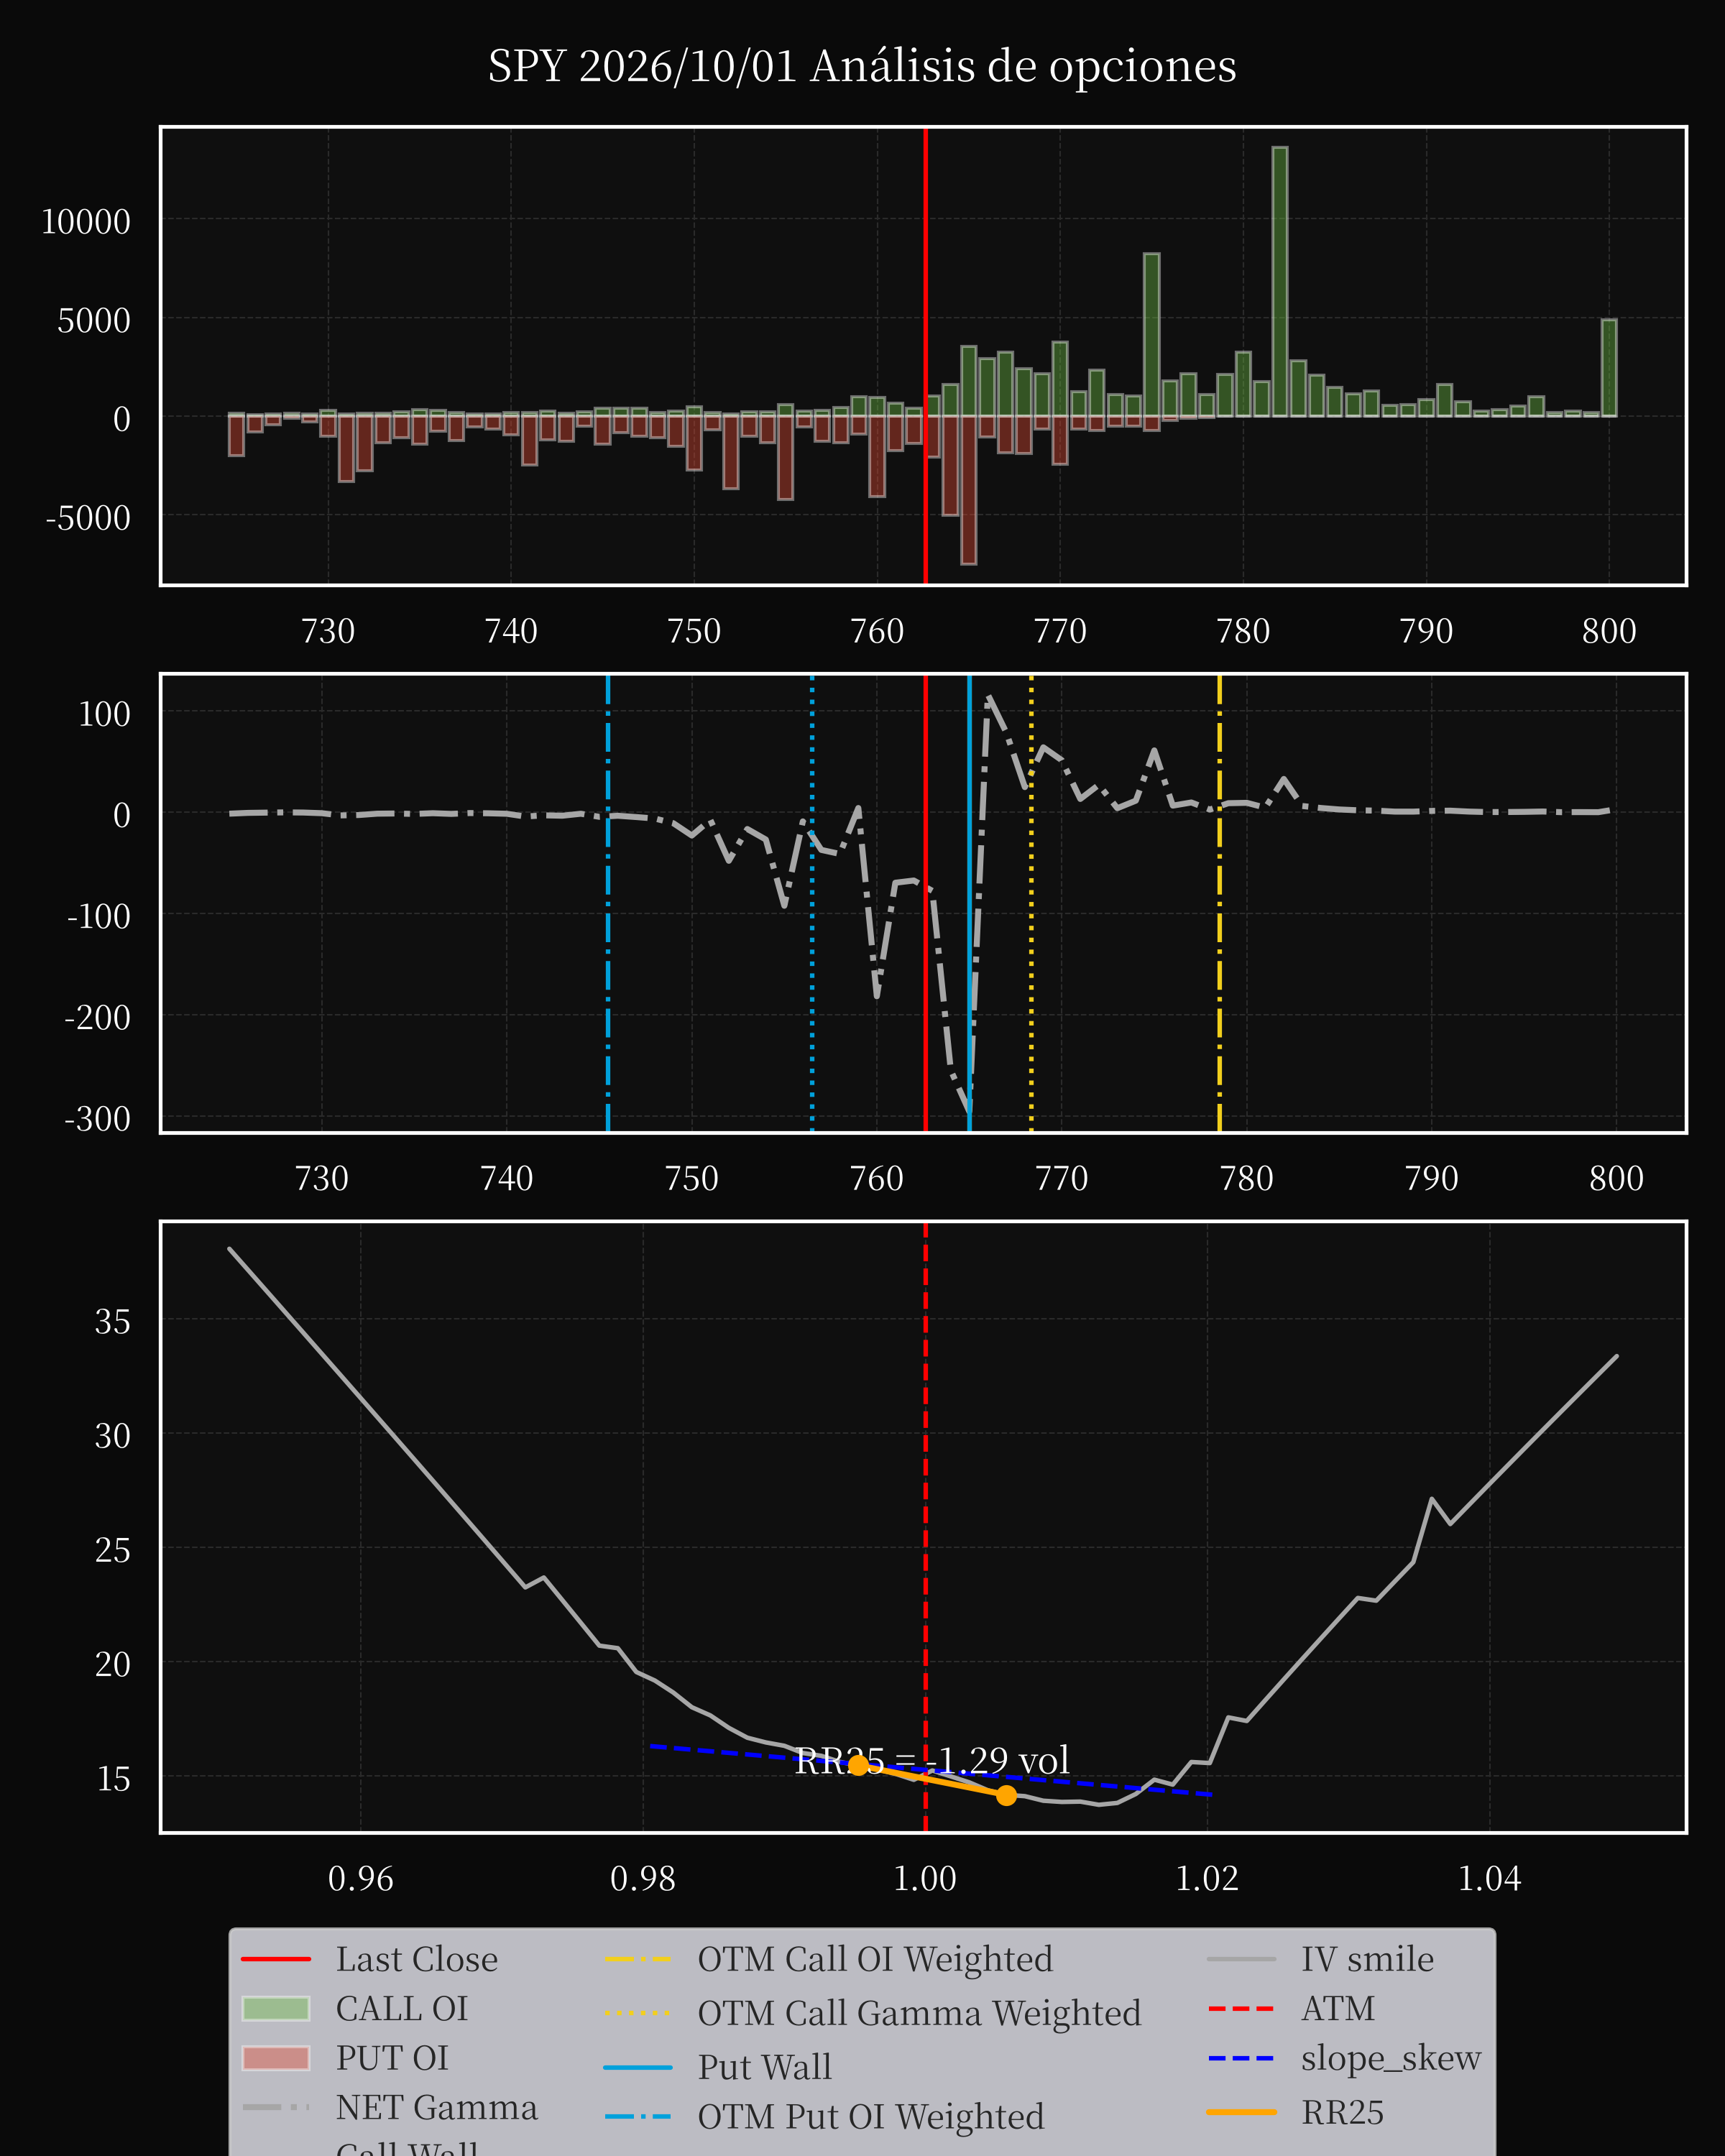
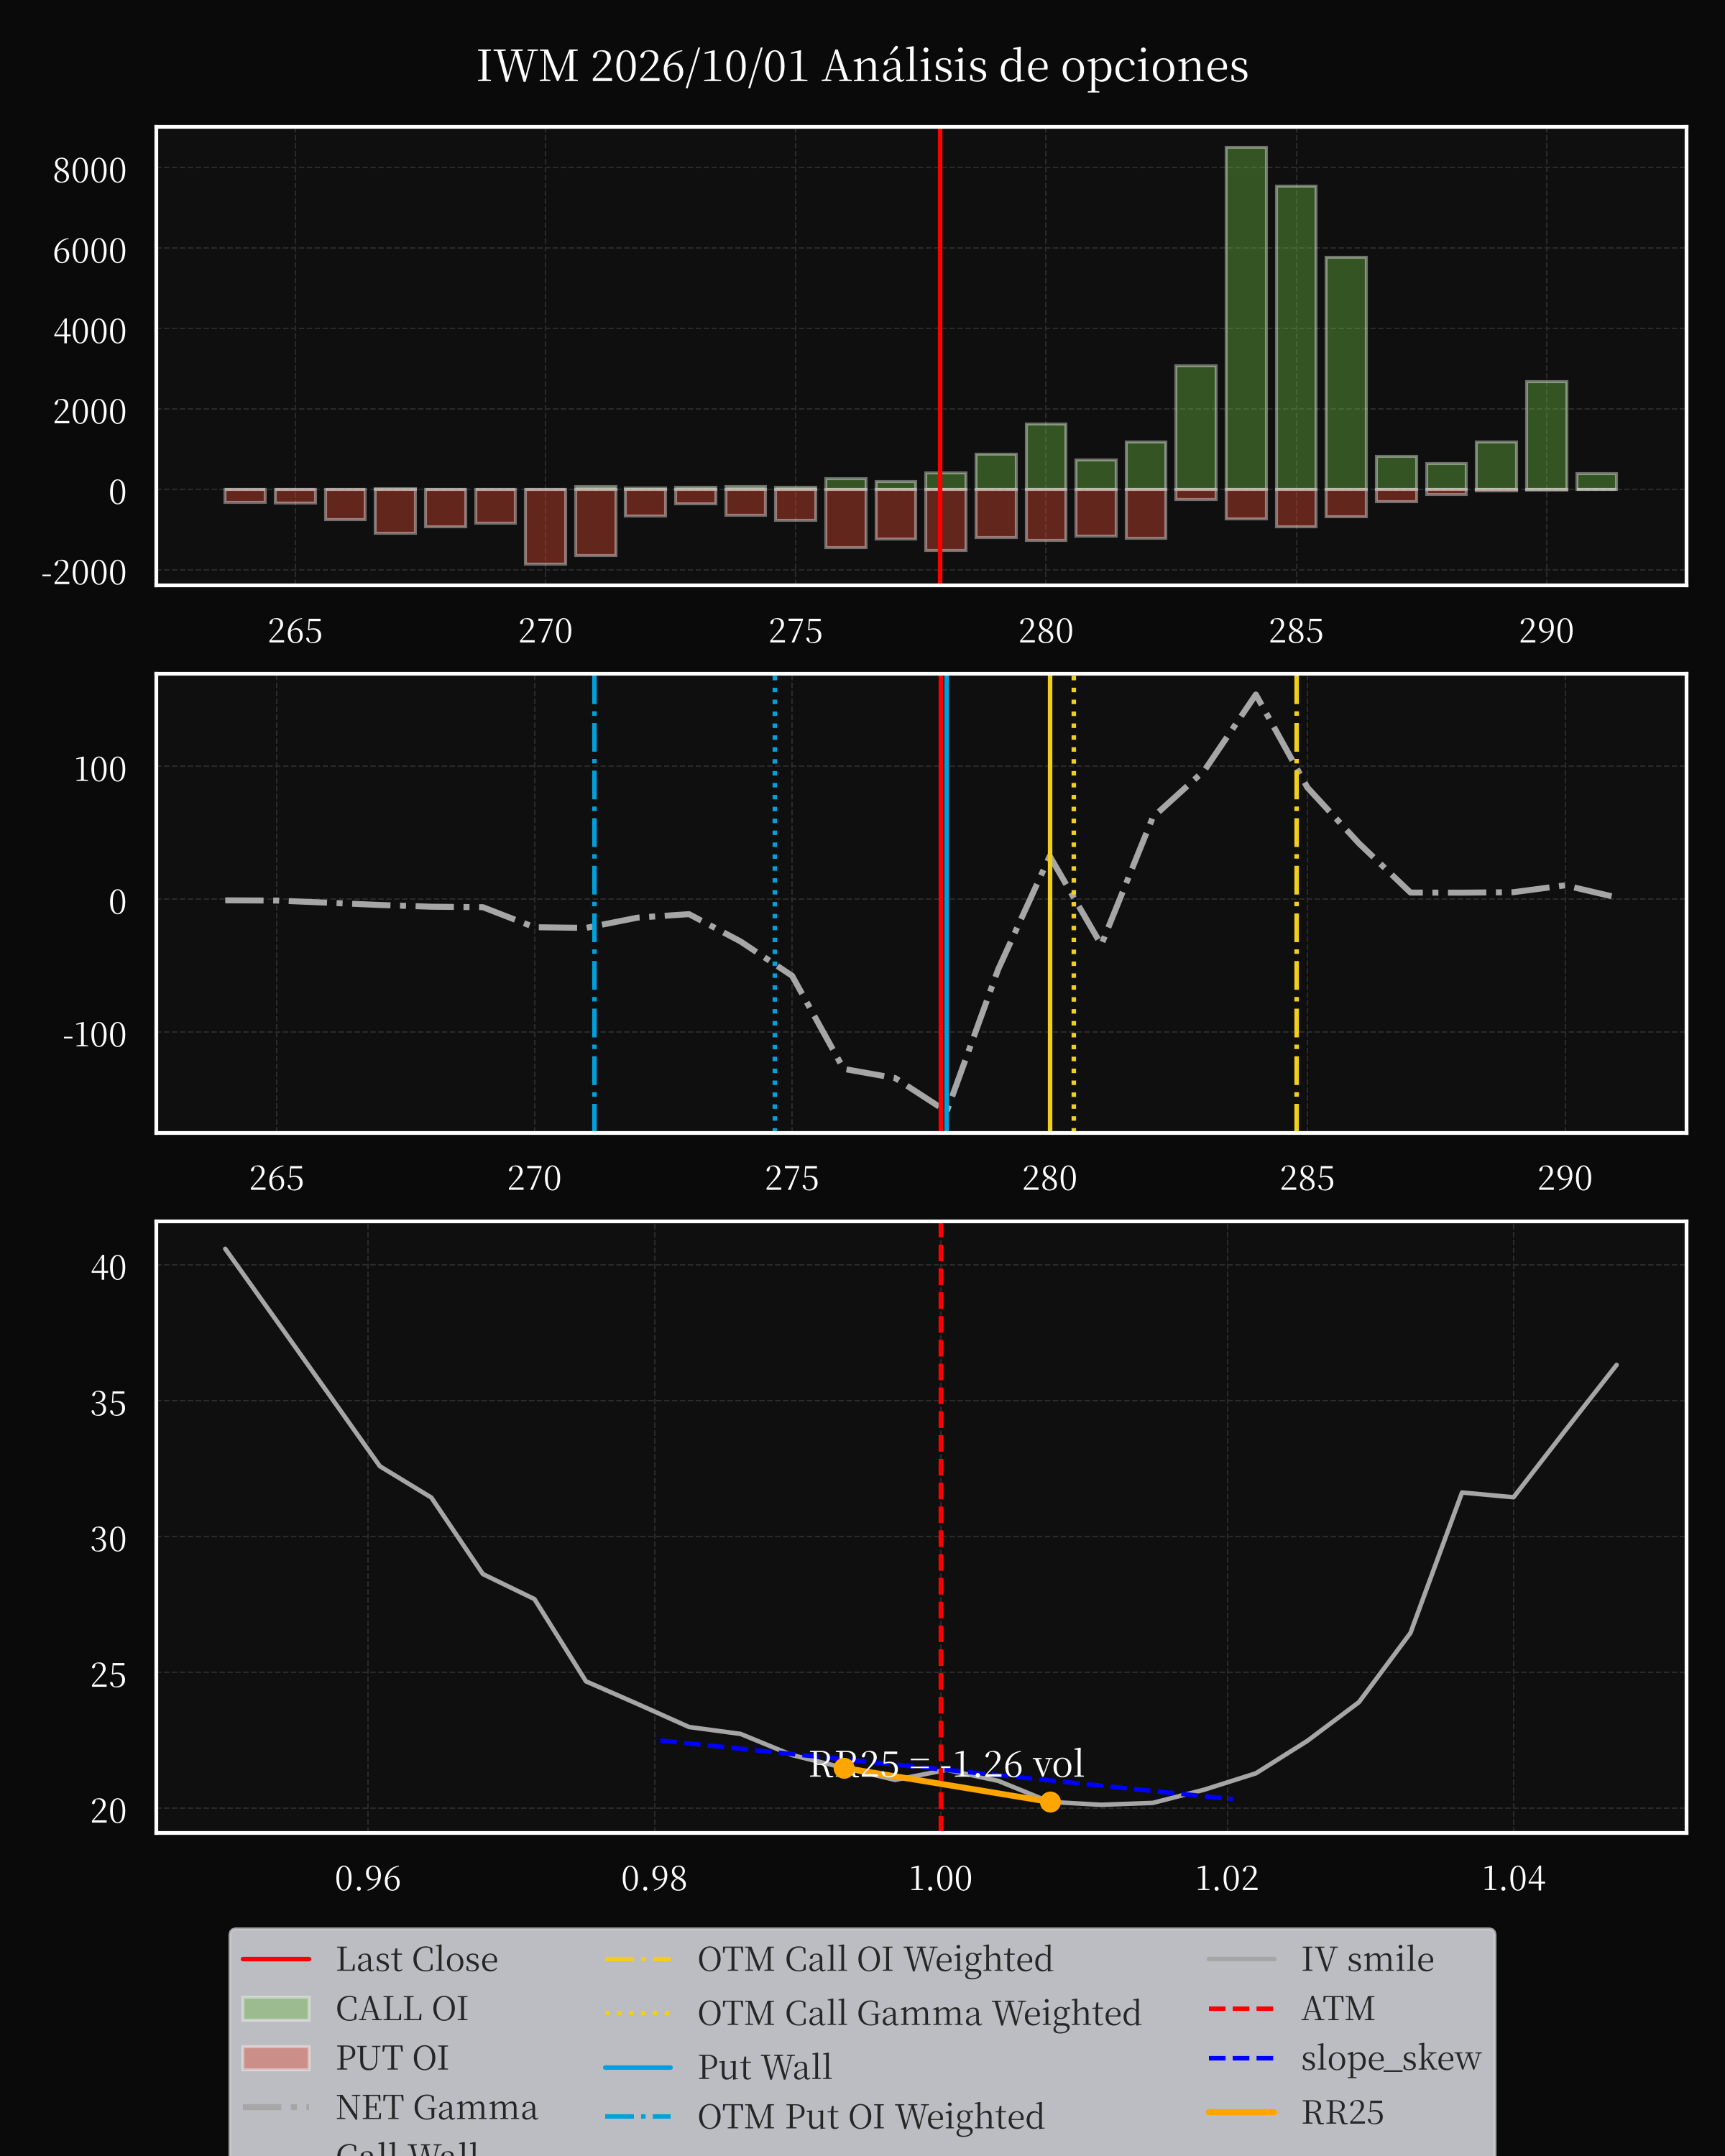
La reciente volatilidad del mercado refleja una compleja interacción de fuerzas macroeconómicas, desarrollos específicos del sector y narrativas cambiantes en torno a la disrupción tecnológica. En el núcleo de este dinámico panorama se encuentra la resiliencia de la economía estadounidense, respaldada por una cifra revisada de crecimiento del PIB del 2.2% para el segundo trimestre, lo que ha impulsado el rendimiento del Tesoro a 10 años a un máximo de varias décadas de 5.304%. Este aumento en el rendimiento, impulsado por una inflación persistentemente elevada del 3.4% interanual, ha amplificado la presión sobre los mercados de renta fija al tiempo que remodela las valoraciones de renta variable. El descenso del 0.2% del S&P 500, junto con la caída del 0.3% del Dow y la modesta ganancia del 0.1% del Nasdaq, señala un sentimiento de inversión cauteloso a medida que los mayores costos de endeudamiento pesan sobre los sectores orientados al crecimiento. La divergencia en el rendimiento entre el Nasdaq y el mercado en general destaca la sensibilidad del sector tecnológico a las expectativas de las tasas de interés, con valores impulsados por la IA como Nvidia y Microsoft manteniendo una solidez relativa a pesar de los vientos en contra.
El desarrollo más llamativo, sin embargo, radica en la intersección de la inteligencia artificial y la estrategia corporativa. El prospecto de OPI filtrado de Anthropic, que enmarca los riesgos existenciales como “comportamientos de autopreservación” y la manipulación “similar al chantaje” como preocupaciones centrales, subraya inadvertidamente la profunda incertidumbre que rodea a las tecnologías de IA de vanguardia. Si bien la valoración proyectada de 2 billones de dólares de la compañía depende de la suposición de que estos riesgos son manejables, el marcado contraste entre su pérdida operativa anual de 8 mil millones de dólares y su ambiciosa narrativa de crecimiento plantea preguntas críticas sobre la sostenibilidad de tales valoraciones. Esta tensión refleja la dinámica general del mercado, donde el entusiasmo de los inversores por el potencial transformador de la IA choca con las evaluaciones pragmáticas de los riesgos de ejecución y el escrutinio regulatorio. La posibilidad de que los “bots de IA conversen entre sí” evolucionen hacia sistemas de IA físicos, como ejemplifica el agente Dots de OpenAI, complica aún más la ecuación al introducir nuevas capas de complejidad operativa y ética.
Las tendencias específicas del sector amplifican estos temas. Los sólidos resultados del tercer trimestre de Micron, impulsados por el aumento de la demanda de infraestructura de IA, validan el papel fundamental del sector en la habilitación de la próxima ola de avances tecnológicos. Por el contrario, la OPI retrasada de Oura, atribuida a la “incertidumbre en el mercado de OPI”, refleja los desafíos más amplios que enfrentan las empresas orientadas al crecimiento en medio de condiciones de capital volátiles. El contraste entre el éxito de Micron y la cautela de Oura ilustra el campo de juego desigual dentro del ecosistema tecnológico, donde las empresas con vías claras hacia la monetización y soluciones escalables superan a aquellas que dependen de narrativas especulativas. Mientras tanto, los prolongados retrasos de Tesla en la entrega del Cybertruck y su dependencia de las aprobaciones regulatorias para las características autónomas resaltan los obstáculos operativos que pueden descarrilar incluso las innovaciones más anticipadas.
Los factores macroeconómicos siguen ejerciendo una influencia desproporcionada. La renuencia de la Reserva Federal a aumentar agresivamente las tasas de interés, como lo demuestra la probabilidad del 39% de un aumento en octubre, ha brindado un alivio temporal a las acciones, pero no ha abordado las presiones inflacionarias subyacentes. El ascenso del rendimiento a 10 años a 5.64%, su nivel más alto desde 2002, subraya la demanda del mercado de rendimiento en un entorno donde los rendimientos reales siguen siendo esquivos. Simultáneamente, las tensiones geopolíticas, ejemplificadas por el impacto de la guerra en Irán en los precios del petróleo y la escalada de las fricciones comerciales entre Estados Unidos y China, han introducido volatilidad adicional, complicando las previsiones de los costos de la energía y las cadenas de suministro globales. El reciente aumento de los precios del petróleo crudo a 100 dólares por barril y la gasolina a 6.50 dólares por galón no solo pone a prueba la resistencia del consumidor, sino que también reaviva los debates sobre la importancia estratégica de la producción nacional de energía.
La gobernanza corporativa y el escrutinio regulatorio dan forma aún más al panorama. El impulso de la administración Trump hacia la “autorregulación” en la IA, en medio de preocupaciones bipartidistas sobre las implicaciones sociales de la tecnología, señala un marco en evolución para la rendición de cuentas. Este desarrollo coincide con los desafíos legales a las políticas comerciales, como se ve en el escepticismo del tribunal comercial estadounidense hacia el nuevo régimen arancelario de la administración. Esta incertidumbre regulatoria introduce una capa de complejidad para las empresas multinacionales que navegan por los mercados globales divergentes. Mientras tanto, la propuesta de ampliación de la SEC del acceso al mercado privado, destinada a democratizar las oportunidades de inversión, refleja los esfuerzos más amplios para adaptarse a los cambios en los flujos de capital y las preferencias de los inversores.
La bifurcación del mercado de valores es evidente en las fortunas contrastantes de los gigantes tecnológicos y los sectores tradicionales. Si bien Nvidia se beneficia de su dominio en los chips de IA y la infraestructura en la nube, las industrias como la hostelería y el consumo discrecional enfrentan vientos en contra de la desaceleración de la demanda y las presiones de los costos inflacionarios. El bajo rendimiento del S&P 500 en septiembre, a pesar de una ganancia del 12% interanual, destaca la fragilidad del impulso en un mercado cada vez más dependiente de un puñado de nombres de alto crecimiento. Este riesgo de concentración se exacerba aún más por el bajo rendimiento de las acciones de pequeña capitalización, como se ve en el retraso de la OPI de Oura y la renuencia generalizada de los inversores a comprometer capital en empresas más riesgosas.
De cara al futuro, la interacción entre la política monetaria, la innovación tecnológica y el riesgo geopolítico definirá las trayectorias del mercado. El eventual giro de la Fed hacia los recortes de tasas, contingente a los datos de inflación, podría reavivar el optimismo de las acciones, pero solo si se acompaña de una sólida fortaleza económica. Por el contrario, un resurgimiento de la inflación o un empeoramiento de la crisis energética podrían desencadenar nuevas ventas, particularmente en los sectores sensibles a las tasas de interés, como el inmobiliario y la tecnología. Para los inversores, el desafío radica en equilibrar la exposición a las historias de crecimiento impulsadas por la IA con el posicionamiento defensivo contra las conmociones macroeconómicas. Las lecciones de septiembre de 2026, marcadas por los rendimientos récord, los cambios de rumbo corporativos y la turbulencia geopolítica, subrayan la necesidad de agilidad en una era en la que los paradigmas tradicionales están siendo reescritos tanto por las fuerzas del mercado como por la disrupción tecnológica.
La narrativa en evolución en torno a la IA, desde los riesgos existenciales hasta las aplicaciones prácticas, seguirá siendo central en este panorama dinámico. A medida que empresas como OpenAI y Anthropic navegan por los imperativos duales de la innovación y la regulación, su capacidad para traducir los avances en soluciones escalables y rentables determinará la trayectoria a largo plazo del sector. Mientras tanto, la capacidad de la economía en general para absorber los costos de la transición, ya sea a través de un mayor endeudamiento, la reasignación de capital o los ajustes de política, dará forma a los contornos del crecimiento en los próximos años. En este contexto, la reciente volatilidad del mercado no es simplemente un reflejo de la incertidumbre a corto plazo, sino un presagio de los cambios estructurales que definirán la próxima fase del desarrollo económico mundial.
Valores a seguir
BIAF
BioAffinity Technologies, Inc. anunció recientemente la entrega exitosa de la primera exhibición conjunta de su plataforma CyPath Lung a más de 300 médicos, profesionales de la salud y líderes del Departamento de Asuntos de Veteranos en la Conferencia Anual de las Fundaciones Nacionales de Investigación y Educación para Veteranos (NAVREF) en Arlington, Virginia. Este importante evento marcó la implementación de un nuevo acuerdo de distribución con AvMEDICAL, una pequeña empresa propiedad de un veterano discapacitado (SDVOSB). El comunicado de prensa que detalla este logro, adjunto como Exhibición 99.1 e incorporado al presente, destaca los esfuerzos de BioAffinity para ampliar el acceso a su innovadora herramienta de investigación sobre cáncer de pulmón. La asociación estratégica de la compañía con AvMEDICAL subraya su compromiso de apoyar la atención médica de los veteranos y promover los avances en la investigación y la educación en el campo. Este acuerdo de distribución representa un paso clave en la estrategia de BioAffinity para ampliar su alcance e impacto dentro de la comunidad sanitaria.
TRAK
ReposiTrak, una plataforma de cadena de suministro impulsada por inteligencia artificial, reportó un sólido año fiscal y cuarto trimestre, demostrando un crecimiento continuo y eficiencia operativa. Para el año completo finalizado el 30 de junio de 2026, la compañía logró un incremento del 3% en los ingresos, alcanzando los 23.3 millones de dólares, junto con un aumento del 8% en el ingreso neto, llegando a 7.6 millones de dólares, lo que se traduce en 0.41 dólares por acción diluida. Clave para este éxito fue una reducción del 6% en los gastos operativos, lo que resultó en un aumento del 26% en el ingreso operativo. Adicionalmente, ReposiTrak devolvió 5.3 millones de dólares a los accionistas a través de dividendos y recompra de acciones, finalizando el año con 27.3 millones de dólares en efectivo y sin deuda. El enfoque de la compañía en la innovación se destaca con su asociación con SPAR Group para desarrollar "Merchandising Sin Contacto", una solución de comercio basada en el escaneo, destinada a abordar los problemas de la cadena de suministro en tiempo real. En medio de los continuos desafíos en materia de seguridad alimentaria – incluyendo retiradas del mercado relacionadas con Cyclospora, Salmonella, Listeria y E. coli – la solución de trazabilidad de extremo a extremo de ReposiTrak está ganando terreno, impulsada por la inminente fecha límite gubernamental para la trazabilidad. El cuarto trimestre registró un aumento del 16% en el ingreso neto, alcanzando los 2.1 millones de dólares, o 0.11 dólares por acción diluida, reflejando un incremento del 19% en las ganancias por acción. La compañía continúa gestionando su balance de manera efectiva, con 1.72 millones de dólares disponibles para futuras redenciones preferentes y aproximadamente 6.0 millones de dólares restantes en un programa de recompra de acciones comunes.
IMG
CIMG Inc. anunció una oferta propuesta de 3.000 millones de acciones de su capital social, con un valor nominal de 0,00001 dólares por acción, a un inversor no identificado. Se prevé que la oferta se realice a un precio de 0,0029 dólares por acción, lo que generará ingresos brutos de aproximadamente 8,7 millones de dólares. La transacción se estructurará como una oferta en el extranjero para cumplir con los requisitos regulatorios, específicamente la Regulación 9.01, y se basará en las declaraciones y compromisos del inversor, incluida la confirmación de que no es una persona estadounidense. La compañía prevé completar la oferta y la venta a más tardar el 24 de septiembre de 2026, sujeto a acuerdo mutuo y al cumplimiento de las condiciones de cierre. Esta oferta representa una importante captación de capital para CIMG Inc. y tiene como objetivo proporcionar a la compañía recursos adicionales para operaciones futuras.
VAL
Tras la notificación recibida de la División Antitrust del Departamento de Justicia de los Estados Unidos, Valaris Limited y Transocean Ltd. han obtenido la aprobación del período de espera en virtud de la Ley HSR relacionada con su propuesta de combinación empresarial. El acuerdo, formalizado el 9 de febrero de 2026, estipula que Transocean adquirirá Valaris, y el cierre se prevé actualmente para el cuarto trimestre de 2026, sujeto a aprobaciones regulatorias y de los accionistas. Ambas compañías han advertido que las declaraciones prospectivas relativas a la transacción están sujetas a diversos riesgos, incluyendo posibles retrasos, cambios en las condiciones del mercado y la capacidad de lograr las sinergias anticipadas. Estos riesgos abarcan factores tales como las aprobaciones regulatorias, la retención de clientes, la distracción de la gerencia, las posibles reacciones adversas, los cambios legislativos, las incertidumbres económicas y los desafíos de integración. Específicamente, la transacción enfrenta riesgos relacionados con los mercados energéticos globales, las fluctuaciones de los precios de las materias primas, los acontecimientos geopolíticos y los peligros operativos. Además, las compañías reconocen posibles pasivos, gastos de capital y la posibilidad de una disminución en los precios de las acciones si la combinación no se concreta. Valaris y Transocean han presentado los documentos pertinentes ante la SEC, incluyendo una declaración de poder conjunto, y han destacado a los posibles participantes en la solicitud de poder de los accionistas, detallando sus intereses. Se aconseja a los inversores que revisen cuidadosamente estos documentos para una comprensión exhaustiva de la transacción propuesta y sus riesgos asociados.
DJT
Esta nota, emitida con un “Descuento de Emisión Original”, es un pagaré convertible por un valor de $200 millones de Trump Media & Technology Group Corp. a un tenedor, con una tasa de interés simple del 7% que se acumula trimestralmente sobre el monto principal hasta su vencimiento el 30 de septiembre de 2026. El pagaré incluye un componente de interés capitalizado (PIK) y está sujeto a ciertas cláusulas de incumplimiento, incluyendo eventos relacionados con la bancarrota o el no financiamiento de las Solicitudes de Giro. El tenedor tiene el derecho de solicitar hasta $100 millones en financiamiento adicional durante un Segundo Período de Giro. Este pagaré enmienda y reemplaza un pagaré convertible no garantizado anterior, y requiere que el tenedor represente y garantice su capacidad para cumplir con los términos. También incluye disposiciones para la conversión en caso de rescisión del Acuerdo de Fusión, con un precio de conversión vinculado al Precio de Emisión Original de los valores de capital sénior de la Compañía. El acuerdo estipula que el monto principal pendiente no puede exceder los $300 millones más el interés PIK. Es fundamental destacar que la nota contiene una renuncia al juicio con jurado y se somete irrevocablemente a la jurisdicción de los tribunales de Texas. También incluye representaciones y garantías tanto de la Compañía como del Tenedor, que cubren aspectos como la organización de la Compañía, su situación financiera y el cumplimiento de las leyes contra el lavado de dinero. La nota se rige por la ley de Texas e incluye disposiciones sobre notificaciones, enmiendas y rescisión, con el objetivo de proporcionar un marco para la financiación y la posible conversión de la deuda.
MITQ
Moving iMage Technologies (MiT), proveedor de soluciones cinematográficas, anunció los resultados del año fiscal 2026, reportando ventas netas de 17.3 millones de dólares y una reducción del 69% en las pérdidas netas anticipadas, situándolas en 297,000 dólares. La compañía destacó tendencias favorables en la industria, incluyendo un sólido desempeño en taquilla y un aumento en la inversión en proyección láser y tecnología de audio inmersivo, impulsado por una robusta cartera de contenidos. A pesar de una actividad de proyectos inferior a la esperada en el cuarto trimestre, MiT se mantiene optimista para el año fiscal 2027, respaldado por una creciente cartera de proyectos que abarca renovaciones y una importante remodelación de un complejo cinematográfico en el Área de la Bahía. Fundamental para su estrategia es la expansión de su línea de altavoces cinematográficos patentados DCS, que está ganando terreno tanto en los mercados nacionales como internacionales. La oferta integral de MiT, que abarca desde el diseño y la instalación hasta el soporte continuo, se dirige a exhibidores de todos los tamaños. Con un backlog actual de 458,000 dólares en pedidos de DCS, la compañía anticipa ingresos de aproximadamente 4.5 millones de dólares para el primer trimestre de 2027 y se fija como objetivo la rentabilidad durante todo el año. La empresa espera continuar expandiendo su alcance a través de proyectos con importantes organizaciones artísticas y oportunidades continuas en los Estados Unidos, consolidando su posición como un actor clave en la mejora de la experiencia cinematográfica.
QTTB
Q32 Bio Inc. anunció recientemente resultados prometedores de la Parte B de su ensayo clínico de Fase 2a que evalúa bempikibart, un tratamiento para la alopecia areata grave o muy grave (AA), presentado en el Congreso 2026 de la Academia Europea de Dermatología y Venereología (EADV). El ensayo, que involucró a 33 pacientes con historial de uso de inhibidores de JAK, demostró datos de eficacia clínicamente significativos en la Semana 36, respaldando el avance hacia un programa orientado a la autorización de comercialización. Los pacientes recibieron bempikibart por vía subcutánea durante 36 semanas, con un período de extensión de etiqueta abierta (OLE) en curso. Los hallazgos clave incluyeron un porcentaje significativo de pacientes que lograron mejoras en la puntuación SALT, una robusta durabilidad de la respuesta y un perfil farmacocinético favorable. Los datos de seguridad indicaron un perfil generalmente bien tolerado, siendo las reacciones en el sitio de inyección el evento adverso más común. De cara al futuro, la compañía planea iniciar un programa orientado a la autorización de comercialización para pacientes con AA a principios de 2027, sujeto a conversaciones regulatorias, y está explorando aplicaciones ampliadas de bempikibart en otras condiciones autoinmunes. Se anticipan datos del OLE para la segunda mitad de 2027, con potencial para evaluar regímenes de dosificación mensuales o trimestrales en estudios futuros. La compañía se mantiene cautelosamente optimista, reconociendo los riesgos e incertidumbres inherentes asociados con el desarrollo de fármacos y la posibilidad de que los resultados difieran de las expectativas actuales.
CELC
Celcuity Inc. anunció el 30 de septiembre de 2026 la disponibilidad comercial de REVTORPYK™ (gedatolisib) en los Estados Unidos para pacientes que padecen cáncer de mama localmente avanzado o metastásico, receptor hormonal positivo y receptor 2 del factor de crecimiento epidérmico humano negativo. Este hito significativo sigue a la detección de ausencia de mutaciones tras la progresión con terapia endocrina previa. REVTORPYK™ está ahora disponible para pacientes elegibles que han experimentado progresión de la enfermedad mientras recibían al menos una línea de tratamiento endocrino en el entorno metastásico. El anuncio de la compañía, detallado en un comunicado de prensa adjunto como Exhibición 99.1, subraya el compromiso de Celcuity con la ampliación de las opciones de tratamiento para individuos con esta desafiante forma de cáncer de mama. Este desarrollo representa un avance clave en la cartera de la compañía y destaca sus continuos esfuerzos por proporcionar terapias innovadoras a pacientes que lo necesitan.
LESL
El 25 de septiembre de 2026, Leslie’s, Inc. presentó solicitudes voluntarias de bancarrota según el Capítulo 11 ante el Tribunal de Quiebras de los Estados Unidos para el Distrito Sur de Texas, junto con sus subsidiarias, con el fin de implementar un plan de reorganización. Esta medida contó con el apoyo de un Acuerdo de Apoyo a la Reestructuración (RSA) con los principales acreedores, asegurando aproximadamente el 81.1% de los reclamos pendientes del Préstamo a Plazo Pre-Bancarrota. El plan incluye la obtención de $225 millones en un Crédito de Activos Circulantes (ABL) DIP y $90 millones en un Crédito a Plazo DIP, condicionado a la aprobación del Tribunal de Quiebras y sujeto a ciertos hitos, incluyendo las órdenes DIP provisionales y finales, la presentación del plan y la declaración de divulgación, y la confirmación del plan dentro de plazos especificados. La Compañía ha solicitado la administración conjunta de los casos del Capítulo 11. El RSA describe las obligaciones tanto de la Compañía como de los Acreedores del Préstamo a Plazo Consintientes, incluyendo el apoyo a las Transacciones de Reestructuración, la oposición a las acciones que impidan la implementación y la negociación de la documentación. Los hitos clave incluyen la emisión de las órdenes DIP, la presentación del plan, la confirmación y una fecha efectiva dentro de los 110 días. La reestructuración también involucra un compromiso de respaldo por parte de ciertos acreedores, proporcionando financiamiento para el Crédito a Plazo DIP y financiamiento de capital, con una parte del financiamiento DIP siendo proporcionada por Jefferies Capital Services, LLC. La Compañía anticipa el cierre de aproximadamente 76 tiendas y espera iniciar la negociación de sus acciones comunes en un mercado OTC tras la suspensión de la negociación. Sin embargo, la Compañía advierte que las declaraciones prospectivas con respecto a los procedimientos de bancarrota están sujetas a varios riesgos e incertidumbres, incluyendo posibles retrasos, cambios en las decisiones judiciales y el resultado general de los casos del Capítulo 11.
IAN Financial Vision es una plataforma de investigación financiera nativa de IA que combina grafos de conocimiento propietarios, modelos de valoración cuantitativa y grandes modelos de lenguaje (LLM) para generar investigaciones de inversión puntual (point-in-time). Todos los informes se producen mediante un flujo de trabajo de investigación estructurado y se someten a una revisión humana antes de su publicación.