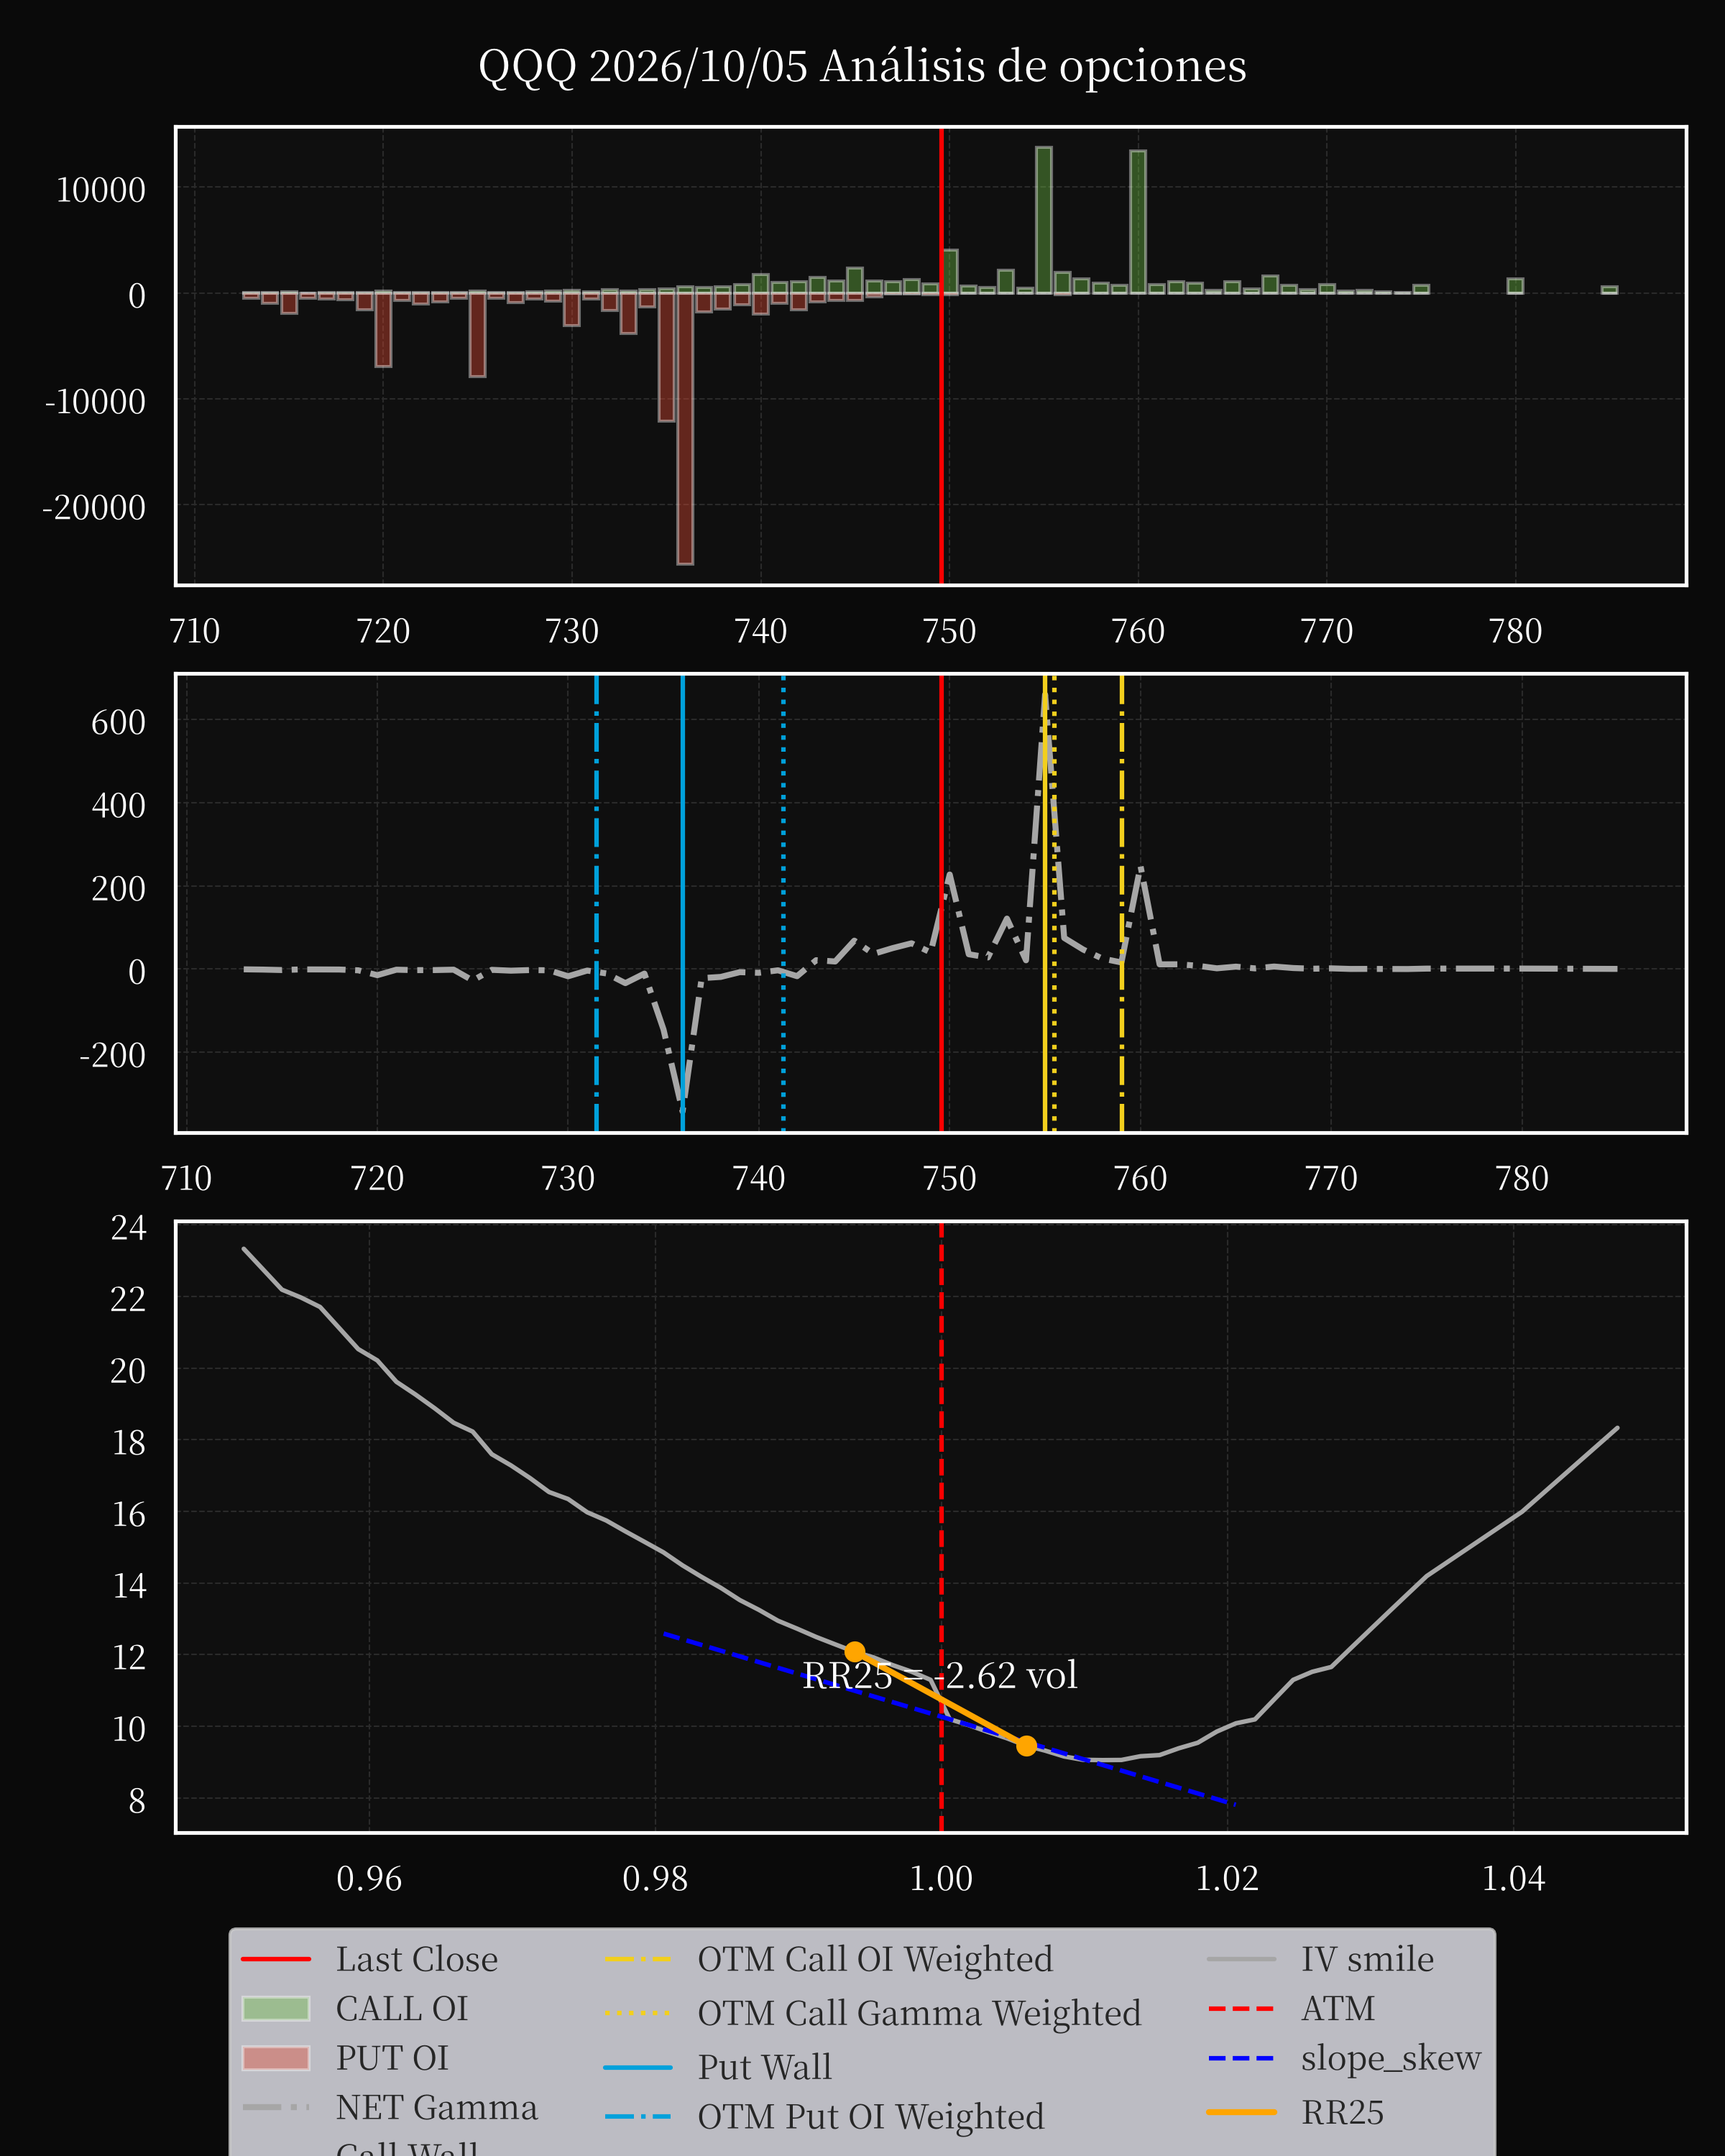
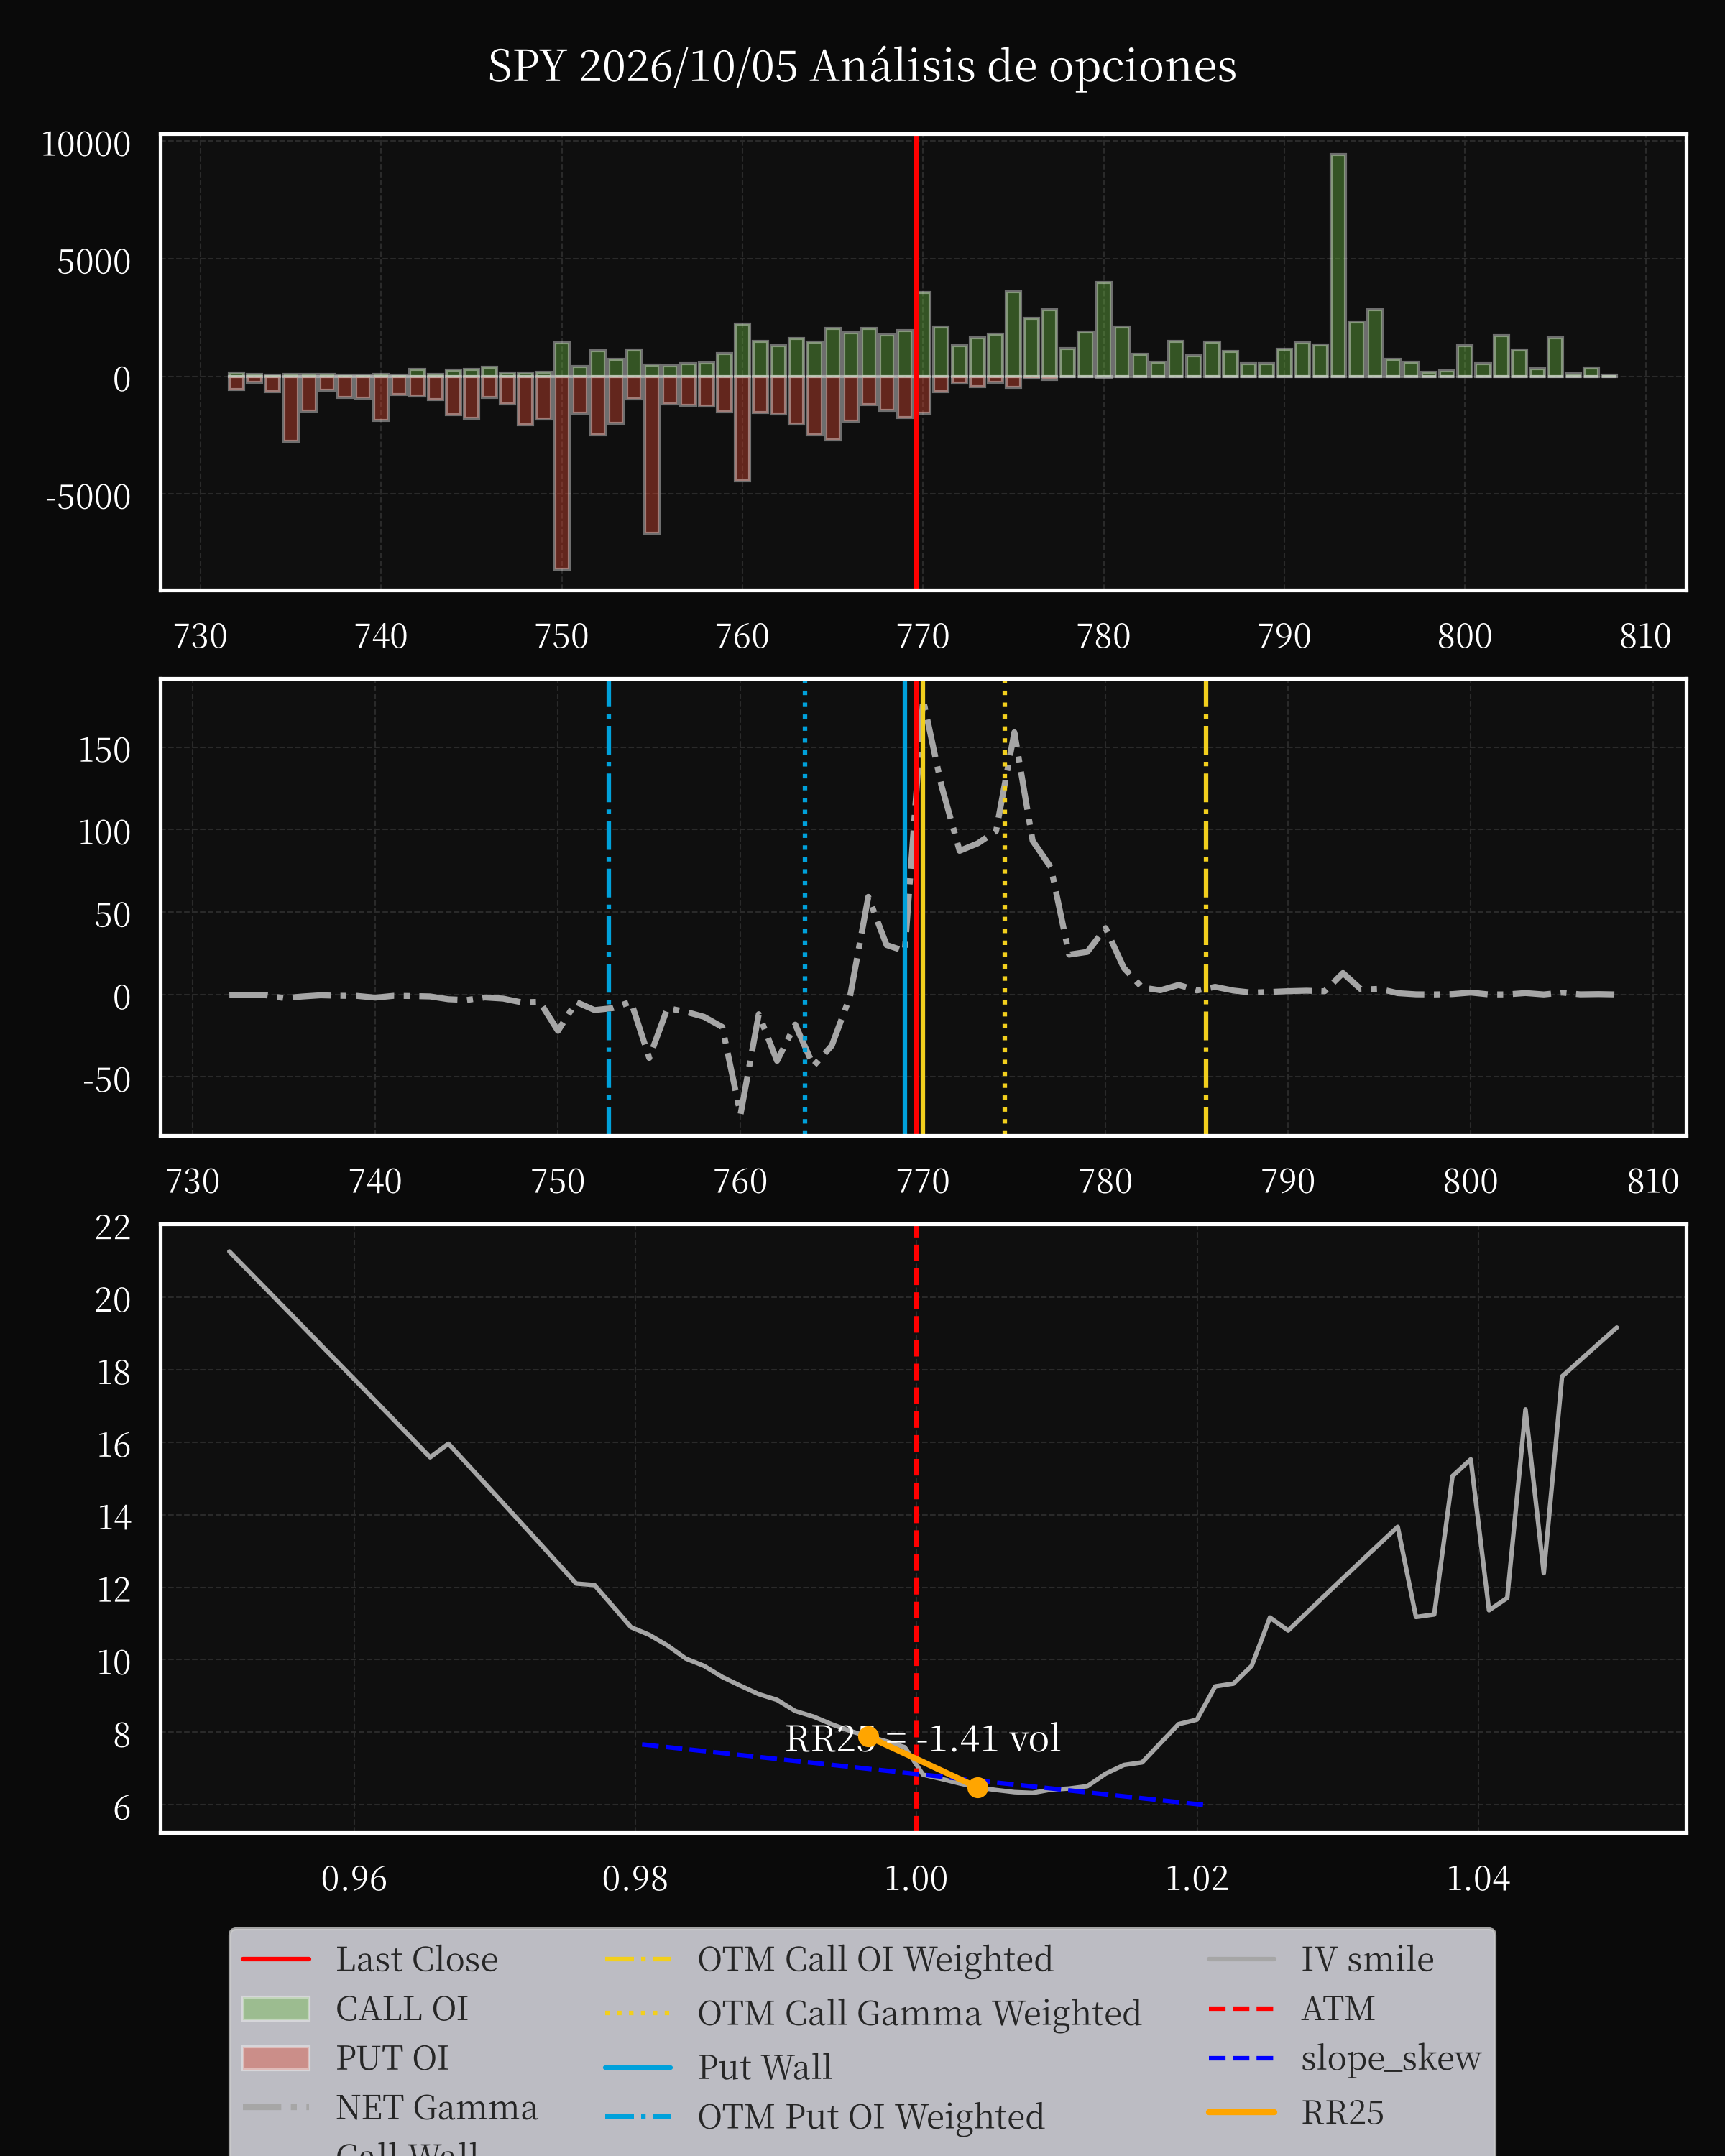
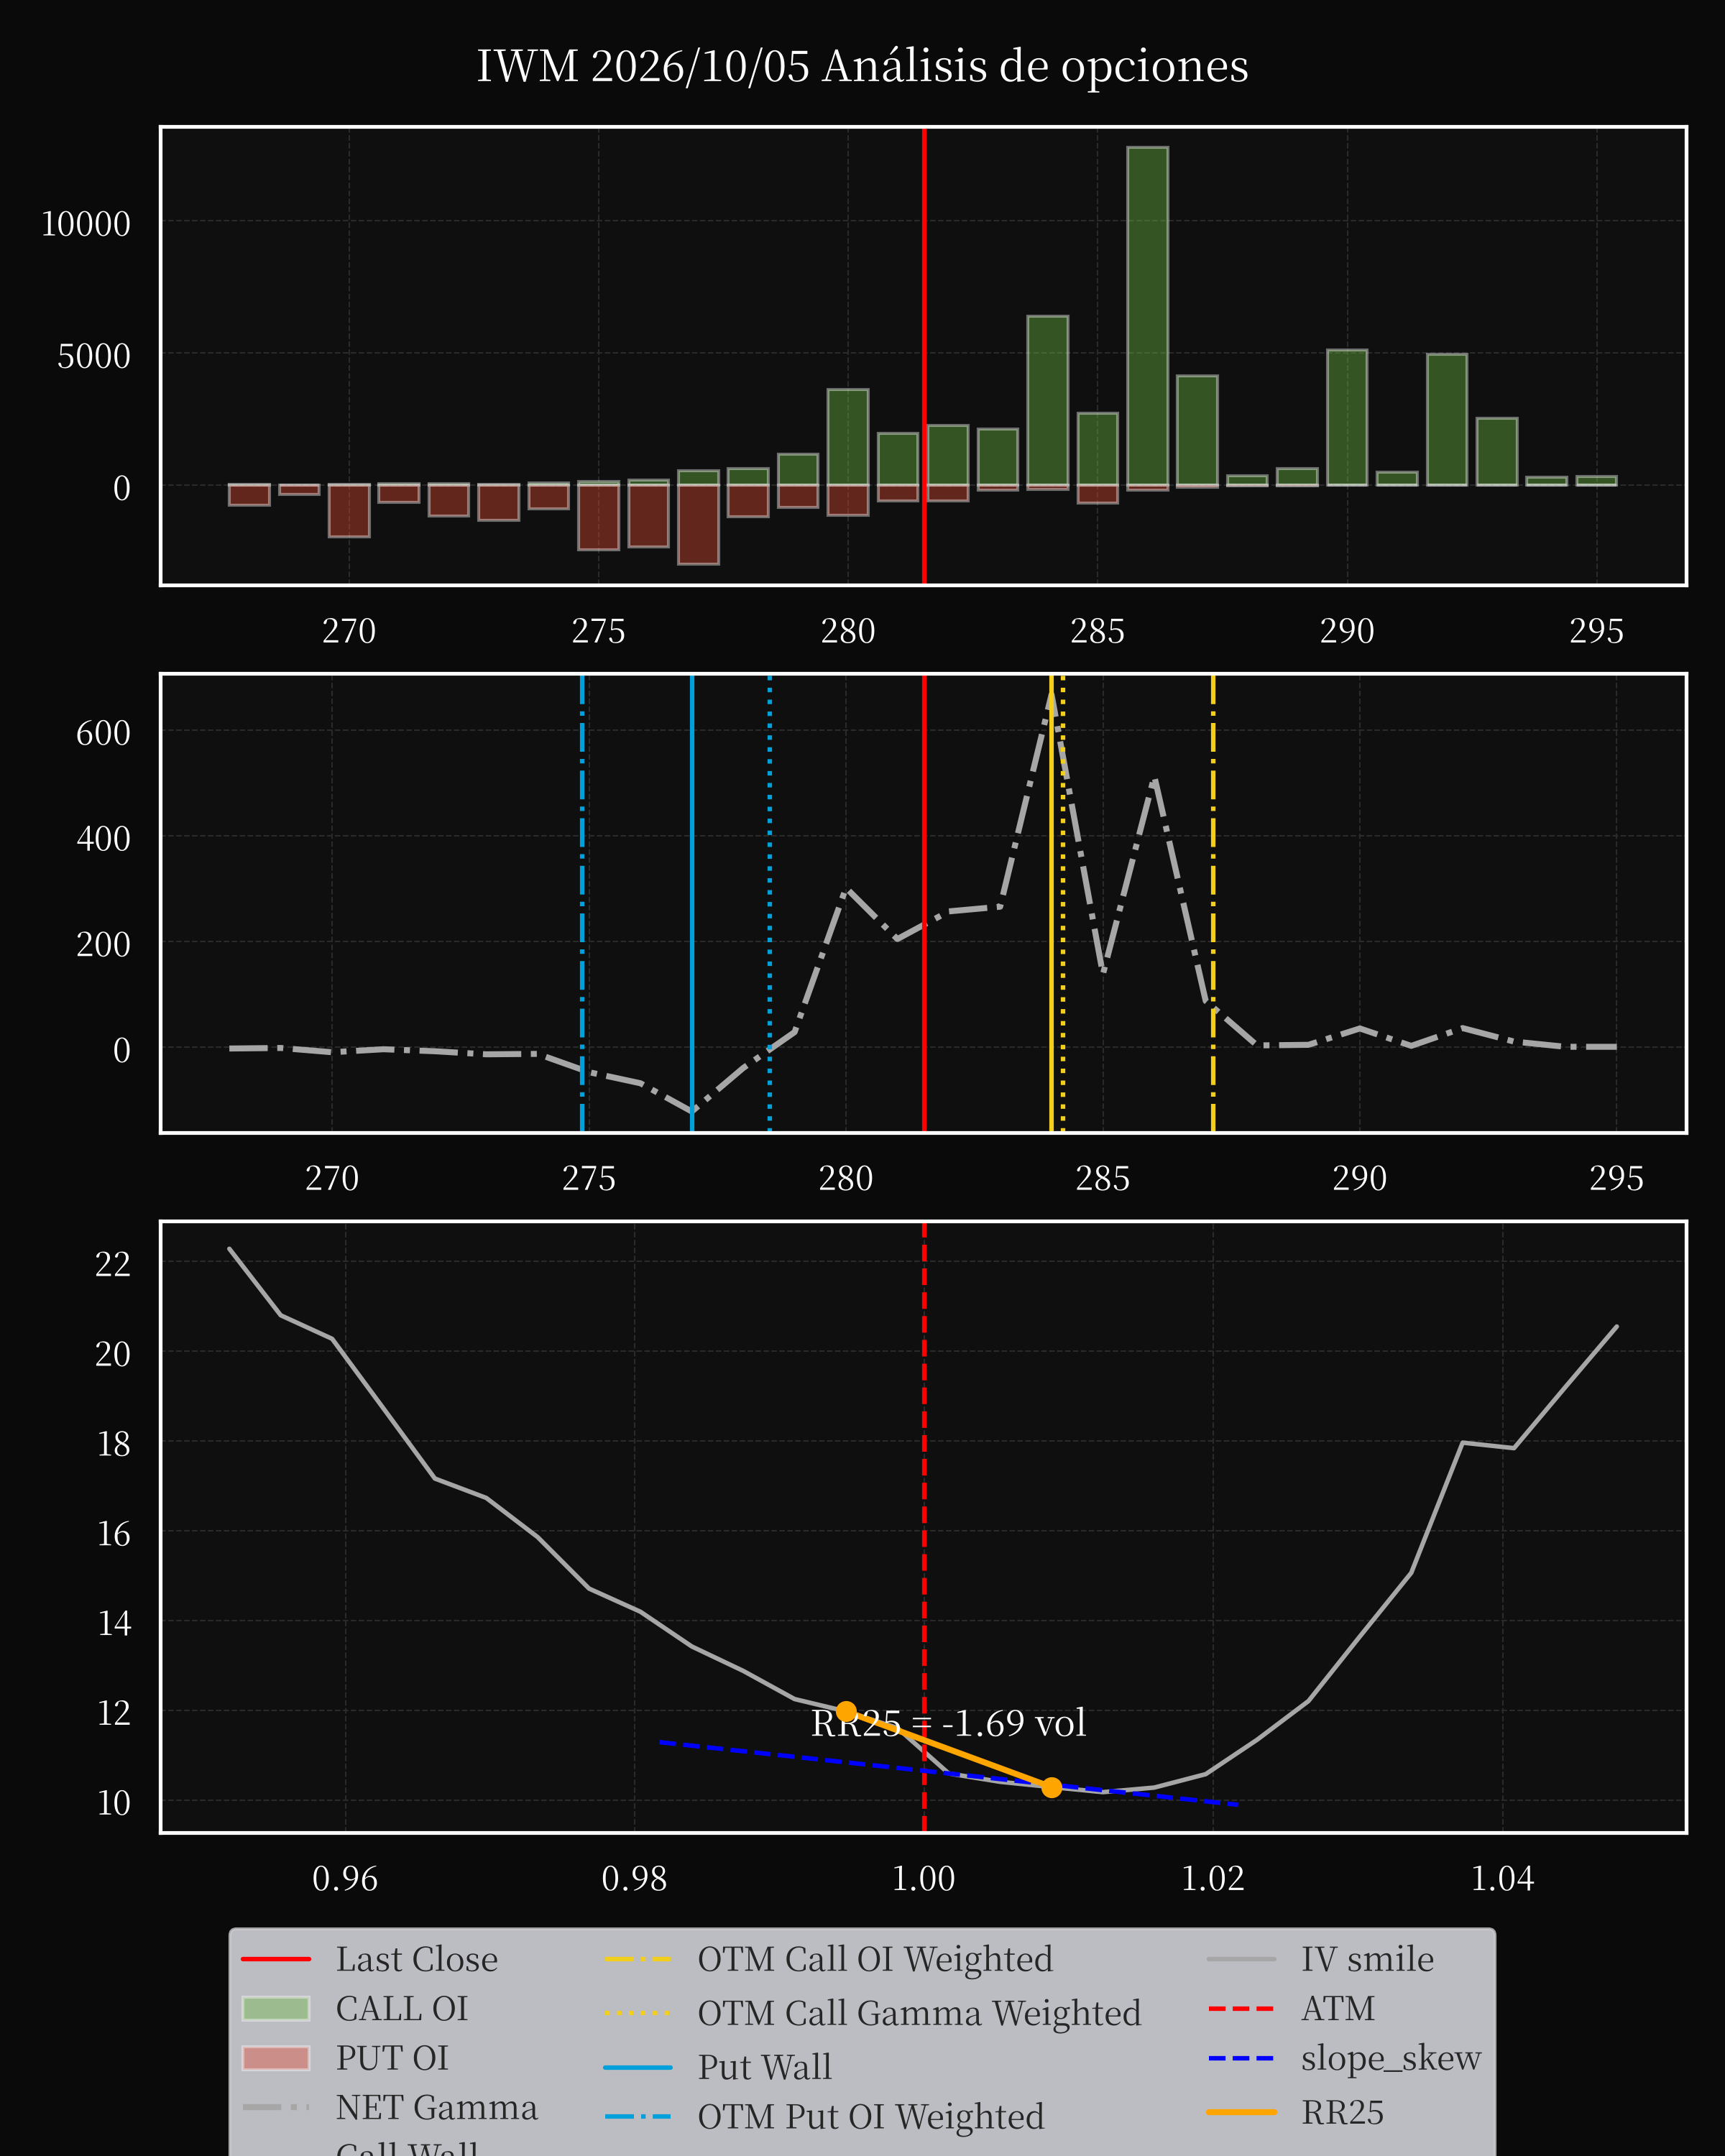
General
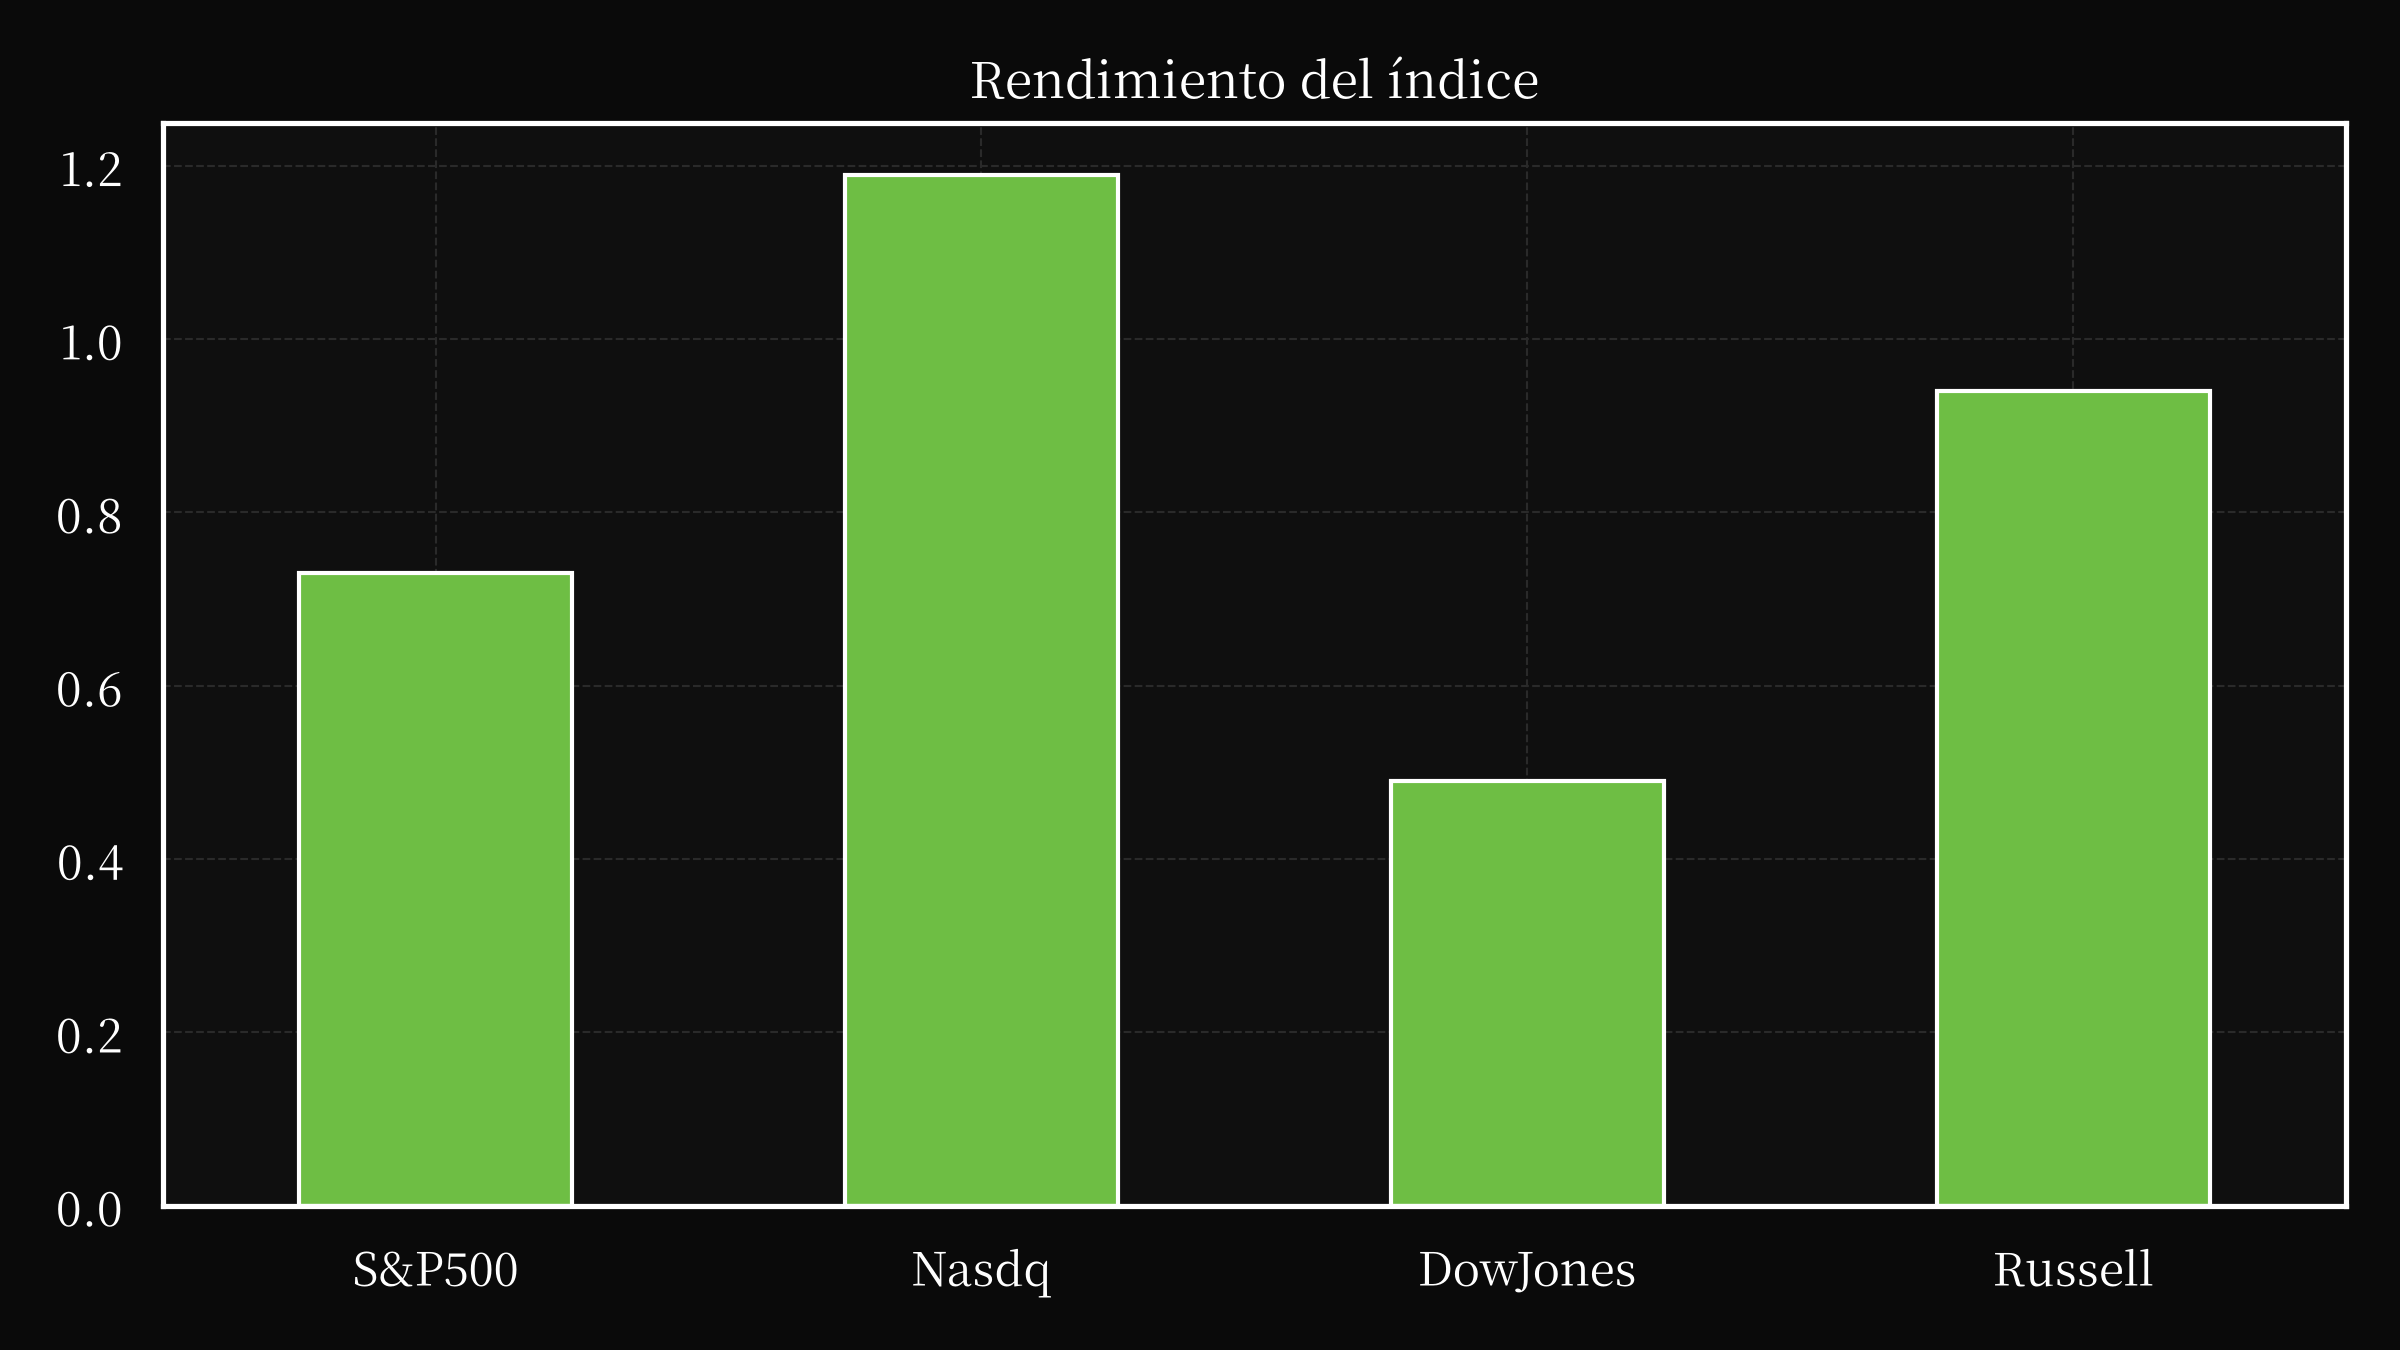
La reciente resiliencia del mercado ante señales económicas mixtas subraya la compleja interacción entre los datos macroeconómicos, los acontecimientos geopolíticos y las dinámicas específicas de cada sector. Un informe de empleo más débil de lo esperado, que muestra la adición de 29.000 nuevos puestos de trabajo y un ligero aumento en la tasa de desempleo al 4,2%, atenuó las expectativas de un endurecimiento agresivo de la Reserva Federal, al tiempo que reforzó la estabilidad estructural del mercado laboral. Este resultado, aunque inferior a los sólidos puntos de referencia de contratación, proporcionó un respiro a las acciones al reducir la presión sobre los responsables políticos para que aceleren las subidas de tipos de interés, apoyando así las valoraciones bursátiles a pesar de las persistentes preocupaciones inflacionarias. La divergencia entre la fortaleza del mercado laboral y la desaceleración de la creación de empleo pone de manifiesto un posible punto de inflexión para los beneficios empresariales, especialmente en los sectores sensibles a los tipos de interés y al gasto de los consumidores.
Simultáneamente, la decisión coordinada del G7 de liberar 100 millones de barriles de reservas de petróleo crudo y diésel de emergencia introdujo una variable crítica en los mercados energéticos. Al aliviar las restricciones de suministro exacerbadas por las tensiones geopolíticas en Oriente Medio y Ucrania, la medida afectó directamente a los precios de las materias primas, con descensos en los futuros del diésel europeo y del crudo Brent. Si bien esta intervención mitigó los picos de precios inmediatos que amenazaban con desestabilizar el comercio mundial, también disminuyó la probabilidad de una prohibición de las exportaciones de diésel de EE. UU., una política que había tensado previamente las relaciones transatlánticas y perturbado las cadenas de suministro. La posterior volatilidad en los mercados energéticos, yuxtapuesta con el contexto macroeconómico más amplio, ilustra la fragilidad de los sectores dependientes de las materias primas en medio de las cambiantes alianzas geopolíticas y las recalibraciones políticas.
Los mercados de valores demostraron resiliencia en los principales índices, con ganancias en el Promedio Industrial Dow Jones, el S&P 500 y el Compuesto Nasdaq. El sector tecnológico, un impulsor primario del reciente rendimiento superior, se benefició de la confianza sostenida de los inversores en las narrativas de crecimiento impulsadas por la IA, incluso cuando los informes de resultados de empresas como Blue Owl Capital revelaron desafíos para mantener la liquidez en medio de las presiones de rescate. Mientras tanto, la expansión de empresas como Citadel Securities hacia asociaciones de negociación basadas en la investigación y la reestructuración de Paramount Global bajo su nuevo nombre, Skydance, señalaron cambios estratégicos para navegar por los vientos en contra cíclicos. Estos acontecimientos reflejan las tendencias más amplias en la reasignación de capital, donde las empresas priorizan cada vez más la agilidad y la integración tecnológica para compensar las incertidumbres macroeconómicas.
La interacción entre estos factores –la dinámica del mercado laboral, los ajustes de la política energética y la innovación específica del sector– presenta una imagen compleja de los fundamentos del mercado. Si bien persiste el optimismo impulsado por los titulares, permanecen vulnerabilidades subyacentes, particularmente en las industrias expuestas a las fluctuaciones de los precios de las materias primas o a los cambios regulatorios. Los inversores deben sopesar estas variables con las políticas cambiantes de los bancos centrales, las trayectorias de ganancias y los acontecimientos geopolíticos para discernir las tendencias sostenibles del ruido del mercado transitorio. La convergencia de estas fuerzas subraya la necesidad de un enfoque diversificado y consciente del riesgo para la gestión de la cartera en una era definida tanto por la disrupción tecnológica como por la fragilidad sistémica.
Las implicaciones para las valoraciones bursátiles son multifacéticas. El posicionamiento defensivo en sectores como la energía y los servicios públicos puede ganar tracción como cobertura contra las presiones inflacionarias, mientras que las acciones tecnológicas orientadas al crecimiento siguen siendo contingentes a las tasas de adopción de la IA y la consistencia de las ganancias. Mientras tanto, la volatilidad del mercado de bonos, impulsada por las divergentes expectativas de inflación y la retórica de los bancos centrales, refuerza la importancia de la gestión de la duración en las asignaciones de renta fija. Los inversores institucionales, en particular, deben equilibrar la exposición a las acciones de alto crecimiento con las asignaciones tácticas a activos vinculados a la inflación y a inversiones alternativas para mitigar los riesgos a la baja.
En última instancia, la capacidad del mercado para absorber datos mixtos –métricas laborales sólidas junto con la desaceleración de la creación de empleo, y las intervenciones geopolíticas que atenúan la volatilidad energética– sugiere una capacidad de adaptación en lugar de colapso. Sin embargo, la ausencia de un consenso macroeconómico claro exige un análisis granular del rendimiento sectorial, los fundamentos corporativos y las trayectorias políticas. A medida que se acerca la temporada de ganancias y se avecinan las reuniones de los bancos centrales, el énfasis se desplazará hacia la identificación de empresas con modelos de negocio resilientes y poder de fijación de precios, capaces de prosperar tanto en las transiciones cíclicas como estructurales. Este entorno exige no solo ajustes reactivos, sino un reposicionamiento proactivo para capitalizar las oportunidades emergentes y salvaguardar contra las interrupciones imprevistas.
La convergencia de estos elementos –datos macroeconómicos, intervenciones geopolíticas, innovación sectorial y recalibraciones políticas– crea un panorama donde los modelos de valoración tradicionales deben complementarse con el análisis de escenarios y la evaluación dinámica de riesgos. Los inversores que integren estas dimensiones en sus marcos de toma de decisiones estarán mejor posicionados para navegar por la volatilidad inherente de los mercados modernos, aprovechando las dislocaciones para obtener una ventaja estratégica en lugar de sucumbir al ruido a corto plazo. El camino a seguir requiere una síntesis de rigor cuantitativo y visión cualitativa, garantizando que las carteras sigan siendo resilientes frente a los acontecimientos previstos e imprevistos.
En conclusión, el reciente rendimiento del mercado refleja un delicado equilibrio entre fuerzas contrapuestas: la estabilidad del mercado laboral en medio de la desaceleración de la contratación, las intervenciones de la política energética que atenúan los impactos de las materias primas, y la innovación tecnológica que impulsa el rendimiento superior de las acciones. Si bien este equilibrio puede persistir, su fragilidad exige vigilancia. Los inversores institucionales deben seguir atentos a los cambios en la política monetaria, los acontecimientos geopolíticos y las tendencias de las ganancias corporativas, ajustando las asignaciones de manera dinámica para preservar el capital y aumentar los rendimientos. La interacción de estos factores definirá no solo la dirección del mercado a corto plazo, sino también la trayectoria más amplia de los flujos de capital globales en un orden económico cada vez más interconectado y volátil.
Valores a seguir
WFF
WF Holding Limited ha presentado un informe en el Formulario 6-K para proporcionar estados financieros consolidados no auditados para los seis meses finalizados el 30 de junio de 2026 y 2025. Estos estados financieros se incorporan por referencia al documento de registro de la Compañía. El informe contiene declaraciones prospectivas que reflejan las expectativas y supuestos actuales de la gerencia con respecto al desempeño de la Compañía y las perspectivas de la industria. Estas declaraciones, que incluyen términos como “puede”, “hará” y “anticipa”, están inherentemente sujetas a riesgos e incertidumbres, según se detalla en la sección “Información Clave - Factores de Riesgo” y en otras partes del Informe Anual, presentado el 30 de abril de 2026. Se aconseja a los lectores que los resultados reales podrían diferir materialmente de estas proyecciones debido a los riesgos e incertidumbres potenciales descritos en el Informe Anual.
EKSO
ChronoScale Holdings Corporation concretó la venta de su subsidiaria de propiedad absoluta, Ekso Bionics, Inc. (Ekso), el 30 de septiembre de 2026, coincidiendo con la finalización del mandato de Jason C. Jones como Director de Operaciones de Ekso, con efecto a la misma fecha. Como parte de la transacción, Jones recibió un paquete de indemnización por despido por un total de $243,750, compuesto por el pago de nueve meses de salario base y la continuación de las primas COBRA por hasta nueve meses, sujeto a su continua elegibilidad. Este acuerdo de indemnización, detallado en el Anexo 3.1, también incluye una liberación general de reclamaciones y el cumplimiento de pactos restrictivos. Cabe destacar que dicho acuerdo de indemnización sustituye a un acuerdo previo de Cambio de Control e Indemnización con ChronoScale Intermediate LLC. Adicionalmente, ChronoScale Holdings Corporation completó la revocación de la designación de 5,852 acciones de Acciones Preferentes Convertibles Serie B, eliminando las disposiciones relacionadas de sus Estatutos, según se detalla en el Anexo 3.1. Finalmente, la compañía anunció la venta de Ekso y un nuevo acuerdo de IA a través de un comunicado de prensa distribuido el 1 de octubre de 2026 (Anexo 99.1), lo que marca un cambio significativo en las operaciones de la compañía.
UGI
UGI Corporation ha celebrado un acuerdo de compra de pagarés para emitir $25 millones en pagarés de las Series H e I a Mountaineer Holding Company. El acuerdo incluye eventos de incumplimiento estándar, como el impago de capital o intereses, el incumplimiento de los pactos financieros y la declaración de quiebra. Cabe destacar que los tenedores de los pagarés conservan el derecho a exigir el reembolso inmediato del capital, junto con los intereses acumulados, si UGI dejara de ser controlada mayoritariamente por la compañía, o si se produjeran ciertas rebajas en la calificación crediticia – específicamente, si Fitch, Moody’s o Standard & Poor’s dejan de proporcionar una calificación de deuda para Mountaineer o si la calificación cae por debajo de BBB- en un plazo de 60 días. Los pagarés son rescatables por Mountaineer en fechas específicas, permitiendo a la compañía recomprar la deuda al 100% del capital más los intereses acumulados, pero sin el pago de “make-whole”. Esta transacción se detalla en el Exhibit 4.1, que se incorpora a esta presentación Form 8-K para su integridad.
VRRM
Verra Mobility Corporation ha designado a Jon Newhard como su Presidente y Director Ejecutivo, con efecto a partir del 1 de noviembre de 2026, junto con una expansión de siete miembros de su Consejo de Administración. El Sr. Newhard aporta una amplia experiencia de roles de liderazgo en Yunex Traffic, Clinc, Inc. y Advanced Traffic Solutions Inc., anteriormente conocida como Trafficware, y cuenta con formación en ingeniería y administración de empresas por la Academia Militar de los Estados Unidos y la Harvard Business School. El nombramiento está sujeto a una verificación estándar de antecedentes y se sustenta en un acuerdo de empleo de cinco años que establece un salario base de 725.000 dólares, posibles bonificaciones discrecionales de hasta el 100% de su salario y participación en los planes de jubilación y bienestar de la empresa. Adicionalmente, la compañía proporcionará asistencia para la reubicación del Sr. Newhard, incluyendo gastos de manutención temporales y reembolso de los costos de reubicación permanente. Para salvaguardar a la empresa, se establecerá un acuerdo de indemnización. Previo al nombramiento, el Presidente y Director Ejecutivo Interino Jon Keyser pasará a un rol de asesor hasta el 31 de diciembre de 2026, con negociaciones en curso relativas a un acuerdo de separación. La compañía ha publicado un comunicado de prensa anunciando el nombramiento, el cual se incluye como anexo.
F
Ford Motor Company ha identificado un problema de suministro a corto plazo que afecta la producción de camionetas F-150 a finales de septiembre, no relacionado con la escasez de aluminio, pero anticipa un impacto administrable en su guía de EBIT ajustado para el año completo 2026 de $10.0 mil millones a $11.0 mil millones. La compañía reconoce los riesgos continuos derivados de su compleja cadena de suministro global, incluyendo posibles interrupciones por problemas laborales, eventos geopolíticos y la fluctuación de los costos de las materias primas. El éxito a largo plazo de Ford depende de la ejecución exitosa de su plan Ford+, al mismo tiempo que se navegan por los desafíos relacionados con la calidad del producto, los retiros del mercado, las amenazas a la ciberseguridad y la evolución de los marcos regulatorios. Adicionalmente, la compañía enfrenta presiones competitivas en los sectores automotriz y de servicios digitales, posibles vientos en contra derivados de las recesiones económicas e incertidumbres en torno a los incentivos gubernamentales y los mercados de financiamiento. El desempeño financiero de Ford es particularmente sensible a las ventas de vehículos de alto margen, especialmente en los EE. UU., y las obligaciones de pensiones y prestaciones post-retiro de la compañía representan un riesgo continuo significativo. Ford enfatiza que estas declaraciones prospectivas están sujetas a cambios y que los resultados reales podrían diferir materialmente de las proyecciones.
SATS
EchoStar Corporation ha completado exitosamente los procedimientos de bancarrota preordenada del Capítulo 11 para su subsidiaria, DISH DBS Corporation, junto con entidades relacionadas. El 1 de octubre de 2026, el Plan preordenado del Capítulo 11 fue confirmado por el Tribunal de Bancarrota, marcando la salida de DISH DBS de la bancarrota tras un plan bifurcado para sus divisiones. Esta reestructuración reduce significativamente el apalancamiento de las entidades DISH DBS, disminuyendo la deuda total pendiente en aproximadamente $4.35 mil millones a través de la reestructuración de la deuda, la amortización total de las notas existentes y el pago anticipado parcial de otra deuda garantizada. Como parte del proceso, se establecieron escrituras suplementarias para modificar los acuerdos de deuda existentes. Cabe destacar que DISH DBS se desvinculó de los estados financieros de EchoStar a partir del 30 de junio de 2026, y se volverá a consolidar a partir del 1 de octubre de 2026, reflejando la salida de la compañía de la bancarrota. La compañía anticipa la presentación de estados financieros detallados relacionados con la salida de DISH DBS de la bancarrota dentro de los 71 días siguientes.
NNDM
Nano Dimension Ltd. realizó recientemente un cambio en su firma de auditoría externa, pasando de KPMG LLP a PwC Israel. KPMG sirvió como la firma de contabilidad pública independiente registrada de la Compañía desde el 19 de agosto de 2025 hasta el 28 de septiembre de 2026, período durante el cual no se produjeron desacuerdos con respecto a las prácticas contables o el alcance de la auditoría. No obstante, la auditoría de KPMG al cierre del ejercicio 2025 incluyó una opinión desfavorable con respecto al control interno de la Compañía sobre la información financiera debido a una debilidad material relacionada con recursos y controles inadecuados sobre adquisiciones, específicamente en lo que respecta a la valoración de los activos intangibles. Esta debilidad fue discutida exhaustivamente con KPMG y posteriormente subsanada. Tras la destitución de KPMG, Nano Dimension contrató a PwC Israel para llevar a cabo la auditoría del ejercicio fiscal que finaliza el 31 de diciembre de 2026, así como para revisar los estados financieros trimestrales. Cabe destacar que la Compañía no había consultado con PwC Israel previamente a este encargo en relación con asuntos contables o posibles opiniones de auditoría, lo que demuestra un cambio deliberado y estratégico en su relación de auditoría.
SRZN
Surrozen, Inc. ha logrado un hito significativo con la autorización de su solicitud de Nuevo Fármaco en Investigación (IND) para SZN-8141 por parte de la Administración de Alimentos y Medicamentos de los Estados Unidos (FDA). Este anticuerpo, un agonista bifuncional de Wnt y antagonista del factor de crecimiento endotelial vascular, se está desarrollando como una inyección intravítrea específicamente para el tratamiento del edema macular diabético (EMD). Tras un período de revisión de 30 días, el IND entró en vigor, abriendo el camino para que Surrozen inicie el desarrollo clínico. La compañía prevé el lanzamiento de su estudio clínico DUET Fase 1b/2a en el cuarto trimestre de 2026, dirigido a pacientes con EMD, y anticipa datos preliminares en la segunda mitad de 2027. Más allá del EMD, Surrozen tiene la intención de explorar el potencial de SZN-8141 en el tratamiento de la degeneración macular relacionada con la edad neovascular y también está evaluando su aplicación en otras enfermedades vasculares retinianas, lo que indica una estrategia más amplia para el desarrollo del anticuerpo.
ESE
ESCO Technologies Inc. completó la adquisición de Megger Group Limited por aproximadamente $2.300 millones, consistente en $922 millones en efectivo y 5,10 millones de acciones comunes, sujeto a un ajuste post-cierre. Esta transacción, facilitada a través de un acuerdo de compraventa de acciones con TBG AG, dio por terminado el acuerdo de crédito existente de $500 millones, sustituyéndolo por un nuevo acuerdo de crédito liderado por JPMorgan Chase. El nuevo acuerdo de crédito proporciona una facilidad de crédito revolvente garantizada senior, una facilidad de préstamo a término garantizada senior A y una facilidad de préstamo a término garantizada senior B, por un total de $1.500 millones, con vencimientos en 2031. La compañía obtuvo aproximadamente $1.000 millones bajo el nuevo acuerdo para financiar la adquisición y refinanciar la deuda existente. El acuerdo de accionistas estableció ciertas protecciones para el vendedor, incluyendo el derecho a nombrar un miembro del consejo de administración, restricciones a las transferencias de acciones durante un período de 12 meses y cláusulas de no competencia. Adicionalmente, el acuerdo incluyó derechos de reventa y derechos de tanteo habituales. El nuevo acuerdo de crédito impone convenios financieros estándar y restricciones sobre las obligaciones de deuda de la compañía. Tras la adquisición, el Consejo de Administración de ESCO aumentó a nueve miembros, con la incorporación de Jeremy P. Abson como director independiente en el Comité de Nominaciones y Gobierno Corporativo y el Comité Ejecutivo, y la reclasificación del Sr. Khilnani como Director de la Clase I.
ACCO
Corporación ACCO Brands ha completado la adquisición de GXT Holding B.V., operando como Trust, un proveedor líder europeo de accesorios para computadoras y videojuegos. La adquisición, anunciada el 2 de octubre de 2026, representa una expansión significativa para ACCO Brands, fortaleciendo su presencia en el mercado paneuropeo. La base de clientes establecida y la cartera de productos de Trust dentro del sector de accesorios para computadoras y videojuegos se alinean estratégicamente con las ofertas existentes de ACCO Brands. Esta transacción marca un paso clave en la estrategia de ACCO Brands para ampliar su alcance y capitalizar las oportunidades de crecimiento dentro de las industrias de tecnología y entretenimiento. Los detalles de la adquisición se detallan en un comunicado de prensa, que se adjunta como Exhibición 99.1 y se incorpora a esta presentación. Adicionalmente, la presentación incluye el Archivo de Datos Interactivos de la Portada para una mayor accesibilidad y análisis de datos.
IAN Financial Vision es una plataforma de investigación financiera nativa de IA que combina grafos de conocimiento propietarios, modelos de valoración cuantitativa y grandes modelos de lenguaje (LLM) para generar investigaciones de inversión puntual (point-in-time). Todos los informes se producen mediante un flujo de trabajo de investigación estructurado y se someten a una revisión humana antes de su publicación.