総合
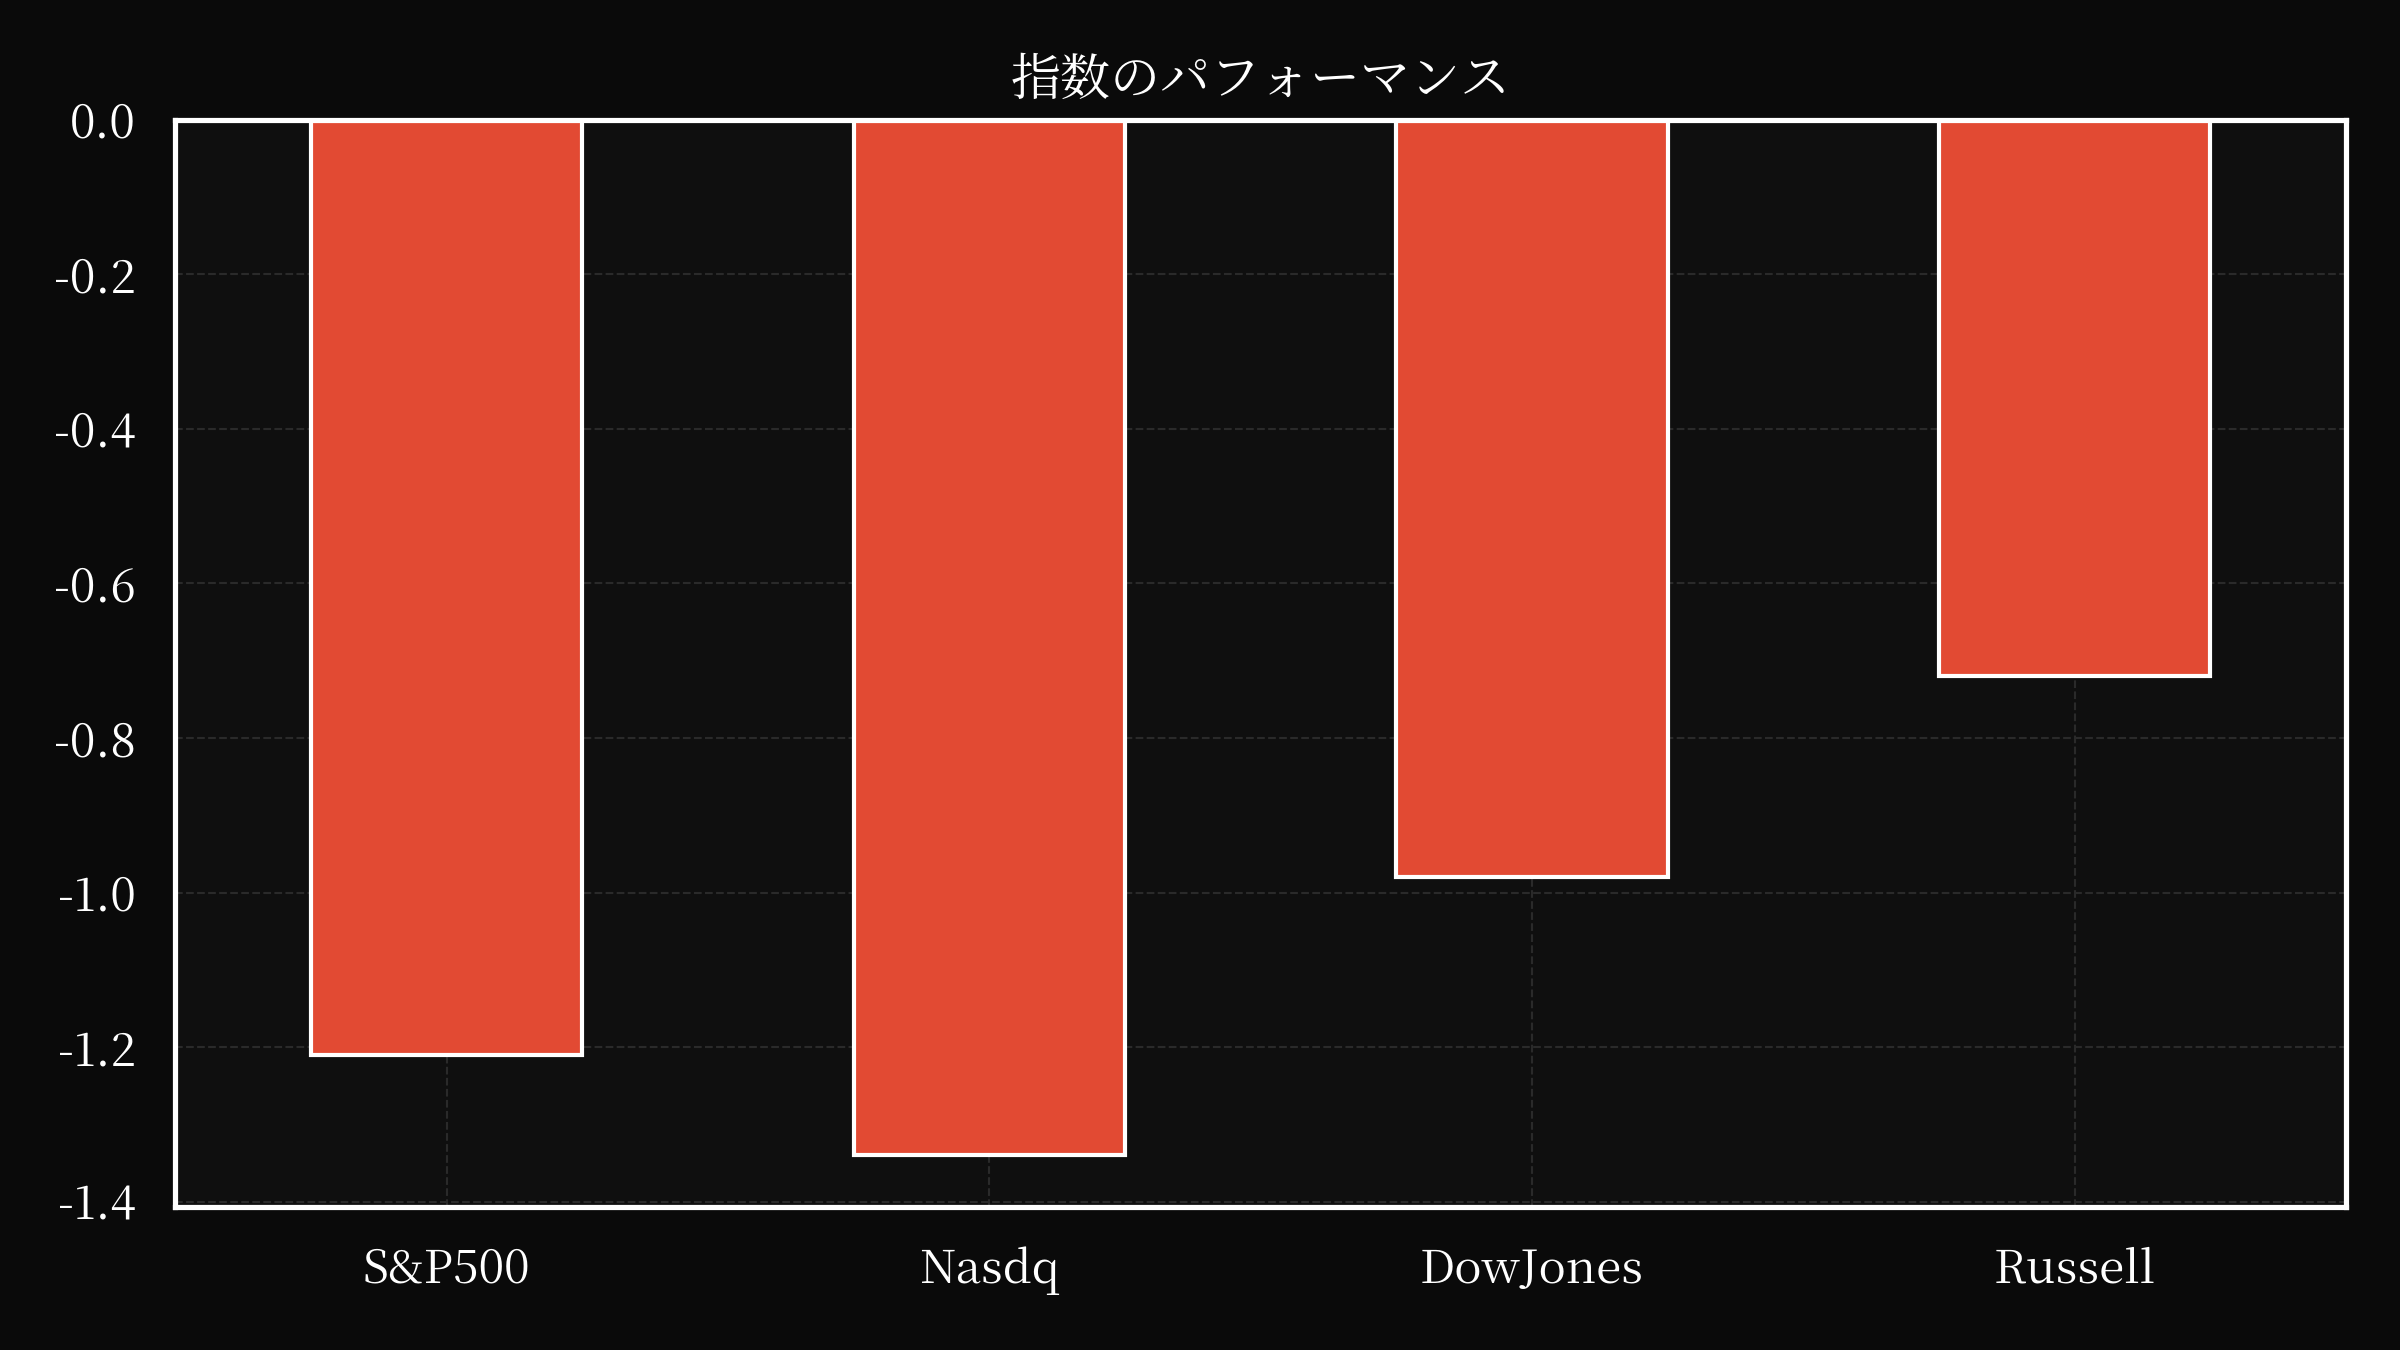
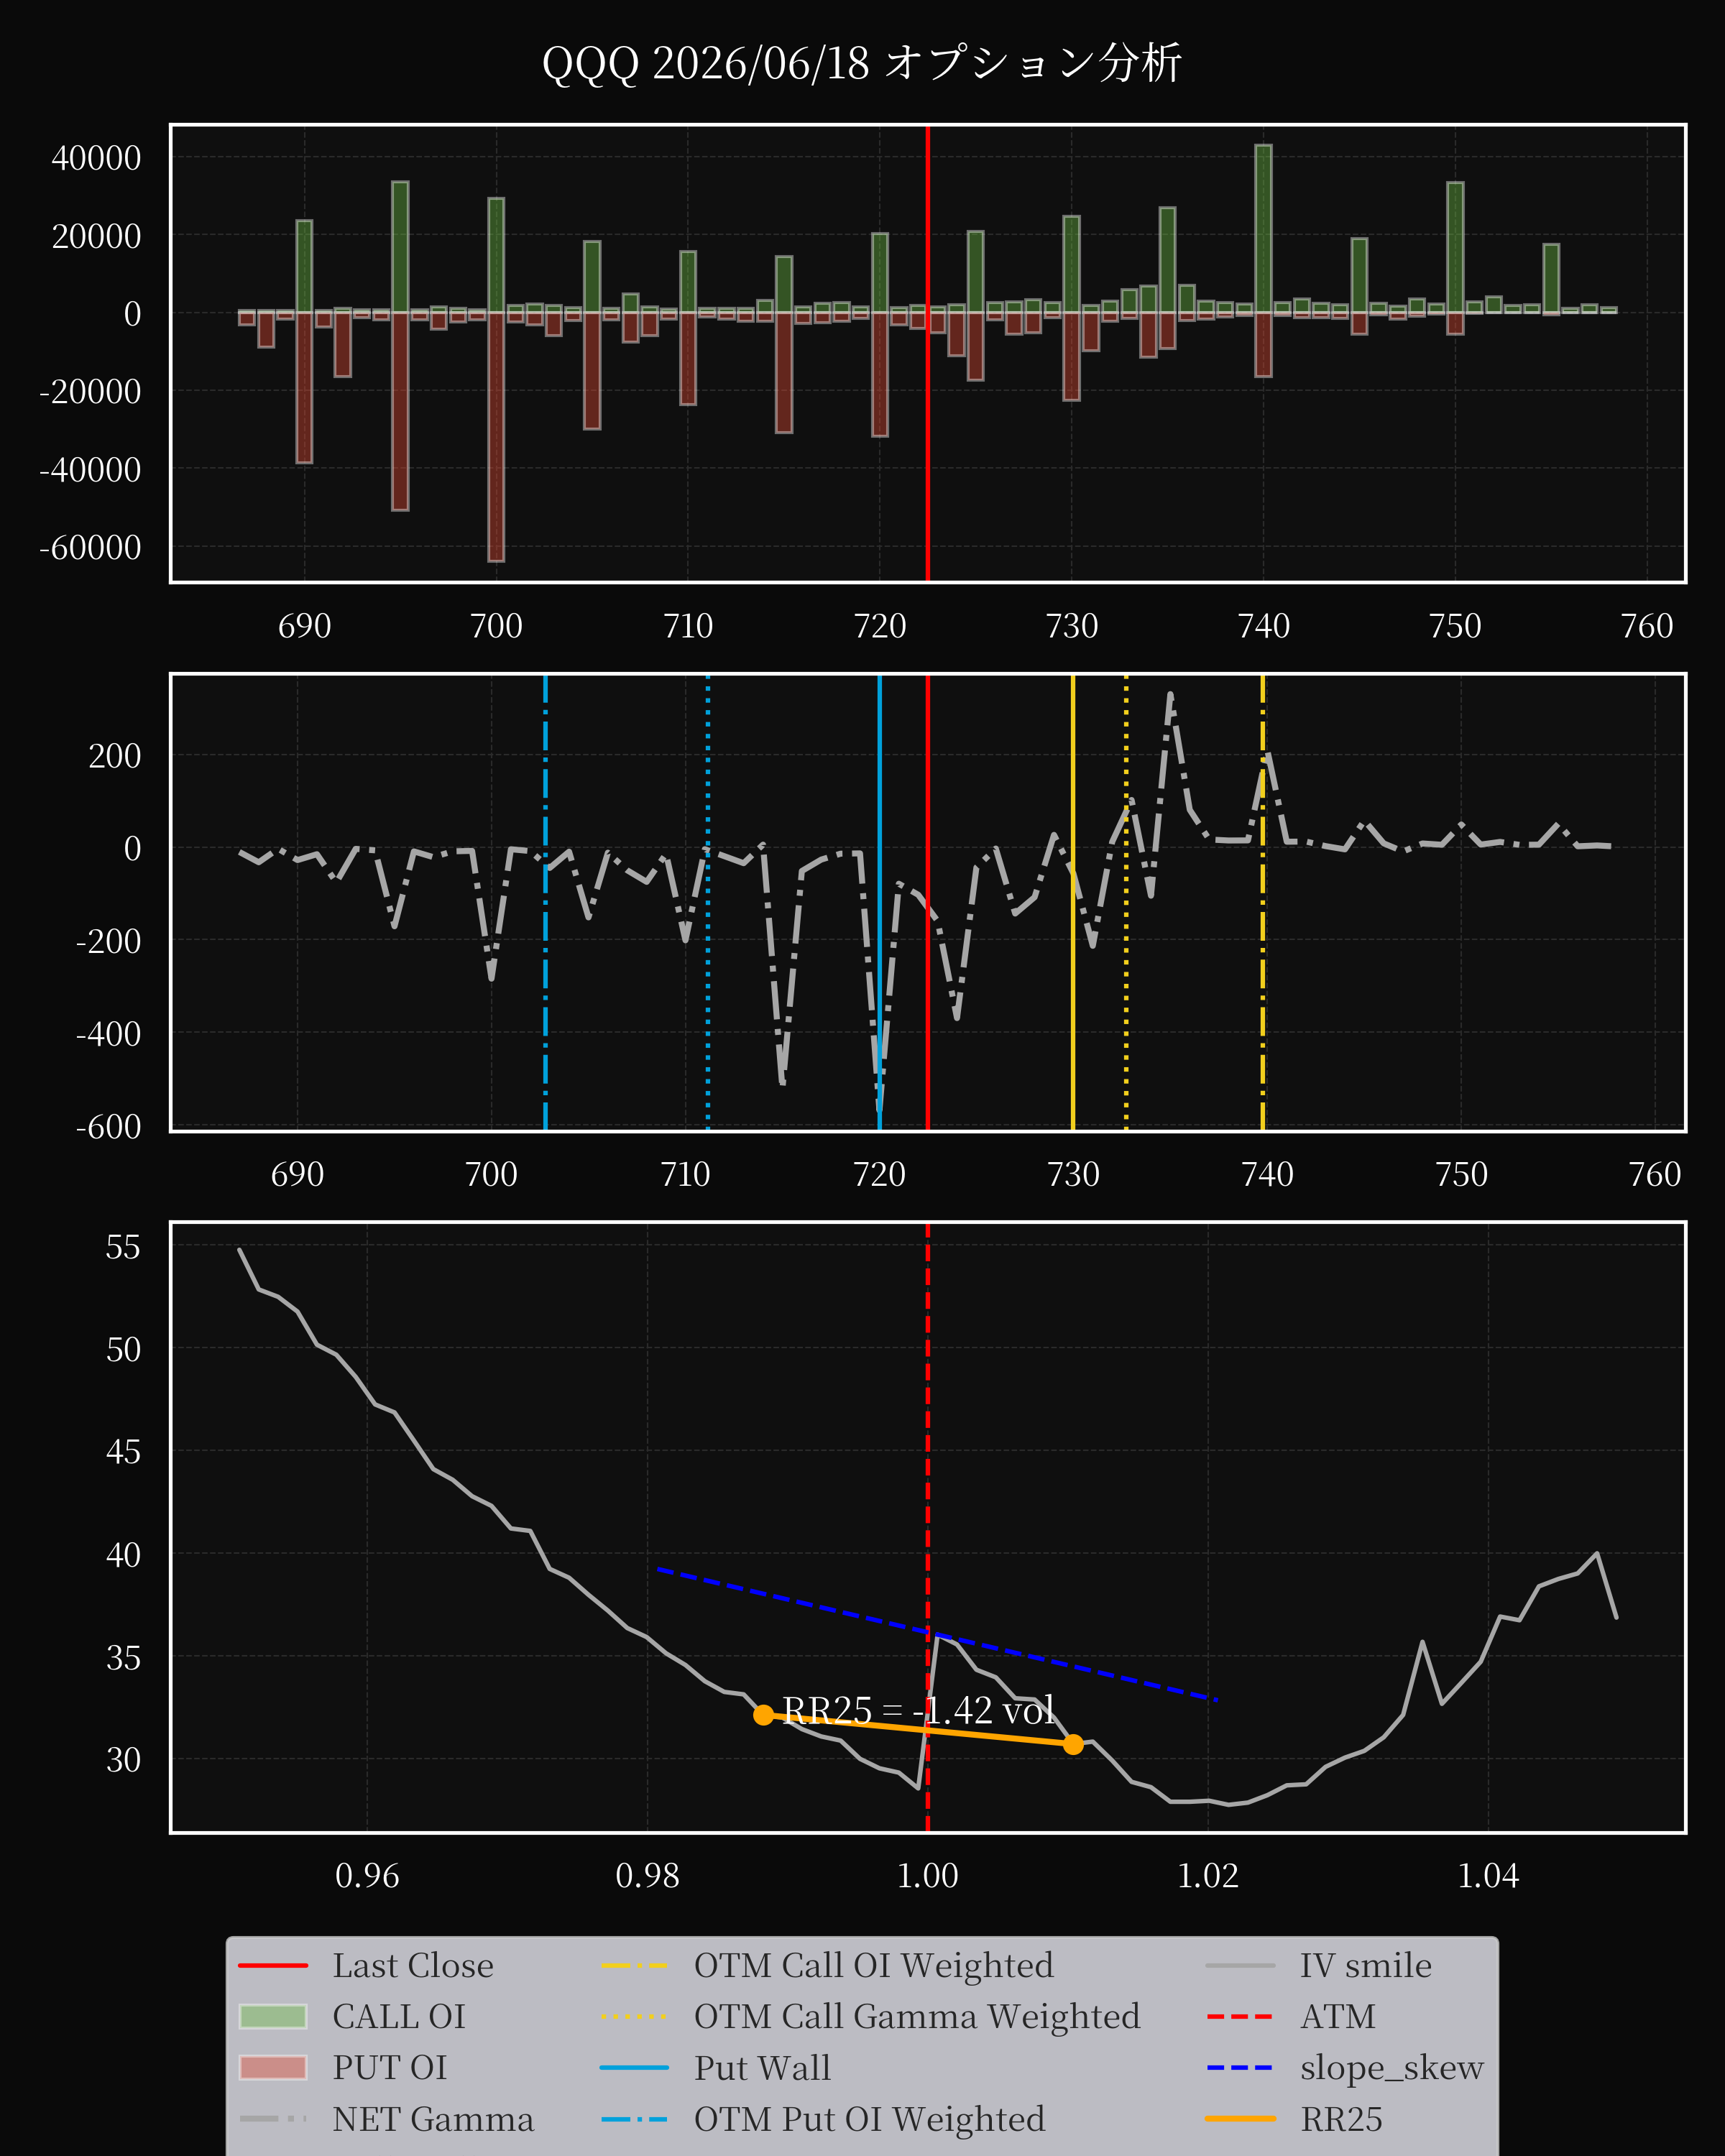
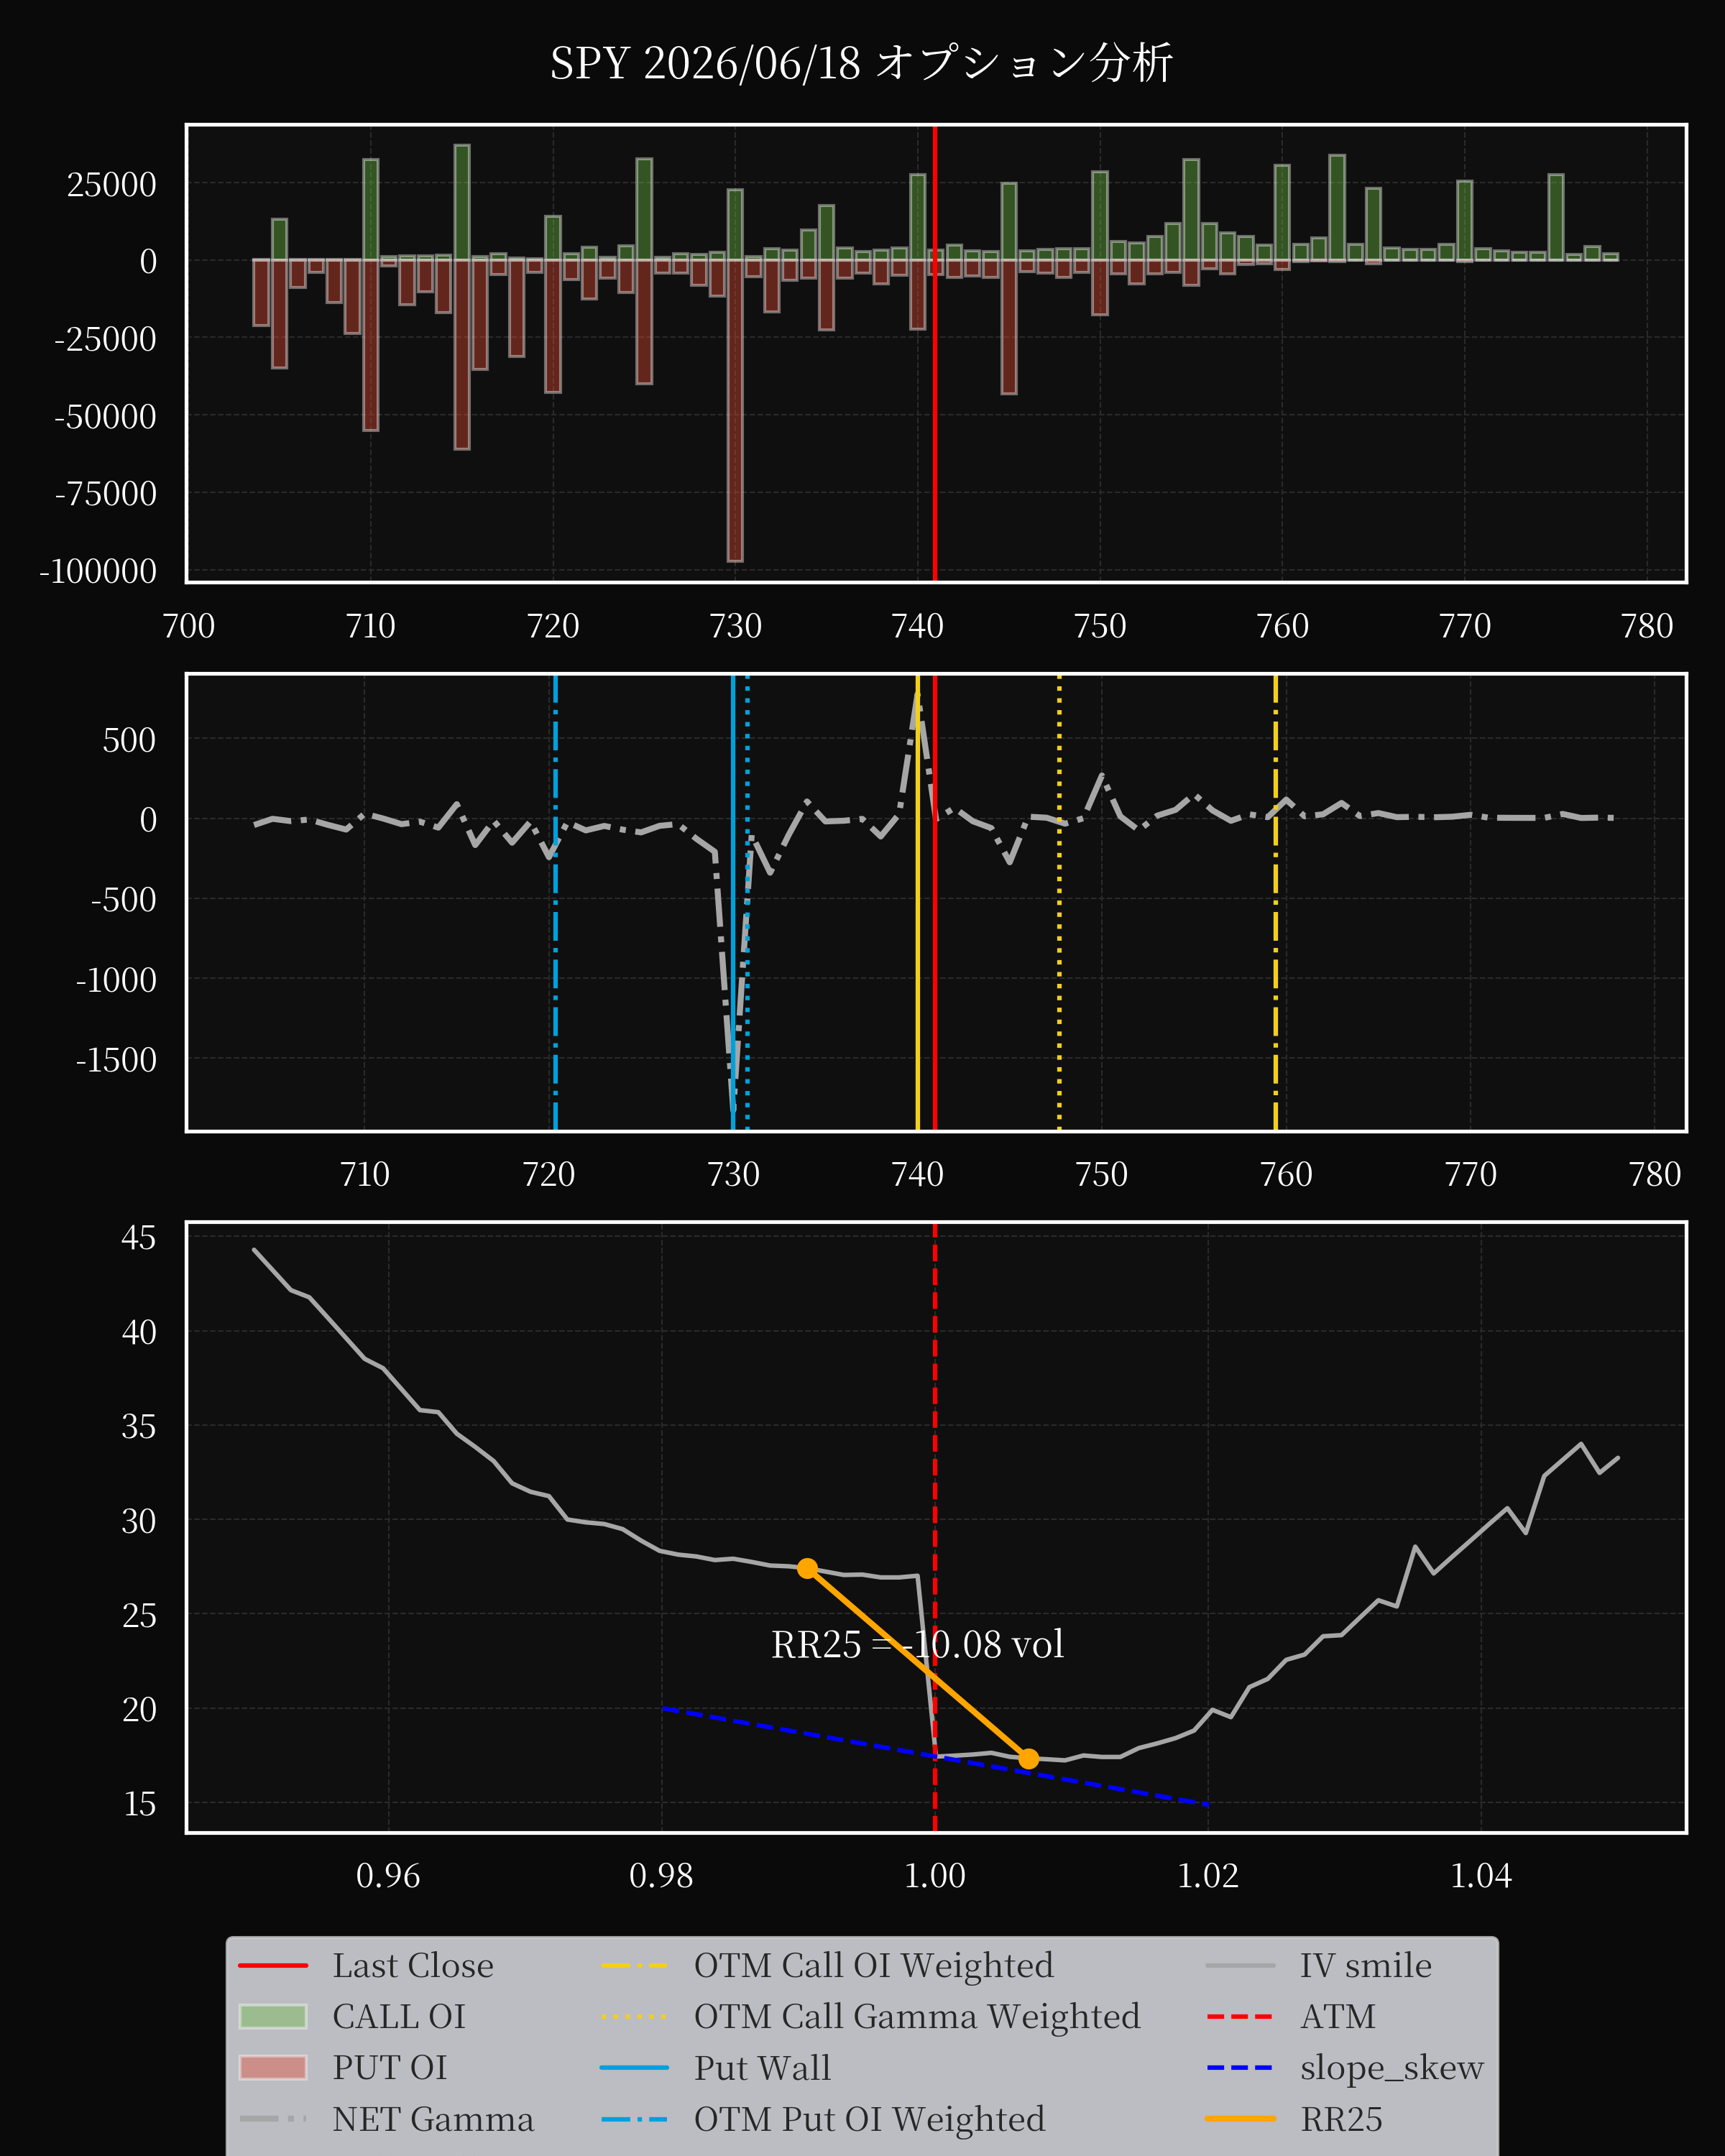
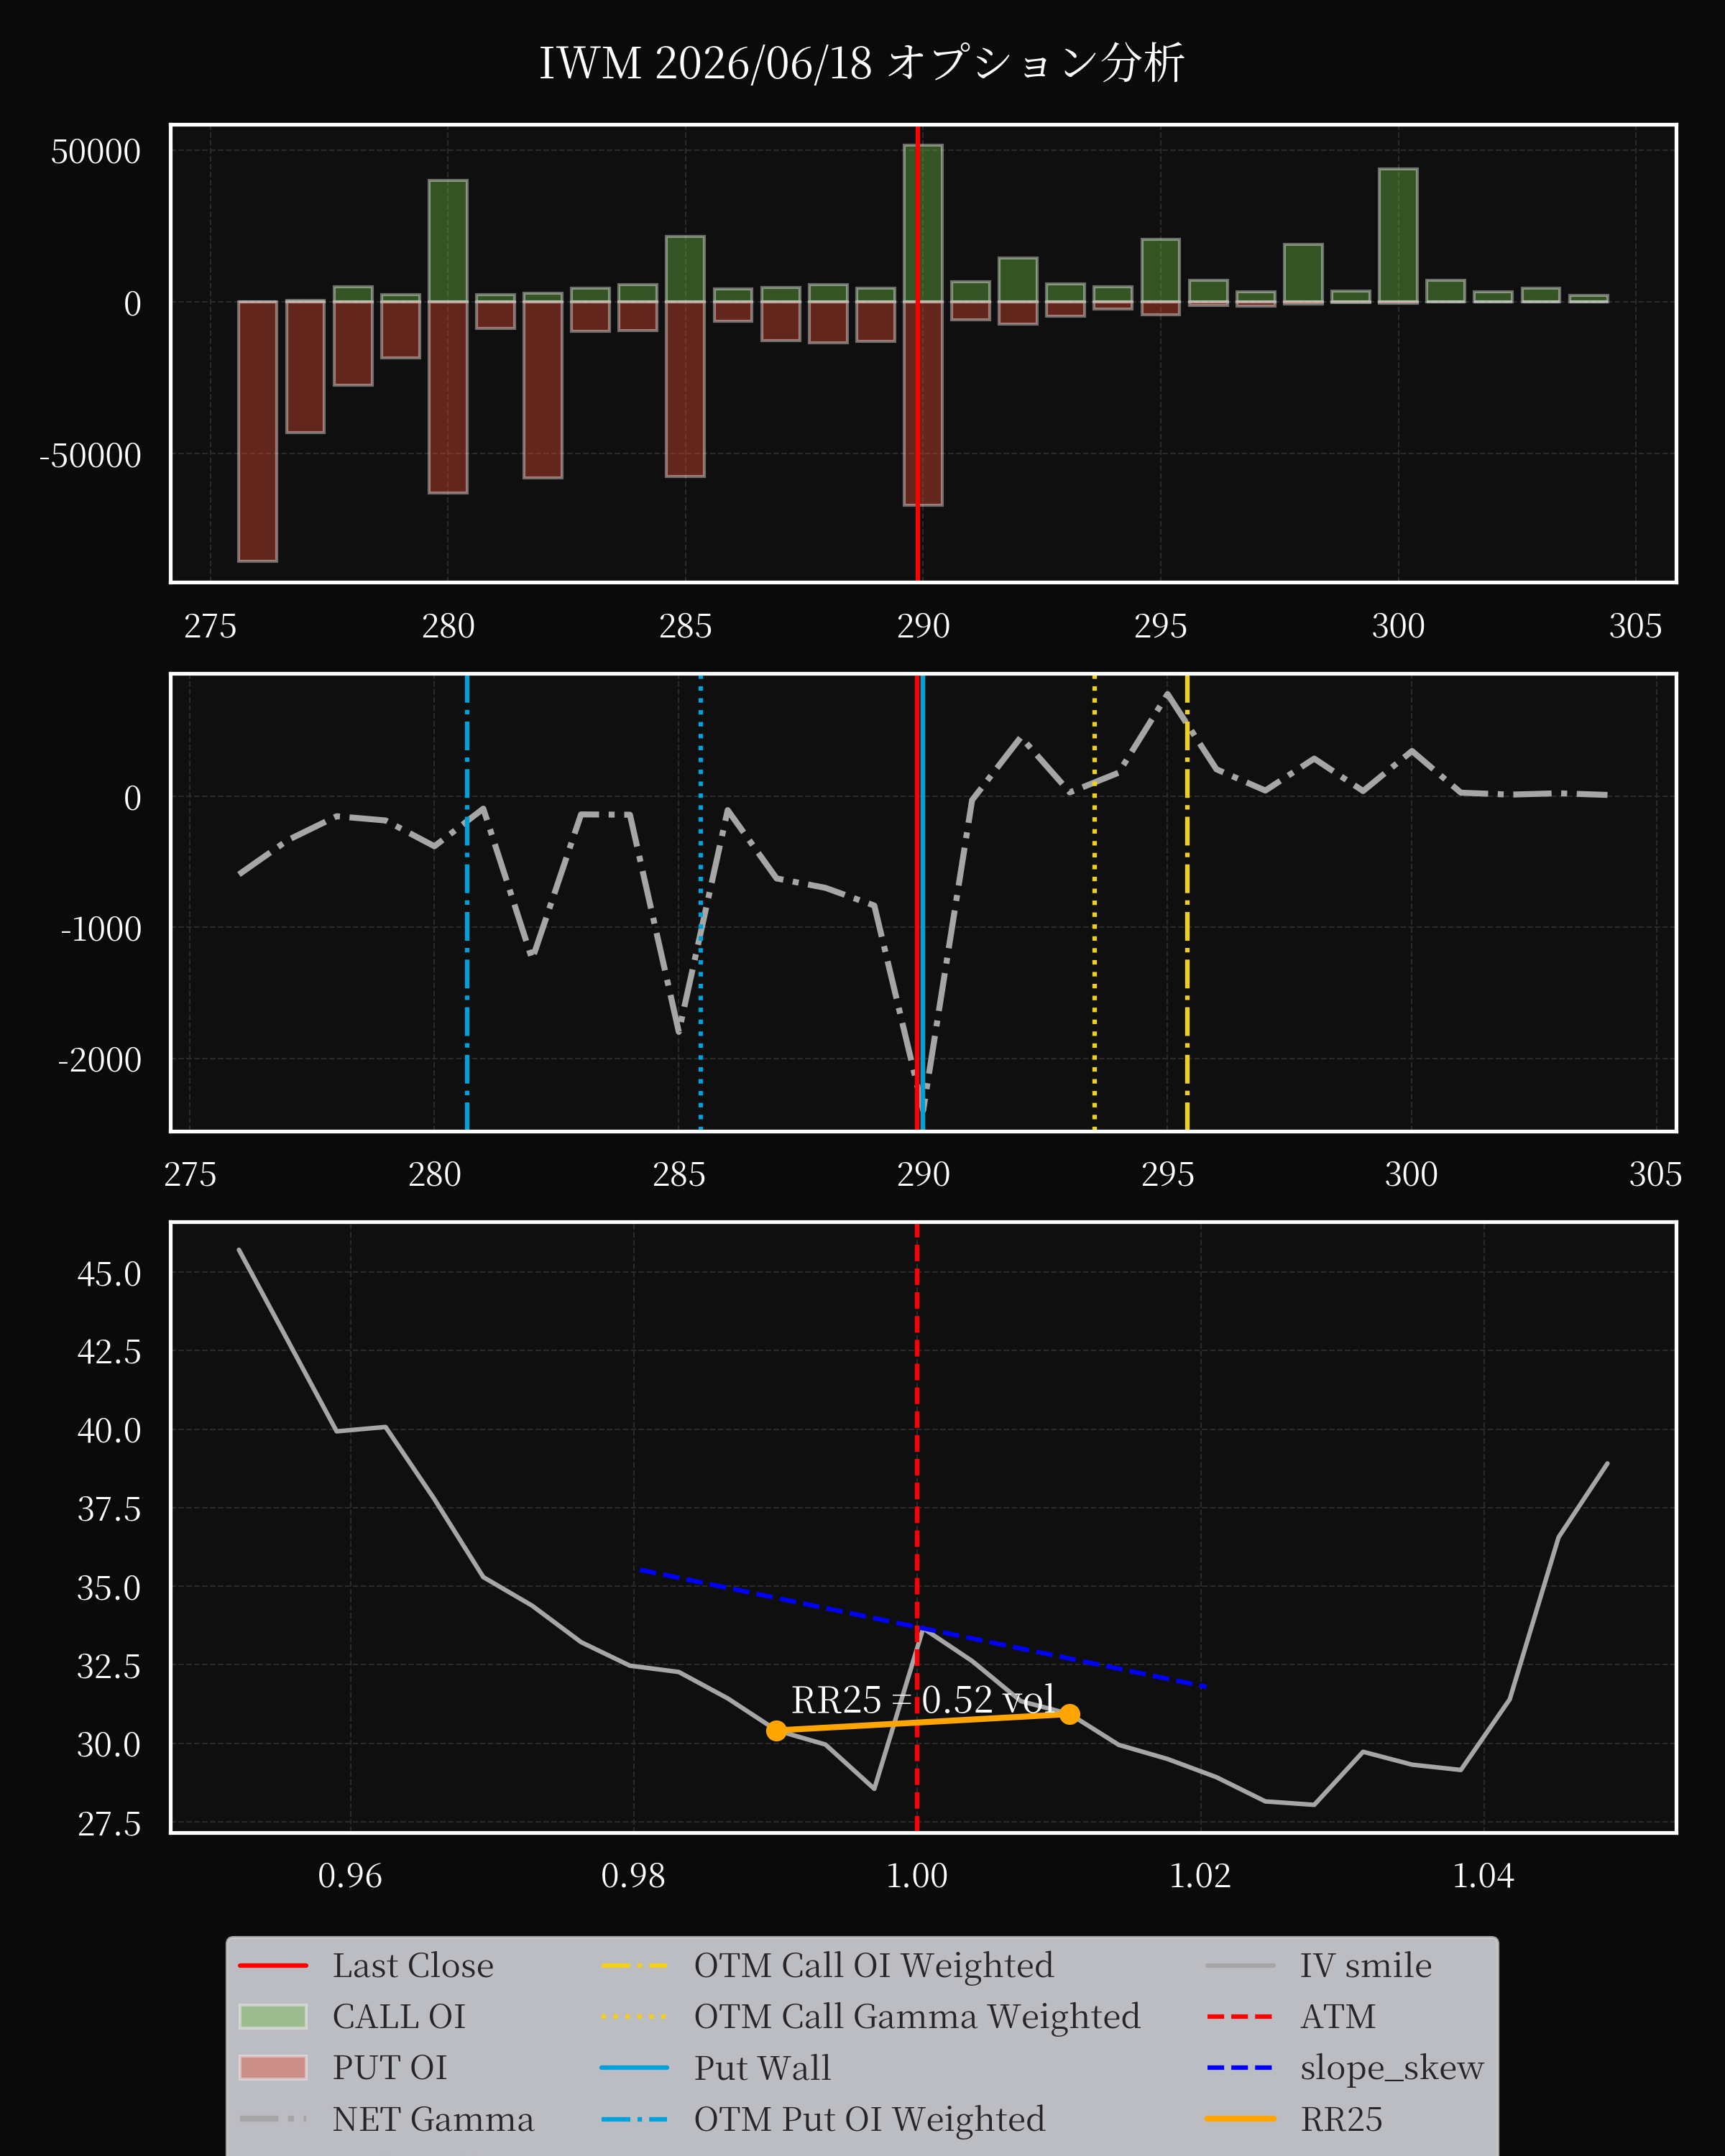
米国株式市場は水曜日に著しい下落を経験し、S&P 500は1.2%下落、ダウ工業株平均は1%(507ポイントに相当)下落、ナスダック総合指数は1.3%下落した。これは、進化するマクロ経済指標と政策予想の中、投資家の警戒感の高まりを反映したものである。この広範囲にわたる売りは、主に連邦準備制度理事会(FRB)の次の一手に対する見方の相違によって引き起こされた。当局は、ケビン・ウォーシュ議長の明示的なフォワードガイダンスがないにもかかわらず、利上げの可能性に対するコンセンサスが高まっていることを示唆した。FRBのリーダーシップからの明確性の欠如、および議長が明確な政策経路を示すことに消極的な姿勢を示したことが、不確実性を増幅させ、あらゆる資産クラスでリスクオフセンチメントを招いた。
FRBの予測の相違は、金融政策における重要な転換点を示唆した。19名の政策決定者のうち9名が、年末までに少なくとも1回の利上げを予想しており、これは以前の楽観的な見方からの変化である。6名が2回以上の利上げを予想した。この見直しの背景には、インフレの動向と経済成長への懸念からFRBが利上げを一時停止していた期間があった。しかし、近年の物価圧力、労働市場の強靭性、イランの停戦合意を含む世界的な地政学的動向により、リスクリワードバランスの再評価が行われた。市場の反応、特に2年物米国債利回りの16ベーシスポイント上昇(4.21%)は、FRBのバランスシート縮小策よりも、直近の政策判断が優先されているにもかかわらず、より厳しい金融引き締めへの期待を示唆している。
株式市場の売りは、企業業績の不振とセクター固有の動向によってさらに悪化した。アップルが、メモリやストレージ部品における持続的なサプライチェーンの制約により、製品ラインの価格を引き上げると発表したことは、相場変動要因となった。ティム・クックCEOが、収益性の低下を招くことなくアップルが吸収できないコスト圧力によって、価格引き上げが「避けられない」と認めたことは、インプットコストの高騰に直面している消費財メーカー全体が抱える課題を示唆している。この動向は特定のセクターに限定されたものだが、投資家の警戒感を高め、企業収益と消費需要に対する上昇する運営費用の影響を考慮する要因となった。
地政学的緊張、特にイラン合意とその石油市場への潜在的な影響もセンチメントを圧迫した。国際エネルギー機関(IEA)がホルムズ海峡が開通している場合、石油の過剰供給が迫っていると警告したこと、そして米国の戦略石油備蓄が1980年代以来最低水準に低下していることは、世界的なエネルギーサプライチェーンの脆弱性を浮き彫りにした。イラン合意発表後、ブレント原油価格は安定化したが、生産増加の可能性とOPEC+ダイナミクスへの影響は、コモディティ市場に不確実性をもたらした。これは、エネルギー価格が広範な物価指数に影響を与えるという歴史的な事実を踏まえ、インフレ圧力とFRBのデュアルマンデートに対する投資家の認識に影響を与えた。
しかし、小売活動は弱気な株式市場の背景とは対照的な動きを示した。米国の小売売上高は、4月に比べて5月に0.9%増加し、年初の0.4%ペースを上回った。また、住宅販売契約は前月比3.8%増加し、エコノミストの予測である1%を上回った。これらの数字は、持続的な場合、積極的な利上げの期待を抑制する可能性のある、底堅い消費者支出を示唆している。強固な小売指標と株式評価の下落との乖離は、市場がインフレの持続性や金融政策の正常化に関する構造的な懸念と、景気循環の需要シグナルとのバランスを取ろうとしているため、経済データの解釈の複雑さを浮き彫りにしている。
FRBが金利を据え置きつつ、将来の利上げの可能性を認めたことは、微妙なバランス感覚を示している。ウォーシュ議長の議長としての姿勢は、明示的なフォワードガイダンスを提供することを拒否することで、前任者のジェローム・パウエルとは対照的である。このトーンの変化は、独立性を示すことを意図したものだが、結果的にFRB内部の議論に対する憶測を招いた。その結果、市場の変動が大きくなり、中央銀行が多面的な経済状況下で政策意図を伝える際の課題が浮き彫りになった。利回りの上昇、底堅い消費者支出、地政学的リスクといった相反するデータポイントは、物価の安定という目標達成への道を複雑にしている。
企業業績報告書、特にアップルの報告書は、オペレーション上の現実と市場センチメントの相互作用をさらに示している。アップルの価格引き上げの根拠はコスト圧力に起因するものであったが、他の企業はインフレ環境下での収益性悪化について精査された。市場全体が、特にテクノロジーおよび消費財セクターにおいて、収益の質に焦点を当てたことは、評価リスクを評価する上でファンダメンタルズ分析の重要性を強調している。一方、レバレッジドローンファンドのパフォーマンスは、一時的な低迷の後、資金流入が再開され、経済指標が安定化するにつれて、高利回り債への買い意欲が再燃していることを示唆している。
イラン合意の地政学的影響は、エネルギー市場を超えて、世界的な安定と米国の外交政策の一貫性に対する投資家の認識に影響を与えた。イランに対する合意の譲歩に対する批判、そして地域紛争への懸念は、リスク評価にさらなる不確実性をもたらした。これは、地政学的動向に敏感なセクター(国防およびエネルギーなど)の株式への資本フローに影響を与えた。外交的成果と金融市場の反応の相互作用は、グローバルイベントと資産価格付けの相互接続性を強調しており、政策上の誤りや予期せぬ出来事が急速な再評価を引き起こす可能性がある。
結局のところ、水曜日の市場の動向は、インフレ圧力、サプライチェーンの混乱、そして金融政策パラダイムの変化によって特徴付けられるパンデミック後の経済を航行する際の課題を浮き彫りにした。FRBからの明確なガイダンスの欠如、混合経済データ、セクター固有のショックの組み合わせは、新たな情報に対する市場の感受性を高める環境を作り出した。投資家は、FRBが慎重でありながら進化する状況にますます適応しているという認識のもと、上昇する利回り、底堅い小売活動、地政学的リスクといった競合するシグナルの相対的な重みを評価することを余儀なくされた。今回のエピソードは、変化に富み、リスクを認識することが最優先される時代において、データに基づいたニュアンスのあるポートフォリオ管理の必要性を再確認した。
監視銘柄
EXOZ
当社は、資本調達のため、登録株式およびワラントの公開販売を完了いたしました。2025年6月9日、当社は、MDB Capitalが引受主を務める引受販売により、592,270株の普通株式と、最大296,135株を取得できるワラントを販売いたしました。この販売により、手数料および費用控除前の粗収益は約595万米ドルとなり、得られた資金は、N-トランス-カフェオイルチラミン(“NCT”)製品の開発および商業化、新規製品機会の追求、および一般的な企業目的のために使用される予定です。初回クローズ後、MDBは2026年6月17日にオーバーアロケーションオプションを行使し、追加で68,880株の普通株式と34,440個のワラントを購入し、当社の財務基盤をさらに強化いたしました。本公開販売は、2026年1月23日に効力を生じた棚登録届出書(ファイル番号333-292781)に基づいて実施され、ベースプロスペクトスおよび最終プロスペクトス補完書が付随いたしました。当社は、本公開販売の完了とオーバーアロケーションオプションの行使を発表するプレスリリースを発行し、当該プレスリリースは本届出書の添付資料として含まれております。
PAA
プレーンズ・オール・アメリカン・パイプライン、L.P.は、バンク・オブ・アメリカ、PNCバンク、ウェルズ・ファーゴをはじめとする既存のクレジット契約に代わる、40億ドルの無担保リボルビング・クレジット契約を締結しました。本契約は2026年6月12日より発効し、同社の借入可能額を27億ドルまで拡大、融資者の承認を得ることで最大40億ドルまで増額可能です。本契約には、信用状および変動ローンに関する条項が含まれており、カナダ子会社は最大10億ドル相当のドル建て借入が可能となります。債務履行は同社によって保証されます。本クレジット契約の満期日は2031年6月12日であり、1年間の延長オプションが付与されています。金利はSOFR、基準金利、カナダ期間金利、またはカナダプライムレートに、適用されるマージンを加算して決定されます。また、本契約には、配当および負債水準の制限を含む、通常のリプレゼンテーション、保証、および誓約が含まれており、調整後EBITDAに対する連結有利子負債比率は5.00対1.00を上限としています。今回の借り換えの一環として、プレーンズ・オール・アメリカン・パイプラインは、既存のリボルビング・クレジット契約およびヘッジド・インベントリー・ファシリティを2026年6月12日より返済・解約しました。
DBGI
デジタル・ブランズ・グループ社は、プレスリリースの発表に続き、約710万件の事前資金調達権付株式の発行を取消したことを公表いたしました。当該決定は、同社における不正行為の可能性に関する係争中の法的調査、具体的には共謀および組織的な活動の疑いに起因するものです。調査の中心は、関係者が連携して行動している可能性、すなわち権付株式に関連する意図的かつ違法なスキームの疑いです。本件に関する詳細を記載したプレスリリースは、別紙(99.1)として添付され、本Form 8-Kへの組み込みとさせていただきます。この措置は、法的精査が継続する中で、デジタル・ブランズ・グループの戦略における重要な転換を示しており、権付株式プログラムに関する懸念への対処を意味します。同社は現在、調査結果を待っており、これは将来の事業運営および財務状況に影響を与える可能性があります。
GOSS
SECファイリングにおける6-Kまたは8-Kの資料をご提供ください。資料のテキストを頂戴することで、要約を作成いたします。資料のテキストをここに貼り付けていただければ、貴社の指示に従い、300語以内の流暢な段落を生成いたします。
DSWL
デザウェル・インダストリーズは、2026年度後半および通期財務結果を発表し、純売上高が前年同期比13.4%減の2,810万ドルとなったことを公表しました(前年同期:3,240万ドル)。この減少は、プラスチックおよび電子部門のいずれにおいても見られました。一方で、粗利益率は2026年度後半において21.1%と改善しており、前年比20.9%から上昇しました。これは主にコスト管理策と高収益電子製品によるものです。しかしながら、営業費用は前年同期の150万ドルに対し、大幅に増加し50万ドルとなりました。その結果、純利益は500万ドルから310万ドルに減少しました。通期で見ると、純売上高は9.3%減の6,130万ドルとなりました。純利益は1,110万ドルから1,060万ドルに減少しています。同社は、2026年度後半のキャッシュ配当金として1株あたり0.10ドル、特別キャッシュ配当金として0.20ドルを宣言し、支払日は2026年7月16日としました。2,310万ドルの現金残高と負債がないという堅実な貸借対照表は、継続的な成長と顧客サポートのための柔軟性を提供します。最高経営責任者のエドワード・ソーは、コスト削減と製品提供の強化に向けた取り組みを強調し、インフレ圧力下において長期的なパートナーシップを構築する体制を整えていると述べています。ただし、同社は、顧客集中度、競争、原材料価格、潜在的な経済的混乱などの要因により、今後の業績が影響を受ける可能性があると警告しています。
GSK
GSK plcは、Spero Therapeuticsと提携し、複雑性尿路感染症(cUTI)の成人患者治療薬として、経口カルバペネム系抗菌薬であるテビペネムピボキシル(tebipenem pivoxil)のFDA承認を取得しました。これは初の経口カルバペネムであり、年間300万人以上が発生し、耐性菌による治療失敗率が最大34%に達し、年間推定60億ドルのコストが発生するcUTIの重要なニーズに応えるものです。PIVOT-PO試験では、本剤の全体的な成功率は58.5%と、静脈内投与イミペネム・シラスタチンと比較して優位性が示され、入院を伴う静脈内治療への依存度低減の可能性が示唆されました。BARDAからの連邦資金の支援のもと開発された本承認は、多様な基礎疾患を抱える複雑な患者層を対象としています。GSKのTony Wood氏は、本剤が病院の負担軽減に貢献する可能性を強調し、Dr. Chughtai氏は、患者と介護者にとってのマイルストーンであると述べました。Spero Therapeutics CEOのEsther Rajavelu氏は、10年間にわたる開発への献身を強調しました。本剤の安全性プロファイルは、静脈内投与イミペネム・シラスタチンと同程度であり、GSKは2026年末までに本剤の提供開始を見込んでおり、抗菌薬ポートフォリオを拡充する方針です。本提携は、過去の研究(回顧的コホート研究、および継続的な疫学研究を含む)に基づき、抗菌薬耐性に対抗し、患者転帰を改善することを目的としています。
NXGL
ネックスジェル社は、同社の戦略および提供物に関する最新情報を提供するため、フォーム8-Kの添付資料99.1として、投資家向けプレゼンテーションを更新いたしました。本提出は、規制FDの要件を満たすものであり、全ての投資者がネックスジェル社に関する重要な情報を一貫性をもって適時に入手できるよう保証するものです。この措置は、同社の透明性と株主ベースとの積極的なコミュニケーションへのコミットメントを示すものです。更新されたプレゼンテーションは、ネックスジェル社が投資家コミュニティとのエンゲージメントを継続し、その進捗状況を強調するための重要な要素となります。
ACRV
アクリボン・セラピューティクス社は、先般、2026年株主総会を開催し、株式報酬計画に関わる重要な決定がなされました。株主は、修正・改訂版2022年株式報酬計画を圧倒的多数で承認しました。これは、株式に基づく報酬を通じて、重要な人材の獲得と維持を目的とした措置です。取締役会で事前承認済みの本計画は、現在、最大8,606,723株の普通株式の発行を可能とし、総会で承認された3,000,000株の増額を含みます。本計画の拡充は、ストックオプション、制限付き株式、業績連動型報酬を含む多様な報酬形態を取り入れ、従業員の利益と企業の成功との整合性を図るものです。さらに、本計画には、2032年まで、発行済株式数の5%を上限とした自動的な年間増額条項が含まれています。株式報酬計画の承認に加え、株主はマイケル・トムシチェク氏とチャールズ・バウム氏を第I類取締役として選出し、プライスウォーターハウスクーパースLLPの独立監査法人としての選任を承認しました。本総会は、発行済株式数の73%超が参加した、活発な株主エンゲージメントを示すものでした。
ICLR
SECファイリングにおける6-Kまたは8-Kの本文をご提供ください。300語以内の流暢な段落に要約するため、文書のテキストが必要となります。内容をここに貼り付けていただければ、ご依頼に応じさせていただきます。
DLHC
承知いたしました。以下、翻訳いたします。
これは極めて大規模かつ複雑な法的文書です。借入人(恐らく「Holdings」と称する企業)と貸付人(以下「Lenders」)との間の融資契約であると考えられます。主要な要素を分解し、理解を深めるための核心的な側面に焦点を当てて解説します。1. 契約目的: 本契約は、「Holdings」への融資条件を規定するものであり、大規模な取引(度々言及される「Acquisition」)の資金調達を目的としていると考えられます。借入人と貸付人の双方の責任を定めるものです。2. 主要当事者: * Holdings: 融資を受ける借入人。* Lenders: 融資資金を提供する金融機関グループ。* Administrative Agent: 融資管理、支払金回収、貸付人との調整を担当する重要な仲介機関。* Swing Loan Lender: 必要に応じて追加資金を提供できる貸付人。3. 主要条項とその重要性: * Borrowing Base Certificate: これは*極めて重要*です。Holdingsが貸付人に定期的に提出する報告書であり、「Receivables」(事業活動からの売掛金と思われる)の評価額を詳細に示すものです。貸付人はこれを用いて、売掛金の評価額に基づき、Holdingsに融資できる金額を決定します。* Financial Covenants: Holdingsの財務実績に対する制限です。最も重要なものは以下の通りです: * Total Leverage Ratio: Holdingsの総負債が資産に対してどの程度まで許容されるかを制限するものです。これは財務健全性を測る重要な指標です。 * Debt Service Coverage Ratio (DSCR): Holdingsが収益に基づき、融資の返済(元本および利息)を行えることを保証するものです。* Event of Default: 融資の即時返済を貸付人に認めさせる状況の一覧です。これには以下のものが含まれます: * 利息または元本の不払い。* 約定(財務制限)違反。* 他の融資契約上の不履行。* Governing Law & Jurisdiction: 本契約はペンシルベニア州法に準拠し、紛争はペンシルベニア州裁判所で解決されることを規定しています。* Assignment Clause: 貸付人がHoldingsの同意を得ることなく、融資の一部を他の貸付人に売却することを認める条項です。* Waiver of Forum Selection: 当事者の所在地に関わらず、紛争はペンシルベニア州で解決されるように義務付ける条項です。
IanFV(www.ianfv.com)は、個人投資家に特化した、LLM(大規模言語モデル)ベースの、世界初の「純血かつ中立」な研究機関です。清華大学、ハーバード大学、モルガン・スタンレー、UBS出身のトップチームによって設立された私たちは、高額な情報の壁を打ち破り、機関投資家レベルの投資調査を誰もが手の届く価格で提供することに尽力しています。従来の機関とは異なり、IanFVは特定のスポンサーに迎合せず、根拠のないバブルを煽ることもありません。独自のナレッジグラフと完全ローカライズされた展開アーキテクチャにより、ライトアセットかつ高効率な差別化戦略を実現しています。私たちのリポートは「絵に描いた餅」を拒否します。バリュエーション(企業価値評価)リポートは、つじつま合わせの逆算ではなく特定の時点のインターバルに基づき、業界分析リポートは今後半年から1年の真の動向を徹底的に追及し、深掘りリポートはバブルを突き抜けて企業の存続基盤である「堀(モート)」を直撃します。すべては、投資家が二次市場における最も真実な研究の切り札を手にすることを目指しています。