総合
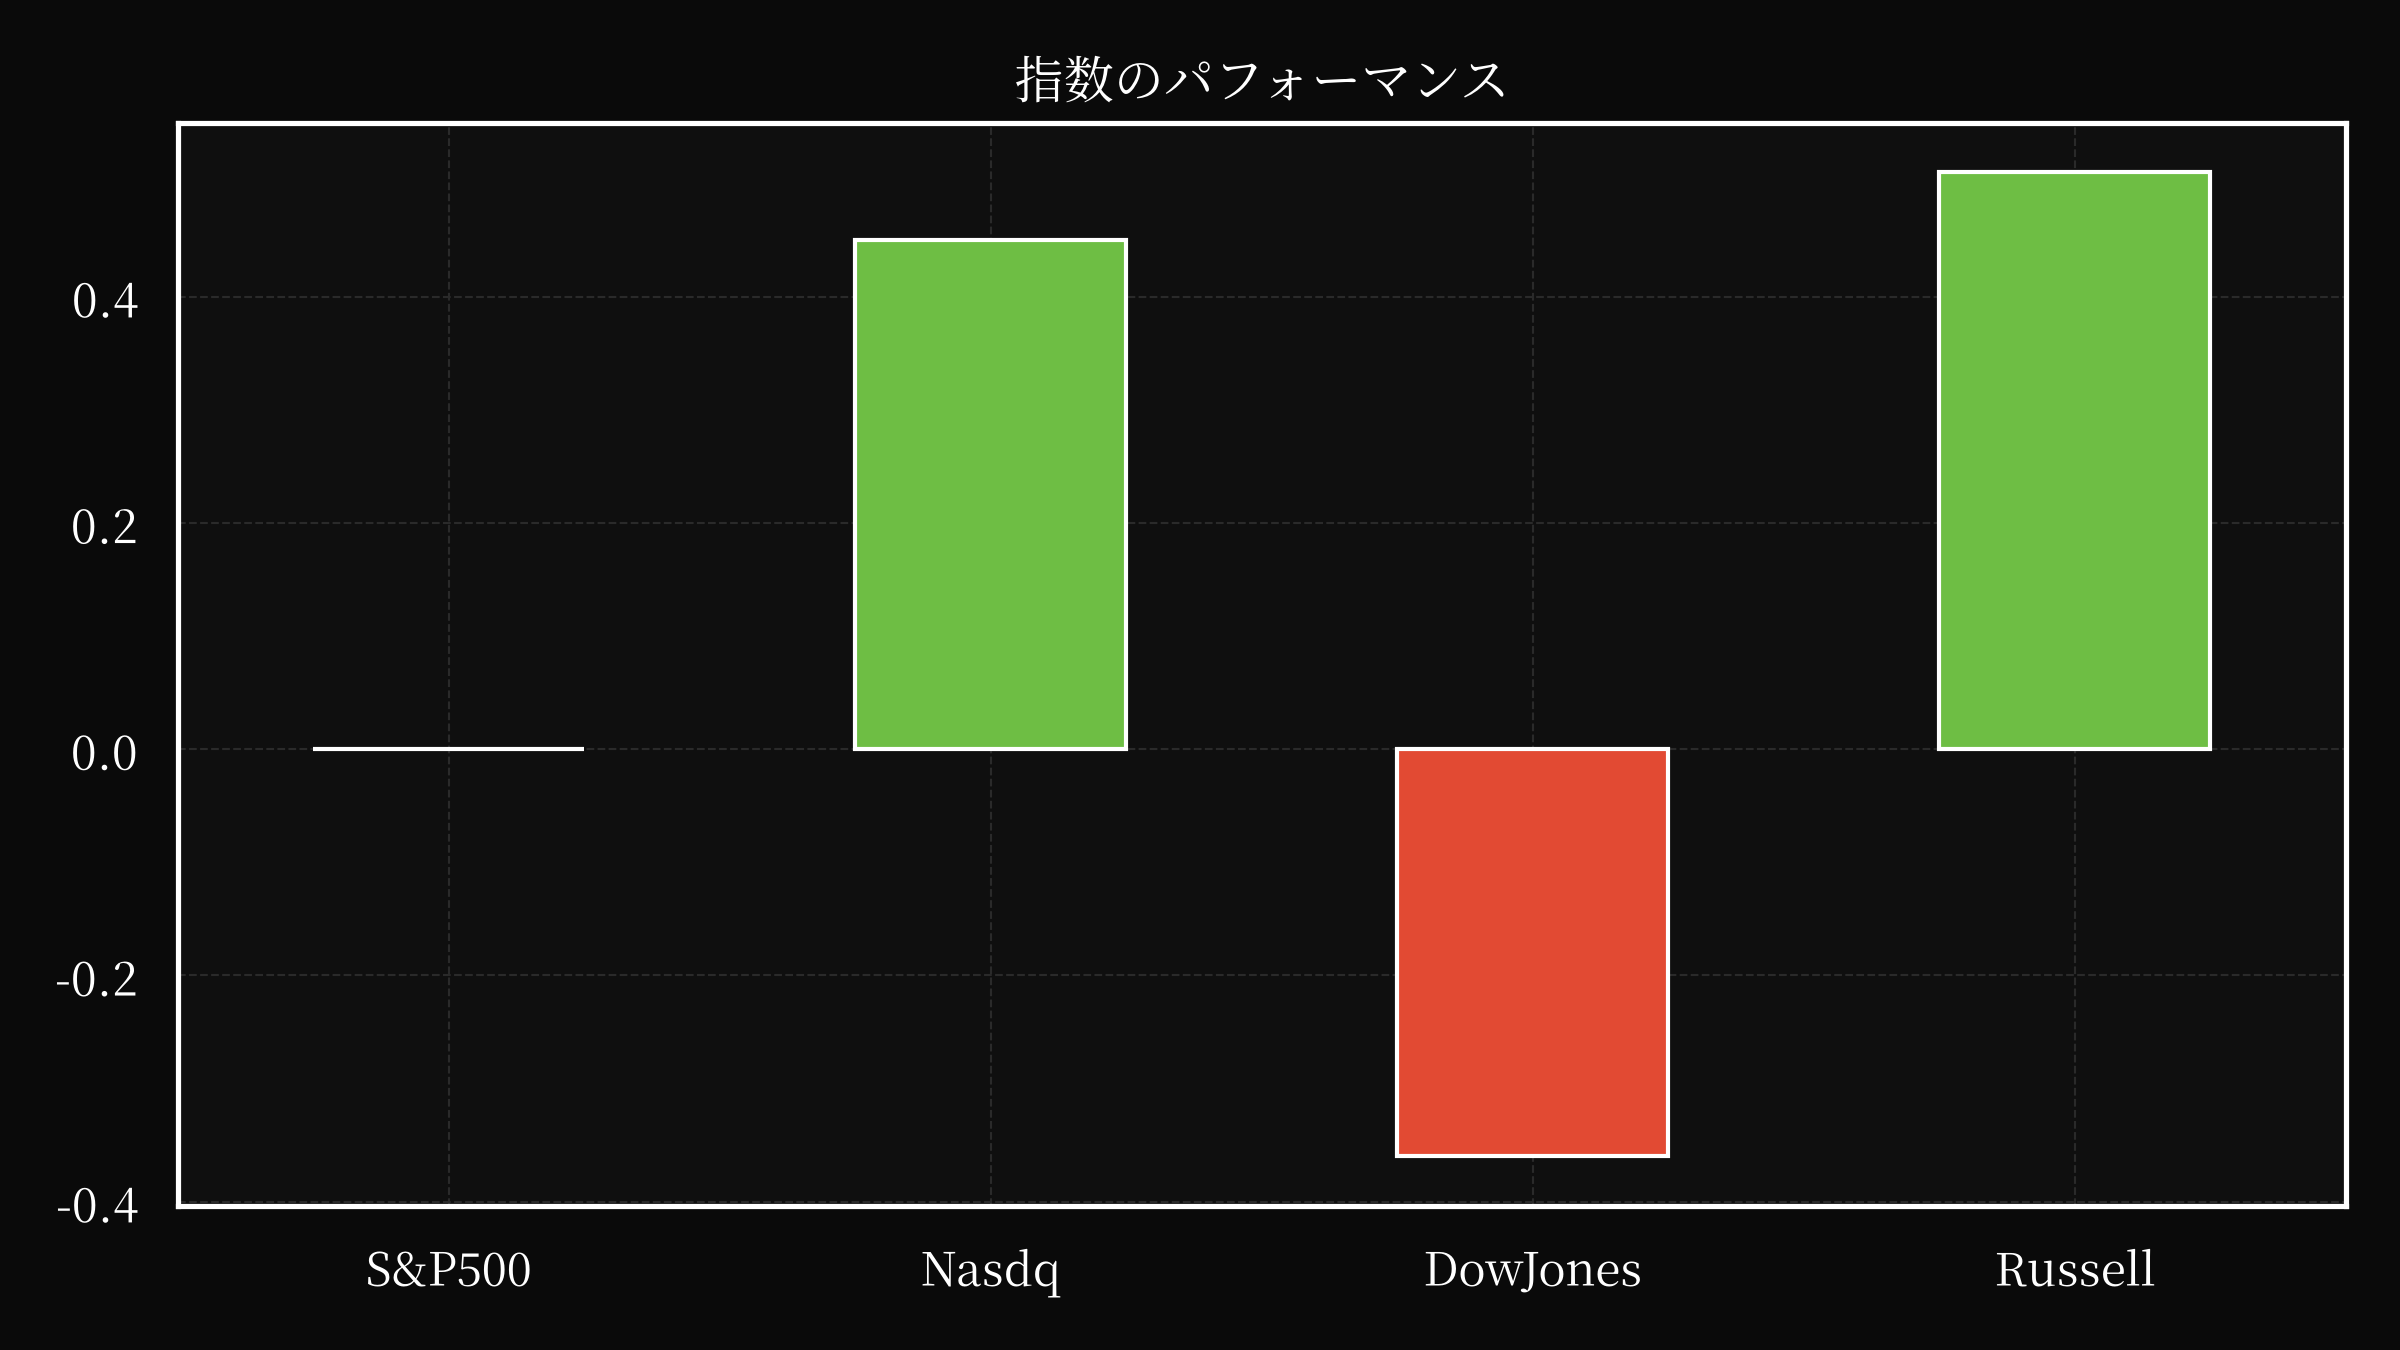
9月22日火曜日の世界株式市場は、地政学的緊張、マクロ経済の不確実性、そして個別セクターの動向が複合的に作用し、顕著なボラティリティに見舞われた。投資家心理は総じて弱含みとなった。S&P 500は概ね安定を維持したものの、意味のあるモメンタムを得られず、人工知能(AI)規制への懸念、中東情勢の不安定化、そして連邦準備制度理事会(FRB)による更なる金融引き締め観測の高まりを背景に、リスクオフ姿勢が強まった。歴史的に強靭性を示してきたNasdaq Compositeも、わずかな上昇に留まり、成長株がマクロ環境の悪化に直面した際の脆弱性を露呈した。一方、先日の下落で既に圧迫されていたDow Jones Industrial Averageは、更なる下落を喫し、産業財および景気敏感セクター全体における弱さを示唆した。
原油価格は、インフレおよび経済成長の重要な指標として、市場に深刻なマイナスショックを与えた。Brent原油先物は1バレル当たり100ドル台を割り込み、99.25ドルで取引を終了。これは、指標となる原油価格が5日連続で下落しており、その主な要因はドナルド・トランプ大統領によるイランへの脅迫の再燃、そしてホルムズ海峡における紛争再発の可能性にある。トランプ大統領が国連での演説においてイランを「壊滅させる」と発言したことは、原油価格に織り込まれていた既存の地政学的リスクプレミアムを増幅させた。このタイミングは、市場がOPEC+の減産と中東情勢における供給懸念を既に吸収していたことを考慮すると、特に重要である。原油価格の急落は、エネルギー大手のみならず、市場全体のセンチメントにも悪影響を及ぼし、投資家のリスク回避姿勢を強めた。
株式市場の地政学的リスクに対する感応性は、AI関連の規制および技術開発の進展によってさらに高まった。MetaのMuse(同社の初期段階のAIエージェント)は、金融仲介業者、特に銀行および証券会社において、大幅な売りを誘発した。顧客とのインタラクションおよび意思決定プロセスを自動化することを目的としたこのAIサービスは、従来の金融サービスにおける仲介機能の低下の可能性に対する警戒心を高めた。Wells Fargoなどの銀行は、AIを活用したプラットフォームがもたらす競争上の脅威を投資家が再評価した結果、目立った下落を見せた。市場全体の反応は、レガシーな金融機関が技術革新によって受ける影響を受けやすいことを浮き彫りにした。特に、効率化の加速や手数料構造の圧縮をもたらすような革新的な技術は、その影響が大きい。
並行して、銀行セクターは規制当局による監視の強化と、高名な企業統治に関する論争の影響を受けた。MetaのMuse発表を機にCharles Schwabが辞任したことは、急速な技術革新に対する経営陣の信頼の脆弱性を示唆している。この出来事は、従来の銀行モデルの長期的な存続可能性に関する議論を再燃させ、特にフィンテックおよびAI主導型プラットフォームが顧客ロイヤリティと営業利益を侵食し続けている状況下では、その傾向が顕著である。セクターのパフォーマンス不振は、さらなる信用収縮の可能性や金利上昇が貸出ポートフォリオに及ぼす影響など、システミックリスクに関する広範な懸念によって悪化している。
一方、住宅建設セクターは、市場全体の弱勢相場において、意外な明るい兆しとなった。大手住宅建設会社であるLennar Corporationは、Berkshire Hathawayが株式持ち分を増加させたことを受け、6%以上上昇し、所有比率を約10%とした。この動きは、住宅市場の強靭性に対する自信の表れと解釈されている。住宅ローン金利の上昇や入手困難さという課題にもかかわらずである。Lennarの好調は、より高い借入コストと商業用不動産需要の減速に直面している不動産投資信託(REIT)全体とは対照的である。この乖離は、国内需要や設備投資に結びついた特定のセグメントが、他のセグメントが苦戦する中でも相対的な強さを維持している、より広範な経済におけるセクター間のダイナミクスの複雑さを物語っている。
個別の銘柄を超えて、マクロ経済の背景は依然として不確実性に満ちている。FRBのインフレおよび金融政策に対する姿勢は、最近のデータで緩和の兆候が見られるにもかかわらず、インフレリスクが依然として存在すると当局が示唆しているため、進化し続けている。市場の引け際に発表されたFRBのマイケル・バー総督の発言は、中央銀行が物価安定にコミットしていることを強調すると同時に、パンデミック後の回復を乗り越える複雑さを認識している。雇用目標とインフレ圧力を両立させるFRBの二元マンドートは、労働市場データが軟化し、賃金上昇が減速の兆候を示していることを考慮すると、投資家にとって引き続き焦点となっている。金融政策と財政刺激策の相互作用、特にパンデミック時代の補助金が失効することの影響は、市場の期待にさらなる複雑さをもたらしている。
債券市場も、リスクオフ環境を反映しており、米国10年国債利回りは、前回の水準からわずかに上昇し、4.96%で推移している。一般に、債券価格は株式売却時にヘッジとして機能するが、利回りの上昇は、機関投資家の間で経済成長の持続可能性と、FRBによるさらなる金融引き締めへの懸念が高まっていることを示唆している。10年国債利回りの動向は、住宅ローン金利、企業借入コスト、および公共料金や不動産などの金利感受性の高いセクターの評価ダイナミクスにどのような影響を与えるか、注視されている。
テクノロジーセクターでは、Nvidiaの株価は引き続き急騰しており、堅調な売上と収益成長にもかかわらず、過去10年間の安値近辺で取引されている。同社のバリュエーション倍率は、向こう12ヶ月の予想EPSに対して17倍以下と、AIチップ市場における支配力への楽観と、成長軌道の持続性に対する懐疑の両方を反映している。アナリストは、Nvidiaのバリュエーションの圧縮は、競合の激化と市場飽和の可能性を考慮すると、同社の現在の収益性を維持できるかどうかに関する広範な市場の懸念の症状であると指摘している。同社のパフォーマンスは、基礎的なテクノロジーのリーダーがプレミアムバリュエーションを享受する一方で、成長の持続可能性に関して精査の対象となるテクノロジーセクターの二分化を浮き彫りにしている。
一方、ヘルスケアセクターは、保健福祉省が、不正な請求によってアフォーダブル・ケア・アクト(ACA)に登録されたとされる数十万人のアメリカ人に対する給付を打ち切ると発表したことを受け、政治的な論争の中心となった。管理当局は、この決定をコスト削減策として提示したが、アクセスと手頃な価格への広範な混乱を警告する消費者擁護団体や業界関係者から激しい批判を受けた。ヘルスケア費用がすでに逼迫している状況下で、プレミアムが上昇していることを背景に行われたこの政策転換は、ヘルスケア改革を取り巻く永続的な政治的分極と、それが企業収益および消費者センチメントに及ぼす影響を浮き彫りにした。
企業統治および経営陣に関する問題は、市場の不確実性をさらに増大させている。MetaのMuse発表をきっかけにCharles Schwabが辞任したことは、従来の金融機関が直面するより広範な課題の縮図となっている。この出来事は、急速な技術革新がいかに確立されたビジネスモデルを不安定化させ、経営陣の信頼を損なう可能性があるかを示している。特に、レガシー企業がデジタルトランスフォーメーションに適応するのに苦労している状況下では、その影響が大きい。その後の影響は、大規模組織が業務の継続性を損なうことなく、破壊的なイノベーションに対応する能力についても疑問を投げかけている。
今後を見据えると、投資家はボラティリティが高まり、セクター間のパフォーマンスが二極化する状況に直面している。地政学的リスク、金融政策の不確実性、技術革新の相互作用を考慮すると、ポートフォリオ構築には慎重なアプローチが必要となる。住宅建設や一部のテクノロジーリーダーが強靭性を示している一方で、市場全体は政策の転換、規制の動向、そして変化する消費者の嗜好から生じるショックに対して脆弱である。これらの要因の収束は、従来の市場行動の原動力が増大する構造的および偶発的なリスクによって取って代わられる環境において、分散投資とリスク管理の重要性を強調している。
要するに、火曜日の市場セッションは、地政学的緊張、マクロ経済の不確実性、そして個別セクターの動向が複合的に作用し、投資家心理に複合的な影響を与えた。地政学的脅威によって悪化した原油価格の急落は、株式市場に重くのしかかり、銀行セクターはAI主導の世界における将来について存在論的な問題を抱えている。逆に、住宅建設セクターの相対的な強みは、そうでなければ脆弱な経済状況下における強靭性の兆しを提供した。これらの動向は、医療政策に関する継続的な議論と、金融サービスにおけるテクノロジーの進化する役割が相まって、深刻な構造的移行を経る中で、持続的なマクロリスクに直面している市場を描き出している。投資家は、防御的なポジションの魅力と成長の選択肢を比較検討し、世界的な出来事や政策対応の予測不可能な性質に常に注意を払う必要がある。
監視銘柄
VKTX
バイキング・セラピューティクス社は、同社のGLP-1/GIPアゴニストであるVK2735の維持療法試験におけるポジティブなトップライン結果を最近発表しました。本試験は、展示99.1として提出されたプレスリリースに詳細が記載されており、発表以降、有望な結果が示されました。このニュースは、バイキング・セラピューティクス社が革新的な治療パイプラインを開発し続ける上で重要なマイルストーンとなります。維持療法試験の結果は、未だ満たされていない医療ニーズに対処するために設計されたVK2735の可能性を裏付けます。同社は引き続き、この有望な治療オプションの進展に注力しており、全体戦略における重要なステップとなります。本発表は、バイキング・セラピューティクス社の新規治療薬提供へのコミットメントを強調し、投資家の同社進捗への関心を強化します。
ING
INGは、自社株買いプログラムの一環として135万株、総額4310万ユーロの自社株買いを実施したと発表。これにより、プログラム全体での自社株買い総数は2770万株となり、平均取得価格は1株あたり28.20ユーロ、プログラム全体の価値の78%に達した。これらの行動は、自社株買いの目的の主要な要素であるINGの資本減少を目的としている。グローバル展開し、欧州に強固な基盤を持つ同金融機関は、顧客のエンパワーメントに注力するING Bankを運営し、100カ国以上で6万人以上の従業員を擁する。特筆すべき点として、INGのESGパフォーマンスは、2025年10月にMSCIレーティングが「AA」から「AAA」に引き上げられ、Sustainalyticsからは「Strong」のESGリスク評価を受けている。ING Groupの財務報告はIFRS-EU基準に準拠しており、2025年度の年次決算で使用される原則を反映している。数値は監査を受けておらず、軽微な端数処理が行われているが、同社は将来の見通しが現在の情報に基づき、外部要因による不確実性を認識しつつ保証するものではない点を強調している。INGの株式は、持続可能性への取り組みを反映し、主要なサステナビリティ指標にも採用されている。
SDA
सनカー・テクノロジー・グループ株式会社(SunCar)は、2026年度において、クラウドおよびAIプラットフォーム開発に関連する費用を、その他の非流動資産から建設仮勘定へ振り替えました。2025年7月18日、上海市松江区人民法院は、SunCar Onlineの株式譲渡を取り消し、所有権の回復を命じました。これにより、2026年6月30日時点におけるSunCar Onlineに対するSunCarの持分比率は、55.34%から47.92%へ減少しました(他の株主が50.97%の持分を保有)。SunCarは、この紛争にもかかわらず、SunCar Onlineに対する支配権に影響はないと考えています。また、SunCarは、2023年にGoldenbridge Acquisition Limitedとの合併を、逆資本再編として会計処理しており、1株当たりの株式構造を0.00005ドルから0.0001ドルへ変更し、その差額を資本剰余金として認識しています。同社の収益は主に、自動車e保険サービス、テクノロジーサービス、自動車サービスに由来し、2026年にはEV保険収益が大幅に増加しました。重要な財務上の考慮事項には、貸倒引当金、繰延税金資産、資産の耐用年数の会計上の見積りがあり、これらは財務結果に大きな影響を与える可能性があります。同社は中国税法規制の下で事業を行っており、ハイテク企業に対する優遇税率の恩恵を受けています。SunCarはまた、旧親会社である盛達集団に対する未払い債務を含む財務義務を管理し、市場動向や潜在的なインフレ圧力に積極的に注意を払っています。同社の財務実績は、顧客獲得、サービスプロバイダーとの関係、およびテクノロジープラットフォームに焦点を当てた継続的な研究開発努力などの要因によって影響を受けます。
AYTU
Aytu BioPharmaは、2026年度第4四半期の堅調な業績を発表しました。純収益は240万ドルに増加し、前年度の160万ドルから大幅に増加しました。同社の新規抗うつ薬であるEXXUA®の販売は、13,000件を超える処方箋発行数と約13万件の調剤実績を背景に勢いを増しており、処方医師および地域における採用拡大が示唆されます。患者の継続率および、初回用量パックから通常用量への移行も良好な指標です。最近開始された講演会プログラムは、医師とのエンゲージメントをさらに強化しています。同社は引き続き、220億ドル規模の米国うつ病(MDD)市場におけるEXXUAの展開に注力する一方、既存のADHDおよび小児ポートフォリオも堅調な実績を報告しており、純収益はそれぞれ1,410万ドルおよび220万ドルに増加しました。これは、収益性の改善と安定した需要に起因します。同社は、デリバティブワラント負債に関連する過去の会計上の問題に対処し、純損失を0.1百万ドル未満に抑制しました。これは、前年度の130万ドルの損失から大幅な改善です。EXXUAの商業化投資の増加に伴い、営業費用は増加しましたが、同社の厳格なアプローチと既存ポートフォリオの収益性は、投資戦略を継続的に支援しています。今後、AytuはEXXUAの成長軌道と持続的な成長創出能力について楽観的であり、2027年度が進むにつれて、一貫した正の調整後EBITDA水準を目指します。
GBX
グリーンブライアー・カンパニーズ(The Greenbrier Companies, Inc.)は、本日、新規鉄道車両の受注が大幅に増加したことを発表いたしました。詳細につきましては、2026年9月22日に発表されたプレスリリースをご参照ください。本件報告書において具体的な受注金額は開示されておりませんが、当該発表は鉄道業界における堅調な需要を示唆しており、継続的なインフラ投資および貨物輸送ニーズを反映したものです。本件は、グリーンブライアー・カンパニーズが主要鉄道事業者に対する重要なサプライヤーとしての地位を維持していることを裏付けるものです。報告書には、カバーページ・インタラクティブデータファイルも含まれており、同社の透明性へのコミットメントと、投資家およびステークホルダー向けの効率的なデータ分析を促進することを明確に示しています。本受注数量は、同社の財務パフォーマンスに好影響を与え、変化する鉄道環境に対応した堅牢なソリューションを提供するという戦略的重点を強化することが予想されます。受注した鉄道車両の種類および数量に関する更なる詳細については、今後の財務報告書発表と合わせて開示される見込みです。
HLI
ホウリハン・ロキー・インクは、2026年9月16日に年次株主総会を開催し、企業のガバナンスおよび経営陣に関する重要な決定が行われました。株主は、既存のプランを大幅に更新する第2次修正および修正2016年インセンティブ表彰プランを承認し、トーマス・ライヒェルト氏を2026年10月1日付で取締役会に選任しました。ライヒェルト氏は、ERM、Insight Enterprises、ボストン・コンサルティング・グループにおけるリーダーシップ経験に加え、現在、Insight Enterprises監査委員会の一員を務めています。同氏は、監査委員会および指名・ガバナンス委員会にも参加します。同時に、クリストファー・M・クレーン氏はゼネラルカウンセルを退任し、コーポレート・シニアアドバイザーに移行し、プラバ・シピ・バンダリ氏は最高法務責任者および書記に任命され、経営幹部となりました。総会では、取締役選任、経営陣報酬、および同社の独立監査人の承認に関する株主提案についても審議されました。ライヒェルト氏の就任に際し、権利確定条件付きで12万米ドルの価値を持つ制限付き株式が付与されました。これらの変更は、ホウリハン・ロキーが取締役会を強化し、法務およびガバナンス体制を改善するための継続的な取り組みを反映したものです。
SDST
スターダスト・パワー社は、既発表の普通株式の発行に関する目論見書補完書類の修正版(修正第2号)を提出しました。本修正により、2026年4月16日に最終決定された販売契約に基づき、同社が販売する予定の「プレイスメント・シェア」の最大発行可能数が増加しました。当初3,038,436ドルと設定されていた本契約は、最大で追加で6,076,872ドルのプレイスメント・シェアに達する可能性があります。同社は、本株式の発行・販売を登録手続きを通じて行う予定であり、その法的根拠として、Thompson Hine LLPによる法的意見書(本書類の展示5.1として添付)を基にしています。なお、本報告書は、Form 8-Kが株式の販売の勧誘または募集を構成するものではなく、SEC規則を遵守していることを明確にするものです。
CPOP
ポップカルチャグループ株式会社は、2026年9月22日、無名投資家との株式購入契約の締結を発表いたしました。同社は、登録ダイレクトオファリングを通じて、最大66万5千株のクラスA普通株を1株あたり3.00ドルの価格で売却する意向です。本取引は、ポップカルチャグループにおける資金調達を目的とします。契約の詳細については、Form 6-K提出書類に添付されたExhibit 10.1に完全な情報が記載されております。重要な点として、同社の提出書類は、本発表が株式の販売提案または購入の勧誘に該当せず、関連する州および管轄当局の規制を遵守し、現時点では売却は予想されないことを明確にしております。
IAN Financial Visionは、独自のナレッジグラフ、定量バリュエーションモデル、大規模言語モデル(LLM)を組み合わせ、時点(Point-in-Time)の投資リサーチを生成するAIネイティブの金融リサーチプラットフォームです。すべてのレポートは構造化されたリサーチワークフローを通じて作成され、公開前に人間の査読を受けています。