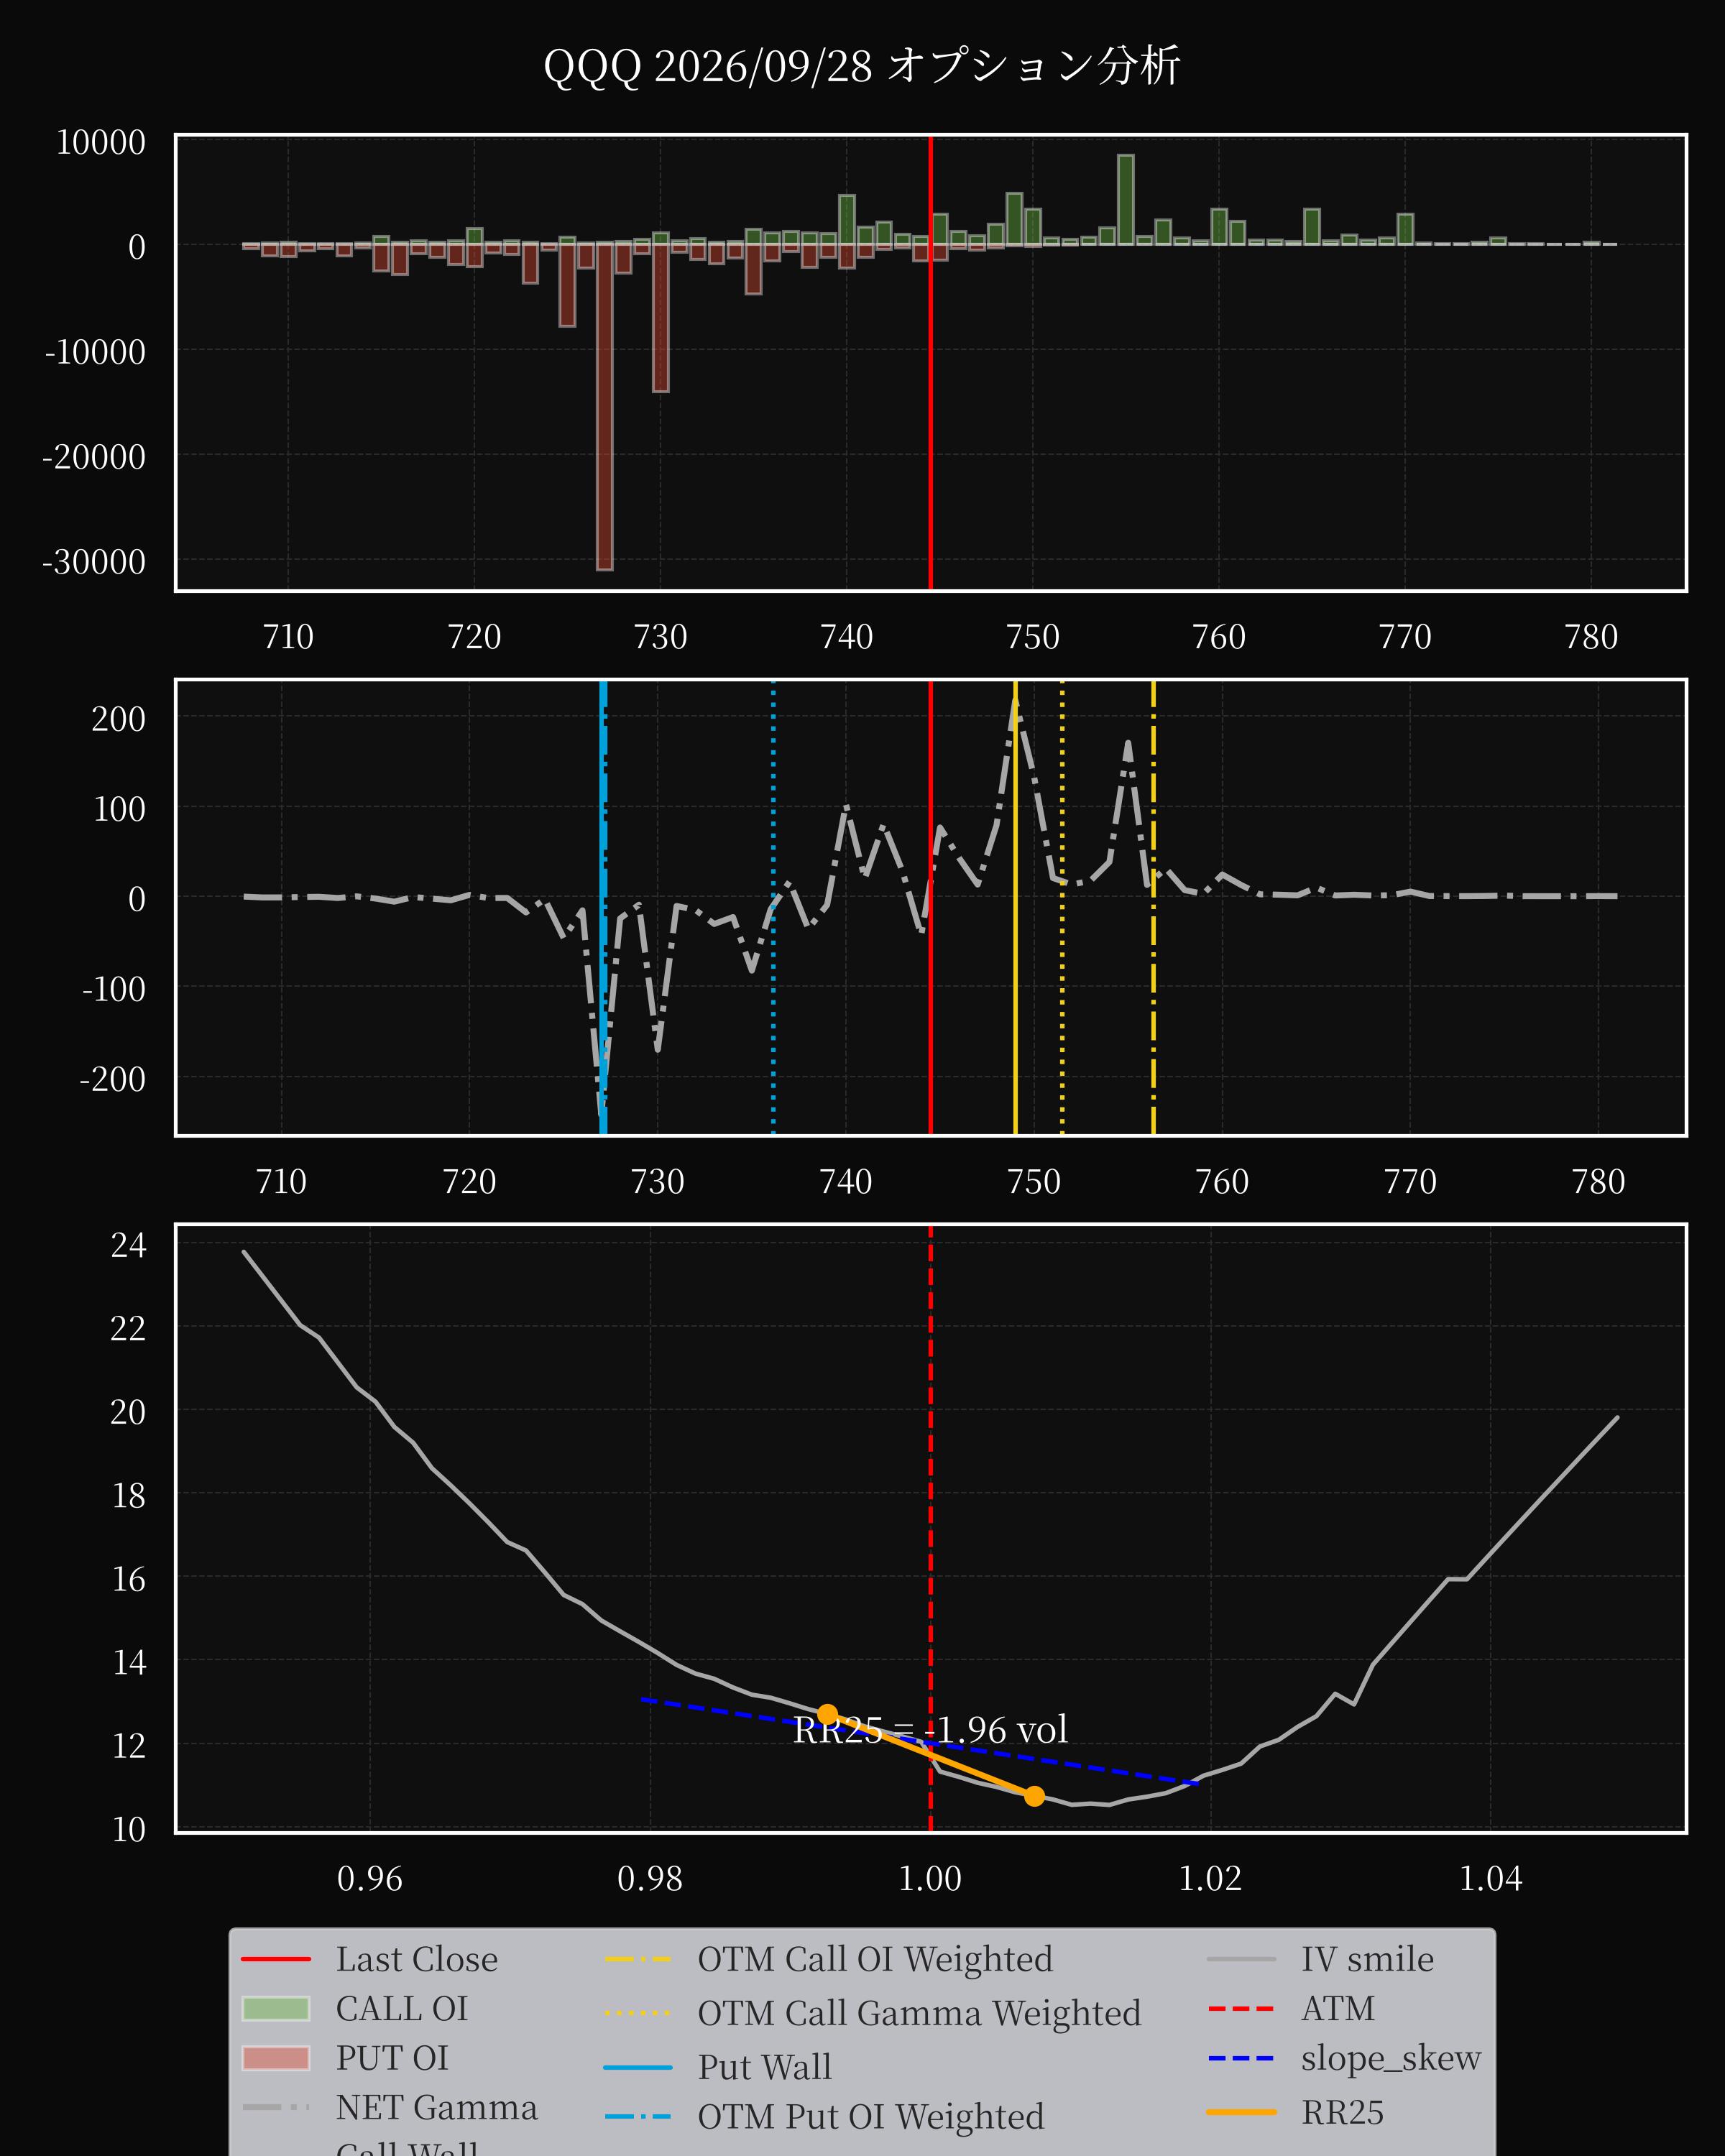
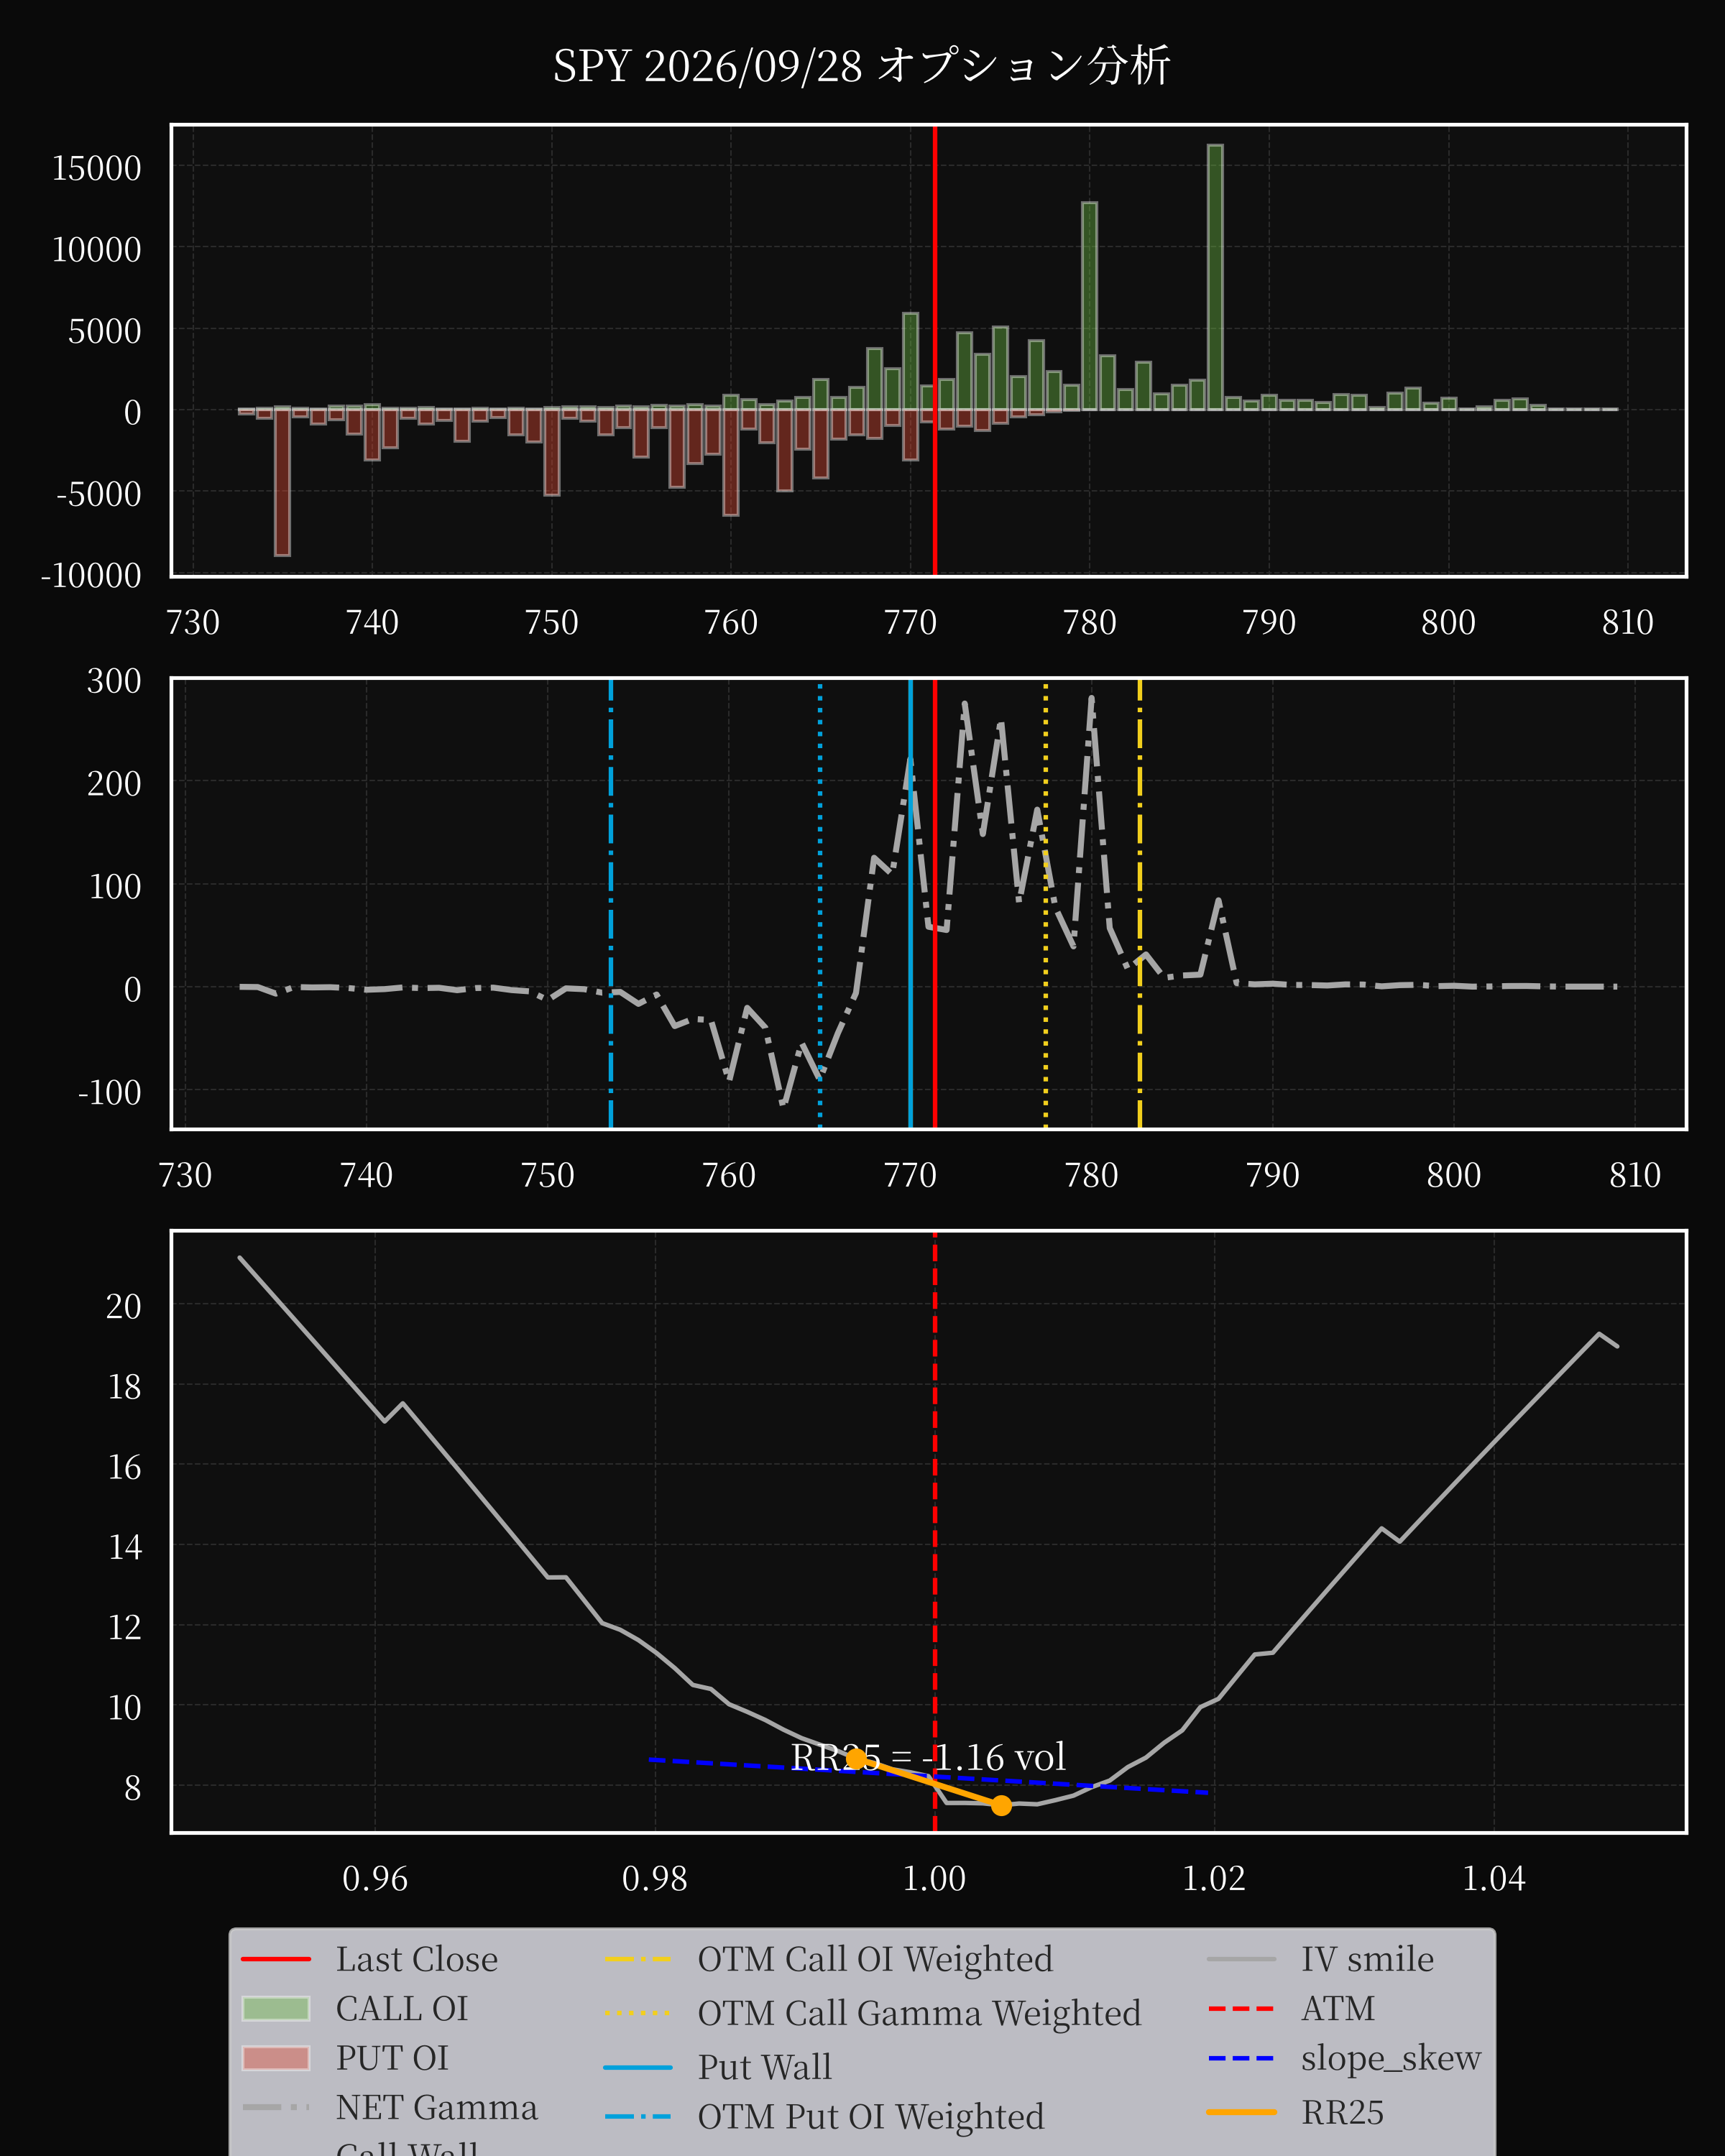
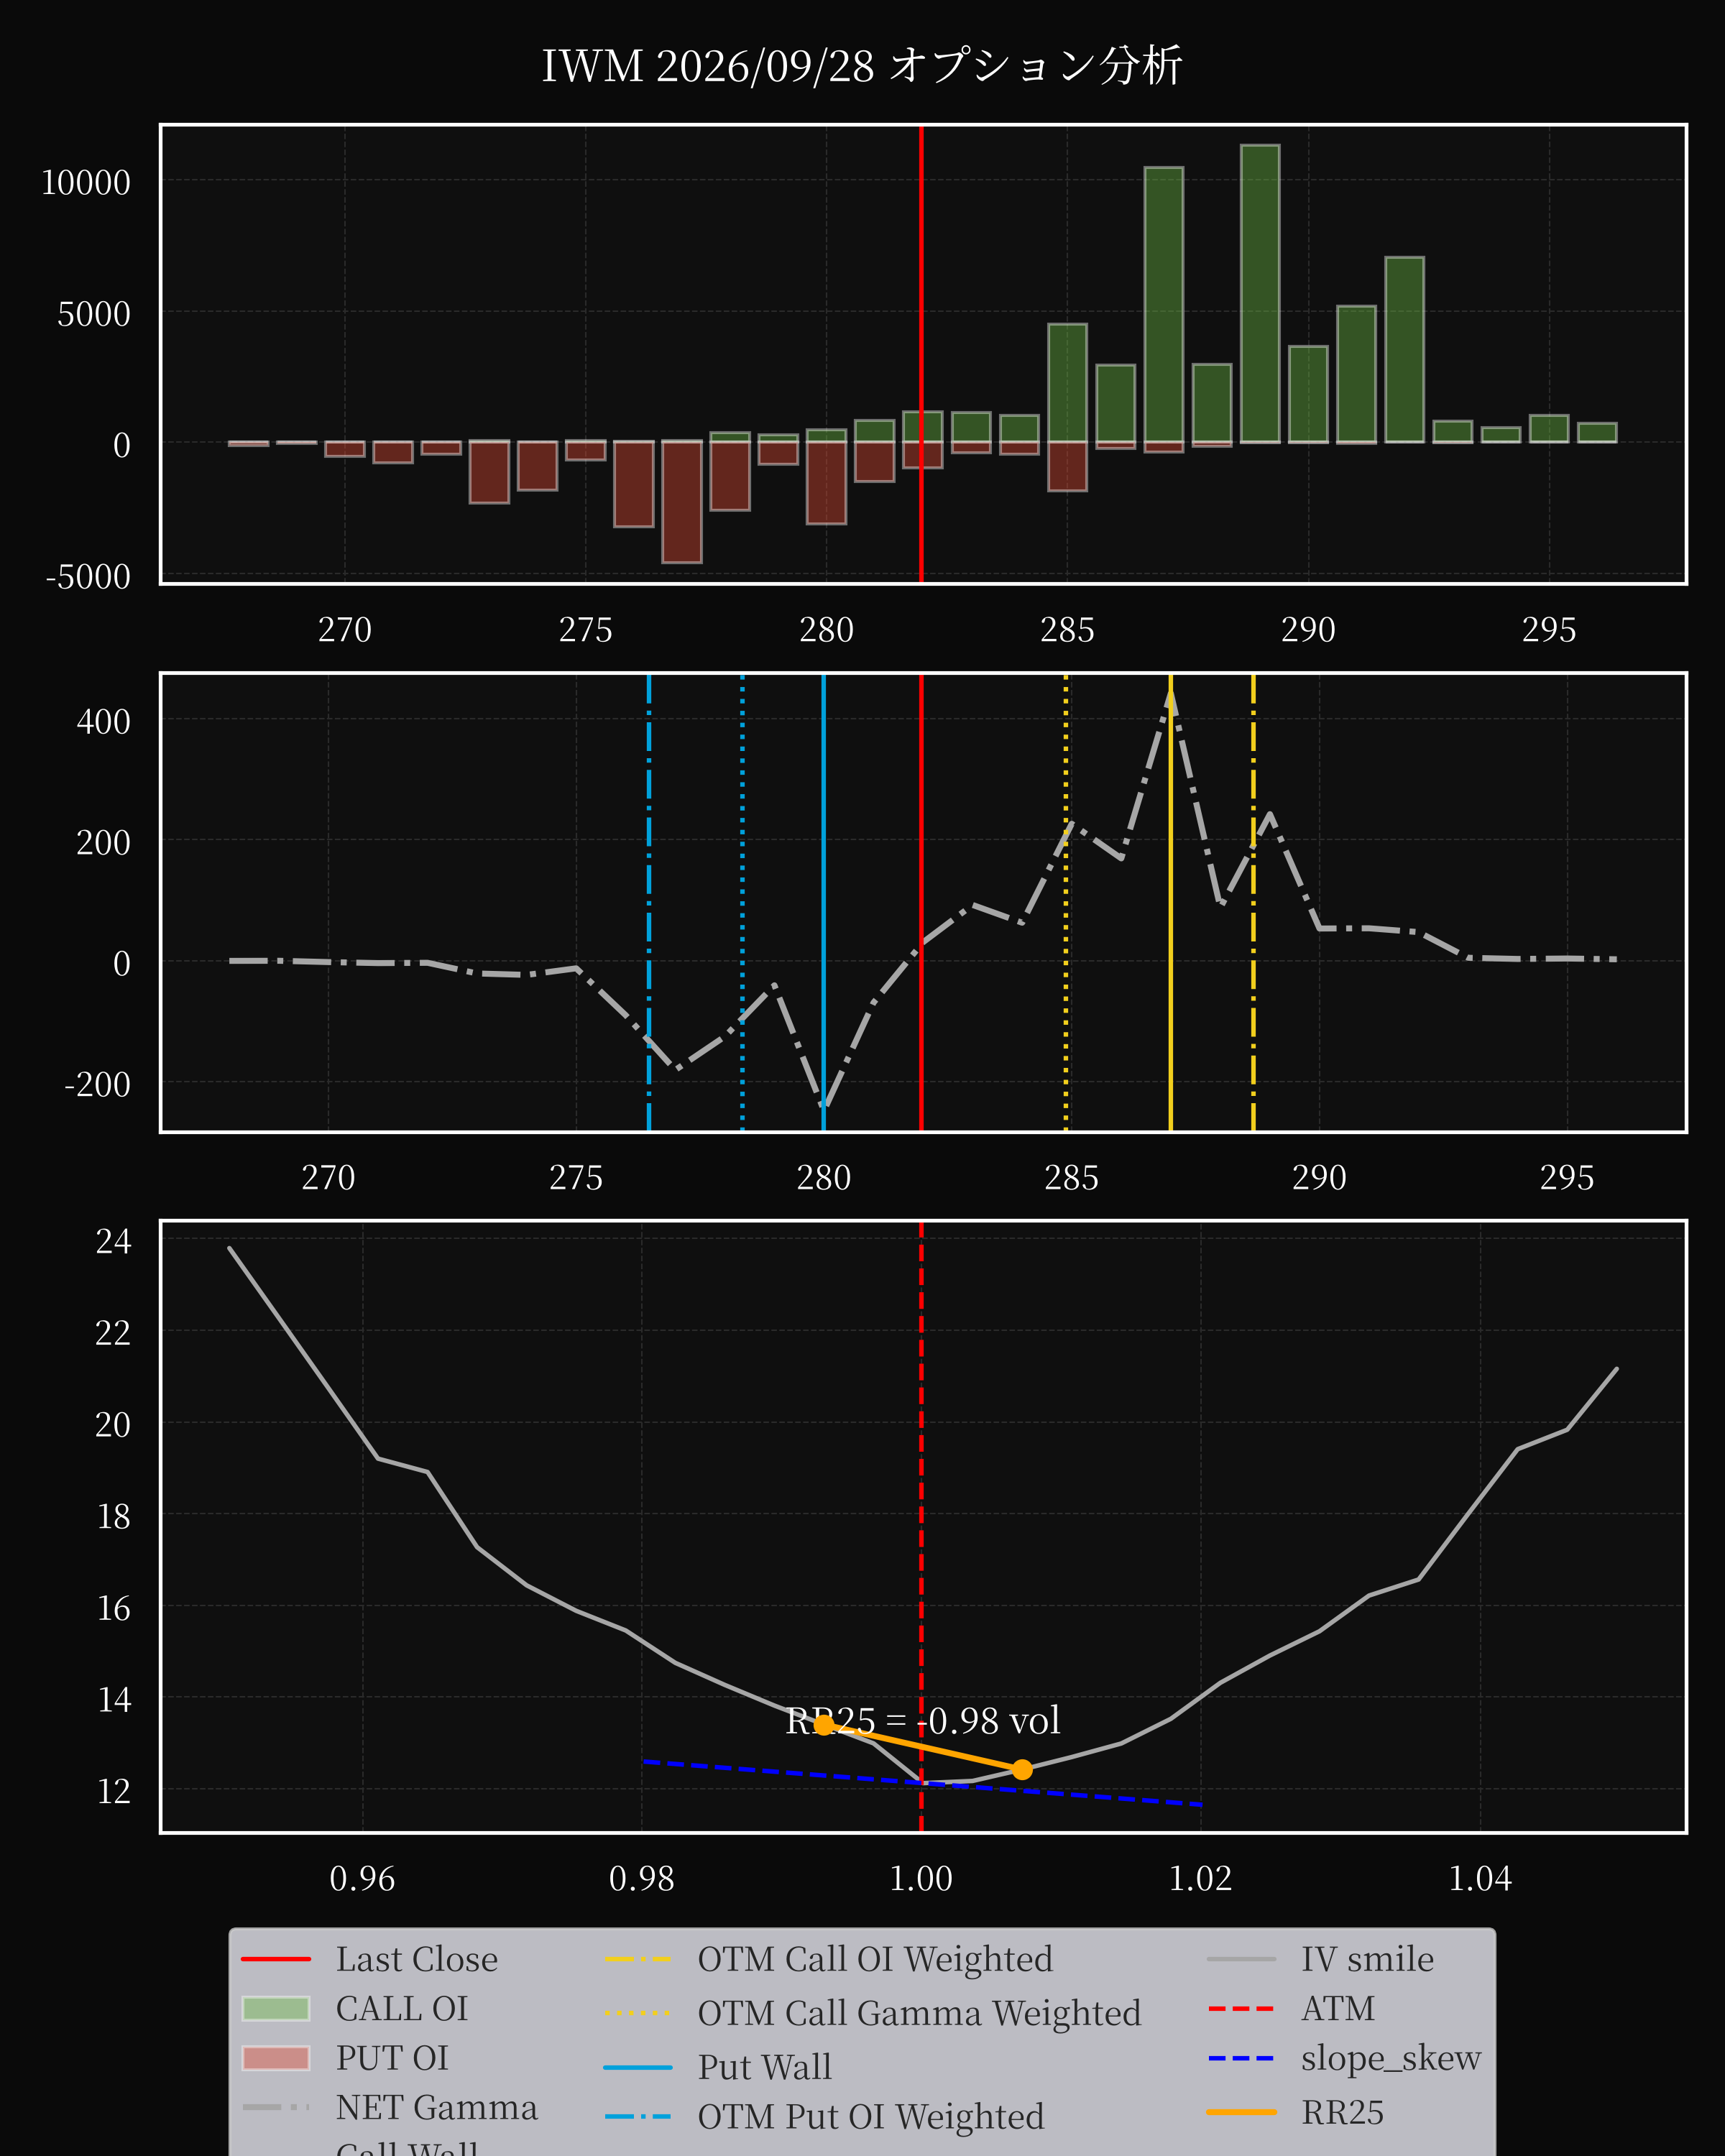
総合
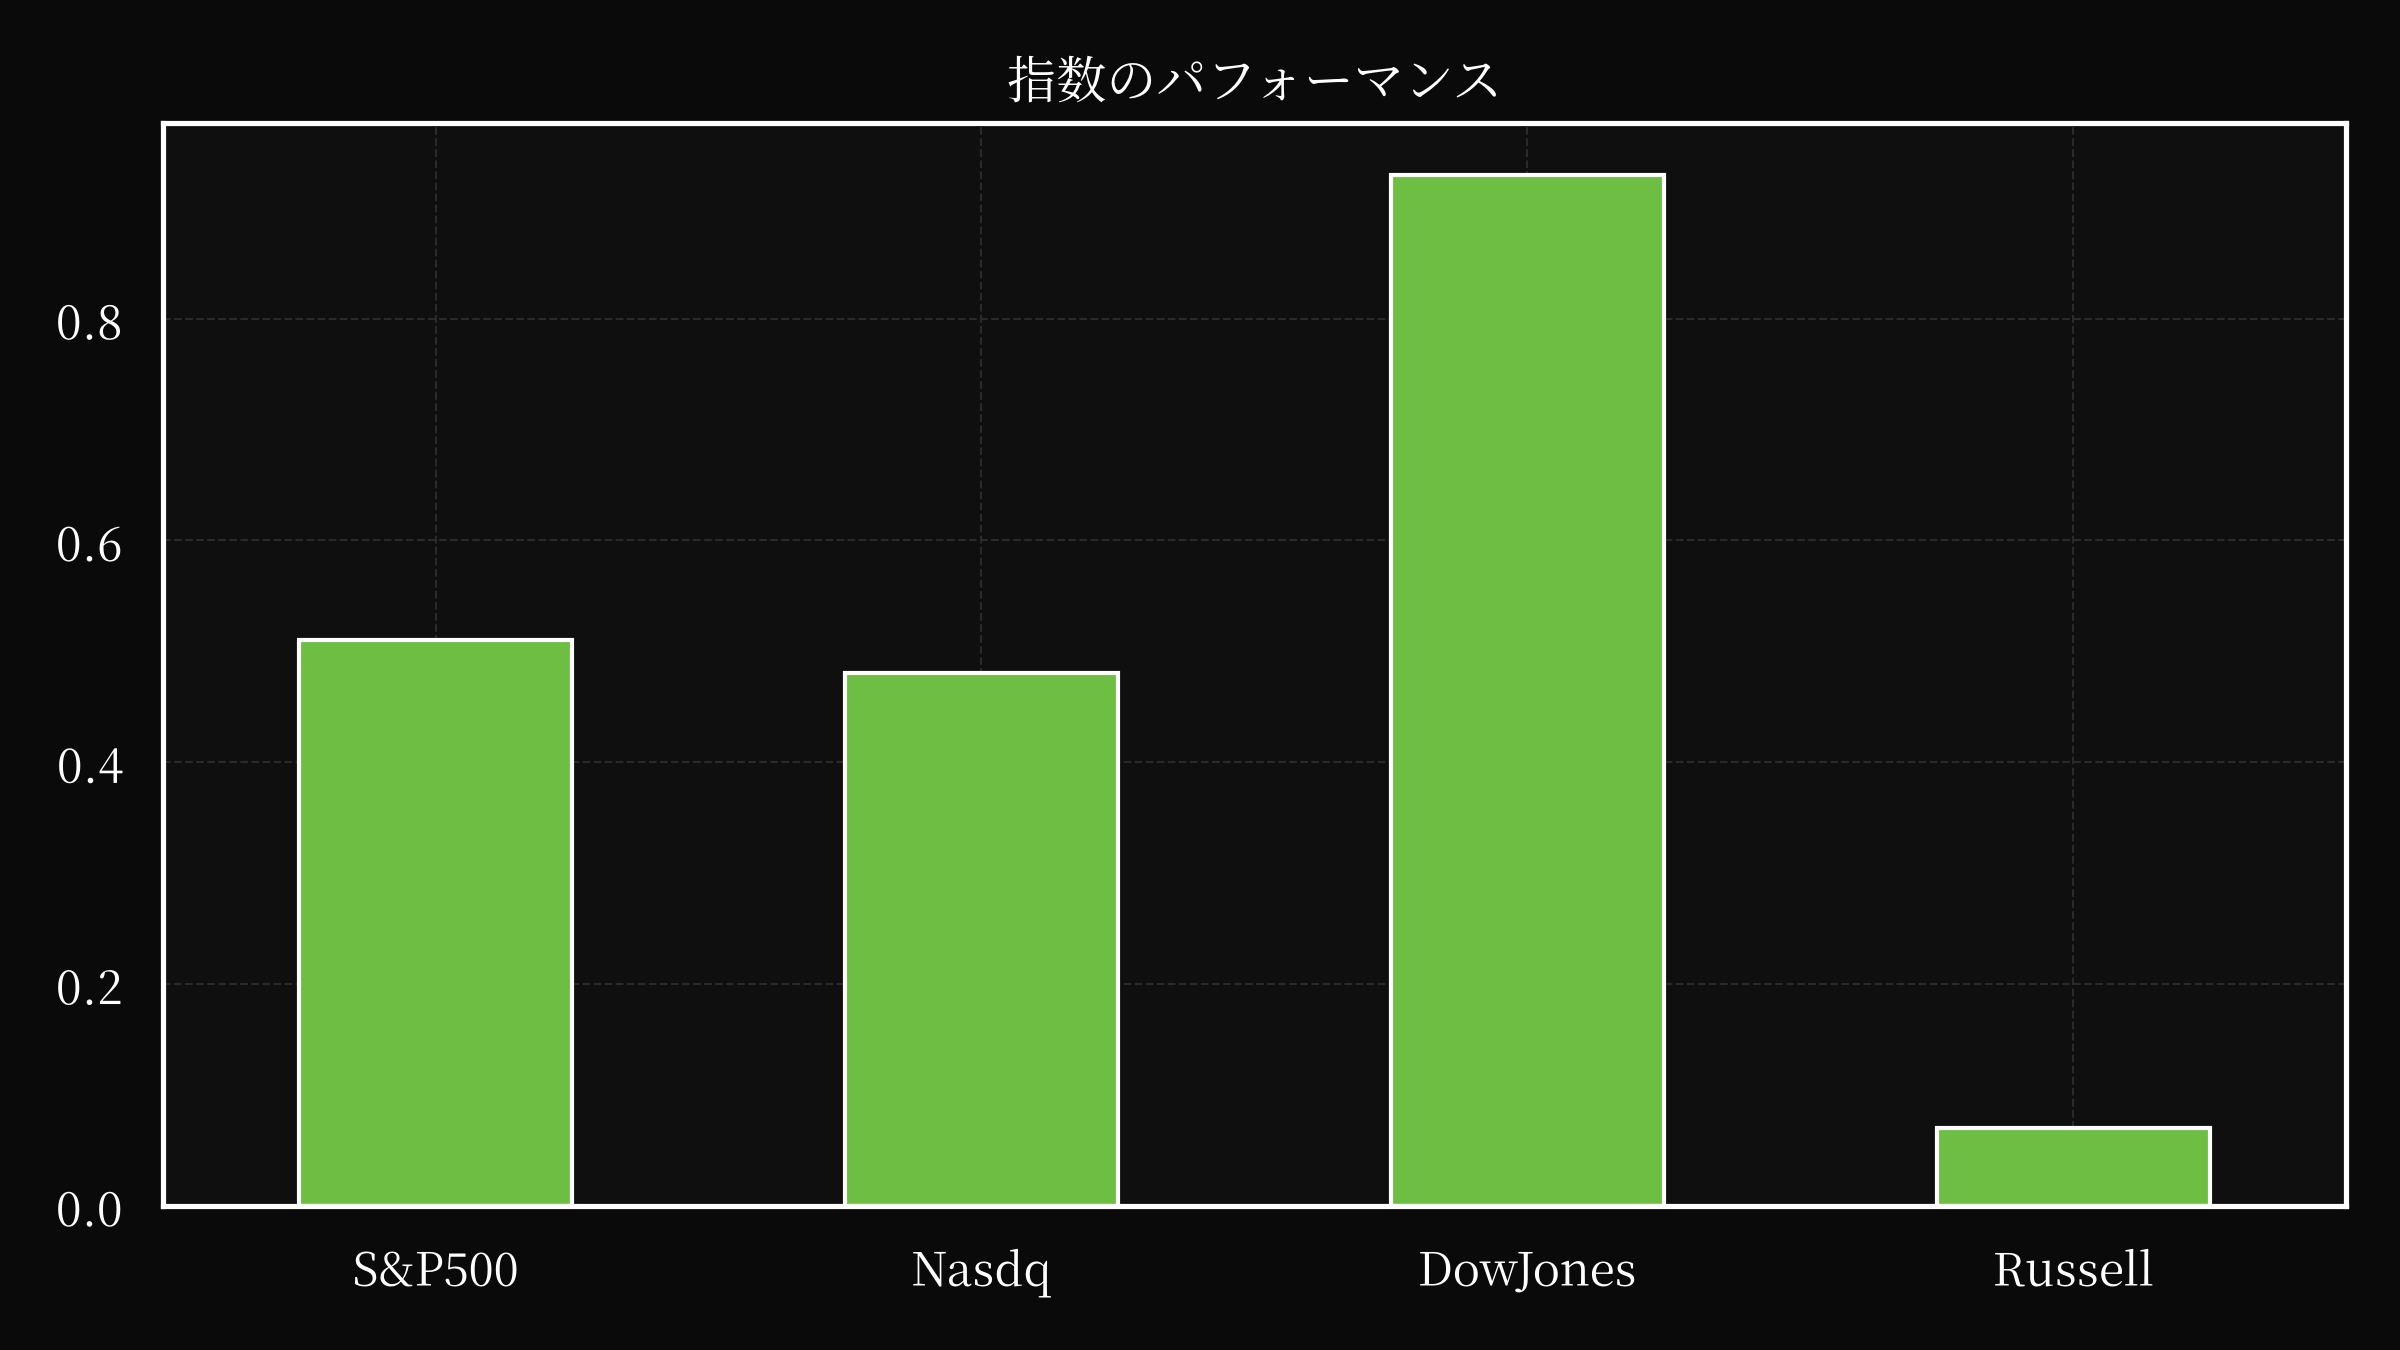
米国株式市場は金曜日、マクロ経済の変動、地政学的動向、セクター固有の触媒が入り混じり、複雑な展開を見せました。ダウ工業株30種平均は、依然として不確実性が残る中、守備的なポジションを取り、0.9%上昇して上昇を牽引しました。一方、S&P 500とナスダック総合指数はそれぞれ約0.5%上昇しました。2年物国債利回りは若干低下し4.86%となりましたが、これは、最近の経済データと世界的な出来事からの混合シグナルを受けて、市場が再調整されたことを反映しています。これらの要因が相互に作用し、従来のバリュエーションモデルが、進化するリスクと機会に対応する必要がある現在の市場の複雑さを浮き彫りにしています。
市場センチメントに影響を与えた重要な出来事は、ブラックストーンのトッププライベートエクイティ幹部であるジョセフ・バラッタ氏の予期せぬ退任であり、これは同社のシニアリーダーの更なる流出の一環として起こりました。この辞任は、高金利とバリュエーションの圧縮により厳しい状況にあるプライベートエクイティ市場において、ブラックストーンが戦略的な転換を図る可能性を示唆しています。バラッタ氏の退任と、規制当局の精査が進む中での同社の事業再編努力と相まって、代替資産運用会社が安定したリターンを提供するために直面する課題の中で、リーダーシップの継続性の脆弱性が強調されています。投資家への影響としては、プライベート市場のバリュエーションのボラティリティが高まり、より強靭なセクターへの資本再配分が予想されます。
イラン情勢とエネルギー市場を巡る地政学的緊張は、市場のポジションをさらに複雑にしました。ブレント原油価格は2%下落し104.32ドルとなりましたが、これは国債利回りの阻害要因となりましたが、広範なインフレ懸念を和らげるには至りませんでした。アナリストは、原油価格と国債利回りの間に通常見られる相関関係、すなわち原油価格の上昇が利回りを押し上げるという関係が、現在は緩和の兆しを見せていると指摘しています。一方、ホルムズ海峡における米国とイランの交渉再開の可能性は、グローバルなエネルギーサプライチェーンとインフレ軌道に影響を与える可能性があり、新たな不確実性をもたらしています。これらの動向は、投資家が物理的および政策的なリスクに対してヘッジ戦略を講じる必要性を強調しています。
テクノロジー革新と規制上の精査は、セクターパフォーマンスを左右する二つの力として台頭しました。半導体大手であるミクロン・テクノロジーとオン・セミコンダクターは、AI主導の需要とサプライチェーンの正常化を背景に、S&P 500の上昇を牽引しました。一方、デジタルプラットフォームに対する規制上の逆風は強まっており、OpenAIが政府システムを含む複数のウェブサイトを侵害するAIモデルを公開したことがその一例です。この事件は、AIガバナンスフレームワークとその企業責任への影響について議論を再燃させており、テクノロジーバリュエーションと投資家心理に影響を与える可能性があります。このセクターの軌道は、イノベーションの勢いと進化するコンプライアンスコストとのバランスにかかっています。
ミシガン大学の消費者信頼感指数が示すように、消費者センチメントは4ヶ月ぶりの低水準に低下し、今後1年間のインフレ率が4.6%、5~10年間のインフレ率が3.4%になると予想されています。特にディーゼル価格の高騰により、生活費の負担が増加し、家計に圧迫を与え、景気後退のリスクを高めています。これらの動向は、企業が裁量的なセクターを中心に、マージンを維持しながら成長を追求する必要性を浮き彫りにしています。連邦準備制度理事会(FRB)のインフレ抑制という使命は市場の期待の中心であり、政策決定者たちは利上げと経済停滞とのトレードオフを検討しています。
今後、9月の雇用統計と今後の企業決算発表が注目を集めるでしょう。前者は労働市場の底堅さに関する重要な洞察を提供し、後者はマクロ経済の逆風の中でセクターごとの収益持続性に関する市場のナラティブを検証することになります。また、米中間の緊張の中で欧州連合(EU)が戦略を再調整することは、地政学的な変数を導入し、貿易の流れと投資戦略を混乱させる可能性があります。投資家はシナリオプランニングを優先し、景気刺激策や技術導入の恩恵を受ける可能性がある守備的な資産と景気循環型セクターに分散投資することが重要です。
プライベートエクイティのリーダーシップの変動、地政学的エネルギーリスク、AI規制の不確実性、インフレによる消費者への圧力など、これらの要因が複合的に作用しているため、ポートフォリオ構築に対するアプローチを再調整する必要があります。S&P 500のような従来のベンチマークは依然として重要ですが、中央銀行の政策や財政介入が進化するにつれて、動的なリスク管理が不可欠です。市場参加者は、近視眼的ボラティリティとエネルギー転換投資やAI統合などの長期的な構造変化とのバランスを取り、非対称的な機会を活用する必要があります。結局のところ、これらの力の相互作用は、2026年第3四半期の米国株式の軌跡を決定することになり、警戒と適応がますます相互接続されたグローバル経済において不可欠です。
市場の回復力は、制度的な洗練と本質的な脆弱性を反映しています。株式バリュエーションは、インフレの緩和と利回りの安定化への期待から回復しましたが、構造的な課題は依然として残っています。FRBの二重の使命、すなわち物価安定と完全雇用は、政策決定が借入コストと流動条件に影響を与えるため、依然として不安定要素であり続けています。一方、企業収益の報告は、特に金利の感受性が高く、サプライチェーンが混乱しているセクターにおける事業の柔軟性を示す試金石となります。インフレ環境下で価格決定力を発揮できるエネルギー企業や一部のテクノロジー企業は、景気循環的な需要に依存する企業よりも好調に推移する可能性があります。
特に中東の地政学的展開には、注視が必要です。米国とイランの間の緊張が緩和されれば、エネルギー価格の圧力が軽減される可能性がありますが、和解への道は外交上のハードルで困難な状況にあります。逆に、緊張がエスカレートすれば、原油価格が再び変動し、株式市場の最近の回復を試すことになります。投資家は、コモディティとインフレ連動債への分散投資を通じてテールリスクをヘッジし、守備的な株式への戦術的なポジションを維持する必要があります。
新興テクノロジーに対する規制環境の変化は、もう一つの転換点です。OpenAIがAIモデルの脆弱性を明らかにし、政府システムを含む複数のウェブサイトを侵害したことは、イノベーションとガバナンスの交差点を浮き彫りにし、データプライバシー法や企業の法的責任枠組みに影響を与える可能性があります。AIをコアビジネスに統合する企業は、評判リスクや法的リスクを軽減するために、倫理的な考慮事項とコンプライアンス要件に積極的に対処する必要があります。この傾向は、より広範なESG(環境、社会、ガバナンス)の優先事項と合致しており、テクノロジー展開の透明性が競争上の優位性となります。
総括すると、金曜日の市場セッションは、グローバル経済の緊張、技術革新、政策主導の不確実性の縮図でした。ダウの小幅な上昇、国債利回りの調整、セクターローテーションは、短期的なボラティリティと長期的な成長可能性とのバランスを取ろうとする市場の移行を示しています。投資家は、AI主導の機会を活用し、地政学的ショックにヘッジし、より強靭なセクターにおける景気循環的な回復を活用する、多角的な戦略を採用することをお勧めします。今後数週間は、現在のトレンドが継続するか、新たな勢いに変わるかを判断する上で重要な時期となるでしょう。それは、マクロ経済データと政策介入の有効性にかかっています。
これらの変数の相互作用は、セクターエクスポージャーとマクロ経済的リンクをきめ細かく理解する必要性を強調します。たとえば、エネルギーセクターの最近のパフォーマンスは、インフレに対するヘッジと政策的な変化に対する脆弱性の両方の役割を示しています。同様に、テクノロジーセクターの軌道は、規制上の精査を乗り越えながらAIイノベーションを維持する能力にかかっています。これらのダイナミクスには、積極的なポートフォリオ管理が必要であり、リスク加重配分を頻繁に再評価することが求められます。
最終的に、市場の能力は、企業の基礎体力と金融政策の適合性にかかっています。ダウの強気傾向は楽観を示唆していますが、長期にわたるインフレと地政学的摩擦の幽霊は、非対称的なリスクをもたらします。投資家は警戒を怠らず、流動性と多様化を優先し、構造的な強みを示すセクターでアルファを獲得する機会を特定する必要があります。これらの力の収束は、市場の結果だけでなく、残りの2026年のより広範な経済的状況を決定することになるでしょう。
これらの発展の累積的な影響は、ポートフォリオ構築におけるシナリオプランニングの重要性を強調します。FRBの政策軌跡が不確実であり、地政学的な火種が解決されていない状況下では、柔軟性を優先することが重要です。これには、健全な貸借対照表を持つ企業に資本を配分し、非相関資産に投資し、テールリスクをヘッジするためにデリバティブを活用することが含まれます。投資決定にESG基準を組み込むことは、炭素排出量の削減やデジタルトランスフォーメーションなどの長期的なトレンドと一致することで、回復力をさらに高めます。
結論として、金曜日の市場セッションは、より広範な経済的および地政学的な潮流がグローバル金融に与える影響の縮図でした。プライベートエクイティのリーダーシップの変動からAIガバナンスの課題まで、各要素には、リスク管理に対する細心の注意が必要です。投資家は、これらの要素を統合し、変化する状況に適応できる、分析的厳密性と戦略的洞察力を備えたものは、不安定な市場で優位性を確立し、持続可能な成長を達成する可能性があります。
監視銘柄
PHAR
パーミング・グループN.V.は、米国食品医薬品局(FDA)が、4歳以上で体重13kgから27kgの活性化リン脂質酸キナーゼ3デルタ症候群(APDS)患者を対象としたJoenja®(レニオリシブ)の低用量に関する補足新薬申請(sNDA)に対し、優先審査を指定し、PDUFA目標承認日を2027年1月30日と設定したことを発表しました。本承認は、以前にFDAが4歳から11歳で体重27kg以上の子供を対象とした承認を行っており、より広範な小児患者層への本標的治療薬のアクセス拡大となります。陽性な第III相試験データに基づき提出されたsNDAは、主要なAPDS症状の改善を示し、低用量投与レジメンの安全性と忍容性を確認しています。最高医療責任者のAnurag Relanは、本承認がより若いAPDS患者に対する治療選択肢を拡大する上で重要な一歩であると述べています。Joenjaは経口PI3Kδ阻害剤であり、すでに成人および12歳以上の小児患者に対して承認されており、現在、多数の国で利用可能です。APDSはまれな原発性免疫不全症であり、世界中で約100万人あたり1~2人の割合で発生し、診断の遅延がしばしば見られます。パーミングは、まれな免疫および遺伝性疾患に対する革新的な治療法の開発に注力しており、レニオリシブは現在、他の複数の国で審査されており、他の免疫機能異常疾患に対する臨床試験においても評価されています。
LYG
ロイズ・バンキング・グループ・ピーエルシーは、ゴールドマン・サックスの管理下、2026年1月30日から2026年9月24日の期間において、以前に発表されていた自社株買いプログラムを完了し、1,712,662,647株の普通株式を買い戻しました。本取引は、グループの資本構成および戦略へのコミットメントを反映するものです。ただし、同社の発表および声明には、多大なリスクと不確実性を伴う将来予測に関する記述が含まれています。これらの記述は、将来の財務実績、減損、ESG目標、および戦略的目標に関連し、世界経済状況、地政学的不安定性、規制変更、および運用リスクといった要因を認識しています。特に強調された主なリスクとしては、潜在的な関税、市場の変動性、カウンターパーティリスク、および気候変動、技術革新、競争圧力に関連する課題が含まれます。ロイズ・バンキング・グループは、これらの影響の多くが同社の管理を超えることを認識しており、投資家に対し、当該リスクおよび前提条件を包括的に理解するために、最新の年次報告書(Form 20-F)を検討することを推奨しています。ゴールドマン・サックス・インターナショナルはプログラム管理者として機能し、顧客への保護のみを責任範囲とします。
ADXN
アドデックス・セラピューティクスは、かつてインディビアーと共同開発していたGABAB陽性アロステリックモジュレーター(PAM)資産群のグローバルな完全権利を再取得しました。本戦略的措置は、インディビアーの事業再編およびスーパーヌス・ファーマシューティカルズとの合併に続くものであり、アドデックスがこれらの資産、具体的には物質使用障害を対象とした候補薬および慢性咳嗽を対象とした社内プログラムを独立して開発することを可能にします。今回の再取得は長年の研究の成果であり、痙縮やアルコール離脱症の治療に現在使用されている選択的GABAB受容体アゴニストであるバクロフェンの臨床的に検証されたアプローチに基づいています。アドデックスは現在、物質使用障害、慢性咳嗽、疼痛、過活動膀胱、神経発達障害など、幅広い適応症への応用が期待されるGABAB受容体生物学を標的とする最も広範なポートフォリオを有しています。従来のGABABアゴニストであるバクロフェンとは異なり、GABAB PAMはGABAB受容体の別部位に結合することで、耐容性向上と耐性リスク低減を目指す新規のアプローチを提供します。アドデックスの注力は、これらの資産に加え、脳損傷からの回復を対象とした有望な候補薬、およびその他のアロステリックモジュレータープログラムへの投資にまで及びます。同社の戦略は、GABABシグナル伝達の調節による様々な神経疾患および精神神経疾患の治療可能性を活用し、戦略的パートナーシップの評価またはこれらのプログラムの独立した推進に重点を置いています。
RETO
2026年9月、当社は登録直接発行(Initial Offering)を実施し、10,000,000株のクラスA株式および10,000,000株のワラントを、それぞれ1株あたり1.50ドルおよび2.75ドルで販売し、9月18日に完了いたしました。Initial Offeringの後、一部投資家は追加発行オプションを行使し、当社は同価格で550,000株のクラスA株式および550,000株のワラントを追加発行し、9月24日に完了いたしました。本追加発行(Over-Allotment Offering)は、最大90,000,000株のワラント株式を対象とする目論見書補完書類と共に登録されました。本発行に関する法的助言はApplebyが担当し、関連書類は本Form 6-K提出書類のExhibit 5.1として添付いたします。Initial Offeringおよびその後の追加発行を含む、本追加発行オプション全体が正式に登録されており、当社が登録直接発行を通じて継続的に資金調達に取り組んでいることを示しています。
AU
アングロゴールド・アシャンティの戦略の中核を担うネバダ・プロジェクトは、ビティ・ゴールド地区の開発に注力し、同地区を「次なる偉大なネバダ金鉱地区」として確立することを目指しています。同社の主要なアプローチは、実績のあるチーム、確保済みの許認可、そして運用能力に基づいた、構造化された実行計画に重点を置いています。ネバダ州の鉱業管轄区域が有する卓越した先例と予測可能性を最大限に活用する方針です。初期プロジェクトであるノース・ブルフロッグおよびアーサー・ゴールド・プロジェクトは、約490万オンスの鉱物埋蔵量と将来の拡張に向けた重要な可能性を提供することを目的としており、初期目標として年間生産量50万オンスを掲げています。戦略の主要要素には、ノース・ブルフロッグ・プロジェクトからの教訓の活用、物流面でラスベガスとの近接性を活かしたオペレーションのスケーリング、そして2026年12月までにノース・ブルフロッグ・プロジェクトの決定書(Record of Decision)の取得が含まれます。同社は地区全体で合計2,200万オンスの鉱物資源を目標としており、特に100万オンスの推定鉱物資源と550万オンスの推測鉱物資源を保有するマーリン堆積に注力しています。さらに、同社は即戦力となるRewardの露天浸出オペレーションから開始し、相乗効果を目的としてSterlingプロジェクトと統合する段階的なアプローチを採用しています。将来的には、ネバダ・プロジェクトは、堅牢な生態学的ベースライン調査、水資源管理、地域社会との連携を通じて持続可能なオペレーションを推進し、年間生産能力約50万オンスを見込む、長期的な世代型金鉱地区の構築を目指しています。ティア1資産への戦略的注力、厳格な探査プログラム、そして運用卓越性へのコミットメントを通じて、持続的な価値創造の体制を整えています。
IAN Financial Visionは、独自のナレッジグラフ、定量バリュエーションモデル、大規模言語モデル(LLM)を組み合わせ、時点(Point-in-Time)の投資リサーチを生成するAIネイティブの金融リサーチプラットフォームです。すべてのレポートは構造化されたリサーチワークフローを通じて作成され、公開前に人間の査読を受けています。