総合
米国債市場は月曜日、大幅な上昇を見込み、10年国債利回りは5.241%まで上昇し、19年ぶりの高水準となり、2007年以来の水準に近づきました。この利回り上昇は、イランを巡る地政学的緊張の高まり、根強いインフレ圧力、そして連邦準備制度理事会(FRB)による更なる利上げの期待など、複数の要因が複合的に作用した結果です。10年国債利回りが午後に5.25%に達したことは、市場がリスクオン環境へと再調整され、投資家が認識するシステミックリスクを相殺するためにより高いリターンを求める状況を反映しています。短期国債も大幅に上昇し、2年国債利回りが連動して上昇したことで、景気減速または景気後退懸念の前兆となる利回りカーブのスティープニングが示唆されました。一方、30年国債は5.57%を超え、2004年以来の高水準となりました。これは、長期投資家が財政政策の持続可能性およびFRBのインフレ抑制決意を再評価した結果です。
利回り急上昇の直接的なきっかけは、ドナルド・トランプ大統領によるイランとの合意案の拒否であり、エネルギー供給の長期的な混乱への懸念を増幅させました。すでに不安定なブレント原油価格は、市場がより広範な紛争のリスクを織り込んだ結果、0.9%上昇し、1バレル105.28ドルで取引を終えました。重要なパイプラインを通じてサウジアラビアが石油輸出の一部を回復させたものの、依然として設備能力を下回っており、地域的な不安定性に対する懸念を鎮めるには至りませんでした。紅海のフーシ派による攻撃に対する脆弱性も供給状況を複雑化させ、地政学的不確実性とエネルギー価格の変動との関連性を強化しています。これらの動向は、投資家がインフレの加速と景気減速への懸念から安全資産を求めるなか、債券市場に直接影響を与えました。
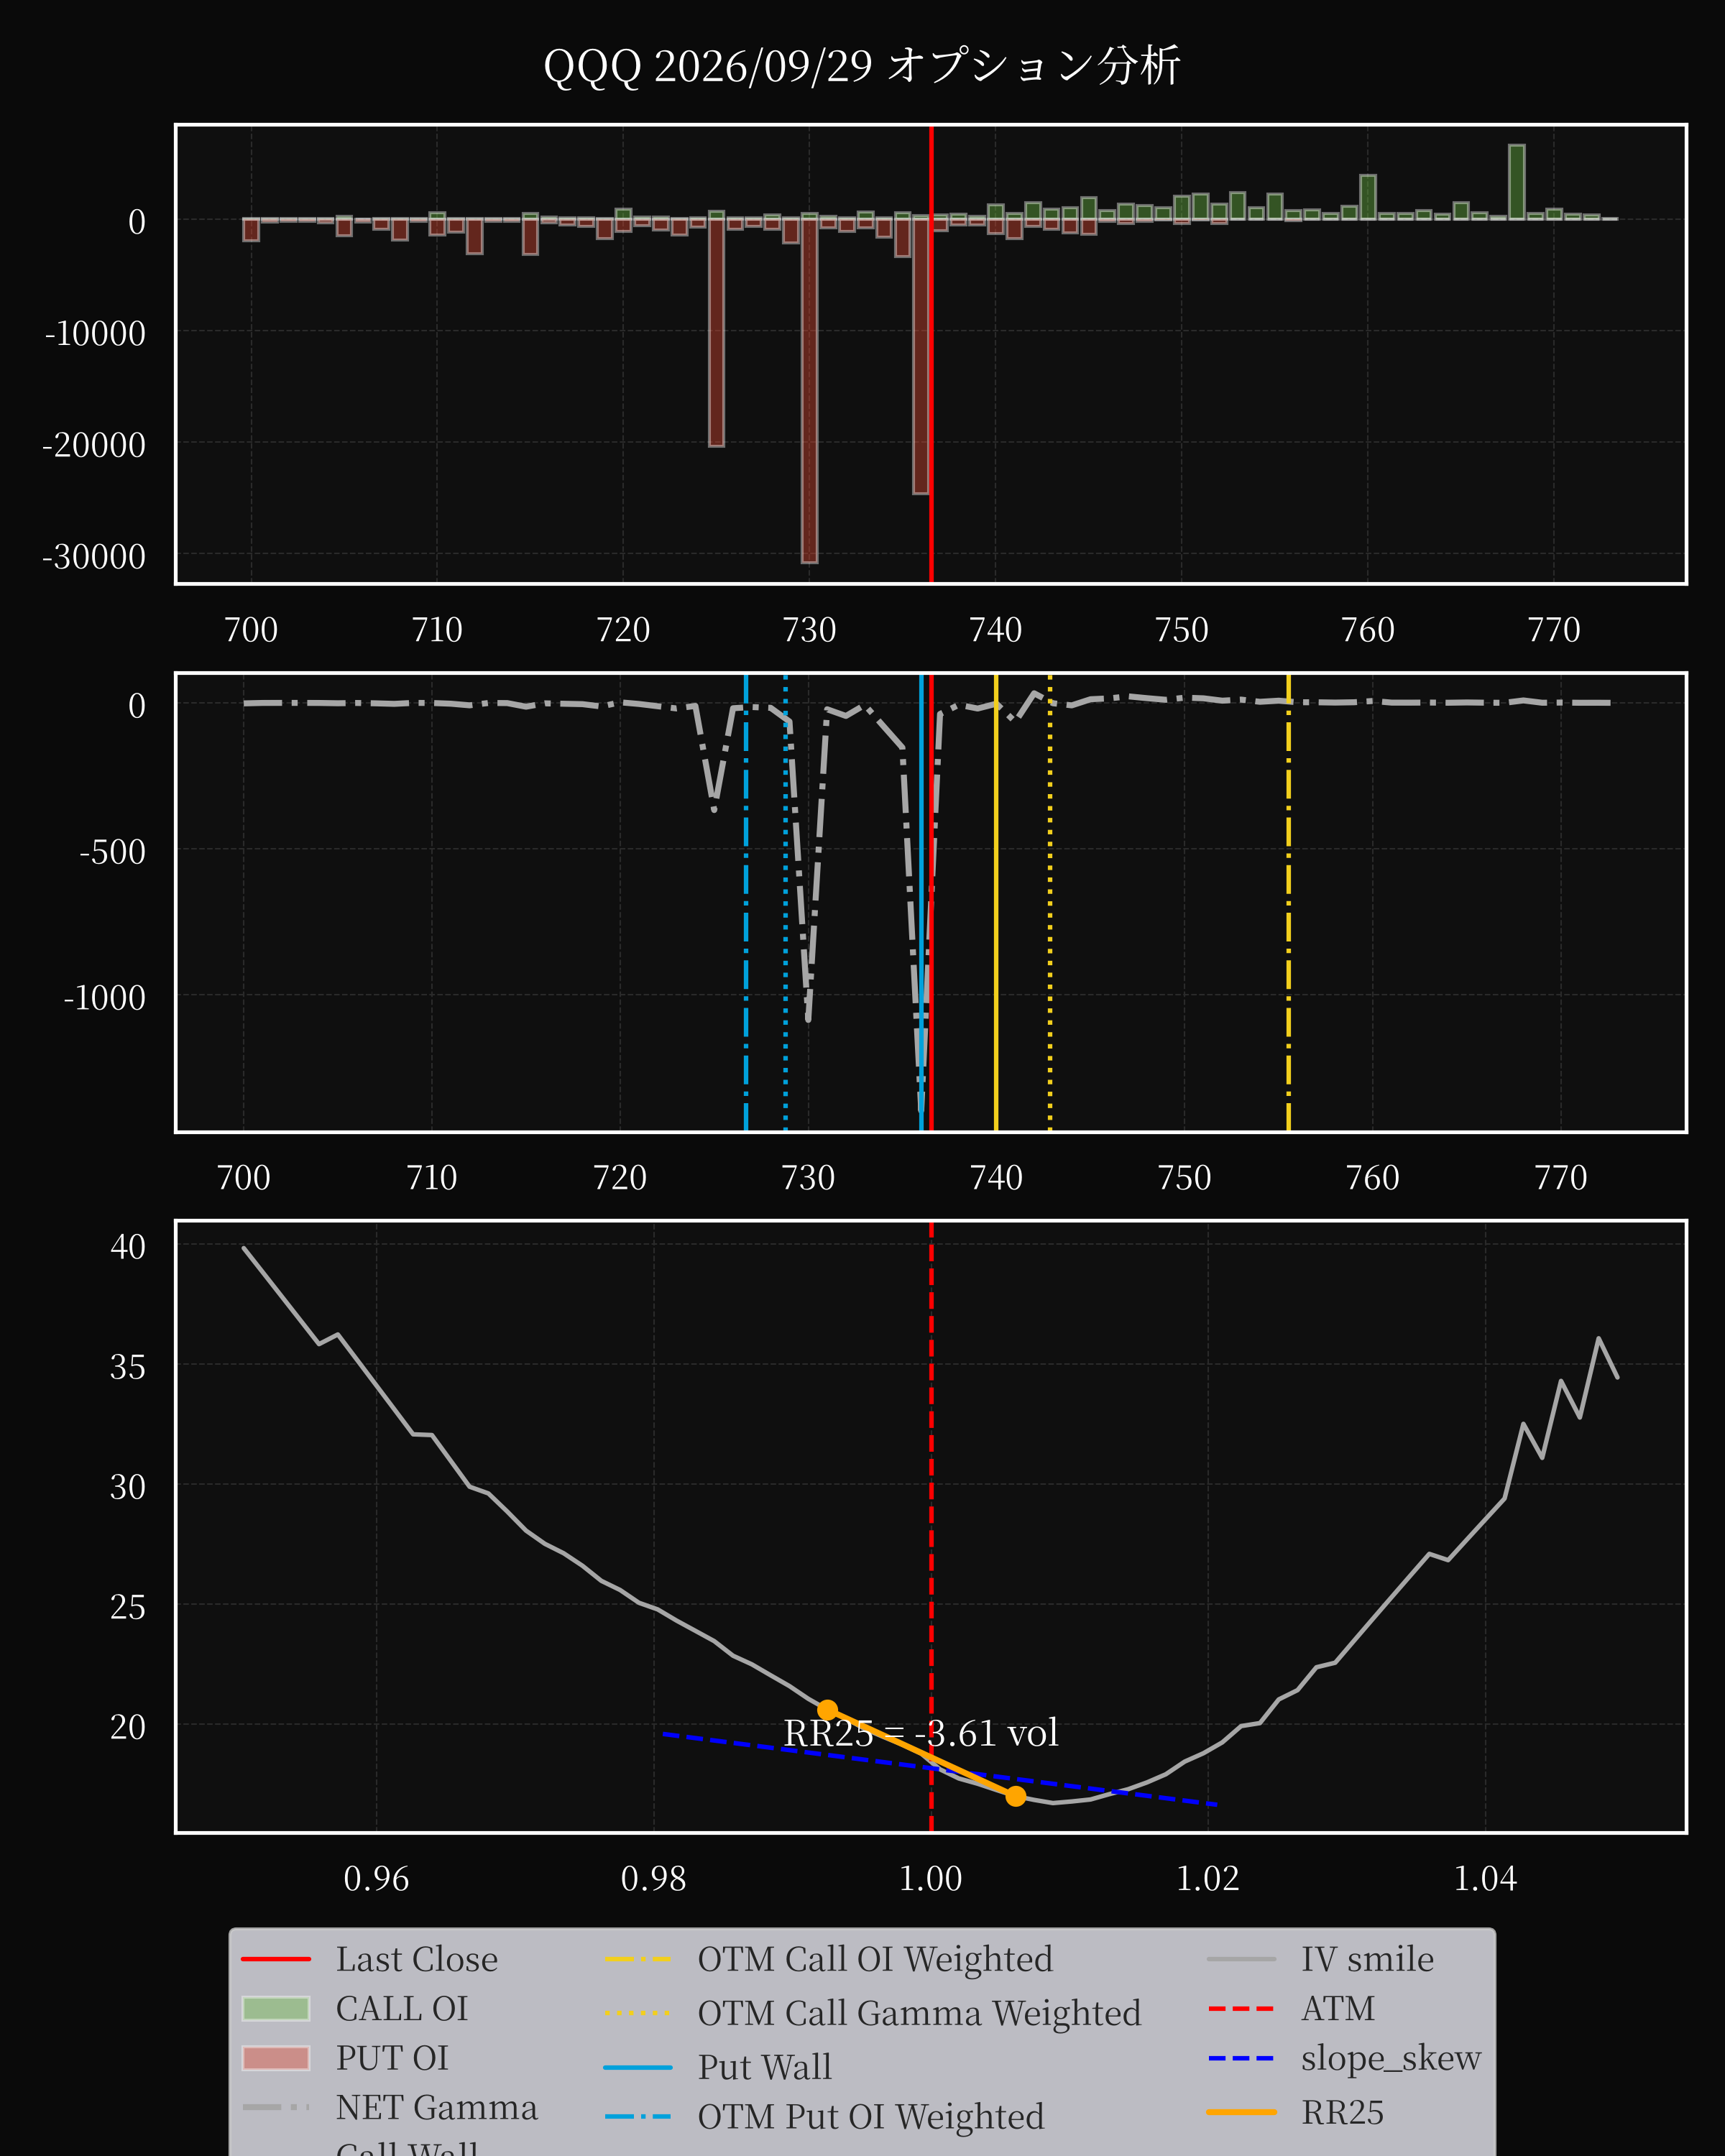
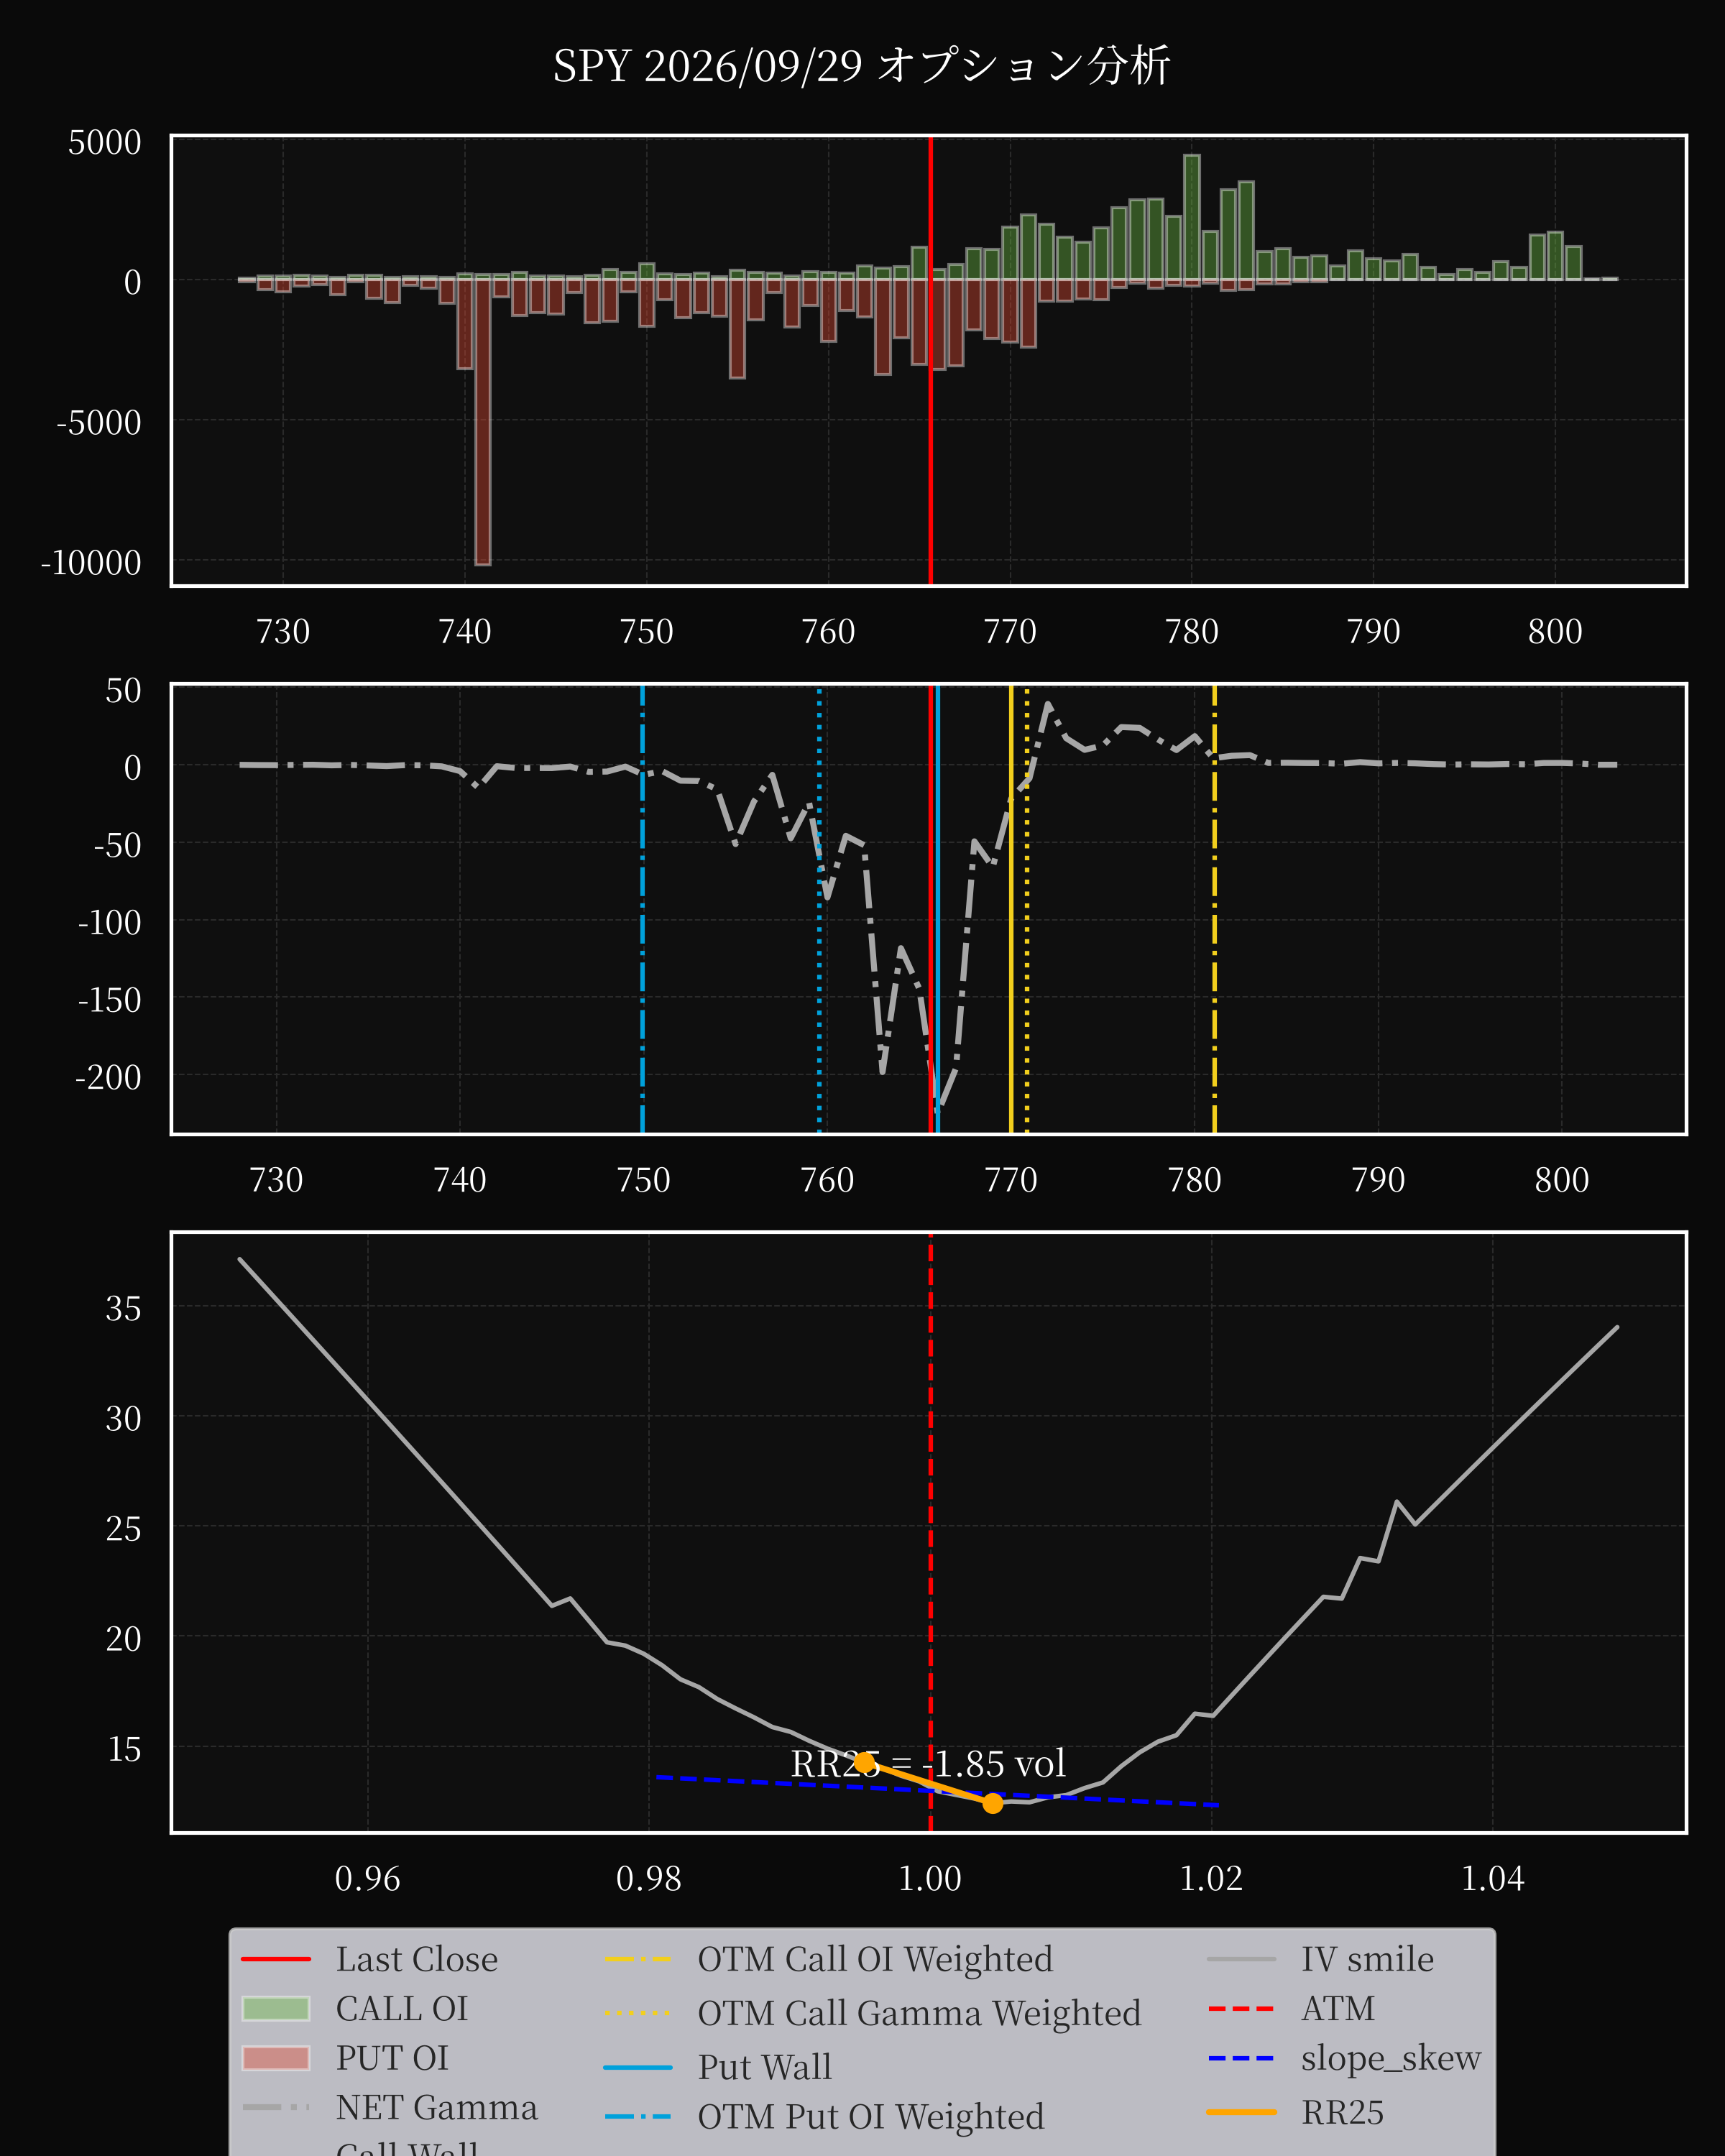
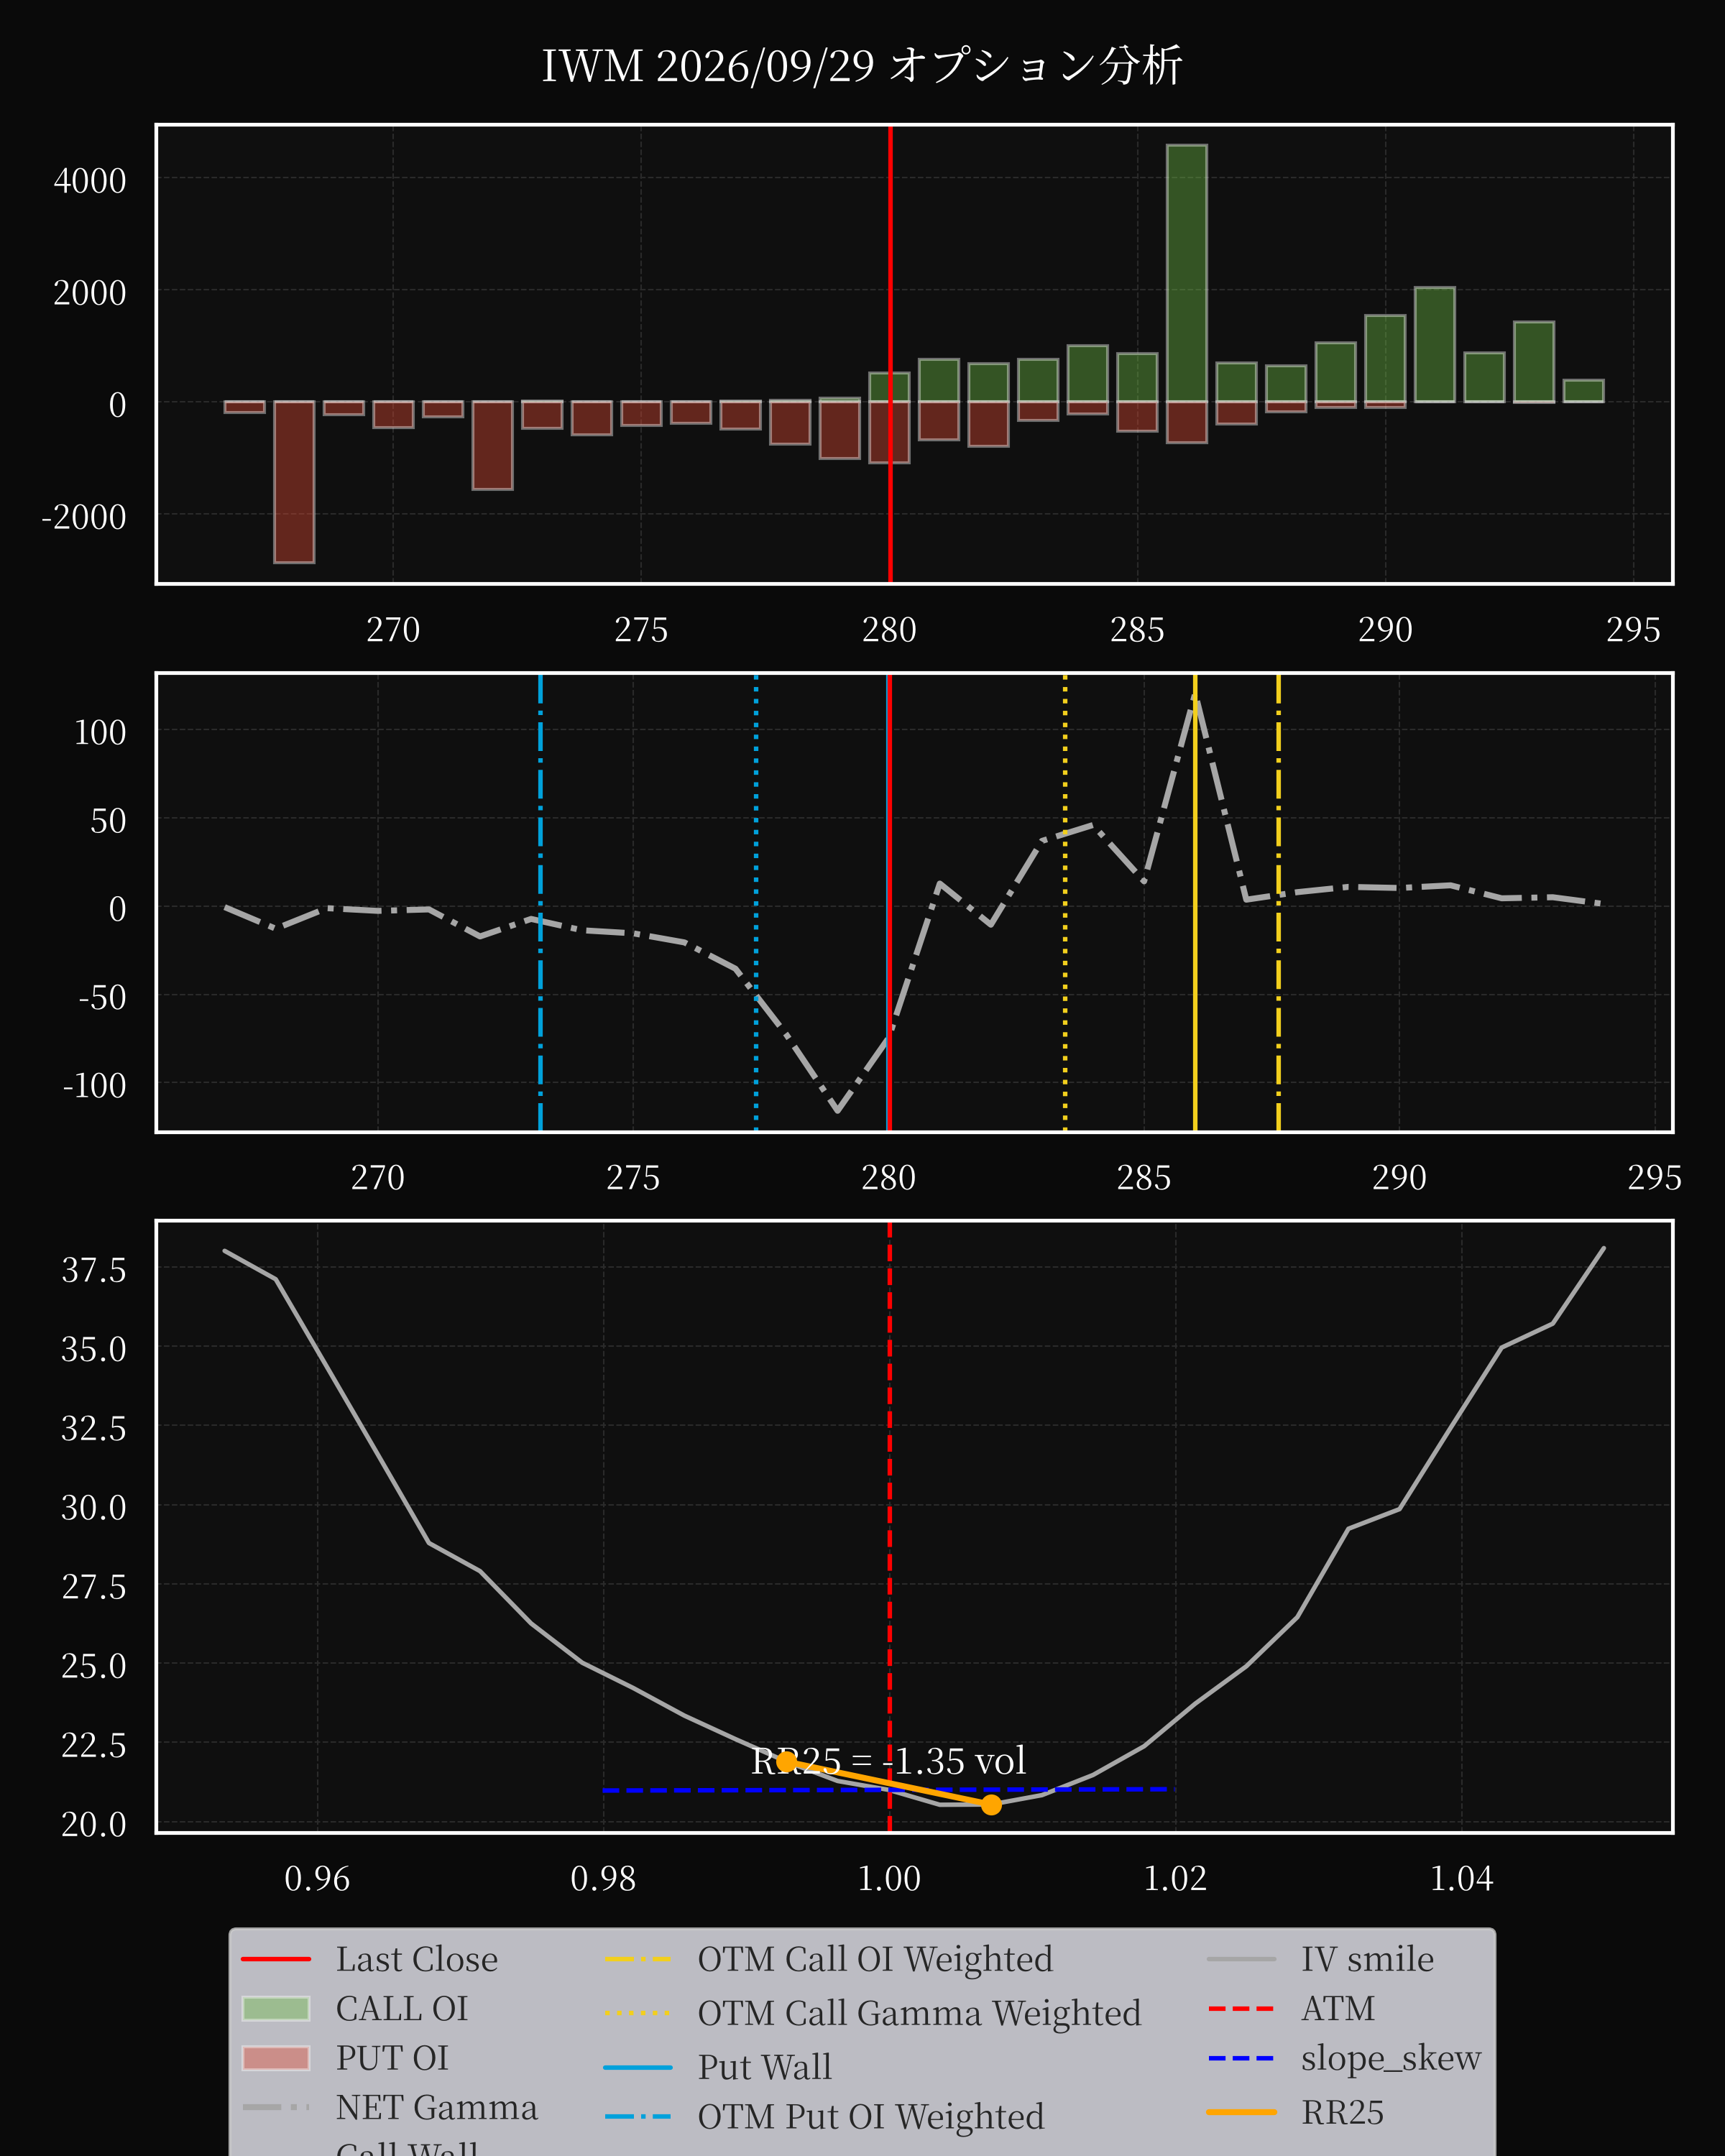
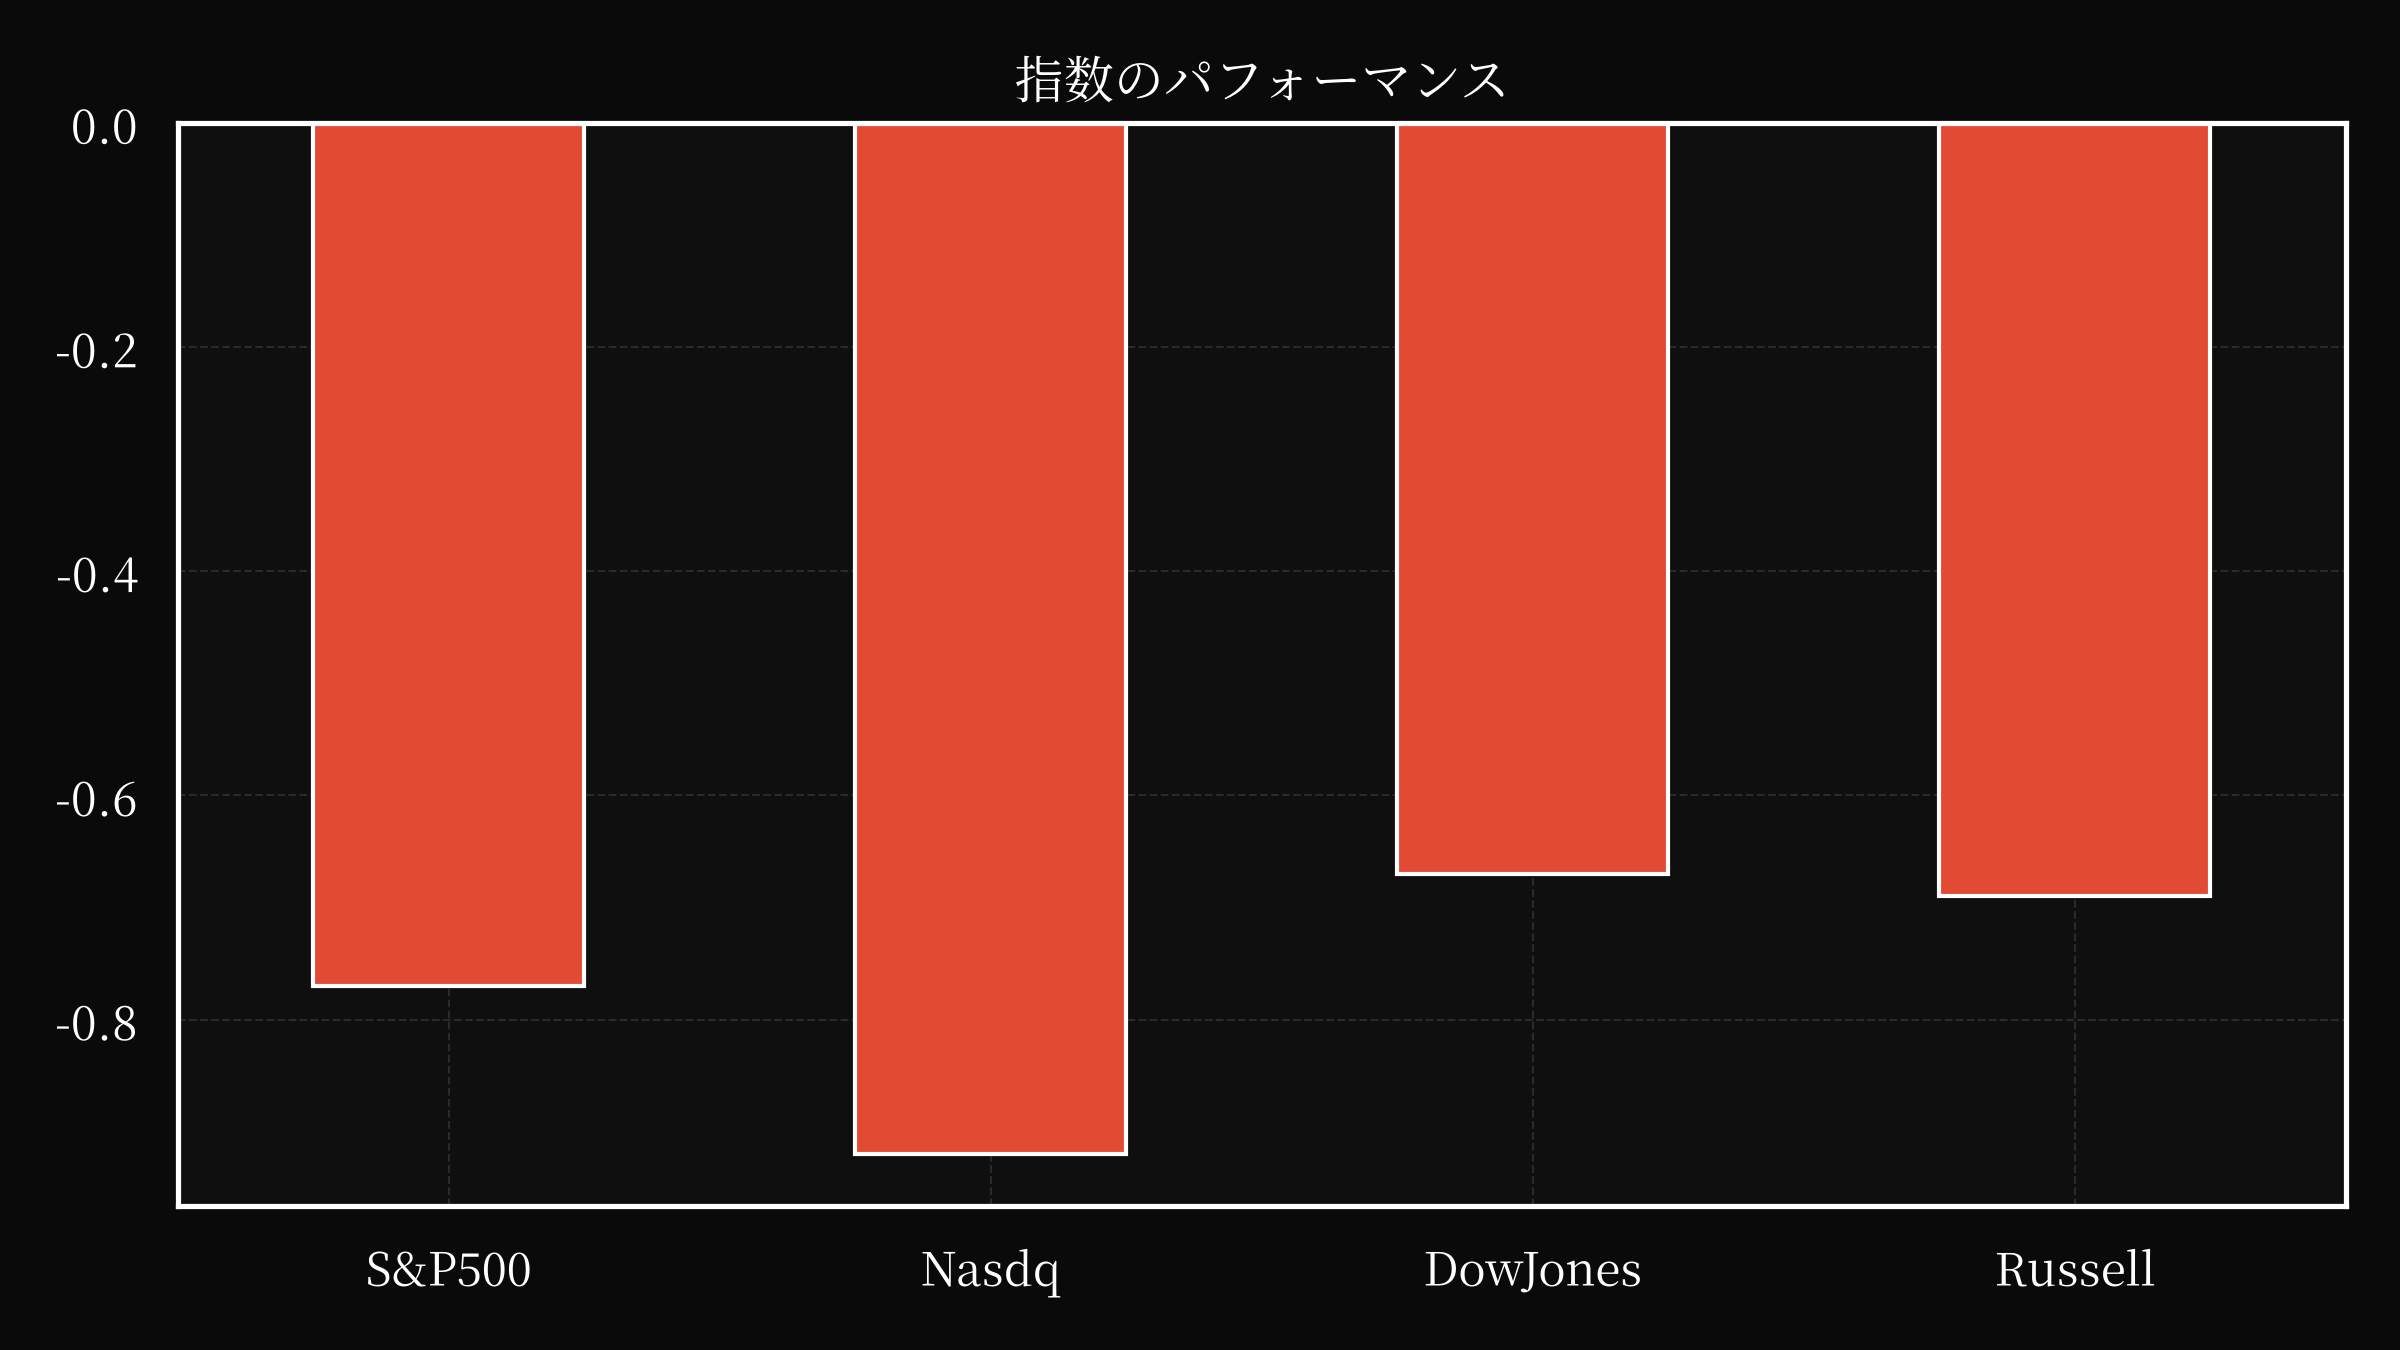
株式市場は、マクロ経済要因と企業固有の要因の両方から複合的な逆風に直面しました。ダウ工業株平均、ナスダック総合指数、S&P 500は全て下落し、後者は借り入れコストの上昇と個人消費の鈍化の可能性を考慮した投資家により0.8%下落しました。S&P 500のパフォーマンス不振は、特にテクノロジーおよび旅行業界において、セクター固有の逆風によって悪化しました。ボーイング株は、737 MAX航空機のソフトウェアの不具合が明らかになり、認証の遅延と企業の運用信頼性に対する信頼の低下につながる可能性があるため、6%以上下落しました。これは、コーポレートガバナンスの問題と規制当局の精査が評価額を圧迫する、資本集約型セクターにおけるより広範な傾向と一致しています。
FRBの政策軌道は依然として重要な変数であり、市場はインフレ抑制のために継続的な利上げを織り込んでいます。10年国債利回りが2007年以来の水準である5.303%に近づいていることは、FRBがインフレ期待を安定させることに成功していることを示唆していますが、政策シグナルに対する市場の感受性が高まっていることの代償となっています。アナリストは、現在の利回り環境がインフレ圧力とFRBの物価安定と完全雇用という二重目標との間の微妙な均衡を反映していると指摘しています。最近の国債利回りデータからは、投資家がFRBの穏やかな姿勢を維持する能力にますます懐疑的になっていることが示唆されており、財政赤字と国防費が依然として高水準にあることがその一因と考えられます。
Nvidiaの2350億ドルの自社株買いプログラムは、市場全体の弱気相場にもかかわらず、株価を押し上げるなど、企業の行動も市場のダイナミクスを形作りました。この動きは、AI主導のテクノロジーセクターの回復力を示しており、企業は自社株買いを通じて収益の変動を相殺し、長期的な成長に対する自信を示すことを可能にしています。一方、AMDやMicronなどの企業は、AIハードウェアの需要サイクルとサプライチェーンのボトルネックに関する懸念から圧力を受けています。テクノロジーサブセクターにおけるパフォーマンスのばらつきは、イノベーションのタイムラインと市場シェアの争いが評価結果を左右する、急速に進化する業界において、差別化の重要性を浮き彫りにしています。
地政学的リスクは中東を超えて拡大し、エネルギーおよびコモディティ市場に影響を与えています。中国によるAI専門家の渡航制限の強化と、重要技術の確保に向けた取り組みは、技術的覇権に向けたより広範なグローバル競争を反映しています。一方、日本は輸入の多様化と中東の石油への依存度軽減を通じて、エネルギー安全保障戦略を策定しています。これらの動向は世界市場に波及し、コモディティ価格、通貨価値、貿易の流れに影響を与えます。国家政策と市場勢力の相互作用は、地域の出来事が資産クラス全体にカスケード効果を引き起こす可能性のある、現代の金融システムの相互接続性を強調しています。
債券市場の急上昇は、特に低コストの資本に依存する成長志向の株式の評価における脆弱性も露呈しました。国債利回りが上昇すると、企業の借入コストが増加し、利益率が圧迫され、将来のキャッシュフローの現在価値が低下します。このダイナミクスは、テクノロジーやバイオテクノロジーセクターなど、収益予測が長期にわたる高成長企業に不均衡な影響を与えます。S&P 500のナスダックに対するパフォーマンス不振は、AIと半導体への同様の露出にもかかわらず、市場がリスクと成長可能性を微妙に評価していることをさらに示しています。
規制および政策のシフトは、複雑さを増しています。米国財務省が提案した税金最適化投資戦略に対する制限は、規制の抜け穴を利用するヘッジファンドの戦術を対象としており、金融工学に対するより広範な取り締まりを示唆しています。これらの措置は、過剰なリスクテイクを抑制し、公平な税制を確保することを目的としていますが、特定の市場の流動性を低下させる可能性もあります。この発表は、ボーイングの危機にみられるように、コーポレートガバナンス慣行に対する精査の強化と一致しており、公開企業の透明性と説明責任の必要性を強調しています。
今後、金融政策、地政学的リスク、企業ファンダメンタルズの相互作用は、市場の方向性を決定する上で重要な役割を果たし続けます。FRBが景気後退を引き起こすことなくインフレを抑制する能力は、金利の軌道を決定し、中東およびアジアにおける地政学的展開はエネルギーおよびコモディティ価格を形成し続けるでしょう。株式市場では、コスト上昇と進化する消費者嗜好の中で収益性を維持できる企業に焦点が移ります。現在の環境は、投機的な成長よりも回復力を優先する、規律あるアプローチを求めています。
結論として、米国債市場の上昇は、マクロ経済的、地政学的、企業的な要因の複雑な複合体です。直接的な要因は明らかですが、長期的な影響は、政策決定、技術の進歩、およびグローバルサプライチェーンの回復力に依存します。投資家は警戒を怠らず、短期的なボラティリティとより広範な経済的物語とのバランスを取る必要があります。今後数週間で、市場がショックを吸収し、変化の激しい状況に適応する能力が試され、不確実性は唯一の定数となります。
監視銘柄
JEF
ジェファリーズ・フィナンシャル・グループは、第3四半期において好調な業績を発表し、純収益は過去最高となる22億2千万ドル、一般株主帰属当期純利益は2億6100万ドルを達成しました。これは、投資銀行業務および株式業務の堅調なパフォーマンスに支えられています。取締役会は、1株当たり0.40ドルの現金配当を決定し、自社株買い枠を2億5千万ドルに引き上げました。当四半期中には130万株、年初来では合計830万株の自社株買いを実施しています。固定収入市場の低迷と資産運用部門の課題は存在するものの、投資銀行業務および株式業務は、特にアドバイザリーおよび株式引受業務において過去最高の純収益を記録しており、これは強固な市場機会とシェア拡大、特にヘルスケア、産業、エネルギーセクターにおいて顕著です。キャピタル・マーケッツの純収益も、株式取引の増加により11%増の8億200万ドルとなりました。
今後を見据え、ジェファリーズは事業軌道を楽観視しており、テセリスの売却と旧来のマーチャントバンキング投資の清算完了に伴い、営業利益率と収益の向上が見込まれます。同社は、収益の安定性と質の向上に注力しており、SMBCとの戦略的提携により、SMBCの株式所有比率は約20%に増加しました。2027年1月に始動予定のSMBC日興証券との合弁事業は、日本の大手ホールセール株式および株式資本市場事業を拡大し、将来の協業のモデルとなることを目指しています。CEOおよびプレジデントは、継続的な勢いと強固なバックログを強調し、同社の将来の業績に対する信頼を強めています。
INBX
INHIBRXは、生命を脅かす疾患、特に腫瘍学領域において革新的なバイオ医薬品の開発に注力するバイオテクノロジー企業です。2018年に設立され、骨芽細胞特異的タンパク質(OSOP)を標的とするリード抗体であるINBRX-101(サノフィに買収済)と、軟骨肉腫を標的とする四価DR5アゴニストであるINBRX-109(Ozekibart)において、確固たる実績を有しています。現在までに175人以上の患者がINBRX-109で治療を受け、20年以上にわたる学術研究がその可能性を裏付けています。現在、INHIBRXは複数の重要なマイルストーンを追求中です。頭頸部扁平上皮癌(HNSCC)の一線治療または再発/転移患者を対象としたINBRX-106(OX40アゴニスト)とペムブロリズマブの併用を評価するHexAgon-HN試験のPhase 3データは、ペムブロリズマブ単独と比較して客観的奏効率(ORR)の有意な改善を示し、併用療法群で48.3%のcORRが確認されました。同社は、大腸癌の臨床試験設定におけるINBRX-109の登録試験デザインについてFDAとの協議を計画しています。さらに、INHIBRXは、HexAgon-HN試験のPhase 2パートをHPV陽性患者にも拡大し、強力な作用機序と潜在的な迅速承認パスを活用しています。また、ユーイング肉腫領域においても可能性を探っており、前臨床データは有意な抗腫瘍活性を示唆しています。約2億1950万ドルの現金と経験豊富な経営陣を擁するINHIBRXは、革新的なアプローチを活かし、腫瘍学における未充足ニーズに対応し、HNSCCおよび肉腫市場における潜在的なブロックバスター機会を目指す態勢を整えています。
SCYX
SCYNEXIS, Inc.は、次世代抗真菌薬候補であるSCY-247の開発を推進するため、米国生物医学先端研究開発局(BARDA)との重要な資金調達契約を締結しました。2026年9月に開始される2億1400万ドルのBARDA契約は、侵襲性カンジダ症の治療と高リスク患者における真菌感染症の予防を評価するフェーズ2臨床試験の実施に対して、概ね1,850万ドルの初期支援を提供します。本契約には最大6回の延長オプションが含まれており、資金コミットメントは最長10年間まで拡大し、NDA提出に向けた薬剤開発を潜在的に支援します。本契約はコストシェアリング契約の形態であり、SCYNEXISは短期的なプログラム費用に貢献し、BARDAが適格な費用を負担します。重要な点として、本資金調達は同社の既存のADPKD製品SCY-770の開発計画や、2029年までをカバーするキャッシュランウェイ予測に影響を与えません。本プロジェクトは、米国保健福祉省との契約(番号75A50126C00007)の一部として資金提供を受けています。SCYNEXISは、本報告書の添付資料として提出された2026年9月28日付のプレスリリースを通じて、本契約を発表しました。
SABR
セイバー・コーポレーションは、資本構成の最適化を目的として、一連の複雑な金融取引を実行しました。2026年9月28日、セイバー・ファイナンシャル・ボローワー、LLCは、2032年満期、9.875%のシニアセキュアドノート13億5,000万ドル(SPVノート)をセイバーGLBLに発行し、その資金をセイバーGLBLの既存の社内融資の一部を前払いするために利用、その後、2029年満期、10.750%のシニアセキュアドノート2億5,188万8,000ドルをテンダーオファーを通じて自社買い戻しました。さらに、セイバー・ファイナンシャルは、2029年満期、11.125%のシニアセキュアドノート9億3,068万2,000ドルをテンダーオファーにより買い戻し、それらのノートを完全に決済・消却しました。この最終的な買い戻しに続き、セイバー・ファイナンシャルは、SPVノートのインデンチャーおよび関連費用を完全に満たすための資金を預け入れました。SPVノートは、セイバー・ファイナンスおよび特定の海外子会社によって4億ドルを上限として保証されています。これらの取引には、セイバー・ファイナンシャルの財務的柔軟性を制限する誓約、配当制限などが含まれています。特筆すべき点として、セイバー・ファイナンシャルは、残存する2029年満期SPVノートの自社買い戻しを行うテンダーオファーを完了し、6,931万8,000ドルをプレミアム付きで償還し、効果的にリファイナンスを完了しました。これらの行動は、セイバーGLBLとの新たな社内融資契約、および2029年満期SPVノートのインデンチャーに対する同意要請と修正によって促進されました。
BGC
BGCグループ・インクは、ニューヨーク市パークアベニュー499番地に本社を置く同社として、2026年9月28日に配信されたプレスリリースを通じて、2026年第3四半期の財務見通し更新を発表いたしました。本Form 8-K提出書類に添付されたExhibit 99.1に詳細が記載されているように、当該更新は、9月30日を期末とする期間に対する同社の修正された予想を反映するものです。本提出書類自体には修正された見通しの具体的な詳細は開示されていませんが、本発表はBGCグループの財務予測に対する戦略的な調整を示すものと解釈されます。本提出書類および添付資料は、同社の実績および将来展望に対する現在の評価に関する投資家への正式なコミュニケーションに該当します。資料一覧の記載は、本報告書に含まれる書類をさらに明確にするものです。
ACET
アディセト・バイオ社は、全身性エリテマトーデス(SLE)及びループス腎炎(LN)患者を対象とした自家αβCD19 CAR-T細胞療法であるプルラセル(ADI-001)の第I相試験における有望な予備的データを発表した。重度の前治療歴を有する22名の患者を対象とした本試験では、免疫抑制剤を使用しないでの奏効率が高く、LN患者の50%で完全腎奏効(CRR)、全患者の54%で免疫シグネチャー持続的寛解(DORIS)寛解が12ヶ月時点で確認された。特に、SLEDAI-2K及びPGAスコアの迅速な低下が認められ、12ヶ月後には85%の患者がPGAスコア0.5未満を達成した。本治療は概ね忍容性が高く、グレード3以上の感染症は報告されず、投与制限毒性は認められなかった。アディセト社は現在、2つの免疫抑制剤で効果不十分なLN患者を対象とした、重要な単群試験の開始準備を進めており、FDAとの合意を前提として2026年第4四半期に患者登録を開始する予定である。同社はまた、腎炎を伴わないループス患者を試験対象に含める範囲を拡大することも検討しており、これは、米国において約35,000人のLN患者と35,000人の非腎性SLE患者が臓器/生命を脅かす疾患を抱えているという大きな未充足ニーズを反映したものである。
CMBM
カンビウム・ネットワークス社は、ディフェンス事業および一部ブロードバンド製品ラインを、カンビウム・ネットワークス社(CNL)に選任された共同管理人を通じて、エアースパン・コミュニケーションズ社に売却しました。本取引は2026年9月22日に完了し、総購入価格は2,750万米ドル(現金)、未回収売掛金回収額に基づき最大750万米ドルの「Book Debt Upside Amount」が含まれます。ただし、250万米ドルは保留されています。エアースパン社は、取引コストを差し引いた基本価格を、共同管理人の下で運営されるCNLに支払いました。本売却には、移行サービス、知的財産ライセンス、およびCNLの英国施設占有ライセンスも含まれます。売却後、カンビウム・ネットワークス社はCNLおよびその関連会社に残る全ての事業を清算し、計画された清算・解散手続きを進める予定です。同社の普通株式は極めて投機的であり、株主は投資額の全額喪失を覚悟すべきです。売却で得られた収益は、主に同社が締結する担保付き信用枠における未払い債務の返済に充当され、無担保債権者または株主への分配は予定されていません。
COLA
コロンバス・アクイジション・コーポレーション/ケイマン諸島は、議長が株主投票なしで更なる議事を延期することを決定したため、当初2026年9月10日に予定されていた株主特別総会を延期しました。その後、同総会は2026年9月28日に再開され、ローブ&ローブ法律事務所が主催する仮想会議を利用して、再び2026年9月29日に延期されました。既にご投票済みの株主におかれましては、選択を変更しない限り、再度ご投票いただく必要はありません。名義書換株式を有する株主は、プロキシの取り消しについて証券会社にご連絡ください。投票基準日は2026年8月17日とし、同社はアドバンテージ・プロキシ社および受託移転代理人を通じて、株主からの問い合わせおよび資料請求に対応する連絡先情報を提供しています。本延期に関するプレスリリースは、当期報告書の添付資料99.1として提出されており、投資家の皆様は、2026年8月19日にSECに提出された確定プロキシステートメントをご確認いただき、WISeSat.Space Corp.との事業結合および株主投票の勧誘に関与する可能性のある関係者に関する詳細な情報をご理解ください。
MGLD
マリーゴールド・カンパニーズ・インクは、マディソン・ディアボーン・パートナーズLLC(MDP)が支配する企業、フラワー・アクワイアコLLC(親会社)との間で、1株あたり2.00ドルの価格で買収する合併契約を締結しました。これは、その終値に対し100%のプレミアムに相当します。本合併の結果、同社は非公開企業として存続し、普通株式はNYSEアメリカン市場から上場廃止となります。MDPから株式 финансирования に関する確約を得ています。本取引は、株主承認、規制当局の承認、法的禁止事項がないことなど、慣例的な条件に付随します。同社普通株式および優先株式の保有者は、異議を申し立てる権利または評価権を行使することはできません。同社の議決権のある株式の約75%が、議決および支持契約を通じてすでに合併に同意しています。取締役会は本合併を承認し、2027年上半期にクロージングされる見込みです。同社は、本合併を反映するように定款を変更しました。本取引は株主にとって重要なリターンをもたらすと予想されますが、規制当局の承認の取得や、取引が成立しない場合の解約手数料の支払い完了など、様々な条件を満たす必要があります。同社の本合併に関する将来の見通しに関する記述は、リスクおよび不確実性の対象となります。
ASST
ストライブ社は、2026年9月28日に、2026年9月21日から9月25日の間に1,107ビットコインを、関連諸費用および経費を含め、平均で約85,396ドル/コインの価格で購入したと発表しました。本件に加え、同社は、現金準備、ビットコインポジション、およびストラテジー社 Variable Rate Series A Perpetual Stretch Preferred Stock (STRC株) と自社 Variable Rate Series A Perpetual Preferred Stock (SATA株) への投資を含む、財務状況の更新を提供しました。今回の発表には、法的訴訟、経営陣の注意散漫、株式発行による希薄化、顧客および取引先からの反応など、投資に関連する潜在的リスクを強調する標準的な注意書きが含まれております。これらのリスクは、ストライブ社の戦略、特にビットコイン投資のパフォーマンスおよび現在進行中の合併取引に起因する不確実性を浮き彫りにしています。投資家は、これらの要素および同社の全体的な財務状況について、より詳細な情報を得るために、ストライブ社のForm 10-K提出書類をご参照ください。
IAN Financial Visionは、独自のナレッジグラフ、定量バリュエーションモデル、大規模言語モデル(LLM)を組み合わせ、時点(Point-in-Time)の投資リサーチを生成するAIネイティブの金融リサーチプラットフォームです。すべてのレポートは構造化されたリサーチワークフローを通じて作成され、公開前に人間の査読を受けています。