総合
米国債市場は火曜日、顕著な利回り上昇の転換を見せ、30年物国債利回りは24年ぶりの高水準に、10年物ベンチマークは19年ぶりの水準に上昇しました。この長期金利の上昇は、マクロ経済指標と中央銀行のシグナリングが複雑に絡み合った結果です。しかし、2年物国債利回りはこの傾向から乖離し、午後の取引で低下しました。これは、ニューヨーク連邦準備銀行のジョン・ウィリアムズ総裁の発言と時期が一致しました。同総裁は、連邦準備制度理事会(FRB)の金融政策決定プロセスにおける忍耐を強調し、市場の予想に微妙な変化をもたらし、引き締めサイクルの潜在的な一時停止を示唆しました。短期金利と長期金利のこの乖離は、金融政策と投資家心理の進化するダイナミクスを浮き彫りにし、FRBがインフレ圧力と金利上昇のより広範な経済的影響に対処する中で、その重要性を際立たせています。
債券市場のボラティリティは、株式およびコモディティ市場の同時進行する動向によってさらに増幅されました。10年物国債利回りは上昇した一方で、2年物国債利回りは下落し、将来の成長に対する市場の不確実性を示すことが多いイールドカーブのフラット化を引き起こしました。このダイナミクスは、原油価格の下落によってさらに悪化しました。ブレント原油先物は2.6%下落し、1バレル102.59ドルとなりました。中東からの石油供給回復によってエネルギーコストが低下したことは、インフレ圧力を緩和しましたが、世界のサプライチェーンの脆弱性も浮き彫りにしました。エネルギー市場と債券利回りの相互作用は、コモディティ価格の変動がインフレ期待と中央銀行の行動の両方に影響を与え、投資家のポジションを左右するフィードバックループを作り出すことを示しています。
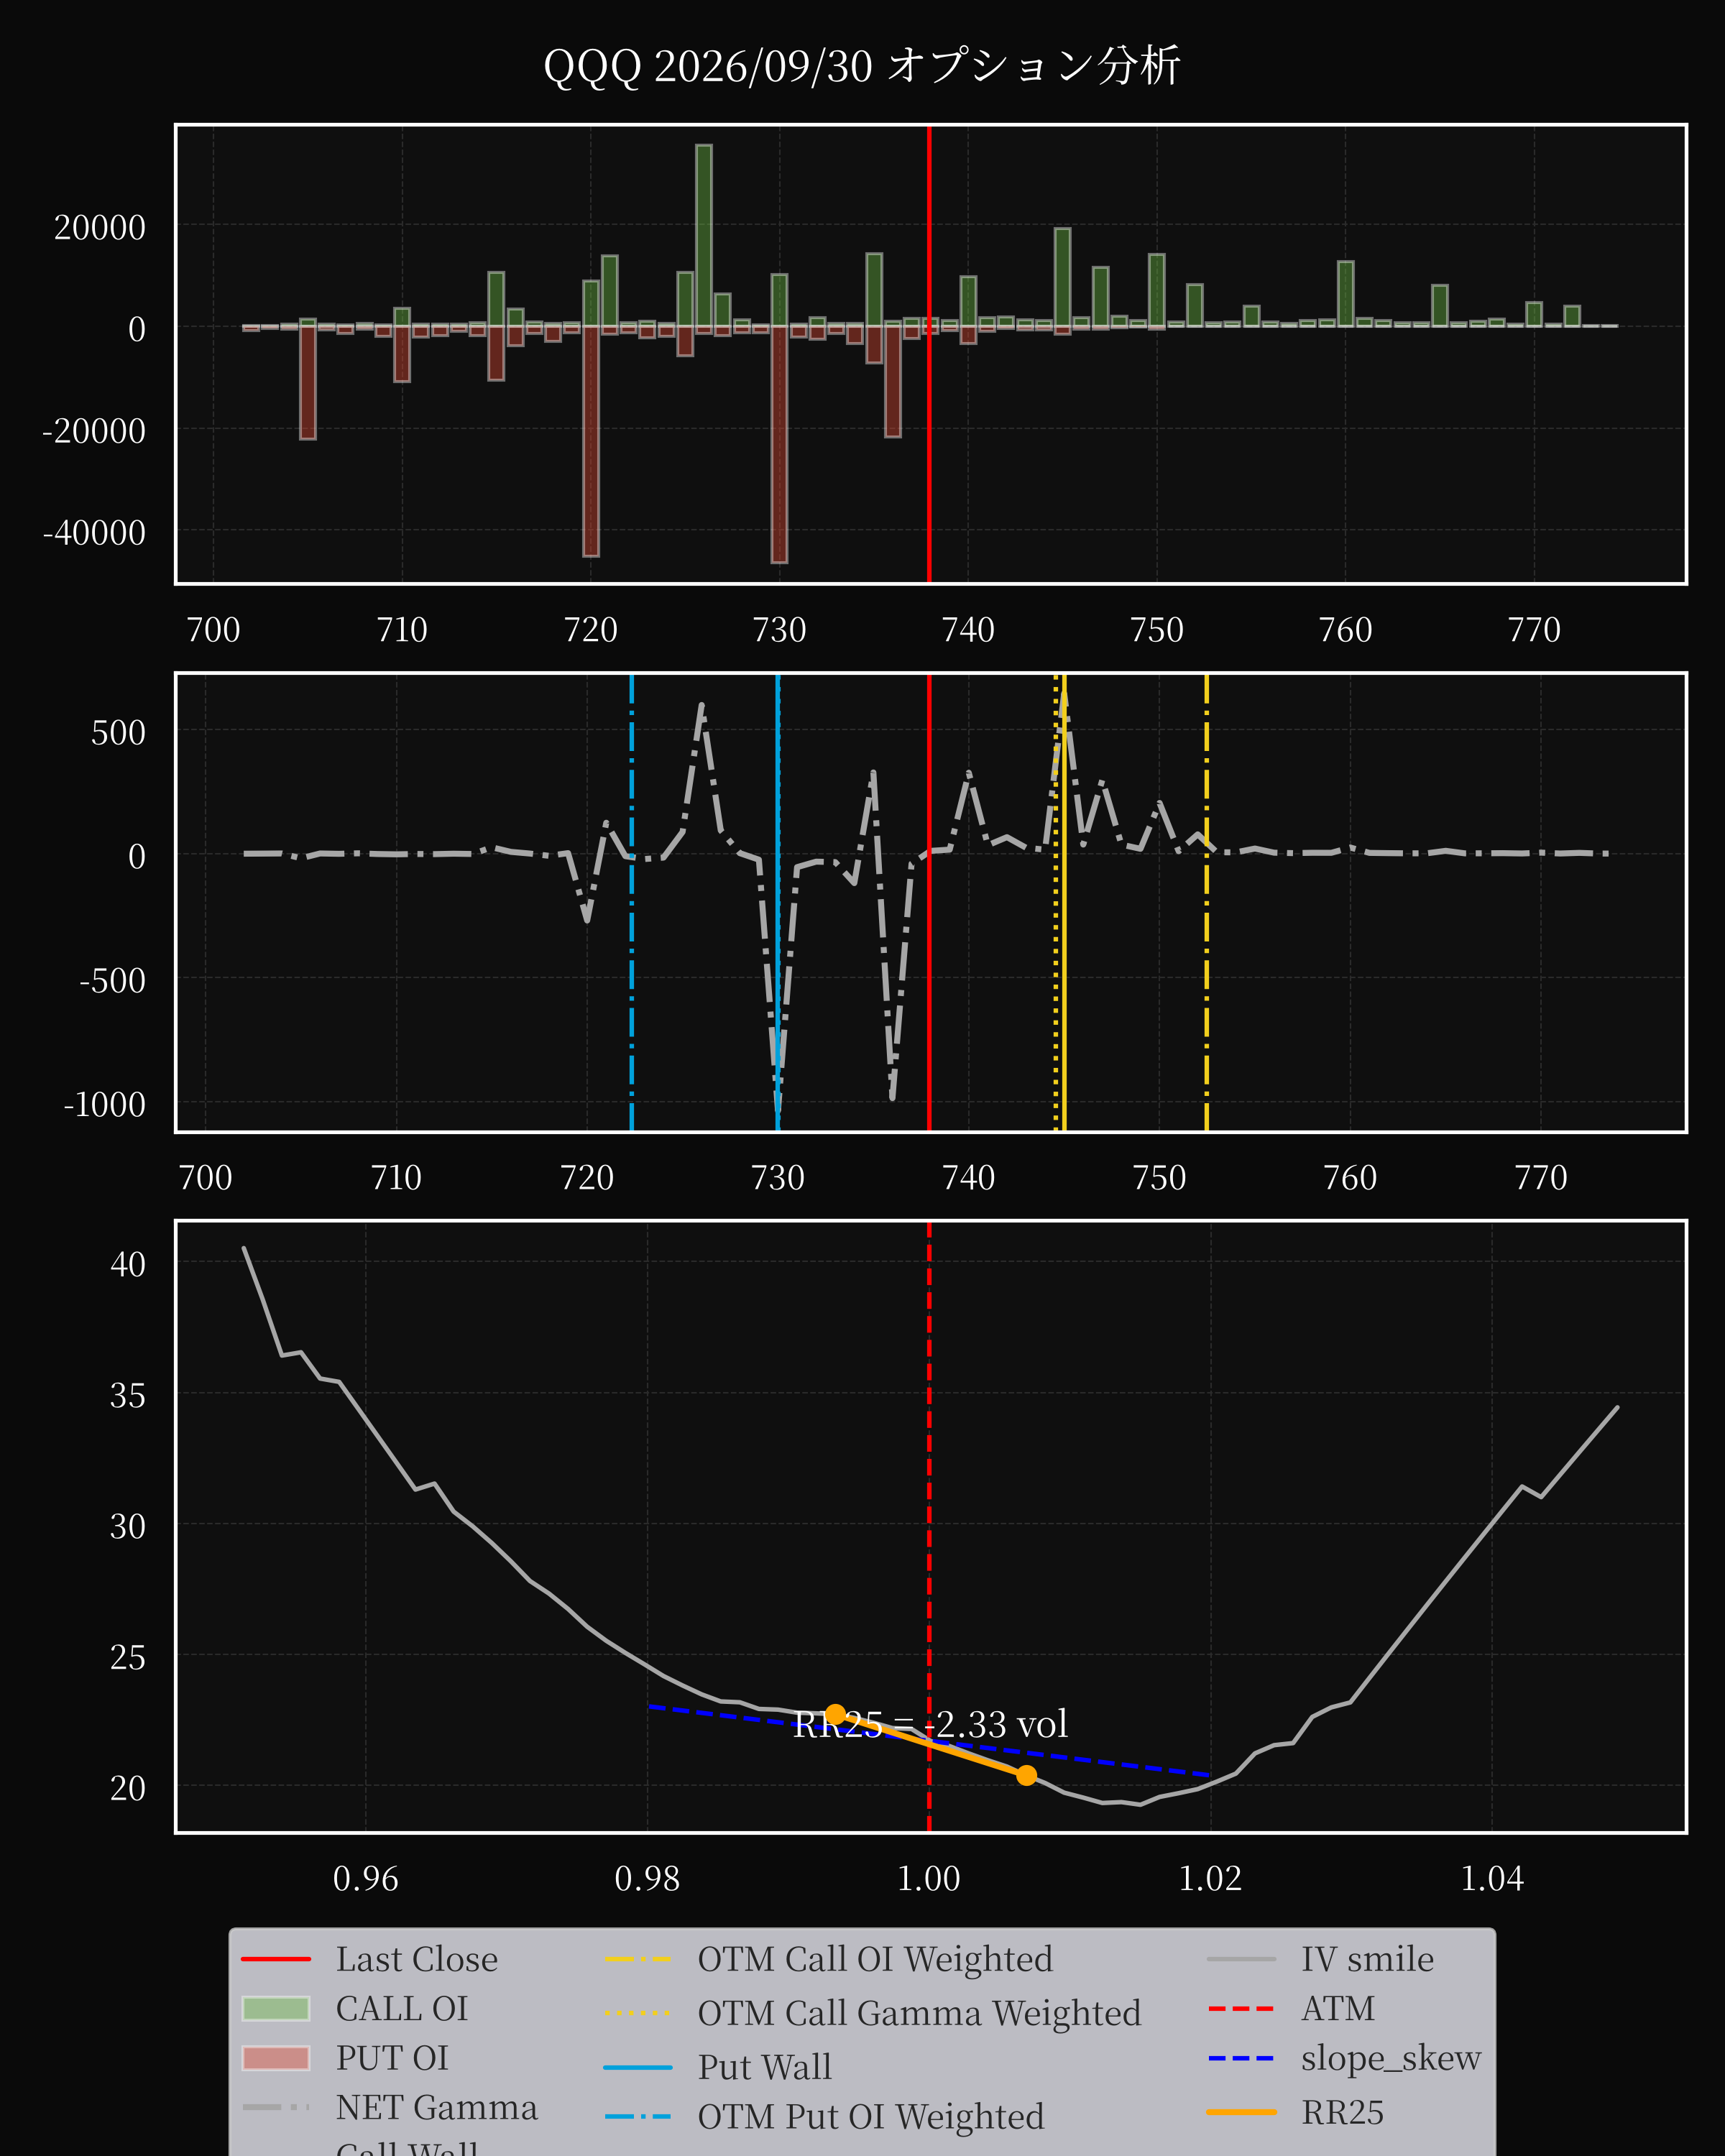
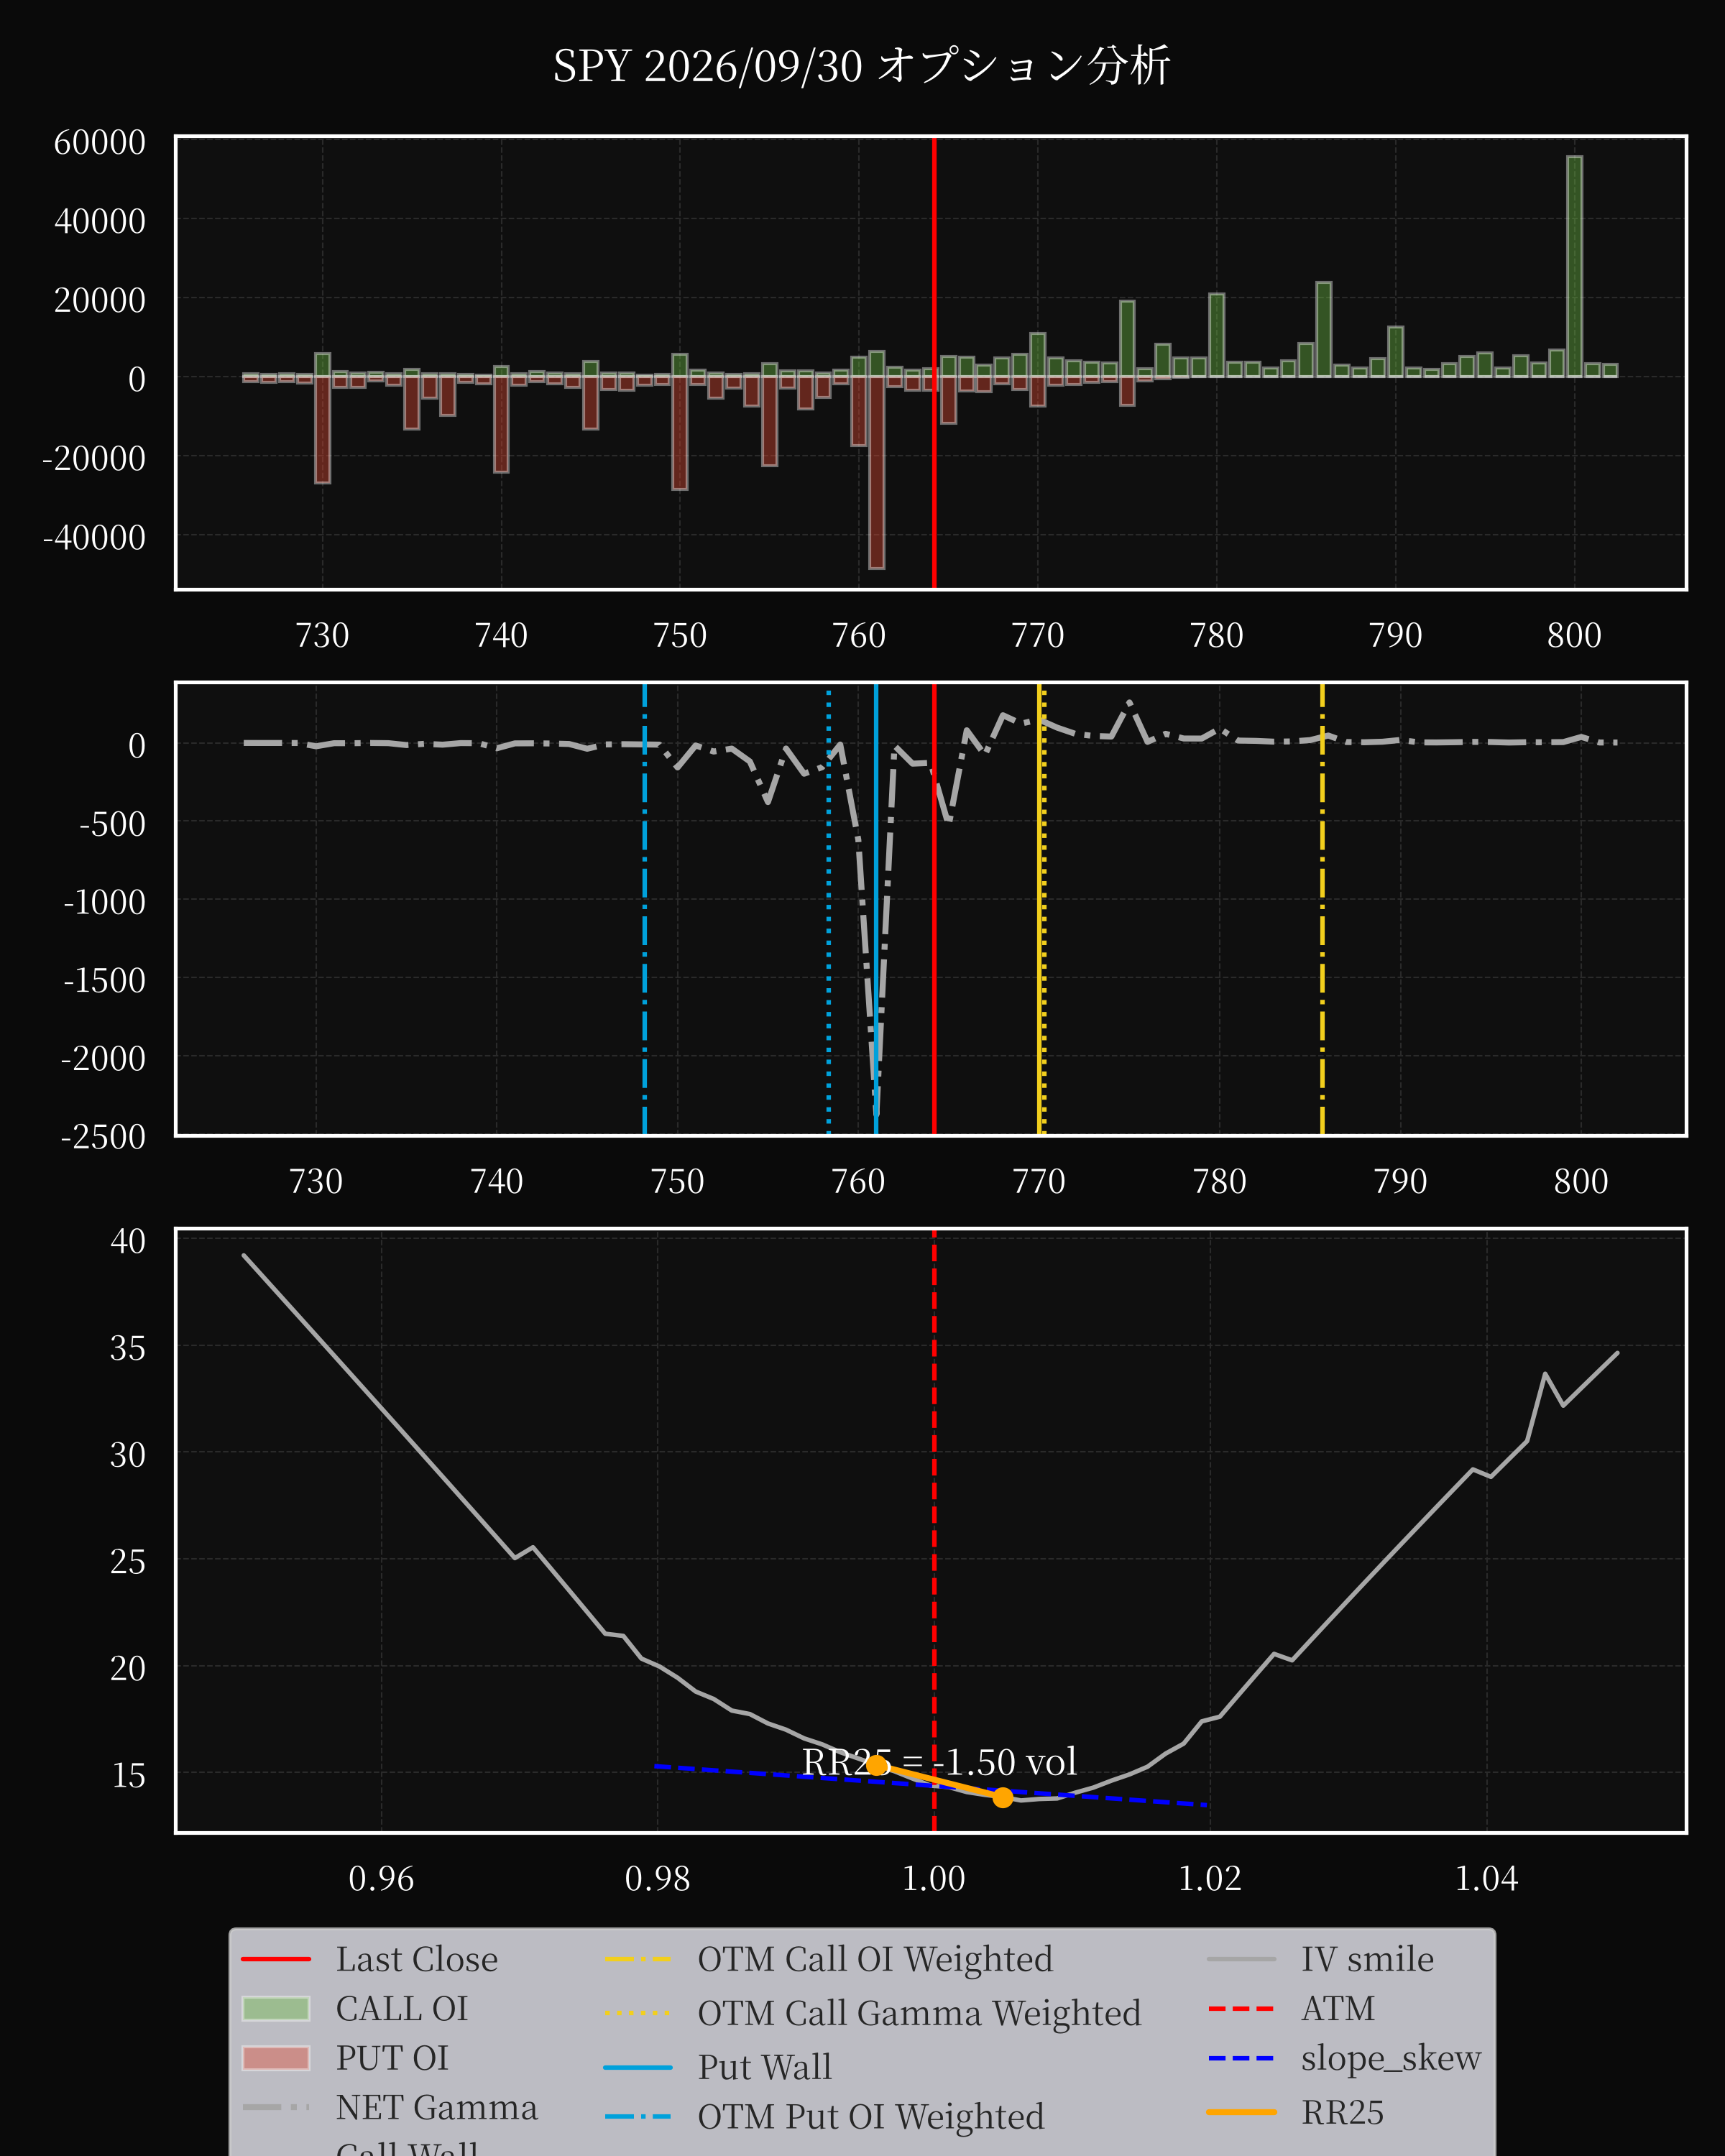
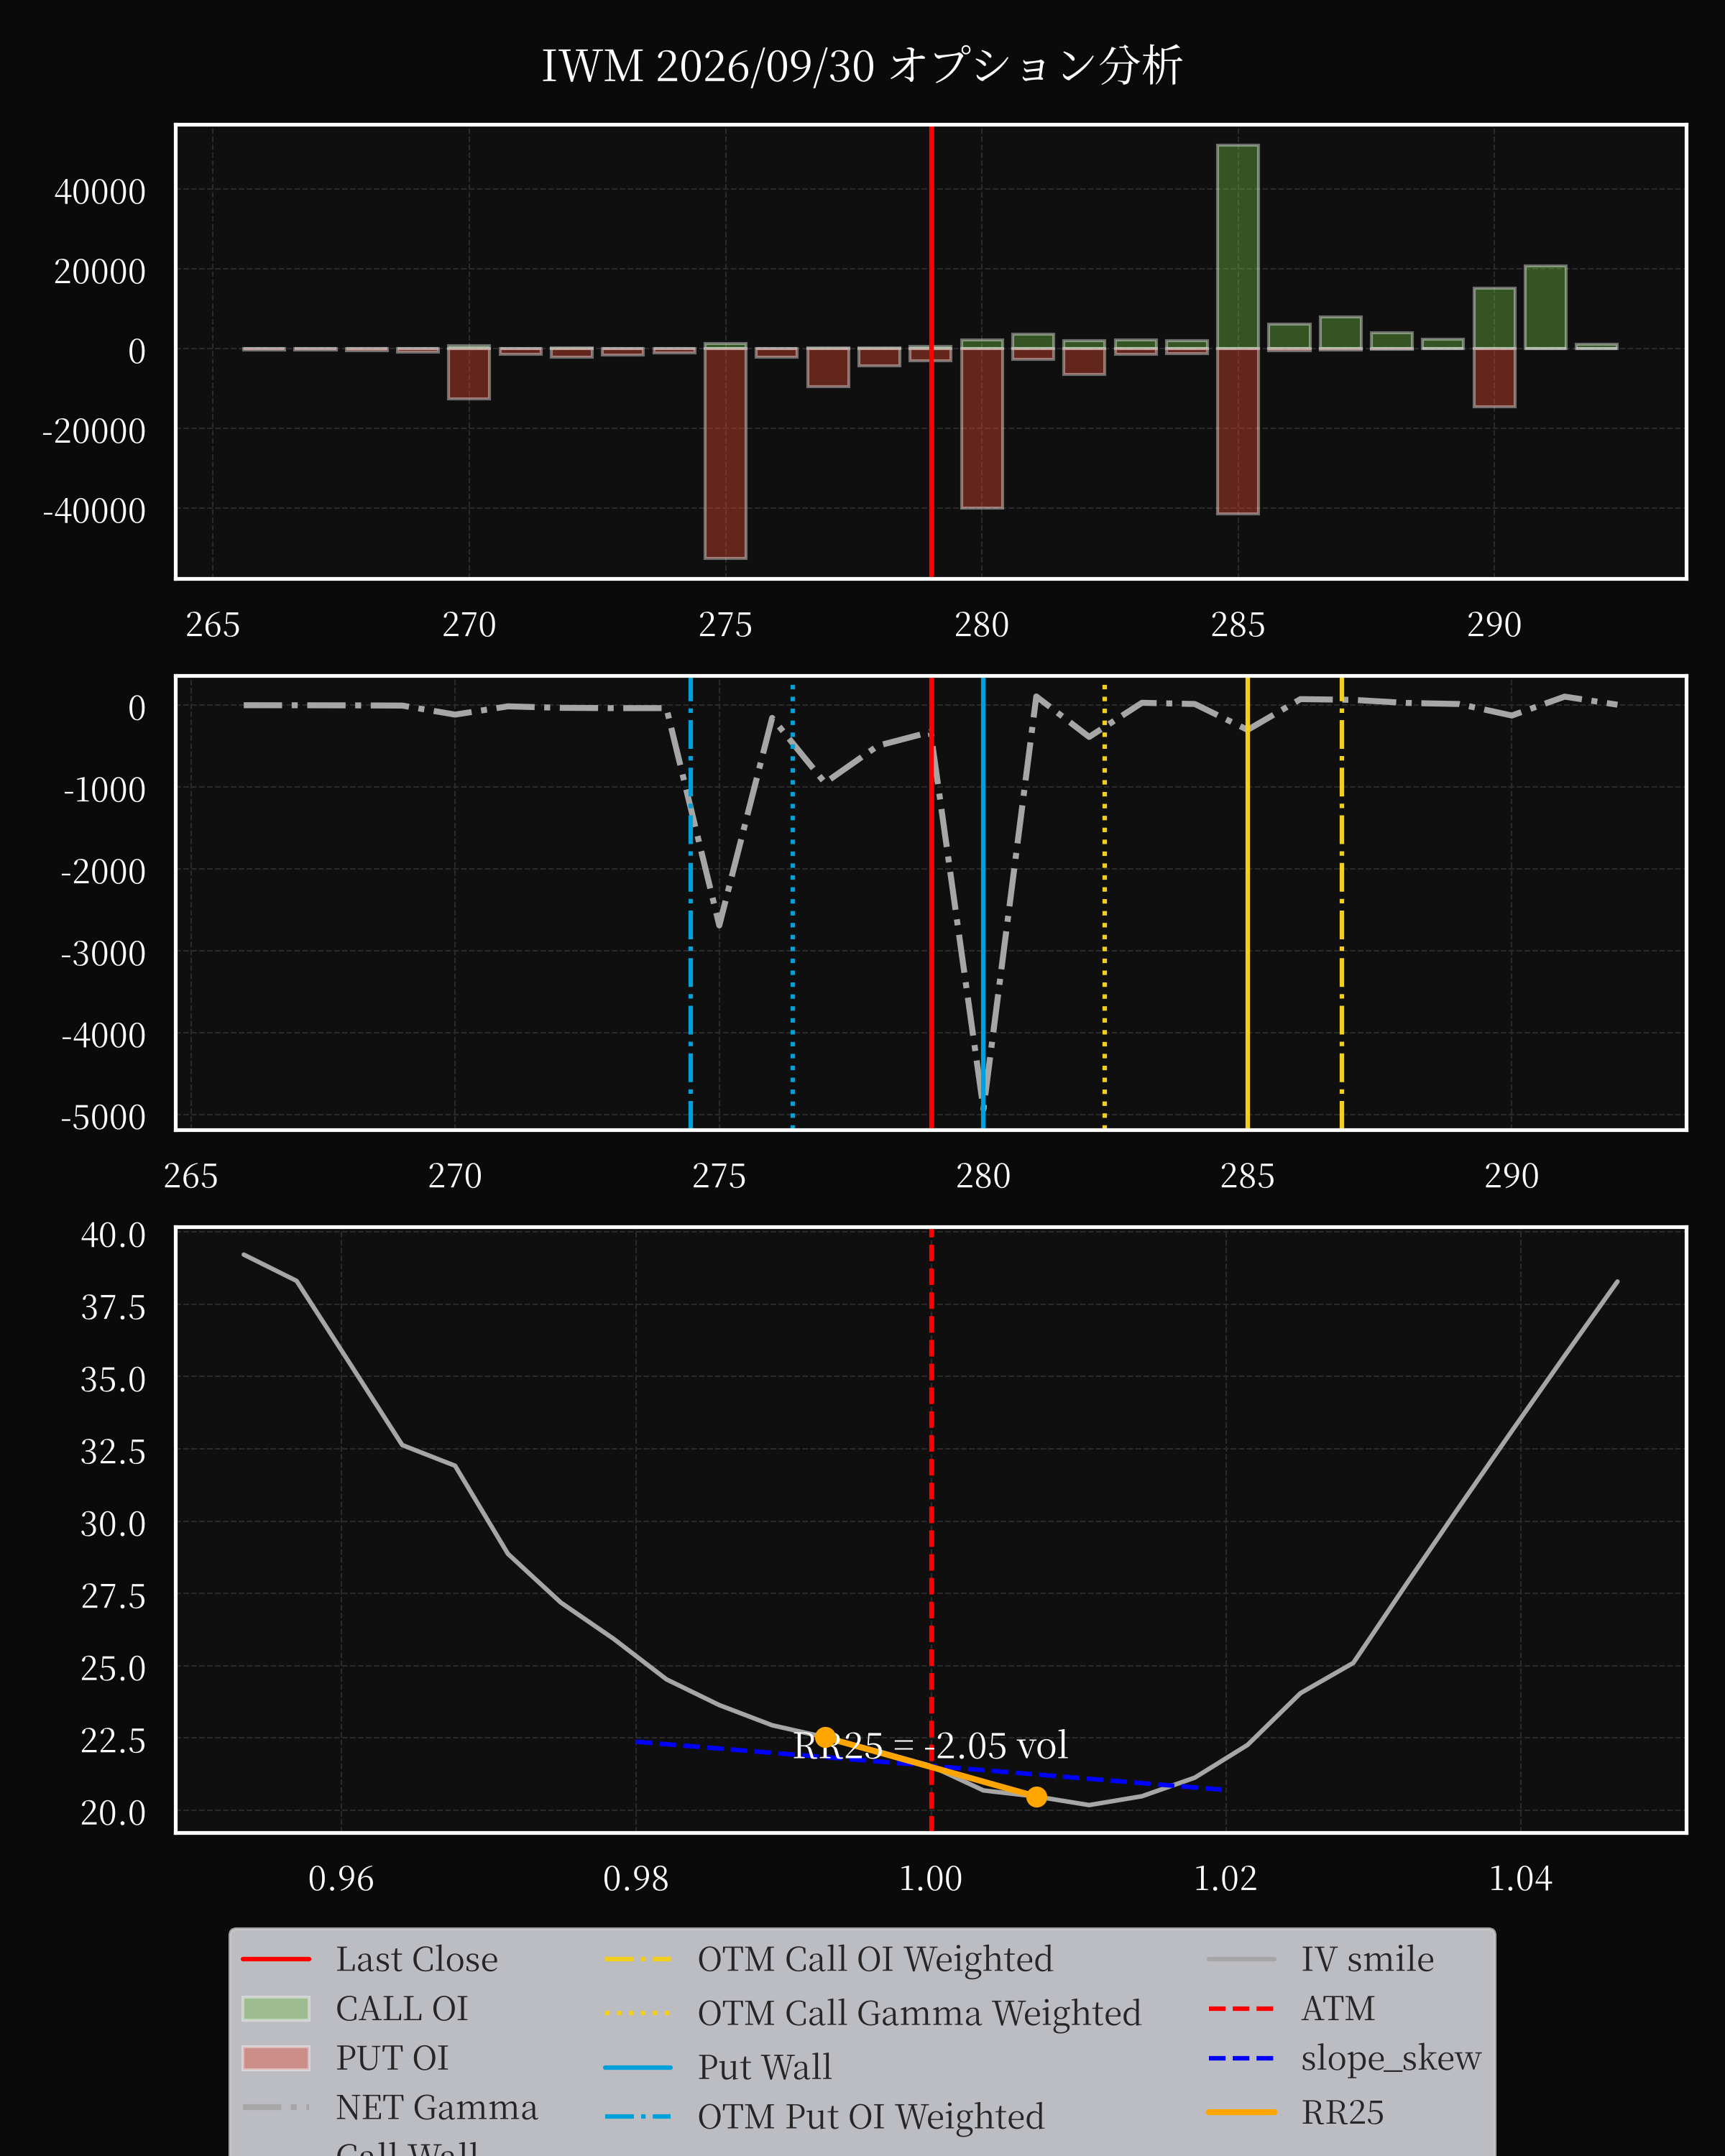
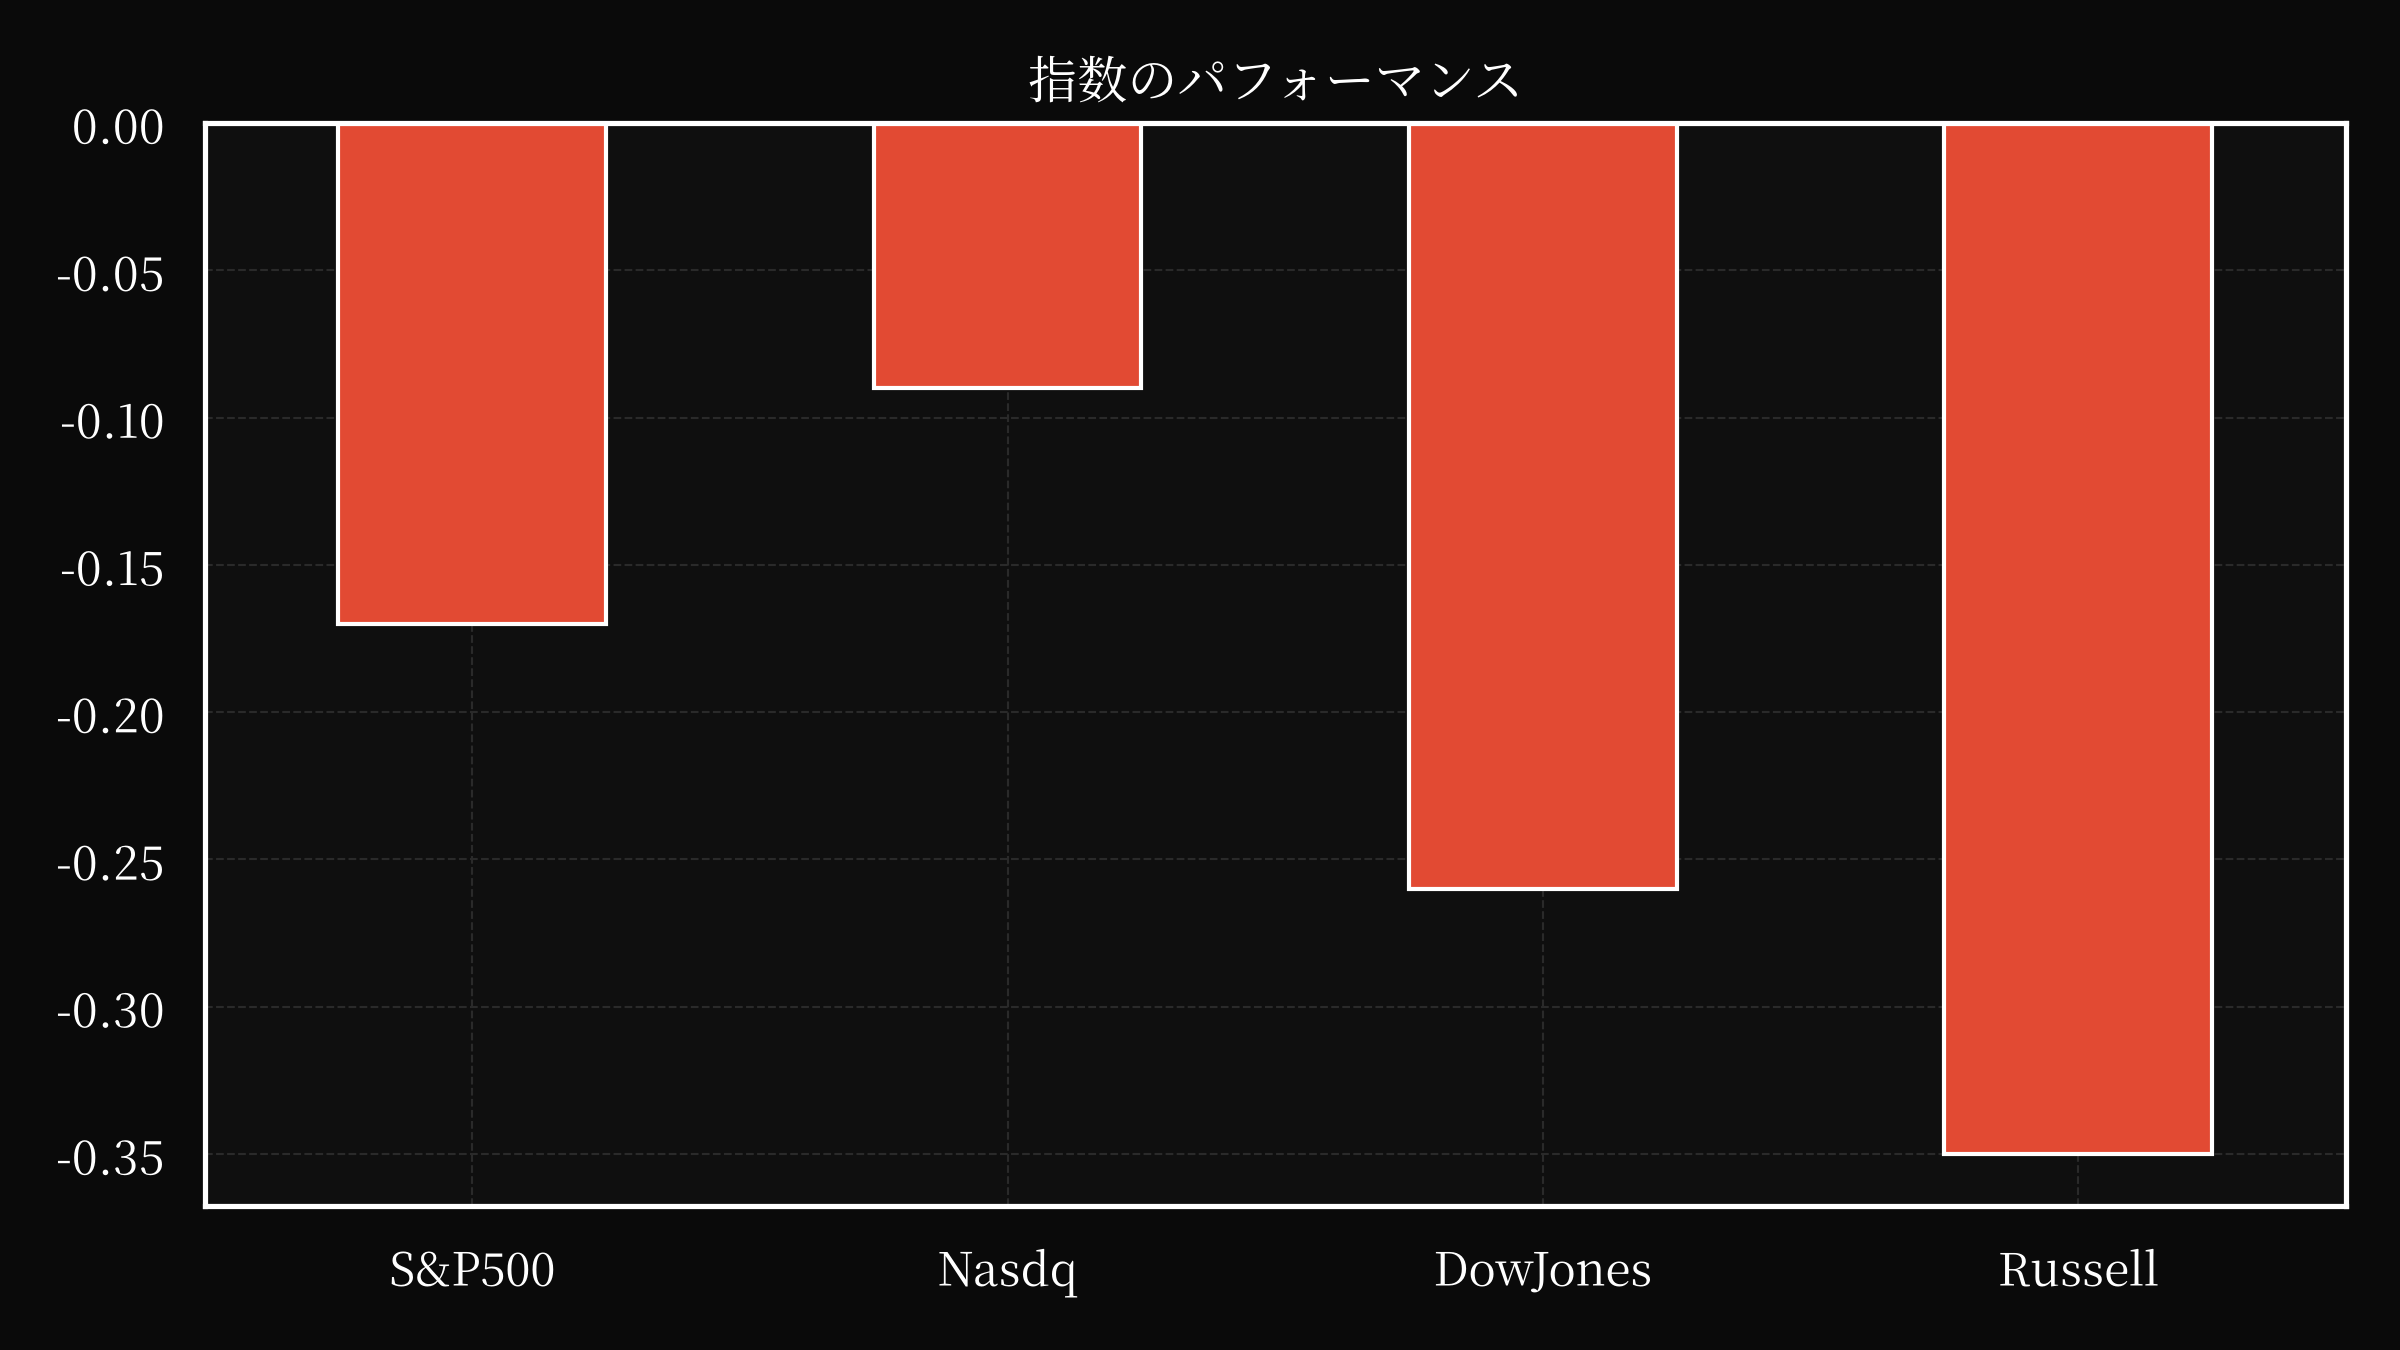
一方、株式市場はまちまちのパフォーマンスを示し、ダウ工業株平均は0.3%下落し、ナスダック総合指数は0.1%下落しました。しかし、S&P500はより広範な逆風に直面し、約300社の企業が下落しました。このパフォーマンスの低下は、弱い消費者信頼感、高まる雇用市場への懸念、そして激化する地政学的リスクなど、いくつかの要因が複合的に影響した結果です。会議委員会(The Conference Board)の最新データは、消費者信頼感が12年ぶりの低水準に落ち込んだことを示しており、これは根強いインフレと高騰するエネルギー価格によって悪化しています。これらの状況は家計の購買力を低下させ、投資家の慎重なアプローチを促しています。マクロ経済指標に対する市場の敏感さは、消費者心理が特に裁量消費に依存するセクターにおける株式評価を決定する上で重要な役割を果たすことを強調しています。
ウィリアムズ総裁が表明したFRBの政策スタンスは、市場の予想に影響を与える重要な要素として浮上しました。同総裁が中央銀行がさらなる利上げを遅らせる可能性があると示唆したことは、政策の見通しに曖昧さをもたらし、積極的な引き締めというこれまでのナラティブに異議を唱えました。主要なFRB当局者のトーンの変化は、インフレ抑制と経済の安定という二つの目標のバランスをとるという、FRBが直面しているより広範な課題を反映しています。FRBの二重委任状(物価安定と完全雇用)は緊張関係にあり、金利上昇は成長を鈍化させる一方で、インフレ圧力は持続しています。ウィリアムズ総裁の発言に対する市場の反応は、中央銀行のコミュニケーションが投資家行動を形成する上で重要であり、わずかなトーンの変化でさえリスク選好や資産配分戦略を変える可能性があることを示しています。
地政学的展開は市場環境をさらに複雑化させ、中東の米国・イスラエル紛争はエネルギー価格に上昇圧力をかけ続けています。紛争が石油サプライチェーンに与える影響は、最近の生産調整によって緩和されていますが、地域的不安定性の影は依然として重要なリスク要因となっています。さらに、最高裁判所が最近、政権の強制送還政策を支持したことは、移民関連の法的課題に大きな影響を受けるセクターにおいて規制上の不確実性をもたらしました。直近の市場の反応は抑制的でしたが、このような判決の長期的な影響は労働市場、規制フレームワーク、企業の戦略に波及する可能性があります。
金融政策、地政学的リスク、マクロ経済データの交差点は、投資家にとってボラティリティの高い環境を作り出し、リスク管理アプローチの再調整が必要となっています。債券市場の上昇傾向と株式セクターのパフォーマンスの低下は、成長の想定とインフレ期待のより広範な再評価を示しています。FRBがその政策フレームワークの複雑さを乗り越える中、市場参加者は中央銀行の行動、コモディティのダイナミクス、地政学的展開の間で進化する相互作用に常に注意を払う必要があります。今後数週間は、ポートフォリオの回復力に対する試練となり、さらなる利回り変動とセクター固有の混乱が発生する可能性があります。
この状況において、市場の動きを分析するための分析フレームワークの役割は非常に重要になります。マクロ経済指標、中央銀行のシグナル、地政学的展開を首尾一貫したナラティブに統合する能力は、情報に基づいた意思決定に不可欠です。投資家は、固定収入資産に対する利回り上昇の影響を評価し、インフレ圧力が株式評価に与える影響を評価し、世界的な出来事がサプライチェーンと消費者行動に及ぼす波及効果を監視する必要があります。現在の環境では、単一の要因が孤立して作用しないため、相互依存関係に対する微妙な理解が求められます。
債券利回りダイナミクス、株式市場の反応、マクロ経済圧力のこれらの要素の収束は、現代の金融市場の相互接続された性質を浮き彫りにしています。FRBの進化するスタンスは、ある程度の明確性を提供するとともに、新たな不確実性も生み出し、投資家が柔軟な戦略を採用する必要があります。短期的な政策調整と長期的な構造的トレンドの間の相互作用は、市場の結果を左右し続けるため、継続的な分析と適応の必要性を強調します。米国経済が複雑な軌跡をたどるにつれて、これらの力に先見的に対応し、対応する能力が、今後数か月間の投資戦略の成功を決定するでしょう。
これらの展開のより広範な意味は、直近の市場反応を超えて、長期的な資本配分とリスク管理慣行に影響を与えます。債券市場の上昇傾向は、インフレに対するヘッジまたは中央銀行の介入に対する反応として、投資家の嗜好が固定収入資産に向かっていることを示す可能性があります。逆に、株式市場の慎重さは、過剰なレバレッジの取れた企業構造に対する認識の高まりと、収益の失望の可能性を反映しています。これらのトレンドは、多様化の重要性と、成長指向型投資と防御的なポジションのバランスをとる必要性を強調しています。
最終的に、その日の出来事に対する市場の反応は、現代の投資を特徴づける楽観主義と慎重さの微妙なバランスを反映しています。FRBのシグナルはある程度の安定性を提供しますが、インフレ圧力が持続し、地政学的リスクが残存し、セクター固有の課題が残るため、ボラティリティは引き続き風景を定義する特徴となります。投資家はこれらのダイナミクスに常に注意を払い、分析的な厳密さを活用して、従来の仮定がもはや当てはまらない可能性のある複雑な環境をナビゲートする必要があります。今後数週間は、回復力の重要な試練となり、変化する状況に適応する能力が、ますます相互につながったグローバル経済におけるポートフォリオの軌跡を決定します。
監視銘柄
ASBP
アスピアー・レイクウッド・ホールディングス社は、ターナー・ストーン&カンパニーLLPとの独立監査法人契約を、2026年9月24日をもって解除したことを公表いたしました。当該解除は、同社が2025年12月31日を末日とする年度のForm 10-Kにて開示された、財務報告に関する内部統制の重要な欠陥の特定に続くものです。これらの欠陥にもかかわらず、経営陣は、2025年度及びその後の四半期連結財務諸表が、米国会計基準(US GAAP)に準拠して作成されたことを確認しました。重要な点として、経営陣とターナーの間で、会計原則、財務諸表注記、監査手続きに関して意見の不一致は認められませんでした。ターナーの契約解除後、同社の監査委員会は、2026年12月31日を末日とする会計年度の新たな独立監査法人として、CBIZ CPAs P.C.を承認しました。当該承認に際し、会計に関する事項について、両者間で事前の協議は行われておりません。この移行は、アスピアー・レイクウッド・ホールディングス社が、内部統制の欠陥に対処し、監査法人との新たな関係を構築するための積極的な措置と解釈されます。
ALK
アラスカ航空グループは、強化された事業基盤と大幅な業務改善を柱とする包括的な戦略を実行し、成長と収益性の向上を図っています。同社は、Atmos Rewardsプログラムおよび堅調なカードポートフォリオの成功を背景に、2030年までに約40億ドルのロイヤリティキャッシュ報酬を創出することを目指しています。貨物収入は7億5,000万ドルに達すると予測されており、税引前利益率に1〜2パーセントポイント貢献する重要な成長ドライバーとなります。戦略の要は、ハワイアン航空の統合を成功させ、規模拡大、重要性の向上、ロイヤリティプログラムを含む重要な相乗効果と成長機会を創出することです。この統合により、4つの座席クラスの提供、太平洋岸北西部におけるプレゼンス強化、およびシアトル発の国際長距離便の大幅な増加が実現しました。同社は、2030年までに収益構成を60%多角化し、プレミアム収入を40%超えることを目標としています。さらに、アラスカ航空グループは、合弁事業によるグローバルネットワークの拡大、新しいデビットカード商品の開発、および長距離路線向けフリートの最適化など、事業基盤を強化するための主要な取り組みに投資しています。同社はプログラムキャッシュの年率13%の成長を目指しており、2027年までに税引前利益率11〜13%を達成し、1株当たり利益10ドルを超えることを予想しています。コスト管理、業務効率化、戦略的投資に重点を置くアラスカ航空グループは、持続的な収益拡大と構造的に強靭なビジネスモデルを構築する態勢を整えています。
GBTG
グローバル・ビジネス・トラベル・グループ・インクは、ガイア・パーチェイザー・インクとの合併を完了し、2026年9月29日をもって親会社の完全子会社となりました。本合併は、合併契約の締結に基づき実行されました。本取引の一環として、グローバル・ビジネス・トラベル・グループの株主は、1株あたり9.50ドルの現金を受け取り、未発行のクラスA普通株式はすべて消却されました。同時に、JPMorgan Chase Bank, N.A.を引受先とし、同社の資産を担保とする15億ドルの優先担保付第一順位タームローン・ファシリティと、2億5000万ドルの優先担保付第一順位リボルビング・クレジット・ファシリティが組成されました。さらに、同社は既存のクレジット契約に基づく未払いローンを全額返済し、ストックオプション、制限付き株式ユニット、パフォーマンス株式ユニットを含む株式報酬の取り扱いを確定、1株当たり価格に基づいた現金支払いに変更しました。ニューヨーク証券取引所(NYSE)は、合併完了前にグローバル・ビジネス・トラベル・グループの株式取引を一時停止しました。最後に、取締役会は辞任し、合併の一環として、同社の定款および細則が修正されました。本合併完了を発表するプレスリリースも発行されました。
DYN
ダイン・セラピューティクスは、筋ジストロフィー1型(DM1)を評価する第1/2相ACHIEVE試験における、ゼレシメントバシバルセン(z-basivarsen、DYNE-101)の追加的な臨床データを発表した。プレスリリースおよび添付資料で提示されたデータは、試験の用量漸増段階における25~26名の参加者からなる、3.4mg/kg、5.4mg/kg、および6.8mg/kgの用量を4週間および8週間隔で投与した用量群を統合したものである。主要な所見として、ビデオによる手を開く時間(vHOT)で測定された手部筋緊張の持続的な改善が認められ、プラセボ群と比較して6ヶ月時点で平均3.2秒の減少を示した。さらに、統合用量群の参加者は、5xSTSおよび10MWRテストによる機能評価、ならびに定量筋力テスト(QMT)による筋力においても改善が見られた。また、筋ジストロフィー健康指標(MDHI)による患者報告アウトカム指標においても改善が認められた。重要な点として、同社は重篤な有害事象がない良好な安全性プロファイルを強調している。ベースラインvHOTが8.3秒であったACHIEVE RECのvHOTデータは、2027年第3四半期に米国での加速承認のためのバイオ医薬品ライセンス申請(BLA)提出をサポートすると予想され、2027年第1四半期に予定されている主要データの発表を条件とする。これらの結果は、END-DM1試験からマッチングされた自然経過コホートと比較され、得られたデータは現在進行中のグローバル第3相HARMONIA臨床試験に活用され、米国における通常の承認のための確認試験として機能する。
IVVD
インビビッド社は、同社の主要な研究開発品である新規mRNAワクチン、VYD2311を評価する第3相LIBERTY試験において、陽性の上位データ(topline results)を発表しました。本試験の結果、VYD2311は、現在入手可能なmRNAベースのCOVID-19ワクチンと比較して、優れた安全性および忍容性を示しました。インビビッド社は、この好ましい結果を受けて、VYD2311を規制当局に提出し、承認を申請する予定です。これらの結果に関するプレスリリースは、本Form 8-K提出書類のExhibit 99.1として添付されており、本レポートのItem 8.01として組み込まれています。本発表は、インビビッド社がVYD2311を潜在的な市場投入に向けて前進させる上での重要なマイルストーンであり、特に安全性および忍容性において観察された優位性を考慮すると、その意義は大きいと考えられます。
MDB
MongoDBの2026年投資家向け説明会において、AI時代を見据えたインテリジェント・データ・プラットフォームを牽引力とし、大規模市場における持続的な成長に焦点を当てた戦略が示されました。主なポイントとして、CEOのベン・セファロ氏の交代、そしてAtlasを中心とした、特に新たなAtlas Agent EngineおよびAtlas Infiniteに代表される、画期的なプロダクト・イノベーションが挙げられます。これらはAIアプリケーションの需要に応えることを目的としています。顧客基盤は金融、ヘルスケア、小売といった業界に多様化しており、2026年度第2四半期における年平均成長率(CAGR)は堅調な23%を記録しました。MongoDBは、AIを活用したソリューションの需要増加を捉えており、MongoDB 9.0のパブリックプレビューにおいて、スループットが2倍、読み込み速度が35%向上したことがこれを裏付けています。「どこでも実行可能(Run Anywhere)」機能は、オンプレミス、マルチクラウド、ハイブリッド環境でのポータビリティを実現し、エンタープライズ導入において重要な要素となります。同社は、ハイパースケーラーやAIネイティブとのパートナーシップを通じてエコシステムを積極的に構築しており、LangChainやLlamaIndexといったフレームワークとの統合に注力しています。収益成長はマージン拡大を牽引すると予想され、今年中にGAAPベースでの黒字化を達成することが目標です。MongoDBは、コアデータベース機能の強化、Atlas Agent Engineのローンチ、そしてAIネイティブ市場へのリーチ拡大を含む主要分野に重点的に投資しており、これらの取り組みからの収益貢献は、2028年度および2029年度に増加すると見込まれます。また、レガシー移行の機会を捉え、パートナーエコシステムを深化させることで、成長を加速させることに注力しています。
SFHG
サムファイン・クリエーション・ホールディングス・グループ・リミテッド(SFHG)は、香港および中華人民共和国において、サムファイン・クリエーション・リミテッド、ニュー・アチーバー・ベンチャーズ・リミテッド、サムファイン・プリンティング(深圳)有限公司など、子会社ネットワークを通じて商業印刷サービスを展開しております。同社の事業は主に印刷サービス及び関連製品の提供に重点を置いております。2026年6月30日現在、連結財務諸表においては、これらの関連会社間の取引は完全に消去処理されております。SFHGの財務構造における重要な要素として、広告、マーケティング、コンサルティングサービスに対する前払費用があり、これらは返金不可であり、サービス提供期間にわたり費用配分されております。2026年6月30日現在の同社の財務状況は、純損失、運転資金666万香港ドル、短期借入金2,405万香港ドルを示しており、2,893万香港ドルの現金準備で相殺されております。株式構造は、2026年2月27日を効力発生日とする1対5の株式統合、及びその後のデュアルクラス株式構造の導入により、最近調整されております。経営陣は、継続企業の前提におけるグループの事業継続能力を評価し、債権者との継続的な交渉及びコスト最適化策に裏付けられ、債務履行に必要な十分な流動性があるとの結論に至りました。同社の財務実績は、印刷サービスからの収益、運営費用、法的訴訟などの要因によって影響を受けます。さらに、同社の事業は、香港及び中国における強制積立金や税法規制を含む、様々な規制要件の対象となっております。2026年9月29日現在、財務諸表に影響を及ぼす可能性のある重要な事後事象は確認されておりません。
CCL
カーニバル・コーポレーションは、2026年第3四半期の業績において、過去最高となる19億ドルの純利益、為替換算ベースでの過去最高売上高およびネット・イールドを達成し、堅調な需要を裏付けました。通期業績見通しも大幅に引き上げられ、6月時点のガイダンスと比較して、調整後純利益が1億5000万ドル以上改善すると予測しており、これは主にコスト管理の改善と燃料価格の高騰克服によるものです。特筆すべき点として、第3四半期の顧客預かり金は、キャパシティが横ばいの状況下でほぼ7%増加し、2027年の稼働率と価格に対する予約は過去最高水準に達しています。年初からおよそ12億ドルの自社株買いを実施しました。最高経営責任者のジョシュ・ワインスタイン氏は、加速する需要とコスト管理の強化を強調し、商業戦略実行の一貫性を確固たるものとしました。2027年を見据えると、予約はすでに過去最高水準であり、継続的なイールド成長の確固たる基盤となっています。2026年のネット・イールドは、過去最高を上回る約2.3%の増加、2027年には約2.7%の増加を見込んでいます。顧客預かり金もキャパシティ成長が横ばいの状況下で過去最高の76億ドルに達しました。重要な動向としては、引き続き堅調な予約推移、7%クーポン債5億ドルの償還、そしてカーニバル・リワード・ロイヤリティ・プログラムの開始などが挙げられます。さらに、S&Pはカーニバルの信用格付けを引き上げ、同社は新造船計画および既存船の改修を発表しました。また、持続可能性報告書も公表され、目標達成に向けた継続的な進捗が詳述されています。カーニバル・コーポレーションは、配当プログラムと自社株買いを通じて株主へのキャッシュ還元を継続するとともに、強固な貸借対照表を維持する方針です。
JELD
ジェルド・ウェン・ホールディングス社は、主要な貸し手と、負債義務の再構築に関するコミットメント・アンド・コンセントレターを締結しました。本「取引」には、既存の債券保有者からの4億1020万ドルの新規第1優先順位の債券に対するコミットメントに加え、新規の変動金利第1優先順位のタームローンを、当該新規債券を引き受けられない貸し手向けに提供する可能性が含まれます。同社は、2027年満期の4.875%シニアノートと2028年満期の11.50%タームBローンを借り換え、新規債券の満期を5年とし、年率10.50%または11.50%の利息を付与する計画です。元本増加オプションも設定される可能性があります。調達資金は、手数料、費用、および既存のタームローンの割引返済に充当されます。本取引は、慣例的な条件の適用を受け、コミットメントレターの期間中の代替資金調達アレンジメントを制限する条項を含みます。同社は、新規債券を一般企業目的および既存債務の返済資金として活用する意向です。本取引に関する協議を円滑に進めるため、秘密保持契約も締結されており、取引に関連する予測は同社経営陣によって作成され、かかる予測の固有の不確実性と限界が認識されています。
GENK
ジェン・レストラン・グループ・インクは、ロス・プリンシパル・インベストメンツと株式購入契約を締結し、マーケットオープン買い、イン intraday 買い、買い、ポストマーケット買いを含む一連の取引を通じて、クラスA普通株式を売却します。これらの売却は、ボリューム加重平均価格(VWAP)に基づいて行われ、VWAPを反映した割引が適用され、特定のタイミングと数量の制限を受けるものとします。同社は、これらの売却による収益を、運転資金、一般企業目的、および事業運営の拡大に充当する予定です。ロス・プリンシパル・インベストメンツは、各購入から10%のコミットメントフィーを差し引き、合計が500,000ドルに達するまで、および法律費用を払い戻します。本契約には、同社が有価証券発行のために申告を行うための登録権が含まれています。株式購入契約および登録権契約には標準的な条項および条件が含まれており、同社は特定の状況下で契約を解除する権利を留保し、限定的な場合を除き、解除に伴う違約金は発生しません。また、本契約には、企業事象を考慮して購入価格を調整する条項と、ロス・プリンシパル・インベストメンツが支払う可能性のある1株あたりの最高価格に関する規定も含まれています。
IAN Financial Visionは、独自のナレッジグラフ、定量バリュエーションモデル、大規模言語モデル(LLM)を組み合わせ、時点(Point-in-Time)の投資リサーチを生成するAIネイティブの金融リサーチプラットフォームです。すべてのレポートは構造化されたリサーチワークフローを通じて作成され、公開前に人間の査読を受けています。