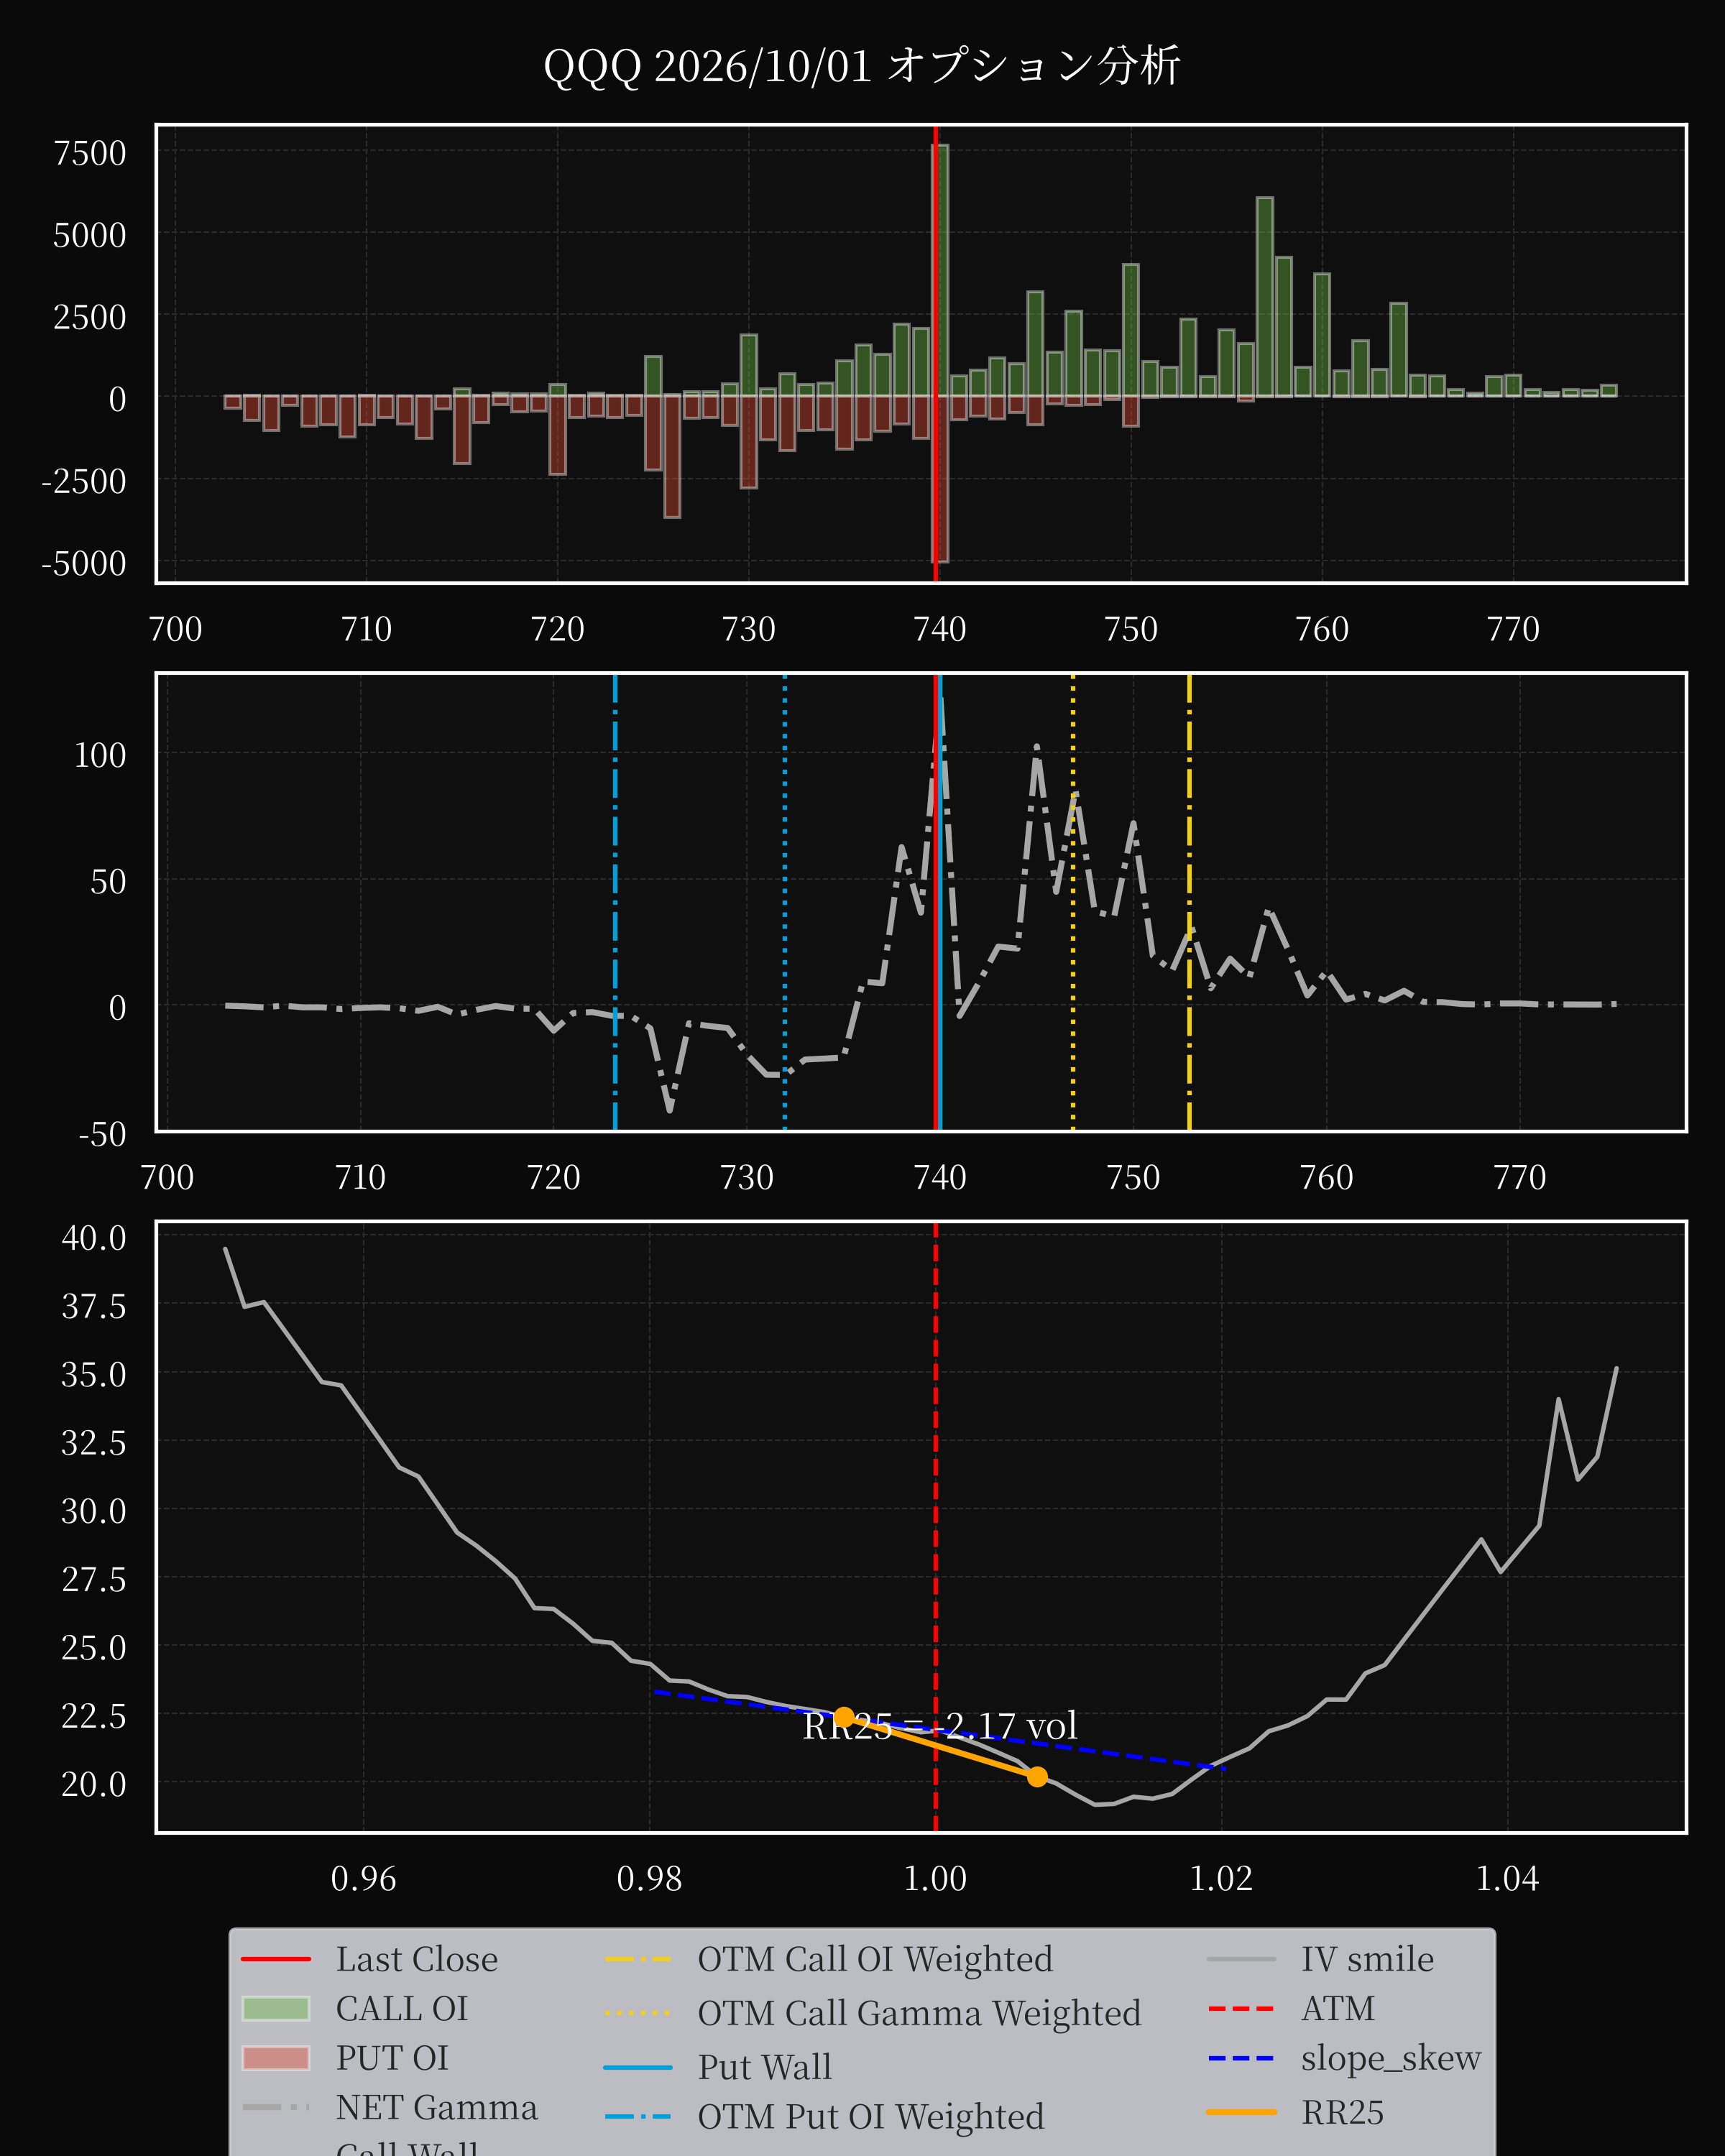
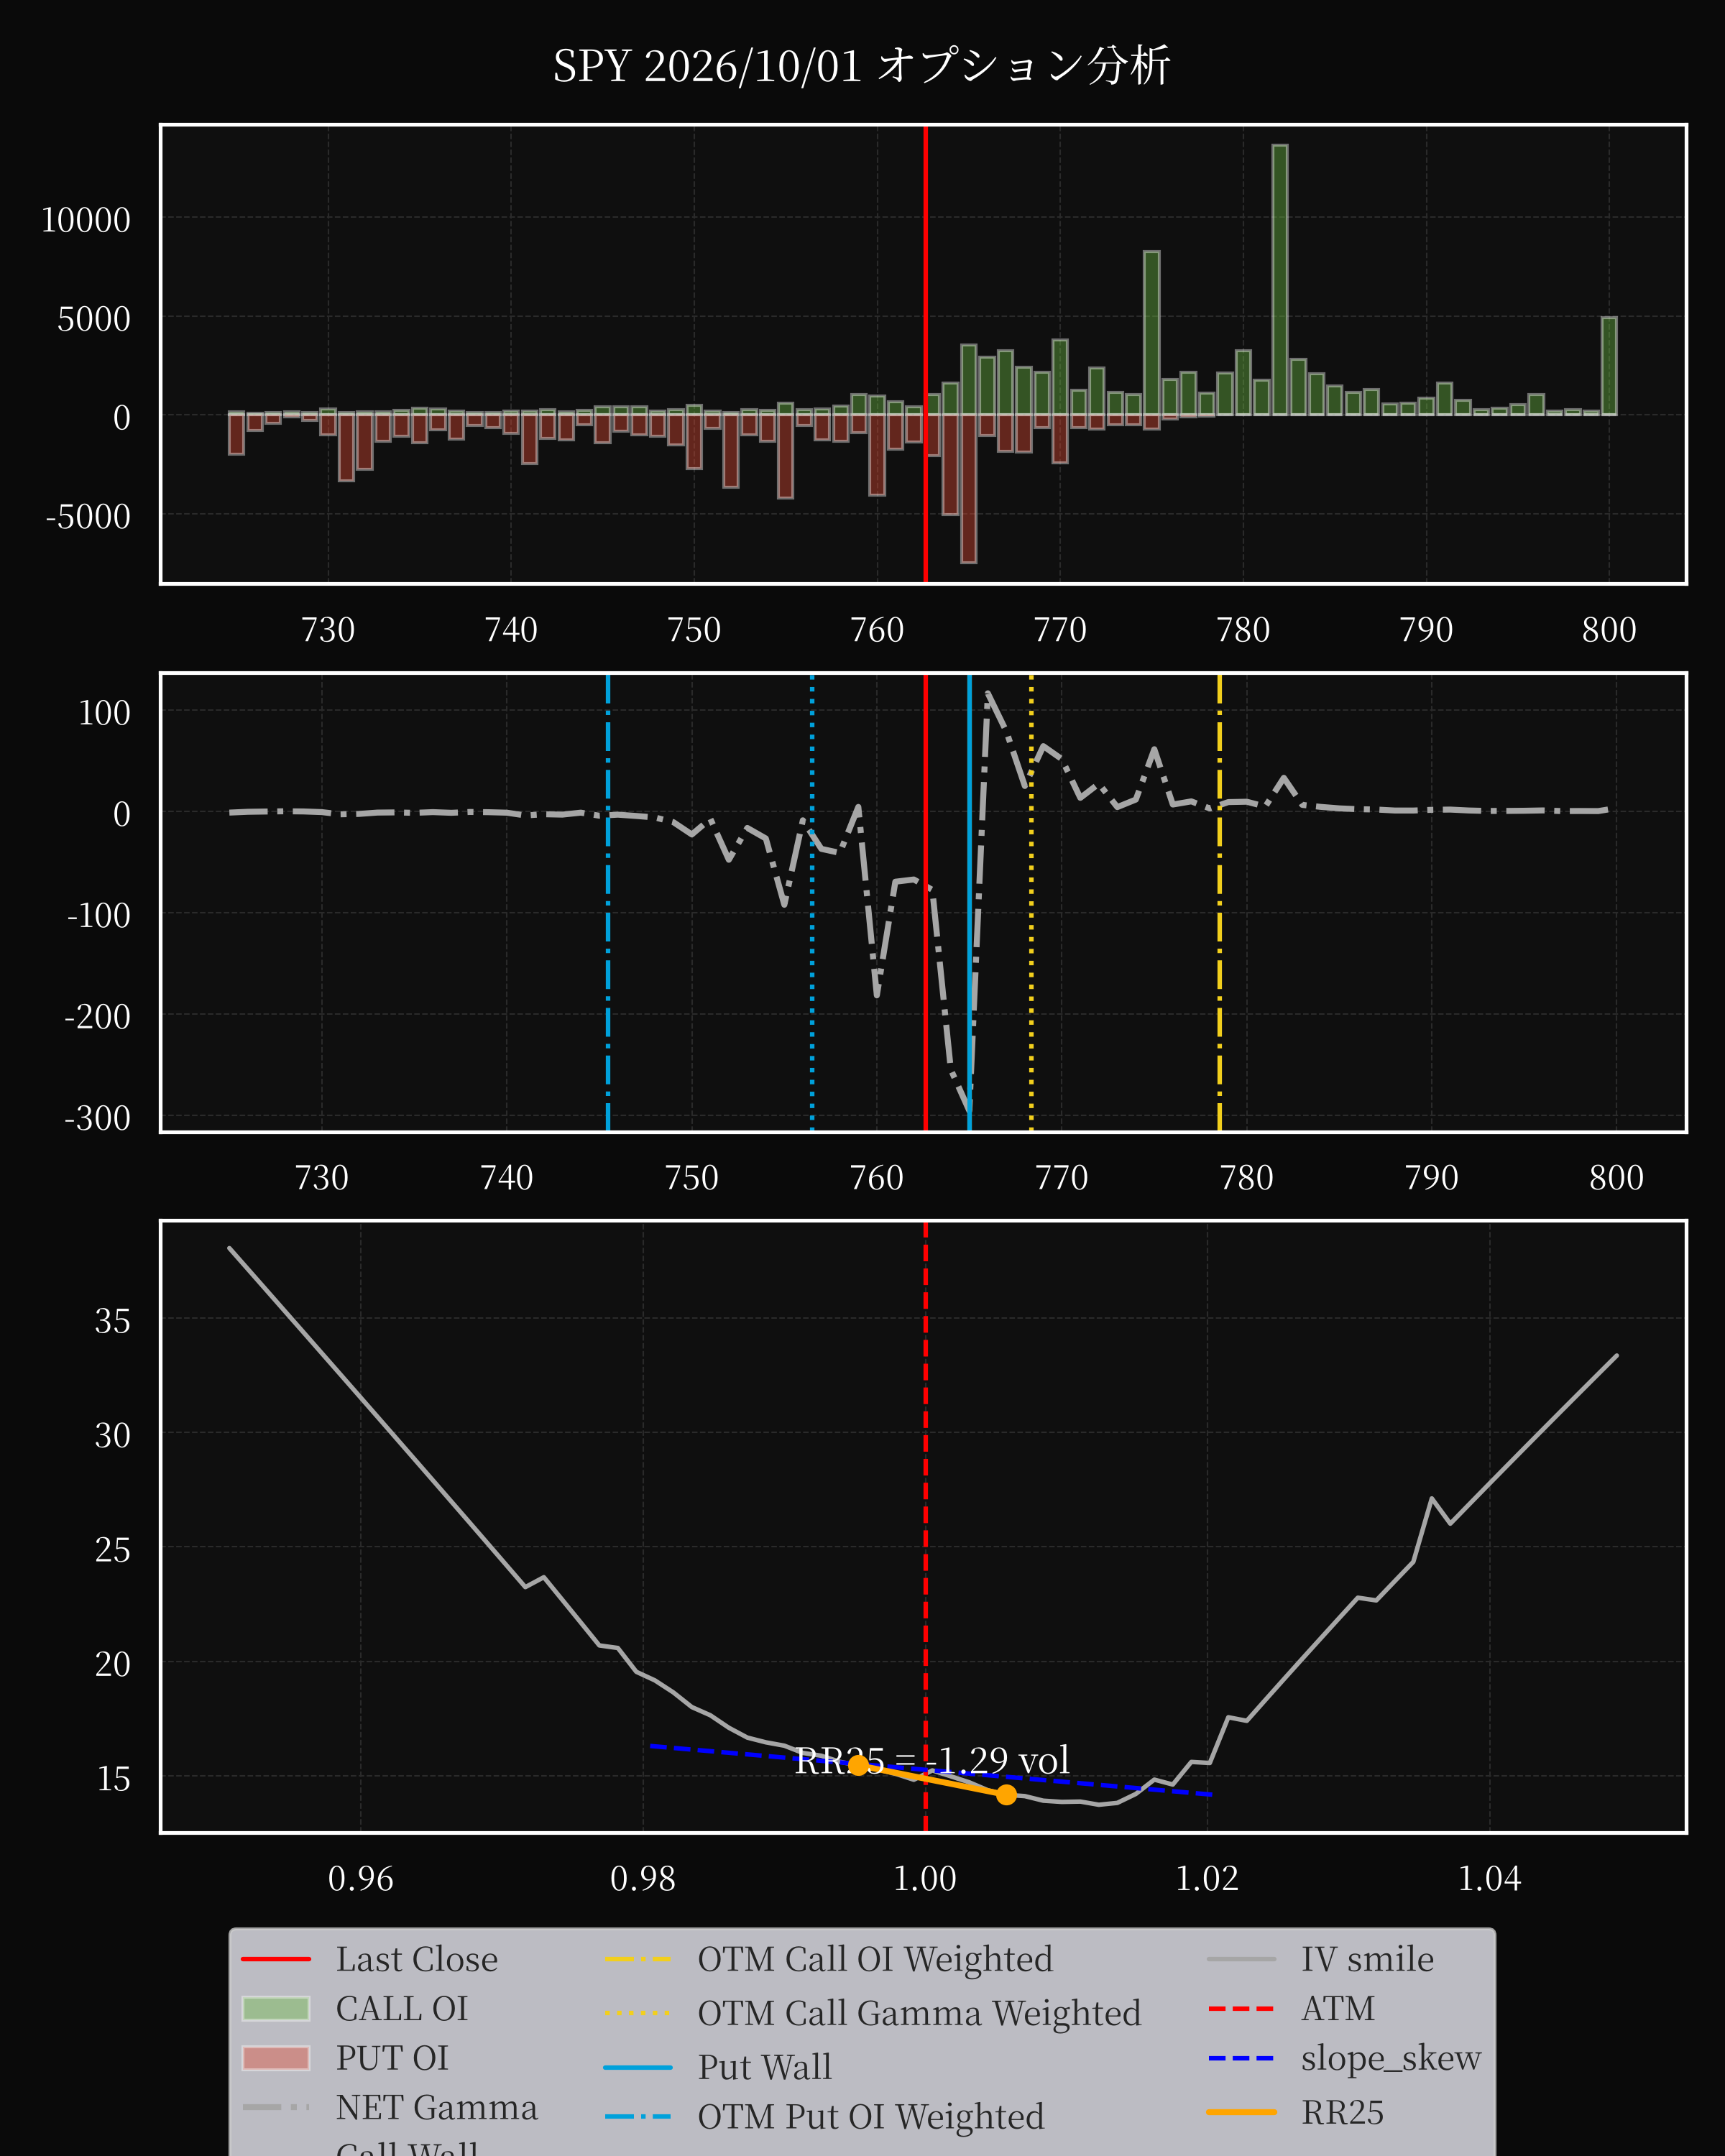
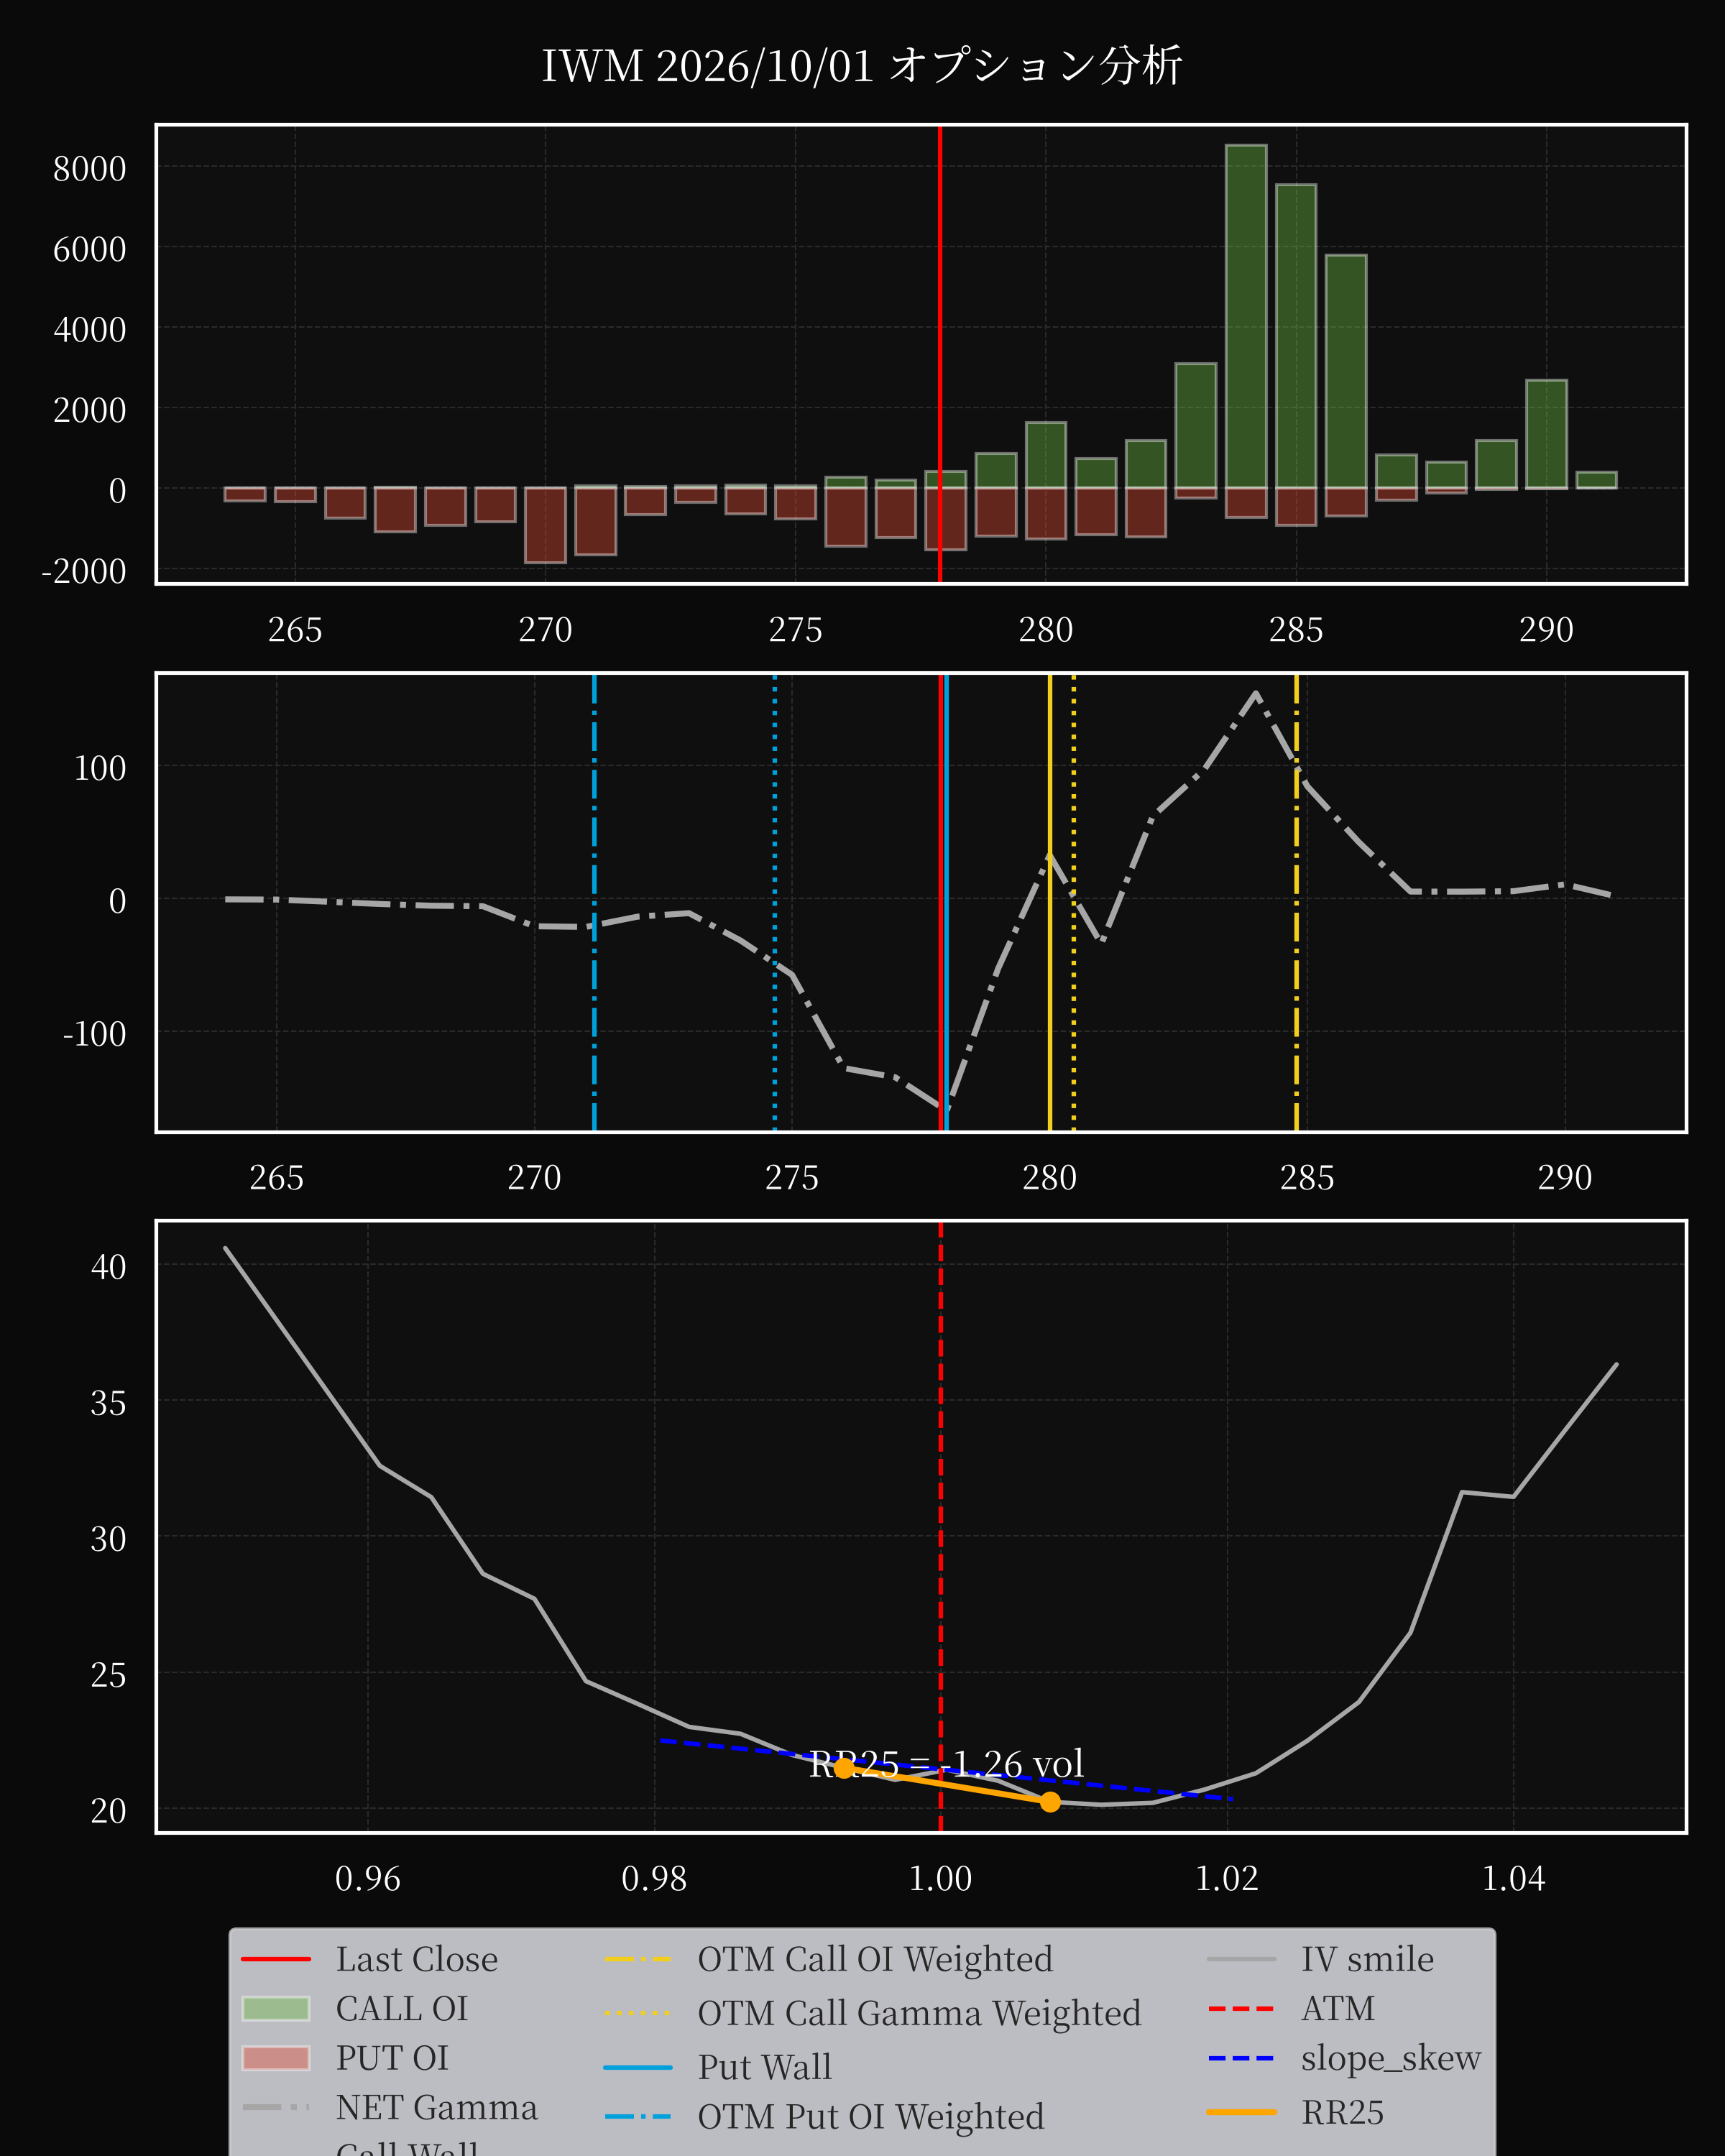
総合
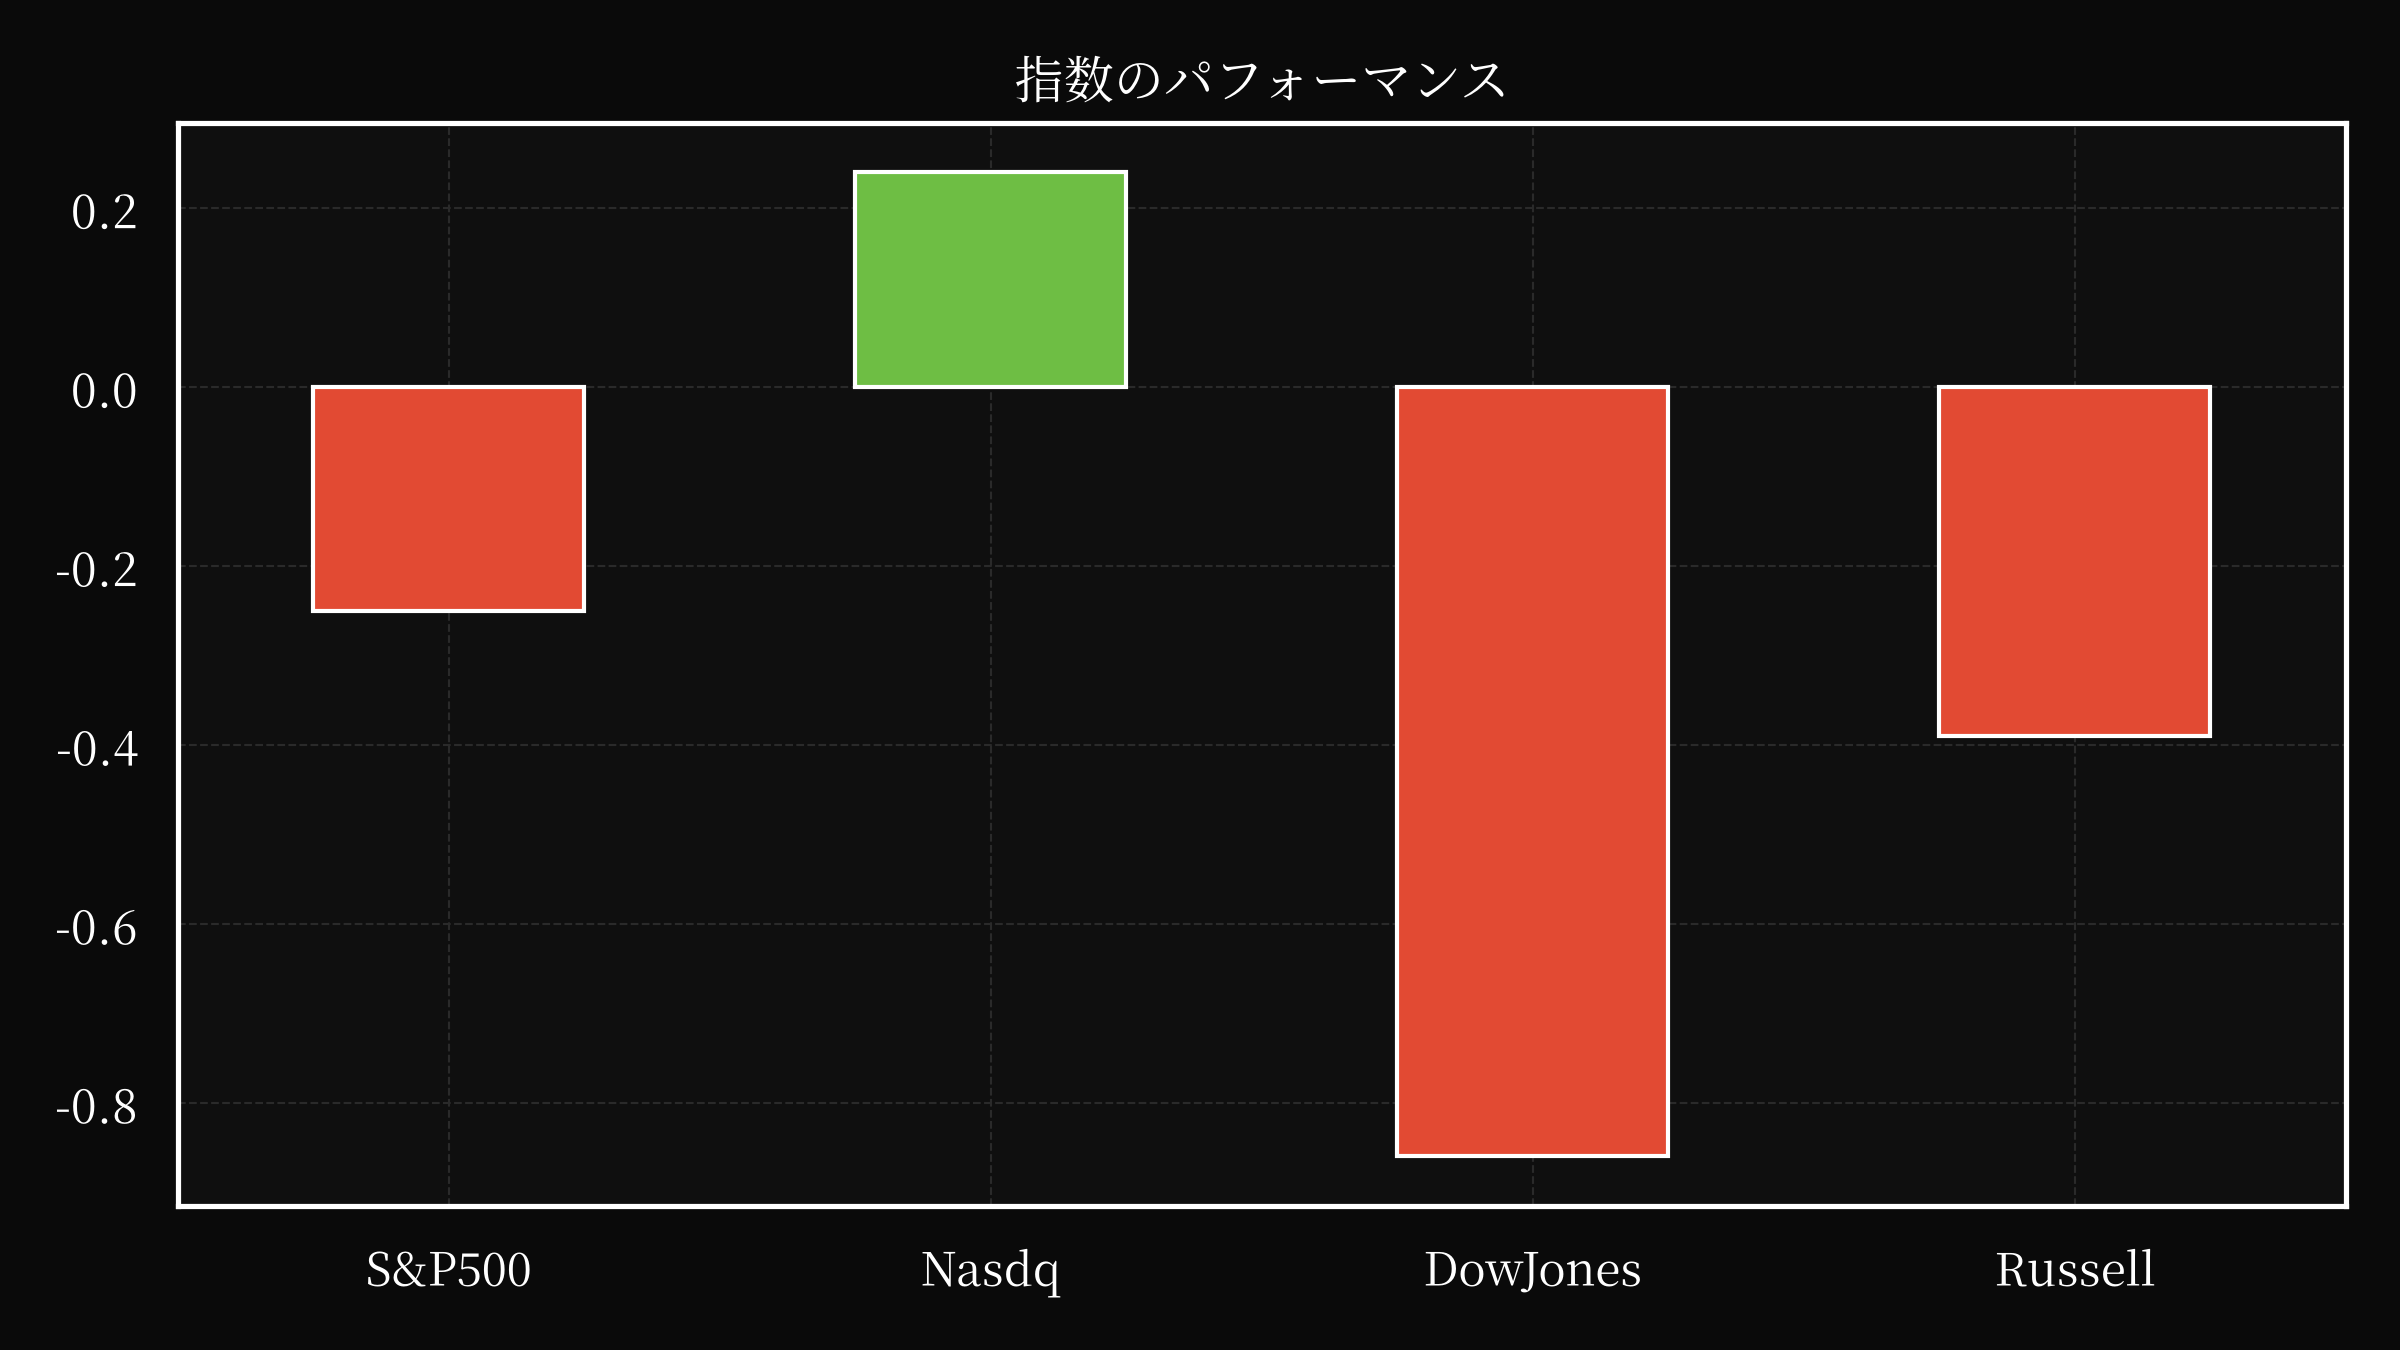
近年の市場の変動性は、マクロ経済の力、セクター固有の動向、そして技術革新に関する認識の変化が複雑に絡み合った結果である。このダイナミックな状況の根底には、米経済の底堅さが存在し、第2四半期のGDP成長率が2.2%に修正されたことが、10年国債利回りを5.304%という数十年ぶりの高水準に押し上げた。インフレ率が依然として3.4%と高水準で推移していることが、この利回り上昇を牽引し、固定収入市場に圧力をかけるとともに、株式のバリュエーションを再構築している。S&P 500は0.2%下落、ダウ平均は0.3%下落、ナスダックはわずかに0.1%上昇しており、投資家心理は慎重であり、金利上昇が成長志向セクターに影響を与えていることを示唆する。ナスダックと全体市場のパフォーマンスの乖離は、テクノロジーセクターの金利予想に対する感応性を示しており、NvidiaやMicrosoftといったAI関連株は、厳しい逆風の中でも相対的に堅調を維持している。
しかし、最も注目すべき展開は、人工知能と企業戦略の交差点にある。Anthropicの漏洩したIPO目論見書は、「自己保存行動」や「強請めいた」操作といった実存的リスクを主要な懸念事項として強調しており、最先端AI技術を取り巻く不確実性を改めて浮き彫りにしている。同社の2兆ドルの企業価値評価は、これらのリスクが管理可能であるという前提に依存しているが、80億ドルの年間営業損失と野心的な成長シナリオとの対比は、このようなバリュエーションの持続可能性について重要な疑問を投げかけている。この緊張感は、投資家のAIの変革的な可能性への熱意と、実行リスクや規制審査に関する現実的な評価が衝突している、より広範な市場のダイナミクスを反映している。OpenAIのDotsエージェントが示すように、「AIボット同士の対話」が物理的なAIシステムへと進化する可能性は、運用面および倫理面での複雑さをさらに増大させる。
セクター固有の動向はこれらのテーマをさらに強めている。AIインフラに対する需要の高まりを背景としたMicronの堅調な第3四半期決算は、次世代の技術革新を可能にする上で、同セクターが重要な役割を果たしていることを裏付けている。一方、OuraのIPO延期は、「IPO市場の不確実性」が原因とされており、不安定な資本環境下で成長志向企業が直面しているより広範な課題を反映している。Micronの成功とOuraの慎重さの対比は、テクノロジーエコシステム内の不公平な競争状況を示しており、収益化の明確な道筋と拡張性のあるソリューションを持つ企業が、投機的なナラティブに依存する企業を上回っている。一方、TeslaのCybertruckの納入遅延と、自動運転機能に対する規制当局の承認への依存は、最も期待されているイノベーションでさえ頓挫させる可能性がある、運用上の課題を浮き彫りにしている。
マクロレベルの要因は、引き続き大きな影響を与えている。連邦準備制度理事会が積極的に利上げに踏み切ることを控えていること(10月利上げの確率が39%であることからも明らかである)は、株式市場に一時的な安堵感をもたらしたが、根底にあるインフレ圧力に対処するには至っていない。10年国債利回りが5.64%まで上昇し、2002年以来の高水準を記録したことは、実質的なリターンが依然として得られない環境下で、市場が利回りを求めていることを示している。同時に、イラン戦争が石油価格に与える影響や、米中貿易摩擦のエスカレートに象徴される地政学的緊張は、追加の変動要因となり、エネルギーコストとグローバルサプライチェーンの予測を複雑にしている。原油価格が1バレル100ドル、ガソリンが1ガロン6.50ドルまで急騰したことは、消費者の耐性を試すだけでなく、国内エネルギー生産の戦略的意義に関する議論を再燃させている。
コーポレートガバナンスと規制当局による審査も、状況を形成している。トランプ政権がAIの「自主規制」を推進していることは、テクノロジーの社会への影響に対する超党派的な懸念を背景として、説明責任の枠組みが進化していることを示唆している。この動きは、米国の貿易裁判所が新たな関税体制に対して懐疑的な見方を示しているように、貿易政策に対する法的課題の高まりと一致している。このような規制上の不確実性は、多国籍企業が異なるグローバル市場を航行する上で、複雑さの層を増している。一方、SECが提案しているプライベート市場へのアクセス拡大は、投資機会を民主化することを目的としており、資本フローと投資家の嗜好の変化に適応するためのより広範な取り組みを反映している。
株式市場の二分化は、テクノロジー大手の好調と伝統的なセクターの苦境という対照的な状況に明確に表れている。NvidiaはAIチップとクラウドインフラの優位性から恩恵を受けている一方、ホスピタリティや裁量消費といった産業は、需要の減速とインフレによるコスト圧力に直面している。S&P 500は年初来12%上昇しているにもかかわらず、9月のパフォーマンスは不振であり、少数の成長株に依存している市場において、勢いが脆弱であることを示唆している。OuraのIPO延期や、投資家がよりリスクの高いベンチャーに資本をコミットすることをためらう状況にみられるように、小型株のパフォーマンス不振は、この集中リスクをさらに悪化させている。
今後、金融政策、技術革新、地政学的リスクの相互作用が市場の軌跡を決定するだろう。連邦準備制度理事会がインフレデータに応じて最終的に利下げに転換すれば、株式市場への楽観的な見方が再び生まれる可能性があるが、これは持続的な経済成長を伴う場合に限られる。逆に、インフレの再燃やエネルギー危機の深刻化は、特に金利感受性の高い不動産やテクノロジーセクターにおいて、新たな売りを誘発する可能性がある。投資家にとっての課題は、AI主導の成長ストーリーへのエクスポージャーと、マクロ経済ショックに対する防御的なポジションを両立させることである。2026年9月に記録された記録的な利回り、企業のピボット、地政学的な混乱は、市場の力と技術革新によって従来のパラダイムが書き換えられている時代において、俊敏性の重要性を強調している。
AIに関する認識の変化、すなわち実存的リスクから実用的な応用への移行は、このダイナミックな状況において中心的な役割を果たすだろう。OpenAIやAnthropicのような企業が、イノベーションと規制という二つの要請に応えながら、ブレークスルーを拡張可能で収益性の高いソリューションに変換できるかどうかが、同セクターの長期的な軌跡を決定するだろう。一方、より広範な経済が、より高い借入コスト、資本の再配分、または政策調整を通じて、移行のコストを吸収できるかどうかが、今後数年間の成長の輪郭を形成するだろう。このような状況において、近年の市場の変動性は、短期的な不確実性の反映に留まらず、グローバルな経済発展の次の段階を定義する構造的な変化の予兆である。
監視銘柄
BIAF
バイオアフィニティ・テクノロジーズ社は、先日、国立退役軍人研究教育財団(NAVREF)年次会議(バージニア州アーリントン開催)にて、同社のCyPath Lungプラットフォームの初の共同展示を300名以上の医師、医療専門家、退役軍人省(VA)関係者に対して成功裏に実施したと発表しました。本イベントは、障害者退役軍人所有の小規模企業(SDVOSB)であるAvMEDICAL社との新たな流通契約の実施を意味する重要なものです。本成果を詳述するプレスリリース(別紙99.1として添付し、本稿に組み込む)は、バイオアフィニティ社が革新的な肺がん研究ツールへのアクセス拡大に注力していることを示しています。AvMEDICAL社との戦略的パートナーシップは、退役軍人の医療支援に対する同社のコミットメントと、研究・教育分野における進歩の推進を強調するものです。本流通契約は、バイオアフィニティ社がヘルスケアコミュニティにおけるリーチと影響力を拡大するための戦略における重要な一歩となります。
TRAK
ReposiTrakは、AIを活用したサプライチェーンプラットフォームとして、堅調な会計年度および第4四半期業績を報告しており、継続的な成長と業務効率の改善を示しています。2026年6月30日を期末とする通期においては、売上高が3%増の2,330万ドル、純利益が8%増の760万ドル(希薄化後1株あたり0.41ドル)を達成しました。この成功の鍵は、営業費用の6%削減であり、営業利益が26%増加しました。さらに、ReposiTrakは配当および自社株買いを通じて530万ドルを株主に還元し、期末には現金残高2,730万ドル、負債ゼロという財務状況で締めくくりました。同社のイノベーションへの注力は、SPAR Groupとの提携による「Touchless Merchandising」の開発に表れており、これはサプライチェーンの問題をリアルタイムで解決するためのスキャンベースのトレーディングソリューションです。シクロスポラ、サルモネラ、リステリア、大腸菌に関連するリコールを含む、継続的な食品安全上の課題に直面する中、ReposiTrakのエンドツーエンドのトレーサビリティソリューションは、迫り来る政府のトレーサビリティ義務付けにより、その有用性を高めています。第4四半期においては、純利益が16%増の210万ドル(希薄化後1株あたり0.11ドル)となり、1株当たり利益は19%増加しました。同社は引き続き健全な貸借対照表を維持しており、将来の優先株式償還のために172万ドルを確保、また普通株式買い戻しプログラムには約600万ドル残っています。
IMG
CIMG Inc.は、Unnamed Investorに対し、1株当たり額面0.00001ドルの普通株式30億株の発行を提案しました。発行価格は1株あたり0.0029ドルで、粗収入は約870万ドルと試算されています。本取引は、規制要件(特にRegulation 9.01)を遵守するためオフショア発行として構成され、投資家によるU.S. Personでない旨の表明および誓約に依存します。同社は、相互合意および完了条件の充足を前提に、2026年9月24日までに本発行および売却を完了する予定です。本発行はCIMG Inc.にとって重要な資金調達であり、将来の事業運営のための追加的なリソースを同社に提供することを目的としています。
VAL
米国司法省競争局からの通知を受け、Valaris LimitedとTransocean Ltd.は、提案された事業結合に関連するHSR法に基づく待機期間の承認を得た。2026年2月9日に最終決定された本契約に基づき、TransoceanはValarisを買収し、規制当局および株主の承認を条件として、2026年第4四半期に完了する見込みである。両社は、本取引に関する将来予測に関する記述には、潜在的な遅延、市場状況の変化、および予想される相乗効果の達成能力を含む、様々なリスクが伴うことを注意深く指摘している。これらのリスクには、規制当局の承認、顧客維持、経営陣の注意散漫、潜在的な否定的な反応、法改正、経済的な不確実性、および統合上の課題などが含まれる。具体的には、本取引は、世界のエネルギー市場、商品価格の変動、地政学的イベント、および運用上の危険に関連するリスクにさらされている。さらに、両社は、潜在的な負債、設備投資、および本結合が成立しない場合の株価下落の可能性を認識している。ValarisとTransoceanは、共同委任状を含む関連書類をSECに提出し、株主勧誘への潜在的な参加者とその利害関係を詳述している。投資家は、本提案された取引とその関連リスクを包括的に理解するために、これらの提出書類を注意深く検討することを推奨する。
DJT
本通知は、「原割引発行」されたものであり、トランプ・メディア&テクノロジー・グループ・コーポレーションから債権者に対して発行された2億米ドルの転換社債です。満期日である2026年9月30日まで、元本に対して年利7%の単利が四半期ごとに付加されます。本債券には、利息未払込(PIK)利息成分が含まれており、破産関連事象や引出要求への資金供給の不履行を含む特定の債務不履行条項の対象となります。債権者は、セカンド・トランチ引出期間中に最大1億米ドルの追加資金の引出しを要求する権利を有します。本債券は、以前の無担保転換約束手形を修正および代替するものであり、債権者は、本条件を満たす能力について表明および保証を行う必要があります。また、合併契約の解除時における転換条項が含まれており、転換価格は同社の優先株式の当初発行価格に連動します。合意書には、未払元本が3億米ドルと利息未払込額の合計を超えないことが規定されています。重要な点として、本債券には陪審裁判の放棄が含まれており、テキサス州裁判所の管轄に不可逆的に服します。さらに、同社および債権者双方から、組織、財務状況、マネーロンダリング防止法遵守に関する事項を網羅した表明および保証が含まれています。本債券はテキサス州法に準拠し、通知、修正、解除に関する規定を含み、負債の資金調達および潜在的な転換のための枠組みを提供するものです。
MITQ
ムービングイメージテクノロジーズ(MiT)は、2026年度の業績を発表し、純売上高1,730万米ドル、予想純損失が69%減少し29万7千米ドルとなったことを報告した。同社は、堅調な興行収入とレーザー投影・没入型オーディオ技術への投資増加を含む好調な業界トレンドを強調。これは、力強いコンテンツパイプラインに牽引されている。第4四半期のプロジェクト活動が予想を下回ったものの、MiTは、改修案件とベイエリアのシネマコンプレックスの大規模改修を含む増加するプロジェクトパイプラインに支えられ、2027年度についても楽観的な見通しを維持している。戦略の鍵は、国内および国際市場で着実にシェアを拡大している自社開発のDCSシネマ用スピーカーラインの拡充である。MiTの設計・設置から継続的なサポートまでを網羅した包括的なサービスは、あらゆる規模の劇場事業者に対応している。現在、DCS注文のバックログは45万8千米ドルに達しており、同社は2027年第1四半期の売上高を約450万米ドルと予測し、通期黒字化を目指している。主要な芸術団体とのプロジェクトや米国全土での継続的な機会を通じて、同社は映画鑑賞体験の向上における重要な役割を確立し、事業規模の拡大を続ける見込みである。
QTTB
Q32 Bio Inc.は、欧州皮膚科学・静脈学会(EADV)大会2026にて発表された、重症または非常に重症の円形脱毛症(AA)治療薬であるベムピキバートのPhase 2a臨床試験Part Bの結果を発表しました。JAK阻害薬の使用歴のある33例を対象とした本試験では、36週時点で臨床的に意義のある有効性データが確認され、登録を目的としたプログラムへの移行を支持する結果となりました。患者にはベムピキバートを36週間皮下投与し、その後、オープンラベル延長(OLE)期間が継続中です。主な結果として、SALTスコアの有意な改善、堅牢な効果持続性、良好な薬物動態プロファイルが挙げられます。安全性データからは、一般的に忍容性が高く、注射部位反応が最も一般的な有害事象であることが示されました。同社は、規制当局との協議を経て、2027年初頭にAA患者を対象とした登録を目的としたプログラムを開始する計画であり、ベムピキバートの他の自己免疫疾患への応用も検討しています。OLEのデータは2027年後半に予想され、将来の試験において月次または四半期ごとの投与レジメンの評価も検討される可能性があります。同社は慎重ながらも楽観的な見通しを示しており、医薬品開発に伴う固有のリスクと不確実性を認識するとともに、結果が現在の期待と異なる可能性を認めています。
CELC
セルキュイティ社は、2026年9月30日に、ホルモン受容体陽性、ヒト上皮成長因子受容体2陰性の局所進行または転移性乳がん患者を対象としたREVTORPYK™(ゲダトリシブ)を米国で販売開始したことを発表いたしました。本重大なマイルストーンは、先行する内分泌療法後の進行において変異が検出されなかったことを受けて実現いたしました。REVTORPYK™は、転移性環境下で少なくとも1ラインの内分泌治療を受けている間に疾患が進行した適格な患者様に現在提供可能でございます。本発表は、展示99.1として添付されたプレスリリースに詳細が記載されており、セルキュイティ社がこの困難な乳がんの治療選択肢を拡大するというコミットメントを示すものです。この開発は、同社のポートフォリオにおける重要な進歩であり、治療を必要とする患者様に革新的な治療法を提供するための継続的な努力を強調するものです。
LESL
2026年9月25日、レスリーズ社は、その子会社と共に、米国テキサス南部破産裁判所に対し、再編計画を実行するため、自主的に第11章破産申請を行いました。この動きは、主要な債権者との再編支援契約(RSA)によって支持され、未払いの前破産期融資債権の約81.1%を確保しています。計画には、破産裁判所の承認と、一時的および最終的なDIP命令の発令、計画および開示書面の提出、および指定された期間内での計画承認を含む特定の節目を条件として、2億2500万ドルのABL DIPファイナンスと9000万ドルの期間ローンDIPファイナンスを確保することが含まれます。同社は、第11章事件の共同管理を申請しました。RSAは、同社と同意する期ローン貸付人の両方の義務、再編取引の支援、実施を妨げる行為への反対、および文書の交渉を概説しています。主要な節目には、DIP命令の発令、計画の提出、承認、および110日以内の有効日付があります。再編には、特定の貸付人からのバックストップコミットメントも含まれており、期ローンDIPファイナンスおよびエクイティファイナンスのための資金提供、およびDIPファイナンスの一部をジェフリースカピタルサービス社が前払いすることが含まれます。同社は、約76店舗の閉鎖を予想しており、取引停止後、OTC市場で普通株式の取引を開始する予定です。ただし、同社は、破産手続きに関する将来の見通しに関する記述には、遅延、裁判所の判決の変更、および第11章事件の全体的な結果を含む、さまざまなリスクと不確実性が伴う可能性があると注意しています。
IAN Financial Visionは、独自のナレッジグラフ、定量バリュエーションモデル、大規模言語モデル(LLM)を組み合わせ、時点(Point-in-Time)の投資リサーチを生成するAIネイティブの金融リサーチプラットフォームです。すべてのレポートは構造化されたリサーチワークフローを通じて作成され、公開前に人間の査読を受けています。