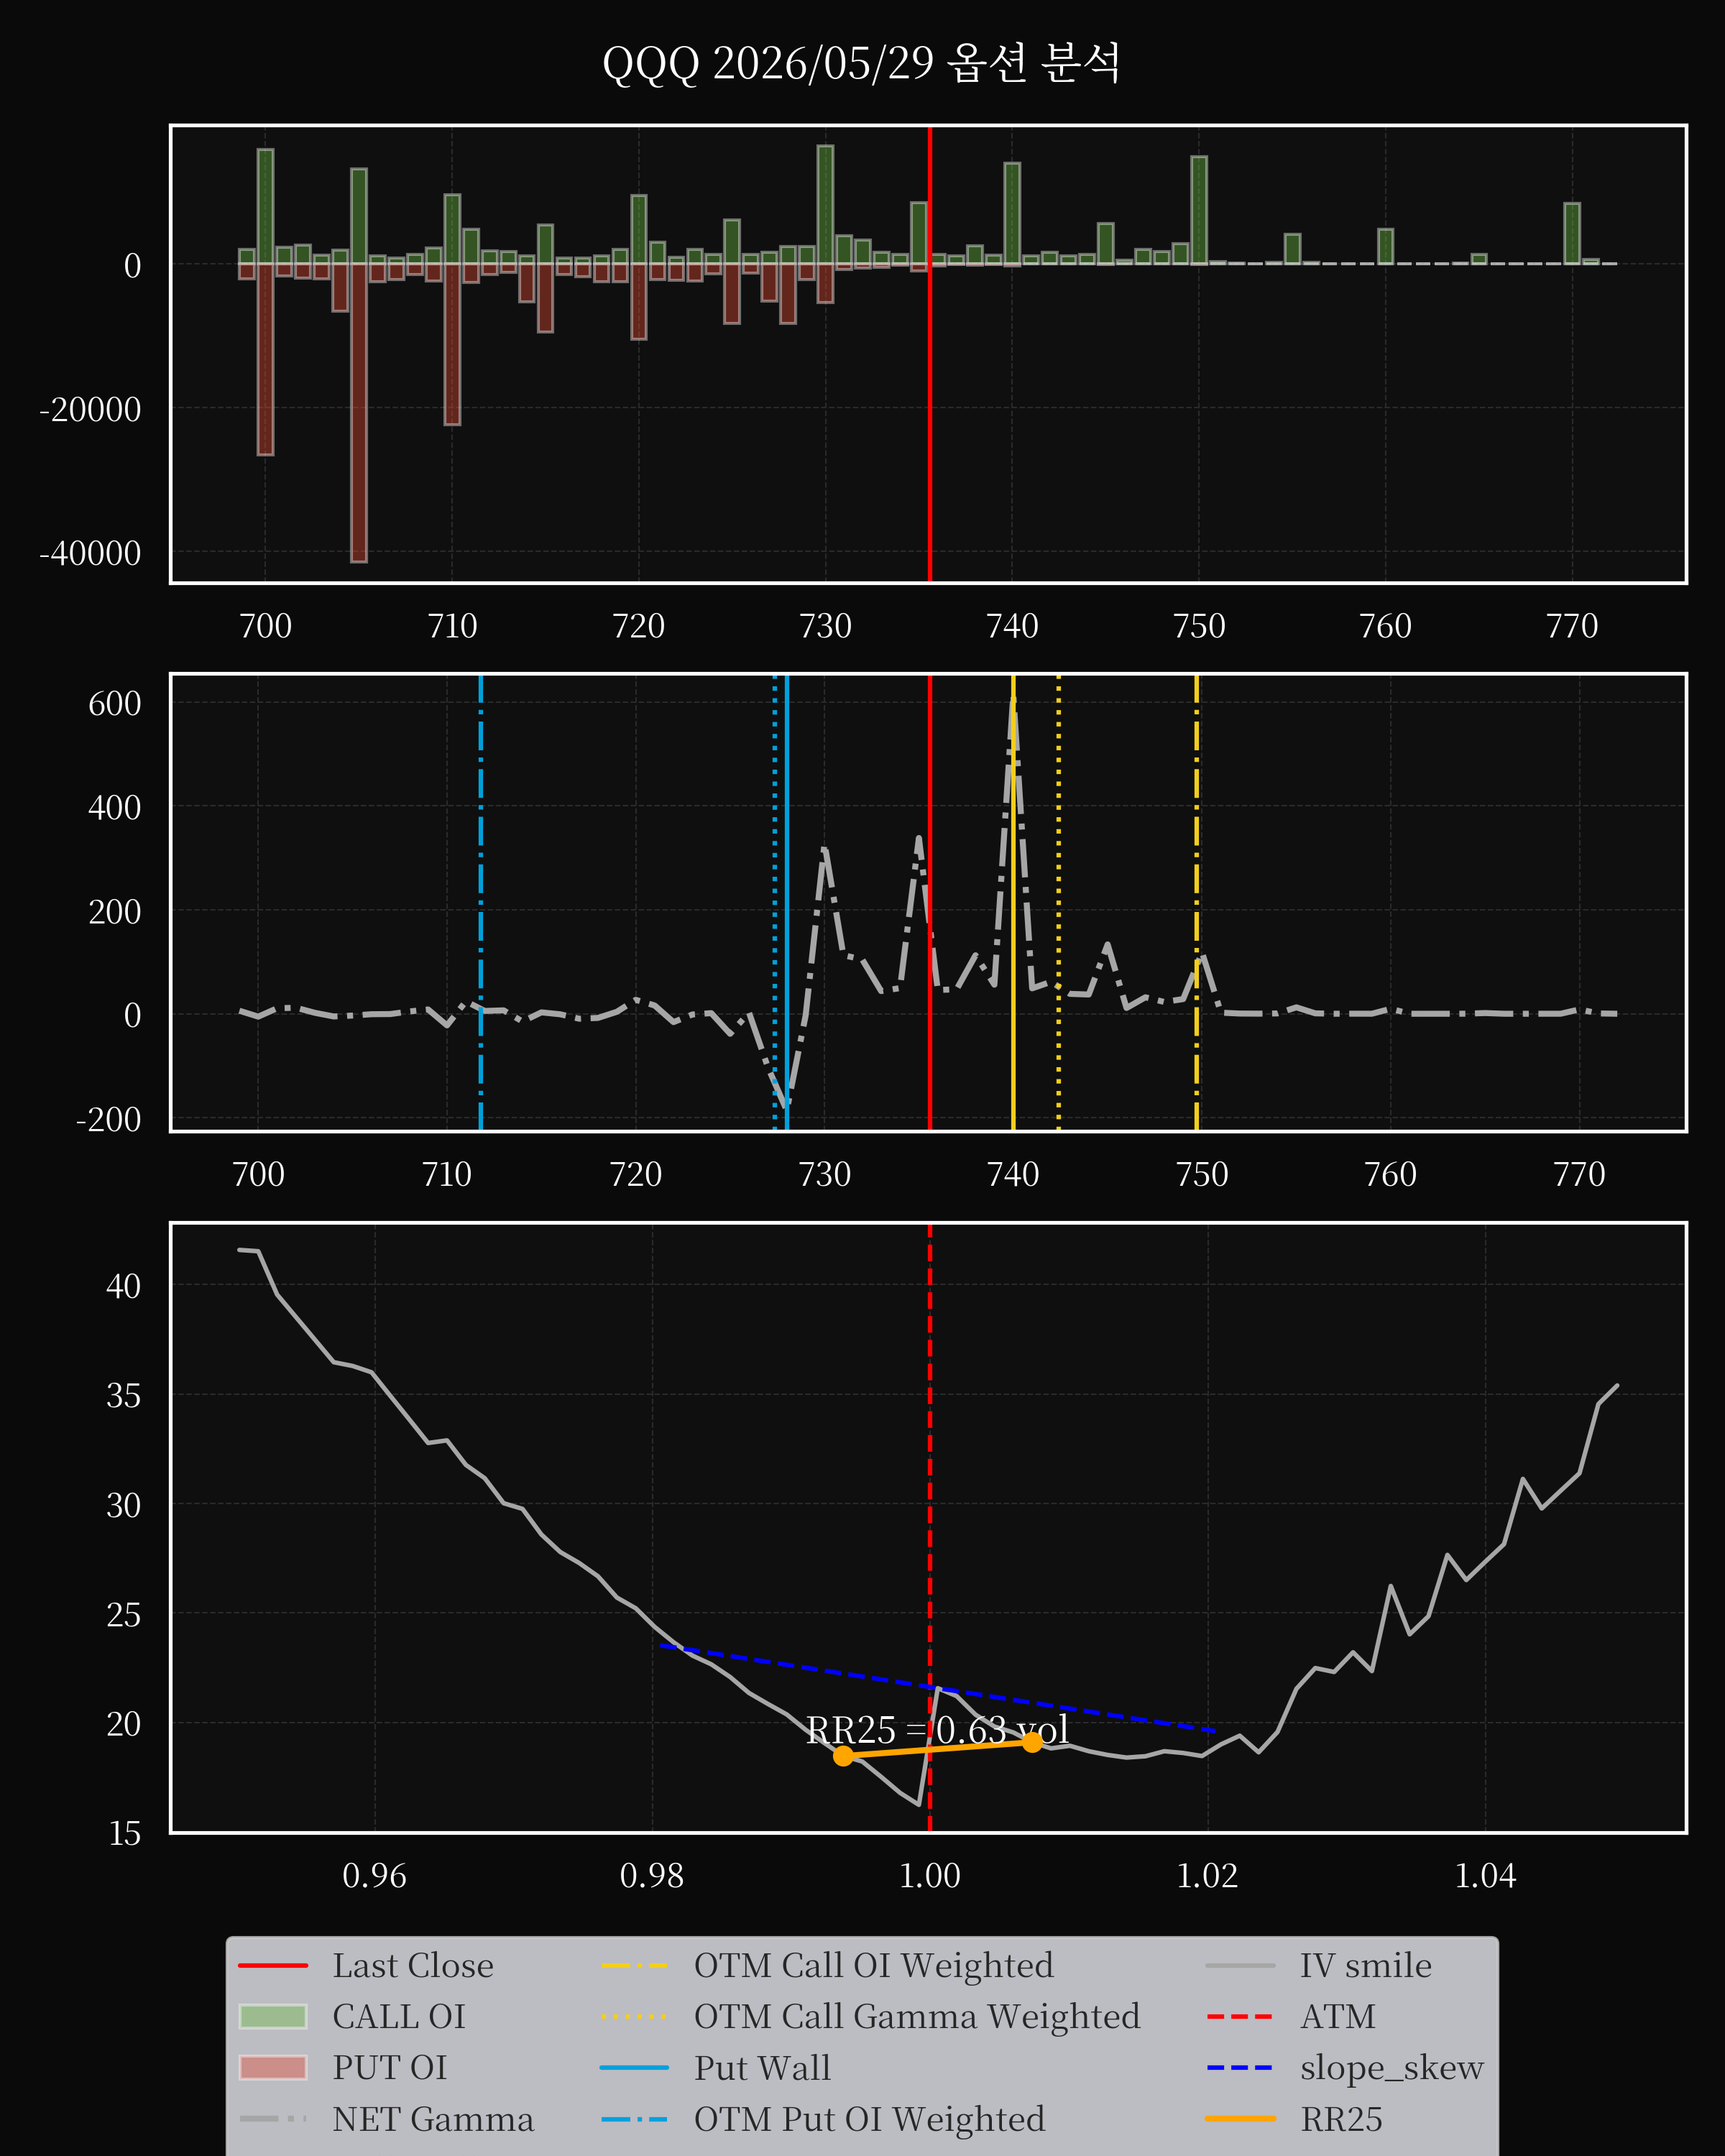
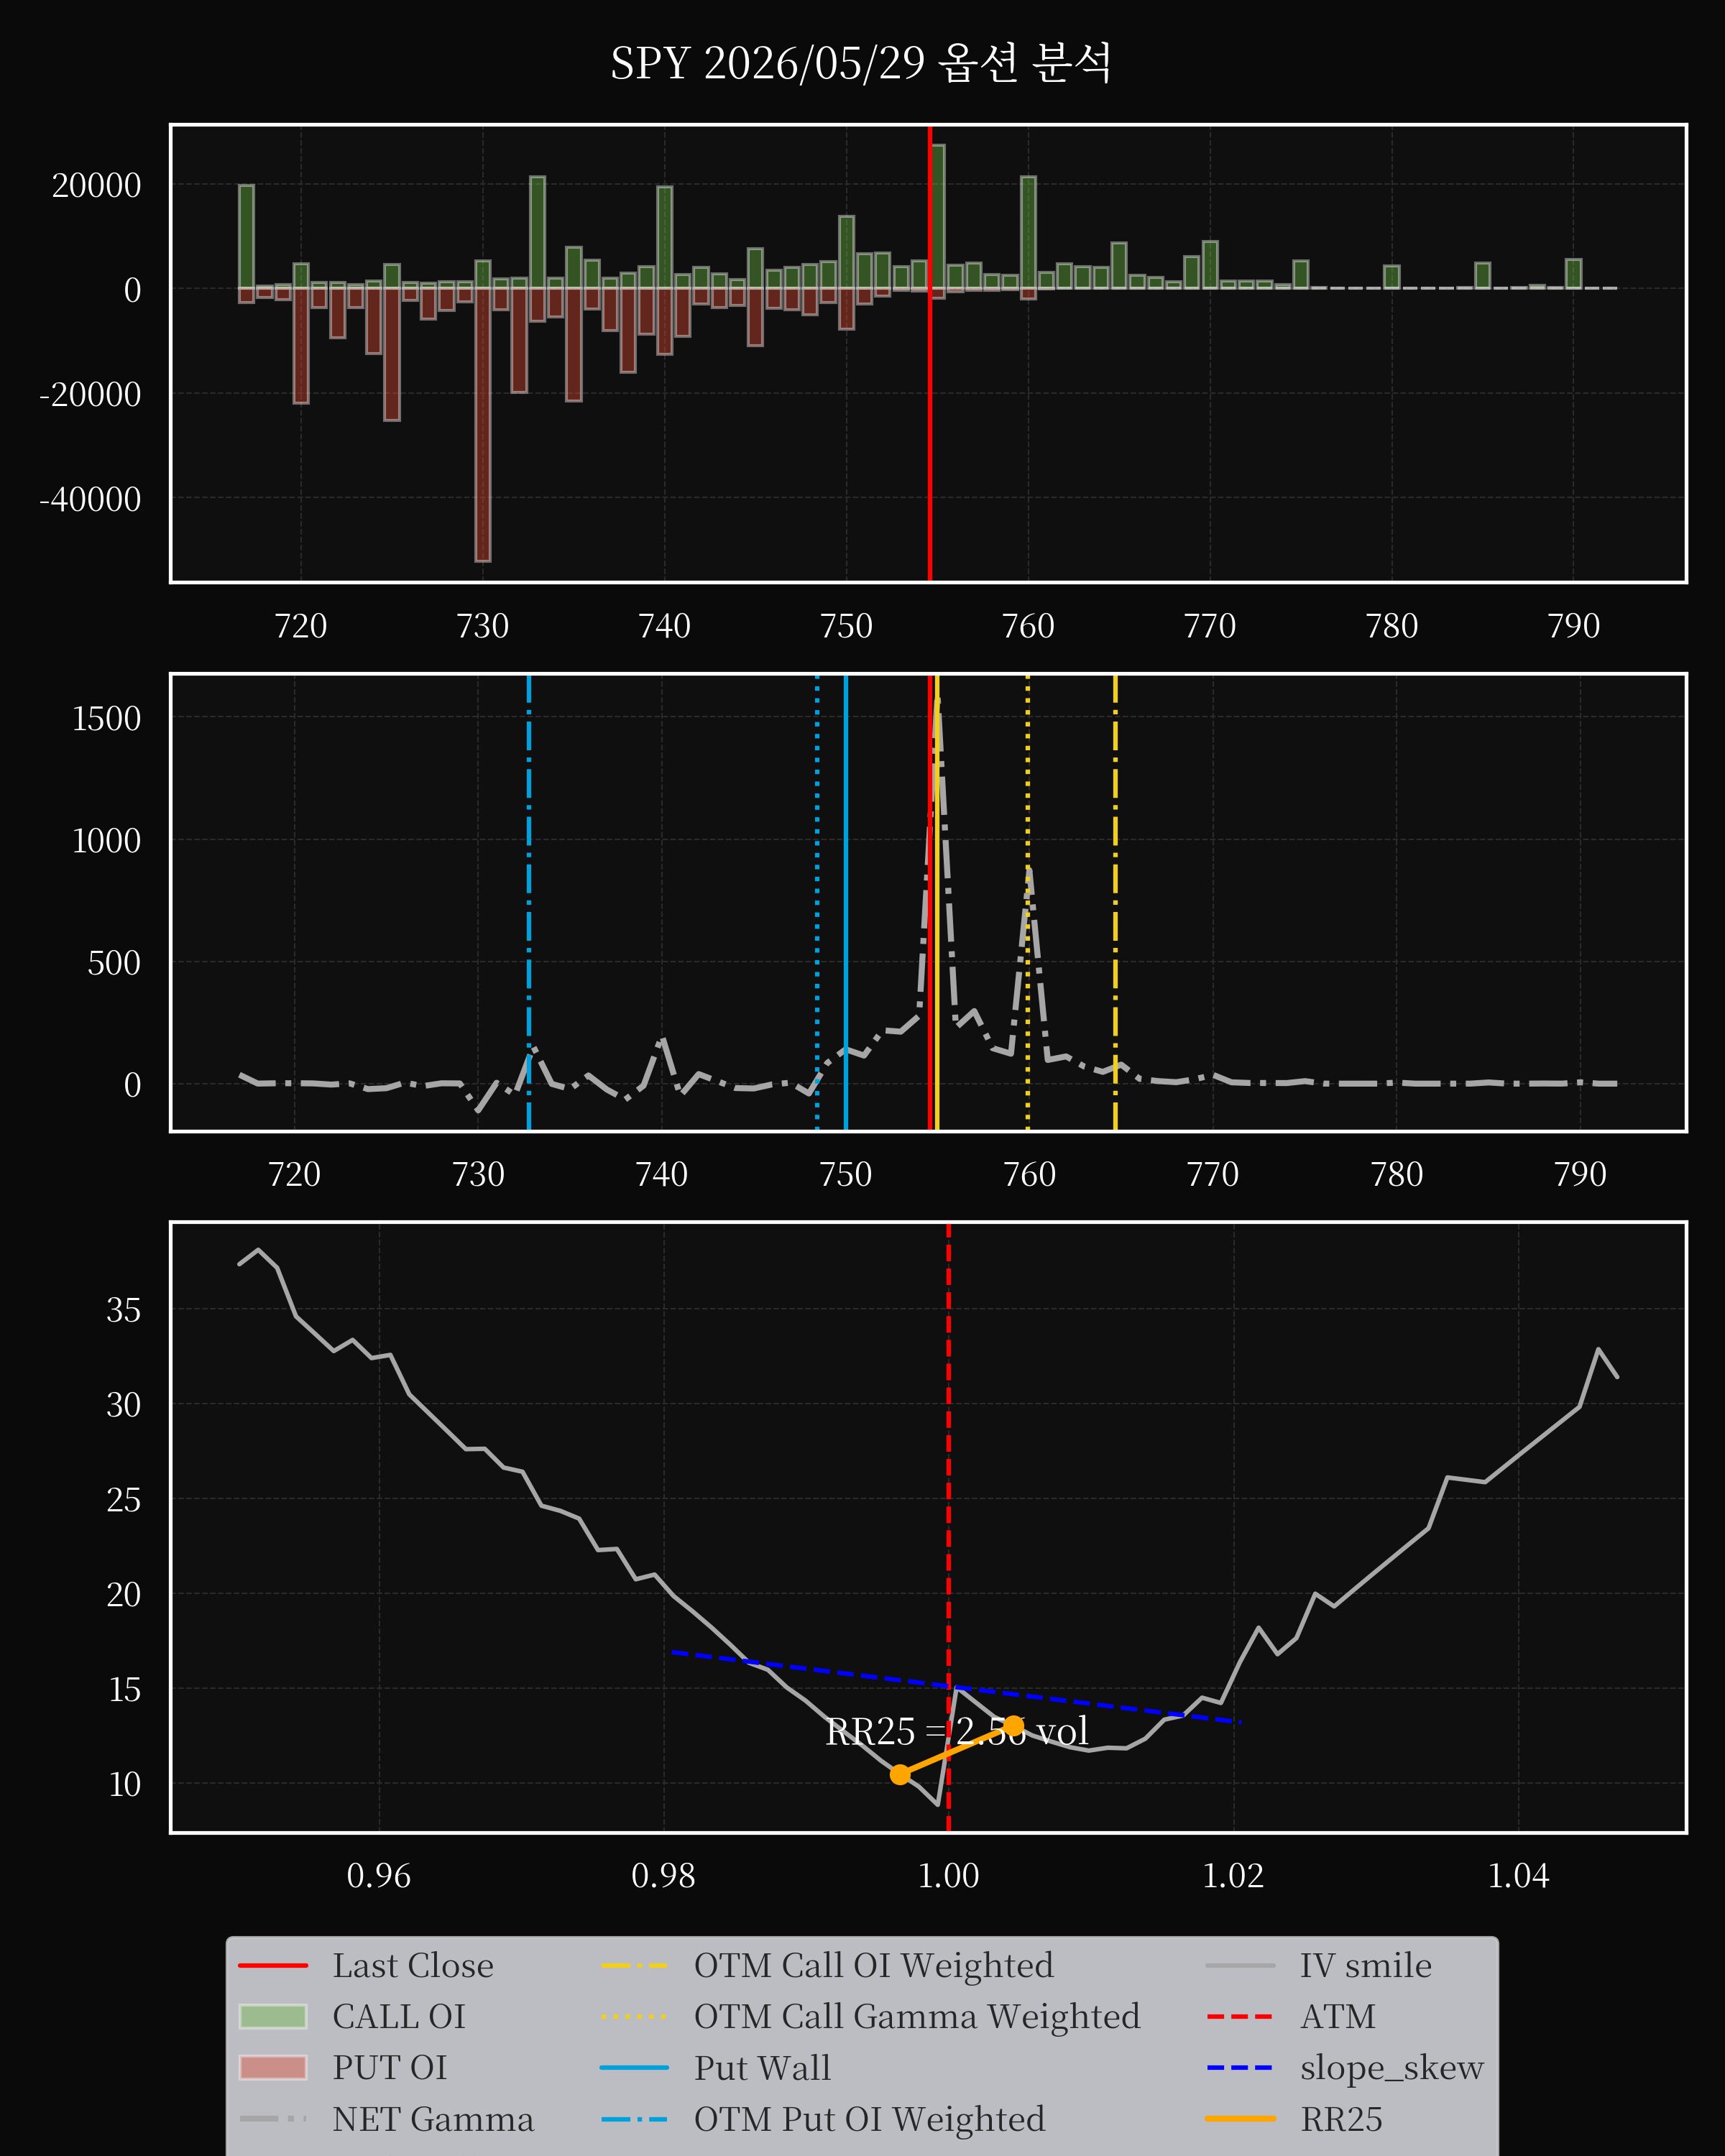
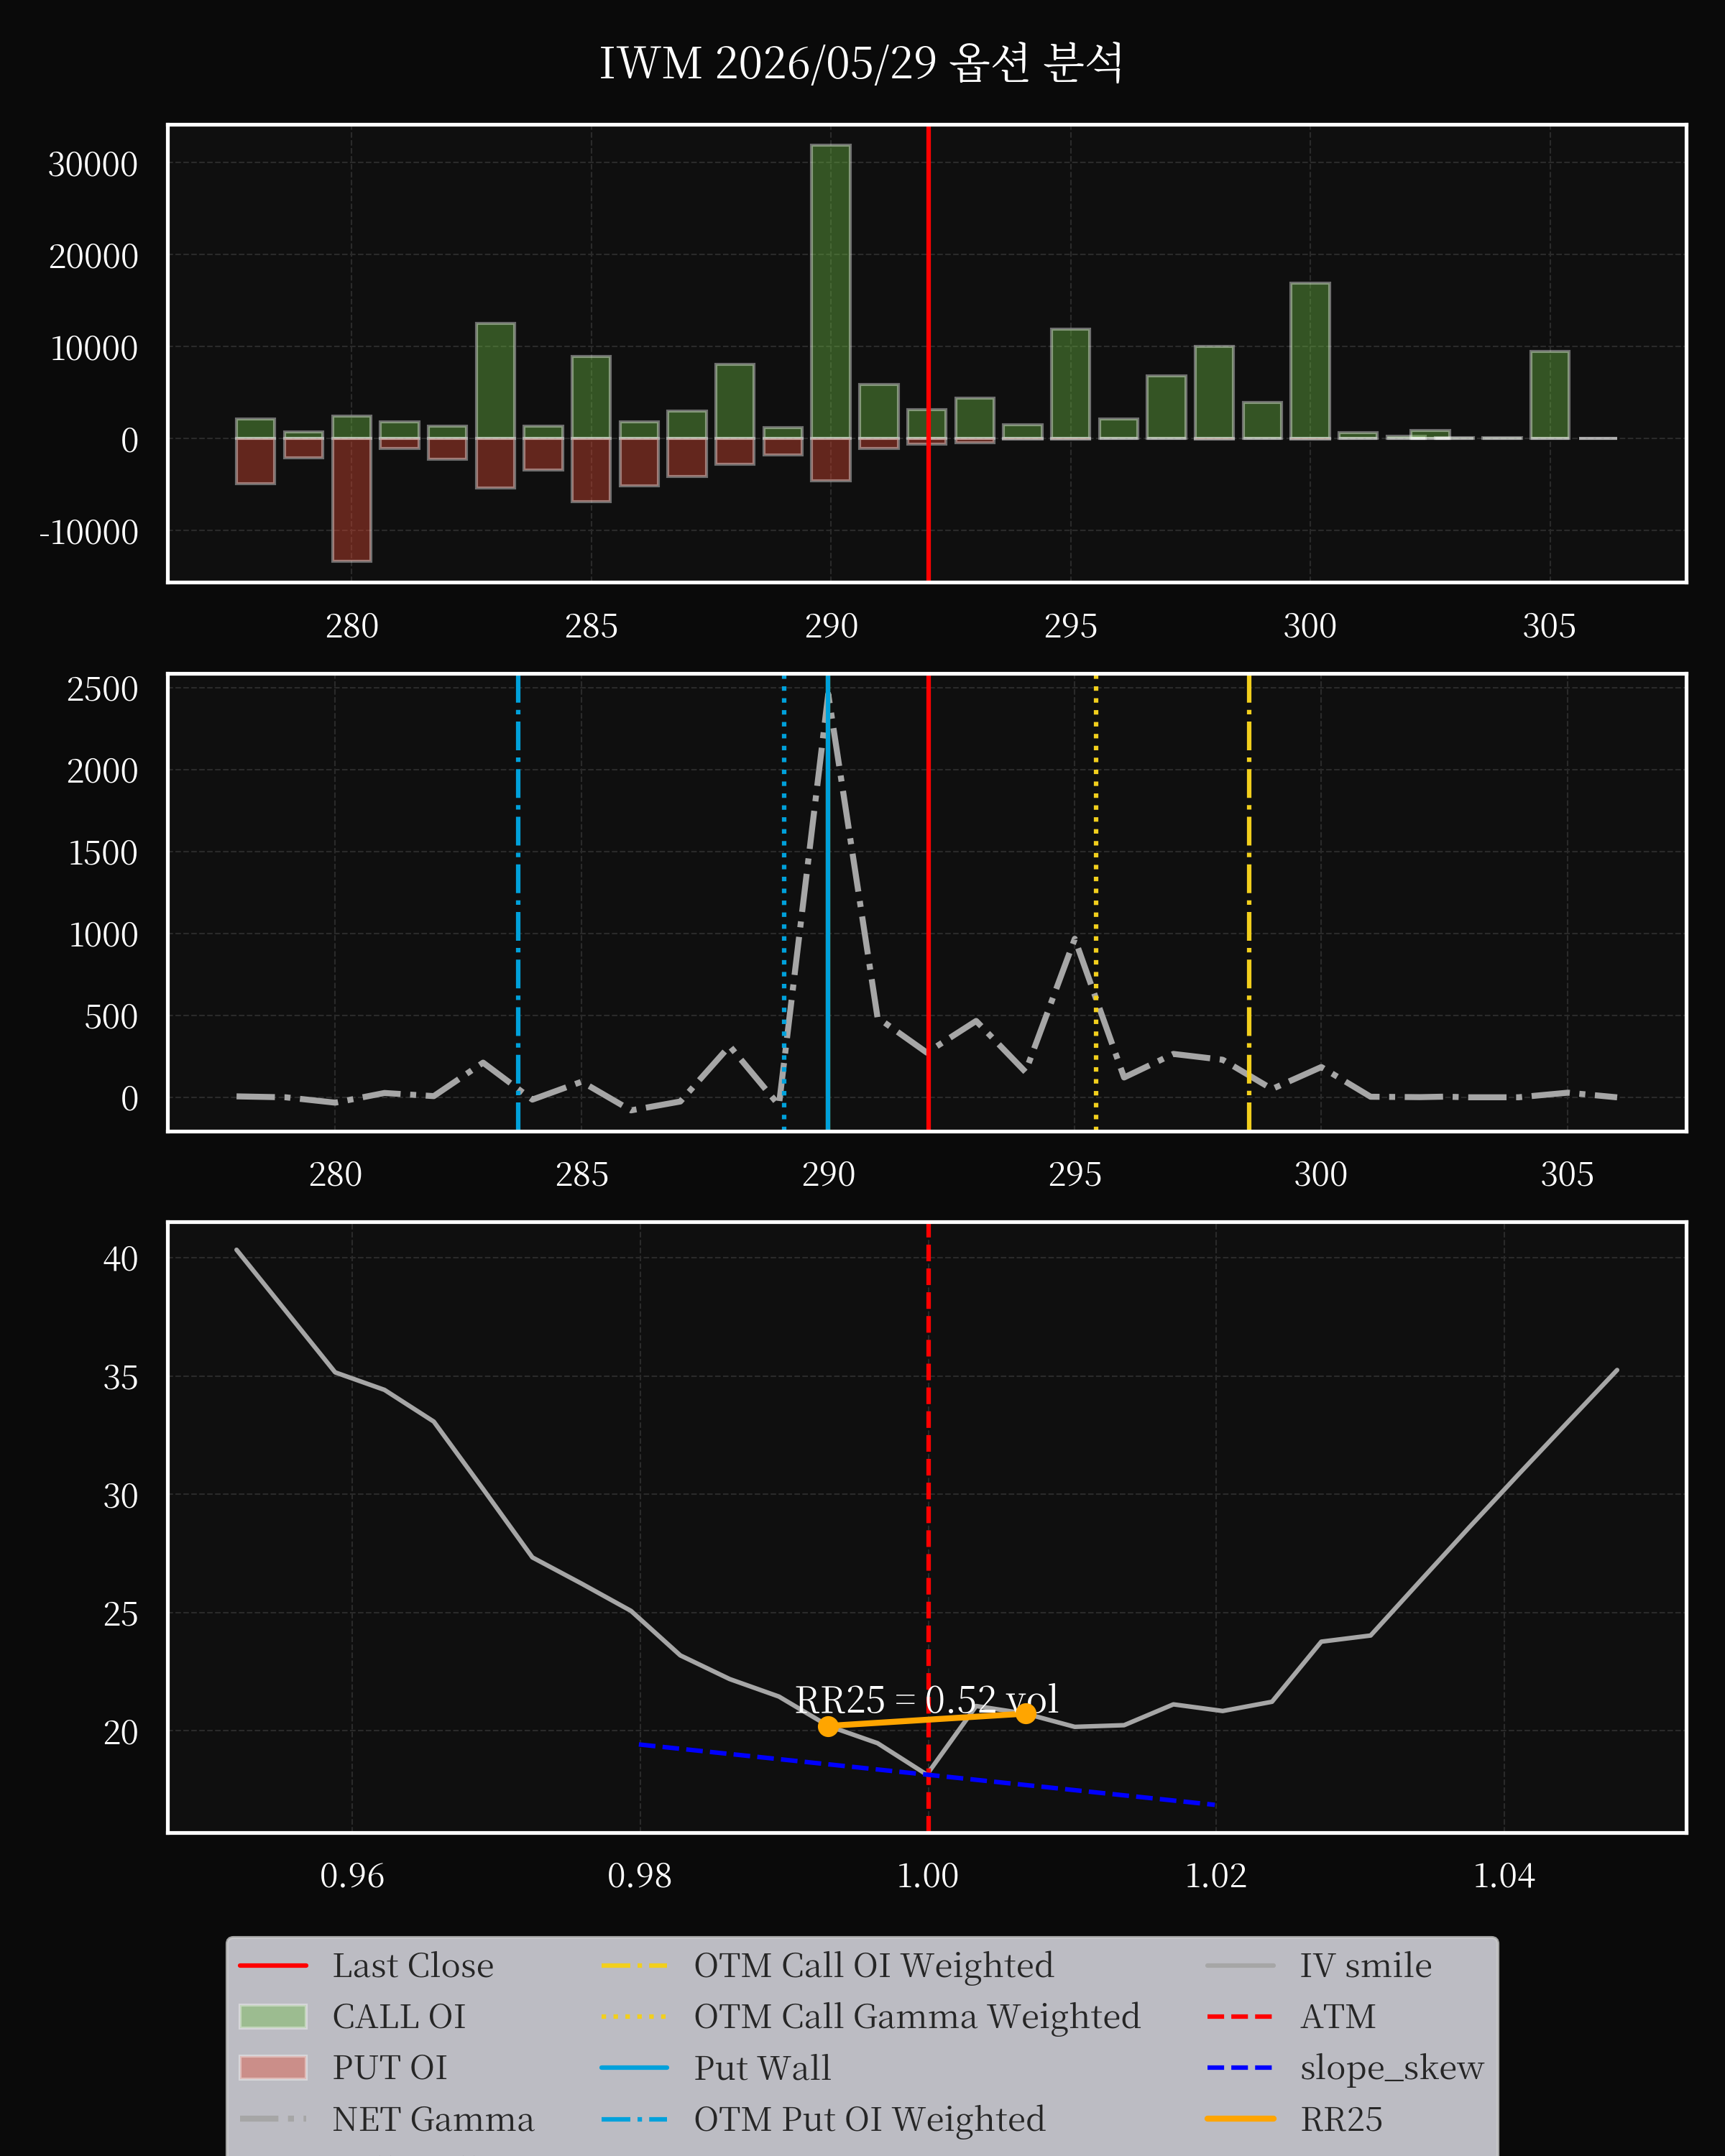
종합
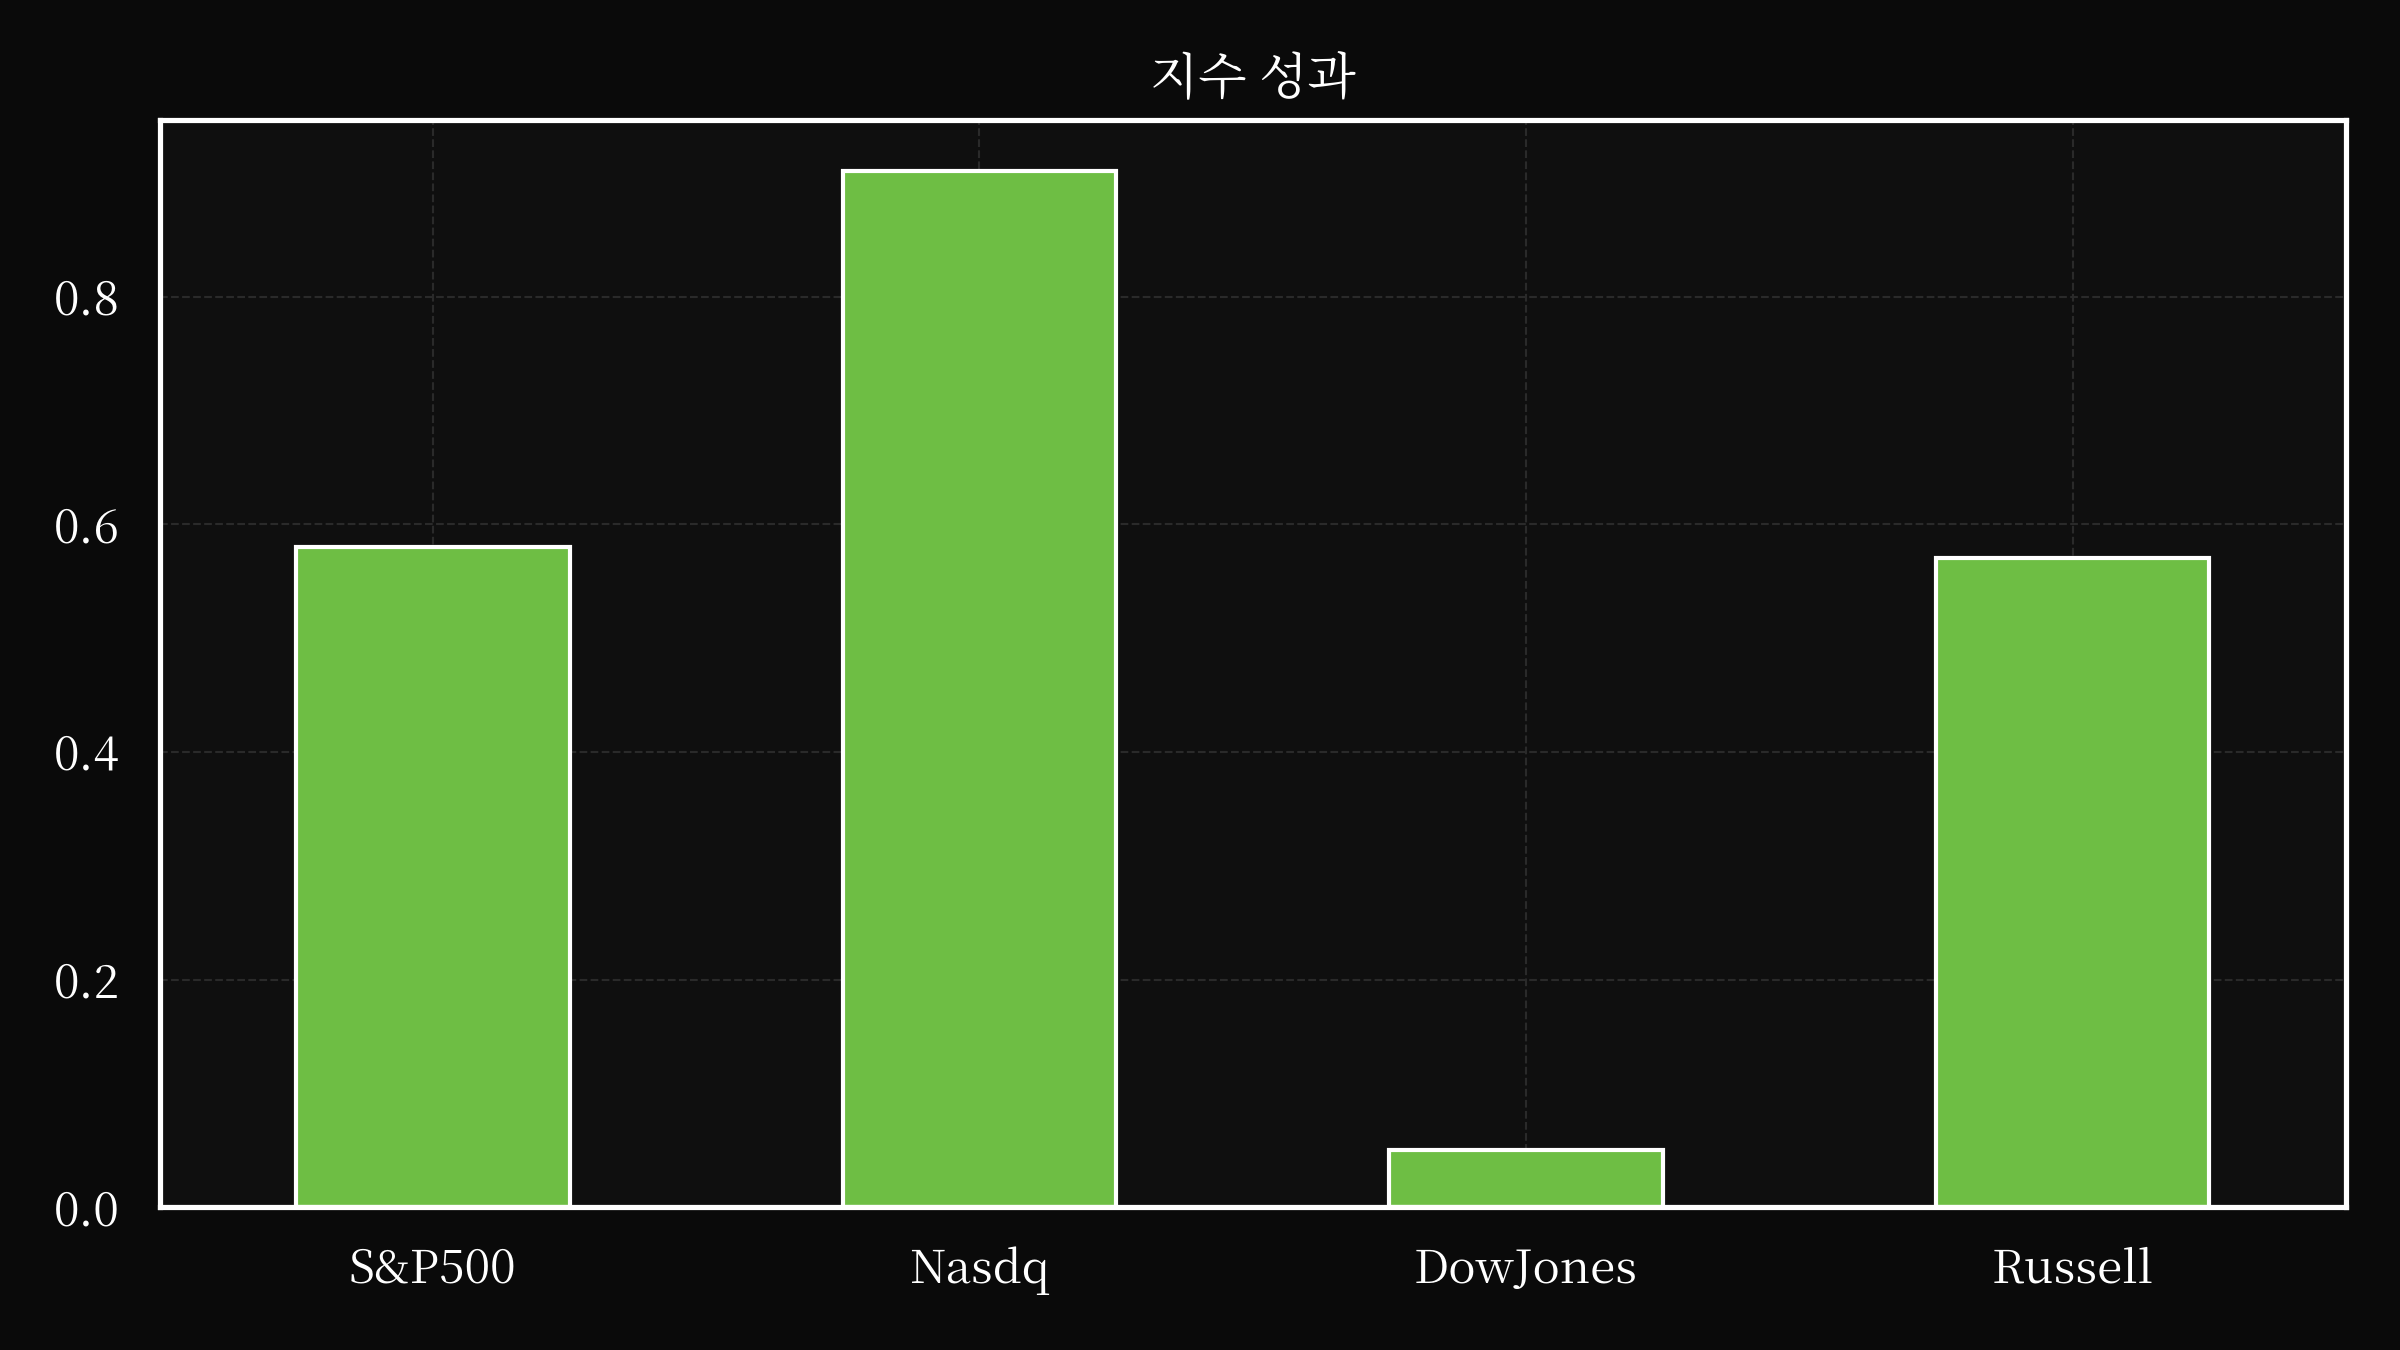
시장 상황은 지정학적 발전, 거시경제 지표, 그리고 개별 산업별 동향이 복합적으로 작용한 가운데 미묘한 변화를 보였습니다. 이러한 요인들의 상호작용은 현재 시장 상황의 복잡성을 부각하며, 그 함의에 대한 세밀한 분석을 요구합니다.
미국 주식 시장은 혼조적인 경제 지표 속에서도 탄력적인 모습을 보이며, 낙관론과 신중론 사이의 균형을 나타냅니다. 연율 1.6%의 1분기 GDP 성장률이 예상보다 낮았음에도 불구하고 S&P 500 지수가 0.6% 상승한 것은 시장이 장기적인 성장 우려보다 단기적인 안정성에 더 주목하고 있음을 시사합니다. 이러한 경제 지표와 주식 시장 실적 간의 괴리는 투자자들이 기업 실적의 견조성, 산업 간 순환 투자, 그리고 정책 조정 가능성을 우선적으로 고려하고 있음을 나타냅니다. 소비자 지출이 연율 1.4% 증가했지만, 초기 예상보다는 낮았음에도 불구하고 전반적인 경제적 역풍에 비해 여전히 견조한 수준을 유지하며, 재량적 부문에서 내재적 강점을 보여주고 있습니다. 그러나 30년 만기 고정 모기지 금리가 6.53%까지 상승하면서, 높아진 차입 비용이 주택 수요와 소비 심리를 위축시켜 성장을 제약하는 악순환을 야기할 수 있다는 중요한 변수가 부각되고 있습니다.
특히 이란 휴전 협상과 같은 지정학적 지형은 상품 시장과 위험 선호도 전반에 영향을 미치는 불확실성을 야기합니다. 휴전 연장 가능성이 호르무즈 해협에서의 즉각적인 갈등 위험을 완화하는 데 기여하지만, 양측의 공식적인 확인이 없는 상황은 변동성의 여지를 남깁니다. 에너지 시장에서 유가 안정세는 미국-이란 관계 악화 이후 급등했던 최고점보다는 하락했지만 여전히 높은 수준을 유지하고 있으며, 이는 갈등 프리미엄 감소에 따른 시장 재조정을 반영합니다. 이러한 역학 관계는 에너지 관련 산업의 주식에 긍정적인 영향을 미치는 동시에, 전통적으로 소비 지출에 부담을 줬던 인플레이션 압력을 완화하는 효과를 가져옵니다. 지정학적 리스크와 통화 정책 간의 상호작용은 여전히 중요하며, 중앙은행은 성장 유지를 위한 정책 목표와 인플레이션 기대치 안정을 위한 정책 목표 사이에서 균형을 유지해야 합니다.
산업별 실적은 면밀한 검토가 필요한 상이한 추세를 보입니다. 특히 인공지능 기반 기업을 중심으로 기술 부문은 전반적인 시장의 신중한 태도에도 불구하고 자본 유입을 지속하고 있습니다. 앤스로픽의 650억 달러 규모의 자금 조달 후 9,650억 달러의 기업 가치는 생성형 인공지능 및 사이버 보안 분야의 혁신에 대한 높은 프리미엄을 반영합니다. 그러나 해당 기업의 주가 향방은 실행 위험, 규제 감시, 그리고 첨단 모델 수익화 능력에 달려 있습니다. 반면 센티널원, 시놉시스는 양호한 실적에도 불구하고 주가가 하락하면서 시장이 실행상의 과제와 경쟁적 역학 관계에 민감하게 반응하고 있음을 보여줍니다. 이러한 결과의 대조는 선두 주자 이점과 확장성이 장기적인 생존 가능성을 결정하는 혼잡한 기술 환경에서 차별화의 중요성을 강조합니다.
자동차 산업의 어려움은 소비자 행동의 구조적 변화와 공급망 제약에서 비롯됩니다. 본 세기 초부터 100만 명의 잠재 구매자가 인플레이션, 유가 상승, 그리고 높아진 차량 가격으로 인해 시장에서 이탈하면서, 수요의 근본적인 재조정이 이루어지고 있음을 보여줍니다. 이러한 추세는 제조업체에 비용 구조 최적화와 전기차(EV) 및 공유 모빌리티 모델과 같은 대체 이동 솔루션 모색을 압박하고 있습니다. 해당 산업의 실적은 거시경제 지표와도 연관되어 있으며, 금리 인상이 자금 조달 비용을 증가시켜 가격에 민감한 구매자를 더욱 위축시키는 요인으로 작용합니다. 투자자들은 정부의 EV 보조금, 배터리 기술 발전과 같이 경쟁 구도를 바꿀 수 있는 잠재적 촉매 요인과 함께 이러한 과제를 신중하게 평가해야 합니다.
미국 실업률 및 인플레이션 데이터와 같은 거시 수준 지표는 혼조적인 신호를 보입니다. 고용 지표는 기술 및 금융 부문의 구조 조정 해고에도 불구하고 노동 시장의 적응력을 보여주면서 탄력적인 모습을 유지하고 있습니다. 그러나 실업 수당 청구 건수의 증가는 경기 순환적 취약성을 시사합니다. 인플레이션은 완화되는 추세이지만 여전히 연방준비제도(Fed)의 2% 목표치를 상회하고 있어 금리 인하 경로를 복잡하게 만듭니다. 핵심 인플레이션 지표와 총체적인 수치 간의 차이는 통화 정책에 대한 미묘한 접근 방식을 필요로 하며, 이는 채권 금리, 주식 가치 평가, 그리고 통화 변동에 영향을 미칩니다. 연준의 향후 연설과 정책 결정은 위험 선호도와 산업 간 순환 투자 전략에 영향을 미칠 가능성이 높은 주요 촉매제가 될 것입니다.
특히 은행을 중심으로 한 금융 부문의 실적은 기회와 위험을 동시에 반영합니다. 은행들은 암호화폐 기업이 규제 및 대중의 정서에 부합하기 위해 사용하는 전략을 모방하여 정치적 지출과 전략적 이니셔티브에 자본을 점점 더 배분하고 있습니다. 이러한 추세는 입법 우선순수와 부합함으로써 운영의 유연성을 높일 수 있는 단편화된 정책 환경에서 금융 부문의 진화하는 역할을 강조합니다. 그러나 이자율 변동과 신용 위험에 대한 민감도는 여전히 중요한 고려 사항이며, 특히 연준의 통화 정책 기조가 구체화됨에 따라 더욱 그렇습니다.
요약하자면, 현재 시장 상황은 지정학적, 거시경제적, 그리고 산업별 요인들이 복합적으로 작용한 결과입니다. 투자자들은 미래 지향적인 지표, 경쟁적 지위, 그리고 정책 개발에 초점을 맞춰 이러한 역학 관계를 헤쳐나가야 합니다. 성장 전망, 인플레이션 압력, 그리고 기술적 혼란 간의 상호작용은 단기적으로 시장의 흐름을 결정할 가능성이 높으며, 이는 포트폴리오 구성 및 위험 관리에 있어 규율 있는 접근 방식을 요구합니다. 향후 몇 주 동안 시장이 이러한 상충되는 요인들을 조화시킬 수 있는 능력이 시험대에 오를 것이며, 이는 주식 가치 평가 및 전반적인 경제 안정성에 영향을 미칠 것입니다.
관심종목
AZZ
AZZ는 북미 철강 및 알루미늄 시장에서 강력한 기반과 상당한 성장 잠재력을 보유한 차별화된 고부가가치 금속 코팅 솔루션 제공업체입니다. 동사의 독자적인 기술력과 인프라 투자 및 플라스틱-대-알루미늄 전환과 같은 거시적 성장 동력의 결합은 시장을 상회하는 매출 및 이익 성장, 그리고 상당한 자유현금흐름 창출을 가능하게 합니다. AZZ의 전략적 중점은 규율 있는 자본 배분, 높은 투자수익률(ROI) 프로젝트 및 전략적 인수합병 지원, 그리고 자사주 매입 및 배당을 통한 주주환원 노력으로 구성됩니다. 동사의 코일 코팅 및 용융 아연 도금 솔루션은 친환경적인 옵션을 제공하며, 운영 개선을 통해 주당순이익(EPS) 성장에 전념하고 있습니다. AZZ는 코일 코팅 및 용융 아연 도금 분야에서 시장을 선도하는 입지를 확보하고 있으며, 46개의 코일 코팅 시설 및 42개의 아연 도금 시설에서 3,767명의 직원을 고용하고 있습니다. 주요 전략적 이니셔티브에는 미주리주 워싱턴의 신규 코일 코팅 시설 투자, 디지털 아연 도금 시스템(DGS) 및 CoilZone과 같은 디지털 기술 활용, 그리고 추가적인 인수합병 추진이 포함됩니다. 동사는 1.0x에서 2.0x의 목표 순레버리지 비율을 유지하며, 강력한 자유현금흐름 창출 및 성공적인 M&A 통합 이력을 지향합니다. AZZ의 미래 성장은 농업, 식품 가공, 석유 및 가스와 같은 다양한 최종 시장 노출과 지속가능성 및 혁신에 대한 노력에 의해 뒷받침됩니다.
UVE
유니버설 인슈런스 홀딩스(Universal Insurance Holdings, Inc.)는 2026년 6월 1일 발효되는 2026-2027년 재보험 프로그램을 성공적으로 체결하여 자회사인 유니버설 프라퍼티 & 캐주얼티 인슈런스 컴퍼니(UPCIC) 및 아메리칸 플래티넘 프라퍼티 앤 캐주얼티 인슈런스 컴퍼니(APPCIC)에 대한 상당한 보장 범위를 확보했습니다. 총 26억 2,300만 달러 규모의 본 프로그램은 보험 법인이 초기 보유하는 4,500만 달러를 초과하는 재해 손실에 대한 핵심적인 보호 기능을 제공합니다. 특히, 본 계약은 다층 구조의 과손실 타워(excess of loss towers)를 포함하여 유연성과 최대 12억 900만 달러의 2차 발생(second event)에 대한 보호 기능을 제공합니다. 중요하게도, 회사는 보장된 사고 발생 후 발생할 수 있는 보험료 비용을 충당하기 위한 재발생 보험료 보호 장치를 확보했으며, 6,600만 달러 규모의 사설 보험(captive insurance) 계약과 8,600만 달러 규모의 민간 시장 과손실 보장 계약을 체결했습니다. 또한, UPCIC와 APPCIC는 각각 약 13억 9,000만 달러 및 2,500만 달러의 보장 범위를 제공하는 플로리다 허리케인 재해 기금(FHCF) 환불 계약 90%를 유지하여 잠재적 손해사정 청구 관능력을 강화했습니다. 미래 위험 완화를 위해, 해당 기업은 2027-2028년까지 보장 범위를 확장하는 3억 5,200만 달러 규모의 재해 수용 능력(catastrophe capacity)을 확보하여 재무 안정성을 보호하기 위한 선제적인 전략을 입증했습니다. 본 내용은 보도자료를 통해 발표되었으며, Exhibit 99.1로 첨부되었습니다.
S
센티넬원(SentinelOne, Inc.)은 2026년 4월 30일 마감된 2027 회계연도 1분기 실적을 발표했으며, 이에 동반하여 웹캐스트 설명회 및 실적 발표 자료(전시 99.1 및 99.2)를 공개했습니다. 동사의 실적에는 운영 효율성을 최적화하고 AI, 데이터, 클라우드, 엔드포인트 보안 등 핵심 성장 영역에 대한 투자를 우선시하기 위해 수립된 “The Plan”이라는 구조조정 계획이 포함되어 있습니다. 해당 계획은 전 직원 수의 약 8% 감축을 수반하며, 해고 급여 및 주식 보상으로 구성된 약 2,500만 달러의 일회성 비용이 발생할 것으로 예상됩니다. 주식 보상 관련 예상 비용은 1,200만 달러에서 1,400만 달러, 해고 급여는 1,000만 달러에서 1,200만 달러로 추정됩니다. 이러한 비용의 대부분은 2027 회계연도 2분기에 인식될 것으로 예상되지만, 일부 국가의 현지 법규 요건으로 인해 완료 시점이 지연될 수 있습니다. 동 추정치는 다양한 가정 및 예상치 못한 사건에 따라 변동될 수 있으며, 센티넬원은 이러한 구조조정 비용을 비GAAP 재무 지표에서 제외할 계획입니다. 투자자 및 관련 당사자는 상세 내용 및 업데이트를 위해 회사 투자자 관계 페이지에서 전체 보도 자료 및 실적 발표 자료를 확인하시기 바랍니다.
ADSK
오토데스크는 2027 회계연도 1분기 실적을 발표하며, 전년 동기 대비 18% 증가한 19억 3천만 달러의 매출을 기록했습니다. 환율 변동 요인을 제외한 상수로 환산 시 16%의 증가율을 보였습니다. CEO 앤드류 아나그노스트는 회사의 전략이 AI 통합, 특히 3D 기술과 파라메트릭 모델을 활용하여 AI 결과물을 실제 제약 조건에 맞게 검증하는 데 중점을 두고 있다고 밝혔습니다. 오토데스크는 운영 역량 강화를 목표로 유지보수 솔루션 기업인 MaintainX 인수를 통해 통합 플랫폼 구축 또한 추진 중입니다. CFO 자네쉬 무르자니는 회사의 영업 조직 재편이 성공적으로 이루어졌음을 강조하며, 재편을 바탕으로 2027 회계연도 전망치를 상향 조정했습니다. MaintainX 인수는 오토데스크의 장기적인 성장과 주주 가치 증대에 기여할 것으로 예상됩니다. 오토데스크의 제품 포트폴리오는 핵심 디자인 및 제작 플랫폼을 반영하여 AECO, MFG, M&E에 집중되어 있습니다. 회사의 재무 성과는 견조한 실행력과 혁신에 대한 의지를 보여주며, 특히 핵심 기술 내 AI 적용에 주목할 만합니다. 오토데스크는 시장 역학 변화를 지속적으로 모니터링하고 적응하며, 고객 및 이해 관계자에게 가치를 제공하는 데 주력하고 있습니다.
SUI
I. 핵심 합의 및 구조
* 본 문서는 복잡한 법률 문서입니다. 더 큰 합의 (아마도 사업 매각 관련 거래 합의)의 부록입니다.
* 다수 당사자: 본 합의에는 매수자, 매도자 (Sun Communities, Inc. 및 관련 법인), 그리고 잠재적인 다른 대상 회사들이 포함됩니다.
* 핵심 거래: 본 부록의 핵심은 주식 이전 및 직원 복지 및 세금과 관련된 부채 이관에 있습니다.
II. 일정 12 – 세금 보증 및 누수 조항
본 조항은 가장 상세하고 중요한 섹션입니다. 이는 매수자를 대상 회사의 운영으로 인해 발생하는 예상치 못한 세금 책임으로부터 보호하기 위해 설계되었습니다.
* 세금 보증 (2항): 매도자는 대상 회사가 모든 관련 세법 및 규정을 준수할 것을 보증합니다. 이는 상당한 영향을 미치는 광범위한 보증입니다.
* 누수 조항 (4항): 이는 본 부록의 핵심입니다. “누수 청구”를 구성하는 바 – 즉, 대상 회사가 이전에는 고려되지 않았던 세금 책임을 부담하는 상황을 정의합니다.
* 누수의 정의: 누수는 다음과 포함하여 이전에는 고려되지 않았던 모든 금액으로 광범위하게 정의됩니다:
* 원천징수세 (PAYE)
* 세금 감면 (자본 공제와 같은)
* 거래로 인해 발생하는 기타 모든 세금 책임.
* 청구 발생 조건: 대상 회사가 이전에는 고려되지 않았던 세금 책임을 부담하는 경우 누수 청구가 발생합니다.
* 매도자의 책임: 매도자는 세금 보증 위반으로 입증되는 경우 *전체* 누수 청구 (최대 £1,000,000)에 대해 책임을 집니다.
* 매수자의 구제 수단: 매수자는 누수 청구에 대해 매도자에게 청구할 수 있습니다.
* 특정 누수 범주: 본 부록은 매도자의 책임을 명확히 하기 위해 누수를 특정 범주로 분류합니다:
* 원천징수세: 직원 보수에 대한 세금.
* 자본 공제: 자본 지출에 대한 세금 공제.
* 법인세 공제: 법인세에 대한 세금 공제.
PBF
PBF Energy Corp.는 최근 7.250% 선순위 채권 발행을 완료하였으며, 이는 PBF Services Company LLC 및 동사의 여러 정유 자회사로 구성된 관련 기업 컨소시엄의 보증을 받습니다. 2034년 6월 만기로 예정된 본 채권은 반기별 이자 지급 방식으로, PBF Energy는 2029년 6월 1일 전까지 주식 발행을 통해 조달된 자금을 사용하여 원금의 최대 40%에 해당하는 금액을 조기 상환할 수 있는 옵션을 보유합니다. 본 채권의 구조는 다층적인 종속 관계를 포함하며, 기존 및 미래 부채보다 우선 변제되도록 설계되었으나, 담보 부채는 여전히 우선권을 유지합니다. 주목할 점은, 경영권 변경 또는 약정 위반 발생 시 원금의 101%와 누적 이자, 혹은 “make-whole” 조항에 따른 상환 가격으로 의무 매수 제안이 발동될 수 있다는 것입니다. Exhibit 4.1 및 4.2에 상세히 기술된 본 채권 발행은 PBF Energy의 기존 부채 의무, 즉 차환 신용 시설 및 미결제 선순위 무담보 채권에 더해지며, 동사의 자본 구조 관리 전략을 반영합니다.
TWO
투 하버즈 인베스트먼트 코퍼레이션(TWO)은 TWO와 크로스컨트리 인터미디에이트 홀드코, LLC(크로스컨트리 모기지, LLC – CCM의 계열사) 간의 제안된 거래 승인을 목적으로 소집되었던 기존의 주주 특별 가상 회의를 연기했습니다. 해당 연기는 Form 8-K의 Exhibit 99.1로 제출된 보도자료를 통해 발표되었습니다. 본 조치는 제안된 CCM 거래와 관련된 잠재적 종결 조건 및 불확실성을 포함하여 지속적인 검토를 반영합니다. 해당 서류는 보고서에 포함된 정보의 미래 지향적 성격을 강조하며, 승인 지연, 주가에 대한 부정적 영향, 사업 운영 중단 등 거래 완료와 관련된 위험을 명시합니다. 주요 위험 요소로는 거래 불성사 가능성, TWO의 사업 및 재무 결과에 대한 잠재적 부정적 영향, 규제 또는 법적 문제 등이 있습니다. TWO는 2026년 4월 20일에 SEC에 최종 프록시 서류(“프록시 서류”)를 제출하고 주주들에게 발송했으며, 여기에는 제안된 CCM 거래에 대한 상세 정보가 포함되어 있습니다. 주주들은 프록시 서류 및 기타 관련 서류를 주의 깊게 검토하여 포괄적인 내용을 확인해 주시기 바랍니다. TWO의 Investor Relations 팀은 2026년 4월 27일에 제출된 Form 10-K/A를 포함하여 관련 문서에 대한 접근을 제공합니다. 해당 서류는 경영진 보수 및 지분 구조에 대한 추가 정보를 제공합니다.
PKE
パーク 에어로스페이스 코퍼레이션(NYSE:PKE)은 2026 회계연도 실적 발표를 통해 전년 대비 괄목할 만한 성장을 기록했습니다. 4분기 순매출은 2,419만 달러로, 2025년 1,694만 달러에서 상당폭 증가했으며, 연간 매출 또한 6,203만 달러에서 7,330만 달러로 증가했습니다. 순이익 역시 1,127만 달러(연간) 및 384만 달러(4분기)로 크게 상승했으며, 이는 매출 증가와 운영 효율성 개선에 기인합니다. 주목할 점은 2025년 캔자스 뉴턴 소재 시설의 폭풍 피해로 인한 일회성 영향이 발생했으나, 이후 해결되었습니다. 2026년에는 특별 항목이 발생하지 않았으며, 회사는 항공우주 산업을 위한 필름 접착제, 낙뢰 보호, 로켓 엔진 및 레이돔용 소재를 포함한 종합적인 복합 솔루션 제공에 집중하고 있음을 강조했습니다. 파크 에어로스페이스는 프로토타입 항공기 및 구형 항공기 부품과 같은 틈새 시장을 지속적으로 공략하여 복잡한 항공우주 과제 해결에 대한 의지를 보여주고 있습니다. 경영진은 실적 발표와 함께 전략적 방향성에 대한 심층적인 정보를 제공하기 위한 컨퍼런스 콜을 개최할 예정입니다.
BLNE
귀사의 요청 사항을 이행하고 규정된 단어 제한 내에서 유창한 요약 문단을 작성하기 위해서는 SEC 제출 서류 중 6-K 또는 8-K 내용을 제공해주시기 바랍니다. 해당 제출 서류의 텍스트를 여기에 붙여넣어 주시면 즉시 요약을 생성해 드리겠습니다.
IONS
아이오니스 파마수티컬스는 오늘 파트너사인 GSK의 만성 B형 간염(CHB) 치료제 후보물질인 베피로비르센의 긍정적인 피벗 데이터 발표를 통해 유망한 결과를 확인했다고 밝혔습니다. *New England Journal of Medicine*에 게재 및 유럽 간 학회(EASL)에서 발표된 데이터에 따르면, HBsAg(B형 간염 표면 항원) 수치가 ≤3000 IU/ml인 환자군에서 베피로비르센 투여 시 6개월 시점에서 통계적으로 유의미한 19%의 기능적 완치율을 보였으며, 이는 기존 치료법의 일반적인 <1% 기능적 완치율을 크게 상회하는 수치입니다. 특히 HBsAg 수치가 ≤1000 IU/ml인 환자군에서는 26%의 기능적 완치율이 관찰되었으며, 이는 전 세계 CHB 환자의 약 45%를 차지하는 규모입니다. 추가적으로 탐색적 분석 결과, 치료 중단 후 1년 시점에서 HBsAg 수치가 검출되지 않는 환자 비율이 49%에 달했으며, 상당수의 참가자에서 72주차에 DNA 검출 하한계 이하(<LLOQ)를 유지하는 것으로 나타났습니다. 임상 시험 결과, 베피로비르센은 허용 가능한 안전성 프로파일을 나타냈으며, 가장 흔한 이상 반응은 주사 부위 반응이었습니다. 베피로비르센은 현재 FDA의 우선 심사 대상이며, 획기적인 치료제(Breakthrough Therapy) 및 우선 심사(Fast Track) 지정 건으로 심사 중이며, 유럽, 일본, 중국 규제 기관의 심사 또한 진행 중입니다. GSK는 2019년 아이오니스와 협력 계약을 체결하여 베피로비르센을 라이선스 도입했으며, 아이오니스는 계약금, 라이선스 비용 및 마일스톤 지급금과 더불어 순매출액에 대한 단계별 로열티를 수령할 예정입니다.
IanFV(www.ianfv.com)는 LLM(대규모 언어 모델)을 기반으로 구축되어 개인 투자자만을 전문적으로 지원하는 세계 최초의 '순혈 중립' 연구 기관입니다. 칭화대, 하버드대, 모건스탠리, UBS 출신의 최고 수준의 팀에 의해 설립된 당사는 높은 가격의 정보 장벽을 허물고, 대중적인 가격으로 기관급 투자 연구 서비스를 제공하는 데 전념하고 있습니다. 기존 기관들과 달리 IanFV는 특정 큰 손을 대변하거나 허위 거품을 조장하지 않으며, 독자적인 지식 그래프와 완전 현지화된 배포 아키텍처를 바탕으로 가벼운 자산 구조와 높은 효율성의 차별화된 경쟁력을 실현합니다. 당사의 연구 보고서는 근거 없는 '장밋빛 전망'을 거부합니다. 기업 가치 평가 보고서는 숫자를 짜맞추는 역산 방식이 아닌 시점 구간을 기반으로 하며, 산업 분석 보고서는 향후 6개월에서 1년 사이의 실제 흐름을 집요하게 파헤칩니다. 심층 보고서는 거품을 뚫고 기업의 생존 해자를 직격하여, 투자자들이 2차 시장에서 가장 진실된 연구의 패를 쥘 수 있도록 돕습니다.