종합
채권 시장은 견조한 경제 지표, 유가 상승, 부진한 국채 경매 결과 등 복합적인 요인으로 인해 상당한 하락세를 보이고 있으며, 수익률은 거의 20년 만에 최고 수준으로 급등했습니다. 벤치마크인 10년 만기 미국 국채 수익률은 1일 만에 17bp 상승한 5.13%로 2007년 이후 최고치를 기록했습니다. 이러한 가파른 상승은 시장 참여자들이 지속적인 인플레이션 압력에 대한 새로운 증거를 소화함에 따라 연방준비제도의 추가 금리 인상에 대한 기대감을 높이고 있음을 반영합니다. 30년 만기 수익률 또한 5.4% 근처에서 거래되며 역사상 최고치에 육박하며 현재 통화 정책의 지속 가능성에 대한 시장의 의구심을 보여주고 있습니다.
상기 하락세는 해외, 특히 글로벌 채권 시장에서 시작되었으며, 투자자들은 변화하는 거시경제 역학 관계 속에서 위험 노출도를 재평가하고 있습니다. 수익률이 주요 심리적 문턱을 넘어서면서 모멘텀은 자가 강화되어 기술적 매도가 하락을 증폭시켰습니다. 소시에테 제네랄 미국 리서치 책임자 수브라드라 라자파는 이 상황을 "붕괴"라고 규정하며, 초기 촉발 요인은 해외 시장의 변동성이었지만 국내 요인이 위기를 더욱 악화시켰다고 지적했습니다. 국채 수익률 상승과 달러 강세 간의 상호 작용은 달러 자산이 주식 및 기타 대체 자산에 비해 더욱 매력적으로 변함에 따라 시장 상황을 더욱 복잡하게 만들고 있습니다.
경제 지표는 불에 기름을 붓는 역할을 했습니다. 최근 보고서에 따르면 예상보다 강력한 제조업 및 서비스 활동이 나타나 미국 경제가 인플레이션 헤드윈드에도 불구하고 여전히 탄력적인 모습을 보이고 있음을 시사합니다. 그러나 이러한 이득은 시장의 인플레이션 역학 관계와 중앙은행 정책 경로에 대한 집중으로 인해 가려지고 있습니다. 연준의 선행 지침은 점점 더 매파적으로 변화했으며, 연준 이사 마이클 바는 단기 금리 인상 가능성이 70%라고 언급하며 CME 그룹 FedWatch 추정치와 일치했습니다. 이는 성장 중심 부문에 대한 경제적 비용에 대한 우려를 심화시켰습니다.
지정학적 긴장이 고조되면서 다주 동안 하락세를 보였던 유가는 급등하여 배럴당 103달러를 넘어 4% 이상 상승했습니다. 가격 상승 모멘텀이 재개되면서 에너지 투입에 의존하는 부문의 인플레이션 가속화에 대한 우려가 다시 불거지고 있습니다. 브렌트유 선물은 5일 연속 하락세를 마감하며 100달러 선을 넘어서는 상징적인 돌파구를 마련했습니다. 이러한 발전은 연준에 압력을 가중시키고 있으며, 더 높은 에너지 비용은 경기 연착륙을 달성하려는 노력을 저해할 수 있습니다. 유가와 채권 수익률 간의 상호 작용은 현재 환경에서 시장 균형의 취약성을 부각합니다.
최근 국채 경매는 시장의 기대치를 밑도는 부진한 성과를 보이며 재정 정책의 지속 가능성에 대한 신뢰를 더욱 약화시켰습니다. 장기 부채에 대한 낮은 수요는 정부가 투자자 유치를 위해 더 높은 수익률을 제시하도록 강요하여, 상승하는 차입 비용이 부채 지속 가능성에 대한 우려를 증폭시키는 피드백 루프를 형성했습니다. 애널리스트들은 재정 기강이 확립되거나 더 강력한 통화 정책 긴축을 통해 인플레이션이 억제되지 않는 한 이러한 역학 관계가 지속될 수 있다고 경고합니다.
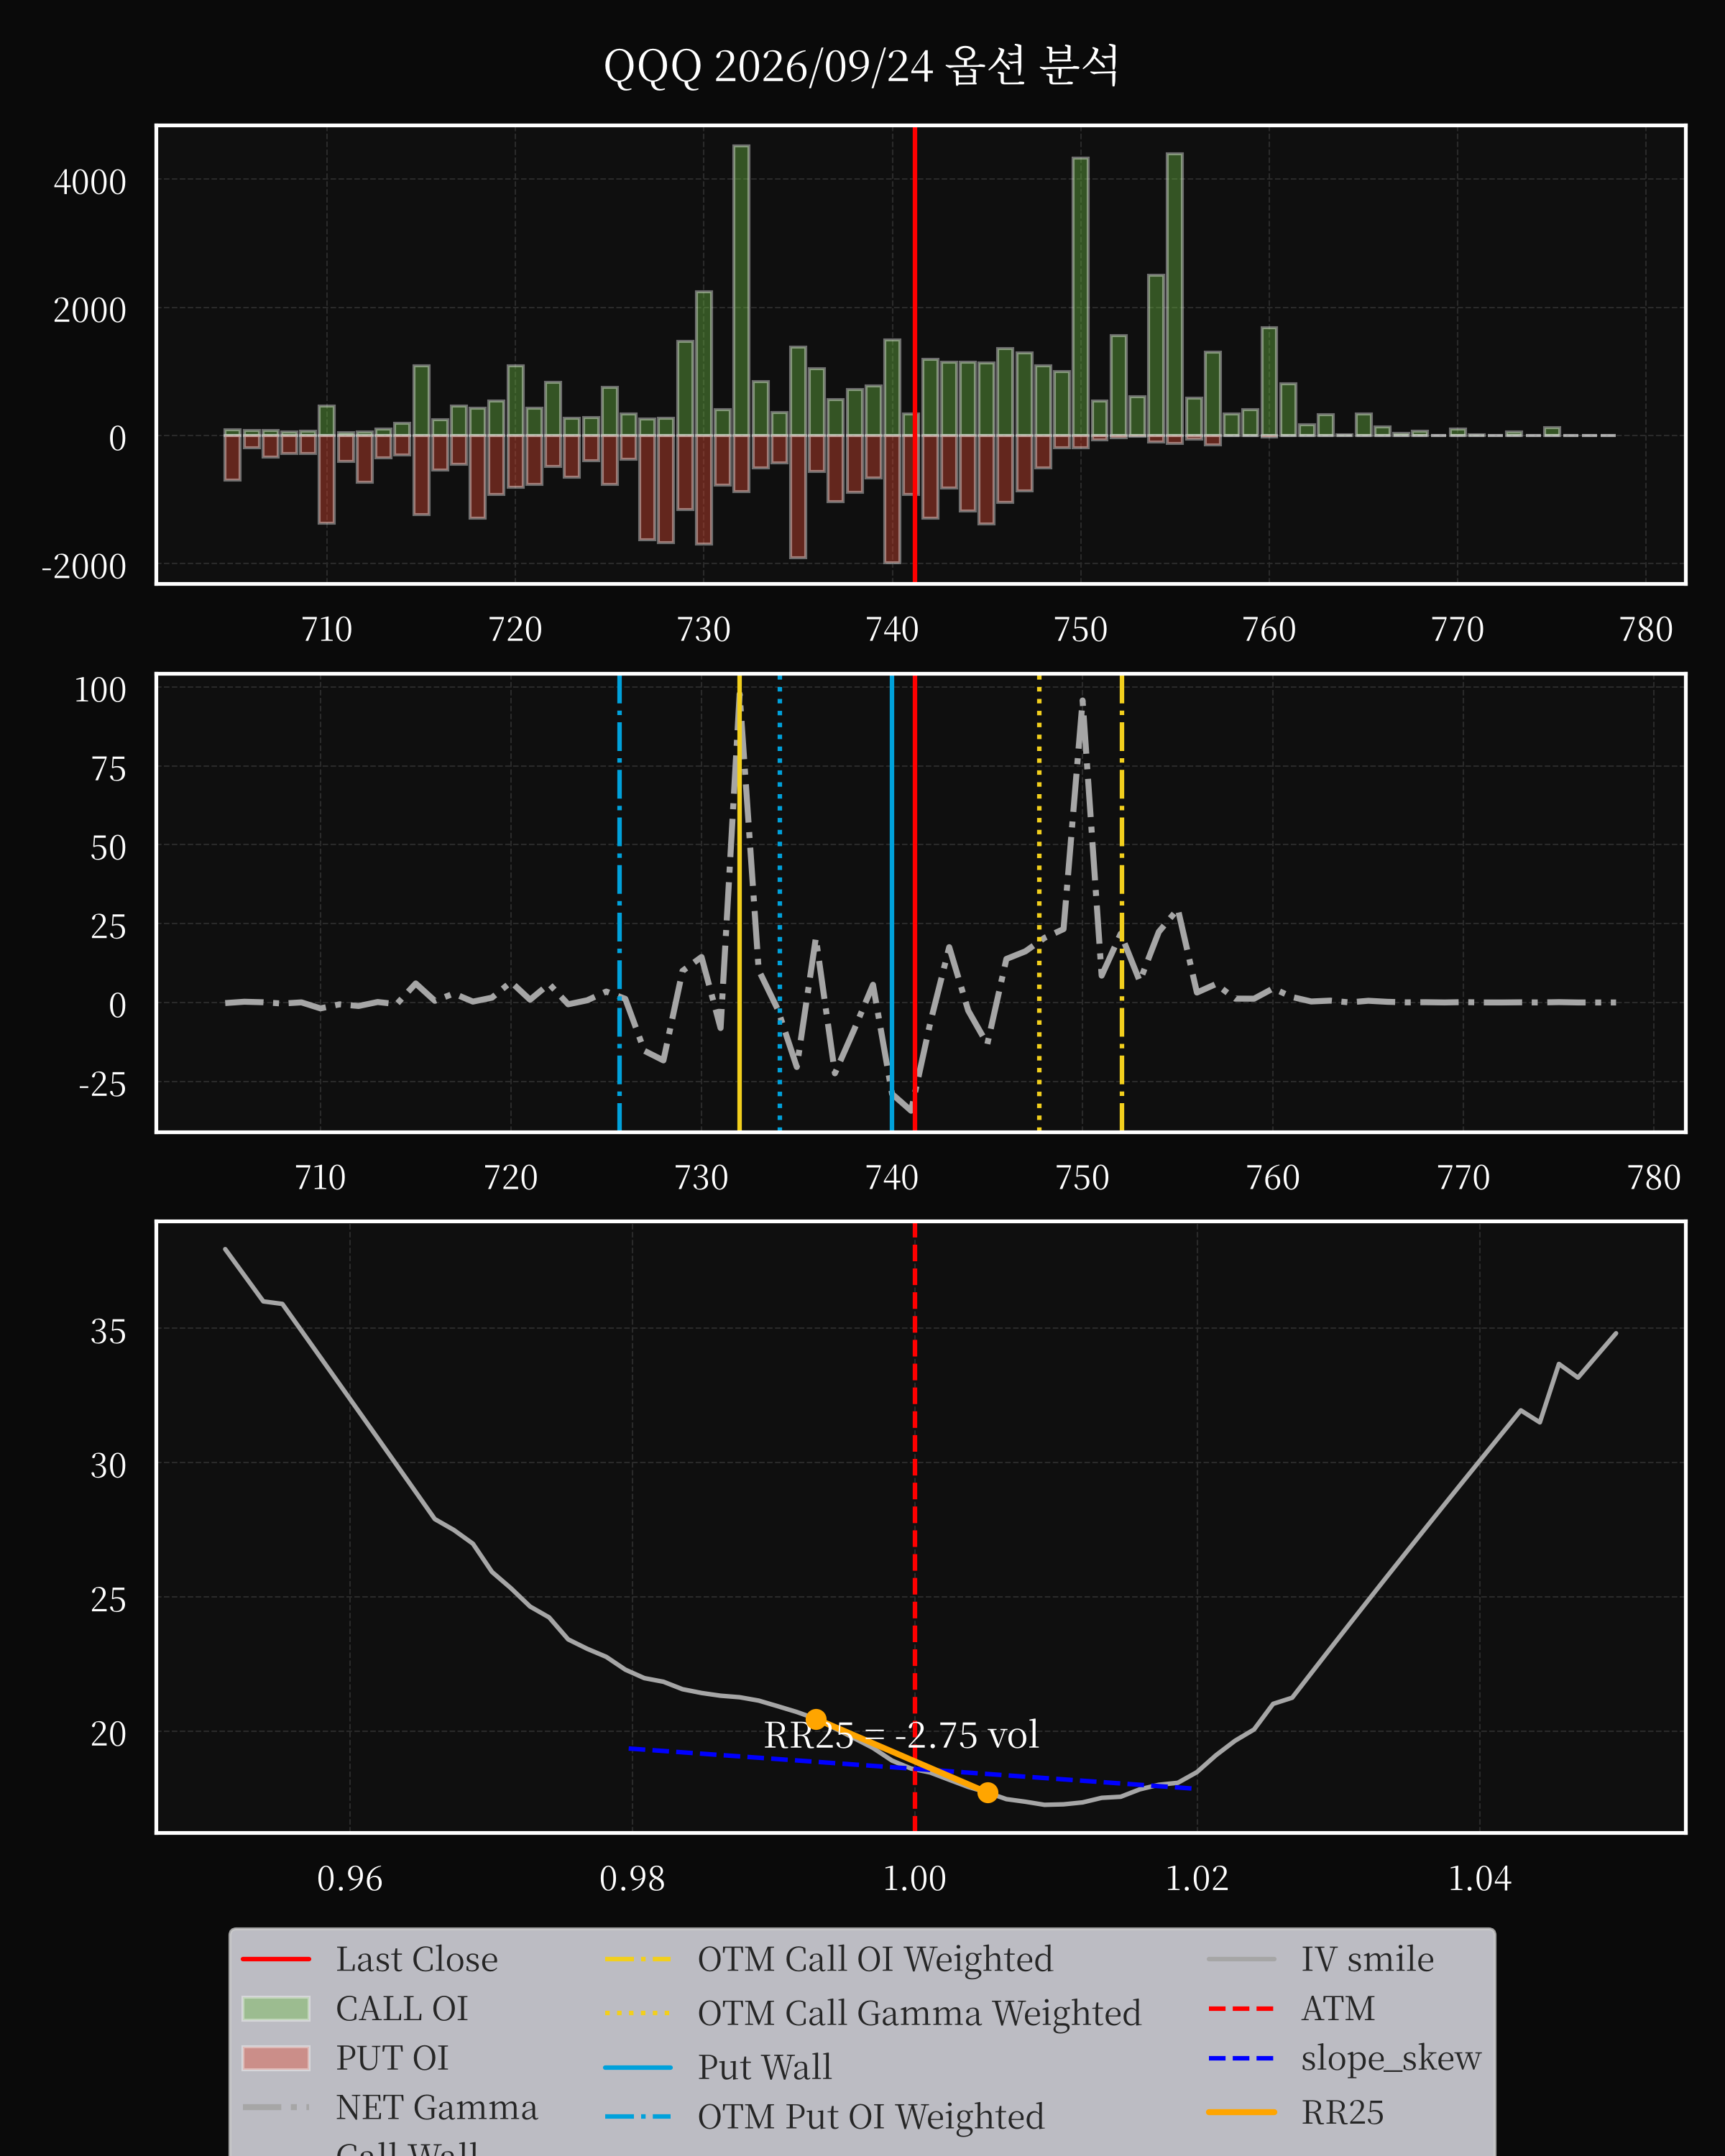
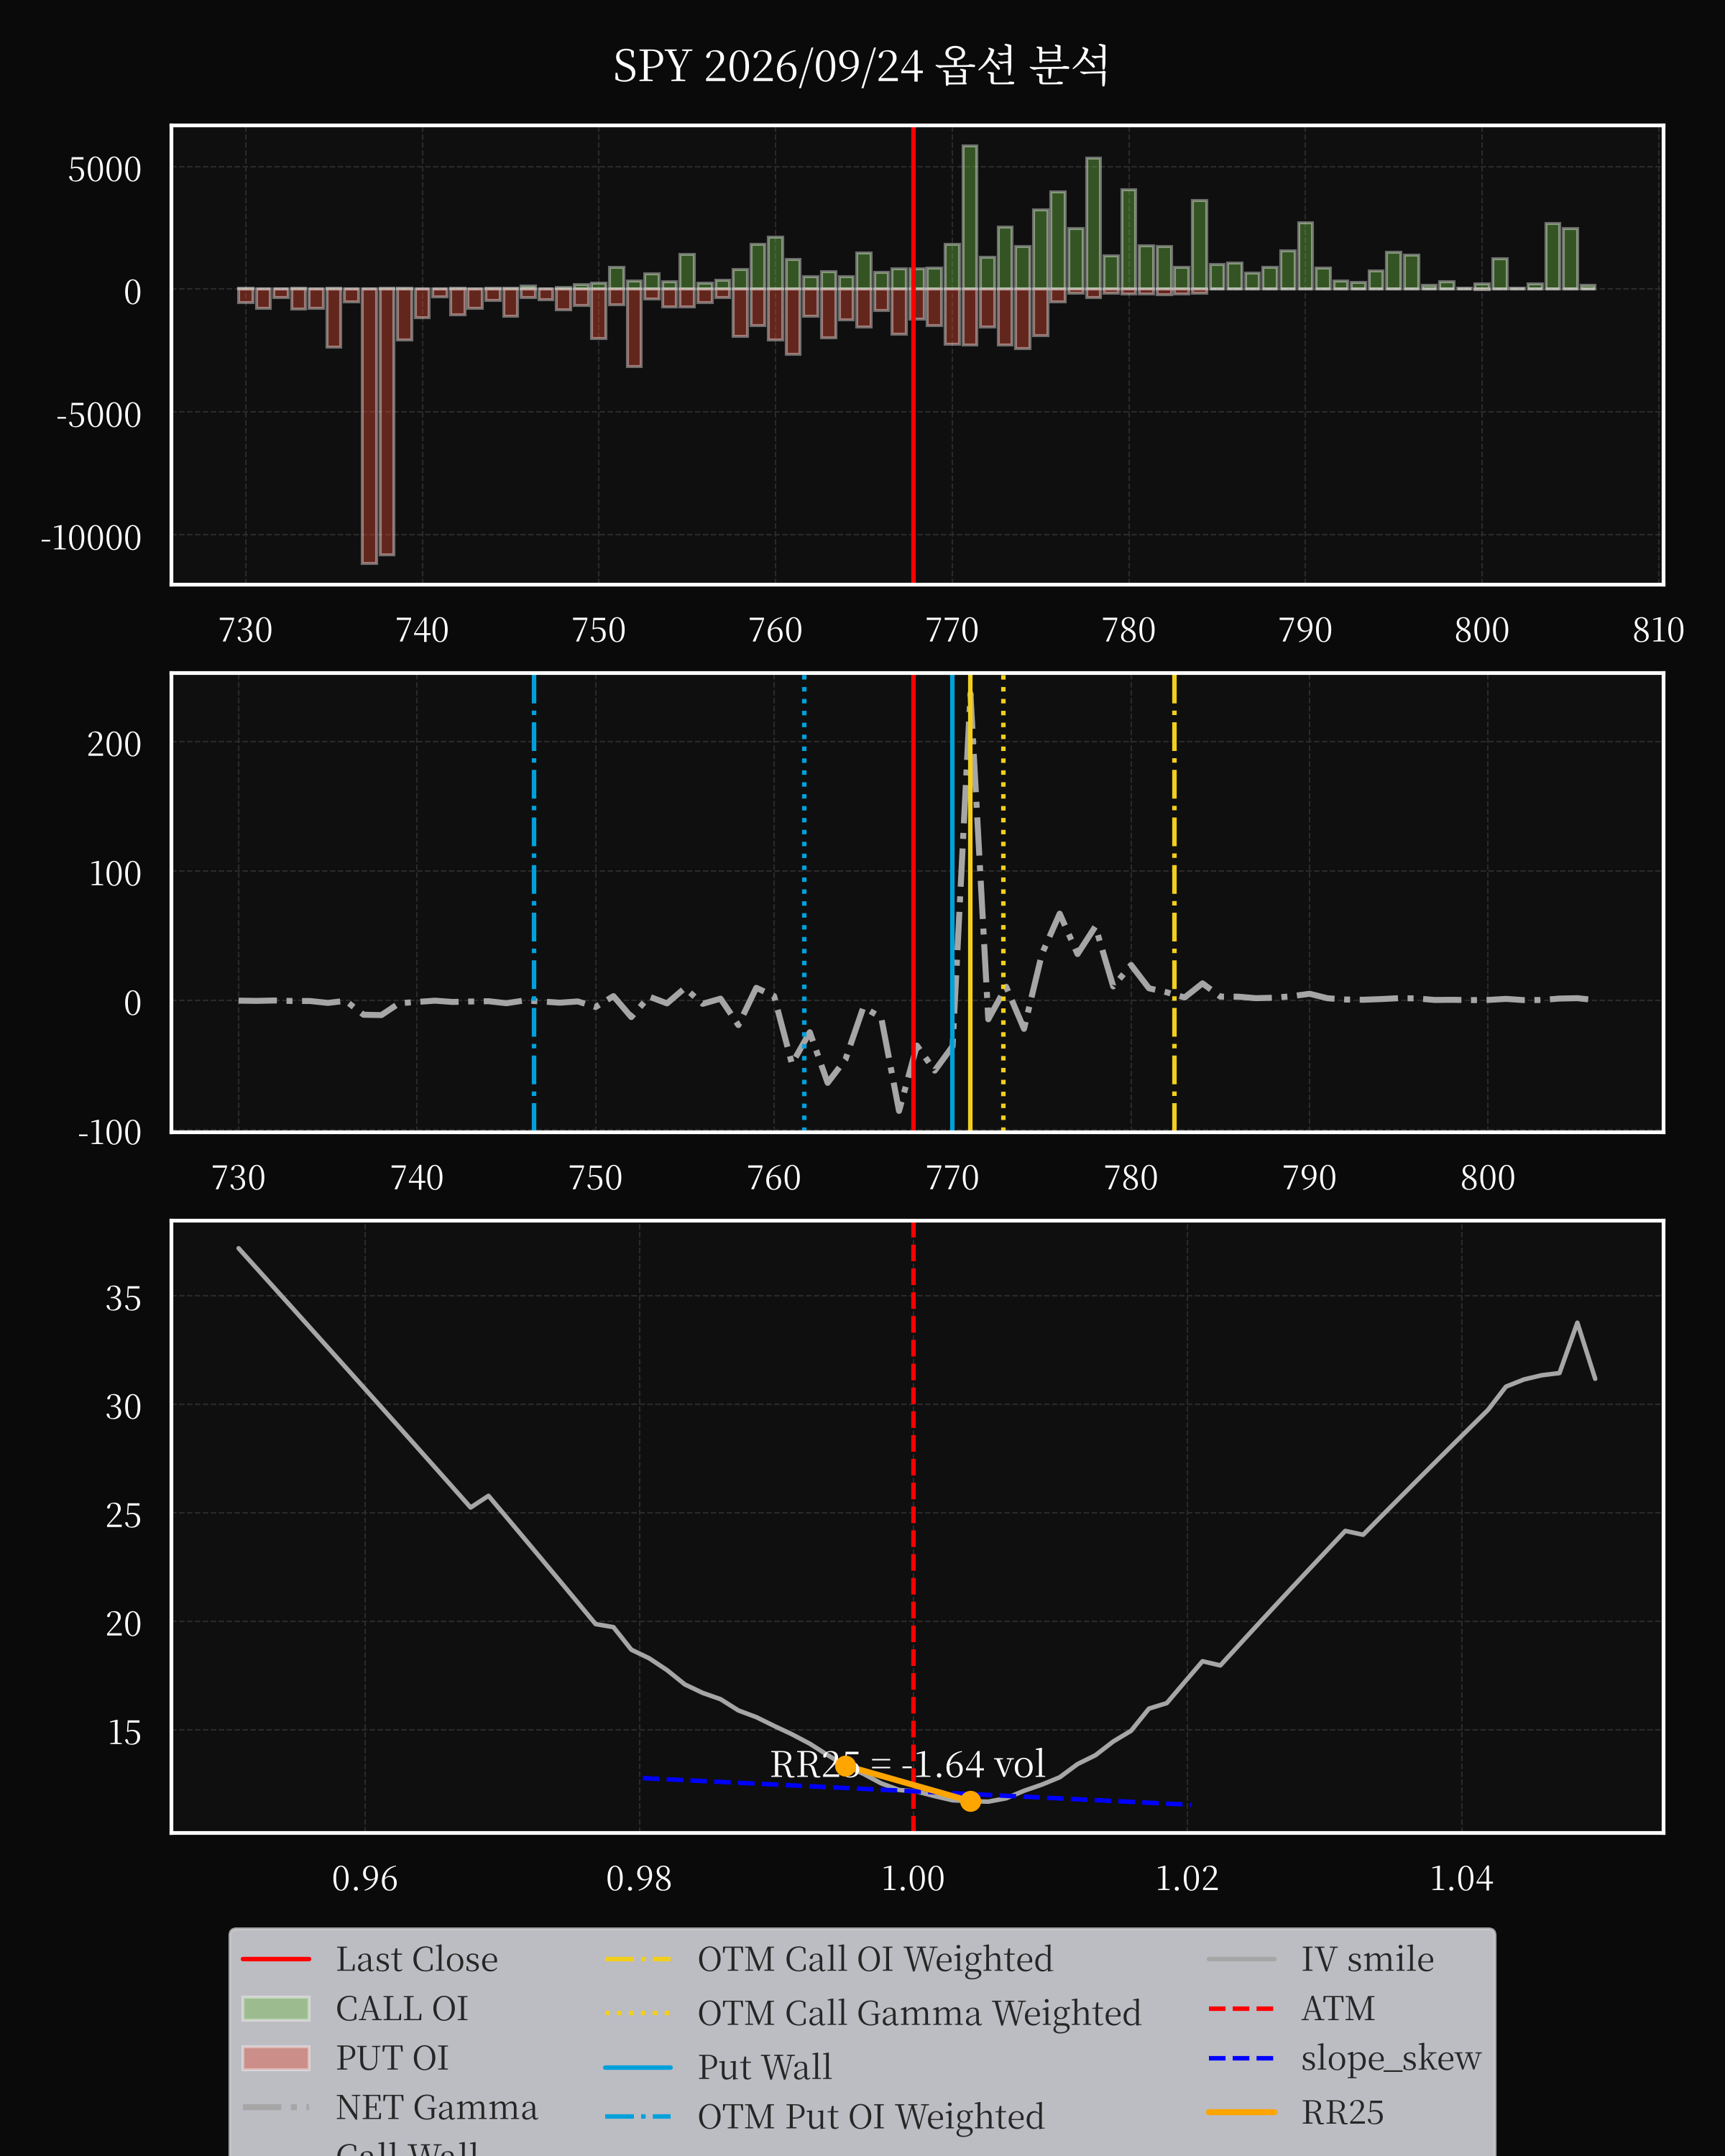
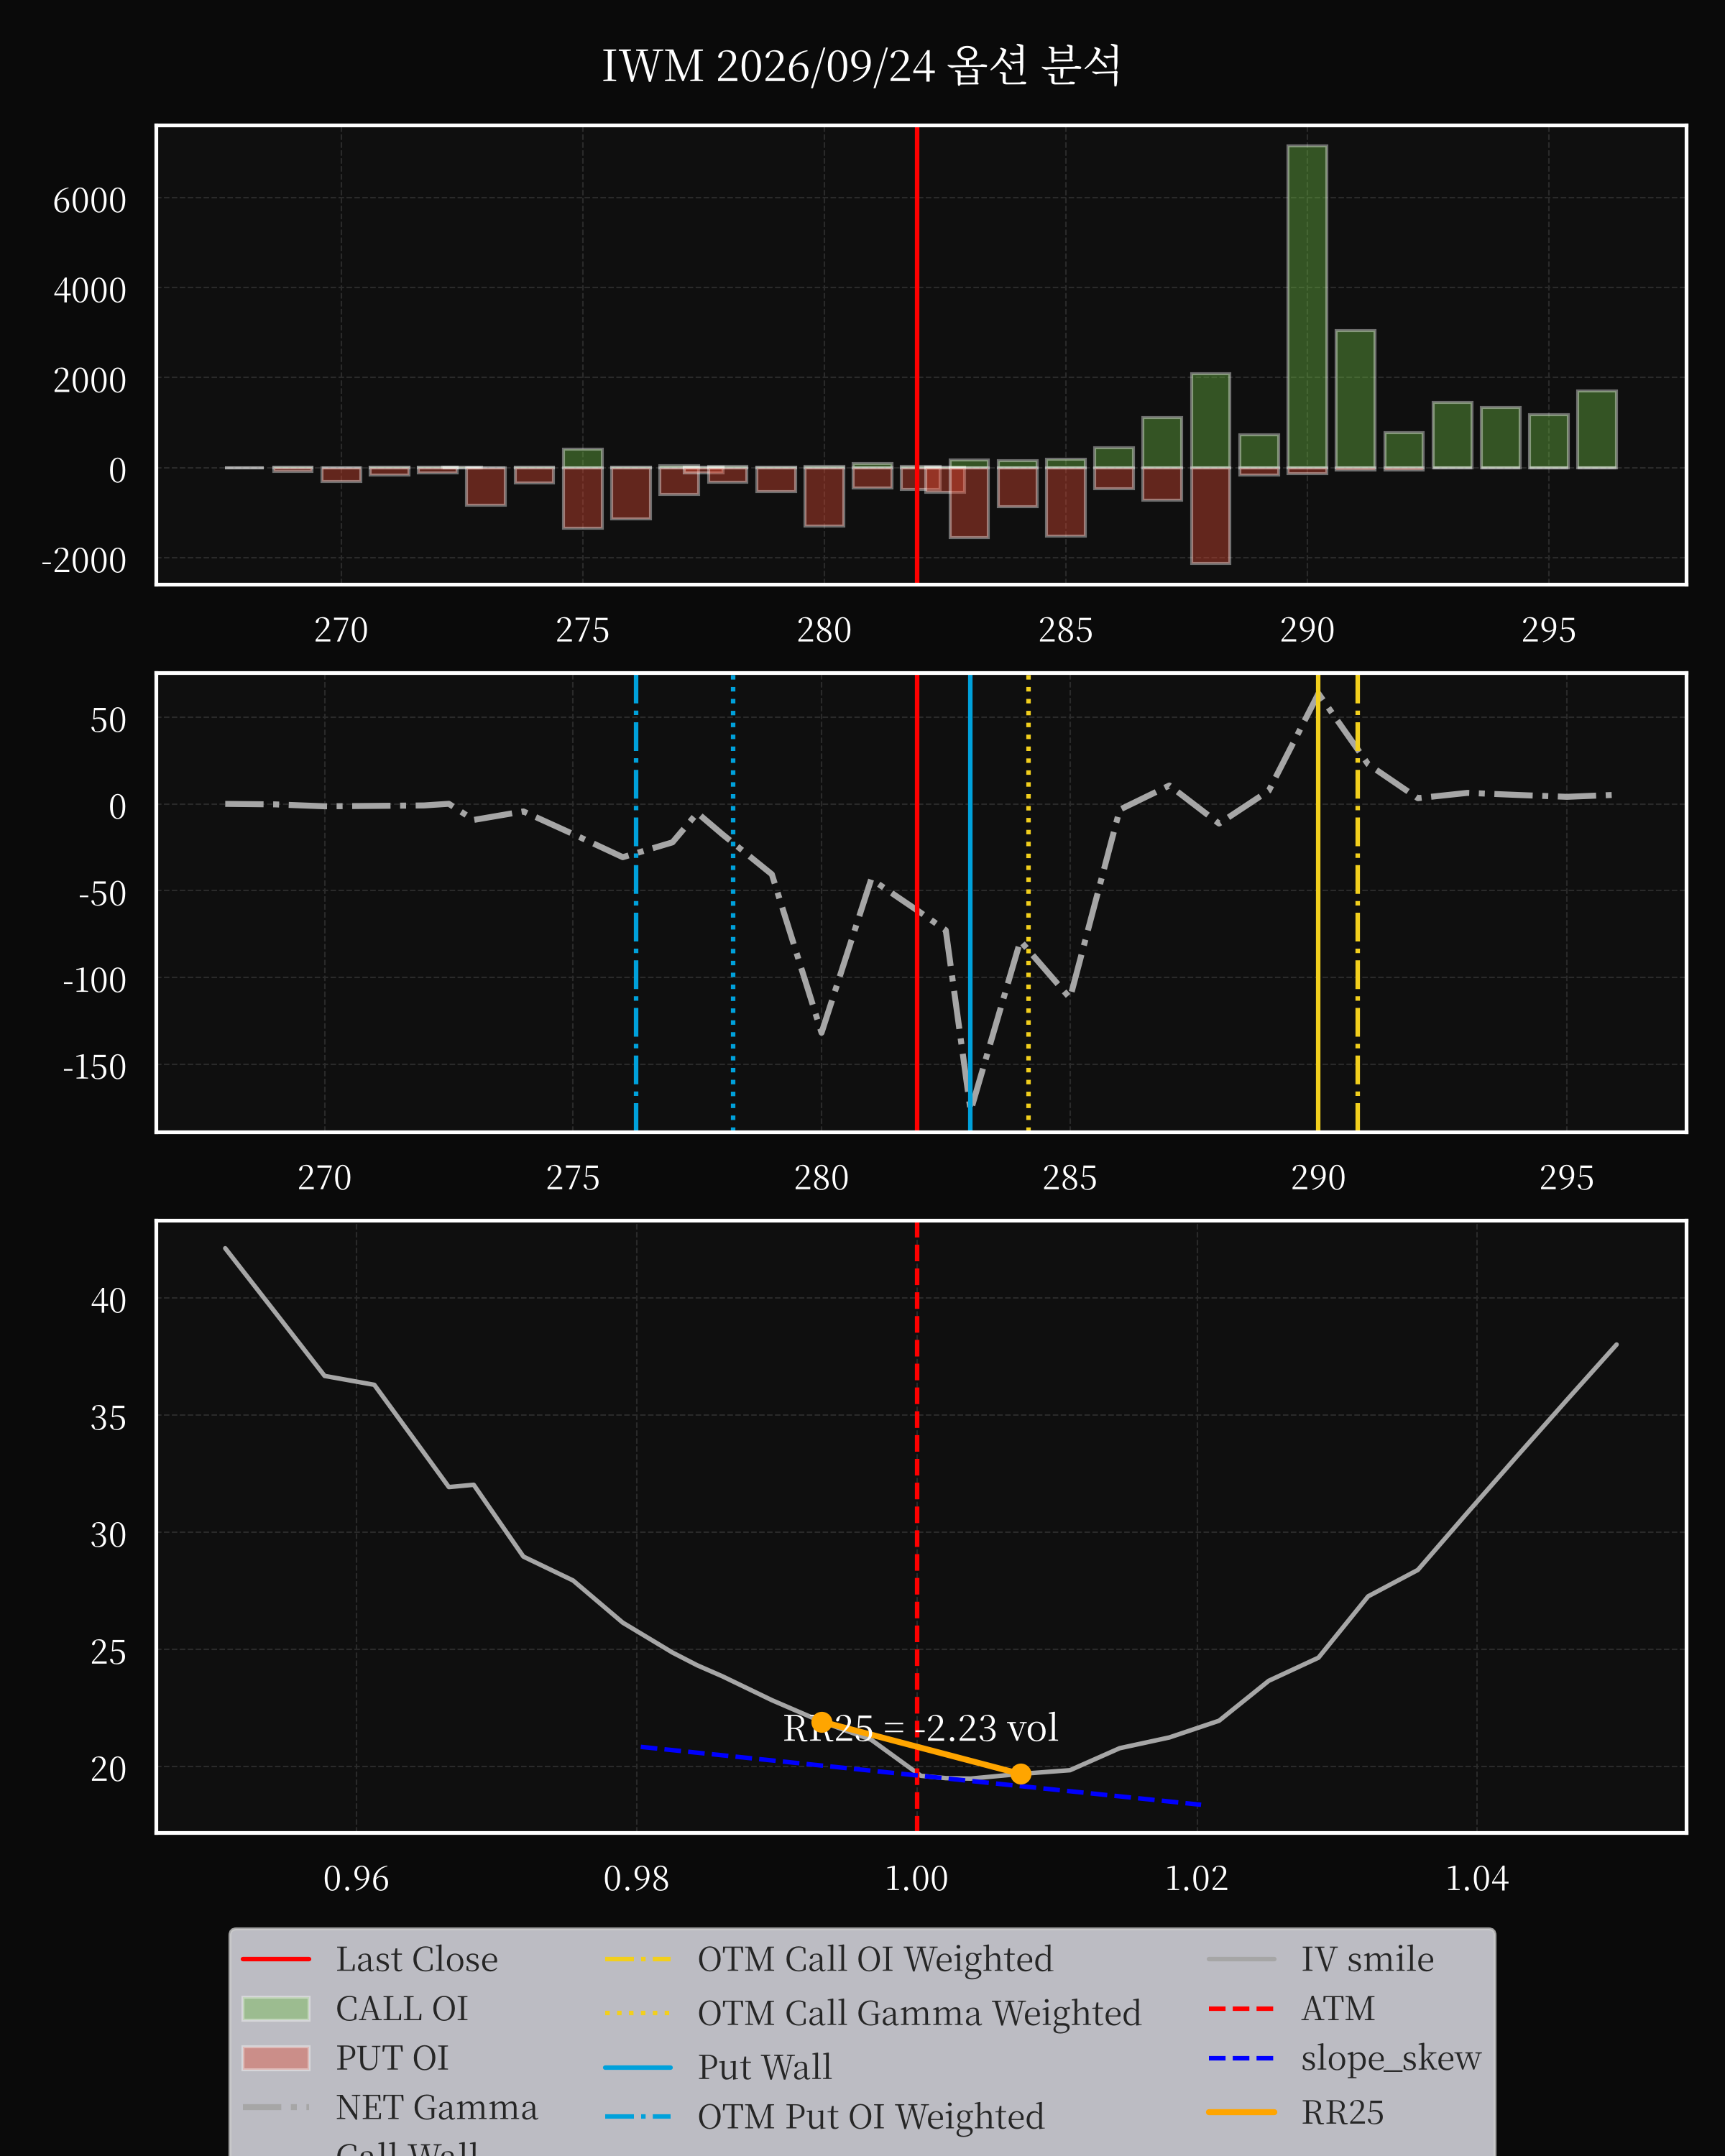
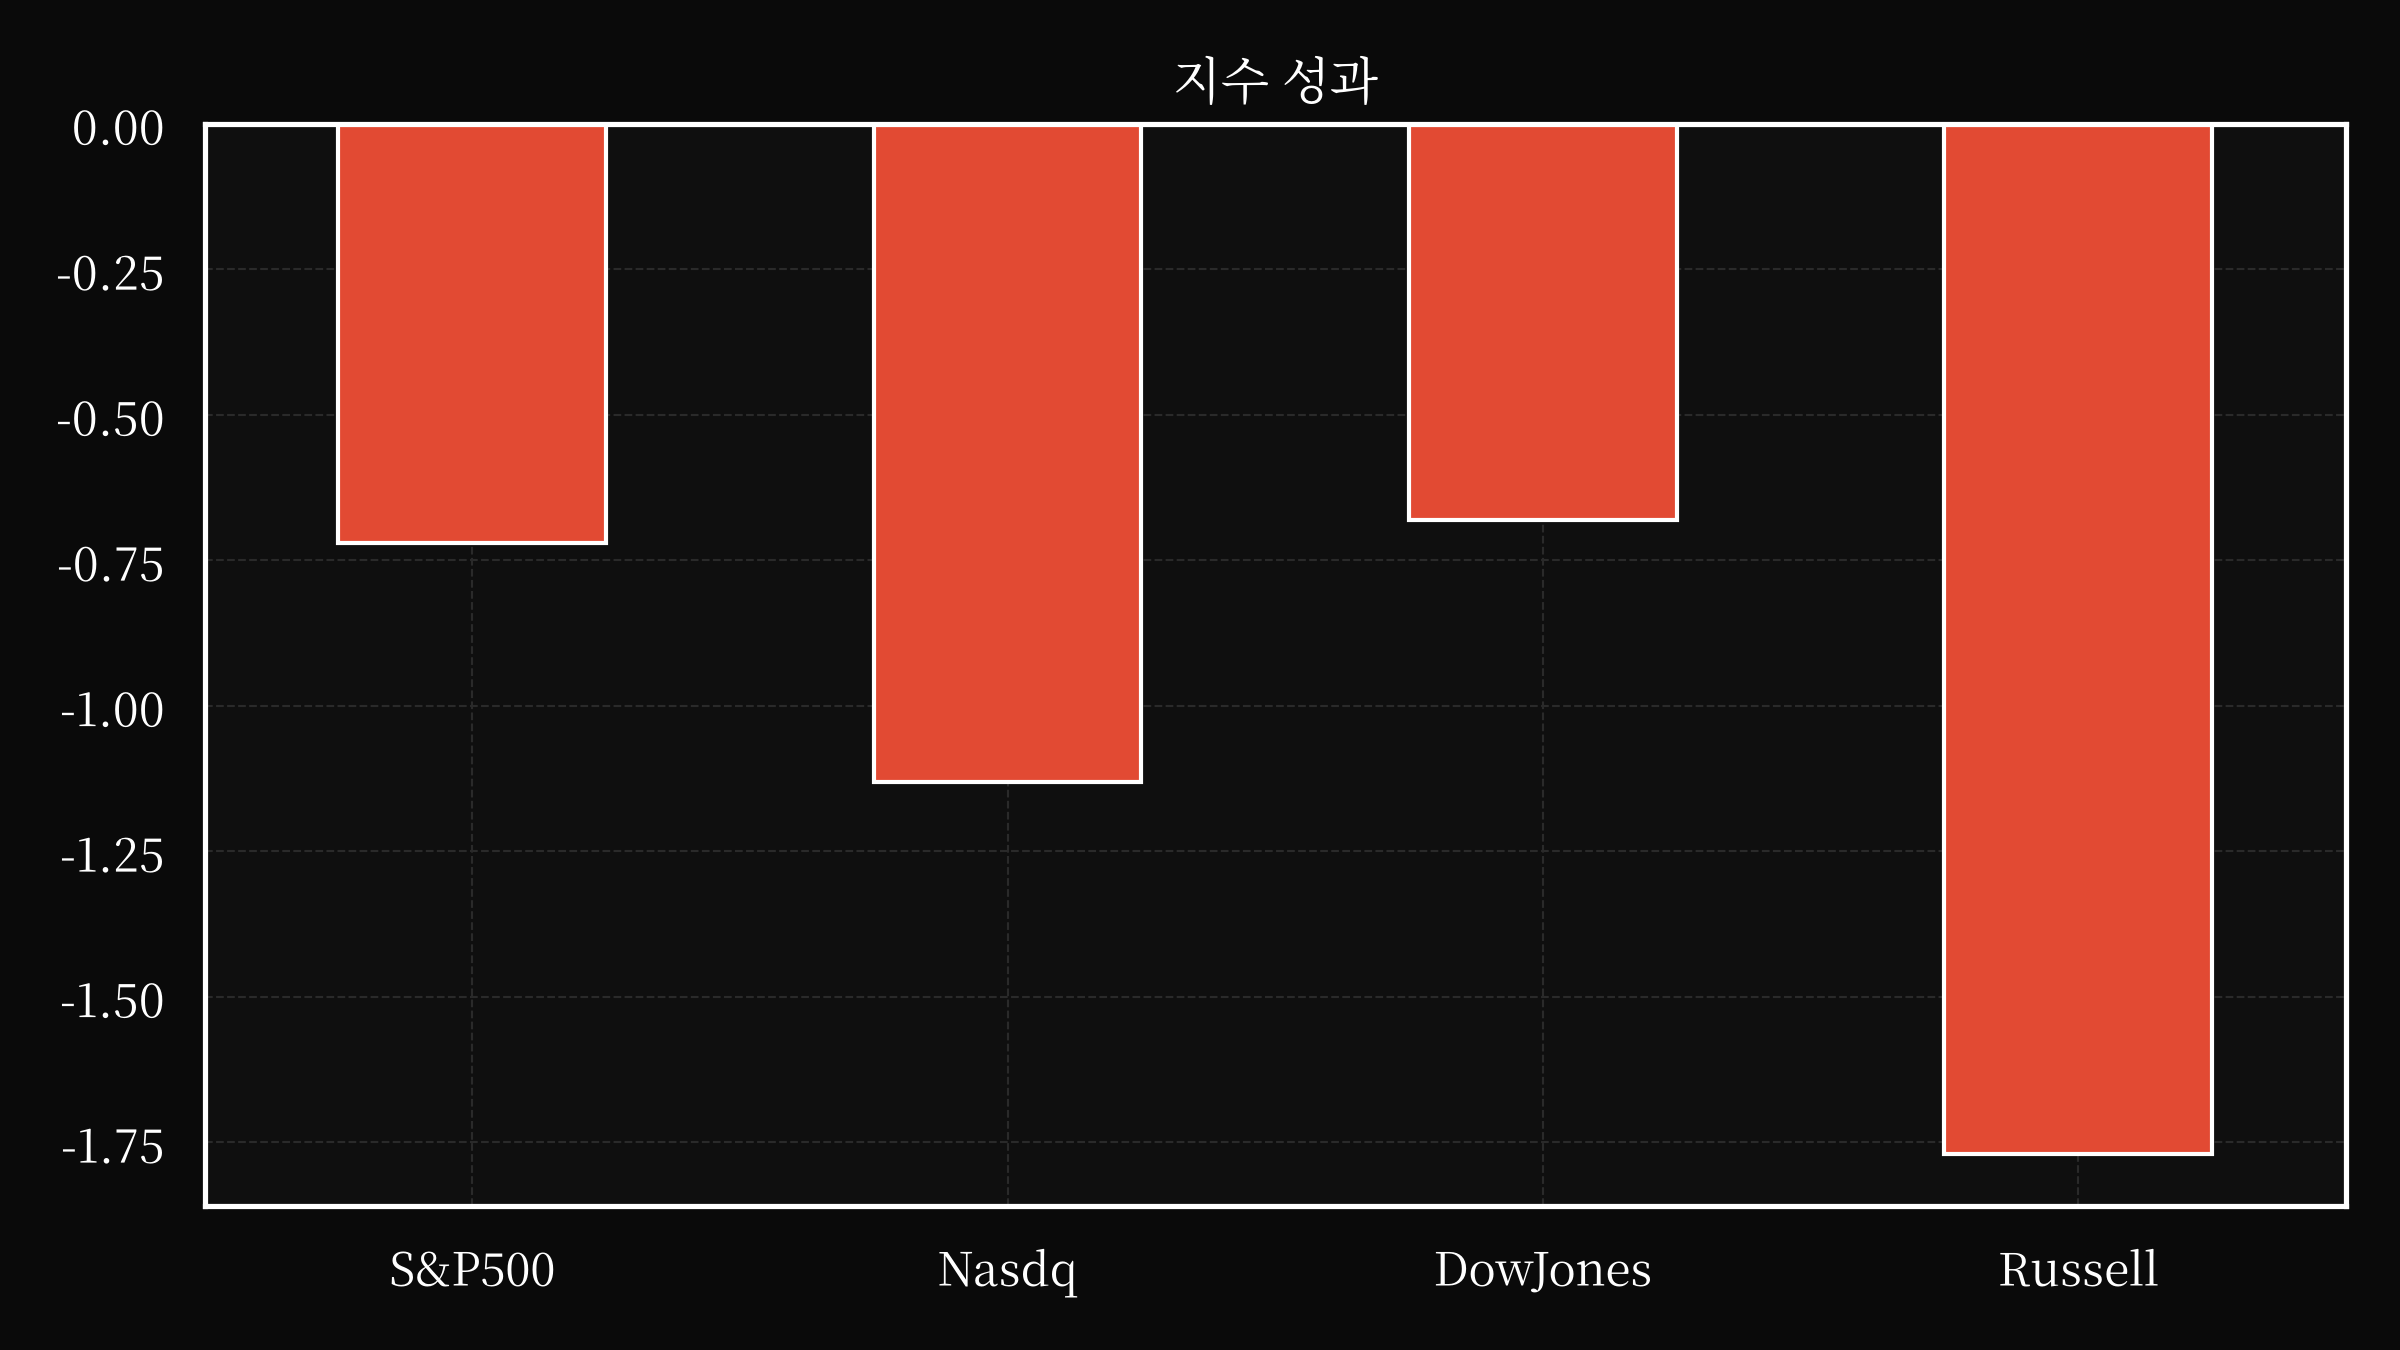
상기 매도세의 광범위한 영향은 채권 시장을 넘어 확장됩니다. 주식 시장은 S&P 500, 나스닥 종합, 다우존스 산업평균이 모두 큰 폭으로 하락하며 부정적으로 반응했습니다. 특히 기술 부문의 성장주는 미래 현금 흐름에 적용되는 할인율 상승으로 인해 불균형적인 영향을 받고 있습니다. 이는 가치 재평가로 이어져 투자자들은 유틸리티 및 필수 소비재와 같은 방어적 부문으로 전환하고 있습니다. 주식 시장과 채권 시장 성과의 차이는 변동성이 커진 시대에 포트폴리오 관리가 더욱 복잡해지고 있음을 보여줍니다.
이러한 시장 반응은 더 깊은 구조적 변화를 반영합니다. 장기 수익률 상승은 미국 국채와 기업 부채 간의 스프레드를 좁히고 고수익 채권의 상대적 매력을 감소시켰습니다. 또한 불확실성 속에서 투자자들은 정부 증권을 위험 자산보다 선호하면서 품질 랠리가 강화되었습니다. 인플레이션 안정화와 경제 둔화에 대한 명확한 경로가 나타나지 않는 한 이러한 추세는 지속될 가능성이 높습니다.
앞으로 채권 시장의 추이는 연방준비제도의 정책 결정과 인플레이션 압력의 변화라는 두 가지 중요한 변수에 따라 달라질 것입니다. 연준의 가격 안정과 완전 고용이라는 이중 목표 달성 능력은 현재의 매도세가 일시적인 조정인지, 장기간의 조정인지 여부를 결정할 것입니다. 한편, 중동 및 미중 관계와 같은 지정학적 상황은 추가적인 변동성을 야기할 수 있습니다.
투자자들은 현재 환경에 대해 신중한 접근 방식을 취해야 합니다. 수익률 상승, 에너지 가격, 거시경제 지표 간의 상호 작용은 잘못된 판단이 시장 혼란을 심화시킬 수 있는 위험한 상황을 조성합니다. 포트폴리오 매니저는 금리 인상 가능성에 맞서 듀레이션 노출의 위험을 평가하고 인플레이션 및 금리 민감성으로 인해 발생하는 부문별 과제에도 대처해야 합니다.
본 채권 시장의 혼란이 야기하는 광범위한 경제적 영향은 상당합니다. 미국 국채 수익률이 지속적으로 상승하면 기업 차입이 위축되고 소비자 지출이 감소하며 정부와 민간 부문의 기존 부채 상환 비용이 증가할 수 있습니다. 이는 경기 연착륙의 위험을 증폭시키고 경제를 더욱 뚜렷한 둔화로 몰아갈 수 있습니다. 반대로 인플레이션이 일시적임이 입증되고 연준이 보다 신중한 접근 방식을 채택할 경우 시장은 안정화되어 위험 재평가가 점진적으로 이루어질 수 있습니다.
결론적으로 채권 시장의 최근 붕괴는 거시경제적 요인, 정책 불확실성, 지정학적 위험의 완벽한 폭풍을 반영합니다. 향후 경로가 여전히 불확실하지만, 수익률, 인플레이션, 성장의 상호 의존성은 시장 결과를 계속 형성할 것입니다. 투자자와 정책 결정자는 모두 경계를 늦추지 않고 기본적인 요인과 인식 모두에 대한 이해를 바탕으로 현 상황에 대처해야 합니다. 다가오는 몇 주가 이 에피소드가 일시적인 완화로 끝날지, 아니면 더 깊고 장기적인 조정으로 이어질지를 결정하는 데 중요한 역할을 할 것입니다.
현재 채권 시장의 상황은 글로벌 금융 시스템이 직면한 더 광범위한 과제를 상징합니다. 수익률이 상승하고
관심종목
TBPH
테라밴스 바이오파마(Theravance Biopharma, Inc.)는 자이머웍스(Zymeworks Inc.) 및 자이머웍스 합병 자회사 1(Zymeworks Merger Sub 1)과의 합병을 완료하여 테라밴스 바이오파마가 모회사(Parent)의 완전 소유 자회사가 되었습니다. 2026년 9월 23일에 최종 완료된 해당 거래는 모회사의 현금 및 부채 조달을 통해 이루어졌습니다. 합병의 일환으로 릭 위닝햄(CEO) 및 크리스틴 스태포드를 포함한 여러 이사직이 사임하였으며, 스콧 플래트숀 및 폴 슈나이더가 새로운 이사로 선임되었습니다. 나스닥 증권 시장 LLC는 테라밴스 바이오파마의 보통주 거래를 중단하고 상장 폐지를 요청했으며, 상장 폐지는 Form 25 제출 후 10일 후에 효력이 발생합니다. 또한 미래 거래에 따라 주주에게 잠재적 지급을 제공하는 조건부 권리 계약(Contingent Value Rights Agreement, CVR)이 체결되었으나, 동 계약의 성공 여부는 불확실합니다. 회사의 정관 및 내부 규정을 포함한 지배 문서가 새로운 구조를 반영하도록 수정되었으며, CVR 관리를 위해 권리 대리인(Rights Agent)이 임명되었습니다.
MRP
밀로즈 프로퍼티스(Millrose Properties, Inc.)는 2026년 9월 23일 이사회를 통해 자사 보통주 A종 및 B종에 대한 분기별 현금 배당을 결정했다고 발표했습니다. 주당 배당금은 0.79달러이며, 2026년 10월 5일 기준으로 주주명부에 등재된 주주에게 2026년 10월 15일에 지급될 예정입니다. 본 발표와 함께 첨부된 보도자료(Exhibit 99.1)가 해당 보고서에 포함되어 있습니다. 동 배당 결정은 회사의 주요 활동으로, 재무 건전성과 주주 가치 환원에 대한 의지를 나타냅니다. 투자자들은 첨부된 보도자료에서 배당금 지급 및 주주명부 마감일과 관련한 자세한 정보를 확인할 수 있습니다.
PNBK
본 종속채권 매입 계약은 2026년 9월 18일 기준으로, Patriot National Bancorp, Inc.와 종속채권 매입자들과 체결되었으며, Performance Trust Capital Partners, LLC가 독점적인 배치 대리인 역할을 수행합니다. 당사는 본 채권을 통해 최대 1천만 달러의 Tier 2 자본을 조달하고자 하며, 이는 일반적인 회사 운영 자금으로 사용될 예정입니다. 해당 채권은 회사의 지급 보증에 의해 담보됩니다. 주요 조건으로는 8.5%의 고정금리-변동금리 구조가 포함되며, 변동금리는 3개월 SOFR에 스프레드를 더하여 결정됩니다. 만기일은 2036년 9월 30일입니다. 본 계약은 벤치마크 금리 조정에 대한 조항을 포함하며, SOFR 중단 시 대체 금리 사용 방안을 명시하고, Tier 2 자본 이벤트 발생 또는 규제 지위 변경과 같은 상환 사유를 규정합니다. 또한, 본 계약은 법규 준수, 양도 제한, 지급 보증과 같은 표준적인 약정을 포함하며, 채무 불이행 시 자동 채권 가속 조항은 없습니다. 더불어, 해당 채권은 담보 없이 발행되며, 회사의 지급 능력은 은행의 재무 성과 및 미래 차입 능력에 달려있습니다. 본 계약은 채권의 종속적 성격을 선순위 부채 대비 강조하고, FDIC 보험의 부재 및 변동 금리 가능성과 같은 투자 관련 위험성을 명시합니다.
PAYX
페이첵스(Paychex, Inc.)는 2026년 9월 23일에 배포된 보도자료를 통해 2026년 3분기 재무 실적을 발표했습니다. 동사의 실적은 인적 자본 관리 산업 내 지속적인 성장과 견조한 시장 지위를 반영합니다. 구체적인 재무 수치는 보도자료(전시 자료 99.1 참조)에 상세히 기재되어 있으며, 발표 내용은 주요 추세와 운영 성과를 강조합니다. 페이첵스는 변화하는 고객 요구에 대한 적응 능력과 광범위한 비즈니스 환경 내 기회 포착 능력을 지속적으로 입증하고 있습니다. 본 보고서는 급여 처리, 복리후생 관리, 인력 개발 솔루션 분야의 선도적인 제공업체로서의 입지를 공고히 하며, 고객 및 주주 가치 제공에 대한 동사의 의지를 강조합니다. 투자자와 이해 관계자는 첨부된 보도자료를 통해 실적에 대한 자세한 내용을 확인할 수 있습니다.
IBAC
인실리코 메디슨은 Form 8-K 제출에 따라, GNQ Acquisition Corp. (GNQI)와의 사업 결합의 핵심 요소인 전략적 기관 투자자 ELOC Investor와의 5천만 달러 규모의 주식 매입 시설 계약을 발표했습니다. 본 계약은 회사에 최대 5천만 달러 상당의 신규 발행 Class A 보통주를 판매할 권리를 부여하며, 특정 조건 하에 36개월의 의무 기간이 적용될 수 있습니다. 사업 결합 완료 후, 회사는 “GNQI” 심볼로 나스닥 글로벌 마켓에 상장될 예정입니다. 추가적으로, 사업 결합 종결일에 인실리코 메디슨은 ELOC Investor에게 주당 10.00달러의 비율로 보통주로 전환 가능한 67만 5천 달러 규모의 전환사채를 발행할 예정이며, 조정 조항이 적용될 수 있습니다. 본 계약에는 일반적인 진술, 보증, 약정 및 주식 재판매를 용이하게 하기 위한 등록 권한이 포함됩니다. 또한, 회사는 ELOC Investor가 주도하는 1천647만 달러 규모의 PIPE 투자 라운드를 확보했으며, 주당 10.00달러의 전환 가격과 함께 PIPE 사채에 대한 담보 제공을 위한 담보 계약을 체결했습니다. 주주 지원 확보를 위해, 회사는 ELOC Investor와 주식 등록 권한 계약을, 그리고 PIPE 사채 확보를 위한 담보 제공 계약을 대리인과 체결했습니다. 마지막으로, 자금 조달 구조 변경 및 스폰서 지원 계약 해지를 반영하기 위한 수정 계약이 체결되었습니다.
IE
아이반호 일렉트릭 Inc.는 2026년 9월 23일자 애리조나주 카사 그란데 서쪽에 위치한 산타 크루즈 구리 프로젝트에 대한 예비 타당성 조사 및 기술 보고서 요약본을 발표했습니다. 해당 2026년 PFS는 연간 약 75,000톤의 구리 음극 생산을 목표로 수명 24년의 프로젝트를 제시하며, C1 현금 비용은 파운드당 $1.47, 유지 현금 비용은 파운드당 $2.28로 추정됩니다. 본 연구는 BBA Consultants USA LP, Worley Group Inc.를 포함한 자격을 갖춘 제3자 컨설턴트 팀에 의해 수행되었으며, 광범위한 시추 및 지구물리 탐사 데이터를 반영하고 있습니다. 2026년 PFS의 주요 결과는 총 자본 비용 $28억 5천만 달러, 프로젝트 수명 기간 동안 운영 비용 $45억 3천만 달러로 나타났습니다. 산타 크루즈, 이스트 리지, 텍사코 광상을 포함하는 프로젝트의 광물 매장량은 롱홀 스토핑 및 페이스트 백필 기술을 활용하는 견고한 채광 계획에 의해 뒷받침됩니다. 해당 프로젝트는 피닉스 대도시 지역에 인접하여 84번 고속도로를 통해 접근성이 우수하며, 약 3,600 에이커-피트의 수자원을 확보하고 있습니다. 주목할 점은 업데이트된 모델이 이전 추정치에 비해 현저히 감소된 잔여 수동 유입을 보여준다는 것입니다. 아이반호 일렉트릭은 2026년 9월 23일 2026년 PFS 결과를 논의하고 프레젠테이션 슬라이드를 발표하기 위한 투자자 콜을 개최할 예정입니다. 해당 프로젝트의 재무 모델은 구리 가격이 파운드당 $4.00으로 가정할 경우 18.7%의 IRR과 $15억 2천만 달러의 NPV를 예측합니다. 회사는 자회사인 Mesa Cobre Holding Corporation을 통해 100%의 광물 소유권을 확보했으며, 주 광물 탐사 허가 및 지상권을 포함한 주요 토지 및 허가를 확보했습니다. 산타 크루즈 구리 프로젝트는 다수의 생산적인 구리 광상이 존재하는 사우스웨스턴 포피리 구리 벨트에 위치하고 있습니다.
OR
OR 로열티 인크("OR")는 생산, 개발, 탐사 자산으로 구성된 다각화된 포트폴리오 전반에 걸쳐 중요한 업데이트 사항을 발표했습니다. 특히, 카브랄 골드의 쿠이우 쿠이우 광산에서 2026년 9월 10일에 첫 금 생산이 시작되었으며, 알파야나 S.A.C.의 최근 C$4,500만 달러 투자 지원을 바탕으로 2026년 4분기에 상업 생산에 들어갈 것으로 예상됩니다. 유나이티드 골드는 암울사르의 상업 생산에 박차를 가하고 있으며, 첫 수익금 지급은 2027년 말 또는 2028년 초에 예상됩니다. 또한, 하모니 골드의 CSA 구리 생산 지침, 라멜리우스 리소스의 달가랑가 프로젝트, 탈리스커 리소스의 브랄론 자산, OGG의 캐리부 골드 프로젝트 등 생산을 향해 꾸준히 진전되고 있는 긍정적인 개발 상황을 강조했습니다. 포트폴리오 강화 차원에서 벤츠 마이닝의 글렌버그, 토크 메탈의 리츠, 비즐라 코퍼의 우드잼, 웨스트헤이븐 골드의 쇼블노즈, 재팬 골드 코퍼의 포트폴리오를 포함한 핵심 자산 전반에 걸쳐 탐사 활동이 진행 중이며, 다수의 긍정적인 분석 결과와 주요 이정표 달성으로 가속화되고 있습니다. 최근 JPG 포트폴리오 내 초기 탐사 지역 자금을 지원하기 위해 솔리드코어 리소스 plc와 전략적 제휴를 체결했습니다. OR의 2026년 2월 골드 필드 로열티 포트폴리오 인수 건은 부에나벤투라의 산 가브리엘 광산에서 특히 긍정적인 결과를 나타내고 있습니다. OR은 2026년 연말까지 캐나디안 말라틱, 만토스 블랑코스, 아일랜드 골드 등으로부터 추가적인 포트폴리오 촉매제가 발생할 것으로 예상합니다. 이 회사의 포트폴리오는 애그니코 이글 마인즈 Ltd.의 캐나디안 말라틱 콤플렉스에 대한 3~5%의 순 스멜터 수익 로열티라는 핵심 자산을 기반으로 합니다. 가이 데샤르네이(Guy Desharnais), 프로젝트 평가 부사장은 기술 내용을 검토하고 승인했으며, 회사의 포트폴리오가 지속적인 성장과 가치 창출을 위한 입지를 확보했음을 확인했습니다.
HTHT
미국 증권거래위원회(SEC) 제출 서류 중 6-K 또는 8-K의 내용을 제공해 주시기 바랍니다. 해당 문서의 텍스트를 확보하여 요약 분석을 진행하고자 합니다. 내용을 여기에 붙여넣어 주시면, 300단어 이내의 유창한 문단 형태로 핵심 정보를 요약하여 전달드리겠습니다. 목록 및 소제목은 사용하지 않겠습니다.
XBIO
제네틱 바이오사이언스(Xenetic Biosciences, Inc.)는 2026년 9월 16일 사전 발표되었던 산터서스(Santersus) 인수 건을 진행 중입니다. 동사는 최종 인수 계약 내용을 상세히 담은 8-K 보고서를 제출했습니다. 해당 계약은 제네틱 주식과 산터서스 주식의 교환을 포함합니다. 첨부된 Exhibit 99.1은 투자자 및 증권 보유자에게 인수와 관련하여 위임장(proxy statement) 및 Form S-1 등록 명세서를 포함한 관련 문서를 검토할 것을 권유하는 자료입니다. 상기 문서는 인수 거래의 세부 사항, 결합 법인의 구조, 평가 및 예상되는 운영 방식을 이해하는 데 필수적입니다. 제출된 보고서에는 인수 마감 지연 가능성, 규제 장애물, 운영상의 문제, 임상 시험 결과 및 결합 법인의 나스닥 상장에 대한 불확실성을 포괄하는 인수 관련 주요 위험 요소가 강조되어 있습니다. 또한, 제네틱 및 산터서스의 이사 및 임원을 포함한 권유 참여자를 상세히 설명하고 있으며, 동사의 재무 상태 및 위험 요소를 종합적으로 파악하기 위해 제네틱의 Form 10-K 및 기타 SEC 제출 서류를 검토할 것을 강조합니다. 투자자들은 투자 결정을 내리기 전에 모든 가용 정보를 신중하게 고려할 것을 권고합니다.
GFAI
AI Co., Limited는 2026년 6월 30일 및 2025년 종료일자를 기준으로 한 감사받지 않은 연결 재무제표를 SEC에 Form 6-K 형태로 최근 제출했습니다. 해당 재무제표는 회사의 등록 명세서에 포함되며, 첨부 자료 99.1, 99.2, 및 99.3과 함께 제공됩니다. 본 보고서에는 경영진의 현재 회사의 실적 및 산업 동향에 대한 예측을 반영하는 미래 지향적인 진술이 포함되어 있습니다. 이러한 진술은 잠재적인 운영 손실, 집중된 고객 기반, 규제 변화, 경쟁 기술의 등장 등 다양한 위험과 불확실성의 영향을 받습니다. 경영진은 식별된 위험을 고려할 때 이러한 미래 지향적인 진술이 실제 결과와 중대한 차이를 보일 수 있음을 경고합니다. 구체적으로, 회사는 이러한 요인들이 연료 및 차량 운영 비용에 영향을 미칠 수 있다고 예상하지만, 운영 또는 고객 서비스에 미치는 영향은 최소화될 것으로 전망합니다. 독자들은 이러한 잠재적 과제에 대한 포괄적인 이해를 위해 2026년 4월에 제출된 회사의 20-F 보고서 내 "핵심 정보 – 위험 요소" 섹션을 주의 깊게 검토할 것을 권고합니다. 회사는 이러한 미래 지향적인 진술을 수정할 의무가 없습니다.
IAN Financial Vision은 자체 지식 그래프, 정량적 가치 평가 모델, 대형 언어 모델(LLM)을 결합하여 시점별(point-in-time) 투자 리서치를 생성하는 AI 네이티브 금융 리서치 플랫폼입니다. 모든 보고서는 구조화된 리서치 워크플로를 통해 작성되며, 발행 전 인간의 검토 과정을 거칩니다.