종합
미국채 시장은 목요일, 인플레이션 압력, 지정학적 리스크, 그리고 수익률 곡선의 상승 추세 확대로 인해 30년 만기 국채 수익률이 5.47%까지 급등하며 새로운 국면의 스트레스에 진입했다. 이는 지속적인 글로벌 자산 축소의 이정표이며, 미국의 재정 정책 지속 가능성에 대한 우려 심화, 국제 분쟁의 여파, 에너지 가격 및 중앙은행 정책과 관련된 리스크 재평가의 결과이다. 수익률의 다년래 최고점 도달은 지속적인 인플레이션 역학 관계에 직면했을 때 채권 가치 평가의 취약성을 부각하며, 추가적인 통화 긴축 가능성을 시사한다.
30년 만기 국채 수익률 상승은 투자자들이 증가하는 정부 부채와 2022년부터 시작된 연방준비제도의 공격적인 금리 인상 간의 상호 작용을 재평가함에 따라 두드러졌다. 40조 달러를 넘어서는 미국의 부채 부담으로 인해, 시장은 경제 성장을 훼손하지 않고 이러한 의무를 이행할 수 있는 능력에 대해 점점 더 회의적인 입장을 보이고 있다. 수익률이 5.47%까지 상승한 것은 이전 주보다 70bp 급등한 수치이며, 장기 재정 불안정성에 대한 인식이 궁극적인 정책 정상화에 대한 낙관론을 압도하는 변화를 나타낸다. 이러한 추세는 10년 및 20년 만기 국채 수익률 또한 각각 5.16%와 5.46%에 도달하면서 더욱 심화되었다. 이는 2000년대 초반 이후 처음으로 수익률 곡선이 크게 역전되었다는 것을 의미한다. 역사적으로 경기 침체의 전조였던 이러한 역전은 고용과 물가 안정을 동시에 달성하려는 연준의 이중 과제에 대한 재고찰을 촉발했다.
특히 미-중 관계에서 무역 분쟁과 기술 경쟁으로 인해 지정학적 긴장이 더욱 고조되어 시장 변동성이 확대되었다. 트럼프-시진핑 정상회담이 개최되었지만, 안보 및 기술 대화에서 상징적인 진전을 보였을 뿐, 반도체 수출에 대한 미국의 중국 제재 등 근본적인 갈등은 해결되지 않았다. 이러한 조치는 베이징의 기술 발전을 억제하려는 의도였으나, 의도치 않게 글로벌 공급망을 교란하고 향후 정책 변화에 대한 불확실성을 증폭시켰다. 동시에 중동 지역의 확산되는 적대 행위, 특히 미국과 이란 간의 갈등은 에너지 시장에 새로운 리스크를 야기했다. 사우디아라비아가 이란 지원 후티 미사일을 요격한 사건과 잠재적인 보복 조치의 가능성은 국제 유가 급등을 초래했으며, 이는 인플레이션 압력을 더욱 확대하고 회사채 가치 평가를 저하시켰다. 브렌트유 가격이 배럴당 106달러까지 5% 상승한 것은 지정학적 리스크가 금융 시장 스트레스로 빠르게 확산될 수 있음을 보여주는 대표적인 사례이다.
채권 시장의 악화는 연준이 경기 침체를 유발하지 않고 인플레이션을 억제할 수 있는 능력에 대한 의구심을 증폭시킨 결과이기도 하다. 연준의 금리 인상이 수요를 냉각시키는 데 어느 정도 기여했지만, 에너지 비용, 노동 시장의 경직성, 공급망 병목 현상으로 인해 높은 핵심 인플레이션이 지속되면서 정책 결정자들의 유연성이 제한되고 있다. 팬데믹 기간 동안 주입된 유동성을 회수하기 위한 연준의 대차대조표 축소는 금융 조건을 더욱 긴축시켜 회사 및 소비자 대출 비용 상승을 가속화했다. 투자자들은 2년 만기 국채 수익률이 2024년 5월 이후 최고 수준인 4.9%에 근접하면서 장기 고금리가 지속될 가능성을 반영하고 있다. 이러한 환경은 성장 지향적 자산, 특히 주식에 압박을 가하고 있으며, 채권 투자자들은 확대되는 재정 적자와 잠재적인 신용 강등이라는 이중 위협에 직면하고 있다.
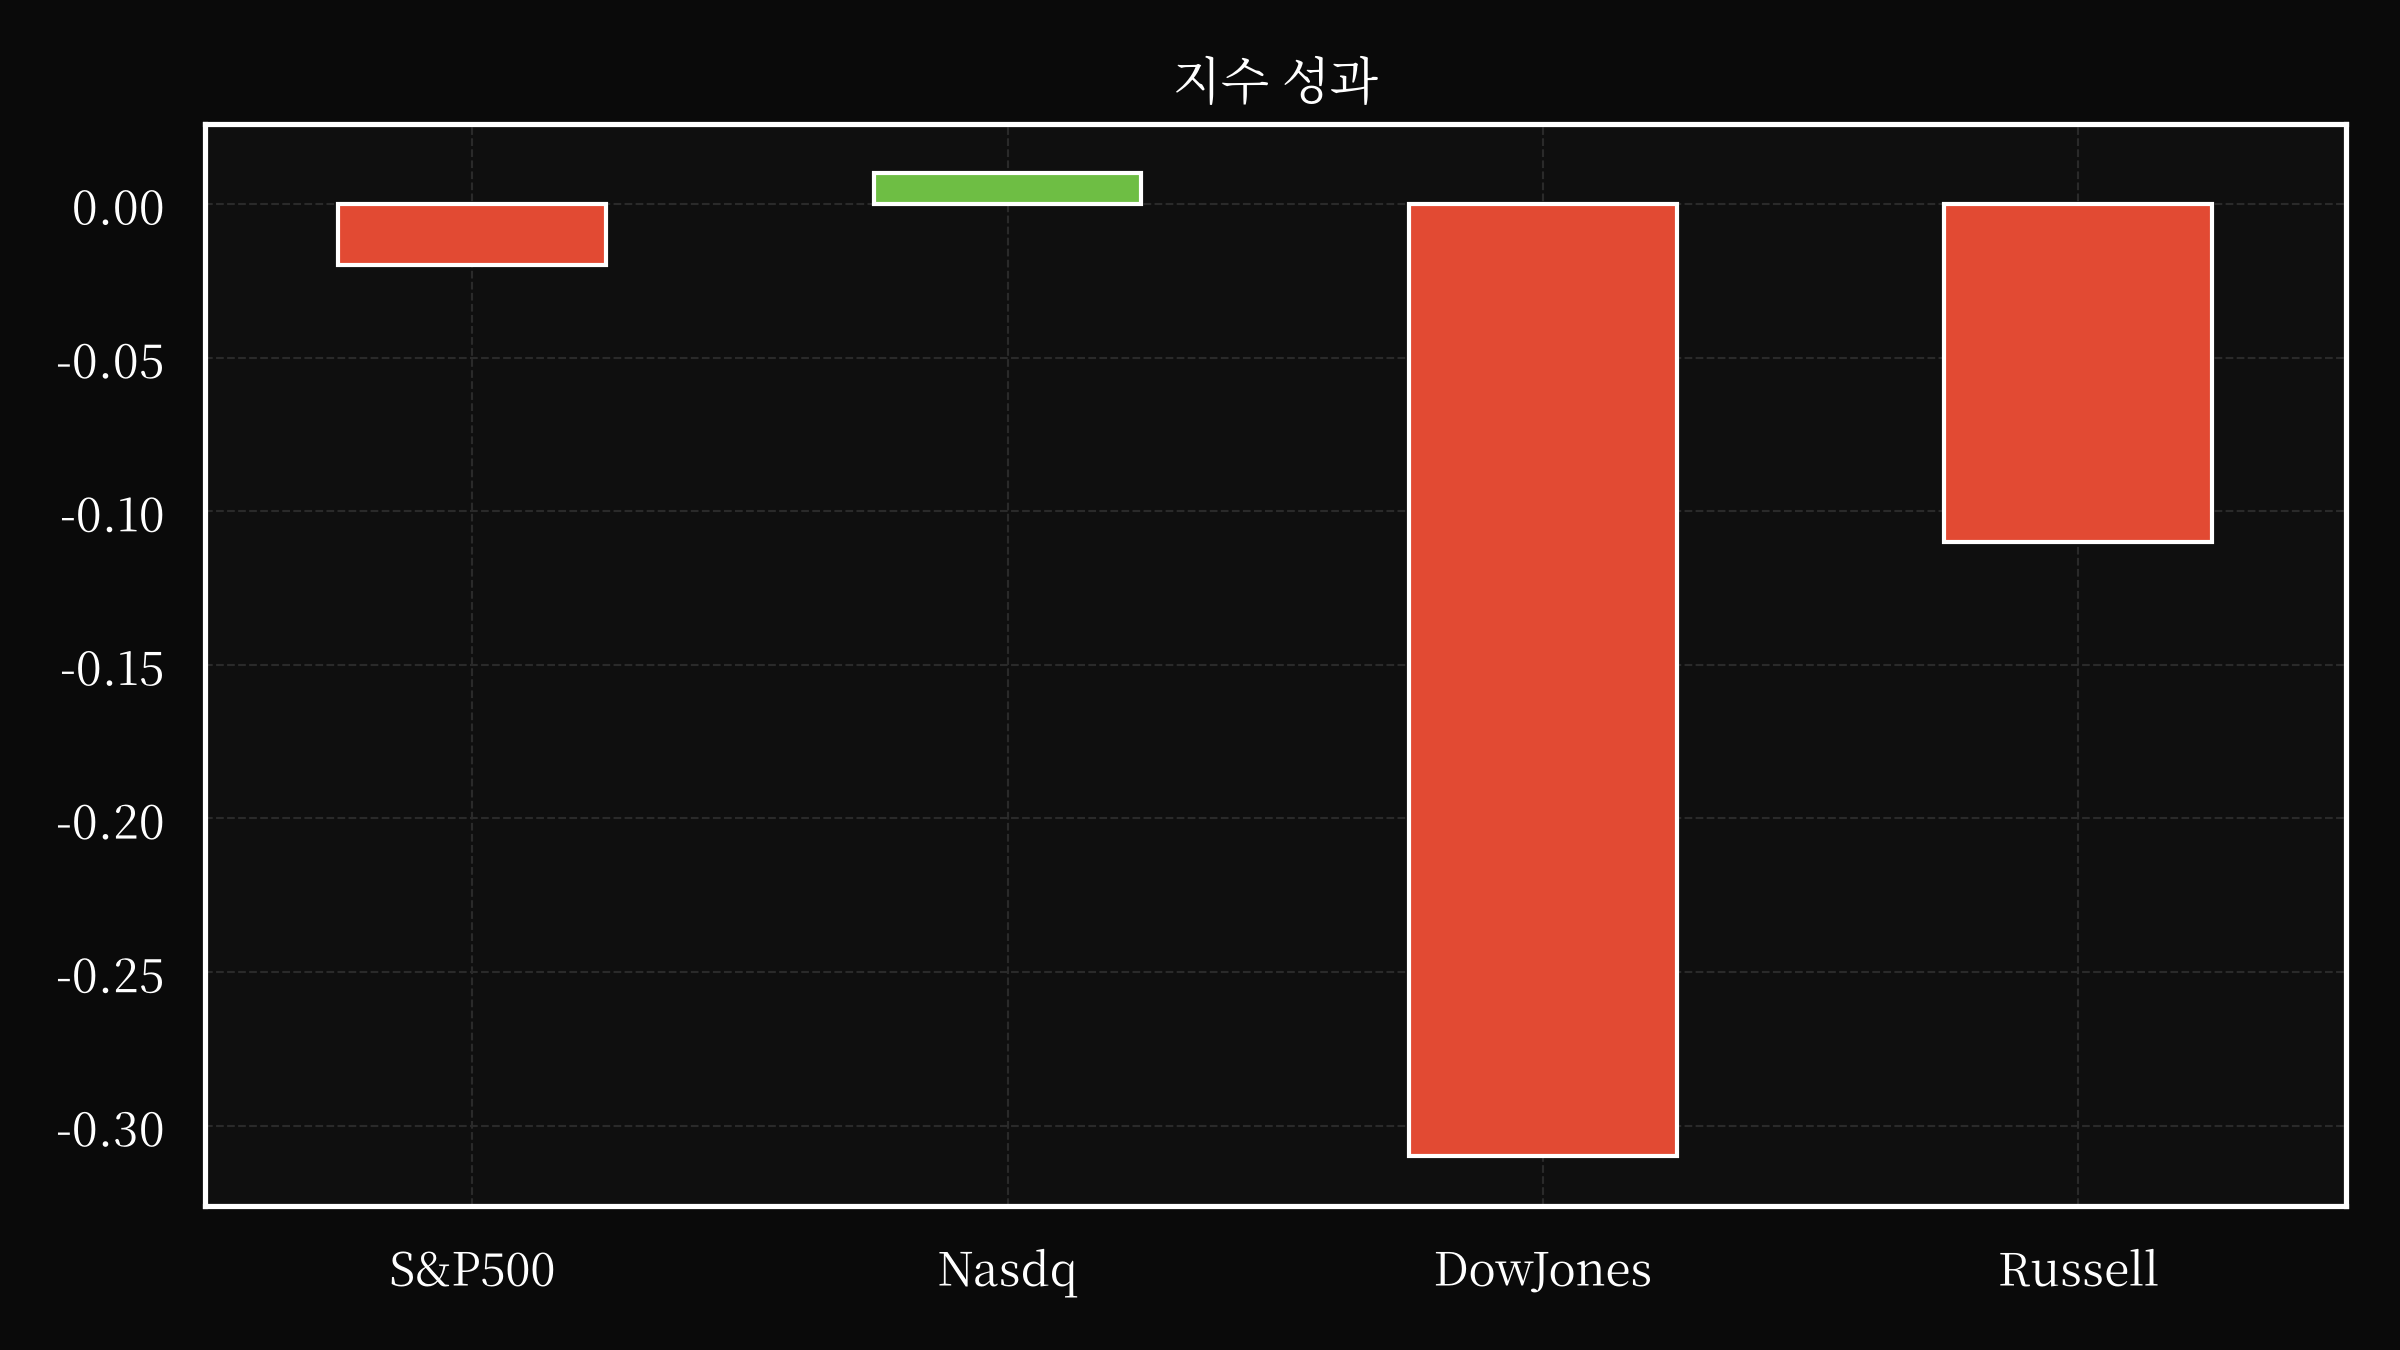
이러한 현상은 고정수익 시장을 넘어 주식 가치 평가 및 기업 전략에도 영향을 미치고 있다. 차입 비용 증가로 기업은 특히 부채에 의존하는 기업들이 이익 마진을 유지하기 위해 어려움을 겪고 있다. 이자율 변동에 민감한 부동산 부문은 변동성이 확대되었으며, 자동차 및 기술 산업과 같이 글로벌 무역에 의존하는 산업은 투입 비용 및 수요 지속 가능성에 대한 불확실성에 직면해 있다. 이러한 역학 관계에 대한 시장의 반응은 혼조된 경제 지표에도 불구하고 S&P 500과 나스닥 종합 지수의 소폭 하락 및 상승으로 나타났다.
앞으로 미국의 채권 수익률 추이는 인플레이션 추세, 지정학적 발전, 그리고 연준의 정책 결정에 따라 결정될 것이다. 채권 수익률의 다년래 최고 수준에 대한 시장의 가격 결정은 재정 규율이 여전히 요원하다는 합의가 확산되고 있으며, 40조 달러에 달하는 부채 부담이 투자 심리에 지속적인 부담으로 작용하고 있음을 시사한다. 한편, 중동 분쟁 또는 OPEC+의 생산 결정으로 인한 추가적인 에너지 충격 가능성은 인플레이션 압력을 재점화시킬 수 있다. 정책 결정자들은 이러한 불안정한 균형을 헤쳐나가면서 성장 억제 없이 인플레이션을 억제하고, 현재 위기가 드러낸 구조적 취약점을 해결하는 과제에 직면해 있다. 투자자들은 고정수익, 주식, 상품 시장에서 리스크 노출을 재평가하고, 전통적인 안정성 벤치마크가 더 이상 적용되지 않는 환경에 대비해야 한다.
이러한 요인들의 수렴은 채권 시장을 체계적 리스크의 바 로미터로 변화시켰으며, 모든 정책 발표 또는 지정학적 사건이 자산 클래스 전반에 파급 효과를 미치고 있다. 30년 만기 국채 수익률의 상승은 단순한 기술적 이정표가 아니라 재정 방만과 지정학적 분열의 비용이 모든 부채 달러에 반영되는 더 광범위한 글로벌 금융 시장 재조정의 증상이다. 연준이 추가적인 금리 인상을 고려하고 재무부가 부채 서비스 비용을 관리하기 위해 노력하는 가운데, 향후 몇 달은 시장과 정책 결정자 모두의 회복력을 시험할 것이다. 교훈은 명확하고 단호하다
관심종목
VENU
베뉴 홀딩스 코퍼레이션은 2026년 주주총회를 개최하여, 회사의 2023년 포괄적 인센티브 보상 계획 수정안을 승인하였다. 동 수정안은 계획에 따라 지급 가능한 주식 수를 기존 750만 주에서 1,000만 주로 증가시켰으며, 이는 향후 잠재적 인센티브 보상 지급에 대한 전략적 대응 조치이다. 주주 투표 결과, 총 의결권 있는 주식의 63.25%가 참석하여 이사 선임, 잠재적 부채 조달 승인, 인센티브 계획 수정안, 그리고 독립 감사인 확인을 포함한 모든 안건에 대해 압도적으로 찬성하였다. 수정된 인센티브 계획은 총 1,000만 주를 포함하며, 2026년 9월 23일자로 공식적으로 채택되었고, 관련 상세 내용은 제출 서류의 Exhibit 10.1에서 확인할 수 있다.
TALO
탈로스 에너지(Talos Energy Inc.)는 2026년 10월 1일부터 바바라 J. 폴켄베리(Barbara J. Faulkenberry) 미국 공군 퇴역 소장(Major General)을 이사회 임원으로 임명한다고 발표했습니다. 이번 임명으로 이사회 구성원은 총 7명이 되며, 폴켄베리 소장의 30년간의 군 경력을 통해 축적된 글로벌 운영, 물류, 전략, 그리고 위험 관리 분야의 폭넓은 경험을 활용할 수 있게 되었습니다. 폴켄베리 소장은 탈로스 합류 전 캘론 석유(Callon Petroleum Company), 타겟 호스피탈리티(Target Hospitality Corp.), 그리고 USA 트럭(USA Truck Inc.)의 이사회 임원을 역임하며 에너지 및 숙박 산업 전반에 걸쳐 견고한 지배구조 및 전략적 감독 역량을 입증했습니다. 그녀는 미국 공군 사관학교, 조지아 칼리지 & 주립대학교, 그리고 국방대학교 졸업 등 뛰어난 학력을 보유하고 있습니다. 회사는 그녀와 통상적인 손해배상 계약을 체결할 예정이며, 이는 이전에 미국 증권거래위원회(SEC)에 제출된 계약과 동일한 조건으로 진행됩니다. 본 임명은 첨부된 전시 99.1의 보도자료를 통해 공개되었습니다. 이사회는 현재 폴켄베리 소장의 구체적인 위원회 배정을 결정하지 않았으며, 이는 회사의 운영 전반에 걸쳐 그녀의 전문성을 전략적으로 활용하려는 의도를 보여줍니다.
WTTR
선택 워터 솔루션스(WTTR)는 파일럿 OFS 홀딩스 LLC, 미네르바 인프라 IA LLC 및 기타 당사자로부터 자회사인 “대상 회사”인 파일럿 워터 솔루션스 LLC의 멤버십 지분 매입 계약을 6억 달러에 체결했습니다. “파일럿 인수”라고 명명된 이번 인수는 6억 달러의 현금과 약 1억 달러 상당의 클래스 A 보통주, 그리고 운영 목표 달성에 연동된 1,500만 달러의 조건부 지급을 포함합니다. 본 거래에는 거래 종결일로부터 6개월 이내에 회사 주가가 하락할 경우 파일럿 OFS 홀딩스 LLC를 보호하기 위한 주가 조정 메커니즘이 포함되어 있습니다. 본 거래는 관례적인 종결 조건 및 HSR 법에 따른 규제 승인 조건을 충족해야 합니다. 선택 워터 솔루션스의 모회사는 인수 자금 조달을 위한 부채 금융을 확보했습니다. 매입 계약에는 양 당사자의 계약 해지 권리가 명시되어 있으며, 특정 계약 위반 시 3,500만 달러의 해지 수수료가 부과될 수 있습니다. 본 인수는 최근 4,150만 달러의 현금과 3,530만 달러의 매도인 약속어음으로 매각된 Peak Rentals 사업에 대한 선택 워터 솔루션스의 전략적 대안 평가 전략과 부합합니다. 본 인수는 2026년 4분기에 완료될 것으로 예상됩니다.
ATCH
애틀라스클리어 홀딩스(AtlasClear Holdings, Inc.)는 2026년 6월 30일 마감 회계연도 재무 실적을 발표했습니다. 상세 내용은 현재 증거자료 99.1로 제출된 보도자료를 참고해주시기 바랍니다. 본 제출물은 Form 8-K의 항목 2.02로 제출되었으며, 회사의 영업 결과 및 재무 상태에 대한 업데이트를 제공합니다. 구체적인 재무 성과 상세 내용은 첨부된 보도자료에 포함되어 있으며, 본 제출물은 미국 증권거래위원회(Securities and Exchange Commission)에 요구되는 공식적인 공시입니다. 제시된 정보는 재무 결과 보고 관련 규정 준수를 목적으로 하며, 애틀라스클리어 홀딩스(AtlasClear Holdings, Inc.)의 성과에 대한 투자자와 이해관계자에게 중요한 업데이트 자료입니다.
SCHL
스콜라스틱 코퍼레이션은 2026년 8월 31일 마감된 회계연도 1분기 실적을 발표하며, 연간 매출 성장률 2%~4% 및 조정 EBITDA 약 1억 3,500만 달러~1억 4,500만 달러의 기존 가이던스를 재확인했습니다. 계절적으로 규모가 작은 분기임에도 불구하고, 특히 어린이 도서 및 엔터테인먼트 부문에서 강력한 북페어 예약 및 콘텐츠 역량 확장에 힘입어 전 사업 부문에서 긍정적인 모멘텀을 입증했습니다. 다만, 예산 압박 증가는 교육 부문의 판매에 영향을 미쳐 지속적인 비용 구조 조정 및 사업 전환 노력이 불가피했습니다. 동 분기 매출은 어린이 도서 출판 및 유통 매출 감소와 매각 및 리스백 거래의 영향으로 4% 감소한 2억 1,680만 달러를 기록했으며, 조정 영업손실은 8,870만 달러로 확대되었습니다. 스콜라스틱은 향후 전략적 우선순위에 대한 확신을 유지하며, 작년의 성과를 바탕으로 추가적인 이익을 창출하고 조정 EBITDA 목표 범위 1억 3,500만 달러~1억 4,500만 달러를 유지할 계획입니다. 회사는 약 3,500만 달러~4,000만 달러의 잉여현금흐름을 예상하며, 자사주 매입을 통해 주주에게 자본을 환원하는 것을 지속할 것으로 전망됩니다. 매각 및 리스백 거래로 인한 자금 유입을 반영하여 순부채는 8,680만 달러를 기록했으며, 자본 지출 및 운전자본 요구 사항으로 인해 순현금 유출액은 9,460만 달러를 나타냈습니다.
NXGL
넥스젤(NexGel, Inc.)은 최근 “전략 검토 및 플랫폼 재편 제안”이라는 제목의 주주 업데이트 프레젠테이션(전시 자료 99.1)을 발표하여 회사의 전략적 방향에 대한 개요를 제공했습니다. 해당 자료는 잠재적 플랫폼 재편 계획을 상세히 담고 있습니다. 본 프레젠테이션의 상세 정보는 Form 8-K 신고서를 통해 배포되어 주주와의 시기적절한 소통을 보장합니다. 본 신고서는 넥스젤의 진화하는 전략 및 의도된 운영 변경에 대한 공식적인 업데이트 역할을 합니다. 회사는 동반된 프레젠테이션에 상세히 명시된 바와 같이 비즈니스 모델에 대한 수정된 접근 방식을 적극적으로 추진하고 있으며, 해당 과정 전반에 걸쳐 주주에게 정보를 제공할 것을 약속합니다.
HURA
TuHURA Biosciences, Inc.는 Parkview Holdings One LLC와 2026년 4월 21일자로 체결된 차입 계약을 통해 총 5천만 달러 규모의 단기 대출 시설을 확보했습니다. 해당 계약의 만기일은 2031년 4월 21일로 설정되었습니다. 회사는 2026년 9월 21일, 본 시설을 통해 65만 달러를 차입 완료하였으며, 이는 일반 기업 운영 자금으로 사용될 예정입니다. 차입 계약의 상세 내용은 2026년 4월 22일 회사 Form 8-K 보고서와 함께 제출된 Exhibit 4.1에서 확인할 수 있습니다. 본 금융 거래는 TuHURA Biosciences의 지속적인 재무 전략의 핵심 요소입니다.
PNBK
패트리어트 내셔널 뱅코프, Inc.는 다양한 매수자와의 계약을 통해 의결권 있는 보통주 및 의결권 없는 보통주와 함께 5년 만기 워런트를 판매하는 것에 합의했습니다. 의결권 있는 보통주 및 의결권 없는 보통주의 매수 가격은 주당 1.15달러이며, 각 매수자는 구매하는 의결권 있는 또는 의결권 없는 주식 5주당 1개의 워런트 주식을 추가로 받게 됩니다. 해당 워런트는 주주에게 주당 1.15달러에 의결권 없는 보통주를 구매할 권리를 부여합니다. 주요 조건에는 종결 미발생 시 자동 종료를 유발하는 명확한 “최종 기한”, 행사 가격 및 주식 수 조정 조항, 그리고 은행법, GAAP, 경제 상황과 관련된 진술 및 보증의 정확성에 대한 약속이 포함됩니다. 또한, 본 계약은 필요한 문서의 실행 및 중대한 부정적 영향의 부재와 같은 종결 조건들을 명시하고 있습니다. 더불어, 독점금지 관련 사항, 주주 권리, 준거법에 대한 조항을 포함하며, 준거법은 뉴욕법으로 규정됩니다. 마지막으로, 본 계약은 워런트 조건 조정에 대한 조항과 주식 발행 및 등록과 관련하여 회사가 부담해야 할 의무를 명시합니다.
AESI
아틀라스 에너지 솔루션스(Atlas Energy Solutions Inc.)는 발전 프로젝트 관련 와이오밍 머시너리 컴퍼니(Wyoming Machinery Company, WMC)와 상당 규모의 장비 구매 계약을 체결했으며, 2027년 6월부터 2027년 12월까지 납품될 예정인 발전소 보조 설비(Balance-of-Plant, BoP)에 대해 3억 4,050만 달러 규모의 투자를 확보했습니다. 2026년 9월 18일에 공식화된 본 계약은 총 3억 4,050만 달러에 달하는 분할 납부 조건을 포함하며, WMC가 의무를 이행할 때까지 금액의 10%가 유보됩니다. 또한, 최첨단 AI 연구소와의 비용 보전 계약을 통해 프로젝트의 실행 가능성을 더욱 공고히 했습니다. 더불어, 아틀라스 에너지 솔루션스는 WMC와 별도의 2억 7,300만 달러 규모의 구매 계약을 체결하여 약 328MW의 발전 장비 및 관련 서비스를 확보했으며, 납품은 2027년 4월부터 2028년 2월까지 이루어질 것으로 예상됩니다. 본 거래는 아틀라스 에너지 솔루션스의 자회사인 ProjectCo와 캐터필러(Caterpillar Inc.) 간에 체결된 기존 프레임워크 계약의 일부를 이행하는 것으로, 장비 조달 프로세스를 간소화하고 회사가 향후 발전 사업을 추진하는 데 유리한 입지를 확보했습니다.
IAN Financial Vision은 자체 지식 그래프, 정량적 가치 평가 모델, 대형 언어 모델(LLM)을 결합하여 시점별(point-in-time) 투자 리서치를 생성하는 AI 네이티브 금융 리서치 플랫폼입니다. 모든 보고서는 구조화된 리서치 워크플로를 통해 작성되며, 발행 전 인간의 검토 과정을 거칩니다.