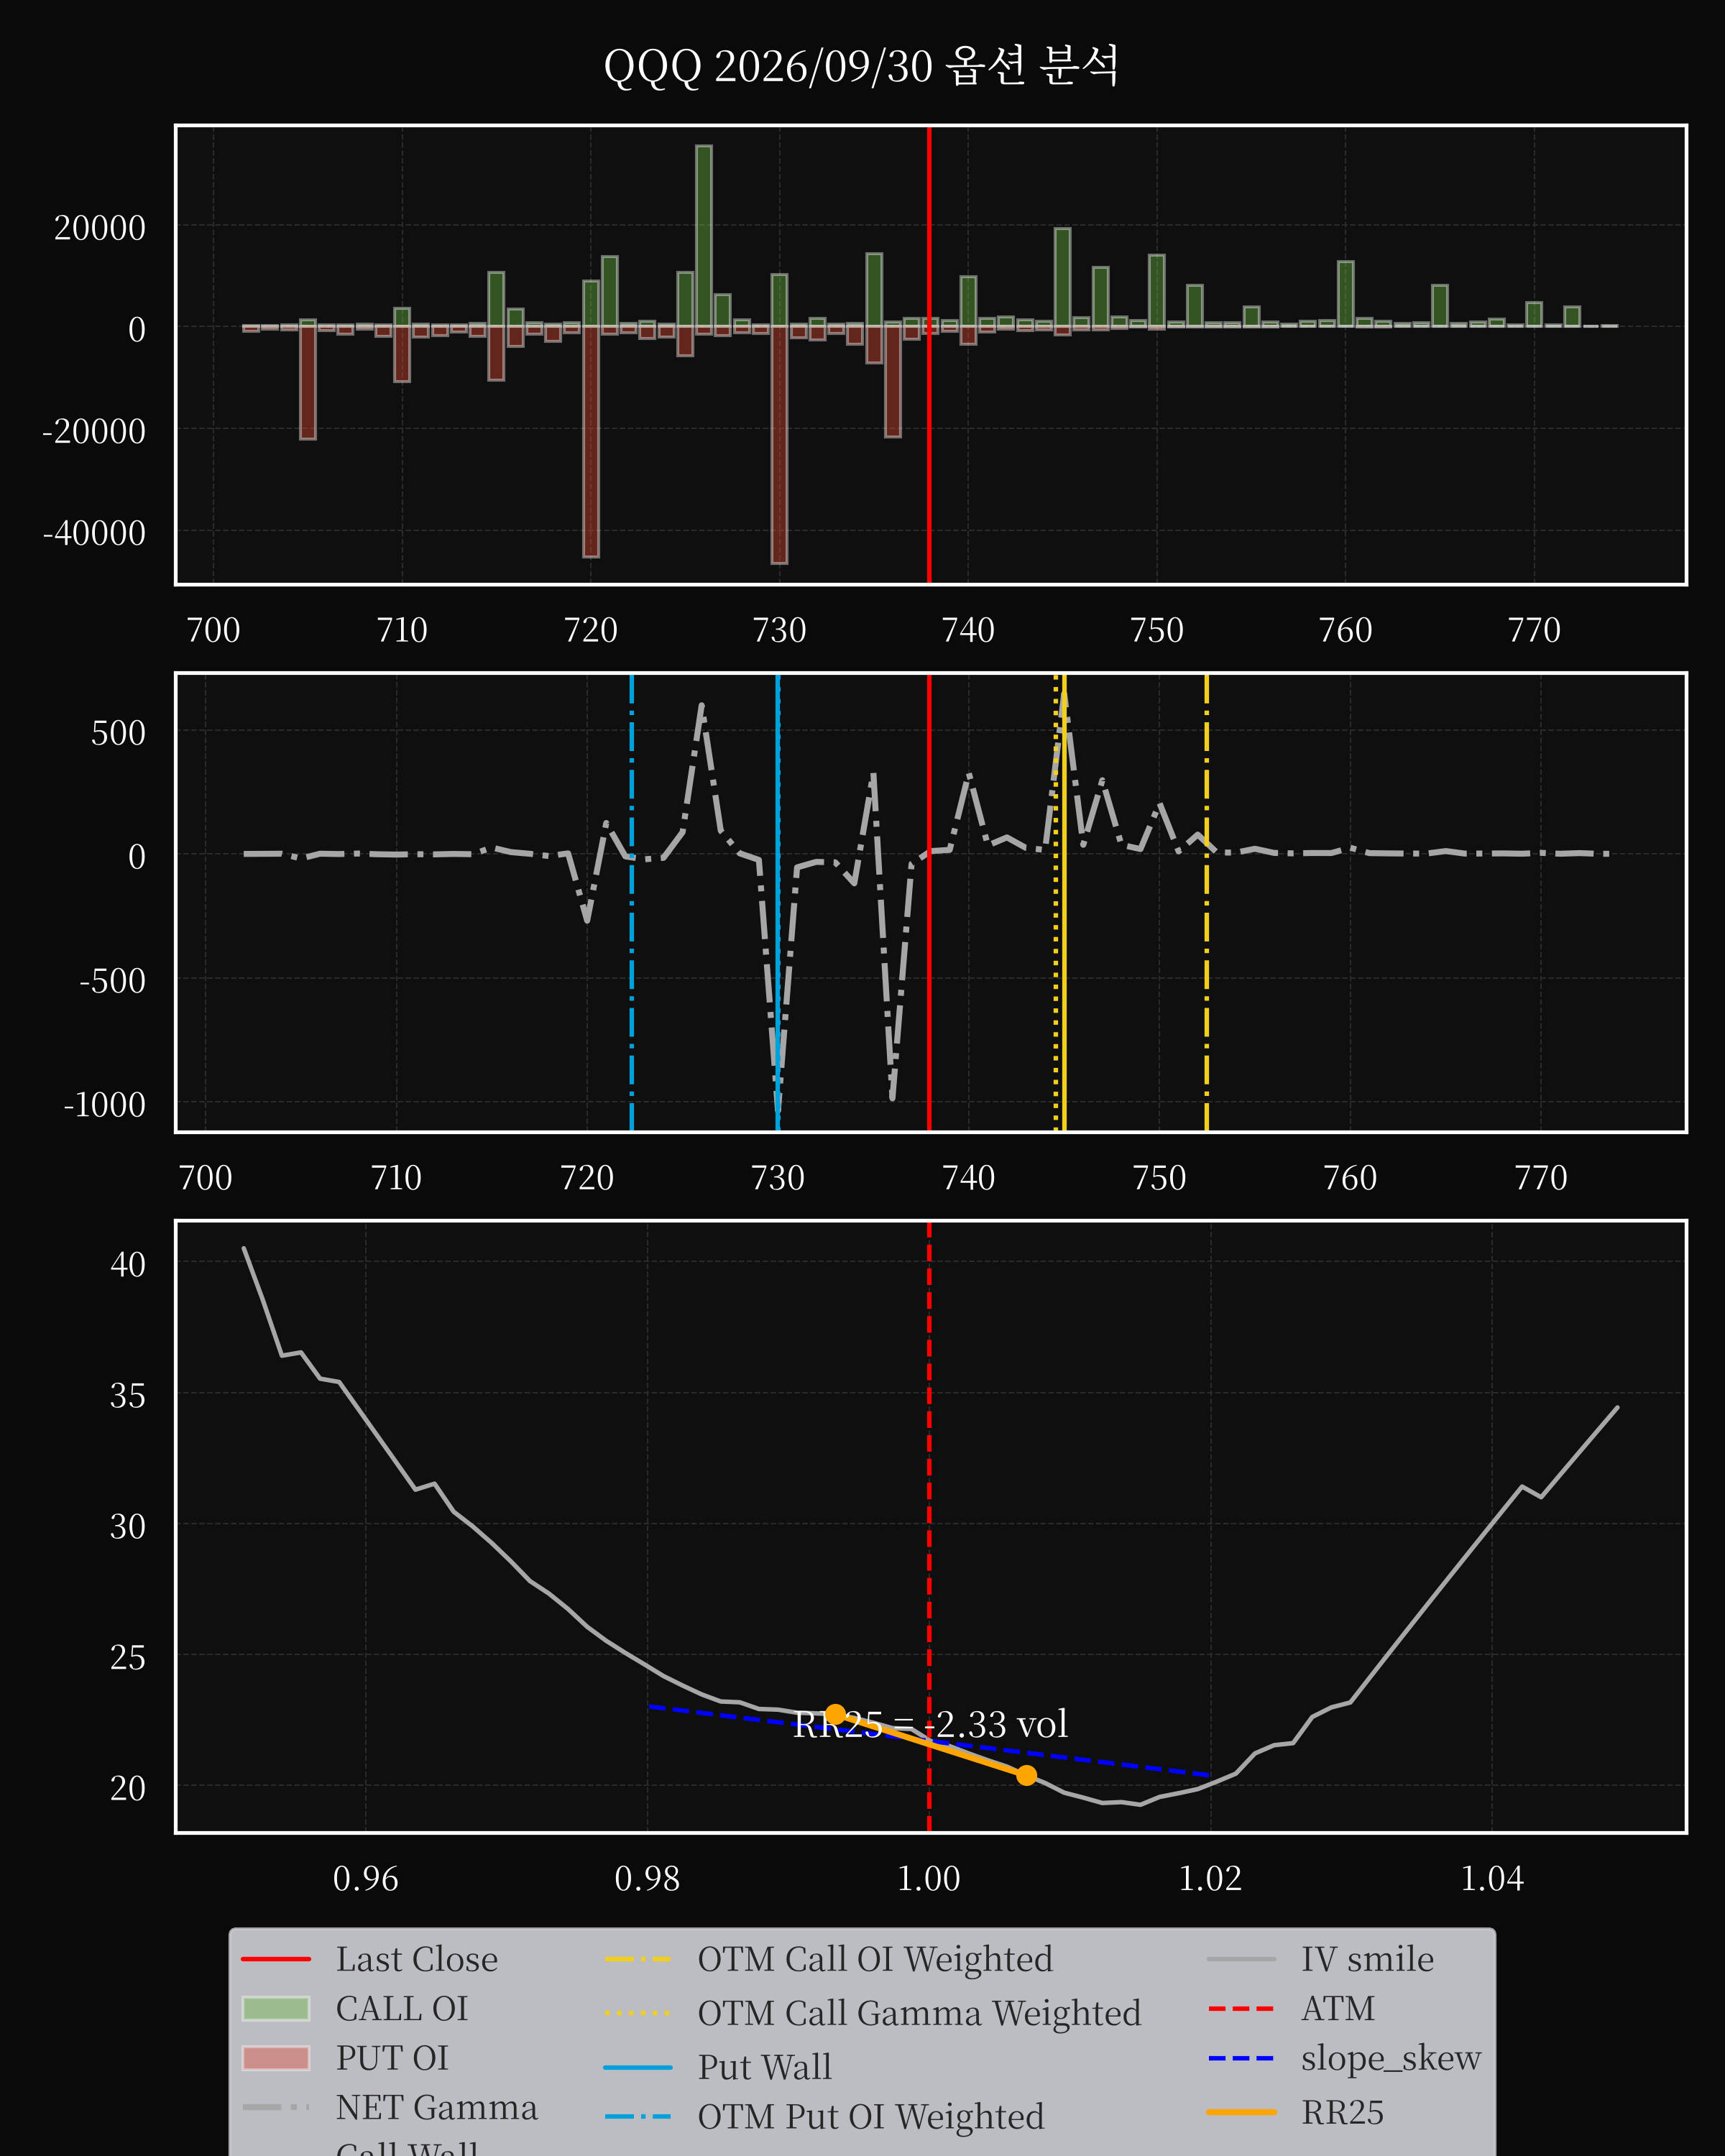
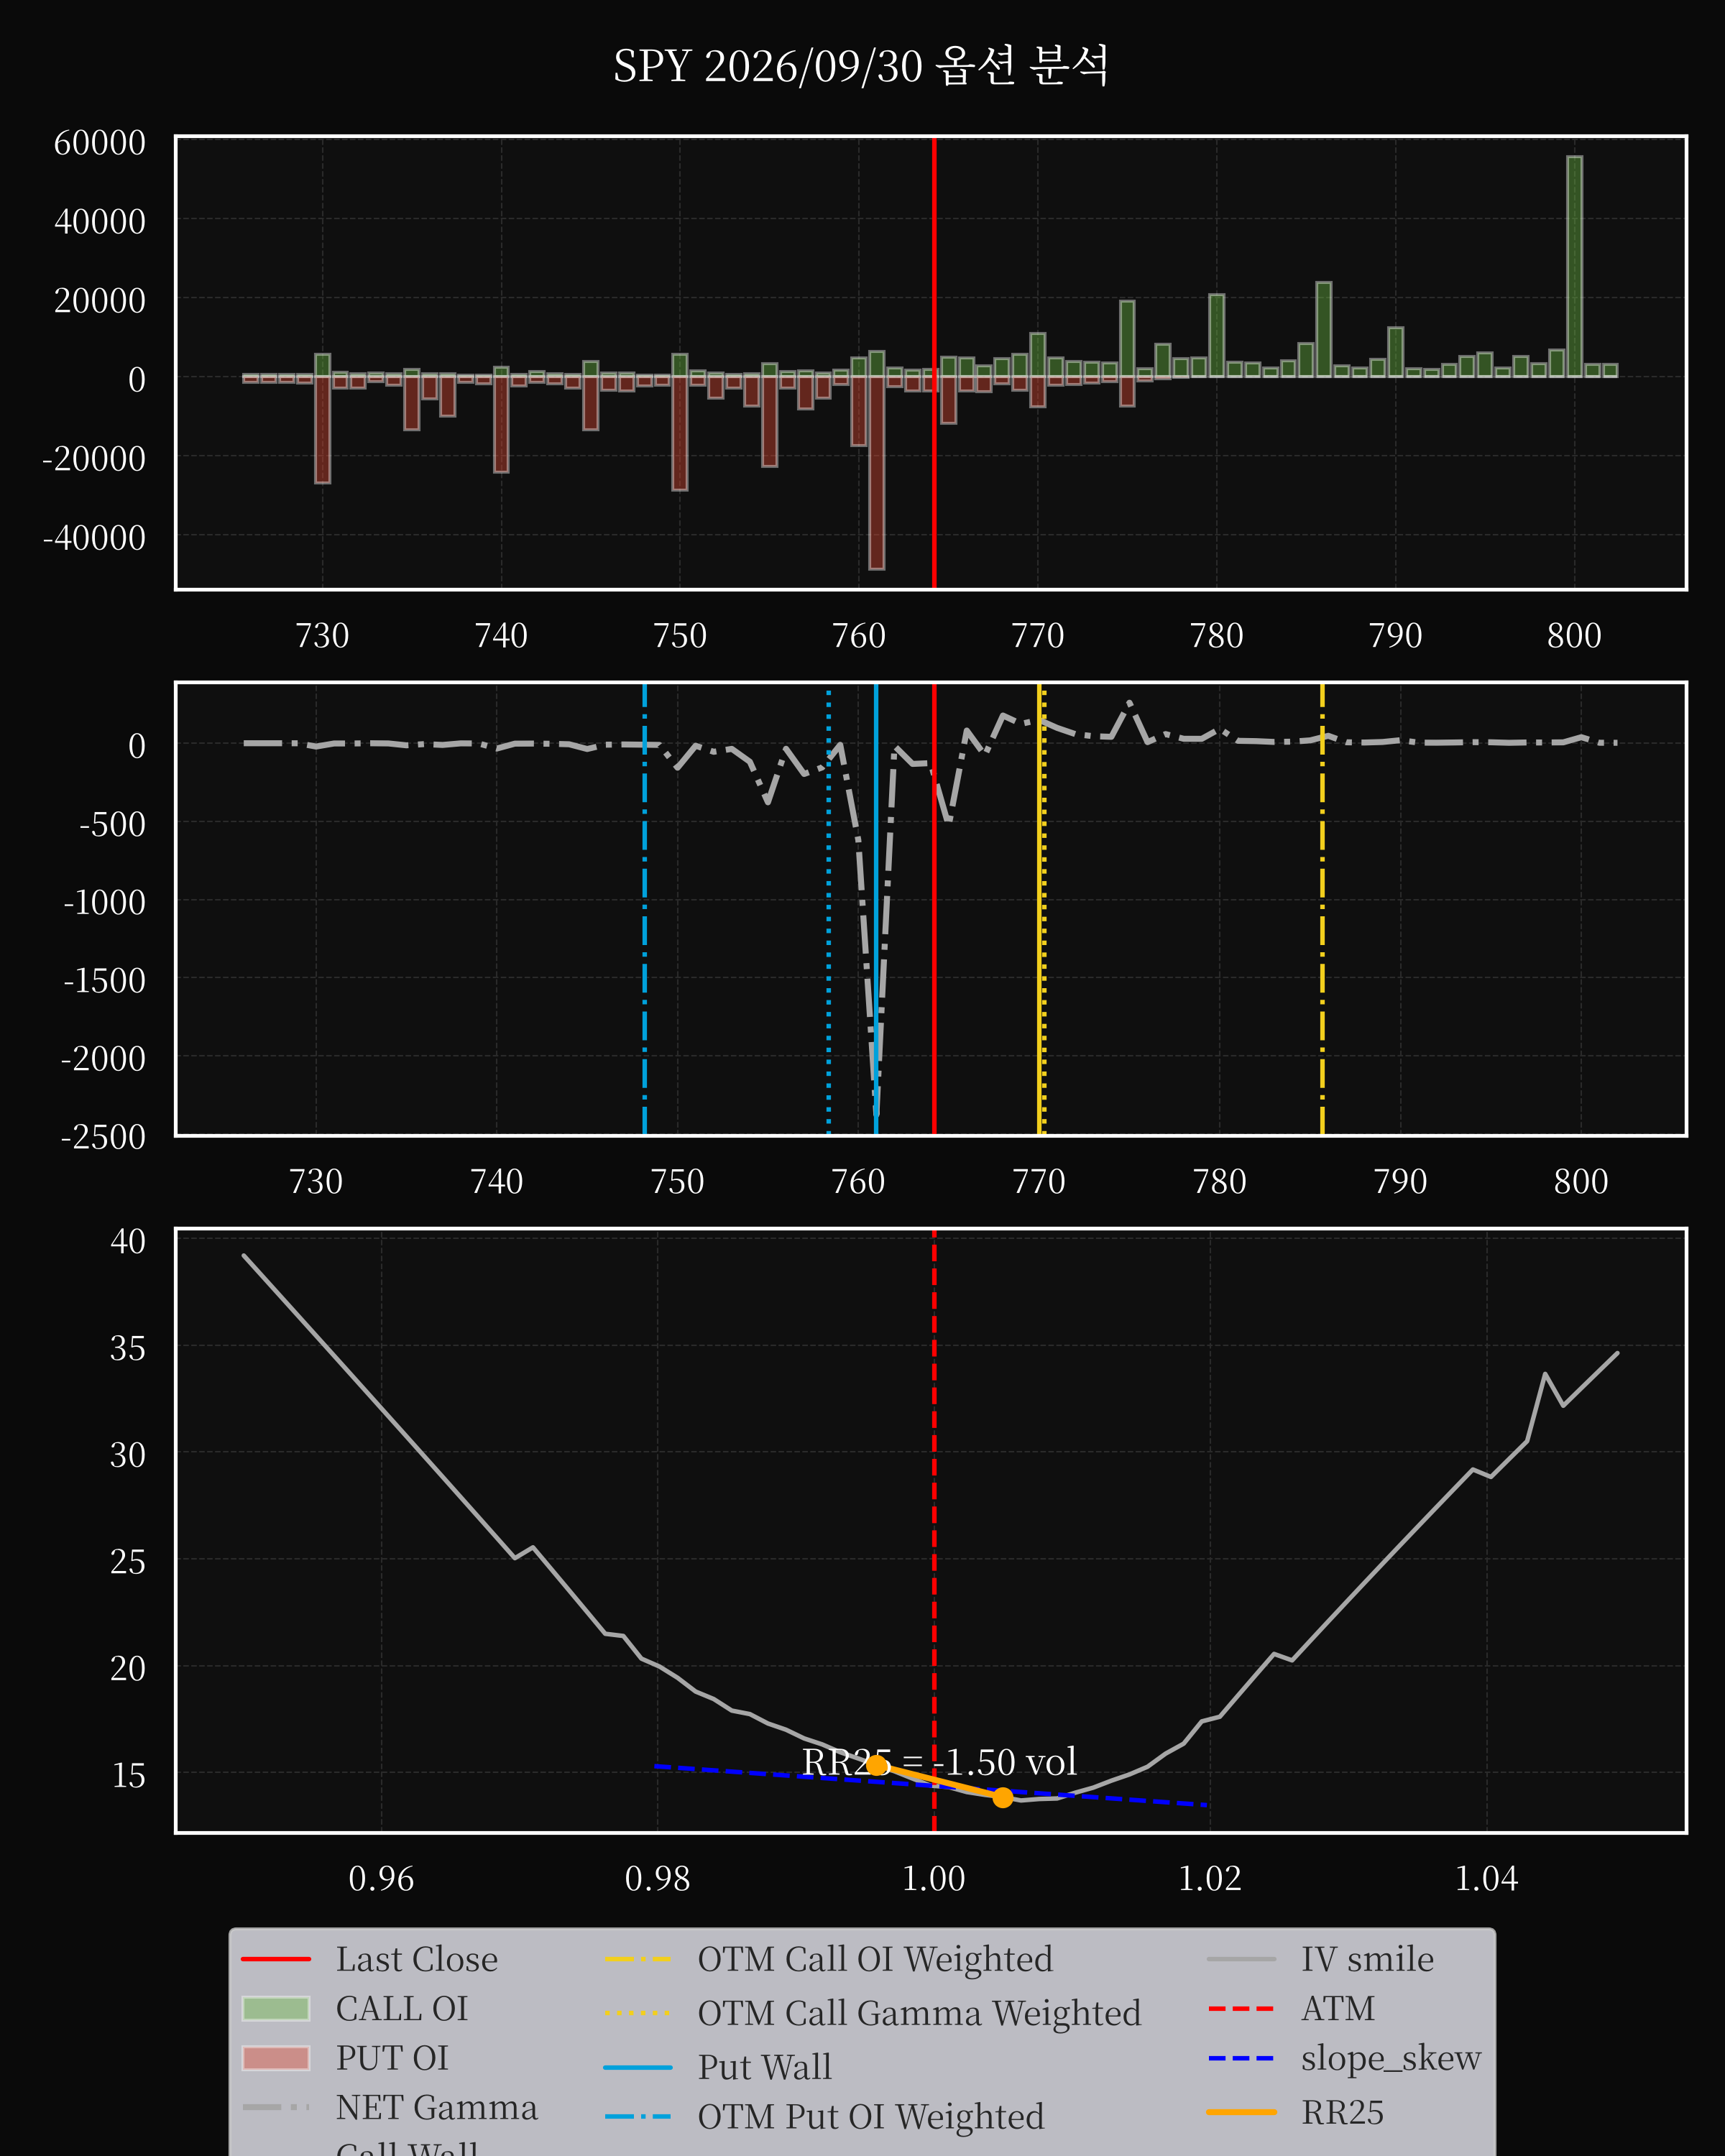
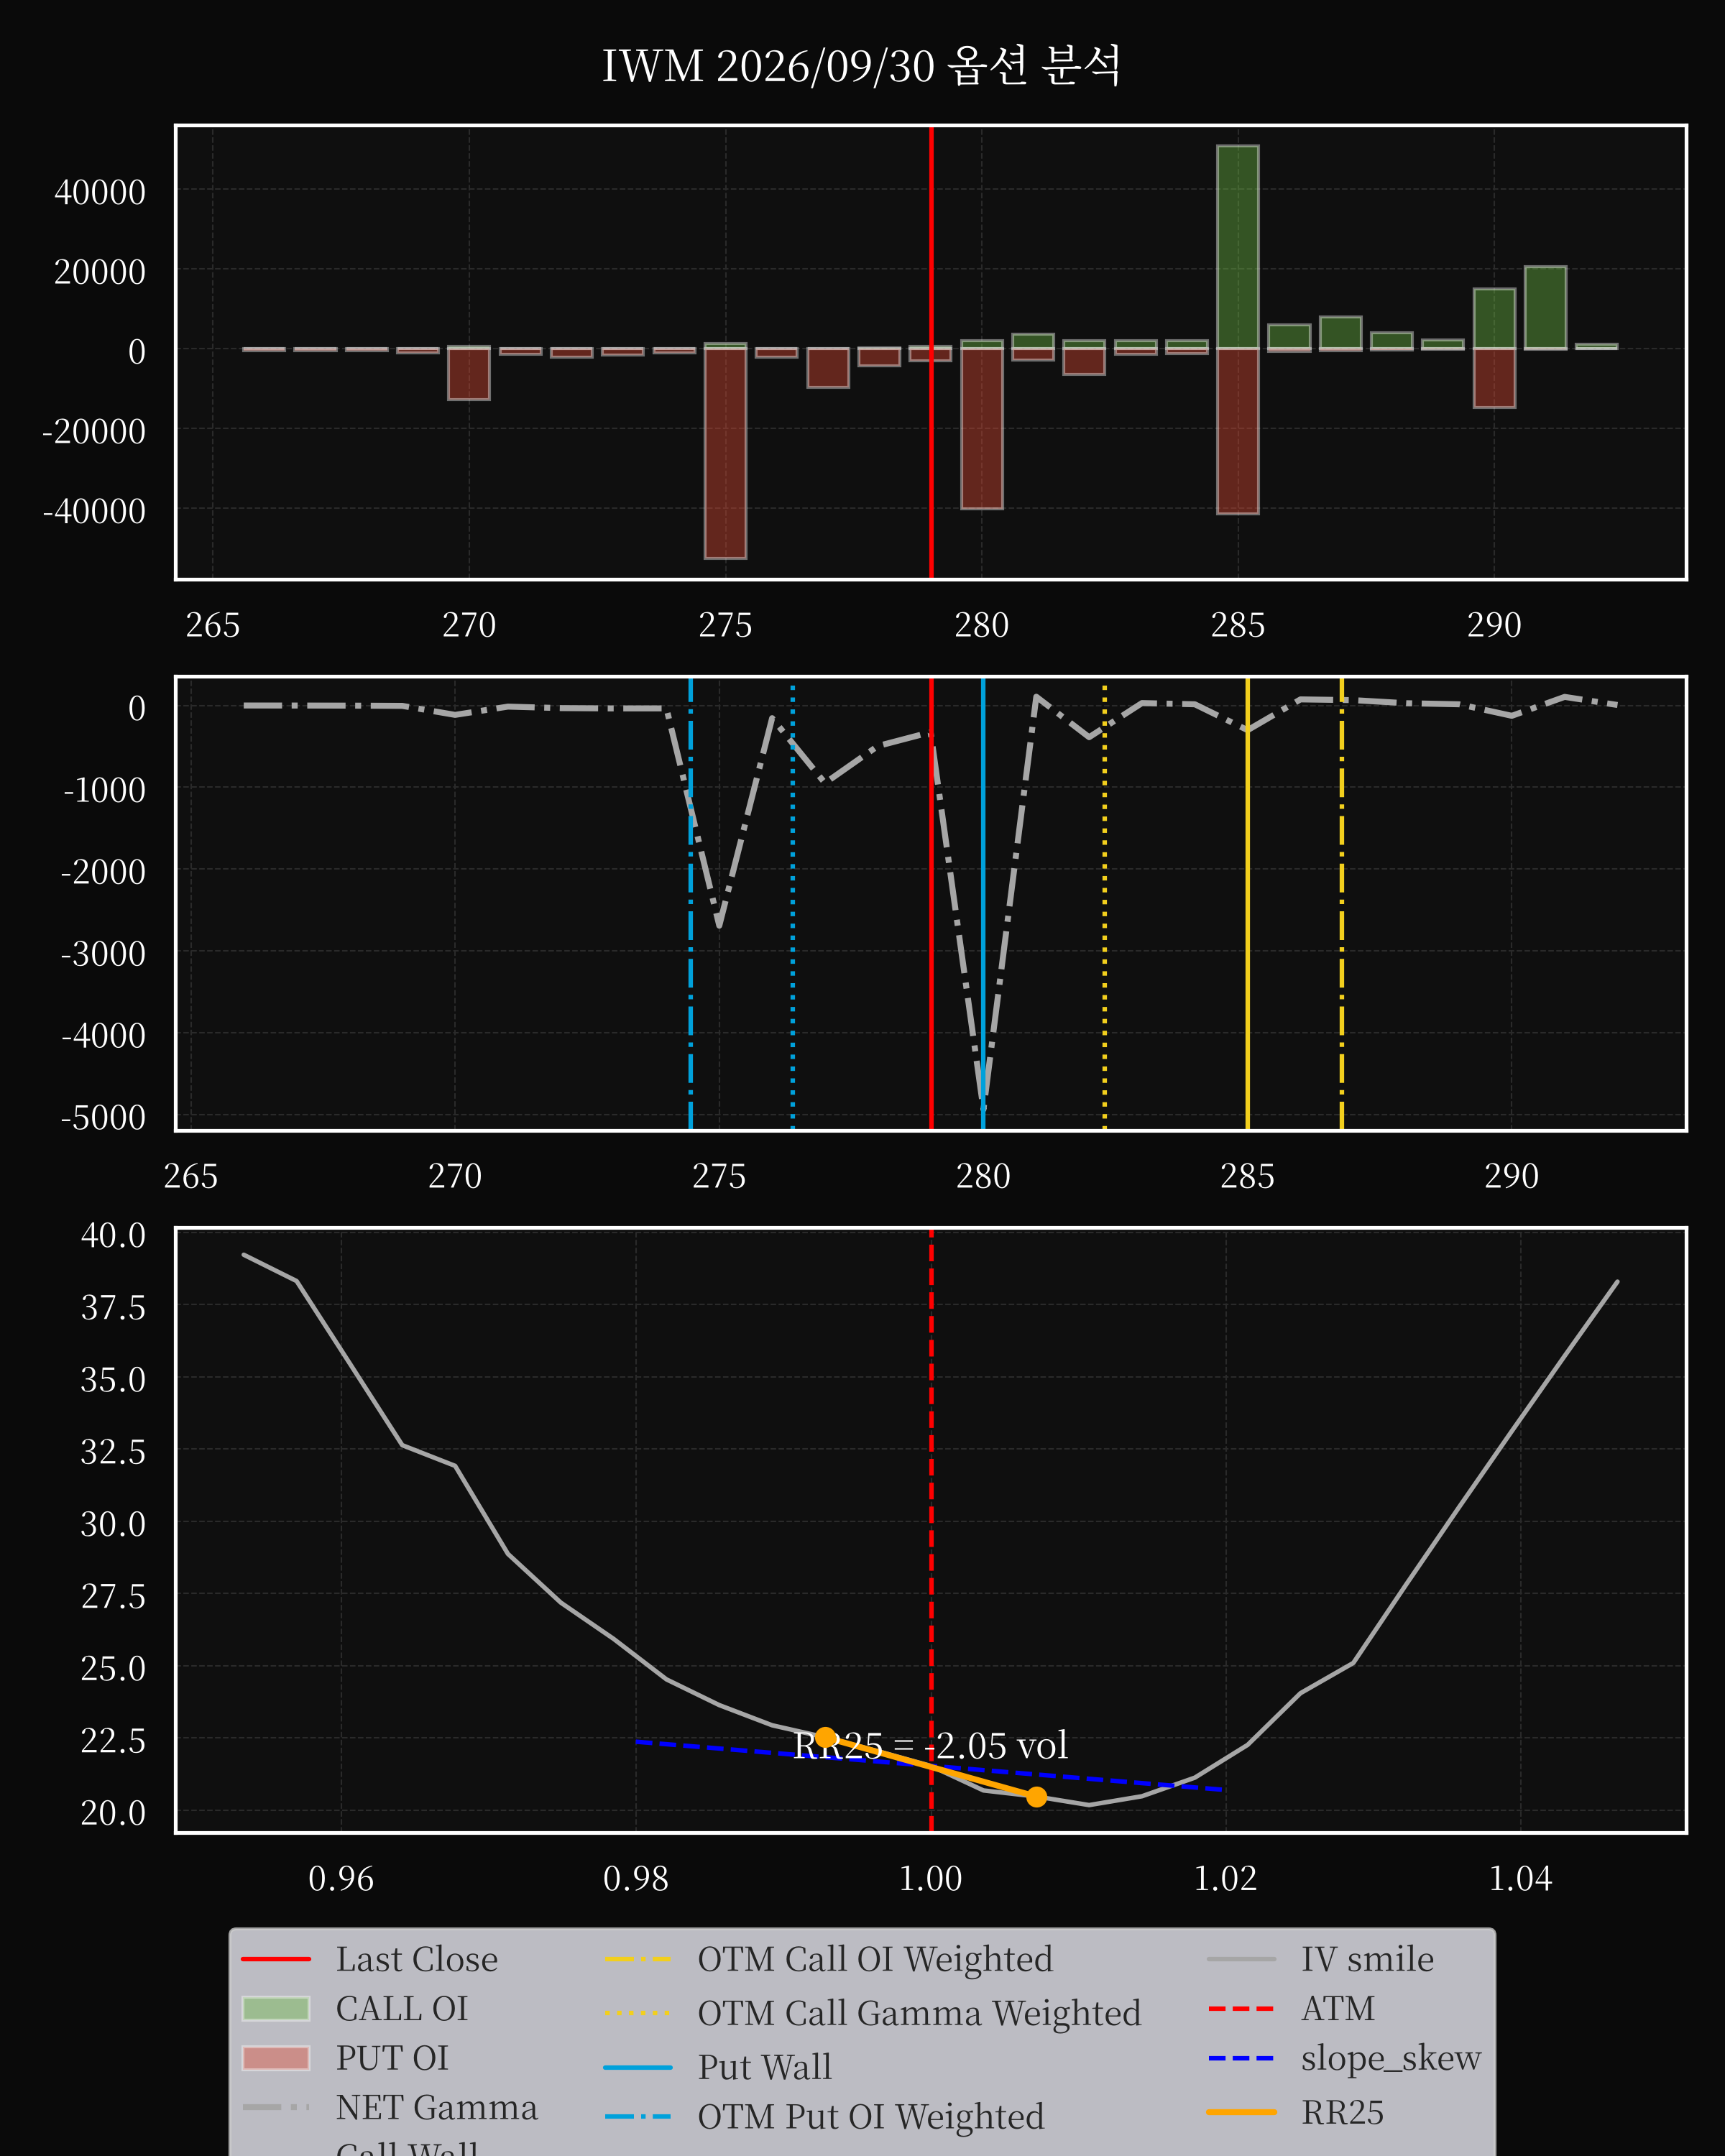
종합
미국 채권 시장은 화요일에 뚜렷한 수익률 상승세로 전환되었으며, 30년 만기 국채 수익률은 24년 만에 최고치를 기록했고, 10년 만기 기준물은 19년 만에 최고치를 경신했습니다. 이러한 장기 수익률의 상승 추세는 거시 경제 지표와 중앙은행의 시그널링이 복합적으로 작용한 결과입니다. 그러나 2년 만기 국채 수익률은 이러한 추세에서 벗어나 오후 거래에서 하락했는데, 이는 뉴욕 연방준비은행 존 윌리엄스 총재의 발언과 시점을 일치합니다. 그는 연방준비제도의 금리 결정 과정에서 신중함을 강조하며 시장 기대치에 미묘한 변화를 가져왔고, 긴축 주기 중단 가능성을 시사했습니다. 단기 및 장기 수익률 간의 이러한 차이는 통화 정책 및 투자자 심리의 변화하는 역학 관계를 강조하며, 특히 연준이 인플레이션 압력과 금리 상승이 경제에 미치는 광범위한 영향 사이에서 고심하고 있음을 보여줍니다.
채권 시장의 변동성은 주식 및 상품 시장의 동시적인 움직임으로 인해 더욱 증폭되었습니다. 10년 만기 수익률은 상승했지만 2년 만기 수익률은 하락하여 미래 성장 전망에 대한 시장의 불확실성을 나타내는 수렴적 곡선이 형성되었습니다. 이러한 역학 관계는 유가 하락과 함께 더욱 심화되었는데, 브렌트유 선물은 배럴당 2.6% 하락한 102.59달러를 기록했습니다. 중동 지역의 석유 공급 재개로 인한 에너지 비용 감소는 일부 인플레이션 압력을 완화했지만, 글로벌 공급망의 취약성을 부각시켰습니다. 에너지 시장과 채권 수익률 간의 상호 작용은 상품 가격 변동이 인플레이션 기대치와 중앙은행 행동에 영향을 미쳐 투자자 포지션을 형성하는 피드백 루프를 생성하는 방식을 설명합니다.
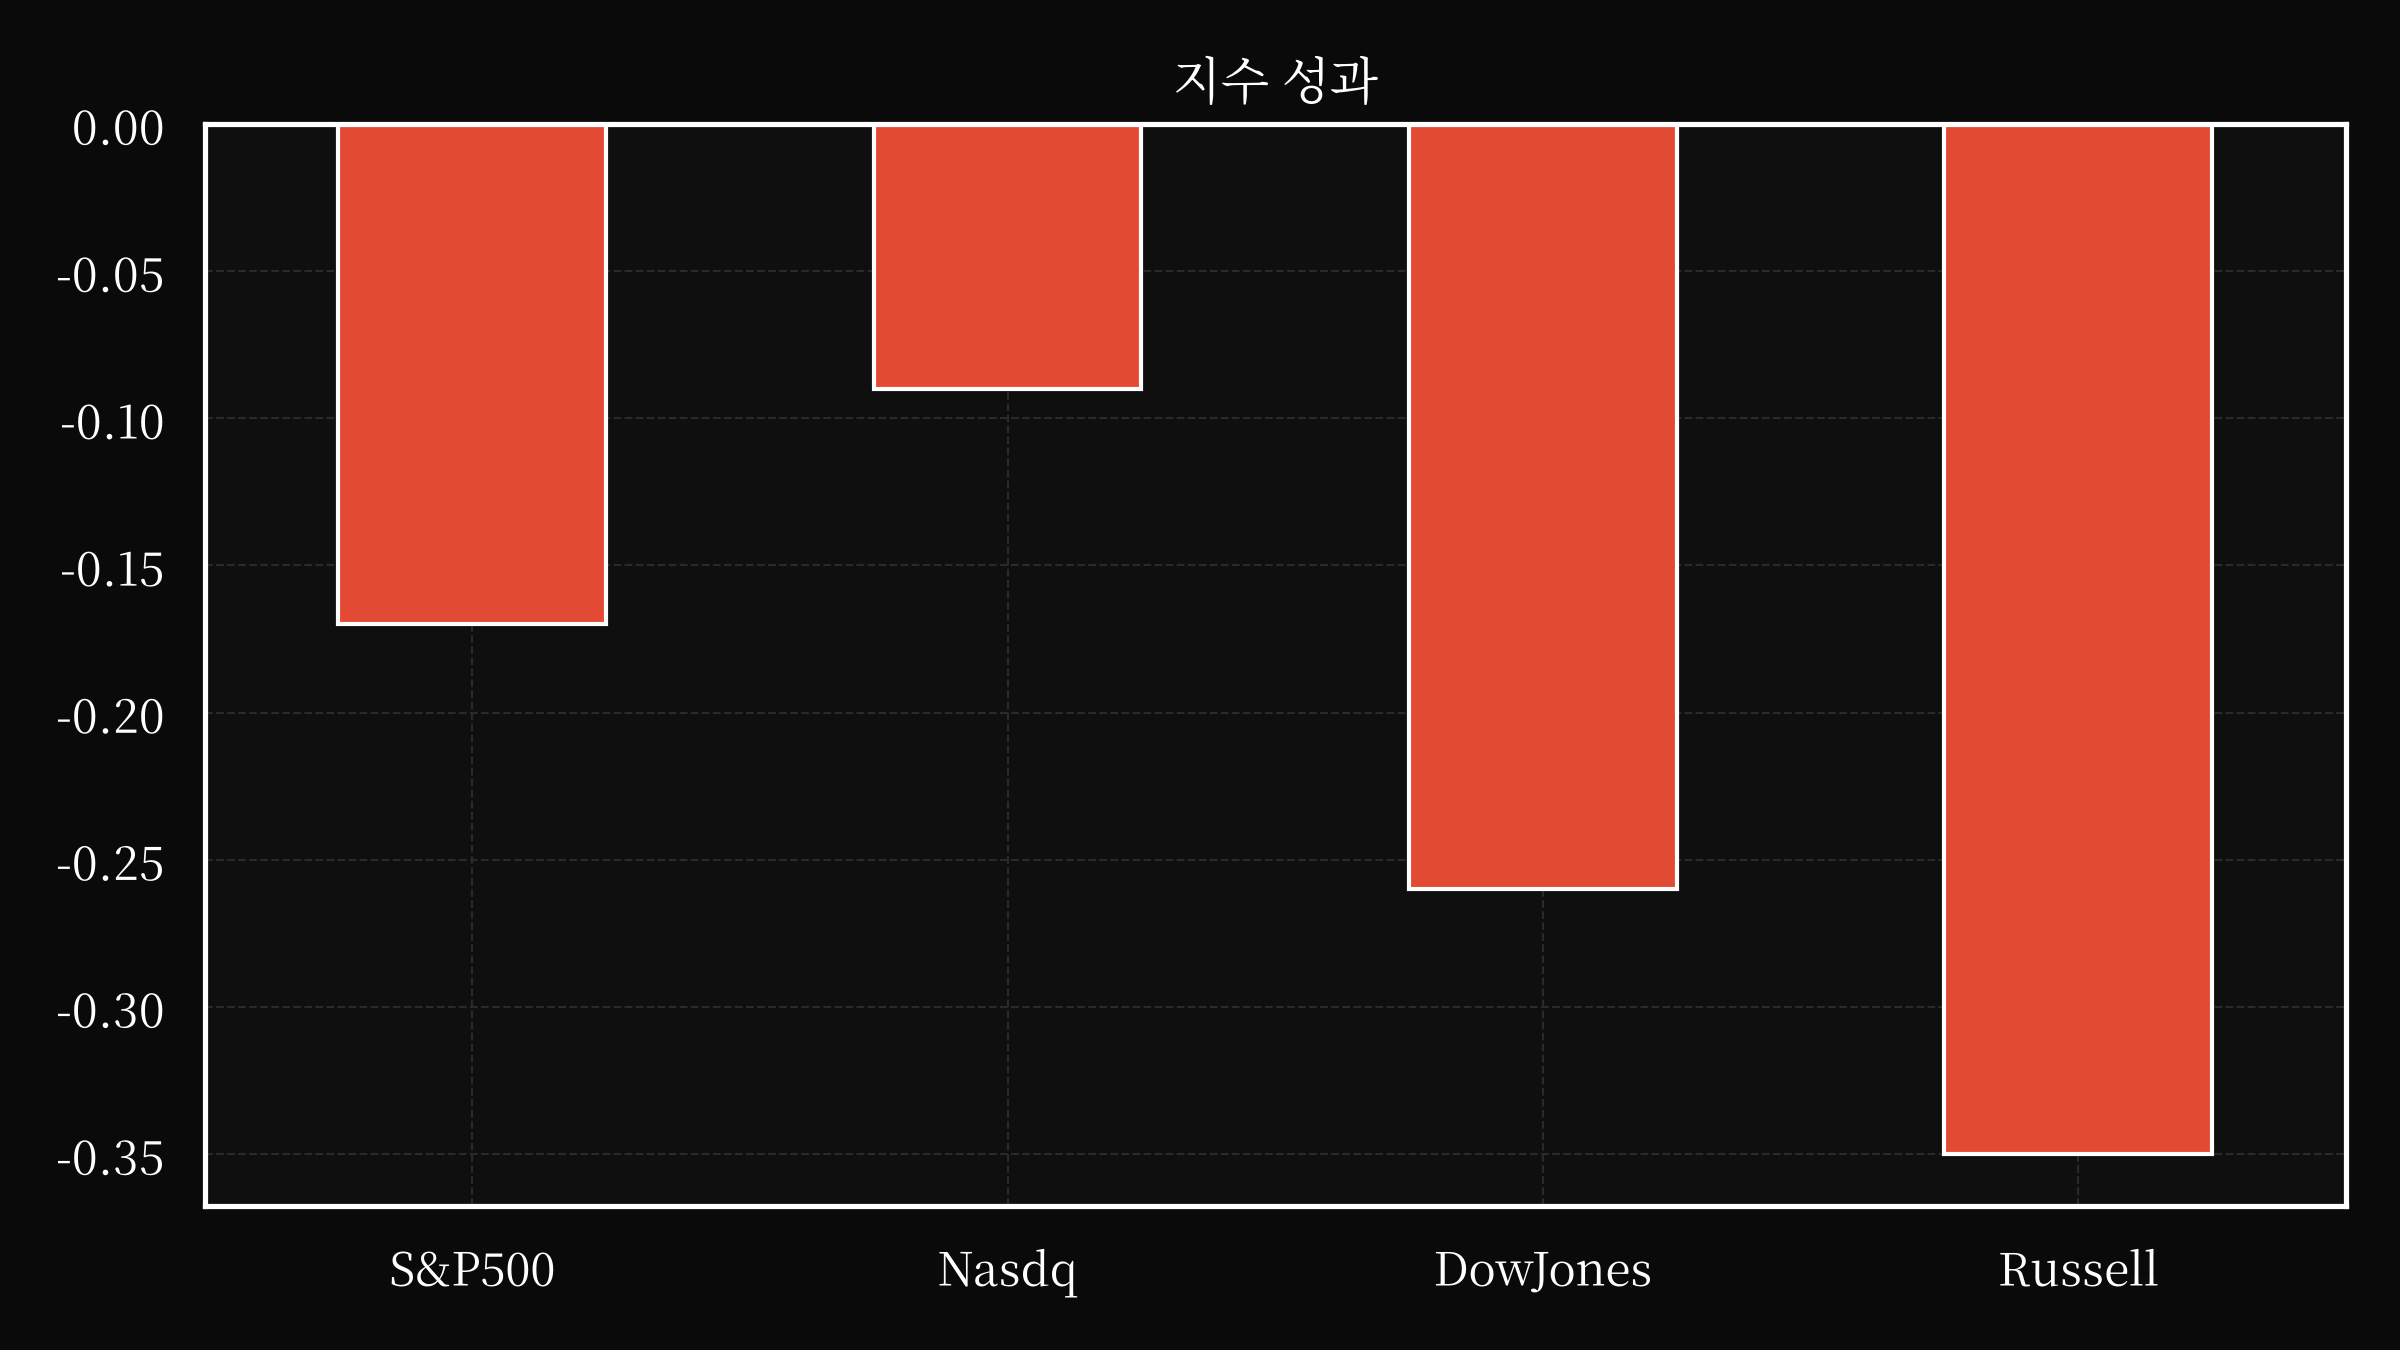
한편 주식 시장은 혼조세를 보였으며, 다우존스 산업평균지수는 0.3% 하락했고 나스닥은 0.1% 하락했습니다. 그러나 S&P 500 지수는 약 300개 기업이 하락세를 보이면서 더 큰 하방 압력을 받았습니다. 이러한 부진은 낮은 소비자 신뢰, 고조되는 고용 시장 우려, 심화되는 지정학적 리스크를 포함한 여러 요인의 복합적인 결과로 풀이됩니다. 컨퍼런스 보드의 최신 데이터에 따르면 소비자 신뢰는 12년 만에 최저치를 기록했는데, 이는 지속적인 인플레이션과 높은 에너지 가격으로 인해 더욱 악화되었습니다. 이러한 상황은 가계 구매력을 잠식했고, 투자자들은 신중한 접근 방식을 취하게 되었습니다. 거시 경제 지표에 대한 시장의 민감성은 소비자 심리가 주식 가치 평가를 주도하는 데 중요한 역할을 하며, 특히 재량적 지출에 의존하는 부문에서 그러합니다.
윌리엄스 총재가 언급한 연방준비제도의 정책 방향은 시장 기대치에 영향을 미치는 핵심 요인으로 부상했습니다. 중앙은행이 추가 금리 인상을 지연할 수 있다는 그의 제안은 정책 전망에 불확실성을 도입하고, 공격적인 긴축에 대한 기존의 견해에 도전했습니다. 주요 연준 관료의 어조 변화는 인플레이션 통제와 경제 안정 사이의 균형을 맞추는 더 큰 과제를 반영합니다. 연준의 이중 임무인 물가 안정과 완전 고용은 여전히 긴장 상태이며, 금리 상승은 성장을 억누르고 인플레이션 압력은 지속될 수 있습니다. 윌리엄스 총재의 발언에 대한 시장의 반응은 중앙은행의 커뮤니케이션이 투자자 행동을 형성하는 데 얼마나 중요한지를 강조하며, 미묘한 어조 변화만으로도 위험 선호도와 자산 배분 전략을 바꿀 수 있습니다.
지정학적 발전은 시장 환경을 더욱 복잡하게 만들었는데, 중동의 미국-이스라엘 분쟁은 에너지 가격에 상승 압력을 계속 가하고 있습니다. 분쟁이 유류 공급망에 미치는 영향은 최근 생산 조정으로 완화되었지만, 지역 불안정의 가능성은 여전히 주요 리스크 요인입니다. 또한, 최근 대법원의 행정부의 추방 정책을 지지하는 판결은 이민 관련 법적 문제에 상당한 노출을 보이는 부문에 특히 규제 불확실성을 야기했습니다. 시장의 즉각적인 반응은 미미했지만, 이러한 판결의 장기적인 영향은 노동 시장, 규제 프레임워크, 기업 전략에 파급될 수 있습니다.
통화 정책, 지정학적 리스크, 거시 경제 데이터의 교차점은 투자자에게 변동성이 큰 환경을 조성했으며, 리스크 관리 접근 방식의 재조정이 필요합니다. 채권 시장의 상승 추세와 주식 부문의 부진은 성장 가정과 인플레이션 기대에 대한 광범위한 재평가를 나타냅니다. 연준이 정책 프레임워크의 복잡성을 헤쳐나가면서 시장 참여자들은 중앙은행의 행동, 상품 역학, 지정학적 발전 사이의 변화하는 상호 작용에 주의를 기울여야 합니다. 다가오는 몇 주 동안은 포트폴리오의 탄력성을 시험하는 기간이 될 것이며, 추가적인 수익률 변동성과 특정 부문의 격차가 발생할 가능성이 있습니다.
이러한 맥락에서 시장 움직임을 분석하는 분석 프레임워크의 역할은 가장 중요합니다. 거시 경제 지표, 중앙은행 시그널, 지정학적 발전을 일관성 있는 내러티브로 종합하는 능력은 정보에 입각한 의사 결정을 위해 필수적입니다. 투자자들은 고정 수입 자산에 대한 수익률 상승의 영향을 고려하고, 인플레이션 압력이 주식 가치 평가에 미치는 영향을 평가하며, 글로벌 이벤트가 공급망과 소비자 행동에 미치는 파급 효과를 모니터링해야 합니다. 현재 환경은 상호 의존성에 대한 미묘한 이해를 요구하며, 단일 요인은 고립되어 작동하지 않습니다.
채권 수익률 역학, 주식 시장 반응, 거시 경제 압력의 수렴은 현대 금융 시장의 상호 연결성을 강조합니다. 연준의 변화하는 입장, 일부 명확성을 제공하면서도 새로운 불확실성을 도입하며, 투자자들은 유연한 전략을 채택해야 합니다. 단기 정책 조정과 장기 구조적 추세 간의 상호 작용은 시장 결과를 계속 형성할 것이며, 지속적인 분석과 적응의 필요성을 강조합니다. 미국 경제가 복잡한 궤적을 헤쳐나가는 동안 이러한 힘을 예상하고 대응하는 능력이 앞으로의 투자 전략 성공을 결정할 것입니다.
이러한 발전의 더 넓은 영향은 즉각적인 시장 반응을 넘어 장기적인 자본 배분 및 리스크 관리 관행에 영향을 미칩니다. 예를 들어, 채권 시장의 상승 추세는 인플레이션에 대한 헤지 또는 중앙은행 개입에 대한 대응으로 고정 수입 자산에 대한 투자자 선호도의 변화를 나타낼 수 있습니다. 반대로 주식 시장의 신중한 접근 방식은 과도하게 레버리지된 기업 구조와 수익 감소 가능성에 대한 인식이 높아지고 있음을 반영합니다. 이러한 추세는 다변화의 중요성을 강조하며, 성장 중심 투자를 방어적인 포지션과 균형 있게 조정해야 합니다.
궁극적으로 당일 사건에 대한 시장의 반응은 현대 투자의 특징인 낙관론과 신중함 사이의 섬세한 균형을 보여줍니다. 연준의 시그널은 안정성을 제공하지만, 지속적인 인플레이션 압력, 지정학적 불확실성, 특정 부문의 과제는 변동성이 환경의 특징으로 유지되도록 합니다. 투자자들은 이러한 역학에 주의를 기울이고 분석적 엄격성을 활용하여 기존의 가정이 더 이상 유효하지 않을 수 있는 복잡한 환경을 헤쳐나가야 합니다. 다가오는 몇 주 동안은 탄력성을 테스트하는 중요한 기간이 될 것이며, 변화하는 상황에 적응하는 능력이 점점 더 상호 연결된 글로벌 경제에서 포트폴리오의 궤적을 결정할 것입니다.
관심종목
ASBP
애스파이어-레이크우드 홀딩스(Aspire-Lakewood Holdings, Inc.)는 2026년 9월 24일부로 터너 스톤 앤 컴퍼니(Turner Stone & Company, LLP)와의 독립적인 공인회계법인 계약을 해지한다고 최근 발표했습니다. 해당 해지는 2025년 12월 31일 마감 연도에 대한 Form 10-K 보고서에 공시된 바와 같이, 회사의 재무보고에 대한 내부 통제에 중대한 취약점이 식별된 이후 이루어졌습니다. 이러한 취약점에도 불구하고 경영진은 2025년 연결 재무제표 및 이후의 중간 기간 재무제표가 US GAAP에 따라 작성되었음을 확인했습니다. 중요한 점은 회계 원칙, 재무제표 공시 또는 감사 절차와 관련하여 경영진과 터너 사이에 이견이 없었다는 것입니다. 터너의 퇴사 후, 회사의 감사위원회는 2026년 12월 31일 마감 회계연도에 대한 신규 독립 감사인으로 CBIZ CPAs P.C.를 승인했으며, 해당 당사자 간에 회계 관련 사전 협의는 없었습니다. 이러한 전환은 애스파이어-레이크우드 홀딩스(Aspire-Lakewood Holdings, Inc.)가 내부 통제 결함을 해결하고 감사법인과의 새로운 관계를 구축하기 위한 선제적인 조치로 해석됩니다.
ALK
알래스카 에어 그룹은 강화된 상업 플랫폼과 상당한 운영 개선을 중심으로 성장과 수익성을 견인하는 포괄적인 전략을 실행하고 있습니다. 동사는 Atmos Rewards 프로그램의 성공과 견고한 카드 포트폴리오를 바탕으로 2030년까지 약 40억 달러의 로열티 현금 보상을 창출하는 것을 목표로 합니다. 화물 수익은 750백만 달러에 이를 것으로 예상되며, 이는 세전 마진에 1~2%p 기여하는 핵심 성장 동인입니다. 전략의 핵심은 하와이안 항공의 성공적인 통합으로, 확장된 규모, 관련성 및 로열티 프로그램을 포함한 상당한 시너지 효과와 성장 기회를 창출합니다. 이번 통합으로 4개의 객실 등급이 제공되고, 북서태평양 지역에서의 입지가 강화되었으며, 특히 시애틀을 통해 장거리 국제선 운항이 크게 증가했습니다. 동사는 2030년까지 60%의 다변화된 수익 구조를 달성하고, 프리미엄 수익이 40%를 초과하는 것을 목표로 합니다. 또한, 알래스카 에어 그룹은 조인트 비즈니스 협정으로 글로벌 네트워크 확장, 새로운 직불 카드 제품 개발, 장거리 노선을 위한 항공기 운용 최적화 등 상업 플랫폼을 강화하기 위한 주요 이니셔티브에 투자하고 있습니다. 동사는 프로그램 현금의 연간 13% 성장을 목표로 하며, 2027년까지 11~13%의 세전 마진을 달성하고 주당 10달러 이상의 순이익을 초과할 것으로 예상합니다. 강력한 비용 관리, 운영 효율성, 전략적 투자를 통해 알래스카 에어 그룹은 지속적인 수익 확대를 위한 입지를 마련하고 구조적으로 탄력적인 비즈니스 모델을 구축하고 있습니다.
GBTG
글로벌 비즈니스 트래블 그룹(Global Business Travel Group, Inc.)은 가이아 퍼체이저(Gaia Purchaser, Inc.)와의 합병을 완료하고, 2026년 9월 29일부로 모회사(Parent)의 자회사가 설립되었습니다. 이는 합병 계약 체결 이후 진행된 결과입니다. 해당 거래의 일환으로, 글로벌 비즈니스 트래블 그룹 주주는 주당 9.50달러의 현금을 지급받았으며, 기존 모든 종류주식 A(Class A common stock)가 소각되었습니다. 동시에, JP모건 체이스 은행(JPMorgan Chase Bank, N.A.)으로부터 15억 달러 규모의 선순위 담보 1차 대출(senior secured first-lien term loan facility) 및 2억 5천만 달러 규모의 선순위 담보 1차 회전 신용 대출(senior secured first-lien revolving credit facility)이 회사 자산을 담보로 설정되어 조성되었습니다. 또한, 회사는 기존 신용 계약에 따른 모든 미결제 대출금을 상환하였고, 스톡옵션, 제한 주식 유닛(RSU), 성과 주식 유닛(PSU)을 포함한 모든 주식 관련 보상(equity awards)을 주당 가격 기준으로 현금 지급 방식으로 전환 처리했습니다. 뉴욕 증권 거래소(NYSE)는 합병 종결 전 글로벌 비즈니스 트래블 그룹 주식의 거래를 중단했습니다. 마지막으로, 이사회가 사임하였고, 합병의 일환으로 회사의 정관 및 내부 규정(charter and bylaws)이 수정되었습니다. 합병 완료를 발표하는 보도 자료 또한 배포되었습니다.
DYN
다인 테라퓨틱스는 근육병성 퇴행성 질환 1형 (DM1) 치료제인 젤레시멘트 바시바르센(z-basivarsen, DYNE-101)을 평가하는 임상 1/2상 ACHIEVE 시험의 긍정적인 추가 임상 데이터를 발표했습니다. 보도자료 및 관련 발표 자료에 제시된 데이터는 시험의 용량 증량(MAD) 단계에서 25-26명의 참여자를 대상으로 3.4mg/kg, 5.4mg/kg, 6.8mg/kg의 용량을 4주 및 8주 간격으로 투여한 결과에서 도출되었습니다. 주요 결과는 비디오 손 개방 시간(vHOT)을 통해 측정한 손 근육병증의 지속적인 개선을 보여주었으며, 6개월 시점에서 위약군 대비 평균 3.2초 감소했습니다. 또한, 통합 용량군 참여자들은 5xSTS 및 10MWR 테스트를 통한 기능 개선과 정량적 근육 테스트(QMT)를 통한 근력 향상을 보였습니다. 근육병성 퇴행성 질환 건강 지수(MDHI) 환자 보고 결과에서도 개선이 관찰되었습니다. 중요한 점은, 본 연구에서 심각한 이상 반응은 보고되지 않는 양호한 안전성 프로필을 확인했다는 것입니다. 기준 vHOT가 8.3초인 ACHIEVE REC의 vHOT 데이터는 2027년 3분기 중 미국 조건부 허가 신청(BLA) 제출을 뒷받침할 것으로 예상되며, 2027년 1분기에 예상되는 주요 결과 데이터를 전제로 합니다. 본 결과는 END-DM1 연구의 매칭된 자연 병리적 코호트와 비교 분석되고 있으며, 또한 진행 중인 글로벌 임상 3상 HARMONIA 시험에 대한 정보 제공에도 활용될 예정입니다. HARMONIA 시험은 미국에서의 정식 허가를 위한 확인 시험 역할을 수행할 것입니다.
IVVD
인비비드(Invivyd, Inc.)는 자사의 선도적인 임상 후보 물질인 신규 mRNA 백신 VYD2311을 평가하는 3상 LIBERTY 연구의 긍정적인 상위 결과(topline results)를 발표했습니다. 해당 연구 결과, VYD2311은 현재 시판 중인 mRNA 기반 코로나19 백신 대비 우수한 안전성과 내약성을 보였습니다. 이에 인비비드는 VYD2311의 규제 당국 승인 검토 및 잠재적 승인을 위해 제출할 예정입니다. 본 연구 결과의 상세 내용은 Form 8-K 신고서의 Exhibit 99.1로 첨부되었으며, 본 보고서의 Item 8.01에 포함됩니다. 본 발표는 인비비드가 VYD2311을 잠재적 시장 출시 단계로 발전시키는 중요한 이정표이며, 특히 관찰된 안전성 및 내약성 측면의 이점을 고려할 때 더욱 그러합니다.
MDB
MongoDB의 2026년 투자자 데이에서는 AI 시대의 지능형 데이터 플랫폼을 기반으로 거대 시장 내 지속 가능한 성장을 위한 전략이 제시되었습니다. 주요 내용은 CEO 벤 세팔로의 교체, Atlas를 중심으로 한 혁신적인 제품 개발 – 특히 새로운 Atlas Agent Engine 및 Atlas Infinite – 가 있으며, 이는 AI 애플리케이션의 요구사항 충족을 목표로 합니다. MongoDB의 고객 기반은 금융, 의료, 유통 등 다양한 산업군으로 다변화되고 있으며, FY26 2분기 매출 성장률은 견조한 23% CAGR을 기록했습니다. MongoDB는 AI 기반 솔루션에 대한 증가하는 수요를 활용하고 있으며, MongoDB 9.0 퍼블릭 프리뷰에서 2배 높은 처리량과 35% 빠른 읽기 속도를 통해 이를 입증했습니다. 핵심 전략 요소 중 하나는 온프레미스, 멀티 클라우드, 하이브리드 환경에서의 이식성을 가능하게 하는 “Run Anywhere” 기능이며, 이는 엔터프라이즈 도입에 매우 중요합니다. MongoDB는 하이퍼스케일러 및 AI 네이티브 기업과의 파트너십을 통해 생태계를 적극적으로 구축하고 있으며, LangChain 및 LlamaIndex와 같은 프레임워크와의 통합에 주력하고 있습니다. 매출 성장은 이익률 확대로 이어질 것으로 예상되며, 올해 GAAP 수익성을 달성하는 것을 목표로 하고 있습니다. MongoDB는 핵심 데이터베이스 기능 강화, Atlas Agent Engine 출시, AI 네이티브 시장으로의 확장 등 주요 영역에 대대적으로 투자하고 있으며, 이러한 노력의 초기 수익 기여는 FY28 및 FY29년에 본격화될 것으로 전망됩니다. 또한, 레거시 마이그레이션 기회 포착 및 파트너 생태계 심화에 집중하여 성장을 가속화할 계획입니다.
SFHG
삼파인 크리에이션 홀딩스 그룹 유한회사(SFHG)는 홍콩 및 중화인민공화국에서 자회사 네트워크(삼파인 크리에이션 유한회사, 뉴 어치버 벤처스 유한회사, 삼파인 프린팅(선전) 유한회사 포함)를 통해 상업 인쇄 서비스를 운영합니다. 동사의 사업은 주로 인쇄 서비스 및 관련 제품 제공에 중점을 두고 있습니다. 2026년 6월 30일 기준으로, 그룹의 재무제표는 해당 법인 전반의 활동을 반영하며, 연결 시 내부 거래는 전액 제거됩니다. SFHG의 재무 구조에서 중요한 부분은 광고, 마케팅 및 컨설팅 서비스에 대한 선급 비용이며, 이는 환불 불가하며 서비스 기간 동안 인식됩니다. 2026년 6월 30일 현재 동사의 재무 상태는 순손실, 666만 홍콩 달러의 운전자본, 2,405만 홍콩 달러의 단기 차입금을 나타내며, 2,893만 홍콩 달러의 현금 보유고에 의해 상쇄됩니다. 동사의 주식 구조는 2026년 2월 27일 효력 발생한 1:5 주식 병합 및 후속 이중 클래스 주식 구조 도입을 통해 최근 조정되었습니다. 경영진은 그룹의 계속기업으로서의 존속 가능성을 평가한 결과, 채무 이행을 위한 충분한 유동성이 존재하며, 채권자와의 지속적인 협상 및 비용 최적화 조치에 의해 뒷받침된다고 결론 내렸습니다. 동사의 재무 성과는 인쇄 서비스 수입, 운영 비용 및 법적 절차와 같은 요인의 영향을 받습니다. 또한, 그룹의 사업은 강제적 퇴직 기금 및 홍콩 및 중국 본토의 세금 규정을 포함한 다양한 규제 요구 사항의 적용을 받습니다. 2026년 9월 29일 현재, 재무제표에 영향을 미칠 중요한 후속 사건은 식별되지 않았습니다.
CCL
카니발 코퍼레이션은 2026년 3분기 실적을 발표하며 사상 최고 수준의 19억 달러 순이익, 환율 변동성을 배제한 기준의 기록적인 매출 및 순수익률을 달성하여 견조한 수요를 입증했습니다. 회사의 연간 전망치는 6월 가이던스 대비 조정 순이익 측면에서 1억 5천만 달러 이상의 개선을 전망하며, 이는 주로 비용 관리 역량 강화와 유가 급등에 대한 극복에 기인합니다. 특히 3분기 고객 계약금은 동일한 운항 능력 하에서 약 7% 증가했으며, 2027년 점유율 및 가격 기준 예약 건수는 기록적인 수준을 보였습니다. 또한, 연초부터 약 12억 달러 규모의 자사주 매입을 완료했습니다. CEO 조쉬 와인스타인은 가속화되는 수요와 강화된 비용 통제력을 강조하며 회사의 일관된 상업 실행 능력을 재확인했습니다. 2027년으로 시선을 돌리면 이미 기록적인 수준의 예약 건수를 확보하여 지속적인 수익률 성장의 견고한 기반을 마련했습니다. 회사는 2026년 순수익률이 이전 최고치를 넘어 약 2.3% 증가할 것으로 예상하며, 2027년에는 2.7% 증가를 전망합니다. 고객 계약금 또한 동일한 운항 능력 성장에도 불구하고 기록적인 76억 달러에 도달했습니다. 주요 동향으로는 견조한 예약 지속, 7% 쿠폰 금리 부채 5억 달러 상환, 카니발 리워드 로열티 프로그램 출시 등이 있습니다. 더불어 S&P는 카니발의 신용 등급을 상향 조정했으며, 회사는 신조선 건조 및 기존 선박 개조 계획을 발표했습니다. 또한 지속가능성 보고서를 통해 목표 달성을 위한 지속적인 진행 상황을 상세히 밝혔습니다. 카니발 코퍼레이션은 배당 프로그램 및 자사주 매입 활동을 통해 주주에게 현금 배당을 지속하는 동시에 강력한 재무 건전성을 유지할 것으로 예상됩니다.
JELD
JELD-WEN Holding, Inc.는 주요 채권단과 부채 의무 재구조화에 대한 약정 및 동의서를 체결했습니다. 본 “거래”는 기존 채권자로부터 4억 1,020만 달러 규모의 신규 선순위 채권 약정 및 새로운 변동 금리 선순위 담보 대출 가능성을 포함하며, 이는 신규 채권 인수 의사가 없는 채권단에게 제공될 예정입니다. 회사는 본 거래를 통해 2027년 만기 4.875% 우선권부 채권 및 2028년 만기 11.50% 담보 부채 대출을 리파이낸싱하고자 하며, 신규 채권은 5년 만기로 연 10.50% 또는 11.50%의 이자를 지급하고, 원금 증액 옵션을 포함할 수 있습니다. 조달 자금은 수수료, 비용, 기존 담보 부채 대출의 할인 상환에 사용될 것입니다. 본 거래는 통상적인 조건에 따라 진행되며, 약정 기간 동안 대체 자금 조달 방안을 제한하는 조건이 포함됩니다. 회사는 신규 채권을 통해 일반 기업 목적 및 기존 부채 상환 자금을 조달할 계획입니다. 본 거래 관련 논의를 촉진하기 위해 기밀 유지 계약이 체결되었으며, 거래 관련 예측은 회사의 경영진에 의해 작성되었고, 해당 예측의 본질적인 불확실성 및 한계가 있다는 점을 인지하고 있습니다.
GENK
젠 레스토랑 그룹(Gen Restaurant Group, Inc.)은 로스 프린시펄 인베스트먼트(Roth Principal Investments)와 주식매매계약을 체결하여, 시가개시매수, 중간시간매수, 매수, 종가 이후 매수 등 일련의 거래를 통해 종류A 보통주를 매도할 예정이다. 해당 매도는 거래량 가중평균가격(VWAP)을 기준으로 이루어지며, VWAP를 반영한 할인율이 적용되고 특정 시점 및 거래량 제한을 받는다. 동사는 이러한 매도를 통해 확보된 자금을 운전자본, 일반 법인 목적, 그리고 잠재적인 사업 확장 등에 사용할 계획이다. 로스 프린시펄 인베스트먼트는 각 매수대금에서 10%의 약정수수료를 차감하여 총 50만 달러에 도달할 때까지 부과하며, 법률 자문 수수료 또한 상환받는다. 본 계약에는 회사가 증권 발행을 위해 신고할 수 있는 권리가 포함되어 있다. 주식매매계약 및 신고권 계약은 표준적인 조건 및 조항을 포함하고 있으며, 회사는 특정 상황 하에서 계약을 해지할 권리를 보유하며, 제한적인 경우를 제외하고는 해지 위약금이 부과되지 않는다. 또한, 본 계약은 기업 이벤트에 대한 매수 가격 조정 조항과 로스 프린시펄 인베스트먼트가 지급해야 할 주당 최대 가격을 포함하고 있다.
IAN Financial Vision은 자체 지식 그래프, 정량적 가치 평가 모델, 대형 언어 모델(LLM)을 결합하여 시점별(point-in-time) 투자 리서치를 생성하는 AI 네이티브 금융 리서치 플랫폼입니다. 모든 보고서는 구조화된 리서치 워크플로를 통해 작성되며, 발행 전 인간의 검토 과정을 거칩니다.