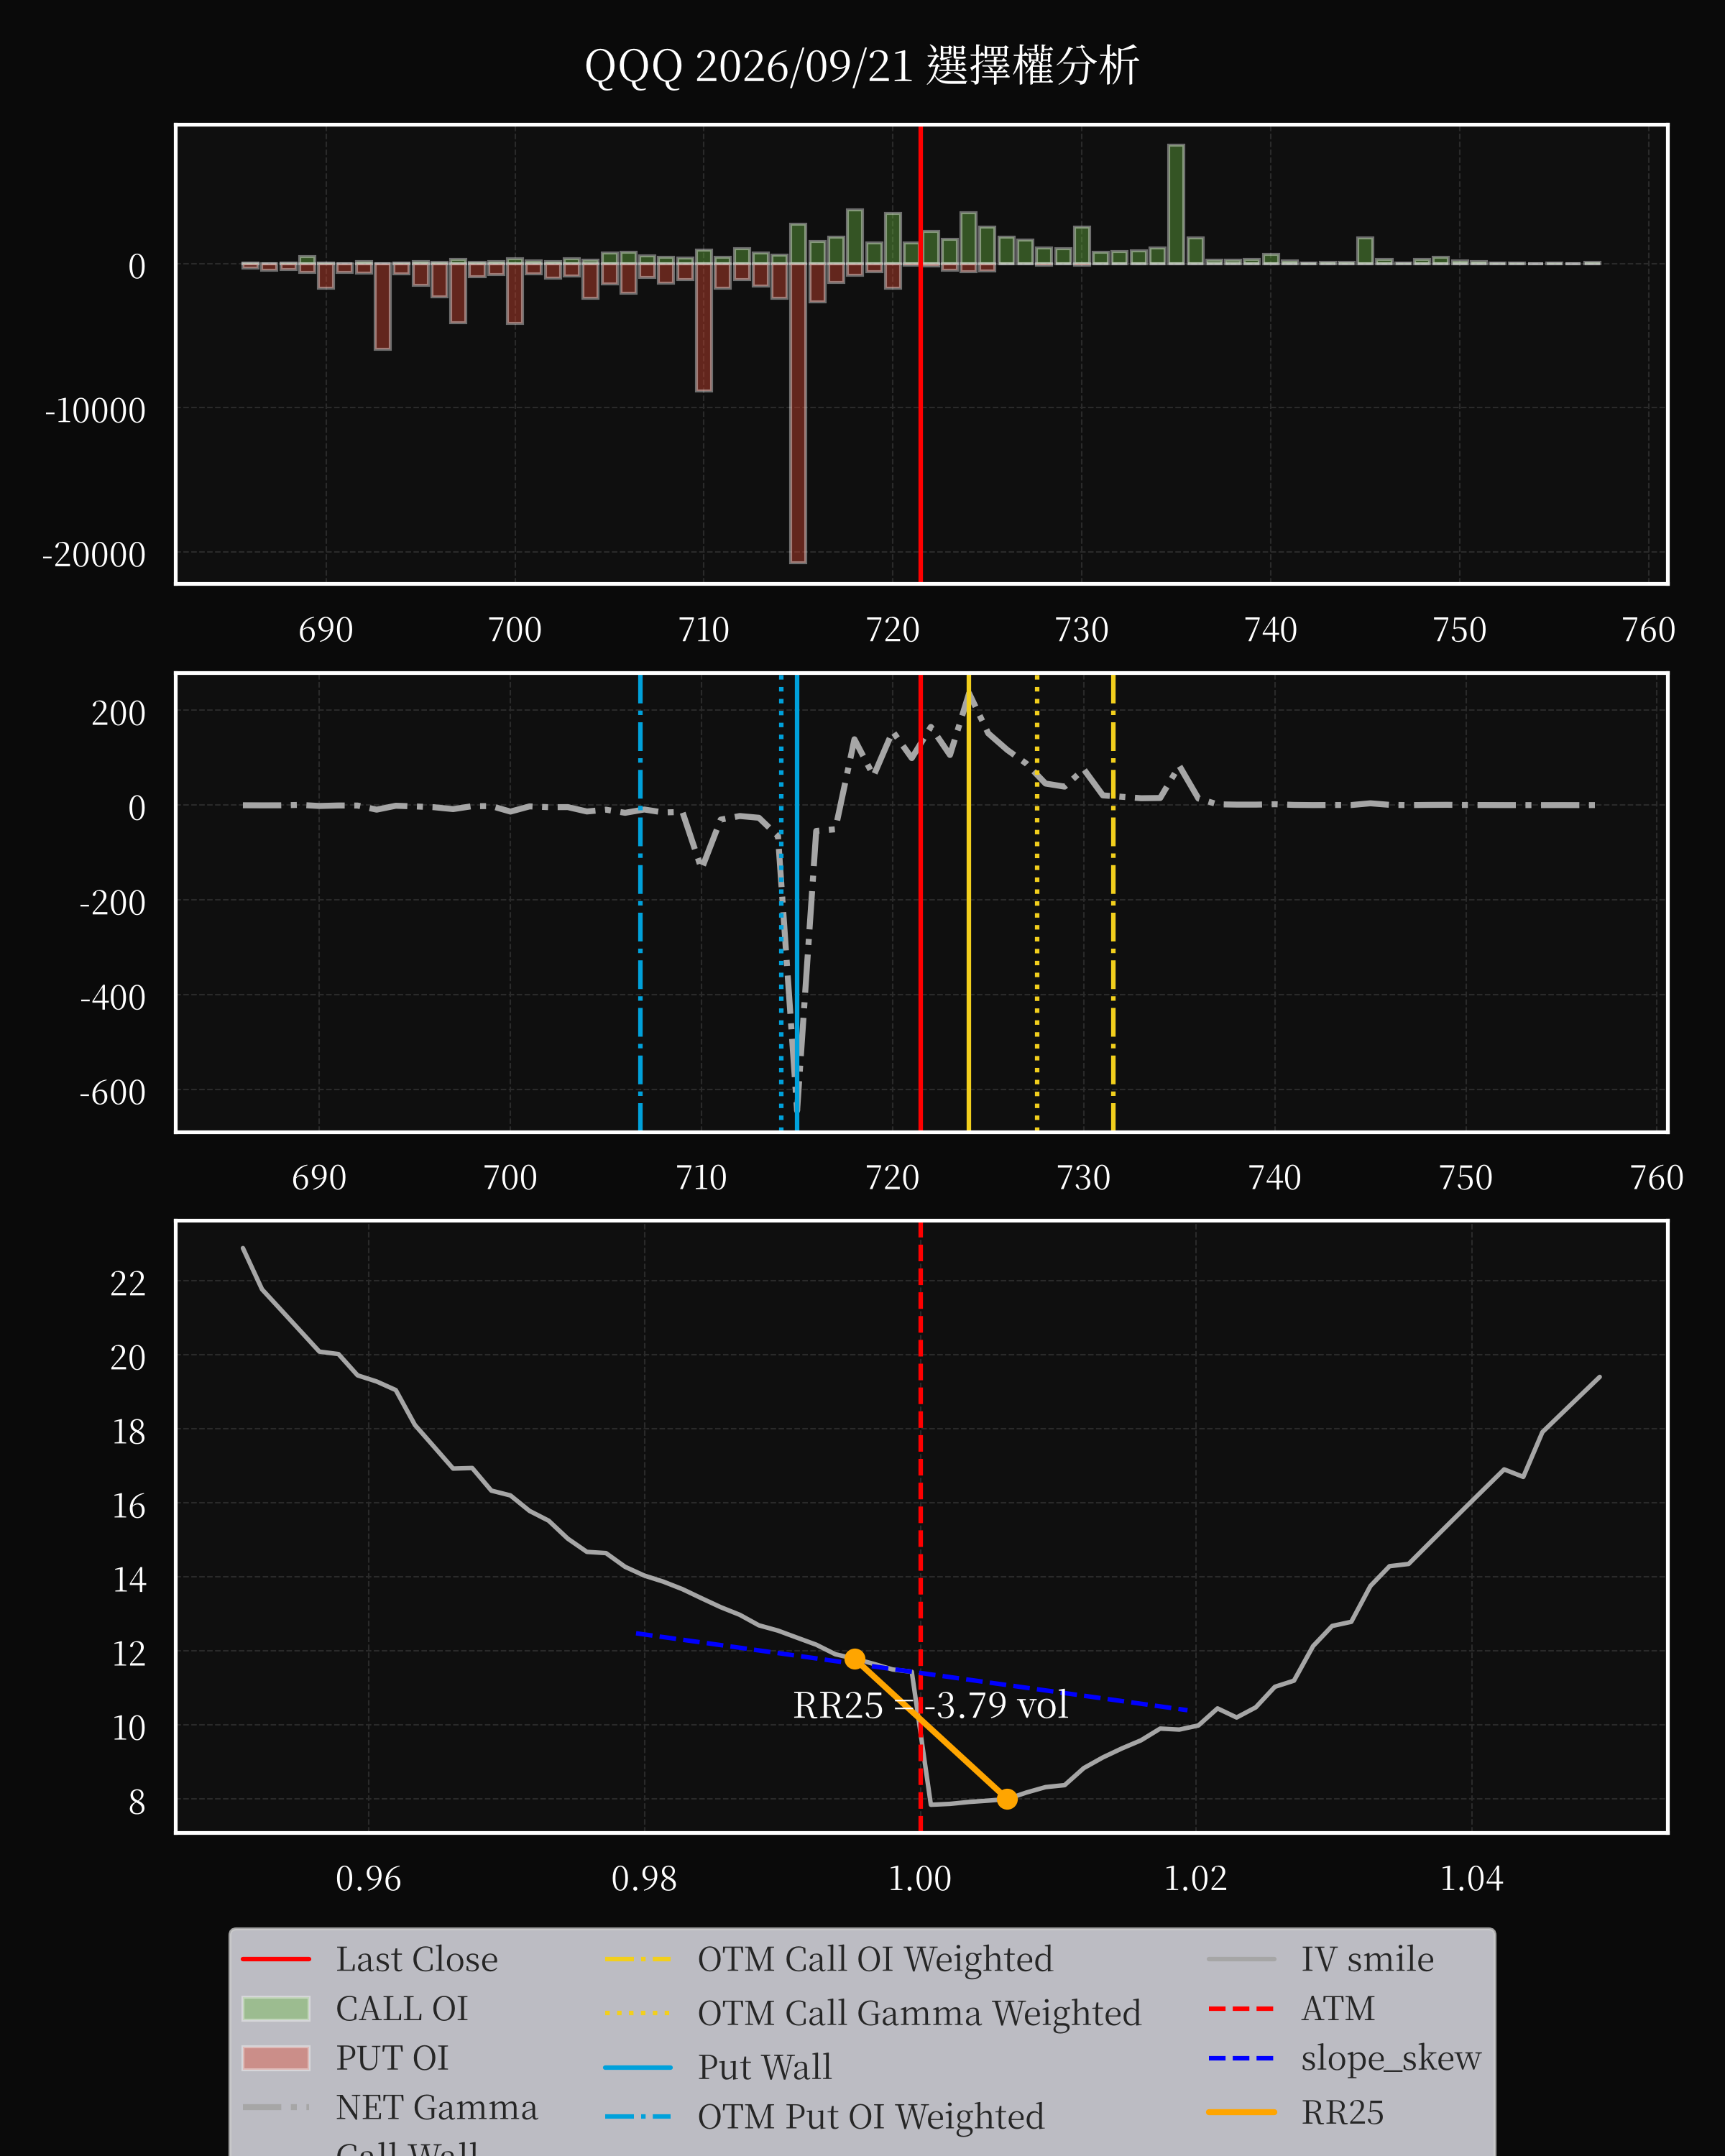
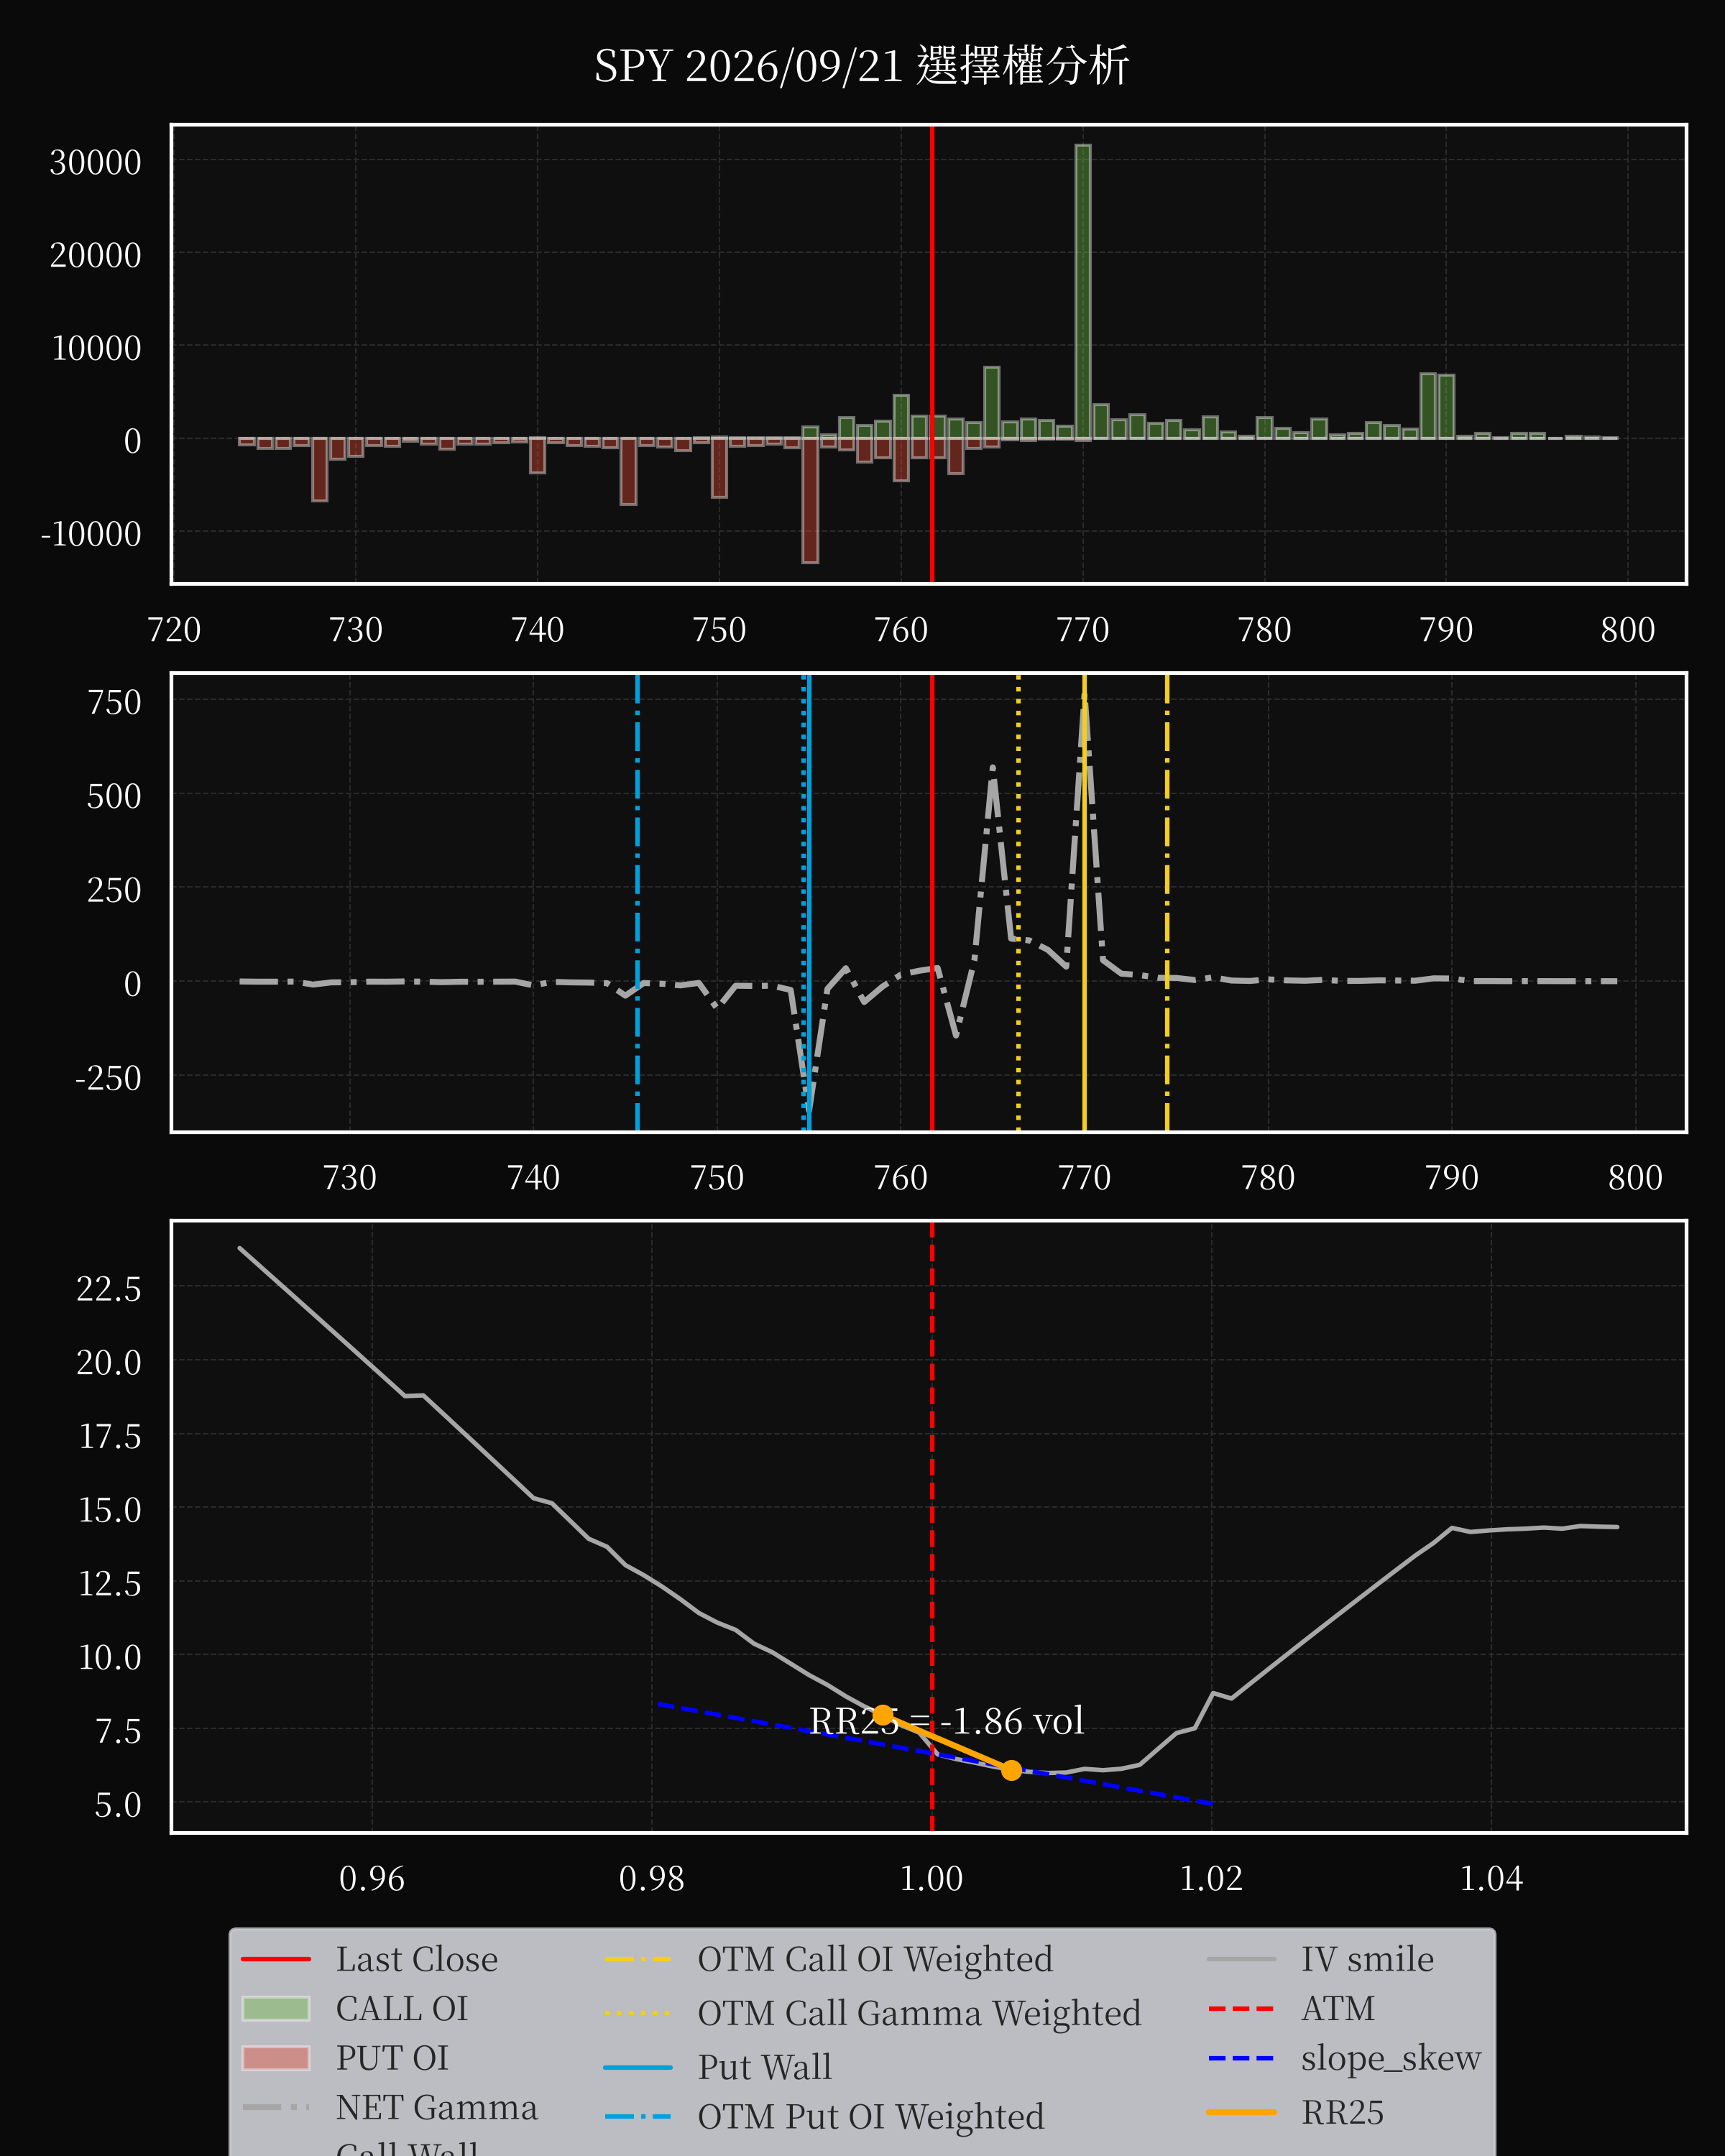
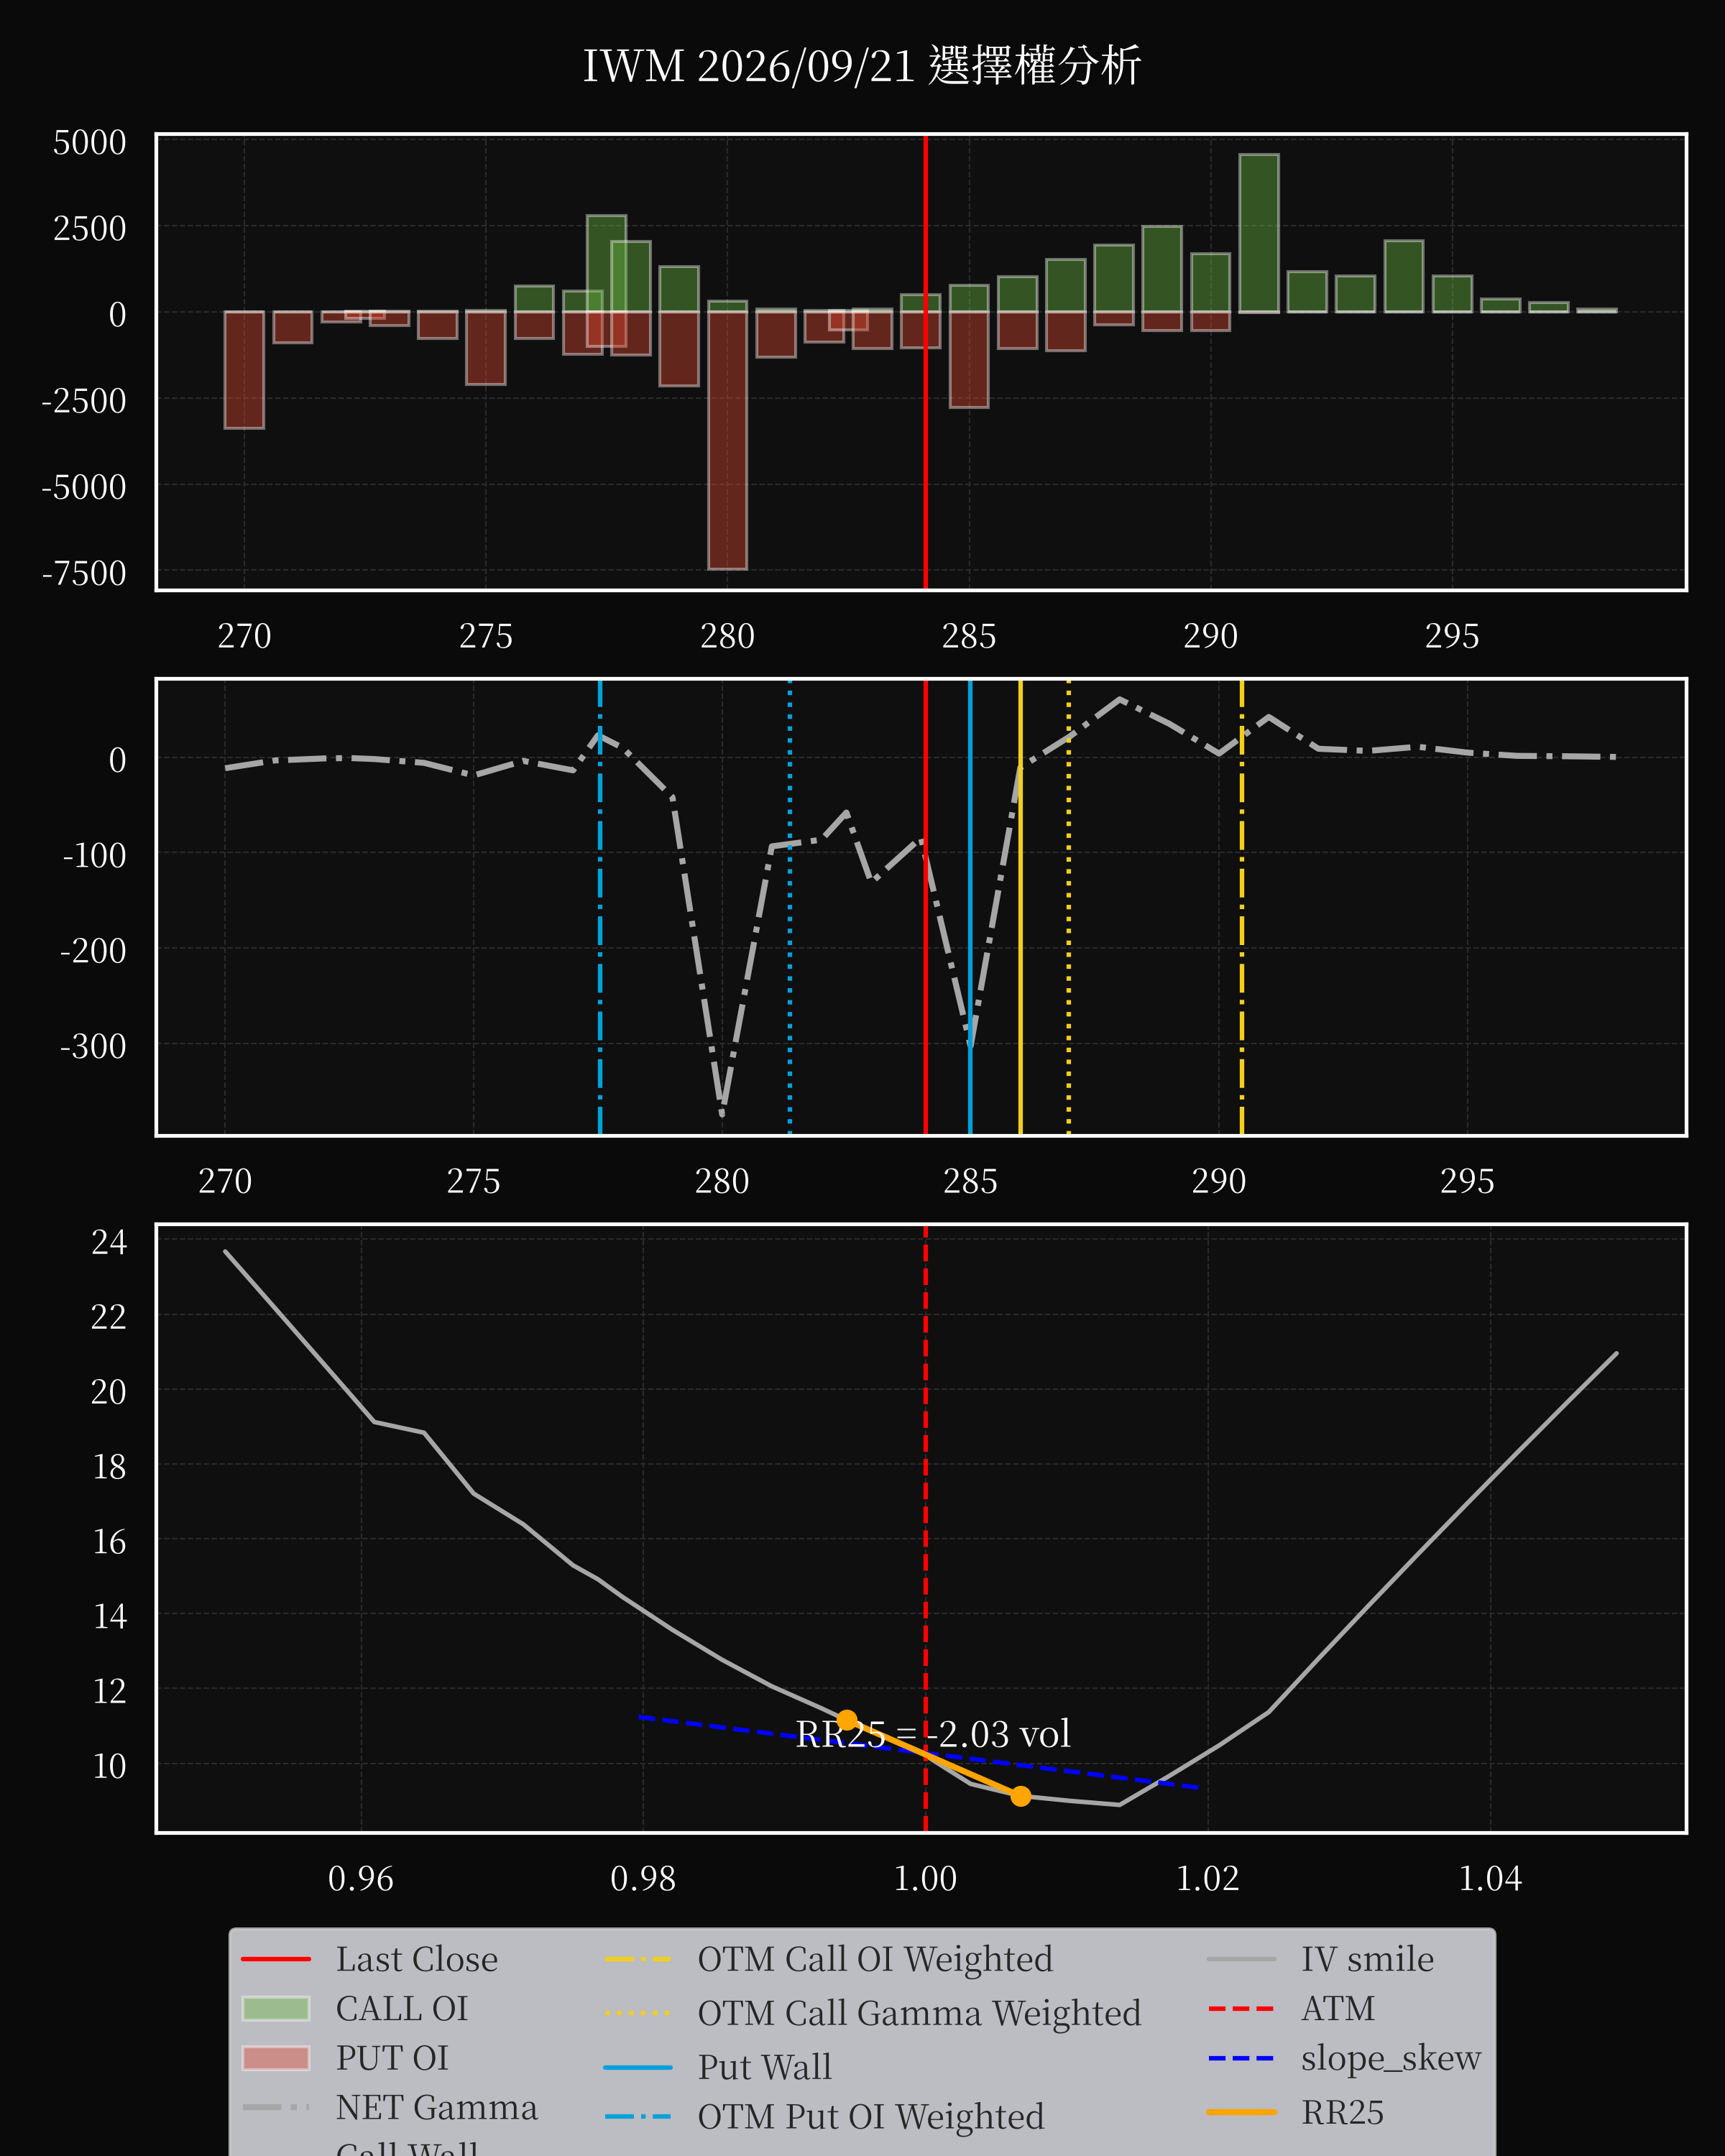
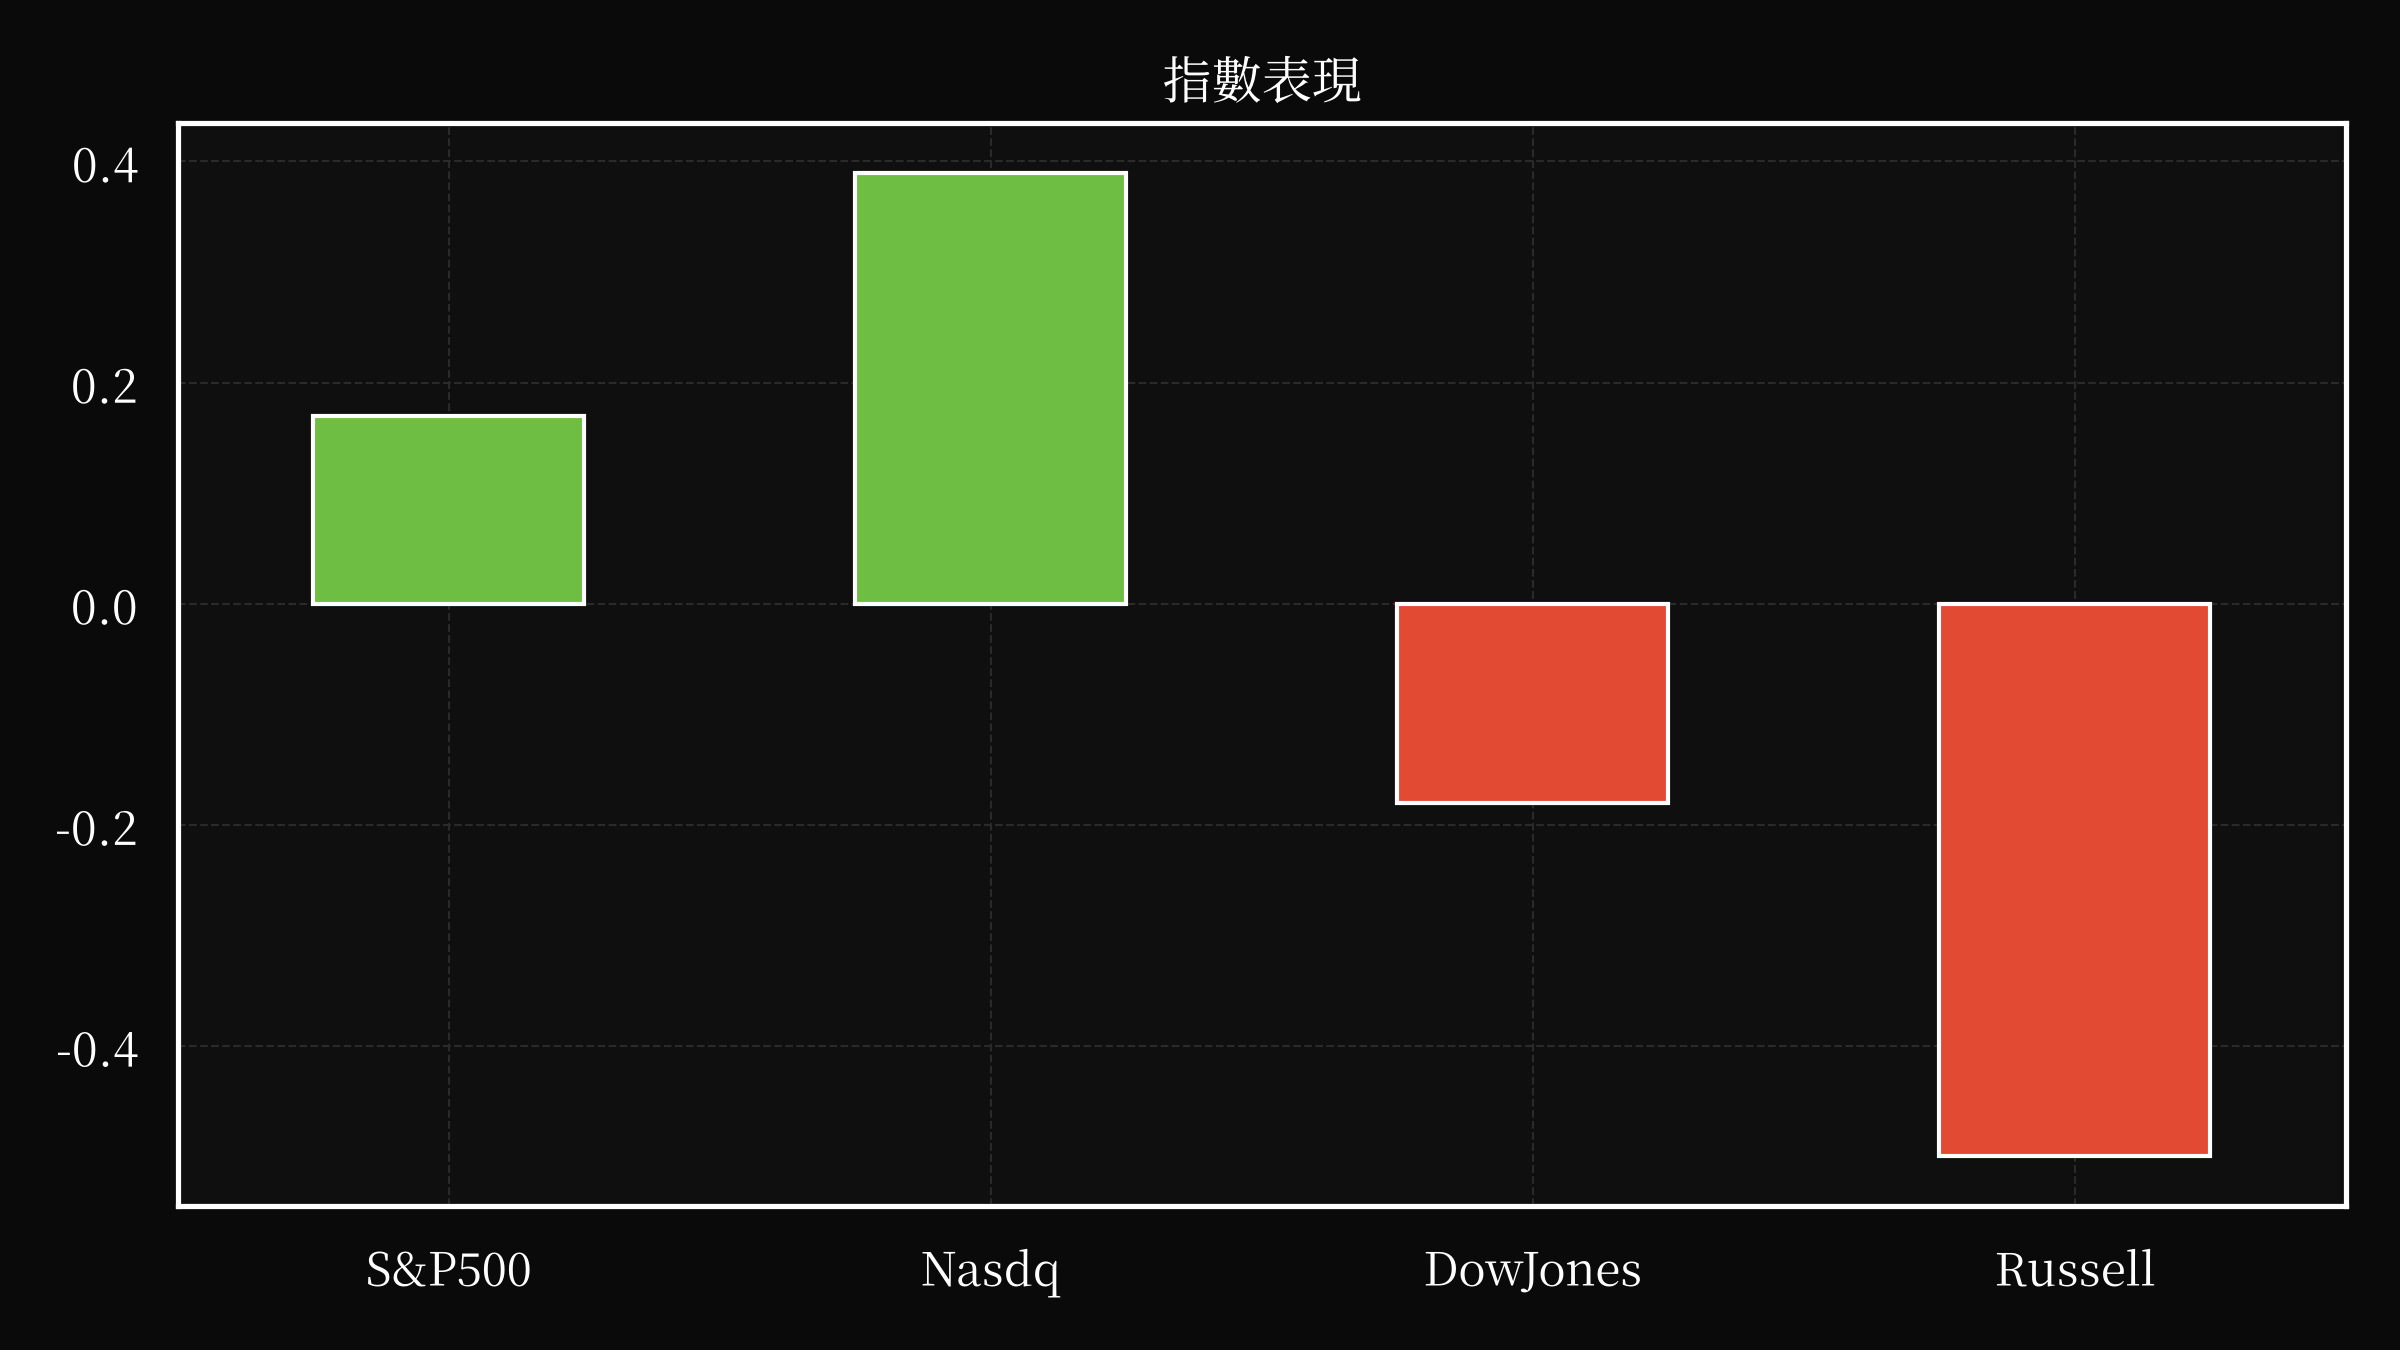
概覽
沃倫·巴菲特(Warren Buffett)的繼任及其對伯克希爾·哈撒韋(Berkshire Hathaway)的影響
伯克希爾·哈撒韋由沃倫·巴菲特(Warren Buffett)向其子霍華德·巴菲特(Howard Buffett)的領導權交接,不僅對該集團而言,對整個投資界而言都具有關鍵意義。巴菲特辭去主席職務,即時生效,標誌著數十年來的繼任計畫的落實,此前他已公開承認霍華德的準備工作。此舉符合巴菲特長期以來強調的制度穩定性和連續性,這些原則一直是伯克希爾成功的基石。霍華德接任主席職務,繼 Greg Abel 被任命為首席執行官,反映了公司在不斷變化的全球經濟中,在維護其獨特文化方面的刻意努力。儘管市場反應平淡,但這反映了投資者對此次世代交替的廣泛認識,它發生在世界上最具影響力的投資工具之一。
市場對巴菲特繼任的即時反應
市場對巴菲特辭去主席職務的反應出奇地平靜,反映了市場對這次轉型實際影響的務實評估。儘管巴菲特對伯克希爾投資決策的影響力已減弱,但他作為價值投資者的良好聲譽以及作為象徵性人物的作用,仍然塑造著投資者的情緒。股價基本沒有變化,表明市場已經預計到這種必然的變化。然而,這次轉型的整體背景——Abel 同時被任命為首席執行官,霍華德被任命為主席——突出了維持伯克希爾運營和戰略一致性的複雜性。缺乏即時波動表明機構投資者認為這次領導層的變動是經過計算的舉措,而非破壞性事件。儘管如此,市場的冷漠也凸顯了巴菲特個人品牌與現代多元化集團運營現實之間日益存在的脫節。
對美國股市的更廣泛影響
巴菲特的繼任是美國股市中一個更大趨勢的縮影:越來越重視制度彈性和長期價值創造,而非個人領導敘事。儘管這次轉型對伯克希爾的股價影響微乎其微,但該事件反映了投資者優先順序的更廣泛轉變,焦點已從魅力型人物轉向結構化治理和多元化投資組合。這次轉型也恰逢市場對宏觀經濟信號的高度敏感時期,包括利率預期和地緣政治風險。市場對巴菲特離職反應平淡,表明投資者更關注伯克希爾運營的基本面,而非其領導層的個人動態。這符合機構投資者優先考慮穩定性和可預見性的更廣泛趨勢,尤其是在通貨膨脹壓力與不確定貨幣政策並存的環境中。
機構投資者在塑造市場動力中的作用
美國股市對巴菲特繼任的反應,也進一步體現了機構投資者日益增強的影響力,其決策日益決定市場趨勢。這些實體,包括養老基金、對沖基金和資產管理公司,已成為塑造公司治理和投資策略的關鍵。伯克希爾的領導層轉型,雖然具有象徵意義,但強調了公司將其治理結構與機構資本需求相一致的更廣泛的必要性。缺乏即時市場波動表明投資者已經將轉型的影響因素納入考量,而是專注於長期趨勢,例如伯克希爾旗下公司的業績和更廣泛的經濟格局。這種動態凸顯了公司領導層與市場預期之間不斷演變的關係,重點放在可衡量的結果而非基於敘事的估值上。
宏觀經濟因素與公司戰略的相互作用
更廣泛的美國股市表現,與通貨膨脹、利率和地緣政治緊張局勢等宏觀經濟力量密不可分。聯準會(Federal Reserve)為抑制通貨膨脹而採取的激進升息措施,為股票創造了一個動盪的環境,尤其是那些估值較高或對利率敏感的行業。儘管如此,伯克希爾股價的穩定反映了該公司多元化的投資組合及其抵禦經濟不確定性的能力。然而,市場對巴菲特繼任的反應平淡也表明了投資者行為的轉變,焦點已從個股表現轉向系統性風險和結構性轉變。這種趨勢體現在市場對成長型股票採取謹慎態度,投資者傾向於符合當前經濟週期的價值導向型投資上。
地緣政治風險對市場情緒的影響
地緣政治緊張局勢,特別是與中東地區相關的緊張局勢,為美國股市的動態增加了一層複雜性。衝突升級及相關的能源供應中斷風險,加劇了投資者對通貨膨脹和經濟穩定的擔憂。近期油價的波動,受到供應鏈問題和地區衝突的影響,說明了地緣政治事件如何直接影響市場情緒。儘管伯克希爾對能源市場的敞口有限,但市場對這些風險的敏感度凸顯了全球經濟因素的相互關聯性。因此,在高度不確定的背景下,市場對巴菲特繼任的反應不足,必須從這一角度加以解讀,投資者更關注宏觀經濟穩定性而非公司領導層的變動。
投資策略在巴菲特之後的演變
美國股市對伯克希爾領導層轉型的反應,也反映了投資策略的更廣泛演變,特別是對環境、社會和公司治理(ESG)標準日益重視,以及對長期價值創造的關注。機構投資者越來越優先考慮那些展示出彈性、適應性和與全球永續發展目標相一致的公司。這種轉變體現在市場對高成長型、投機性資產採取謹慎態度,而傾向於具有良好記錄和多元化收入來源的公司。伯克希爾對價值投資的關注仍然具有相關性,但正在重新評估,以使其與不斷變化的優先順序相一致。市場對巴菲特繼任反應平淡,表明投資者更關心該公司的運營狀況和戰略定位,而不是其領導層的個人屬性。
技術和創新在市場動力中的作用
美國股市的表現也受到快速技術創新及其對傳統產業的影響。人工智慧、自動化和數位轉型的興起改變了產業格局,為投資者創造了機會和挑戰。成功整合這些技術的企業提高了生產力和盈利能力,而其他企業則面臨顛覆和過時的風險。這種動態在能源等行業尤為明顯,那裡的技術進步在可再生能源和儲能領域重新定義了競爭優勢。儘管伯克希爾的投資組合包括傳統企業和科技驅動型企業的混合體,但市場對創新的關注凸顯了適應性在維持長期價值方面的的重要性。
央行政策對市場情緒的影響
央行政策,特別是聯準會的政策,在塑造美國股市軌跡方面發揮了關鍵作用。聯準會為抑制通貨膨脹而採取的激進升息措施,為股票創造了一個具有挑戰性的環境,特別是那些負債較高或對利率波動敏感的股票。儘管如此,伯克希爾股價的穩定反映了該公司能夠通過其多元化控股,應對貨幣政策轉變。然而,更廣泛的市場謹慎態度反映了對未來利率決策的不確定性及其對公司收益的影響。投資者越來越關注央行溝通和經濟數據,認識到貨幣政策將在短期內成為市場表現的關鍵決定因素。
全球和本地市場力量的相互關聯性
美國股市的表現與全球經濟狀況密不可分,國際貿易、匯率波動和地緣政治風險都會產生重大影響。近期新興市場的波動,受到貨幣貶值和資本外流的影響,為市場動態增加了一層複雜性。儘管美國仍然是主導力量,但其股市越來越容易受到全球事件的影響,這反映了現代金融系統的相互關聯性。這種相互依存性體現在市場對伯克希爾領導層轉型的反應中,缺乏重大反應表明投資者更關注宏觀經濟穩定性,而不是公司特定的發展。
對機構投資者的長期影響
美國股市對巴菲特繼任的反應,也凸顯了對機構投資者的長期影響,他們越來越重視風險管理和投資組合多元化。在通貨膨脹壓力與地緣政治不確定性並存的當前環境下,投資者正在重新評估其對傳統資產的配置,並探索另類投資。這種轉變體現在對大宗商品、房地產和基礎設施日益感興趣,這些資產可以對抗通貨膨脹和經濟波動。市場對伯克希爾領導層轉型的反應平淡,反映了機構投資者尋求通過多元化投資組合來實現穩定,而不是依賴個股表現的更廣泛趨勢。
ESG因素在塑造投資決策中的作用
環境、社會和公司治理 (ESG) 因素已成為機構投資者的核心關注點,影響了他們對股票和固定收益市場的態度。將 ESG 標準納入投資策略是由於監管壓力、股東需求和長期風險管理。表現強勁的 ESG 公司越來越被認為更具彈性,更適合應對經濟和監管挑戰。這種趨勢體現在市場對高成長型、投機性資產採取謹慎態度,而ESG與這些企業的關聯度往往較低。市場對巴菲特繼任的反應不足,強調了對結構性因素而非個人領導敘事的日益重視。
公司治理對市場表現的影響
公司治理結構已成為市場表現的關鍵決定因素,特別是在高度審查和監管監督的時代。伯克希爾·哈撒韋的轉型凸顯了透明的領導力和董事會監督在維持投資者信心方面的重要性。該公司的治理模式,強調長期價值創造和紀律嚴明的資本配置,一直以來都是其成功的關鍵驅動力。然而,市場對公司治理的關注在巴菲特繼任的背景下,反映了投資者優先考慮責任和戰略清晰度的更廣泛趨勢。這種轉變體現在對詳細披露和績效指標的需求不斷增加,因為投資者希望評估公司領導層在應對經濟逆風方面的有效性。
更廣泛的經濟背景和未來展望
我們今天美國股市的表現必須放在通貨膨脹、利率和全球不確定性的更廣泛經濟背景下加以理解。聯準會為應對通貨膨脹而收緊的貨幣政策,為股票市場帶來了波動性,特別是對於對借貸成本敏感的行業而言。儘管面臨這些挑戰,伯克希爾股價的穩定表明,該公司的多元化投資組合有能力抵禦宏觀經濟壓力。然而,市場謹慎的態度反映了對未來利率決策和對公司收益的影響的不確定性。隨著投資者應對這個複雜的環境,對韌性、適應性和長期價值創造的重視將仍然是市場動態的核心。
投資者行為在後疫情時代的演變
美國股市對巴菲特繼任的反應也說明了投資者行為在後疫情時代的演變,經濟中斷和技術進步重塑了預期。疫情加速了數位轉型、遠距工作和供應鏈重塑等趨勢,為投資者創造了新的機遇和挑戰。市場對高成長型、投機性資產採取謹慎態度,轉而支持具有彈性和運營靈活性的公司,說明了這種轉變。市場對巴菲特領導層轉型的反應不足,反映了對穩定性和戰略清晰度的重新定義的價值觀,而不是以敘事為導向的估值。
宏觀經濟和微觀經濟力量的相互作用
美國股市的表現是宏觀經濟力量與微觀經濟現實之間複雜相互作用的結果,投資者不斷平衡廣泛的經濟趨勢與公司特定的發展。聯準會的貨幣政策、通貨膨脹壓力、地緣政治風險創造了一個複雜的環境,即使是微小的轉變也可能產生重大影響。同時,公司收益、行業動態和治理結構會影響個股表現。市場對伯克希爾領導層轉型的平淡反應突出了這種平衡的重要性,投資者優先考慮長期的基本面,而不是基於敘事的估值。這種動態凸顯了宏觀經濟穩定性和微觀經濟結果在塑造市場行為方面不斷演變的關係。
美國股市的長期展望
展望未來,美國股市可能會面臨持續的波動,因為它應對通貨膨脹壓力與結構性經濟轉變這兩大挑戰。聯準會的政策軌跡以及全球地緣政治不確定性將對市場表現產生關鍵影響。然而,多元化投資組合的彈性和公司策略的適應能力將成為決定長期結果的關鍵。市場對巴菲特繼任的反應不足,反映了更廣泛的市场情绪,即优先考虑稳定性和战略清晰度,而不是个人领导层变化。隨著投資者適應這種新模式,對長期價值創造、風險管理和ESG整合的強調,可能會定義下一階段的市場演變。
機構投資者在塑造市場敘事中的作用
機構投資者不僅是美國股市的被動參與者,而且是影響投資者行為和市場結果的活躍敘事塑造者。他們在分配資本、拋售某些行業或倡導公司治理改革方面的決策對公司策略和市場動態產生深遠影響。在對ESG因素和監管合規性高度關注的當前環境中,這些實體的在定義金融市場軌跡中的作用越來越重要。缺乏對巴菲特領導層轉型的即時市場反應表明,機構投資者越來越關注系統性風險和長期價值創造,而不是短期股價表現。這種轉變突顯了機構資本在塑造美國股市未來中的影響力日益增強。
技術顛覆對傳統產業的影響
技術顛覆不斷重塑傳統產業,為投資者帶來機遇和挑戰。人工智慧、自動化和數位轉型的興起迫使公司重新評估其運營模式和競爭優勢。能源、製造和金融等行業正在經歷深刻的轉變,那些擁抱創新的公司將獲得明顯的優勢。美國股市的表現反映了這種動態,投資者獎勵那些展示出敏捷性和前瞻性策略的公司。市場對巴菲特繼任的反應不足,突出其對這些結構性轉變的認識,適應性和技術整合是長期成功的關鍵決定因素。
投資策略在不斷變化的經濟格局中的演變
美國股市對巴菲特繼任的反應是更廣泛的投資策略演變的一部分,投資者正在適應不斷變化的經濟格局。受通貨膨脹壓力與保值需求的推動,價值導向投資的轉變重新定義了投資組合構建和風險管理。這種趨勢體現在市場對高成長型、投機性資產採取謹慎態度,而偏好具有強勁基本面和可持續商業模式的公司。市場對巴菲特繼任的反應不足,反映了對結構性彈性,而非個人領導敘事的日益重視,因為投資者努力應對一個高度不確定的環境。
觀察名單
HL
以下為對所提供文本的分析,著重於主要條款及其影響。此為一份複雜的法律文件,本分析僅供參考,法律建議應始終由合格律師提供。
一、核心結構與目的
本文件為一份複雜的貸款協議,可能涉及大型企業交易。它規範了一群貸款人(「貸款人」)、行政代理人(負責管理貸款)與借款人(接受貸款的實體)之間的關係。該協議高度關注風險緩解、擔保以及在潛在困難情況下對貸款的有序管理。
二、主要條款及其重要性
1. 擔保與留置權優先順位:
* 行政代理人留置權: 行政代理人對擔保資產具有優先留置權。若借款人違約,此賦予其第一順位請求權。
* 監控與維護: 一項關鍵條款,規定行政代理人無責任監控或維護擔保資產。此將重大的風險與責任轉嫁至借款人。
2. 資金管理與避險協議:
* 銀行權利受限: 提供資金管理或避險服務的銀行權利*極*為有限。它們僅能作為貸款人行事,且無知情權、同意權或影響與擔保相關行動的能力。此舉旨在保護貸款人免受干擾。
* 擔保: 這些協議本身是擔保的,意味著如果借款人未能履行其義務,銀行對擔保資產有請求權。
3. 擔保:
* 母公司擔保: 母公司(可能是最終控制實體)擔保貸款,使其成為主要義務。
* 豁免: 擔保人(母公司)放棄可能可用的若干抗辯理由,包括基於無行為能力、破產或擔保人停止營運的抗辯理由。此舉強化了貸款人的立場。
* 無信託義務: 行政代理人對借款人無信託義務。這對貸款人而言是一項至關重要的保護。
4. 貸款人陳述與保證(A 節):
* 合格適格企業參與者(QECP)豁免: 這是與監管合規性相關的關鍵條款。如果貸款人符合特定標準(例如使用合格的專業資產管理者),則允許其參與貸款,而無需觸發特定法規(例如與投資管理相關的法規)。
AREN
人工智能公司(“Paradium”)已宣布與RTB Digital, Inc. 達成一項重要的策略合作夥伴關係,透過為期十年的策略平台協議實現,預計於2026年第四季開始生效,但前提是RTB完成融資及簽署最終協議。 根據此協議,Paradium的品牌及相關收入將轉移至RTB的人工智慧驅動的數位媒體平台,RTB將負責非內容功能,而Paradium則保留其技術的所有權。 協議包含收益分享模式及技術授權條款,賦予雙方永久、免版稅的使用權。 此外,Paradium正在進行一項8,955萬美元的股權交易,以取得少數股權,其中包括RTB的1,000萬美元初始投資、600萬美元的RTB普通股以及7,355萬美元現金。 Simplify Inventions, LLC 及 MBX Capital Aren, LLC 參與此次交易,持有Paradium約23%的股份。 完成此股份購買是平台協議生效的主要前提條件,與RTB的融資同等重要。 公司預期這些發展將推動收入增長並改善營運效率,但結果受到各種風險影響,包括資金需求、整合挑戰及市場狀況。 建議投資者在考量這些前瞻性陳述的同時,亦參考公司2025年的10-K表格,其中詳細說明了額外的風險及不確定性。
RVYL
數字 RTB 公司與 Paradium.AI 公司已簽訂為期十年的戰略平台協議,旨在將 Paradium 的非內容功能貨幣化,並擴展其 DeFi/AI 驅動的媒體平台。 該協議預計於 2026 年第四季度完成,預計將產生約 1 億美元的年度總收入,達到 1 億月活躍用戶,並在十年協議期限內產生 10 億美元的收入,但取決於市場狀況和不利因素的有無。 根據協議條款,Paradium 的品牌和相關流量將遷移至 RTB 平台,涵蓋出版、視頻、訂閱、廣告、數據管理以及與 Coinbase 集成的 DeFi 支付系統。RTB 將獲得 1150 萬美元的未登記普通股作為對價,以及以 8955 萬美元收購 Paradium 股權約 49.5%,資金來源於 1000 萬美元的存款、600 萬美元的 RTB 股票和 7355 萬美元的現金。 此次收購是執行平台協議的關鍵條件。 管理層認為,此次合作將消除運營風險,團聚公司創始人,並最終通過擴大後的市場和受眾,利用先進的 AI/DeFi 技術實現 EBITDA+ 收益。 然而,這些預測受到各種風險的影響,包括宏觀經濟狀況、競爭壓力以及行業趨勢的變化。
TORO
托羅公司於二零二六年九月十八日宣布成功完成收購及交付兩艘專業油輪,標誌著公司業務能力的顯著擴展。此策略舉措鞏固了托羅公司在全球專業液體運輸領域的地位,該領域對其營運至關重要。儘管未公開油輪的具體細節,但公告強調托羅公司持續致力於投資基礎設施及物流支持,以滿足不斷增長的客戶需求。本次收購符合托羅公司更廣泛的策略,即強化其供應鏈並鞏固其作為專業解決方案領先供應商的角色。此消息已正式向美國證券交易委員會(SEC)提交為6-K表格,其中包含隨附的新聞稿,進一步強化了托羅公司對透明度和投資者關係的承諾,特別是與其正在進行的F-3表格和S-8表格註冊聲明相關的工作。
NVA
諾華礦業有限公司近期向美國證券交易委員會提交了企業簡報,標題為「企業簡報」,編號為展覽 99.1。該簡報日期為2026年9月18日,已於公司官網公開,概述了諾華礦業的戰略與營運。須注意,本文件僅為資訊更新,不構成正式財務報告。簡報中所含資訊不被視為已向美國證券交易委員會「提交」,且不得納入任何未來的註冊聲明或其他文件中。本文件符合公平披露規定(Regulation FD),旨在向投資者提供公司近期溝通中所用資料,以了解公司發展方向。此文件由諾華礦業有限公司的授權代表執行。
TRMD
東方貨櫃運輸(TORM plc)近期因員工激勵計劃旗下限制性股票單位(RSU)的行權而增發了132,421股A類股,從而增加了股本。此次增資金額為1,324.21美元,資金來源於多種現金支付方式,各支付價格分別為每股111.60丹麥克朗、124.20丹麥克朗和179.80丹麥克朗,反映了分層化的RSU補償模式。 增發後,東方貨櫃運輸的總股本現為102,553,688股A類股,每股面值0.01美元,每股享有一票表決權。 作為一家領先的成品油輪運輸公司,東方貨櫃運輸歷史悠久,可追溯至1889年,業務遍及全球並致力於安全運營。 然而,公司承認存在重大風險,包括地緣政治不穩定(具體指俄烏戰爭、中東衝突以及紅海地區胡塞武装的襲擊)、租船費率波動、新型船舶建造趨勢,以及航運路線潛在中斷。 公司的前瞻性聲明受制於這些不確定性因素,並強調實際結果可能與預測存在重大差異,敦促讀者不要僅僅依賴這些聲明,因為存在固有的風險和或有事項。
STRW
草莓田地信託投資公司最近於以色列完成一項重大籌資行動,透過發行債券(D系列)及認股權證(2系列)籌集約1,700萬美元。此架構發行於2026年9月15日執行,並由與米什梅雷特信託服務有限公司的信託契約協定促成。 該債券帶有收益率,而認股權證於特拉維夫證券交易所上市時可供行使,並於2027年12月30日到期,賦予持有人以固定價格新謝克爾46元(相當於15.12美元)購買公司普通股一股的權利。 透過有效的S-3表格註冊聲明及招股說明書補充文件,共有1,034,940股普通股向公眾發售。此次資本注入鞏固了草莓田地信託投資公司的財務狀況,並支持其在以色列房地產市場的持續營運。
CLSK
CleanSpark, Inc. 於二零二六年九月十八日宣布,其子公司CSDC Finance I, LLC成功完成發行22.76億美元的7.875% 有擔保優先票據,到期日為二零三一年。 該票據以其本金金額的98.500% 定價,顯示出強勁的投資者需求。 預計此次重大債券發行將於二零二六年九月二十五日完成,前提是符合標準的成交條件。 此消息最初以新聞稿形式發布,作為本8-K表格的附件99.1 提交並納入本次申報以供審閱。 本輪融資為CleanSpark, Inc. 注入了大量資本,有助於其在蓬勃發展的清潔能源和加密貨幣領域內的營運及戰略舉措。
IAN Financial Vision 是一家 AI 原生金融研究平台,結合了獨家知識圖譜、定量估值模型以及大語言模型,用以生成時點(point-in-time)投資研究報告。所有報告均透過結構化研究工作流程生成,並在發布前經過人工審核。